أُس هيرست في التداول: اتجاه أم ارتداد إلى المتوسط أم ضوضاء
يقيس أُس هيرست (H) ما إذا كانت عوائد السوق تميل إلى الاستمرار أم إلى الانعكاس. قيمة H فوق 0.5 تعني سلوكًا مستمرًا ذا اتجاه؛ وقيمة قريبة من 0.5 تعني مسارًا عشوائيًا؛ وما دون 0.5 يعني ارتدادًا إلى المتوسط. يُقدَّر الأُس على أنه ميل خط لوغاريتم المدى المعاد قياسه مقابل لوغاريتم حجم النافذة، والعينات القصيرة تحتاج إلى تصحيح للانحياز.
يبدو أُس هيرست البالغ 0.58 وكأنه يدل على سوق ذات اتجاه. لكنه على بضع مئات من الشموع يكون في الغالب مجرد ضوضاء، لأن المقدِّر الكلاسيكي يقرأ العشوائية على أنها اتجاه خفيف. يأخذك دليل Quantum Algo هذا عبر طريقة المدى المعاد قياسه، من دراسات Harold Hurst على نهر النيل وصولًا إلى فلتر عملي لنظام السوق: جزء واحد محسوب يدويًا، وانحدار كامل بالأرقام، وتصحيح Anis-Lloyd، ونتائج محاكاة تبيّن مدى اتساع هوامش الخطأ فعلًا، وحاسبة تعطيك قيمة H الخام والمصحَّحة معًا لأي قائمة أسعار.
مؤشرات تثبت نفسها أمام الجميع.
محرك واحد، وأربع أدوات دقيقة: Gold (XAU) Scalper، وGravity Zone المؤسسي، ومذبذب الزخم Zeno، وZeno Stocks للأسهم.
من فيضانات النيل إلى الرسوم البيانية للأسعار: من أين جاء أُس هيرست
كان Harold Edwin Hurst (1880–1978) عالم هيدرولوجيا بريطانيًا وصل إلى مصر عام 1906 وأمضى معظم مسيرته الطويلة في دراسة نهر النيل. كانت مشكلته العملية تصميم السدود: ما الحجم الذي يجب أن يكون عليه الخزان كي لا يجف أبدًا في الجفاف ولا يفيض أبدًا في الفيضان، في ظل التدفقات السنوية المتقلبة للنهر؟
لو كانت التدفقات السنوية سحوبات عشوائية مستقلة، لأمكن استنتاج الإجابة من الإحصاء التقليدي، ولنمت السعة التخزينية المطلوبة مع الجذر التربيعي للمدة الزمنية. لكن Hurst وجد أن الأمر ليس كذلك. ففي سجلات النيل، كانت السنوات المطيرة تميل إلى أن تتبعها سنوات مطيرة، والسنوات الجافة تتبعها سنوات جافة، فكان الفائض أو العجز التراكمي يبتعد أكثر مما يسمح به الاستقلال. قاس ذلك بإحصائية سمّاها المدى المعاد قياسه، ونشر الطريقة في "Long-Term Storage Capacity of Reservoirs" ضمن Transactions of the American Society of Civil Engineers (المجلد 116، عام 1951، الصفحات 770–799)، وأسهمت نتائجه في تخطيط السد العالي في أسوان.
لاحقًا، نقل Benoit Mandelbrot الفكرة إلى ما هو أبعد بكثير من الهيدرولوجيا. فمع James Wallis أطلق على الاستمرارية طويلة الأمد اسم "تأثير يوسف"، نسبةً إلى السنوات السبع السمان والسنوات السبع العجاف في سفر التكوين، ثم حمل المفهوم إلى عالم المال ضمن رؤيته الكسيرية (الفراكتالية) للأسواق. وهكذا انتهى الأمر بإحصائية صُممت لمستويات الأنهار داخل برامج التداول: فالسؤال "هل تتبع السنوات المطيرة سنوات مطيرة؟" يصبح "هل تتبع الحركات الصاعدة حركات صاعدة؟"
ما الذي يقيسه أُس هيرست فعلًا؟
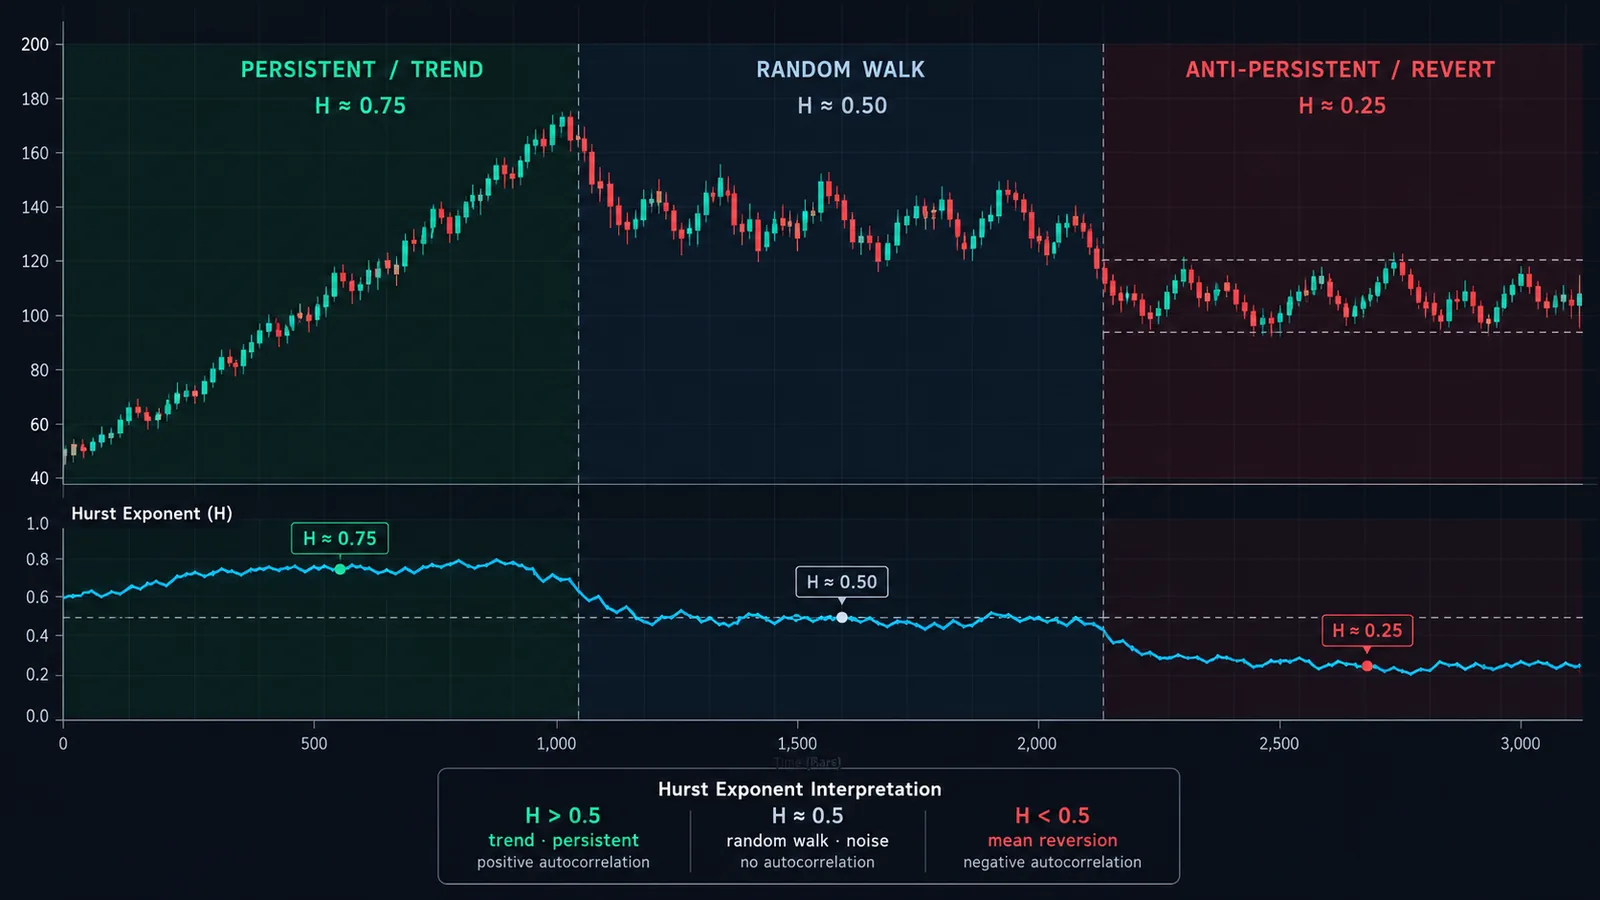
يصف أُس هيرست H كيف يتسع انتشار سلسلة تراكمية كلما نظرت إلى مقاطع أطول منها. وبالنسبة إلى سلسلة من العوائد، فهو يوضح مدى سرعة اتساع نطاق مسار السعر مع مرور الوقت. ويتناسب المدى المعاد قياسه تقريبًا وفق قانون قوة:
(R/S)ₙ ≈ c × nᴴ
حيث n هو طول النافذة. خذ لوغاريتم الطرفين، فيصبح H ببساطة ميل الخط المستقيم المار عبر log(R/S) مقابل log(n).
| H | الاسم | ما يعنيه بالنسبة إلى العوائد | الاستراتيجيات المناسبة |
|---|---|---|---|
| أقل من 0.5 | مضاد للاستمرارية | الحركة الصاعدة تميل إلى أن تتبعها حركة هابطة؛ والمسار يرتد على نفسه باستمرار | الارتداد إلى المتوسط، والتداول عكس القيم المتطرفة للمذبذبات، وتداول النطاقات |
| نحو 0.5 | مسار عشوائي | الحركات السابقة لا تحمل أي معلومة عن اتجاه الحركة التالية | لا شيء يعتمد على الاتجاه وحده |
| أعلى من 0.5 | مستمر | الحركات تميل إلى الاستمرار؛ والمسار يبتعد عن نقطة بدايته أسرع مما تفرضه الصدفة | تتبّع الاتجاه، واختراقات القنوات، والزخم |
نقطتان تتجاهلهما معظم الشروحات.
H is about returns, not prices. You feed the estimator the changes (log returns), and it studies how their cumulative sum, which is the price path, spreads out. Feed raw price levels into the same procedure and you get nonsense: in our tests, running R/S on the price levels of a pure random walk returned H of about 0.99, which says only that prices are prices.
H is not about drift. The R/S calculation subtracts the average return of each window before doing anything else. A market grinding steadily higher with choppy, back-and-forth daily returns can have H below 0.5. In a simulation of 200 random walks with and without a strong upward drift of 0.4% per bar, the corrected H was identical to three decimals. A steady trend in the everyday sense and persistence in the Hurst sense are different things. The second one is what matters for whether a trend-following rule will work.
من الأرقام ذات الصلة التي قد تصادفها البُعد الكسيري (الفراكتالي)، وهو D = 2 − H لسلسلة ذاتية التشابه التآلفي. الرسم البياني الخشن والمتعرّج ذو الارتداد إلى المتوسط يكون D فيه قريبًا من 2؛ أما الرسم السلس المستمر فيقترب D فيه من 1. وهو يحمل المعلومات نفسها التي يحملها H.
كيف تحسب أُس هيرست بطريقة R/S خطوة بخطوة
يعمل مقدِّر المدى المعاد قياسه (R/S) الكلاسيكي، كما ورد في أعمال Hurst وفي مراجعات لاحقة مثل مراجعة Weron، على سلسلة من L عائدًا على النحو التالي:
- Convert prices to log returns: rₜ = ln(Pₜ / Pₜ₋₁). Using logs keeps big and small price levels comparable.
- Pick window sizes. Choose several lengths n, usually doubling: 8, 16, 32, 64 and so on up to about L/2. Each needs at least two non-overlapping chunks.
- Split the series into L/n non-overlapping chunks of length n for each window size.
- Demean each chunk: subtract the chunk's average return from every return in it.
- Cumulate: build the running sum of the demeaned returns. This is the chunk's detrended price path.
- Range R: the maximum of the running sum minus the minimum.
- Scale S: the standard deviation of the chunk's returns.
- Rescale: compute R/S for the chunk, then average R/S across all chunks of the same length n.
- Regress: fit a straight line to log(average R/S) against log(n). The slope is the raw Hurst estimate.
- Correct for small-sample bias (optional but strongly recommended): subtract the R/S you would expect from pure noise at each n before fitting, then add 0.5. This is the Anis-Lloyd-Peters correction, covered below.
تطبّق الحاسبة الموجودة أدناه هذه الخطوات العشر نفسها تمامًا على أي قائمة أسعار تلصقها، وتعرض التقدير الخام والتقدير المصحَّح معًا.
مثال محسوب: جزء واحد يدويًا، ثم الانحدار الكامل
الخطوة 1: قيمة R/S لجزء واحد من 8 عوائد
خذ ثمانية عوائد بالنسبة المئوية: +1.0، +0.5، −0.8، +1.2، +0.3، −0.4، +0.9، +0.5. الوحدات تُلغي بعضها في R/S، لذا لا مشكلة في استخدام النسب المئوية.
| العائد | ناقص المتوسط (0.4) | المجموع التراكمي | مربع الانحراف |
|---|---|---|---|
| +1.0 | +0.6 | 0.6 | 0.36 |
| +0.5 | +0.1 | 0.7 | 0.01 |
| −0.8 | −1.2 | −0.5 | 1.44 |
| +1.2 | +0.8 | 0.3 | 0.64 |
| +0.3 | −0.1 | 0.2 | 0.01 |
| −0.4 | −0.8 | −0.6 | 0.64 |
| +0.9 | +0.5 | −0.1 | 0.25 |
| +0.5 | +0.1 | 0.0 | 0.01 |
The running sum peaks at 0.7 and bottoms at −0.6, so R = 1.3. The squared deviations total 3.36; divided by 8 that is 0.42, and the square root gives S = 0.648. So R/S = 1.3 / 0.648 = 2.006.
للمقارنة، فإن قيمة R/S المتوقعة للضوضاء البحتة على 8 مشاهدات، وفق معادلة Anis-Lloyd مع تعديل Peters، هي 2.461. أي أن هذا الجزء تجوّل أقل مما كانت الضوضاء ستفعل. جزء واحد لا يخبرك بشيء يُذكر تقريبًا، ولهذا تأخذ الطريقة متوسط أجزاء كثيرة وأحجام نوافذ عديدة.
الخطوة 2: الانحدار عبر أحجام النوافذ
والآن تشغيل كامل على 256 عائدًا يوميًا اصطناعيًا ولّدناها بزخم خفيف قصير المدى (يحمل عائد كل يوم ربع صدمة اليوم السابق، أي عملية AR(1) بقيمة φ = 0.25):
| النافذة n | الأجزاء | متوسط R/S | ln(n) | ln(R/S) | R/S المتوقعة (ضوضاء) |
|---|---|---|---|---|---|
| 8 | 32 | 2.651 | 2.079 | 0.975 | 2.461 |
| 16 | 16 | 4.704 | 2.773 | 1.548 | 3.909 |
| 32 | 8 | 7.248 | 3.466 | 1.981 | 5.971 |
| 64 | 4 | 12.443 | 4.159 | 2.521 | 8.896 |
| 128 | 2 | 17.605 | 4.852 | 2.868 | 13.040 |
Fitting a least-squares line through the ln(n) and ln(R/S) columns gives a slope of 0.687. That is the raw Hurst exponent, and at face value it says "strongly trending".
Now fit the same line through the expected-noise column: its slope is 0.600. Pure randomness, measured over these particular windows, already produces a slope of 0.60, not 0.50. The corrected estimate is 0.5 + (0.687 − 0.600) = 0.587. Still persistent, but far less dramatic, and an honest reflection of the mild momentum we built in.
لاحظ أمرًا آخر. العملية التي حاكيناها ذات ذاكرة قصيرة فقط: كل عائد يعتمد على الأمس ولا شيء أبعد من ذلك. ومع ذلك فهي تدفع H إلى ما فوق 0.5. هذه بالضبط المشكلة التي أثارها Andrew Lo عام 1991، وهي مهمة في التفسير، كما يوضح قسم الأبحاث.
لماذا تبالغ طريقة R/S الخام في تقدير H، وكيف يعالج تصحيح Anis-Lloyd ذلك
إحصائية R/S الكلاسيكية منحازة نحو الأعلى في العينات القصيرة. فقد اشتق Anis وLloyd (1976، Biometrika 63(1): 111–116) القيمة المتوقعة للمدى المعاد قياسه لمشاهدات طبيعية مستقلة، ثم أضاف Peters لاحقًا تعديلًا بسيطًا يحسّنها للنوافذ القصيرة جدًا. وبالصيغة التي يستخدمها Rafał Weron في دراسته عام 2002 حول دقة المقدِّرات:
E(R/S)ₙ = ((n − ½) / n) × Γ((n−1)/2) / (√π × Γ(n/2)) × Σᵢ₌₁ⁿ⁻¹ √((n − i) / i)
عندما n > 340، استبدل نسبة دالة غاما بـ 1 / √(nπ/2)
أُس هيرست المصحَّح يساوي 0.5 مضافًا إليه ميل [log(R/S)ₙ − log E(R/S)ₙ] مقابل log n. بعبارة أخرى: قِس كم تنتشر سلسلتك أسرع من الضوضاء، وأضف ذلك إلى خط الأساس الخاص بالضوضاء وهو 0.5.
ما حجم الانحياز عمليًا؟ مرّرنا 200 مسار عشوائي محاكى (قيمة H الحقيقية = 0.5) عبر المقدِّر نفسه، مع نوافذ تبدأ من 8:
| طول العينة (عوائد) | H بطريقة R/S الخام (المتوسط) | H المصحَّح (المتوسط) | تشتت التقديرات (انحراف معياري 1) |
|---|---|---|---|
| 128 | 0.575 | 0.457 | ±0.076 |
| 256 | 0.568 | 0.468 | ±0.055 |
| 512 | 0.558 | 0.473 | ±0.044 |
| 1,024 | 0.559 | 0.485 | ±0.034 |
ثلاثة استنتاجات.
- Uncorrected R/S reads a coin flip as a mild trend. A raw H of 0.57 on a few hundred bars is exactly what pure randomness produces. Weron found the same: classical R/S "overestimates the true Hurst exponent to a great extent".
- The corrected version slightly undershoots. It comes in a little below 0.5 on short samples, a small negative bias Weron also reported for the corrected R/S, DFA and periodogram estimators.
- The error bars are wide. With 256 returns, one standard deviation of the estimate is about 0.055. A reading of 0.54 is noise. Weron also showed that the popular rule-of-thumb significance band of ±1/√L is too narrow and flags false positives too often.
استخدمت دراسة Weron نوافذ أطول من 50 فقط لطريقة R/S المصحَّحة، لأن إدراج النوافذ القصيرة جدًا يضخّم التباين. وهذا يتطلب آلاف الشموع. أما المتداولون الذين يعملون على بضع مئات من الشموع فسيقبلون عادةً بالنوافذ القصيرة، وعليهم أن يتقبّلوا معها هوامش الخطأ الأوسع.
بدائل R/S: تحليل DFA ونسبة التباين والتباين المجمَّع
طريقة R/S هي الأصل، لكنها ليست الأفضل. هذه هي المقدِّرات التي ستصادفها أكثر من غيرها:
| الطريقة | الفكرة | نقطة القوة | نقطة الضعف |
|---|---|---|---|
| المدى المعاد قياسه (R/S) | مدى الانحرافات التراكمية مقسومًا على الانحراف المعياري، مقابل حجم النافذة | بسيطة وتاريخية وبديهية | منحازة في العينات الصغيرة؛ وحساسة للارتباط الذاتي قصير المدى |
| تحليل التذبذب منزوع الاتجاه (DFA) | ملاءمة خط اتجاه محلي في كل نافذة من السلسلة التراكمية، وقياس التذبذب المتبقي F(n)، ثم ميل log F مقابل log n | الأدق على العينات القصيرة في اختبارات Weron؛ ويتحمّل الاتجاهات البطيئة | حسابات أكثر؛ ولا يوجد توزيع بصيغة مغلقة |
| نسبة التباين | تباين عوائد q شمعة مقسومًا على q مضروبة في تباين الشمعة الواحدة؛ فوق 1 تعني استمرارية، وتحت 1 تعني ارتدادًا إلى المتوسط | لها اختبار رسمي (Lo وMacKinlay، 1988) | تختبر أفقًا زمنيًا واحدًا في كل مرة |
| التباين المجمَّع | تباين متوسطات الكتل يتقلّص بمعدل m^(2H−2) كلما كبر حجم الكتلة m | سهل الحساب | مليء بالضوضاء؛ وتربكه الاتجاهات وتحولات المستوى |
| المخطط الدوري (GPH) | ميل الطرف منخفض التردد من الطيف | نظرية تقاربية معروفة | يحتاج إلى عينات طويلة |
قدّم Peng وزملاؤه تحليل DFA عام 1994 في دراسة عن تسلسلات الحمض النووي (Physical Review E 49: 1685–1689)، وأصبح اليوم الخيار الافتراضي في جزء كبير من أدبيات الفيزياء والفيزياء الاقتصادية. وقد وصفت مقارنة Weron على الضوضاء البيضاء المحاكاة تحليل DFA بأنه "الفائز بالإجماع" بين الطرق الثلاث التي اختبرها. إذا كنت تبني فلترك الخاص لنظام السوق وتستطيع تحمّل بضعة أسطر إضافية من الكود، فاستخدم DFA واحتفظ بطريقة R/S للتحقق المتقاطع. وإذا كان هدفك تقديرًا أنظف للاتجاه الأساسي بدلًا من تصنيف لنظام السوق، فإن نهج فضاء الحالة مثل مرشح كالمان يجيب عن هذا السؤال بشكل أكثر مباشرة.
تستحق نسبة التباين أن تعرفها لسبب مختلف. فقد استخدمها Lo وMacKinlay في "Stock Market Prices Do Not Follow Random Walks" (Review of Financial Studies، 1988) ورفضا بقوة فرضية المسار العشوائي لعوائد الأسهم الأمريكية الأسبوعية من 1962 إلى 1985، وكان هذا الرفض مدفوعًا إلى حد كبير بالأسهم الصغيرة. وهي تختبر أفقًا زمنيًا محددًا، وهذا يتوافق مع طريقة تفكير المتداولين: سؤال "هل حركات الأيام الخمسة مستمرة؟" هو سؤال يخص نسبة التباين.
هل ينجح أُس هيرست في الأسواق؟ ماذا تقول الأبحاث
الأدلة حقيقية، لكنها أضيق مما تصوّره مدونات التداول.
- Short memory masquerading as long memory. Andrew Lo's "Long-Term Memory in Stock Market Prices" (Econometrica, 1991, 59(5): 1279–1313) built a modified R/S test that allows for short-range dependence. Applied to daily and monthly US stock indexes, it found no evidence of long-range dependence once short-term autocorrelation was accounted for, contrary to earlier claims based on classical R/S. Our worked example shows the mechanism: one day of momentum is enough to lift the classical estimate above 0.5.
- Hurst and predictability across markets. Eom, Choi, Oh and Jung studied 60 market indexes and found a strong positive relationship between each index's Hurst exponent and the hit rate of a nearest-neighbour forecast of price direction. Markets with higher H were more predictable, and the authors suggested the measure helps separate emerging from mature markets.
- Strategy switching. Chang, Lizardi and Shah (2022) used the Hurst exponent to choose between momentum and mean-reversion strategies and reported that the Hurst-based approach could achieve higher returns, though with higher risk.
- Estimator accuracy. Weron (2002) showed how wide the confidence intervals are on realistic sample sizes and that DFA is the most reliable of the common estimators.
خلاصة القول: العوائد اليومية للأسواق الكبيرة عالية السيولة تقع قريبًا من 0.5، والذاكرة الطويلة الظاهرة كثيرًا ما يتبيّن أنها ارتباط ذاتي قصير المدى أو تأثيرات تقلّب. لكن هذا لا يجعل H عديم الفائدة للمتداولين. فالاستمرارية قصيرة المدى هي بالضبط ما تستغله قاعدة تتبّع الاتجاه، والمقياس الذي يرتفع عند وجودها وينخفض عندما تبدأ العوائد بالانعكاس مفيد، حتى لو لم يسمّه الاقتصادي القياسي ذاكرة طويلة. فقط لا تتعامل مع قراءة 0.58 على أنها اكتشاف.
استخدام أُس هيرست المتحرك كفلتر لنظام السوق
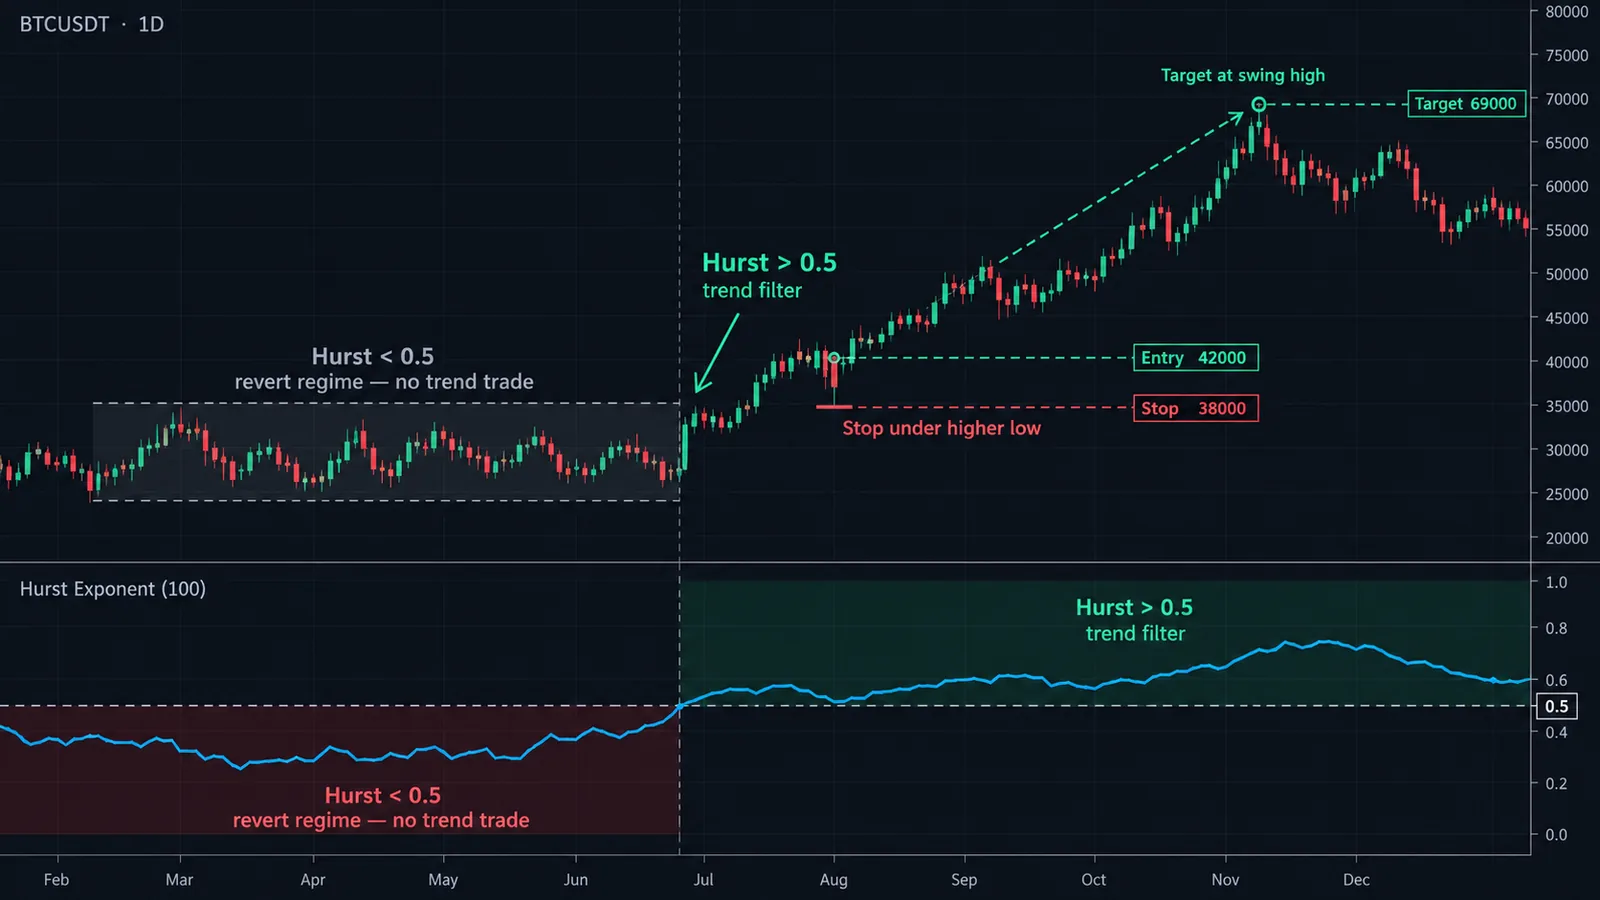
الاستخدام الأكثر عملية في التداول ليس التنبؤ بالسعر، بل اختيار نوع الاستراتيجية التي تشغّلها. فأُس هيرست المتحرك، الذي يُعاد حسابه عند كل شمعة على أحدث نافذة من العوائد، يعمل كمفتاح تبديل بين خطط تتبّع الاتجاه وخطط الارتداد إلى المتوسط.
تصميم عملي محدد
- Window: 256 daily returns (about a year) on the instrument you trade, or 256 four-hour bars for a faster read. Shorter windows react quicker but the error bars widen fast.
- Estimator: corrected R/S or DFA, windows 8 to 128. Never the raw R/S slope, which is biased upward by about 0.07 at this length.
- Noise band: with 256 returns, readings within about ±0.05 of 0.5 are indistinguishable from randomness. A simple rule: band = 0.85 / √L, which is roughly one standard deviation in our simulations.
- Regimes: H above 0.55 = trend regime; below 0.45 = mean-reversion regime; anything between = stand aside or trade smaller.
- Hysteresis: enter a regime when H crosses the band edge, exit only when it crosses back through 0.5. That stops the switch from flickering every few bars.
- Smoothing: a short average (5 to 10 bars) of the rolling H reduces noise further, at the cost of a few bars' delay.
ما الذي يعمل في كل نظام
- Trend regime: breakouts and moving-average systems such as an ALMA crossover or a McGinley Dynamic trend line, with trailing exits.
- Mean-reversion regime: fades of band extremes using Bollinger Bands or RSI extremes, with fixed targets near the mean. Our mean reversion trading guide covers rules for this side.
- Neutral: reduced size, or nothing.
الفكرة نفسها تنطبق على الأزواج والفروق السعرية. فالفارق السعري الذي يملك أُس هيرست منخفضًا بشكل مستمر مرشّح لتداول الارتداد إلى المتوسط؛ أما الفارق الذي يرتفع H لديه نحو 0.5 أو أعلى فهو يفقد الخاصية التي جعلته قابلًا للتداول.
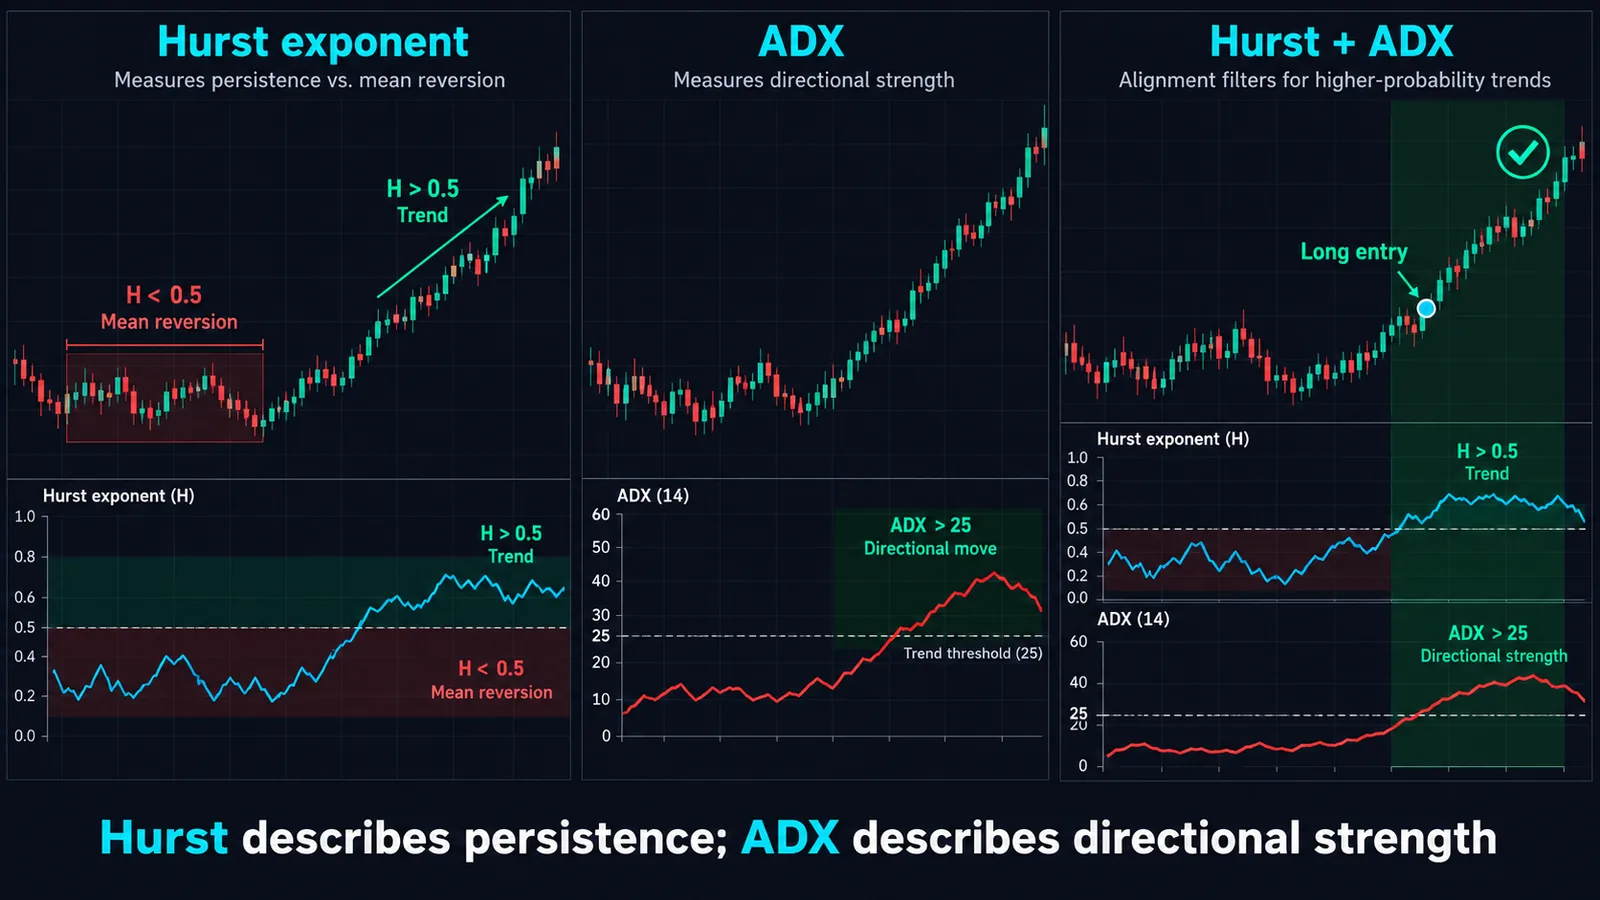
إذا أردت رأيًا ثانيًا لا يعتمد على إحصاءات العوائد، فإن مؤشر ADX يقيس قوة الاتجاه من نطاقات السعر ويشكّل أداة مفيدة للتحقق المتقاطع؛ وكثيرًا ما يختلف الاثنان عند نقاط التحول، وهذا بحد ذاته معلومة.
هل يوجد مؤشر لأُس هيرست على TradingView؟
لا تتضمن TradingView أُس هيرست ضمن مؤشراتها المدمجة، على حد ما توصّلنا إليه. لكن مكتبة المجتمع تضم عددًا من السكربتات مفتوحة المصدر التي تقدّره، وغالبًا ما تُرسم كمذبذب في لوحة منفصلة مع خط مرجعي عند 0.5. ابحث عن "Hurst" في نافذة المؤشرات وصفِّ النتائج على سكربتات المجتمع.
قبل أن تثق بأي منها، افتح الكود المصدري وتحقق من خمسة أمور:
- Returns or prices? The estimator must run on returns (ideally log returns). A script that feeds price levels into R/S will sit near 1.0 forever.
- Raw or corrected? If the script fits log(R/S) without subtracting the expected noise value, subtract roughly 0.05 to 0.10 from its readings in your head on typical lookbacks.
- Window sizes. At least three or four sizes should go into the regression. A "Hurst" computed from a single window is just a scaled range, not an exponent.
- Lookback. Under about 100 bars, the estimate is too noisy to separate 0.45 from 0.55 reliably.
- Repainting. A proper rolling estimate only uses closed bars. If historical values shift when you reload the chart, see our non-repaint indicators guide.
ملاحظة عملية لمطوّري Pine: حساب R/S عبر عدة أحجام نوافذ عند كل شمعة يتضمن حلقات متداخلة، وقد يصطدم بحدود التنفيذ في Pine عند فترات الرجوع الطويلة. احسبه على الشمعة الأخيرة فقط أو كل N شمعة إذا كنت تحتاج فقط إلى نظام السوق الحالي. وللأساسيات الخاصة بالمنصة، راجع دليلنا لمنصة TradingView. وللتحقق من سلامة أي سكربت، صدّر أو انسخ بضع مئات من أسعار الإغلاق إلى الحاسبة في هذه الصفحة وقارن النتائج.
أخطاء شائعة ومتى يكون أُس هيرست مضللًا
- Reading raw R/S at face value. On a few hundred bars, raw R/S averages about 0.57 on pure noise. Use the corrected version or DFA.
- Ignoring the error bars. With 256 returns, ±0.055 is one standard deviation. Regime calls inside 0.45 to 0.55 are guesses.
- Confusing short and long memory. One day of momentum lifts H. That may be tradable, but it decays quickly; don't extrapolate it to multi-month horizons.
- Non-stationary samples. A window that contains a crash and a calm recovery mixes two regimes. Volatility clustering itself had little effect in our simulations, but structural breaks, such as a policy change, a halving cycle in crypto, or a product rolling from one contract to another, can distort the estimate badly. Use back-adjusted continuous contracts for futures.
- Mixing timeframes. H on 5-minute returns and H on daily returns answer different questions and can point opposite ways, so measure it on the timeframe you actually trade, whether that is daily swings or scalping charts. Microstructure effects such as the bid-ask bounce push very short-timeframe returns toward mean reversion.
- Calling drift persistence. A strong uptrend with choppy returns can read 0.5 or lower. If you need a trend-in-price measure, use slope-based tools such as a linear regression channel alongside H.
- Optimizing the threshold. Choosing 0.53 because it maximized a backtest is data snooping. Set the band from sample size, not from results.
- Too few window sizes. Two points always fit a line perfectly. Use at least three, preferably four or more.
أُس هيرست وQuantum Algo
يجيب أُس هيرست عن سؤال لا تطرحه معظم المؤشرات أبدًا: هل يكافئ هذا السوق حاليًا تتبّع الاتجاه أم التداول عكسه؟ وهذا يجعله فلترًا لا مُطلِقًا للإشارات. فهو يخبرك بالأدوات التي عليك استخدامها، لا بموعد الضغط على الزر.
تقسيم عملي للأدوار: أُس هيرست متحرك ومصحَّح على أداتك يحدد نظام السوق؛ وفي نظام الاتجاه تتولى أدوات الإشارات مسألة التوقيت. ومع حزمة Zeno من QuantumAlgo، يعني ذلك أخذ إشارات الشراء والبيع من Zeno، التي تأتي مع وقف خسارة وأهداف مدمجة، بثقة أكبر عندما تشير القراءة إلى الاستمرارية، والوقوف جانبًا أو تقليص حجم المراكز عندما تشير إلى عكس الاستمرارية. ويمكنك تقييم الإشارات بناءً على أدائها الفعلي عبر السجل الموثّق العام. وفي أنظمة الارتداد إلى المتوسط، يكون مؤشرانا المجانيان Market Bottom Finder وMulti-Oscillator Divergence Scanner أقرب إلى المهمة، بينما يناسب Event Probability Engine المتداولين الذين يفكرون أصلًا بلغة الاحتمالات.
أما الجانب الإحصائي، فيغطي دليل مؤشرات التعلم الآلي ذو الصلة طرقًا أخرى لتصنيف حالة السوق، بينما تبني Academy المجانية أسس الاتجاه والارتداد إلى المتوسط التي يعتمد عليها كلا النظامين.
◆ اختبار تفاعلي
إلى أي مدى تعرف أُس هيرست؟
أسئلة يطرحها المتداولون عن أُس هيرست
هو رقم بين 0 و1 يصف ما إذا كانت العوائد تميل إلى الاستمرار أم إلى الانعكاس. القيمة فوق 0.5 توحي بسلوك اتجاهي، وقرب 0.5 بمسار عشوائي، وما دون 0.5 بارتداد إلى المتوسط. ويستخدمه المتداولون أساسًا لتحديد نوع الاستراتيجية التي تناسب ظروف السوق الحالية.
الطريقة الكلاسيكية هي تحليل المدى المعاد قياسه: قسّم العوائد اللوغاريتمية إلى أجزاء بأحجام مختلفة، واحسب لكل جزء مدى الانحرافات التراكمية مقسومًا على الانحراف المعياري، وخذ المتوسط حسب الحجم، ثم خذ ميل log(R/S) مقابل log(الحجم). وصحّح النتيجة وفق قيمة R/S المتوقعة للضوضاء في العينات القصيرة.
لا توجد قيمة جيدة أو سيئة، بل مدى ملاءمة فقط. استراتيجيات الاتجاه تريد قراءات أعلى من 0.5 بوضوح، واستراتيجيات الارتداد إلى المتوسط تريد قراءات أدنى منها بوضوح. ومع بضع مئات من الشموع، ينبغي التعامل مع أي قيمة بين نحو 0.45 و0.55 على أنها عشوائية.
عالم الهيدرولوجيا البريطاني Harold Edwin Hurst، أثناء دراسته تدفقات نهر النيل لتحديد أحجام الخزانات. نشر طريقة المدى المعاد قياسه عام 1951. ثم وسّع Benoit Mandelbrot الفكرة لاحقًا وطبّقها على الأسواق المالية.
يعني أن العوائد تتصرف كمسار عشوائي: الاتجاه السابق لا يقول شيئًا عن الاتجاه المستقبلي. وفي العينات القصيرة، قد يكون التقدير غير المصحَّح بين 0.55 و0.58 متوافقًا أيضًا مع مسار عشوائي بسبب الانحياز.
بضع مئات من العوائد على الأقل للحصول على تقدير صالح للتداول، وآلاف للحصول على دقة بمستوى الأبحاث. ومع 256 عائدًا، يبلغ الانحراف المعياري الواحد للتقدير نحو 0.05 في عمليات المحاكاة التي أجريناها.
نعم في الغالب. ففي مقارنة Weron عام 2002 على بيانات محاكاة، كان تحليل التذبذب منزوع الاتجاه الأدق بين الطرق التي اختُبرت. وتبقى R/S مفيدة كأداة بسيطة للتحقق المتقاطع.
لا يوجد مؤشر مدمج على حد ما توصّلنا إليه، لكن عدة سكربتات من المجتمع تقدّره. تحقق قبل أن تثق بأي سكربت من أنه يستخدم العوائد، ويطبّق تصحيحًا للانحياز، ويُجري الانحدار عبر عدة أحجام نوافذ.
لا. فهو يصف طبيعة العوائد الأخيرة، لا الاتجاه الذي ستسلكه الحركة التالية. وتربط أبحاث مثل دراسة Eom وزملائه على 60 مؤشرًا بين ارتفاع H وتحسّن القابلية للتنبؤ، لكن الاتجاه يبقى أمرًا يجب أن تحدده استراتيجيتك.
هو القيمة المتوقعة للمدى المعاد قياسه لبيانات طبيعية مستقلة، اشتقها Anis وLloyd عام 1976 وحسّنها Peters. وطرحها من قيمة R/S المرصودة عند كل حجم نافذة يزيل معظم الانحياز الصاعد في المقدِّر الكلاسيكي.
المراجع والأدلة ذات الصلة
اقرأ التالي
- تداول العودة إلى المتوسط
- مؤشر ADX (Average Directional Index)
- مؤشرات تداول التعلم الآلي
- Bollinger Bands
- قناة الانحدار الخطي
- متوسط Kaufman المتكيف (KAMA)
- مؤشرات TradingView المجانية
- Zeno — المحرك المميز
المصادر الأساسية
- Wikipedia — Hurst exponent
- Wikipedia — Harold Edwin Hurst
- Weron (2002) — Estimating long range dependence: finite sample properties and confidence intervals (arXiv)
- Econometric Society — Lo (1991), Long-Term Memory in Stock Market Prices, Econometrica 59(5)
- MIT — Lo & MacKinlay (1988), Stock Market Prices Do Not Follow Random Walks
- Eom, Choi, Oh & Jung — Hurst exponent and prediction based on weak-form efficient market hypothesis (arXiv)
- Chang, Lizardi & Shah (2022) — Optimizing Returns Using the Hurst Exponent and Q Learning (arXiv)
- Wikipedia — Detrended fluctuation analysis