McGinley Dynamic: fórmula, configurações e como operar com ele
O McGinley Dynamic é uma linha de acompanhamento adaptativa criada por John R. McGinley. A cada barra, ele se move em direção ao preço em (Preço − MD) / (k × N × (Preço/MD)⁴), então acelera quando o preço cai abaixo dele e desacelera quando o preço dispara acima dele. A maioria das plataformas usa k = 1; defina N em cerca de 60% do comprimento da EMA que você costuma usar.
No gráfico, o McGinley Dynamic parece uma média móvel, e é justamente daí que vem a maioria dos erros que as pessoas cometem com ele. Seu criador o construiu como uma linha de acompanhamento que muda de velocidade conforme o quanto o preço se afastou dela — e essa mudança de velocidade é diferente na subida e na descida. Neste guia da Quantum Algo, desmontamos a fórmula termo por termo, resolvemos a questão do k = 0.6, medimos exatamente o quanto ele reage mais rápido às quedas do que às altas e mostramos como converter a sua EMA favorita em uma configuração do McGinley que se comporte do jeito que você espera.
Indicadores que se provam em público.
Um motor, quatro ferramentas de precisão — o Gold (XAU) Scalper, a Gravity Zone institucional, o Zeno Oscillator de momentum e o Zeno Stocks para ações.
Que problema John McGinley queria resolver?
John R. McGinley era um Chartered Market Technician e editor do Journal of Technical Analysis da Market Technicians Association. Segundo o artigo de Brian Twomey publicado em março de 2010 na Technical Analysis of Stocks & Commodities, McGinley publicou o Dynamic pela primeira vez como um esboço nesse periódico em 1991 e depois apresentou um estudo completo em 1997. Algumas fontes secundárias o datam de 1990; o esboço de 1991 e o estudo de 1997 são as datas citadas no relato da S&C, que é o mais próximo de uma fonte primária disponível on-line.
A crítica dele às médias móveis era bem específica. Uma média de comprimento fixo pressupõe que o mercado se move a uma velocidade fixa. E não é assim. Em um movimento rápido, a média fica muito para trás do preço; em uma deriva lenta, ela gruda tanto no preço que gera cruzamentos falsos. Os traders reagem mexendo no comprimento, o que nada mais é do que adivinhar a velocidade do mercado depois que ela já aconteceu.
McGinley's fix was a line that adjusts its own speed according to how far price has run away from it. He did not pitch it as a better crossover signal. The way he and later writers describe it, the Dynamic is a tracking mechanism: a smoothing line meant to follow price more faithfully than a moving average, with fewer separations and fewer whipsaws. That framing matters, because most of the ways people misuse the McGinley Dynamic come from treating it as just another EMA to cross.
A fórmula do McGinley Dynamic, termo por termo
O Dynamic é recursivo: cada novo valor parte do anterior e percorre uma fração do caminho em direção ao preço.
MD = MD₁ + (Preço − MD₁) / ( k × N × (Preço / MD₁)⁴ )
- MD₁ is the previous bar's value of the line.
- Price − MD₁ is the gap between price and the line. Every bar, the line closes part of that gap.
- N is the speed setting. With price sitting on the line, the line closes 1 / (k × N) of the gap per bar.
- (Price / MD₁)⁴ is the adaptive part. When price is above the line the ratio is above 1, the fourth power makes it bigger, the denominator grows, and the step shrinks. When price is below the line the ratio is under 1, the denominator shrinks, and the step grows.
- k is a constant. Here the sources disagree, and it is worth knowing why.
k = 0.6 ou k = 1?
Some references write the formula with k = 0.6; the pandas-ta library, for example, exposes it as a multiplier that defaults to 1 and notes that it is "sometimes" set to 0.6. Capital.com, LuxAlgo, WealthCharts and StockSharp all publish the formula with no k at all, which is the same as k = 1, and TradingView's built-in exposes only a length input, so there is no k to set. The two versions are reconciled by McGinley's own guidance, quoted by LuxAlgo and repeated by script authors on TradingView: set N to roughly 60% of the moving average length you would otherwise use. Writing k = 0.6 into the formula simply bakes that 60% in. So:
- k = 1 com N = 12 é idêntico a k = 0.6 com N = 20.
- Se a sua plataforma não tem um campo para k, você está usando k = 1 e aplica a regra dos 60% manualmente.
Como a linha começa
Por ser recursivo, o Dynamic precisa de um valor inicial. Uma ideia publicada no TradingView por um usuário que estudou o indicador nativo aponta que o TradingView usa uma EMA como base para a linha do McGinley, e a maioria das implementações parte de uma EMA, de uma SMA ou do primeiro fechamento. Depois de algumas dezenas de barras, a influência desse valor inicial se dissipa, mas em um histórico curto, ou em um gráfico em que as primeiras barras estão muito longe do preço atual, um valor inicial ruim pode deixar a linha travada por um bom tempo. Essa é a origem da reclamação do "McGinley achatado" que você vai encontrar em scripts da comunidade.
Por que o McGinley Dynamic acelera quando o preço cai?
Isso vem diretamente da quarta potência. Considere N = 10, k = 1 e uma linha posicionada em 100.
- O preço salta para 105. A razão é 1.05, e 1.05⁴ = 1.2155. O passo é 5 / (10 × 1.2155) = 0.411. Novo MD: 100.41.
- O preço cai para 95. A razão é 0.95, e 0.95⁴ = 0.8145. O passo é −5 / (10 × 0.8145) = −0.614. Novo MD: 99.39.
O movimento é o mesmo, de 5 pontos, mas a linha reage 49% mais à queda do que à alta. A tabela mostra a fração da distância entre preço e linha que a linha fecha em uma barra, para diferentes razões entre preço e linha.
| Preço / MD₁ | Distância fechada por barra (N 10, k 1) | Distância fechada por barra (N 10, k 0.6) | Leitura |
|---|---|---|---|
| 0.70 (preço 30% abaixo) | 41.6% | 69.4% | Crash: a linha cai rápido |
| 0.80 | 24.4% | 40.7% | Liquidação forte |
| 0.90 | 15.2% | 25.4% | Pullback |
| 1.00 (sobre a linha) | 10.0% | 16.7% | Comporta-se como uma EMA |
| 1.10 | 6.8% | 11.4% | Alta: a linha desacelera |
| 1.20 | 4.8% | 8.0% | Alta forte |
| 1.30 (preço 30% acima) | 3.5% | 5.8% | Parabólico: a linha quase congela |
A explicação mais comum é que os mercados caem mais rápido do que sobem, então uma linha de acompanhamento deveria descer rapidamente para acompanhar uma liquidação e subir com cautela para não perseguir um pico. Isso se encaixa razoavelmente bem nos índices de ações. Encaixa-se menos em mercados sem essa assimetria, como os pares de forex, em que "baixa" para EURUSD é "alta" para USDEUR. Inverta o gráfico e o comportamento do Dynamic se inverte junto. Só isso já mostra que a assimetria é uma escolha de projeto, não uma lei do mercado.
Mais uma coisa que a tabela deixa clara: o Dynamic se adapta à distância, não à volatilidade. Um mercado calmo que deriva 10% acima da linha a desacelera tanto quanto um mercado violento. Chamá-lo de "ajustado à volatilidade", como fazem muitos resumos, não é correto.
Exemplo prático: nove barras, três linhas
Aqui está uma alta curta seguida de uma queda, com a linha iniciada no primeiro fechamento, em 100. Comparamos o Dynamic com N = 10 e k = 1 (estilo TradingView), com k = 0.6 e uma EMA de 10 períodos iniciada da mesma forma.
| Barra | Fechamento | MD (N 10, k 1) | MD (N 10, k 0.6) | EMA 10 |
|---|---|---|---|---|
| 0 | 100 | 100.00 | 100.00 | 100.00 |
| 1 | 102 | 100.19 | 100.31 | 100.36 |
| 2 | 104 | 100.51 | 100.84 | 101.02 |
| 3 | 107 | 101.02 | 101.65 | 102.11 |
| 4 | 110 | 101.66 | 102.66 | 103.55 |
| 5 | 108 | 102.16 | 103.39 | 104.36 |
| 6 | 103 | 102.24 | 103.33 | 104.11 |
| 7 | 98 | 101.74 | 102.23 | 103.00 |
| 8 | 95 | 100.85 | 100.61 | 101.54 |
Duas barras calculadas à mão, usando k = 1:
- Bar 1: ratio 102 / 100 = 1.02; 1.02⁴ = 1.0824; denominator 10 × 1.0824 = 10.824; step 2 / 10.824 = 0.185. MD = 100.185.
- Bar 7: previous MD 102.237, close 98. Ratio 0.9586; to the fourth power 0.8443; denominator 8.443; gap −4.237; step −0.502. MD = 101.735.
O que observar:
- Durante a alta (barras 1 a 4), as duas linhas do McGinley ficam atrás da EMA, e a linha com k = 1 fica muito para trás. Quando o preço está bem acima dela, a linha desacelera de propósito.
- Durante a queda (barras 6 a 8), a linha com k = 0.6 cai 2.71 pontos em duas barras, mais do que os 2.57 da EMA, e termina abaixo da linha com k = 1, depois de ter ficado acima dela durante toda a alta. É a aceleração na descida em ação.
- A linha com k = 1 e N = 10 é mais lenta que a EMA 10 em quase todo o trajeto. Isso não é um erro: sobre a linha, ela fecha 10% da distância por barra, o mesmo que uma EMA(19). O que nos leva à escolha do N.
Cole os seus próprios fechamentos na calculadora abaixo para ver o valor mais recente, quanto da distância a última barra fechou e a EMA que corresponde à velocidade dele em um mercado lateral.
Com que rapidez ele alcança um movimento? Números da resposta a um salto
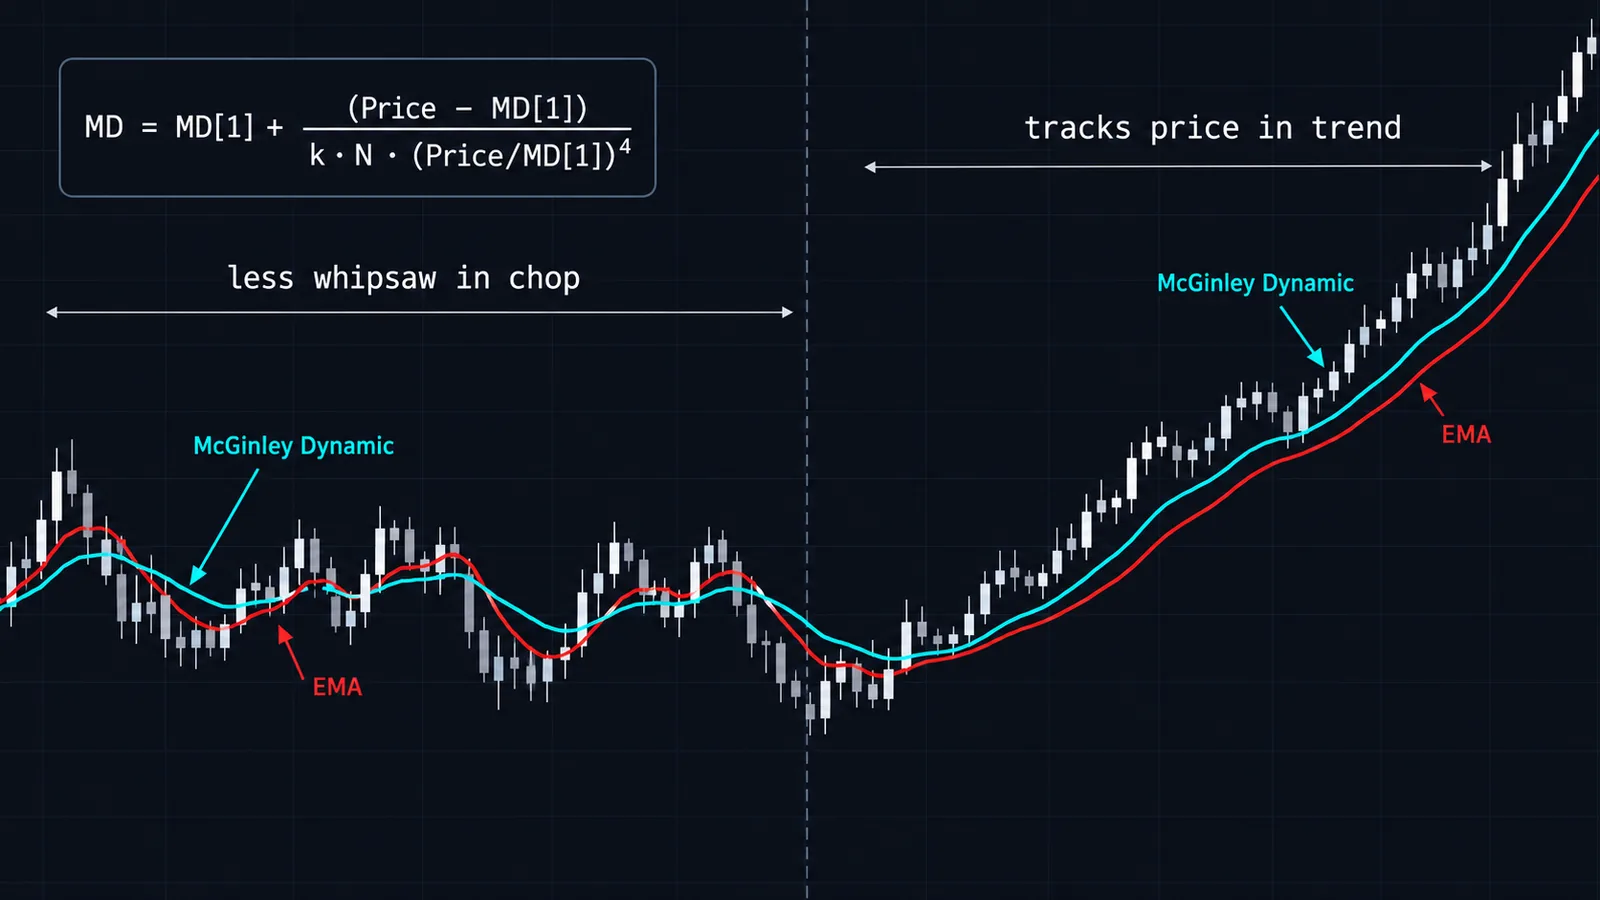
A forma mais clara de enxergar a assimetria é aplicar a cada linha um salto instantâneo de preço e contar quantas barras ela leva para percorrer metade da distância. Comece todas as linhas em 100, leve o preço ao novo nível e mantenha-o ali.
| Salto de preço | MD N 10, k 0.6 | MD N 10, k 1 | EMA 10 | EMA 20 |
|---|---|---|---|---|
| +10% | 6 barras | 9 barras | 4 barras | 7 barras |
| −10% | 3 barras | 5 barras | 4 barras | 7 barras |
| +30% | 9 barras | 15 barras | 4 barras | 7 barras |
| −30% | 1 barra | 2 barras | 4 barras | 7 barras |
Uma EMA leva o mesmo número de barras independentemente da direção ou do tamanho do movimento; ela não faz ideia de quão longe o preço está. Com k = 0.6, o Dynamic leva nove vezes mais tempo para cobrir metade de um gap de 30% para cima do que metade de um gap de 30% para baixo. Em uma ação que abre 30% acima depois de um balanço, uma EMA 10 terá percorrido metade do caminho em quatro barras; a linha do McGinley ainda estará se arrastando por duas semanas de barras diárias. Se isso é uma virtude (ele se recusa a perseguir um pico) ou um defeito (ele deixa o seu stop a quilômetros abaixo do preço) depende do uso que você dá à linha.
Como escolher o N: a regra dos 60% e configurações por timeframe
Como o N do Dynamic e o N de uma EMA significam coisas diferentes, a primeira tarefa é fazer a conversão. Quando o preço está sobre a linha, o Dynamic fecha 1 / (k × N) da distância por barra. Uma EMA de comprimento M fecha 2 / (M + 1). Igualando as duas, você obtém:
Comprimento de EMA equivalente ≈ 2 × k × N − 1
Ou seja, o McGinley com N = 10 e k = 1 se comporta como uma EMA(19) perto da linha, e com k = 0.6 como uma EMA(11). Invertendo o raciocínio: para substituir uma EMA que você já usa, defina N em cerca de 60% do comprimento dessa EMA com k = 1 (ou N igual ao comprimento da EMA com k = 0.6). Essa é exatamente a orientação dos 60% de McGinley, e a aritmética mostra que ela deixa você perto da velocidade da EMA em condições calmas e depois permite que a linha se adapte quando o preço dispara.
| Estilo / timeframe | EMA que você talvez use | N do McGinley com k = 1 | Uso típico |
|---|---|---|---|
| Scalping, 1–5 min | EMA 9–13 | 6–8 | Lado da tendência de curto prazo; muito ruidoso abaixo de 6 |
| Day trading, 15 min–1 h | EMA 20–21 | 12–13 | Linha de pullback, referência para trailing stop |
| Swing, 4 h–diário | EMA 34–50 | 20–30 | Filtro de tendência e suporte dinâmico |
| Position, diário–semanal | EMA 100–200 / 40 semanas | 60–120 | Linha de regime; raramente muda de direção |
Trate esses valores como pontos de partida, não como respostas. O comportamento do Dynamic depende de quanto o seu ativo costuma se afastar da média, então uma configuração que é tranquila no EURUSD pode ficar nervosa em uma small cap. Evite valores muito pequenos de k × N. Abaixo de cerca de 3, uma queda brusca pode fazer o passo ficar maior do que a própria distância, e a linha ultrapassa o preço para baixo. A calculadora avisa quando isso acontece.
Como configurar o McGinley Dynamic no TradingView
O TradingView traz o McGinley Dynamic como indicador nativo, documentado na sua Central de Ajuda.
- Click Indicators on the top toolbar and search McGinley Dynamic. Add the built-in version (it overlays the price pane).
- Abra as configurações. Há um único campo, Length. Insira cerca de 60% do comprimento da EMA que você normalmente usaria, conforme a tabela acima.
- Deixe a linha grossa e com uma cor que contraste com os seus candles. Como ela se adapta, às vezes vai parecer estranhamente achatada durante as altas; isso é esperado.
- For alerts, use Add alert with the condition "Crossing" between the close and the McGinley line, triggered once per bar close.
- Carregue histórico suficiente. A linha é recursiva, então em um gráfico recém-aberto com poucas barras o valor inicial ainda pesa. Role o gráfico para trás ou use um intervalo de tempo mais longo antes de confiar nos primeiros valores visíveis.
Se você quiser a variante com k = 0.6 ou outro valor inicial, bastam algumas linhas de Pine. A atualização central é md := md[1] + (src - md[1]) / (k * n * math.pow(src / md[1], 4)), com md iniciado a partir de ta.ema(src, n) na primeira barra em que o valor anterior não existe. Proteja o cálculo contra preços zero ou negativos antes da divisão. Para layout, alertas e noções básicas de Pine, veja o nosso guia da plataforma TradingView.
Como os traders realmente usam o McGinley Dynamic?
1. Como lado da tendência, não como gatilho
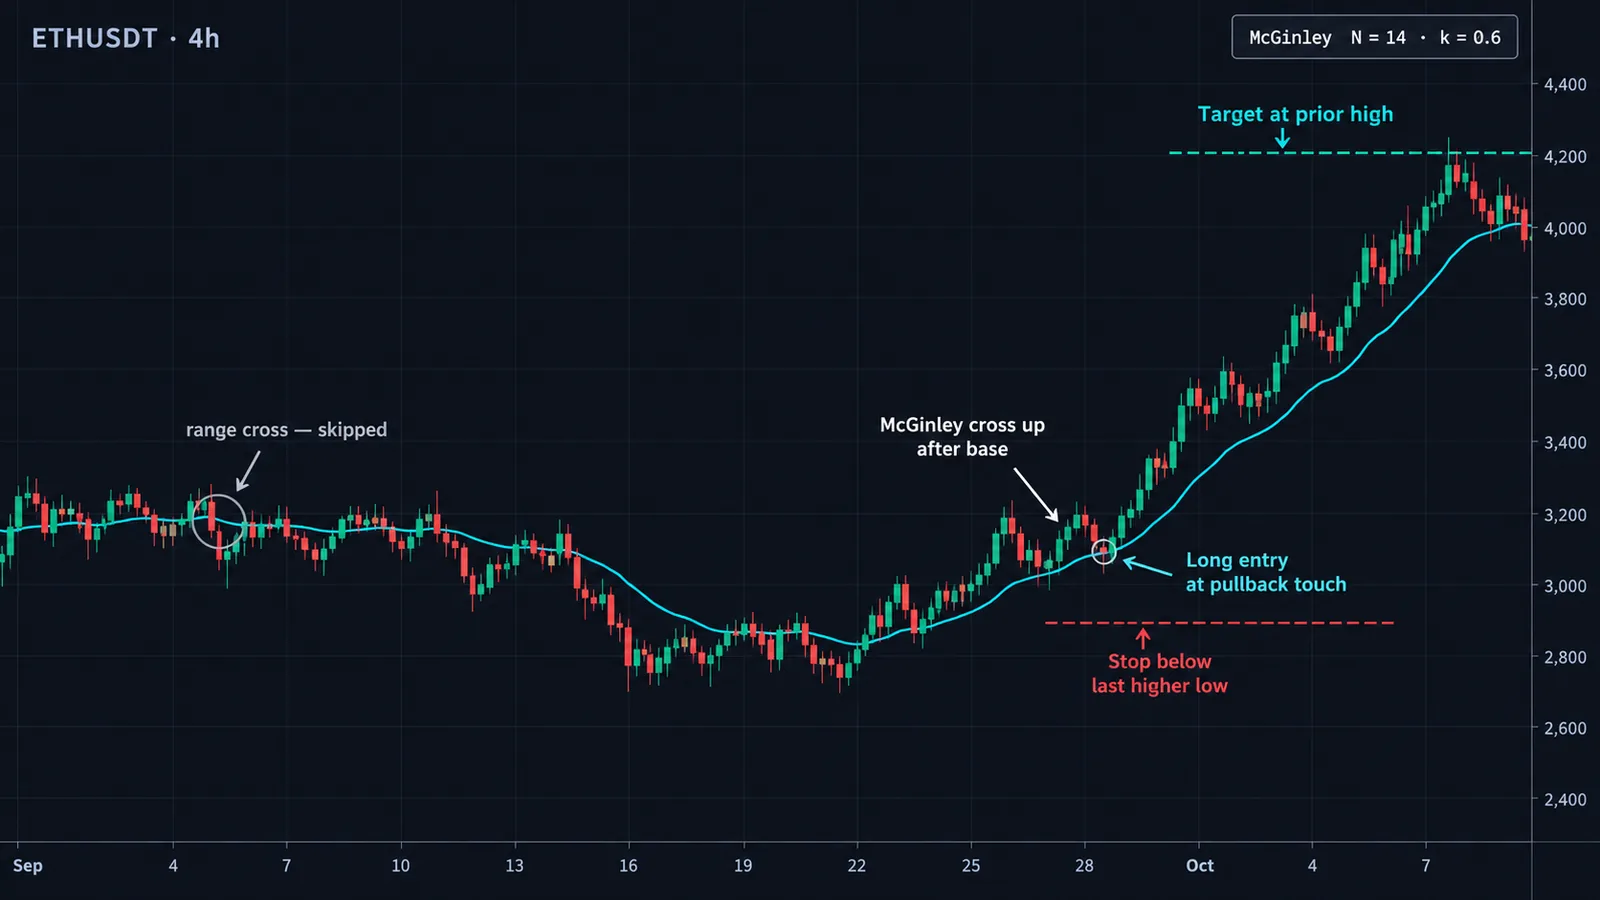
O uso mais simples e mais fácil de defender: acima de uma linha do McGinley ascendente, procure apenas compras; abaixo de uma descendente, apenas vendas. Como a linha cai rápido nas liquidações, ela tende a virar baixista antes de uma EMA de velocidade equivalente, o que alguns swing traders apreciam como alerta antecipado nos índices de ações.
2. Como zona de pullback
Em uma tendência estável, a linha funciona como um piso (ou teto) ao qual o preço retorna. Uma entrada prática: o preço recua até ficar a menos de 0.5 ATR de uma linha do McGinley ascendente e então fecha em alta, afastando-se dela. Stop abaixo da mínima do pullback; objetivo na máxima do swing anterior e, depois, trailing stop.
Exemplo: uma ação está em tendência de alta com o McGinley (N 20) em 48.60 e o ATR em 1.10. O preço recua até 48.95, dentro de meio ATR, e depois fecha em 49.70. Entrada em 49.70, stop abaixo da mínima do pullback em 48.80, risco de 0.90 por ação. A máxima anterior em 51.50 dá 1.80 de retorno, ou seja, 2R. Em uma conta de $25,000 arriscando 0.5% ($125), isso dá 138 ações.
3. Como referência para trailing stop
Como desacelera quando o preço dispara, a linha funciona como um trailing stop paciente em altas fortes: ela não vai tirar você da operação na primeira chacoalhada. O outro lado da moeda é que, depois de uma perna parabólica, a linha pode ficar tão abaixo do preço que um stop ali devolve a maior parte do movimento. Muitos traders passam para um trailing mais curto, baseado em volatilidade, quando o preço está mais de cerca de 3 ATR acima da linha, como um Chandelier Exit ou um Supertrend.
4. Adequando ao mercado
O desenho "mais rápido na queda" funciona melhor em índices de ações, porque as liquidações costumam ser mais bruscas do que as altas; nos futuros do S&P 500 ou da Nasdaq, a linha tende a virar antes de uma EMA de velocidade equivalente quando chega um dia de queda forte. Nos principais pares de forex a vantagem é menor, já que a moeda base e a moeda cotada são intercambiáveis e a assimetria é arbitrária; considere ali um N um pouco maior, para que picos unilaterais tenham menos peso. Em cripto, onde altas de 30% ou mais acontecem, espere que a linha fique bem para trás nas pernas de alta e use-a mais como linha de regime no gráfico diário do que como stop em gráficos intradiários. Para futuros em geral, o nosso guia de melhores indicadores para operar futuros mostra o que costuma combinar bem com uma linha de acompanhamento.
5. Cruzamentos, com cuidado
Os sinais de preço cruzando a linha funcionam tão bem quanto em qualquer média, ou seja: bem em tendências e mal em lateralizações. O Dynamic reduz os whipsaws, mas não os elimina. Se você opera cruzamentos, adicione um filtro de regime: uma leitura do ADX acima de 20–25 ou um teste estatístico de regime como o expoente de Hurst.
McGinley Dynamic vs EMA, KAMA e ALMA
Três outras linhas são comparadas com o Dynamic com mais frequência. Elas resolvem o problema do atraso de formas diferentes.
| Linha | Como se adapta | Memória | Simétrica na direção? | Melhor em |
|---|---|---|---|---|
| EMA | Não se adapta; suavização fixa | Recursiva, infinita | Sim | Referência simples e previsível |
| McGinley Dynamic | A velocidade muda com a distância entre preço e linha (quarta potência) | Recursiva, infinita | Não: mais rápida na queda, mais lenta na alta | Acompanhar o preço sem perseguir picos |
| KAMA | A velocidade muda com o efficiency ratio (movimento líquido vs trajeto total) | Recursiva, infinita | Sim | Achatar na lateralização e acordar nas tendências |
| ALMA | Não se adapta; janela com ponderação gaussiana | Janela fixa | Sim | Linha mais suave para um dado atraso |
O contraste mais útil é com a Kaufman Adaptive Moving Average. A KAMA pergunta "o mercado está se movendo de forma eficiente?" e desacelera em condições ruidosas, de vai e vem. O Dynamic pergunta "quão longe o preço está de mim?" e desacelera quando o preço dispara para cima. Em uma lateralização picotada, a KAMA se achata; o Dynamic continua oscilando em torno do preço, porque a razão entre preço e linha fica perto de 1, onde ele se comporta como uma EMA comum. Se os whipsaws em lateralizações são o seu principal problema, a KAMA é a solução mais direta.
Em relação ao indicador ALMA, a diferença está na memória e no formato. A ALMA só enxerga a sua janela e nunca se adapta, mas é muito suave para qualquer atraso. O Dynamic lembra de tudo e se adapta, mas a sua linha pode parecer irregular à medida que o tamanho do passo muda. Para um panorama mais amplo de toda a família, o nosso guia de médias móveis e o guia da Hull Moving Average cobrem as demais opções de baixo atraso. Se você se interessa por um filtro adaptativo mais formal, o filtro de Kalman leva a ideia de "acompanhar o preço verdadeiro" mais longe, com um modelo explícito de ruído.
Erros comuns e onde o McGinley Dynamic falha
- Copying EMA lengths. Typing 20 because you use a 20 EMA gives you a line that behaves like an EMA(39) at k = 1. Translate with the 60% rule.
- Parabolic rallies. With price 30% above the line, the step drops to 3.5% of the gap per bar at N = 10. During a blow-off move in a small cap or a cryptocurrency, the line can sit so far below price that it is useless as a stop or as support.
- Overshooting with tiny settings. When k × N is small and price collapses, the step can exceed the gap. At k × N = 2, a 40% one-bar drop overshoots: the formula moves the line almost four times the gap and below zero. Keep k × N above about 3 on anything that can gap.
- Zero and negative prices. The ratio Price / MD₁ breaks at zero and becomes meaningless below it. Spread charts, some synthetic instruments and, famously, front-month crude oil futures in April 2020 have printed negative values. Use another average there.
- Short history and seed effects. On a chart with little history, the line can sit flat or far from price until the seed washes out. Community scripts such as "McGinley Dynamic Fixed" exist purely to skip early bars for this reason.
- Treating it as volatility-adaptive. It adapts to distance and direction only. A slow, steady grind away from the line slows it exactly as much as a violent spike of the same size.
- Using it alone for entries. McGinley designed it as a tracking line. Signals need context: market structure, momentum, or a separate trigger. Our indicator combination guide shows how to pair a trend line with non-overlapping tools.
- Assuming the asymmetry suits every market. The faster-down behaviour reflects equity-style crash risk. On an inverted chart, or a market that squeezes higher violently, it works against you.
McGinley Dynamic e Quantum Algo
O McGinley Dynamic é uma boa resposta para uma pergunta: onde está o preço de acompanhamento "justo" neste momento, sem deixar que um único pico o arraste? Ele não é um sistema completo e não diz nada sobre onde colocar o stop ou o objetivo. Use-o como contexto e deixe outra ferramenta cuidar da operação.
Com a suíte Zeno da QuantumAlgo, uma divisão sensata é usar uma linha do McGinley no seu timeframe como lado da tendência e aceitar apenas os sinais de compra ou venda do Zeno que concordem com ela; o Zeno fornece a entrada, o stop e os objetivos. Nos futuros de índices, o Zeno Stocks cobre NAS100 e SPX500, onde o comportamento "mais rápido na queda" do Dynamic também combina com a tendência a quedas bruscas desse mercado. Você pode conferir o desempenho dos sinais no track record público e ver os planos na página de preços.
No lado gratuito, o Adaptive Trend Sentinel e o Directional Strength Index, ambos de código aberto, são companheiros naturais: um dá uma leitura adaptativa da tendência, o outro diz se a tendência tem força para seguir a linha. A Academy gratuita explica os fundamentos de seguimento de tendência por trás de tudo isso.
◆ Checagem interativa
Quanto você sabe sobre o McGinley Dynamic?
Perguntas que traders fazem sobre o McGinley Dynamic
É uma linha de acompanhamento adaptativa criada por John R. McGinley que ajusta sua velocidade conforme a distância entre o preço e a linha. Ela desacelera quando o preço dispara acima dela e acelera quando o preço cai abaixo dela, com o objetivo de seguir o preço com menos descolamentos do que uma média móvel.
MD = MD₁ + (Preço − MD₁) / (k × N × (Preço/MD₁)⁴), em que MD₁ é o valor anterior e N é o comprimento. A maioria das plataformas, incluindo o TradingView, usa a fórmula sem o k, o que equivale a k = 1; algumas referências usam k = 0.6.
John R. McGinley, Chartered Market Technician e ex-editor do Journal of Technical Analysis da MTA. Segundo a Stocks & Commodities, ele foi apresentado em linhas gerais nesse periódico em 1991, com um estudo completo em 1997; algumas fontes o datam de 1990.
Parta do comprimento da EMA que você já usa e pegue cerca de 60% dele com k = 1. Por exemplo, uma EMA de 20 vira N = 12, e uma EMA de 50 vira N = 30. Depois, teste no seu ativo e no seu timeframe.
Ele é diferente, não melhor. Evita perseguir picos e cai mais rápido nas liquidações, mas fica muito atrasado em altas fortes e exige a conversão do comprimento, já que N = 10 se comporta como uma EMA(19) com k = 1.
Sim. É um indicador nativo; procure McGinley Dynamic na janela de Indicadores. Ele tem um único campo, Length, então aplique a regra dos 60% manualmente.
Não. Os valores das barras fechadas não mudam. O valor da barra em formação se move com o preço ao vivo até o fechamento da barra, e em históricos curtos o valor inicial pode afetar os primeiros valores.
Normalmente porque o preço disparou muito acima dele, o que reduz o passo a poucos por cento da distância por barra, ou porque o gráfico tem pouco histórico e o valor inicial ainda não se dissipou.
A KAMA costuma ser melhor em lateralizações, porque desacelera quando o movimento do preço é ineficiente. O McGinley Dynamic se comporta como uma EMA comum quando o preço oscila em torno dele, então continua sofrendo whipsaws.
Sim, como referência paciente para trailing stop em tendências, já que ele não persegue picos curtos. Depois de uma perna parabólica, ele pode ficar muito abaixo do preço, então muitos traders passam, nesse ponto, para um trailing mais curto baseado em volatilidade.
Referências e guias relacionados
Leia a seguir
- Kaufman Adaptive Moving Average (KAMA)
- Médias móveis
- Hull Moving Average
- Indicador Supertrend
- Chandelier Exit
- Melhores indicadores para swing trade?
- Indicadores gratuitos para TradingView
- Zeno — o motor premium
Fontes primárias
- Traders.com — Forex Focus: The McGinley Dynamic (Brian Twomey, S&C, March 2010)
- Stocks & Commodities Store — V. 28:3 The McGinley Dynamic by Brian Twomey
- TradingView Help Center — McGinley Dynamic
- LuxAlgo Library — McGinley Dynamic
- Capital.com — McGinley Dynamic indicator
- TradingView — Using delayed McGinley Dynamic seeding to chart parabolics