Filtro de Kalman no trading: como o indicador funciona e quando ele ajuda
No trading, o filtro de Kalman é um suavizador recursivo que estima o nível real do preço combinando a própria previsão com cada novo candle, ponderada por um ganho definido pelo ruído de processo Q e pelo ruído de medição R. A versão simples, de um único estado, acaba se comportando como uma EMA; um lag menor só aparece quando você adiciona um estado de velocidade ou ajustes de ruído adaptativos.
Os indicadores com filtro de Kalman costumam ser vendidos como médias móveis "lag zero". Faça as contas e o quadro muda: a versão unidimensional mais comum converge para uma EMA comum, cujo período você consegue calcular a partir de dois parâmetros. Este guia da Quantum Algo mostra esse cálculo, resolve cinco candles à mão, explica de onde vem um lag realmente menor (um estado de velocidade, ruído adaptativo) e aborda o uso em que os filtros de Kalman têm o melhor histórico publicado: hedge ratios variáveis no tempo para pairs trading. Também há uma calculadora para você testar seus próprios preços.
Indicadores que se provam em público.
Um motor, quatro ferramentas de precisão — o Gold (XAU) Scalper, a Gravity Zone institucional, o Zeno Oscillator de momentum e o Zeno Stocks para ações.
Por que os traders colocam um filtro de Kalman no gráfico de preço
Cada preço negociado mistura duas coisas: onde o mercado "realmente" está e o ruído vindo do book de ofertas, dos spreads e de traders impacientes. Uma média móvel tenta separar as duas coisas tirando a média de uma janela fixa. O filtro de Kalman faz isso de outro jeito. Ele mantém uma melhor estimativa contínua do nível real, guarda um número que indica o quanto essa estimativa é incerta e, quando chega um novo candle, decide quanto confiar no candle e quanto confiar na própria estimativa.
Essa decisão é todo o segredo. Se o filtro está inseguro sobre si mesmo e os preços estão limpos, ele segue o preço de perto. Se está confiante e os preços estão ruidosos, ele quase não se mexe. O peso que ele dá a cada novo candle se chama ganho de Kalman, e é recalculado a cada candle.
O método vem da engenharia, não dos mercados. Rudolf E. Kálmán publicou "A New Approach to Linear Filtering and Prediction Problems" no Journal of Basic Engineering em 1960, e uma das primeiras implementações, feita pela equipe de Stanley Schmidt no NASA Ames, foi parar no computador de navegação da Apollo. Os traders o adotaram para três funções:
- A smoothed trend line that you read like a moving average.
- A trend-plus-slope estimate that projects momentum forward to cut lag.
- A time-varying hedge ratio for pairs and spread trading, which is where it has the strongest track record in published quant work.
A maioria dos artigos para em "ele se adapta, então é melhor". A verdade útil é mais específica, e ela começa pelas equações.
As equações do filtro de Kalman, uma linha por vez
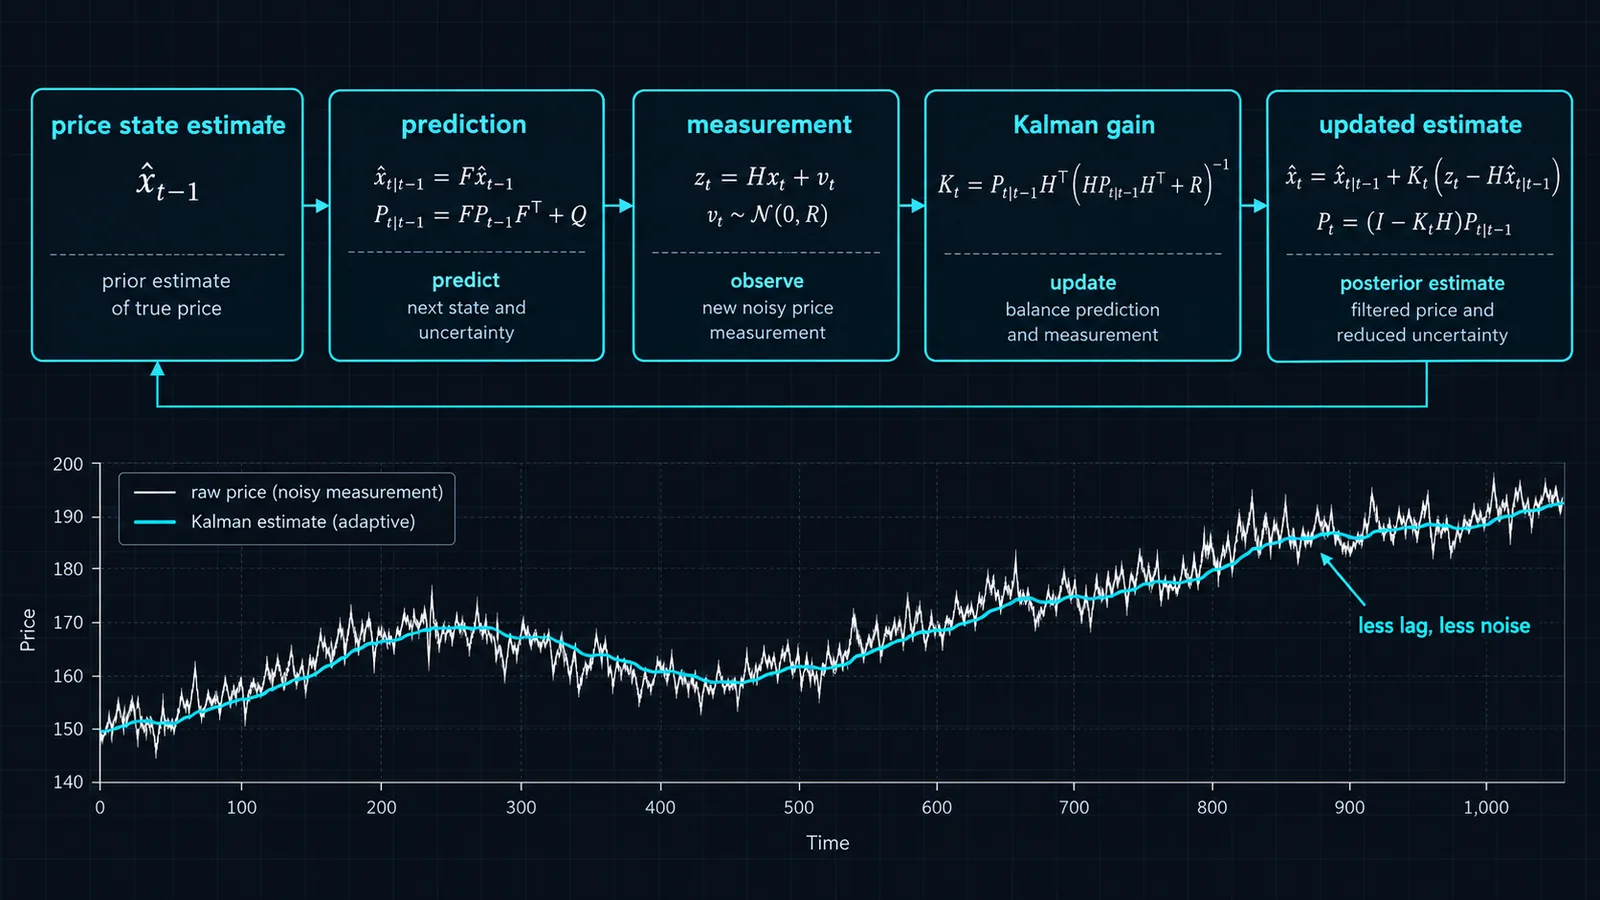
Para suavizar preços, os traders quase sempre usam a versão mais simples: um único estado oculto (o nível real do preço), que se supõe vaguear como um passeio aleatório. Os estatísticos chamam isso de modelo de nível local. Cada candle passa por duas fases: previsão e atualização.
Predict: x⁻ = x(t−1) P⁻ = P(t−1) + QGain: K = P⁻ ÷ (P⁻ + R)Update: x(t) = x⁻ + K × (price − x⁻) P(t) = (1 − K) × P⁻| Símbolo | Nome | O que significa no gráfico |
|---|---|---|
| x | Estimativa do estado | A linha do filtro que você plota |
| P | Variância da estimativa | O quanto o filtro está inseguro sobre a própria linha |
| Q | Ruído de processo | O quanto você acha que o nível real se move de fato a cada candle |
| R | Ruído de medição | O quanto você acha que cada preço negociado é ruidoso |
| K | Ganho de Kalman (de 0 a 1) | A parcela da última surpresa que é somada à linha |
Leia a linha de atualização com calma: a nova estimativa é igual à estimativa anterior mais K vezes a surpresa. Esse é exatamente o formato de uma média móvel exponencial, em que a EMA soma α vezes a surpresa. A única diferença é que o α da EMA é fixado por você, enquanto K é calculado a partir de P, Q e R.
O filtro geral usa matrizes (uma matriz de transição F, uma matriz de observação H e matrizes de covariância para Q e R), o que permite acompanhar vários valores ocultos ao mesmo tempo. A versão unidimensional acima é o caso particular em que tudo é um único número.
Como Q e R trocam suavidade por capacidade de resposta
Este é o fato que a maioria das páginas de indicadores Kalman esconde: no modelo unidimensional, o ganho se estabiliza em um valor fixo depois de algumas dezenas de candles, e esse valor depende apenas da razão q = Q ÷ R. Multiplique os dois por dez e nada muda.
Steady-state gain: K∞ = ( −q + √(q² + 4q) ) ÷ 2, where q = Q ÷ REquivalent EMA length: N = 2 ÷ K∞ − 1Depois que K se estabiliza, o filtro é matematicamente idêntico a uma EMA com α = K∞. O livro-texto Forecasting: Principles and Practice mostra a mesma ligação pelo outro lado: a suavização exponencial simples pode ser escrita como um modelo de espaço de estados de inovações, cuja equação de estado é level(t) = level(t−1) + α × error.
| q = Q ÷ R | Ganho estável K∞ | Comporta-se como uma EMA de | Característica |
|---|---|---|---|
| 0.001 | 0.031 | ≈ 63 candles | Muito suave, lenta |
| 0.01 | 0.095 | ≈ 20 candles | Base para tendência de swing |
| 0.05 | 0.200 | 9 candles | Tendência de curto prazo |
| 0.1 | 0.270 | ≈ 6.4 candles | Rápida |
| 0.5 | 0.500 | 3 candles | Colada no preço |
| 1.0 | 0.618 | ≈ 2.2 candles | Quase o preço bruto |
Esta tabela é a coisa mais prática deste guia. Um script Kalman de código aberto muito usado no TradingView vem com Q = 0.01 e R = 0.1 por padrão, uma razão de 0.1. Em regime estável, essa linha tem a mesma ponderação de uma EMA de aproximadamente 6 períodos. Sabendo disso, você para de adivinhar o que um ajuste faz e consegue associá-lo a uma média que já conhece.
Um filtro de Kalman de cinco candles, calculado à mão
Vamos rodar o filtro em seis fechamentos: 100.00, 101.20, 100.60, 102.10, 103.00, 102.40. Ajustes: Q = 0.1, R = 1, estimativa inicial x = 100.00 (o primeiro fechamento) e variância inicial P = 1.
| Candle | Fechamento | P⁻ = P + Q | Ganho K | Estimativa x | Novo P |
|---|---|---|---|---|---|
| 1 | 101.20 | 1.1000 | 0.5238 | 100.6286 | 0.5238 |
| 2 | 100.60 | 0.6238 | 0.3842 | 100.6176 | 0.3842 |
| 3 | 102.10 | 0.4842 | 0.3262 | 101.1012 | 0.3262 |
| 4 | 103.00 | 0.4262 | 0.2988 | 101.6686 | 0.2988 |
| 5 | 102.40 | 0.3988 | 0.2851 | 101.8772 | 0.2851 |
O candle 1 completo
- Previsão: x⁻ = 100.00, P⁻ = 1 + 0.1 = 1.1.
- Ganho: K = 1.1 ÷ (1.1 + 1) = 0.5238.
- Surpresa: 101.20 − 100.00 = 1.20.
- Atualização: x = 100.00 + 0.5238 × 1.20 = 100.6286.
- Nova variância: P = (1 − 0.5238) × 1.1 = 0.5238.
O que os números mostram
O ganho cai a cada candle: 0.52, 0.38, 0.33, 0.30, 0.29. Ele está indo em direção ao valor estável de 0.270 da tabela acima. Enquanto está alto, o filtro persegue o preço com mais força do que a EMA equivalente em regime estável faria. Uma EMA com α fixo em 0.270 nos mesmos dados termina o candle 5 em 101.697; a linha de Kalman termina em 101.877, mais perto do preço, apenas por causa desse aquecimento inicial.
Agora vem a comparação incômoda. Uma EMA simples de 5 períodos (α = 0.333) iniciada em 100 termina o candle 5 em 101.916, ainda mais perto do preço do que a linha de Kalman. Portanto, dizer que "o Kalman é mais rápido que uma EMA" depende totalmente de qual EMA e de quais Q/R você compara. Cole esses fechamentos na calculadora abaixo para conferir cada número.
Como escolher Q e R para o seu mercado e timeframe
Eis algo que surpreende a maioria das pessoas que lê código de Kalman pela primeira vez: no filtro linear clássico, a sequência de ganhos nunca olha para os preços. P, P⁻ e K dependem apenas de Q, de R e do P inicial. Você poderia calcular todos os ganhos antes mesmo de o gráfico carregar. Os preços só entram pelo termo de surpresa. É por isso que a razão Q ÷ R, e não o ativo, determina o comportamento, e é por isso que um script com Q e R fixos se comporta da mesma forma no Bitcoin e no EUR/USD.
A variância inicial P importa, sim, nas primeiras dezenas de candles. Um P grande em relação a R faz a linha saltar para o preço logo no início; um P minúsculo a faz se arrastar. Definir a estimativa inicial como o primeiro fechamento e P igual a R é uma escolha neutra.
Pontos de partida, não números mágicos
Estes são ajustes iniciais razoáveis, expressos como q = Q ÷ R e escolhidos para corresponder aos períodos de médias móveis que os traders costumam usar em cada horizonte. Servem para começar os testes, não são valores otimizados.
| Uso | Timeframe típico | q inicial | Comporta-se como |
|---|---|---|---|
| Base para scalping | 1 a 5 minutos | 0.05 a 0.1 | EMA 6 a 9 |
| Tendência intradiária | 15 minutos a 1 hora | 0.01 | EMA 20 |
| Viés de swing | 4 horas a diário | 0.002 a 0.005 | EMA 28 a 45 |
| Tendência de position | Diário a semanal | 0.0005 a 0.001 | EMA 63 a 89 |
Estimando Q e R a partir dos dados
Se você quer algo mais fundamentado do que associar a uma EMA, estime os dois ruídos diretamente. R é a variância dos preços em torno do nível subjacente: pegue uma linha de referência suave, calcule o fechamento menos a linha em cada candle e use a variância desse resíduo. Q é a variância das variações de um candle para o outro na própria linha de referência. Em um futuro de índice líquido numa semana calma, isso geralmente gera um q pequeno; numa semana movida a notícias, ele dispara. Os estatísticos ajustam esses valores por máxima verossimilhança, que é o que as ferramentas de espaço de estados em Python e R fazem, mas o método do resíduo já coloca você na ordem de grandeza correta.
Seja qual for o método, revise os valores depois de uma mudança de volatilidade. Uma razão estimada em um regime tranquilo é, de longe, o motivo mais comum para uma linha de Kalman que parecia perfeita no mês passado estar com muito lag neste mês.
O filtro de Kalman tem mesmo menos lag que uma EMA?
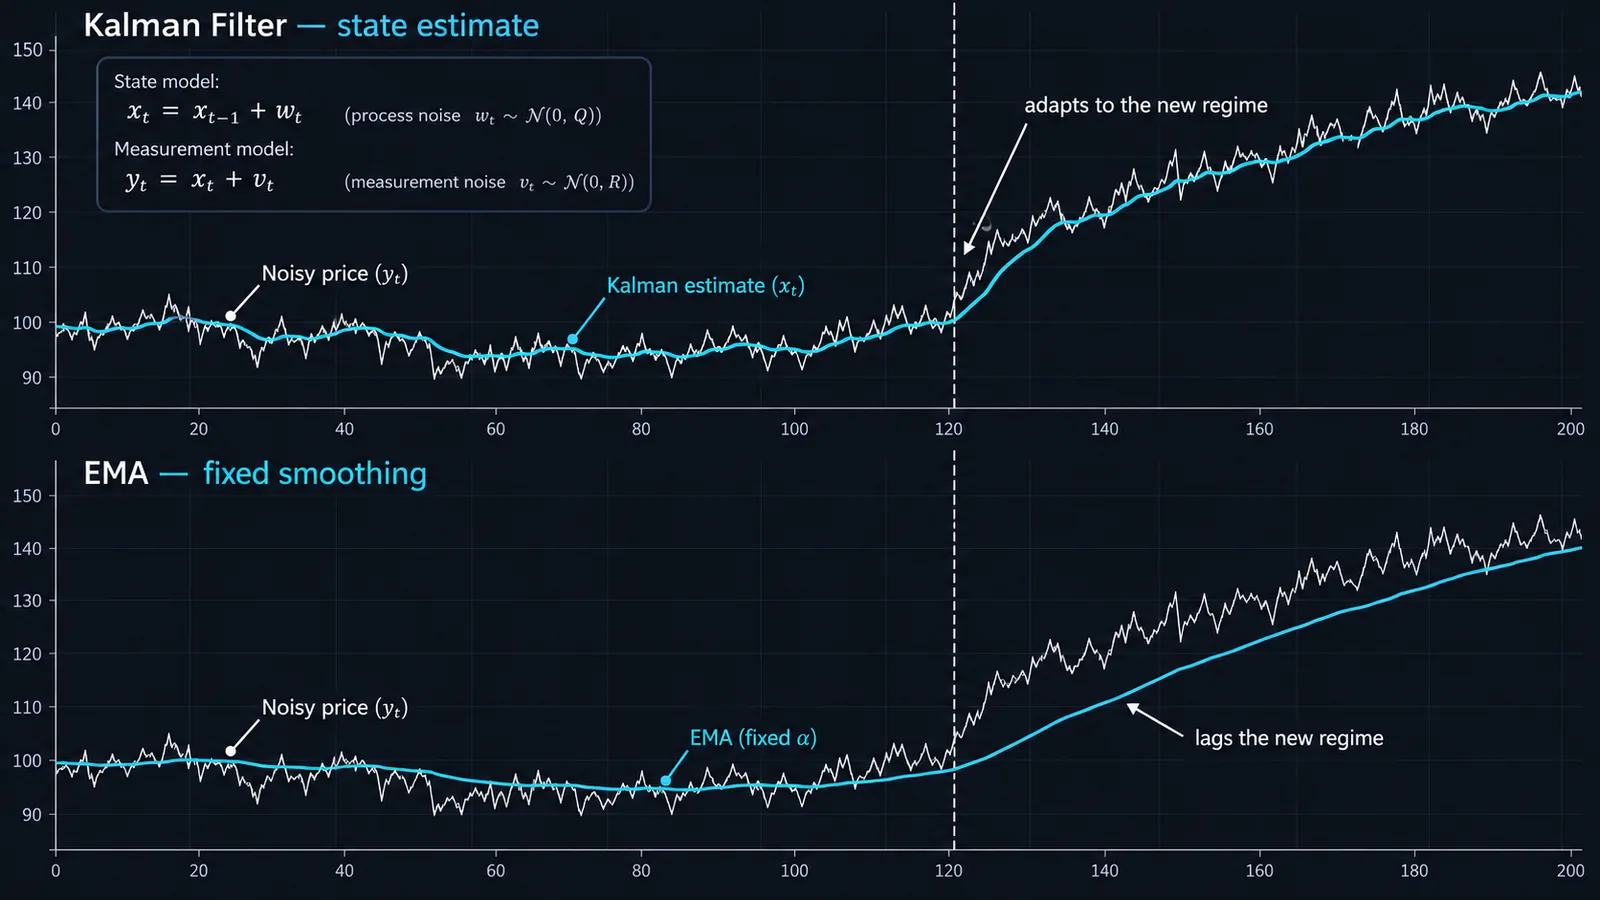
Resposta curta: o filtro de nível unidimensional não tem, depois do aquecimento. Ele tem exatamente o mesmo lag da EMA para a qual converge. As promessas de lag menor vêm de três outras fontes, e cada uma tem um custo.
- Warm-up and resets. A high starting P makes the early gain large, so the line snaps to price at the start of the chart. Some scripts inflate P after big moves to get the same effect mid-chart. That reduces lag right after shocks and increases noise right after shocks.
- Adaptive Q and R. Scripts that scale R or Q with ATR or standard deviation change the gain with volatility. That is closer in spirit to Kaufman's adaptive moving average than to a classic Kalman filter, and it adds parameters you have to tune.
- A velocity state. This is the real one. If the model tracks level and slope, the prediction step projects the trend forward, so the line keeps up in a steady trend. It also overshoots at turns, the same trade-off you see with the Hull moving average.
Nada disso sai de graça. Um lag menor nas tendências sempre aparece em outro lugar como mais overshoot e mais whipsaw. O que a estrutura de Kalman oferece é uma forma fundamentada de definir esse equilíbrio, além de uma faixa de incerteza (vinda de P) que uma média móvel não oferece.
A versão de dois estados: nível mais velocidade
O modelo de velocidade constante adiciona um segundo valor oculto, a inclinação por candle. A etapa de previsão passa a ser "próximo nível = nível + inclinação; próxima inclinação = inclinação". Só o nível é observado, então o filtro deduz a inclinação pela forma como os preços continuam a surpreendê-lo.
State: [level, slope] F = [[1, 1], [0, 1]] H = [1, 0]Predict: level⁻ = level + slope, slope⁻ = slope, P⁻ = F·P·Fᵀ + QNa prática, isso se comporta como uma projeção linear suavizada, parecida na sensação com uma linha de regressão linear móvel, mas atualizada de forma recursiva. O estado de inclinação é útil por si só: plote-o como oscilador e ele vira uma taxa de variação suavizada que cruza o zero quando a tendência vira.
O artigo de 2016 de Eric Benhamou, "Trend Without Hiccups: A Kalman Filter Approach", comparou vários desses modelos com a DEMA e a TEMA em um ano de dados diários do E-mini S&P 500. Os modelos foram ajustados nesse mesmo ano, sem nenhum teste fora da amostra, então trate os lucros relatados como uma demonstração, não como prova de vantagem estatística (edge).
Hedge ratios de Kalman em pairs trading
É aqui que o filtro de Kalman conquista sua reputação. Em uma operação de pares, você mantém um ativo contra outro em uma proporção β, de modo que o spread reverta à média. Um β fixo, vindo de uma única regressão, fica desatualizado; uma regressão móvel obriga você a escolher um período de lookback. A abordagem de Kalman trata β (e um intercepto) como estados ocultos que se movem como um passeio aleatório e os atualiza a cada candle.
Observation: priceY(t) = β₀(t) + β₁(t) × priceX(t) + noiseState: β(t) = β(t−1) + small random changeErnest Chan popularizou o método entre os quants de varejo em Algorithmic Trading: Winning Strategies and Their Rationale (Wiley, 2013), usando os ETFs de países EWA e EWC. O filtro também entrega dois subprodutos: o erro de previsão e(t), que é o spread, e a variância dele, cuja raiz quadrada funciona como um desvio padrão móvel. Opere-o como Bandas de Bollinger sobre o spread: fique long no spread quando e(t) cair abaixo de −k × √variância e short quando subir acima de +k × √variância.
Os artigos da QuantStart aplicam o método aos ETFs de Treasuries TLT e IEI. No backtest em QSTrader (candles diários, de agosto de 2009 a agosto de 2016, limiar de um desvio padrão), o artigo relata um CAGR de 8.73%, um índice de Sharpe de 0.75 e um drawdown máximo de 15.79%, explicitamente antes dos custos de transação, com duração de drawdown de 777 dias. Esse último número é o mais honesto: até um filtro de pares de manual pode passar dois anos sem marcar uma nova máxima de patrimônio. Para a lógica mais ampla de operar contra spreads esticados, veja nosso guia de trading de reversão à média.
Como configurar um indicador de filtro de Kalman no TradingView
O TradingView não tem filtro de Kalman nativo, então você vai usar um script da comunidade. Pesquise "Kalman" na janela de Indicadores e você vai encontrar dezenas: filtros de nível simples, versões adaptativas que se ajustam pelo ATR, RSI suavizado por Kalman e variantes de osciladores. Antes de adicionar um, confira quatro coisas na descrição ou no código-fonte:
- Which model. One state (level) or two (level and velocity)? A one-state script will behave like an EMA once warmed up.
- Which inputs. Separate Q and R, or a single "smoothness" input? If separate, compute q = Q ÷ R and look it up in the table above.
- Adaptive scaling. If Q or R is multiplied by ATR or standard deviation, the line will change character between quiet and volatile sessions. Our ATR guide explains what that volatility input measures.
- Repainting. A forward filter that only uses past bars does not repaint. A Kalman smoother (which runs backward over the data) does, and it will look magical on historical charts. Our guide to non-repainting indicators shows how to test this with bar replay.
Uma rotina prática de ajuste
- Escolha o período de EMA em que você já confia naquele mercado e timeframe, por exemplo 20 em um gráfico de 1 hora.
- Converta: α = 2 ÷ 21 = 0.095. Isso corresponde a q ≈ 0.01, então comece com Q = 0.01 e R = 1.
- Sobreponha as duas linhas. Elas devem quase coincidir depois do aquecimento. Se coincidirem, o script é um filtro de nível e agora você conhece a base dele.
- Só então experimente: escala adaptativa, um estado de velocidade ou outro q. Mude uma coisa de cada vez e avalie em candles fora da amostra.
Se scripts e parâmetros são novidade para você, nosso guia da plataforma TradingView explica como adicionar, salvar e criar templates de indicadores.
Filtro de Kalman vs EMA, ALMA e McGinley Dynamic
Todos eles tentam responder à mesma pergunta: quanto a linha deve se mover neste candle? Cada um responde com um mecanismo diferente.
| Suavizador | Como define a velocidade | Lag em tendência estável | Principal risco |
|---|---|---|---|
| EMA | α fixo = 2 ÷ (N + 1) | Moderado, constante | Lenta demais ou ruidosa demais, nunca certa nas duas coisas |
| Kalman (nível) | Ganho a partir de Q, R e P; estabiliza em um valor fixo | Igual ao da EMA equivalente depois do aquecimento | Confundir a velocidade do aquecimento com uma vantagem real |
| Kalman (nível + velocidade) | Ganho mais projeção da inclinação | Baixo | Overshoot nos pontos de virada |
| ALMA | Pesos gaussianos deslocados para os candles recentes (offset, sigma) | Baixo a moderado | Com offset alto demais, fica instável |
| McGinley Dynamic | A velocidade se ajusta pela razão entre o preço e a linha | Moderado, alcança mais rápido em quedas fortes | Pode ficar para trás em altas fortes |
| KAMA | Efficiency ratio entre direção e ruído | Baixo em tendências limpas, plano em mercado picotado | Demora a reagir depois de uma lateralização |
Se você quer um filtro que também diga o quão larga é a faixa de ruído, o Kalman leva vantagem: P entrega uma estimativa de incerteza de graça. Se você só quer uma linha, uma ALMA ou uma EMA bem escolhida é mais fácil de entender. Para uma alternativa em formato de canal, baseada em outra família de suavização, veja o guia do Gaussian Channel.
Onde os filtros de Kalman falham no trading real
- Regime changes. Q and R are guesses about how much the market moves and how noisy it is. A Q tuned on a quiet month will lag badly in a news-driven trend; one tuned on a trending month will whipsaw in a range. Checking whether the market is trending or mean-reverting first, for example with the Hurst exponent, tells you which regime you are tuning for.
- Overfitting. With adaptive multipliers, velocity noise, initial P and a signal threshold, a "simple" Kalman system easily has five or six free parameters. Optimize them on one sample and the backtest will look clean. Hold back at least a third of your data and test once.
- Fat tails. The filter assumes Gaussian noise. One gap or flash spike creates a huge surprise, and the line jumps by K times that surprise. Clip extreme surprises or filter on a steadier input such as the bar's median price.
- Broken pairs. In pairs trading, the filter will keep updating β even when the relationship has truly ended. It adapts to a broken spread instead of warning you. Pair it with a periodic cointegration check.
- The smoother trap. Backward-looking Kalman smoothers use future bars. Any backtest built on them is invalid.
- Crossover systems. Price crossing a Kalman line whipsaws exactly as much as price crossing the equivalent EMA. Changing the name of the average does not fix crossover noise; filters like a Supertrend band or a volatility buffer do.
Três formas sensatas de usar uma linha de Kalman
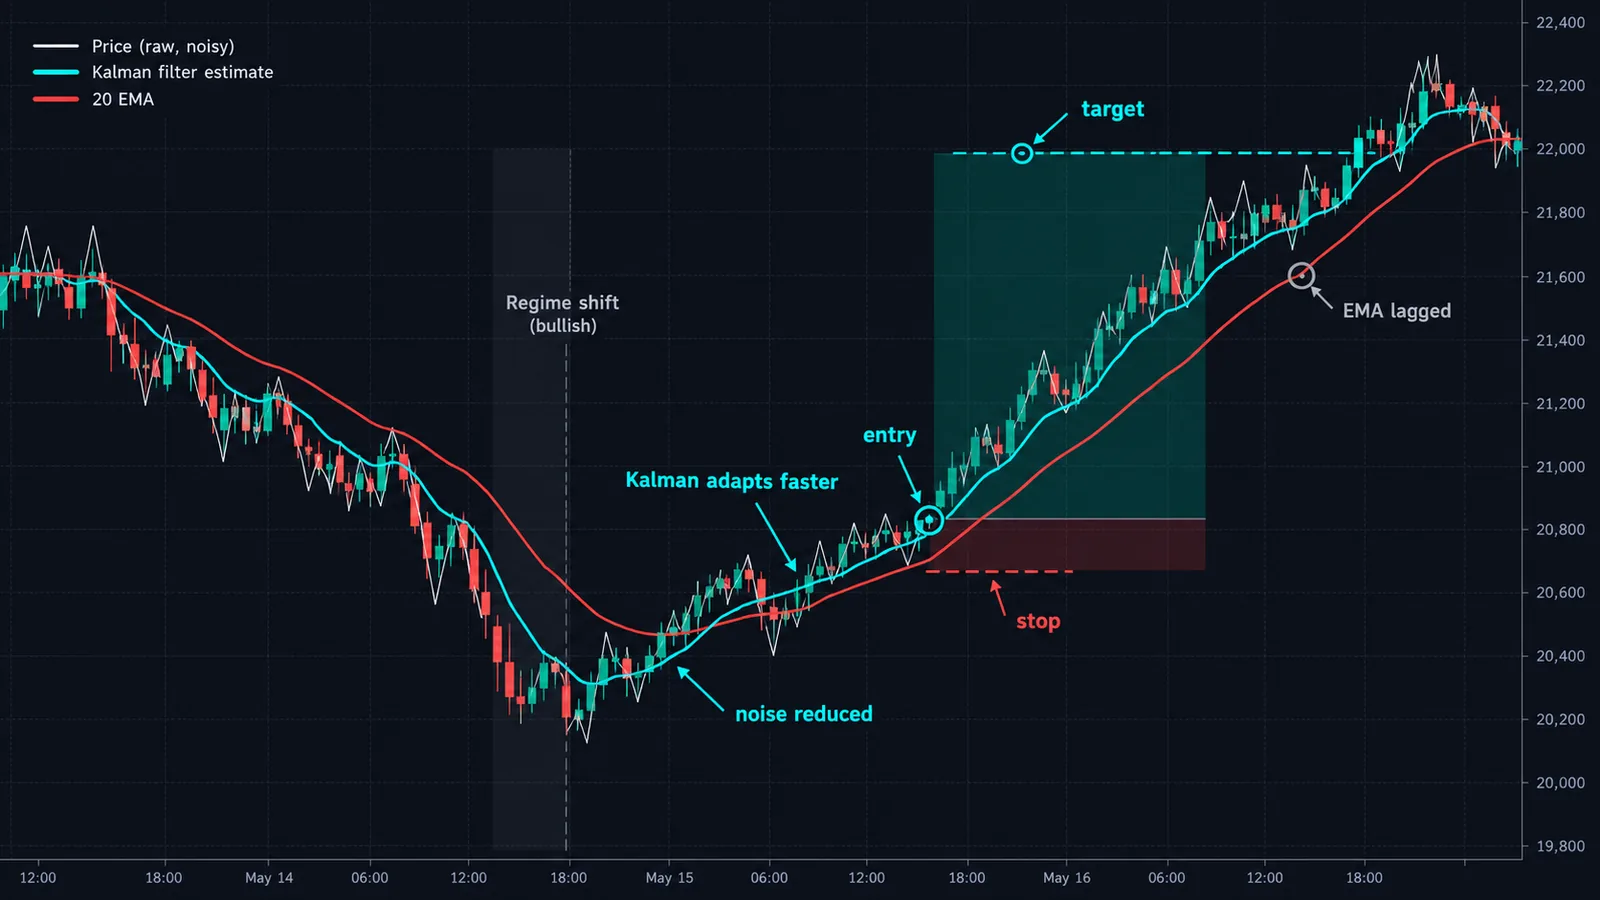
- Trend bias. Use a slow setting (q around 0.001 to 0.01) as a bias line. Above and rising, look for longs; below and falling, look for shorts. Same job as a 50-period average, with a P-based band to show how far price can stray before the bias is in doubt.
- Slope oscillator. With the two-state model, plot the velocity state. Zero crosses mark trend flips with less noise than a raw momentum oscillator, similar in spirit to the MACD histogram.
- Spread z-score. For pairs or for price vs its own Kalman line, divide the surprise by √P⁻ (or by the forecast-error standard deviation). That gives a self-scaling z-score for mean-reversion entries.
Os filtros de Kalman também aparecem como pré-processamento dentro de modelos mais complexos. Se esse caminho interessa a você, nosso guia de indicadores de trading com machine learning mostra como entradas suavizadas alimentam classificadores.
Filtro de Kalman e Quantum Algo
Uma linha de Kalman é uma boa resposta para "para que lado vai a tendência e quanto ruído ela tem?". Ela não é um sistema de entradas. Essa divisão se encaixa perfeitamente na forma como construímos ferramentas na Quantum Algo. Use um ajuste de Kalman lento como filtro direcional e deixe uma ferramenta de timing cuidar das entradas e do risco. Os sinais do Zeno já vêm com stop e alvos embutidos, então o viés do Kalman decide de que lado você pode operar, e o Zeno decide quando e onde o risco é definido. No ouro, o Zeno Gold funciona em vários timeframes; nos CFDs de índices, o Zeno Stocks cobre NAS100 e SPX500.
Se você prefere ficar no gratuito e de código aberto, o Adaptive Trend Sentinel é uma linha de tendência adaptativa que você pode comparar lado a lado com um script Kalman, e o Supertrend Engine adiciona uma margem de volatilidade para reduzir o whipsaw nos cruzamentos. Todos os scripts gratuitos da QuantumAlgo estão na página de indicadores gratuitos, e a Academy explica os filtros de tendência desde os fundamentos.
◆ Checagem interativa
Quanto você sabe sobre filtros de Kalman?
Perguntas que traders fazem sobre filtros de Kalman
É um estimador recursivo que acompanha um valor oculto, geralmente o nível real do preço ou um hedge ratio, a partir de preços ruidosos. A cada candle, ele faz uma previsão, mede a surpresa e corrige com um ganho que depende do ruído de processo Q e do ruído de medição R.
Não automaticamente. O filtro de Kalman de um estado converge para uma EMA, então, depois do aquecimento, tem o mesmo lag. As vantagens dele são uma estimativa de incerteza e a opção de adicionar um estado de velocidade ou parâmetros variáveis no tempo. Compare com o nosso guia de médias móveis.
No modelo simples, só a razão Q ÷ R importa. Uma razão perto de 0.01 se comporta como uma EMA de 20 períodos, 0.05 como uma EMA de 9 períodos e 0.5 como uma EMA de 3 períodos. Comece por um período de EMA que você já usa e faça a conversão.
Um filtro de Kalman progressivo, que usa apenas candles passados, não repinta. Um suavizador de Kalman, que percorre os dados de trás para a frente, repinta. Confira o código-fonte do script antes de confiar em um backtest.
Não há um indicador Kalman nativo, mas muitos scripts da comunidade o implementam, incluindo versões adaptativas e osciladores suavizados por Kalman. Verifique se o script usa um ou dois estados e como ele define Q e R.
Ele estima um hedge ratio variável no tempo entre dois ativos. O erro de previsão é o spread, e a variância dele define as bandas de entrada, então você opera o spread quando ele se estica além de um múltiplo do seu desvio padrão.
Rudolf E. Kálmán, que o publicou em 1960 no Journal of Basic Engineering. Uma das primeiras implementações foi usada no computador de navegação da Apollo.
É a parcela da última surpresa que é somada à estimativa, entre 0 e 1. Ele é igual a P⁻ ÷ (P⁻ + R), então é alto quando o filtro está inseguro e os preços estão limpos, e baixo quando o filtro está confiante e os preços estão ruidosos.
Ele prevê apenas um passo à frente dentro do próprio modelo, o que, na versão de nível, é simplesmente a última estimativa. Ele suaviza e estima; não prevê pontos de virada.
Referências e guias relacionados
Leia a seguir
- Médias móveis
- Hull Moving Average
- Kaufman Adaptive Moving Average (KAMA)
- Mean reversion trading
- Linear Regression Channel
- Indicadores non-repaint
- Indicadores gratuitos para TradingView
- Zeno — o motor premium
Fontes primárias
- Wikipedia — Kalman filter
- UNC Chapel Hill (Welch & Bishop) — An Introduction to the Kalman Filter
- QuantStart — Dynamic Hedge Ratio Between ETF Pairs Using the Kalman Filter
- QuantStart — Kalman Filter-Based Pairs Trading Strategy in QSTrader
- Hudson & Thames ArbitrageLab — Kalman Filter
- Hyndman & Athanasopoulos — Forecasting: Principles and Practice, Simple exponential smoothing
- MathWorks — Algorithmic Trading: Winning Strategies and Their Rationale (Ernest P. Chan)