Hurst-Exponent im Trading: Trend, Mean Reversion oder Rauschen
Der Hurst-Exponent (H) misst, ob die Renditen eines Marktes eher weiterlaufen oder umkehren. H über 0.5 bedeutet persistentes, trendendes Verhalten; ein Wert um 0.5 entspricht einem Random Walk; unter 0.5 ist der Markt mean-reverting, er kehrt also zum Mittelwert zurück. Geschätzt wird H als Steigung des logarithmierten Rescaled Range gegen die logarithmierte Fenstergröße, und bei kurzen Stichproben brauchst du eine Bias-Korrektur.
Ein Hurst-Exponent von 0.58 sieht nach einem trendenden Markt aus. Auf ein paar hundert Kerzen ist das meist nur Rauschen, denn der klassische Schätzer liest Zufall als leichten Trend. Dieser Quantum Algo Guide führt dich durch die Rescaled-Range-Methode – von Harold Hursts Nil-Studien bis zu einem funktionierenden Regime-Filter: ein Abschnitt von Hand gerechnet, eine vollständige Regression in Zahlen, die Anis-Lloyd-Korrektur, Simulationsergebnisse dazu, wie breit die Fehlerbalken wirklich sind, und ein Rechner, der dir für jede Kursliste sowohl das rohe als auch das korrigierte H liefert.
Indikatoren, die sich öffentlich beweisen.
Eine Engine, vier Präzisions-Tools — der Gold (XAU) Scalper, die institutionelle Gravity Zone, der Zeno Momentum Oscillator und Zeno Stocks für Aktien.
Von Nil-Hochwassern zu Kurscharts: Woher der Hurst-Exponent kommt
Harold Edwin Hurst (1880–1978) war ein britischer Hydrologe, der 1906 nach Ägypten kam und den größten Teil seiner langen Laufbahn damit verbrachte, den Nil zu erforschen. Sein praktisches Problem war die Planung von Staudämmen: Wie groß muss ein Stausee sein, damit er bei einer Dürre nie leerläuft und bei einem Hochwasser nie überläuft – bei den unberechenbaren jährlichen Abflussmengen des Flusses?
Wären die jährlichen Abflüsse unabhängige Zufallsziehungen, ergäbe sich die Antwort aus der Standardstatistik, und der nötige Speicher würde mit der Quadratwurzel der Zeitspanne wachsen. Hurst stellte fest, dass das nicht der Fall war. In den Nil-Aufzeichnungen folgten nasse Jahre tendenziell auf nasse Jahre und trockene Jahre auf trockene, sodass sich der kumulierte Überschuss oder das kumulierte Defizit weiter entfernte, als es bei Unabhängigkeit möglich gewesen wäre. Er maß dies mit einer Kennzahl, die er Rescaled Range nannte, veröffentlichte die Methode in „Long-Term Storage Capacity of Reservoirs“ in den Transactions of the American Society of Civil Engineers (Bd. 116, 1951, S. 770–799), und seine Ergebnisse flossen in die Planung des Assuan-Staudamms ein.
Benoit Mandelbrot trug die Idee später weit über die Hydrologie hinaus. Zusammen mit James Wallis taufte er die langfristige Persistenz „Joseph-Effekt“, nach den sieben fetten und sieben mageren Jahren aus der Genesis, und er übertrug das Konzept als Teil seiner fraktalen Sicht auf die Märkte in die Finanzwelt. So landete eine Kennzahl, die für Flusspegel entwickelt wurde, in Trading-Software: Aus der Frage „Folgen nasse Jahre auf nasse Jahre?“ wird „Folgen Aufwärtsbewegungen auf Aufwärtsbewegungen?“
Was misst der Hurst-Exponent eigentlich?
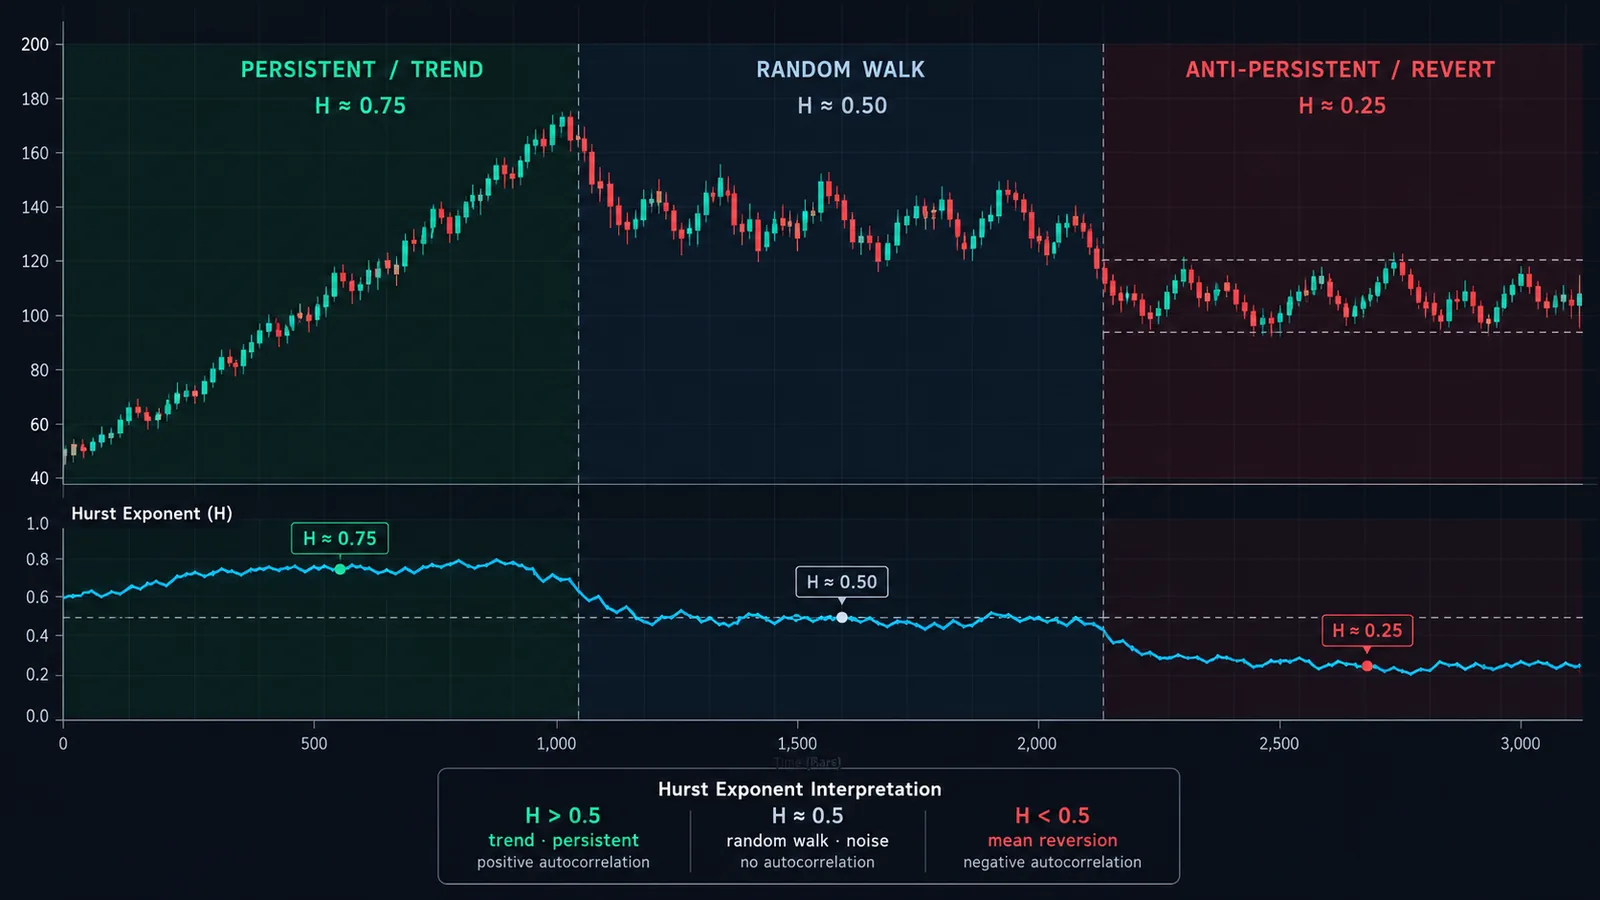
Der Hurst-Exponent H beschreibt, wie die Spannweite einer kumulierten Reihe wächst, wenn du längere Abschnitte davon betrachtest. Bei einer Renditereihe sagt er dir, wie schnell sich die Spanne des Kursverlaufs mit der Zeit ausweitet. Der Rescaled Range skaliert ungefähr nach einem Potenzgesetz:
(R/S)ₙ ≈ c × nᴴ
wobei n die Fensterlänge ist. Logarithmierst du beide Seiten, ist H einfach die Steigung einer Geraden durch log(R/S) gegen log(n).
| H | Bezeichnung | Was das für die Renditen bedeutet | Passende Strategien |
|---|---|---|---|
| Unter 0.5 | Anti-persistent | Auf eine Aufwärtsbewegung folgt tendenziell eine Abwärtsbewegung; der Kursverlauf faltet sich immer wieder auf sich selbst zurück | Mean Reversion, Fading von Oszillator-Extremen, Range-Trading |
| Etwa 0.5 | Random Walk | Vergangene Bewegungen enthalten keine Information über die Richtung der nächsten | Keine, die allein auf der Richtung basiert |
| Über 0.5 | Persistent | Bewegungen laufen tendenziell weiter; der Kursverlauf entfernt sich schneller vom Ausgangspunkt, als es der Zufall erwarten ließe | Trendfolge, Kanal-Breakouts, Momentum |
Zwei Punkte, die die meisten Erklärungen auslassen.
H is about returns, not prices. You feed the estimator the changes (log returns), and it studies how their cumulative sum, which is the price path, spreads out. Feed raw price levels into the same procedure and you get nonsense: in our tests, running R/S on the price levels of a pure random walk returned H of about 0.99, which says only that prices are prices.
H is not about drift. The R/S calculation subtracts the average return of each window before doing anything else. A market grinding steadily higher with choppy, back-and-forth daily returns can have H below 0.5. In a simulation of 200 random walks with and without a strong upward drift of 0.4% per bar, the corrected H was identical to three decimals. A steady trend in the everyday sense and persistence in the Hurst sense are different things. The second one is what matters for whether a trend-following rule will work.
Eine verwandte Kennzahl, die dir begegnen kann, ist die fraktale Dimension, D = 2 − H für eine selbstaffine Reihe. Ein rauer, zackiger, mean-revertierender Chart hat ein D nahe 2; ein glatter, persistenter Chart liegt näher bei 1. Sie enthält dieselbe Information wie H.
So berechnest du den Hurst-Exponenten mit R/S, Schritt für Schritt
Der klassische Rescaled-Range-Schätzer (R/S), wie er in Hursts Arbeit und in späteren Übersichtsarbeiten wie der von Weron beschrieben wird, läuft auf einer Reihe von L Renditen so ab:
- Convert prices to log returns: rₜ = ln(Pₜ / Pₜ₋₁). Using logs keeps big and small price levels comparable.
- Pick window sizes. Choose several lengths n, usually doubling: 8, 16, 32, 64 and so on up to about L/2. Each needs at least two non-overlapping chunks.
- Split the series into L/n non-overlapping chunks of length n for each window size.
- Demean each chunk: subtract the chunk's average return from every return in it.
- Cumulate: build the running sum of the demeaned returns. This is the chunk's detrended price path.
- Range R: the maximum of the running sum minus the minimum.
- Scale S: the standard deviation of the chunk's returns.
- Rescale: compute R/S for the chunk, then average R/S across all chunks of the same length n.
- Regress: fit a straight line to log(average R/S) against log(n). The slope is the raw Hurst estimate.
- Correct for small-sample bias (optional but strongly recommended): subtract the R/S you would expect from pure noise at each n before fitting, then add 0.5. This is the Anis-Lloyd-Peters correction, covered below.
Der Rechner weiter unten führt genau diese zehn Schritte auf jeder Kursliste aus, die du einfügst, und gibt dir sowohl die rohe als auch die korrigierte Schätzung aus.
Rechenbeispiel: ein Abschnitt von Hand, dann die vollständige Regression
Schritt 1: R/S für einen einzelnen Abschnitt mit 8 Renditen
Nimm acht Renditen in Prozent: +1.0, +0.5, −0.8, +1.2, +0.3, −0.4, +0.9, +0.5. Die Einheiten kürzen sich bei R/S heraus, Prozent sind also kein Problem.
| Rendite | Minus Mittelwert (0.4) | Laufende Summe | Quadrierte Abweichung |
|---|---|---|---|
| +1.0 | +0.6 | 0.6 | 0.36 |
| +0.5 | +0.1 | 0.7 | 0.01 |
| −0.8 | −1.2 | −0.5 | 1.44 |
| +1.2 | +0.8 | 0.3 | 0.64 |
| +0.3 | −0.1 | 0.2 | 0.01 |
| −0.4 | −0.8 | −0.6 | 0.64 |
| +0.9 | +0.5 | −0.1 | 0.25 |
| +0.5 | +0.1 | 0.0 | 0.01 |
The running sum peaks at 0.7 and bottoms at −0.6, so R = 1.3. The squared deviations total 3.36; divided by 8 that is 0.42, and the square root gives S = 0.648. So R/S = 1.3 / 0.648 = 2.006.
Zum Vergleich: Der erwartete R/S-Wert von reinem Rauschen über 8 Beobachtungen liegt laut der Anis-Lloyd-Formel mit der Anpassung von Peters bei 2.461. Dieser Abschnitt ist also weniger weit gewandert, als Rauschen es getan hätte. Ein einzelner Abschnitt sagt dir so gut wie nichts – deshalb mittelt die Methode über viele Abschnitte und viele Fenstergrößen.
Schritt 2: die Regression über die Fenstergrößen
Jetzt ein vollständiger Durchlauf mit 256 synthetischen Tagesrenditen, die wir mit leichtem kurzfristigem Momentum erzeugt haben (die Rendite jedes Tages trägt ein Viertel des Schocks vom Vortag in sich – ein AR(1)-Prozess mit φ = 0.25):
| Fenster n | Abschnitte | Durchschnittlicher R/S | ln(n) | ln(R/S) | Erwarteter R/S (Rauschen) |
|---|---|---|---|---|---|
| 8 | 32 | 2.651 | 2.079 | 0.975 | 2.461 |
| 16 | 16 | 4.704 | 2.773 | 1.548 | 3.909 |
| 32 | 8 | 7.248 | 3.466 | 1.981 | 5.971 |
| 64 | 4 | 12.443 | 4.159 | 2.521 | 8.896 |
| 128 | 2 | 17.605 | 4.852 | 2.868 | 13.040 |
Fitting a least-squares line through the ln(n) and ln(R/S) columns gives a slope of 0.687. That is the raw Hurst exponent, and at face value it says "strongly trending".
Now fit the same line through the expected-noise column: its slope is 0.600. Pure randomness, measured over these particular windows, already produces a slope of 0.60, not 0.50. The corrected estimate is 0.5 + (0.687 − 0.600) = 0.587. Still persistent, but far less dramatic, and an honest reflection of the mild momentum we built in.
Achte noch auf eine Sache. Der simulierte Prozess hat nur ein kurzes Gedächtnis: Jede Rendite hängt vom Vortag ab und von nichts, was weiter zurückliegt. Trotzdem drückt er H über 0.5. Genau dieses Problem hat Andrew Lo 1991 aufgezeigt, und es ist für die Interpretation entscheidend, wie der Abschnitt zur Forschung erklärt.
Warum rohes R/S den Wert von H überschätzt und wie die Anis-Lloyd-Korrektur das behebt
Die klassische R/S-Kennzahl ist bei kleinen Stichproben nach oben verzerrt. Anis und Lloyd (1976, Biometrika 63(1): 111–116) haben den Erwartungswert des Rescaled Range für unabhängige, normalverteilte Beobachtungen hergeleitet, und Peters ergänzte später eine kleine Anpassung, die ihn für sehr kurze Fenster verbessert. In der Form, die Rafał Weron in seiner Studie von 2002 zur Genauigkeit der Schätzer verwendet:
E(R/S)ₙ = ((n − ½) / n) × Γ((n−1)/2) / (√π × Γ(n/2)) × Σᵢ₌₁ⁿ⁻¹ √((n − i) / i)
für n > 340 ersetzt du das Gamma-Verhältnis durch 1 / √(nπ/2)
Der korrigierte Hurst-Exponent ist 0.5 plus die Steigung von [log(R/S)ₙ − log E(R/S)ₙ] gegen log n. In Worten: Miss, wie viel schneller als Rauschen sich deine Reihe ausbreitet, und addiere das zur Rausch-Basislinie von 0.5.
Wie groß ist der Bias in der Praxis? Wir haben 200 simulierte Random Walks (wahres H = 0.5) durch denselben Schätzer laufen lassen, mit Fenstern ab 8:
| Stichprobenlänge (Renditen) | Rohes R/S-H (Durchschnitt) | Korrigiertes H (Durchschnitt) | Streuung der Schätzungen (1 Std.-Abw.) |
|---|---|---|---|
| 128 | 0.575 | 0.457 | ±0.076 |
| 256 | 0.568 | 0.468 | ±0.055 |
| 512 | 0.558 | 0.473 | ±0.044 |
| 1,024 | 0.559 | 0.485 | ±0.034 |
Drei Schlussfolgerungen.
- Uncorrected R/S reads a coin flip as a mild trend. A raw H of 0.57 on a few hundred bars is exactly what pure randomness produces. Weron found the same: classical R/S "overestimates the true Hurst exponent to a great extent".
- The corrected version slightly undershoots. It comes in a little below 0.5 on short samples, a small negative bias Weron also reported for the corrected R/S, DFA and periodogram estimators.
- The error bars are wide. With 256 returns, one standard deviation of the estimate is about 0.055. A reading of 0.54 is noise. Weron also showed that the popular rule-of-thumb significance band of ±1/√L is too narrow and flags false positives too often.
Werons Studie nutzte für das korrigierte R/S nur Fenster mit mehr als 50 Werten, weil sehr kurze Fenster die Varianz aufblähen. Dafür brauchst du Tausende von Kerzen. Trader, die mit ein paar hundert Kerzen arbeiten, werden in der Regel kurze Fenster in Kauf nehmen – und sollten dann auch die breiteren Fehlerbalken akzeptieren, die damit einhergehen.
Alternativen zu R/S: DFA, Variance Ratio und aggregierte Varianz
R/S ist das Original, nicht das beste Verfahren. Das sind die Schätzer, denen du am häufigsten begegnen wirst:
| Methode | Idee | Stärke | Schwäche |
|---|---|---|---|
| Rescaled Range (R/S) | Spannweite der kumulierten Abweichungen geteilt durch die Standardabweichung, gegen die Fenstergröße | Einfach, historisch bewährt, intuitiv | Verzerrt bei kleinen Stichproben; empfindlich gegenüber kurzfristiger Autokorrelation |
| Detrended Fluctuation Analysis (DFA) | In jedem Fenster der kumulierten Reihe eine lokale Trendlinie anpassen, die verbleibende Schwankung F(n) messen, Steigung von log F gegen log n | In Werons Tests am genauesten bei kurzen Stichproben; tolerant gegenüber langsamen Trends | Mehr Rechenaufwand; keine geschlossene Verteilungsformel |
| Variance Ratio | Varianz der Renditen über q Kerzen geteilt durch das q-Fache der 1-Kerzen-Varianz; über 1 bedeutet Persistenz, unter 1 Mean Reversion | Hat einen formalen Test (Lo und MacKinlay, 1988) | Testet immer nur einen Horizont auf einmal |
| Aggregierte Varianz | Die Varianz von Blockmittelwerten schrumpft wie m^(2H−2), wenn die Blockgröße m wächst | Leicht zu berechnen | Verrauscht; lässt sich von Trends und Niveausprüngen täuschen |
| Periodogramm (GPH) | Steigung am niederfrequenten Ende des Spektrums | Bekannte asymptotische Theorie | Braucht lange Stichproben |
DFA wurde 1994 von Peng und Kollegen in einer Studie zu DNA-Sequenzen eingeführt (Physical Review E 49: 1685–1689) und ist heute in weiten Teilen der Physik- und Ökonophysik-Literatur der Standard. Werons Vergleich auf simuliertem weißem Rauschen kürte DFA zum „einstimmigen Sieger“ unter den drei Methoden, die er getestet hat. Wenn du deinen eigenen Regime-Filter baust und dir die zusätzlichen Codezeilen leisten kannst, nimm DFA und behalte R/S als Gegenprobe. Geht es dir eher um eine sauberere Schätzung des zugrunde liegenden Trends als um ein Regime-Label, beantwortet ein Zustandsraum-Ansatz wie der Kalman-Filter diese Frage direkter.
Die Variance Ratio solltest du aus einem anderen Grund kennen. Lo und MacKinlay nutzten sie in „Stock Market Prices Do Not Follow Random Walks“ (Review of Financial Studies, 1988) und verwarfen den Random Walk für wöchentliche US-Aktienrenditen von 1962 bis 1985 deutlich – wobei die Ablehnung vor allem von Small Caps getrieben war. Sie testet einen bestimmten Horizont, und das passt dazu, wie Trader denken: „Sind 5-Tages-Bewegungen persistent?“ ist eine Variance-Ratio-Frage.
Funktioniert der Hurst-Exponent an den Märkten? Was die Forschung sagt
Die Belege sind real, aber enger gefasst als in der Version der Trading-Blogs.
- Short memory masquerading as long memory. Andrew Lo's "Long-Term Memory in Stock Market Prices" (Econometrica, 1991, 59(5): 1279–1313) built a modified R/S test that allows for short-range dependence. Applied to daily and monthly US stock indexes, it found no evidence of long-range dependence once short-term autocorrelation was accounted for, contrary to earlier claims based on classical R/S. Our worked example shows the mechanism: one day of momentum is enough to lift the classical estimate above 0.5.
- Hurst and predictability across markets. Eom, Choi, Oh and Jung studied 60 market indexes and found a strong positive relationship between each index's Hurst exponent and the hit rate of a nearest-neighbour forecast of price direction. Markets with higher H were more predictable, and the authors suggested the measure helps separate emerging from mature markets.
- Strategy switching. Chang, Lizardi and Shah (2022) used the Hurst exponent to choose between momentum and mean-reversion strategies and reported that the Hurst-based approach could achieve higher returns, though with higher risk.
- Estimator accuracy. Weron (2002) showed how wide the confidence intervals are on realistic sample sizes and that DFA is the most reliable of the common estimators.
Unterm Strich: Die Tagesrenditen großer, liquider Märkte liegen nahe bei 0.5, und ein scheinbares Langzeitgedächtnis entpuppt sich oft als kurzfristige Autokorrelation oder als Volatilitätseffekt. Das macht H für Trader aber nicht nutzlos. Kurzfristige Persistenz ist genau das, was eine Trendfolgeregel ausnutzt, und ein Maß, das steigt, wenn sie vorhanden ist, und fällt, wenn die Renditen anfangen umzukehren, ist nützlich – auch wenn ein Ökonometriker das nicht als Langzeitgedächtnis bezeichnen würde. Behandle einen Wert von 0.58 nur nicht wie eine Entdeckung.
Ein rollierender Hurst-Exponent als Regime-Filter
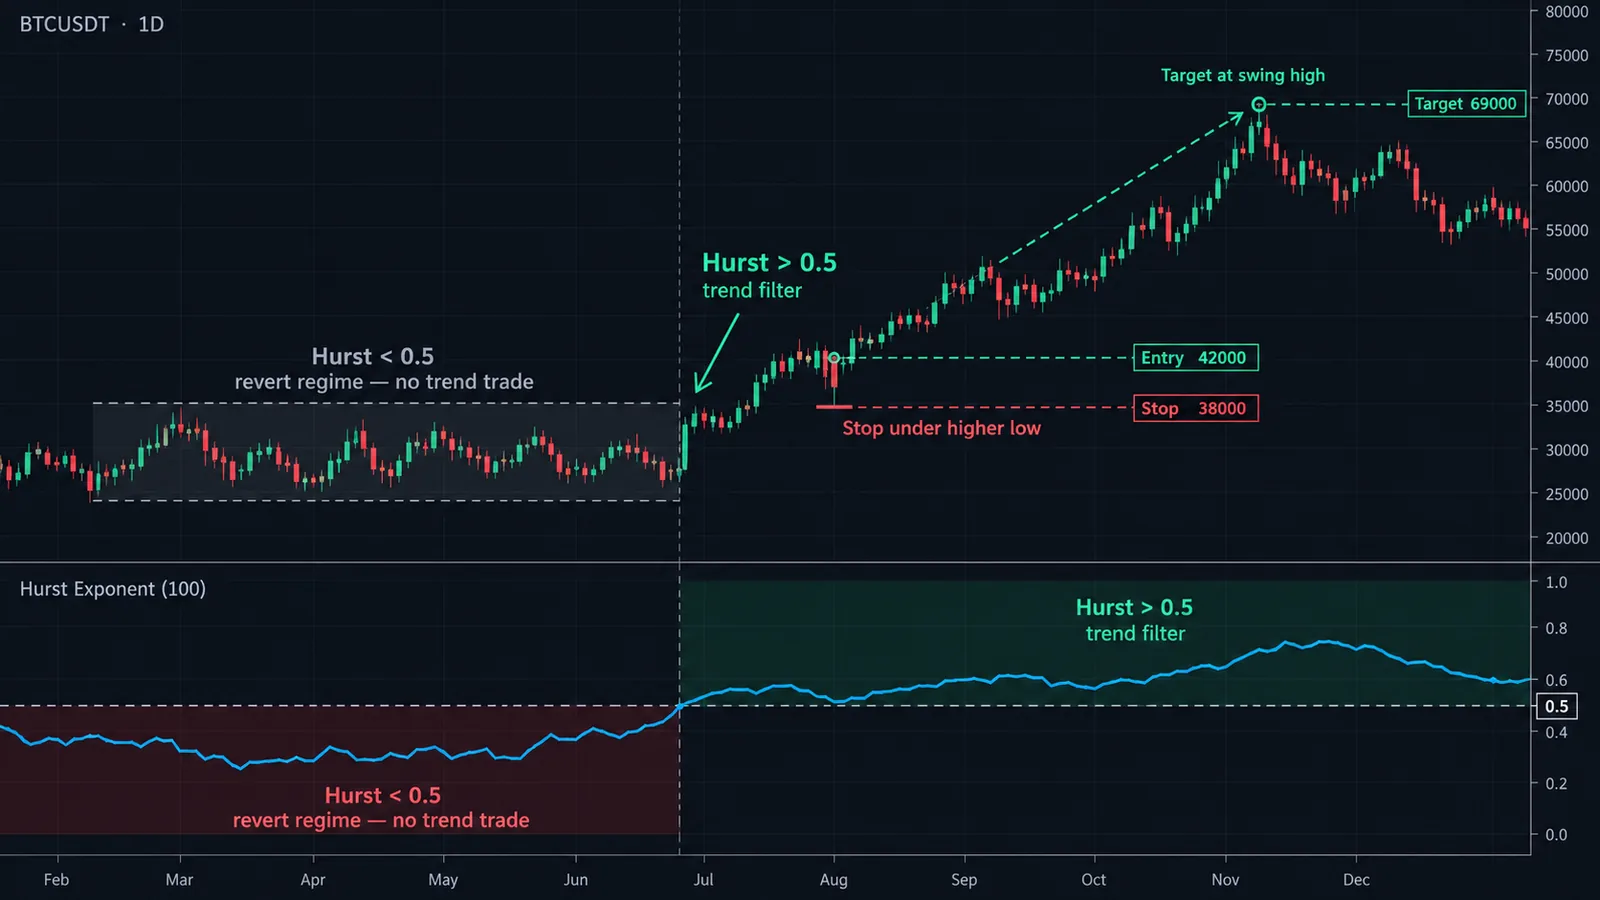
Der praktischste Einsatz im Trading ist nicht, den Kurs vorherzusagen, sondern zu entscheiden, welche Art von Strategie du fährst. Ein rollierender Hurst-Exponent, der auf jeder Kerze über das jüngste Renditefenster neu berechnet wird, wirkt wie ein Schalter zwischen Trendfolge- und Mean-Reversion-Playbook.
Ein konkretes Design
- Window: 256 daily returns (about a year) on the instrument you trade, or 256 four-hour bars for a faster read. Shorter windows react quicker but the error bars widen fast.
- Estimator: corrected R/S or DFA, windows 8 to 128. Never the raw R/S slope, which is biased upward by about 0.07 at this length.
- Noise band: with 256 returns, readings within about ±0.05 of 0.5 are indistinguishable from randomness. A simple rule: band = 0.85 / √L, which is roughly one standard deviation in our simulations.
- Regimes: H above 0.55 = trend regime; below 0.45 = mean-reversion regime; anything between = stand aside or trade smaller.
- Hysteresis: enter a regime when H crosses the band edge, exit only when it crosses back through 0.5. That stops the switch from flickering every few bars.
- Smoothing: a short average (5 to 10 bars) of the rolling H reduces noise further, at the cost of a few bars' delay.
Was in welchem Regime läuft
- Trend regime: breakouts and moving-average systems such as an ALMA crossover or a McGinley Dynamic trend line, with trailing exits.
- Mean-reversion regime: fades of band extremes using Bollinger Bands or RSI extremes, with fixed targets near the mean. Our mean reversion trading guide covers rules for this side.
- Neutral: reduced size, or nothing.
Dieselbe Idee funktioniert auch bei Paaren und Spreads. Ein Spread mit dauerhaft niedrigem Hurst-Exponenten ist ein Kandidat für Mean-Reversion-Trading; einer, dessen H Richtung 0.5 oder darüber klettert, verliert gerade die Eigenschaft, die ihn handelbar gemacht hat.
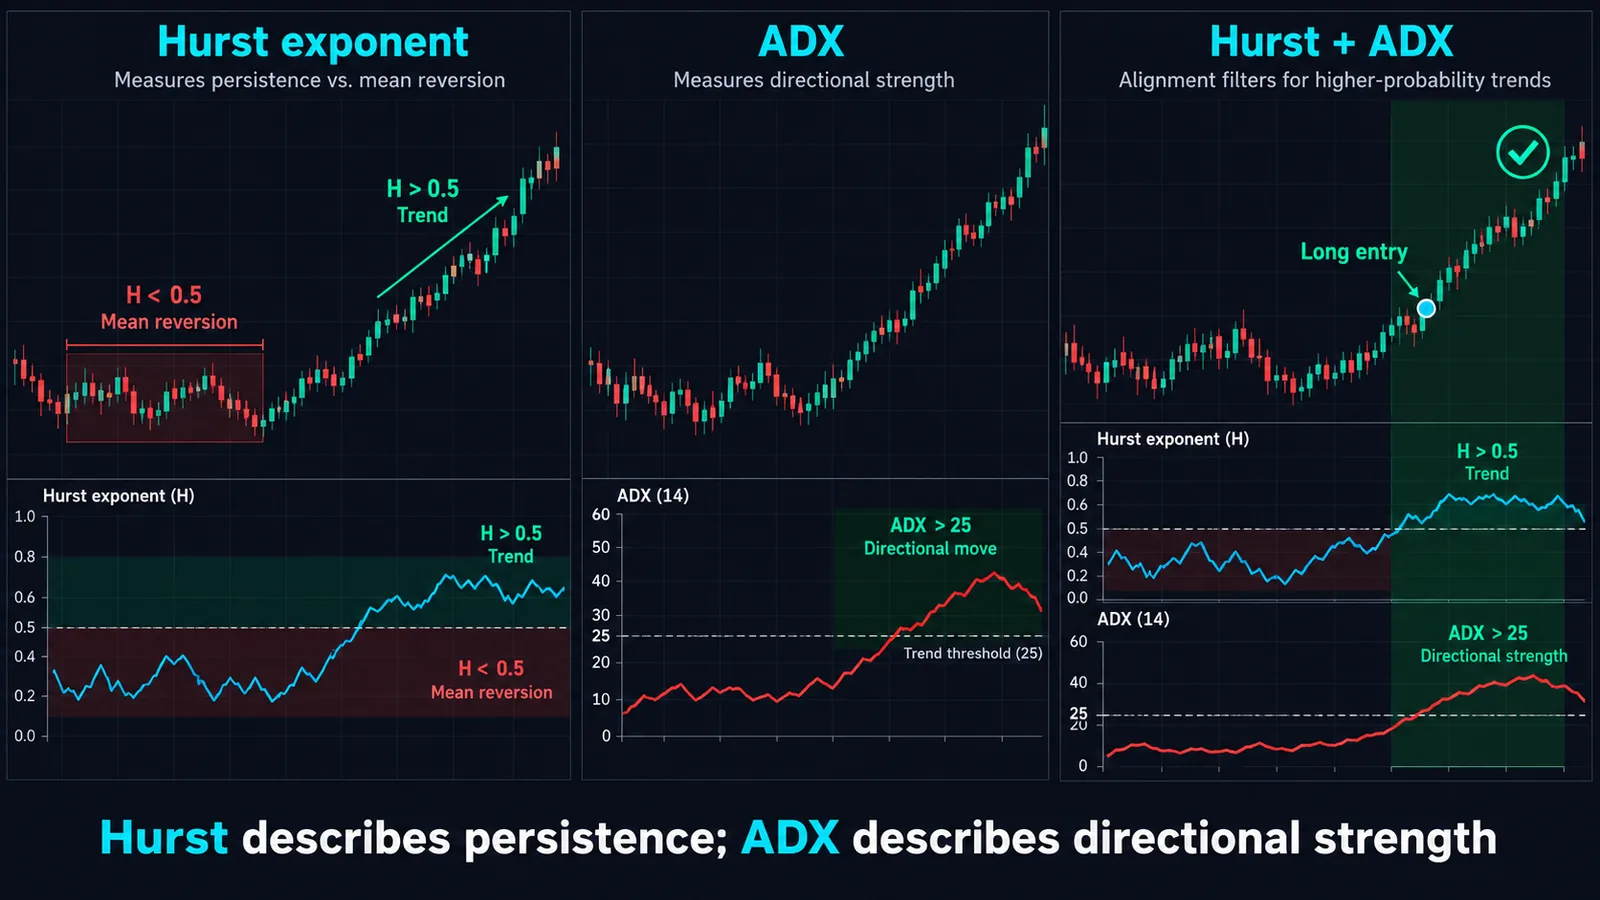
Wenn du eine zweite Meinung möchtest, die nicht auf Renditestatistik beruht, misst der ADX die Trendstärke anhand der Kursspannen und ist eine nützliche Gegenprobe; an Wendepunkten sind sich die beiden oft uneinig, und das ist bereits eine Information für sich.
Gibt es einen Hurst-Exponent-Indikator auf TradingView?
Soweit wir das finden können, hat TradingView keinen Hurst-Exponenten unter seinen integrierten Indikatoren. In der Community-Bibliothek gibt es aber eine Reihe von Open-Source-Skripten, die ihn schätzen – meist als Oszillator in einem separaten Fenster mit einer Referenzlinie bei 0.5 geplottet. Suche im Indikatoren-Dialog nach „Hurst“ und filtere auf Community-Skripte.
Bevor du einem davon vertraust, öffne den Quellcode und prüfe fünf Dinge:
- Returns or prices? The estimator must run on returns (ideally log returns). A script that feeds price levels into R/S will sit near 1.0 forever.
- Raw or corrected? If the script fits log(R/S) without subtracting the expected noise value, subtract roughly 0.05 to 0.10 from its readings in your head on typical lookbacks.
- Window sizes. At least three or four sizes should go into the regression. A "Hurst" computed from a single window is just a scaled range, not an exponent.
- Lookback. Under about 100 bars, the estimate is too noisy to separate 0.45 from 0.55 reliably.
- Repainting. A proper rolling estimate only uses closed bars. If historical values shift when you reload the chart, see our non-repaint indicators guide.
Ein praktischer Hinweis für Pine-Autoren: R/S über mehrere Fenstergrößen auf jeder Kerze bedeutet verschachtelte Schleifen, die bei langen Lookbacks an die Ausführungslimits von Pine stoßen können. Berechne den Wert nur auf der letzten Kerze oder alle N Kerzen, wenn du nur das aktuelle Regime brauchst. Die Grundlagen der Plattform findest du in unserem TradingView-Plattform-Guide. Um ein Skript auf Plausibilität zu prüfen, exportiere oder kopiere ein paar hundert Schlusskurse in den Rechner auf dieser Seite und vergleiche.
Häufige Fehler und wann der Hurst-Exponent in die Irre führt
- Reading raw R/S at face value. On a few hundred bars, raw R/S averages about 0.57 on pure noise. Use the corrected version or DFA.
- Ignoring the error bars. With 256 returns, ±0.055 is one standard deviation. Regime calls inside 0.45 to 0.55 are guesses.
- Confusing short and long memory. One day of momentum lifts H. That may be tradable, but it decays quickly; don't extrapolate it to multi-month horizons.
- Non-stationary samples. A window that contains a crash and a calm recovery mixes two regimes. Volatility clustering itself had little effect in our simulations, but structural breaks, such as a policy change, a halving cycle in crypto, or a product rolling from one contract to another, can distort the estimate badly. Use back-adjusted continuous contracts for futures.
- Mixing timeframes. H on 5-minute returns and H on daily returns answer different questions and can point opposite ways, so measure it on the timeframe you actually trade, whether that is daily swings or scalping charts. Microstructure effects such as the bid-ask bounce push very short-timeframe returns toward mean reversion.
- Calling drift persistence. A strong uptrend with choppy returns can read 0.5 or lower. If you need a trend-in-price measure, use slope-based tools such as a linear regression channel alongside H.
- Optimizing the threshold. Choosing 0.53 because it maximized a backtest is data snooping. Set the band from sample size, not from results.
- Too few window sizes. Two points always fit a line perfectly. Use at least three, preferably four or more.
Hurst-Exponent und Quantum Algo
Der Hurst-Exponent beantwortet eine Frage, die sich die meisten Indikatoren nie stellen: Belohnt dieser Markt gerade Trendfolge oder das Fading von Bewegungen? Damit ist er ein Filter, kein Auslöser. Er sagt dir, welche Werkzeuge du in die Hand nehmen solltest, nicht wann du den Knopf drückst.
Eine praktikable Arbeitsteilung: Ein rollierender, korrigierter Hurst auf deinem Instrument legt das Regime fest; im Trend-Regime übernehmen Signal-Tools das Timing. Mit der Zeno-Suite von QuantumAlgo heißt das: Die Kauf- und Verkaufssignale von Zeno, die mit integrierten Stops und Zielen kommen, nimmst du bereitwilliger, wenn das Regime persistent ist, und du bleibst draußen oder verkleinerst die Position, wenn es anti-persistent ist. Die Signale kannst du anhand des öffentlichen Track Records für sich selbst beurteilen. In Mean-Reversion-Regimen passen unser kostenloser Market Bottom Finder und der Multi-Oscillator Divergence Scanner besser zur Aufgabe, und die Event Probability Engine eignet sich für Trader, die ohnehin in Wahrscheinlichkeiten denken.
Für die statistische Seite zeigt dir der verwandte Guide zu Machine-Learning-Indikatoren weitere Wege, den Marktzustand zu klassifizieren, und die kostenlose Academy baut die Grundlagen zu Trend und Mean Reversion auf, auf denen beide Regime beruhen.
◆ Interaktiver Check
Wie gut kennst du den Hurst-Exponenten?
Fragen, die Trader zu den Hurst-Exponenten stellen
Er ist eine Zahl zwischen 0 und 1, die beschreibt, ob Renditen eher weiterlaufen oder umkehren. Über 0.5 deutet auf trendendes Verhalten hin, um 0.5 auf einen Random Walk und unter 0.5 auf Mean Reversion. Trader nutzen ihn vor allem, um zu entscheiden, welche Art von Strategie zu den aktuellen Bedingungen passt.
Die klassische Methode ist die Rescaled-Range-Analyse: Teile die Log-Renditen in Abschnitte verschiedener Größen auf, berechne für jeden Abschnitt die Spannweite der kumulierten Abweichungen geteilt durch die Standardabweichung, mittle nach Größe und nimm die Steigung von log(R/S) gegen log(Größe). Korrigiere das Ergebnis bei kurzen Stichproben um den erwarteten R/S-Wert von Rauschen.
Es gibt keinen guten oder schlechten Wert, nur einen passenden. Trendstrategien brauchen Werte deutlich über 0.5, Mean-Reversion-Strategien Werte deutlich darunter. Bei ein paar hundert Kerzen solltest du alles zwischen etwa 0.45 und 0.55 als Zufall behandeln.
Der britische Hydrologe Harold Edwin Hurst, als er die Abflüsse des Nils untersuchte, um Stauseen richtig zu dimensionieren. Er veröffentlichte die Rescaled-Range-Methode 1951. Benoit Mandelbrot erweiterte die Idee später und wendete sie auf die Finanzmärkte an.
Er bedeutet, dass sich die Renditen wie ein Random Walk verhalten: Die vergangene Richtung sagt nichts über die künftige Richtung aus. Auf kurzen Stichproben kann wegen des Bias auch eine unkorrigierte Schätzung von 0.55 bis 0.58 noch mit einem Random Walk vereinbar sein.
Mindestens ein paar hundert Renditen für eine im Trading brauchbare Schätzung und Tausende für Präzision auf Forschungsniveau. Bei 256 Renditen liegt eine Standardabweichung der Schätzung in unseren Simulationen bei etwa 0.05.
Meistens ja. In Werons Vergleich von 2002 auf simulierten Daten war die Detrended Fluctuation Analysis die genaueste der getesteten Methoden. R/S bleibt als einfache Gegenprobe nützlich.
Soweit wir das finden können, gibt es keinen integrierten, aber mehrere Community-Skripte schätzen ihn. Prüfe, ob ein Skript Renditen verwendet, eine Bias-Korrektur anwendet und über mehrere Fenstergrößen regressiert, bevor du ihm vertraust.
Nein. Er beschreibt den Charakter der jüngsten Renditen, nicht in welche Richtung die nächste Bewegung geht. Forschung wie die Studie von Eom und Kollegen zu 60 Indizes verbindet ein höheres H mit besserer Vorhersagbarkeit, aber die Richtung muss weiterhin aus deiner Strategie kommen.
Sie ist der erwartete Rescaled Range unabhängiger, normalverteilter Daten, 1976 von Anis und Lloyd hergeleitet und von Peters verfeinert. Ziehst du ihn bei jeder Fenstergröße vom beobachteten R/S ab, entfernst du den Großteil des Aufwärts-Bias des klassischen Schätzers.
Quellen & verwandte Leitfäden
Als Nächstes lesen
- Mean Reversion Trading
- ADX-Indikator (Average Directional Index)
- Machine-Learning-Trading-Indikatoren
- Bollinger Bands
- Linear Regression Channel
- Kaufman Adaptive Moving Average (KAMA)
- Kostenlose TradingView-Indikatoren
- Zeno — die Premium-Engine
Primärquellen
- Wikipedia — Hurst exponent
- Wikipedia — Harold Edwin Hurst
- Weron (2002) — Estimating long range dependence: finite sample properties and confidence intervals (arXiv)
- Econometric Society — Lo (1991), Long-Term Memory in Stock Market Prices, Econometrica 59(5)
- MIT — Lo & MacKinlay (1988), Stock Market Prices Do Not Follow Random Walks
- Eom, Choi, Oh & Jung — Hurst exponent and prediction based on weak-form efficient market hypothesis (arXiv)
- Chang, Lizardi & Shah (2022) — Optimizing Returns Using the Hurst Exponent and Q Learning (arXiv)
- Wikipedia — Detrended fluctuation analysis