Exponente de Hurst en trading: tendencia, reversión a la media o ruido
El exponente de Hurst (H) mide si los rendimientos de un mercado tienden a continuar o a revertirse. Un H por encima de 0.5 indica un comportamiento persistente y tendencial; en torno a 0.5 se trata de un paseo aleatorio; por debajo de 0.5, de reversión a la media. Se estima como la pendiente del logaritmo del rango reescalado frente al logaritmo del tamaño de ventana, y en muestras cortas necesita una corrección del sesgo.
Un exponente de Hurst de 0.58 parece indicar un mercado en tendencia. Sin embargo, con unos pocos cientos de barras suele ser simple ruido, porque el estimador clásico interpreta la aleatoriedad como una tendencia leve. Esta guía de Quantum Algo recorre el método del rango reescalado desde los estudios de Harold Hurst sobre el Nilo hasta un filtro de régimen funcional: un bloque calculado a mano, una regresión completa con números, la corrección de Anis-Lloyd, resultados de simulación sobre lo amplios que son en realidad los márgenes de error y una calculadora que te da tanto el H bruto como el corregido para cualquier lista de precios.
Indicadores que se demuestran en público.
Un motor, cuatro herramientas de precisión: el Gold (XAU) Scalper, la Gravity Zone institucional, el Zeno momentum Oscillator y Zeno Stocks para acciones.
De las crecidas del Nilo a los gráficos de precios: de dónde viene el exponente de Hurst
Harold Edwin Hurst (1880–1978) fue un hidrólogo británico que llegó a Egipto en 1906 y dedicó la mayor parte de su larga carrera a estudiar el Nilo. Su problema práctico era el diseño de presas: ¿qué tamaño debe tener un embalse para no quedarse nunca seco en una sequía ni desbordarse en una crecida, dados los caudales anuales tan irregulares del río?
Si los caudales anuales fueran extracciones aleatorias independientes, la respuesta se deduciría de la estadística estándar, y la capacidad de almacenamiento necesaria crecería con la raíz cuadrada del periodo. Hurst descubrió que no era así. En los registros del Nilo, a los años húmedos solían seguirles años húmedos y a los secos, años secos, de modo que el excedente o déficit acumulado se alejaba más de lo que permitía la independencia. Lo midió con un estadístico al que llamó rango reescalado, publicó el método en "Long-Term Storage Capacity of Reservoirs" en las Transactions of the American Society of Civil Engineers (vol. 116, 1951, pp. 770–799), y sus conclusiones sirvieron para planificar la Gran Presa de Asuán.
Más tarde, Benoit Mandelbrot llevó la idea mucho más allá de la hidrología. Junto con James Wallis bautizó la persistencia de largo plazo como el "efecto José", por los siete años de vacas gordas y los siete de vacas flacas del Génesis, y trasladó el concepto a las finanzas como parte de su visión fractal de los mercados. Así es como un estadístico creado para los niveles de un río acabó en el software de trading: la pregunta "¿a los años húmedos les siguen años húmedos?" se convierte en "¿a los movimientos alcistas les siguen movimientos alcistas?".
¿Qué mide realmente el exponente de Hurst?
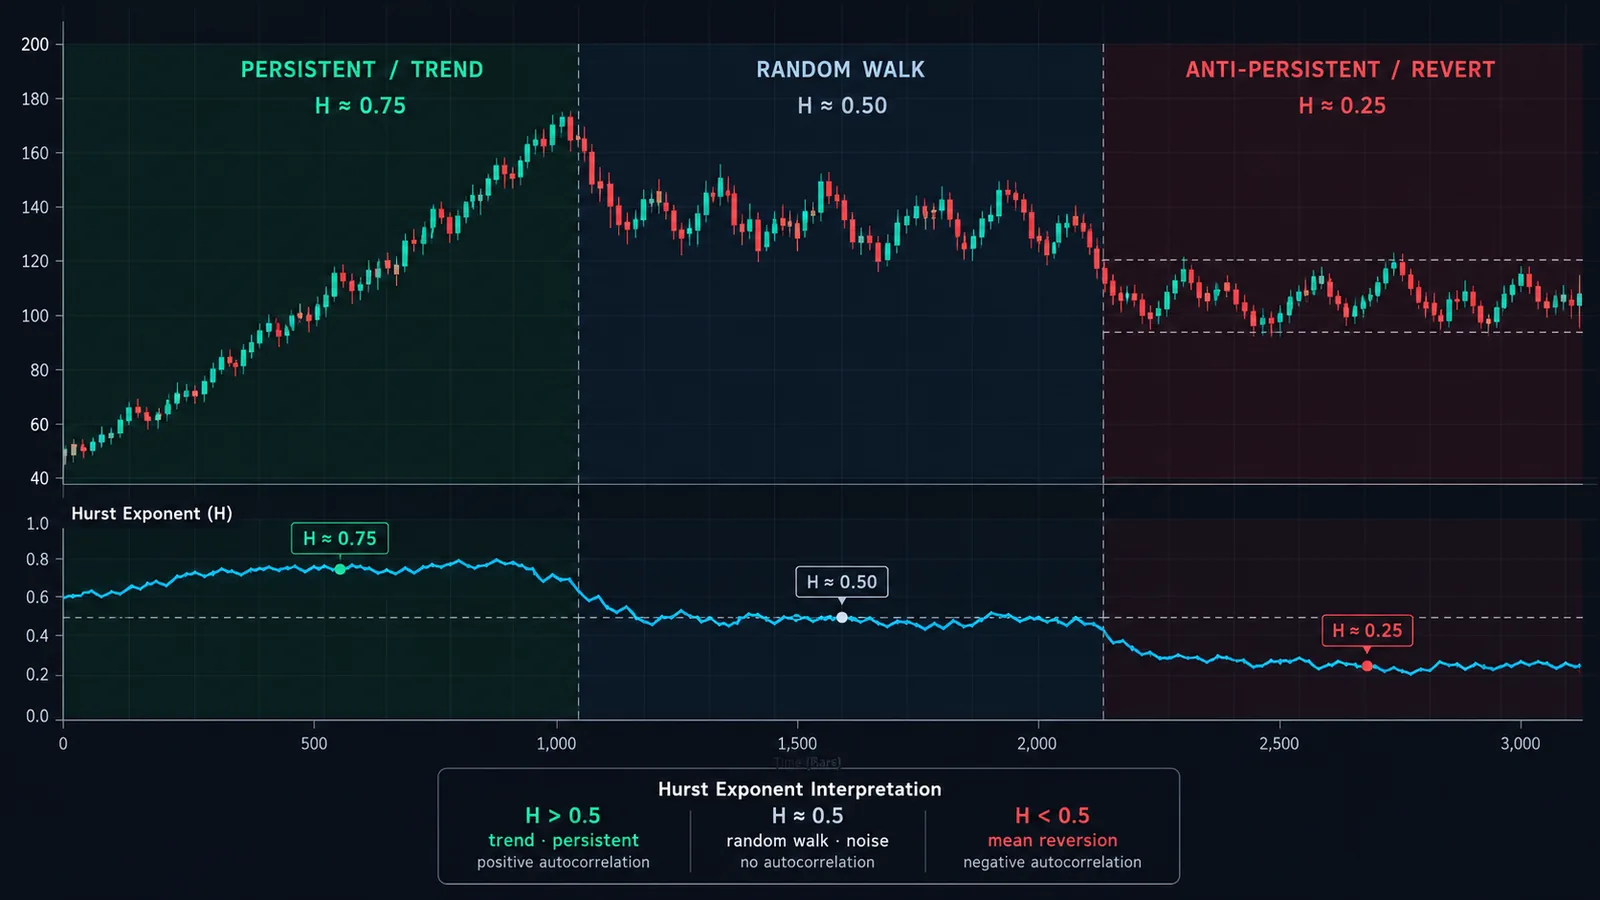
El exponente de Hurst H describe cómo crece la dispersión de una serie acumulada a medida que observas tramos más largos de ella. Para una serie de rendimientos, indica a qué velocidad se ensancha el rango de la trayectoria del precio con el tiempo. El rango reescalado escala aproximadamente según una ley de potencia:
(R/S)ₙ ≈ c × nᴴ
donde n es la longitud de la ventana. Si tomas logaritmos en ambos lados, H es simplemente la pendiente de una recta trazada a través de log(R/S) frente a log(n).
| H | Nombre | Qué implica para los rendimientos | Estrategias que encajan |
|---|---|---|---|
| Por debajo de 0.5 | Antipersistente | A un movimiento alcista suele seguirle uno bajista; la trayectoria se repliega una y otra vez sobre sí misma | Reversión a la media, operar en contra de los extremos de los osciladores, trading en rango |
| En torno a 0.5 | Paseo aleatorio | Los movimientos pasados no aportan información sobre la dirección del siguiente | Ninguna basada solo en la dirección |
| Por encima de 0.5 | Persistente | Los movimientos tienden a continuar; la trayectoria se aleja de su punto de partida más rápido de lo que dictaría el azar | Seguimiento de tendencia, breakouts de canal, momentum |
Dos puntos que la mayoría de las explicaciones pasan por alto.
H is about returns, not prices. You feed the estimator the changes (log returns), and it studies how their cumulative sum, which is the price path, spreads out. Feed raw price levels into the same procedure and you get nonsense: in our tests, running R/S on the price levels of a pure random walk returned H of about 0.99, which says only that prices are prices.
H is not about drift. The R/S calculation subtracts the average return of each window before doing anything else. A market grinding steadily higher with choppy, back-and-forth daily returns can have H below 0.5. In a simulation of 200 random walks with and without a strong upward drift of 0.4% per bar, the corrected H was identical to three decimals. A steady trend in the everyday sense and persistence in the Hurst sense are different things. The second one is what matters for whether a trend-following rule will work.
Un número relacionado que quizá veas es la dimensión fractal, D = 2 − H para una serie autoafín. Un gráfico irregular y dentado con reversión a la media tiene una D cercana a 2; uno suave y persistente, una D más próxima a 1. Contiene la misma información que H.
Cómo calcular el exponente de Hurst con R/S, paso a paso
El estimador clásico del rango reescalado (R/S), tal como se expone en el trabajo de Hurst y en revisiones posteriores como la de Weron, funciona así sobre una serie de L rendimientos:
- Convert prices to log returns: rₜ = ln(Pₜ / Pₜ₋₁). Using logs keeps big and small price levels comparable.
- Pick window sizes. Choose several lengths n, usually doubling: 8, 16, 32, 64 and so on up to about L/2. Each needs at least two non-overlapping chunks.
- Split the series into L/n non-overlapping chunks of length n for each window size.
- Demean each chunk: subtract the chunk's average return from every return in it.
- Cumulate: build the running sum of the demeaned returns. This is the chunk's detrended price path.
- Range R: the maximum of the running sum minus the minimum.
- Scale S: the standard deviation of the chunk's returns.
- Rescale: compute R/S for the chunk, then average R/S across all chunks of the same length n.
- Regress: fit a straight line to log(average R/S) against log(n). The slope is the raw Hurst estimate.
- Correct for small-sample bias (optional but strongly recommended): subtract the R/S you would expect from pure noise at each n before fitting, then add 0.5. This is the Anis-Lloyd-Peters correction, covered below.
La calculadora que encontrarás más abajo ejecuta exactamente estos diez pasos sobre cualquier lista de precios que pegues, y muestra tanto la estimación bruta como la corregida.
Ejemplo práctico: un bloque a mano y después la regresión completa
Paso 1: R/S de un único bloque de 8 rendimientos
Toma ocho rendimientos, en porcentaje: +1.0, +0.5, −0.8, +1.2, +0.3, −0.4, +0.9, +0.5. Las unidades se anulan en R/S, así que trabajar en porcentaje no supone ningún problema.
| Rendimiento | Menos la media (0.4) | Suma acumulada | Desviación al cuadrado |
|---|---|---|---|
| +1.0 | +0.6 | 0.6 | 0.36 |
| +0.5 | +0.1 | 0.7 | 0.01 |
| −0.8 | −1.2 | −0.5 | 1.44 |
| +1.2 | +0.8 | 0.3 | 0.64 |
| +0.3 | −0.1 | 0.2 | 0.01 |
| −0.4 | −0.8 | −0.6 | 0.64 |
| +0.9 | +0.5 | −0.1 | 0.25 |
| +0.5 | +0.1 | 0.0 | 0.01 |
The running sum peaks at 0.7 and bottoms at −0.6, so R = 1.3. The squared deviations total 3.36; divided by 8 that is 0.42, and the square root gives S = 0.648. So R/S = 1.3 / 0.648 = 2.006.
Como referencia, el R/S esperado de ruido puro en 8 observaciones, según la fórmula de Anis-Lloyd con el ajuste de Peters, es 2.461. Este bloque se desvió menos de lo que lo haría el ruido. Un solo bloque no te dice casi nada, y por eso el método promedia muchos bloques y muchos tamaños de ventana.
Paso 2: la regresión con distintos tamaños de ventana
Ahora, una ejecución completa sobre 256 rendimientos diarios sintéticos que generamos con un leve momentum de corto plazo (el rendimiento de cada día arrastra una cuarta parte del shock del día anterior, un proceso AR(1) con φ = 0.25):
| Ventana n | Bloques | R/S medio | ln(n) | ln(R/S) | R/S esperado (ruido) |
|---|---|---|---|---|---|
| 8 | 32 | 2.651 | 2.079 | 0.975 | 2.461 |
| 16 | 16 | 4.704 | 2.773 | 1.548 | 3.909 |
| 32 | 8 | 7.248 | 3.466 | 1.981 | 5.971 |
| 64 | 4 | 12.443 | 4.159 | 2.521 | 8.896 |
| 128 | 2 | 17.605 | 4.852 | 2.868 | 13.040 |
Fitting a least-squares line through the ln(n) and ln(R/S) columns gives a slope of 0.687. That is the raw Hurst exponent, and at face value it says "strongly trending".
Now fit the same line through the expected-noise column: its slope is 0.600. Pure randomness, measured over these particular windows, already produces a slope of 0.60, not 0.50. The corrected estimate is 0.5 + (0.687 − 0.600) = 0.587. Still persistent, but far less dramatic, and an honest reflection of the mild momentum we built in.
Fíjate en otra cosa. El proceso que simulamos solo tiene memoria corta: cada rendimiento depende del de ayer y de nada anterior. Aun así, empuja H por encima de 0.5. Este es exactamente el problema que planteó Andrew Lo en 1991, y es importante a la hora de interpretar el resultado, como explica la sección dedicada a la investigación.
Por qué el R/S bruto sobrestima H y cómo lo soluciona la corrección de Anis-Lloyd
El estadístico R/S clásico tiene un sesgo al alza en muestras cortas. Anis y Lloyd (1976, Biometrika 63(1): 111–116) derivaron el valor esperado del rango reescalado para observaciones normales independientes, y más tarde Peters añadió un pequeño ajuste que lo mejora en ventanas muy cortas. En la forma que utiliza Rafał Weron en su estudio de 2002 sobre la precisión de los estimadores:
E(R/S)ₙ = ((n − ½) / n) × Γ((n−1)/2) / (√π × Γ(n/2)) × Σᵢ₌₁ⁿ⁻¹ √((n − i) / i)
para n > 340, sustituye el cociente de funciones gamma por 1 / √(nπ/2)
El exponente de Hurst corregido es 0.5 más la pendiente de [log(R/S)ₙ − log E(R/S)ₙ] frente a log n. Dicho con palabras: mide cuánto más rápido que el ruido se dispersa tu serie y súmalo a la referencia de ruido de 0.5.
¿Qué magnitud tiene el sesgo en la práctica? Pasamos 200 paseos aleatorios simulados (H real = 0.5) por el mismo estimador, con ventanas a partir de 8:
| Longitud de la muestra (rendimientos) | H con R/S bruto (media) | H corregido (media) | Dispersión de las estimaciones (1 d.e.) |
|---|---|---|---|
| 128 | 0.575 | 0.457 | ±0.076 |
| 256 | 0.568 | 0.468 | ±0.055 |
| 512 | 0.558 | 0.473 | ±0.044 |
| 1,024 | 0.559 | 0.485 | ±0.034 |
Tres conclusiones.
- Uncorrected R/S reads a coin flip as a mild trend. A raw H of 0.57 on a few hundred bars is exactly what pure randomness produces. Weron found the same: classical R/S "overestimates the true Hurst exponent to a great extent".
- The corrected version slightly undershoots. It comes in a little below 0.5 on short samples, a small negative bias Weron also reported for the corrected R/S, DFA and periodogram estimators.
- The error bars are wide. With 256 returns, one standard deviation of the estimate is about 0.055. A reading of 0.54 is noise. Weron also showed that the popular rule-of-thumb significance band of ±1/√L is too narrow and flags false positives too often.
En su estudio, Weron solo utilizó ventanas de más de 50 para el R/S corregido, porque incluir ventanas muy cortas infla la varianza. Eso exige miles de barras. Los traders que trabajan con unos pocos cientos de barras normalmente aceptarán ventanas cortas, y deberían aceptar también los márgenes de error más amplios que conllevan.
Alternativas al R/S: DFA, ratio de varianzas y varianza agregada
El R/S es el original, no el mejor. Estos son los estimadores con los que te encontrarás con más frecuencia:
| Método | Idea | Punto fuerte | Punto débil |
|---|---|---|---|
| Rango reescalado (R/S) | Rango de las desviaciones acumuladas dividido por la desviación estándar, frente al tamaño de ventana | Sencillo, histórico, intuitivo | Sesgado en muestras pequeñas; sensible a la autocorrelación de corto plazo |
| Análisis de fluctuaciones sin tendencia (DFA) | Ajusta una línea de tendencia local en cada ventana de la serie acumulada, mide la fluctuación restante F(n) y toma la pendiente de log F frente a log n | El más preciso en muestras cortas en las pruebas de Weron; tolera bien las tendencias lentas | Más cálculo; no tiene una distribución de forma cerrada |
| Ratio de varianzas | Varianza de los rendimientos de q barras dividida entre q veces la varianza de 1 barra; por encima de 1 indica persistencia, por debajo de 1, reversión a la media | Cuenta con un contraste formal (Lo y MacKinlay, 1988) | Contrasta un solo horizonte cada vez |
| Varianza agregada | La varianza de las medias por bloques disminuye como m^(2H−2) a medida que crece el tamaño de bloque m | Fácil de calcular | Ruidoso; se confunde con tendencias y cambios de nivel |
| Periodograma (GPH) | Pendiente del extremo de baja frecuencia del espectro | Teoría asintótica conocida | Necesita muestras largas |
El DFA lo introdujeron Peng y sus colaboradores en 1994 en un estudio sobre secuencias de ADN (Physical Review E 49: 1685–1689), y hoy es el método por defecto en gran parte de la literatura de física y econofísica. La comparación de Weron sobre ruido blanco simulado calificó al DFA como "el ganador unánime" entre los tres métodos que probó. Si estás construyendo tu propio filtro de régimen y puedes permitirte unas cuantas líneas de código más, usa DFA y conserva el R/S como comprobación cruzada. Si tu objetivo es una estimación más limpia de la tendencia subyacente en lugar de una etiqueta de régimen, un enfoque de espacio de estados como el filtro de Kalman responde a esa pregunta de forma más directa.
Merece la pena conocer el ratio de varianzas por otro motivo. Lo y MacKinlay lo utilizaron en "Stock Market Prices Do Not Follow Random Walks" (Review of Financial Studies, 1988) y rechazaron con contundencia el paseo aleatorio para los rendimientos semanales de las acciones estadounidenses entre 1962 y 1985, un rechazo impulsado en gran medida por las acciones de baja capitalización. Contrasta un horizonte concreto, lo que encaja con la forma de pensar de los traders: "¿son persistentes los movimientos a 5 días?" es una pregunta de ratio de varianzas.
¿Funciona el exponente de Hurst en los mercados? Lo que dice la investigación
La evidencia es real, pero más limitada que la versión que circula por los blogs de trading.
- Short memory masquerading as long memory. Andrew Lo's "Long-Term Memory in Stock Market Prices" (Econometrica, 1991, 59(5): 1279–1313) built a modified R/S test that allows for short-range dependence. Applied to daily and monthly US stock indexes, it found no evidence of long-range dependence once short-term autocorrelation was accounted for, contrary to earlier claims based on classical R/S. Our worked example shows the mechanism: one day of momentum is enough to lift the classical estimate above 0.5.
- Hurst and predictability across markets. Eom, Choi, Oh and Jung studied 60 market indexes and found a strong positive relationship between each index's Hurst exponent and the hit rate of a nearest-neighbour forecast of price direction. Markets with higher H were more predictable, and the authors suggested the measure helps separate emerging from mature markets.
- Strategy switching. Chang, Lizardi and Shah (2022) used the Hurst exponent to choose between momentum and mean-reversion strategies and reported that the Hurst-based approach could achieve higher returns, though with higher risk.
- Estimator accuracy. Weron (2002) showed how wide the confidence intervals are on realistic sample sizes and that DFA is the most reliable of the common estimators.
En conjunto: los rendimientos diarios de los mercados grandes y líquidos se sitúan cerca de 0.5, y la aparente memoria larga suele resultar ser autocorrelación de corto plazo o efectos de volatilidad. Eso no hace que H sea inútil para los traders. La persistencia de corto plazo es precisamente lo que aprovecha una regla de seguimiento de tendencia, y una medida que sube cuando esa persistencia está presente, y baja cuando los rendimientos empiezan a revertirse, es útil aunque un econometrista no la llamara memoria larga. Eso sí, no tomes una lectura de 0.58 como un descubrimiento.
Cómo usar un exponente de Hurst móvil como filtro de régimen
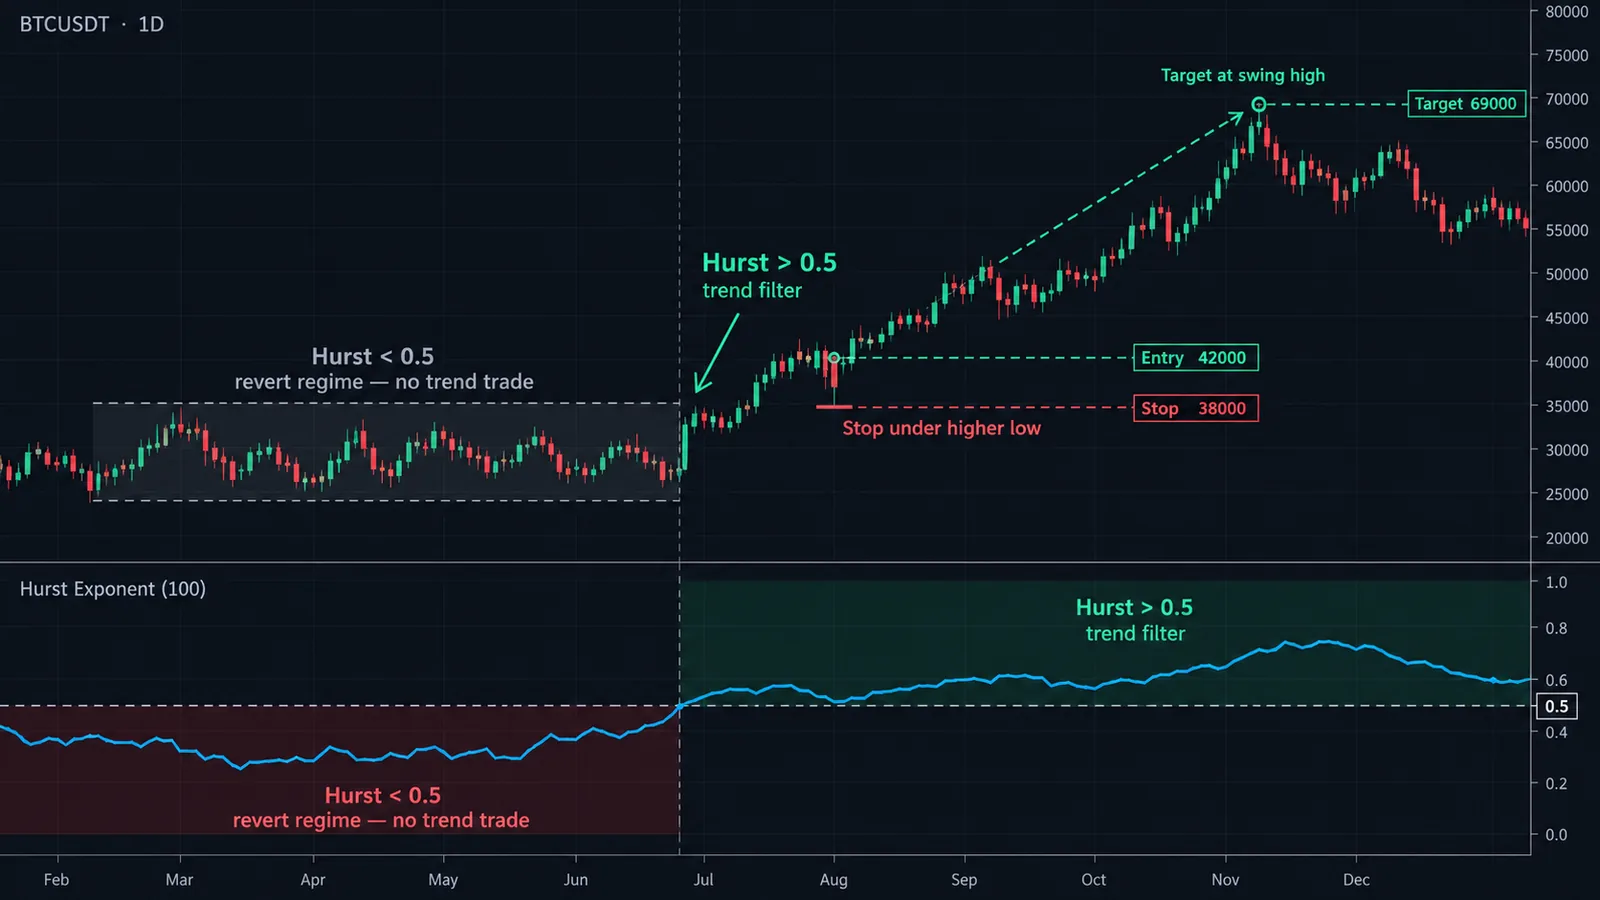
El uso más práctico en trading no es predecir el precio, sino elegir qué tipo de estrategia aplicar. Un exponente de Hurst móvil, recalculado en cada barra sobre la ventana de rendimientos más reciente, actúa como un interruptor entre las estrategias de seguimiento de tendencia y las de reversión a la media.
Un diseño concreto
- Window: 256 daily returns (about a year) on the instrument you trade, or 256 four-hour bars for a faster read. Shorter windows react quicker but the error bars widen fast.
- Estimator: corrected R/S or DFA, windows 8 to 128. Never the raw R/S slope, which is biased upward by about 0.07 at this length.
- Noise band: with 256 returns, readings within about ±0.05 of 0.5 are indistinguishable from randomness. A simple rule: band = 0.85 / √L, which is roughly one standard deviation in our simulations.
- Regimes: H above 0.55 = trend regime; below 0.45 = mean-reversion regime; anything between = stand aside or trade smaller.
- Hysteresis: enter a regime when H crosses the band edge, exit only when it crosses back through 0.5. That stops the switch from flickering every few bars.
- Smoothing: a short average (5 to 10 bars) of the rolling H reduces noise further, at the cost of a few bars' delay.
Qué aplicar en cada régimen
- Trend regime: breakouts and moving-average systems such as an ALMA crossover or a McGinley Dynamic trend line, with trailing exits.
- Mean-reversion regime: fades of band extremes using Bollinger Bands or RSI extremes, with fixed targets near the mean. Our mean reversion trading guide covers rules for this side.
- Neutral: reduced size, or nothing.
La misma idea funciona con pares y spreads. Un spread con un exponente de Hurst persistentemente bajo es candidato para operar la reversión a la media; uno cuyo H sube hacia 0.5 o por encima está perdiendo la propiedad que lo hacía operable.
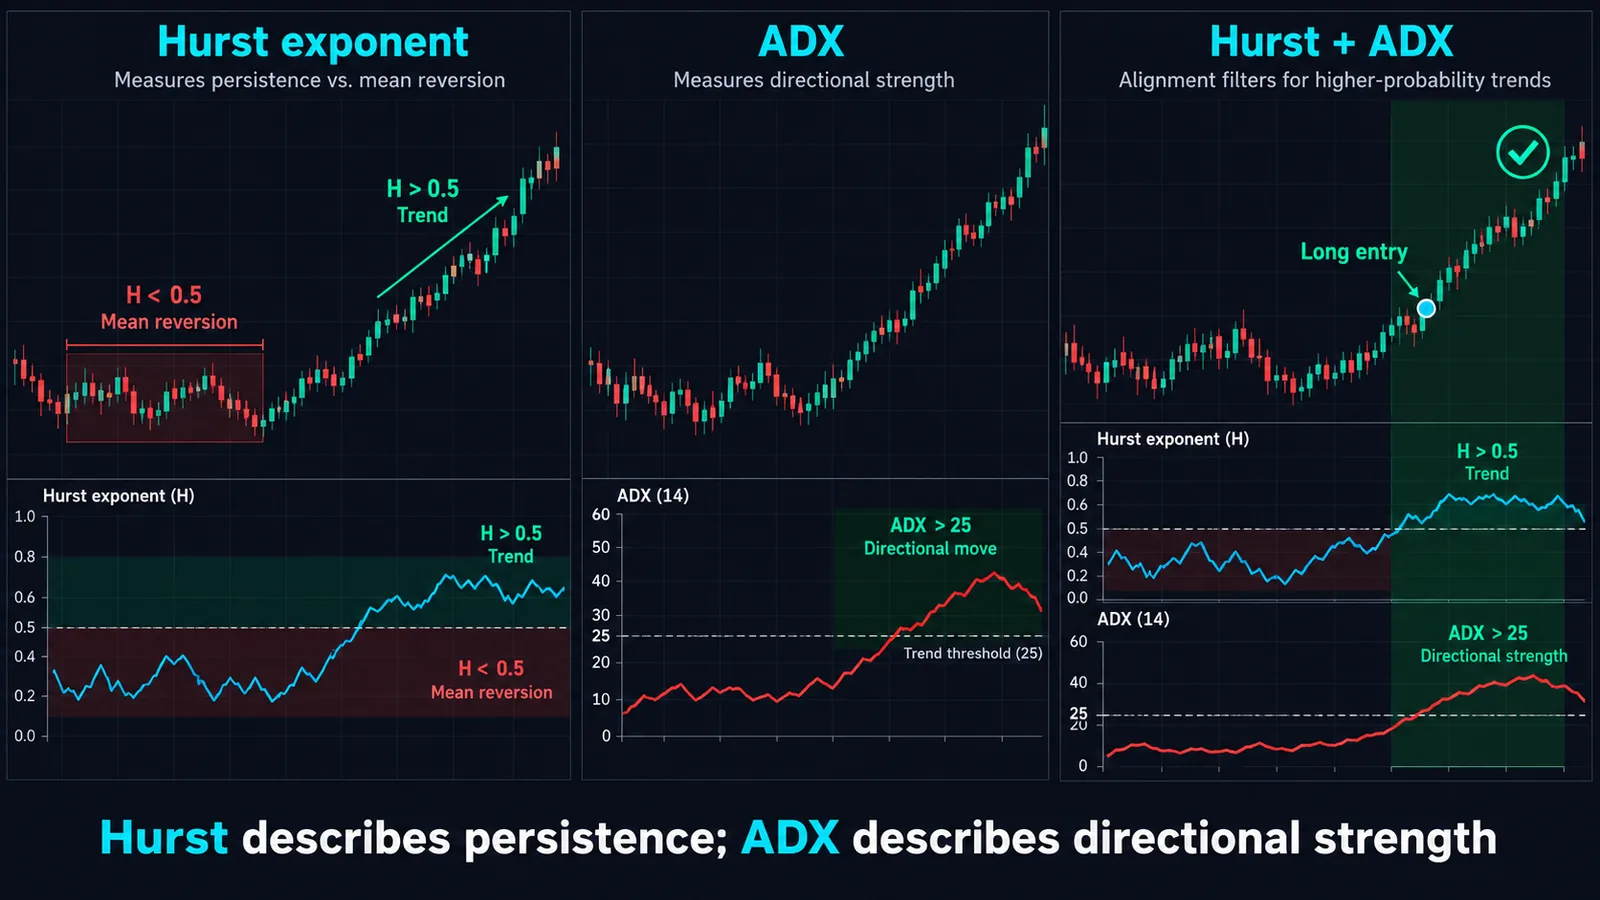
Si quieres una segunda opinión que no dependa de estadísticas de rendimientos, el ADX mide la fuerza de la tendencia a partir de los rangos de precio y sirve como una comprobación cruzada útil; ambos suelen discrepar en los puntos de giro, y eso ya es información en sí mismo.
¿Existe un indicador del exponente de Hurst en TradingView?
Hasta donde hemos podido comprobar, TradingView no incluye el exponente de Hurst entre sus indicadores integrados. La biblioteca de la comunidad tiene varios scripts de código abierto que lo estiman, normalmente representados como un oscilador en un panel aparte con una línea de referencia en 0.5. Busca "Hurst" en el cuadro de diálogo de Indicadores y filtra por scripts de la comunidad.
Antes de fiarte de cualquiera de ellos, abre el código fuente y comprueba cinco cosas:
- Returns or prices? The estimator must run on returns (ideally log returns). A script that feeds price levels into R/S will sit near 1.0 forever.
- Raw or corrected? If the script fits log(R/S) without subtracting the expected noise value, subtract roughly 0.05 to 0.10 from its readings in your head on typical lookbacks.
- Window sizes. At least three or four sizes should go into the regression. A "Hurst" computed from a single window is just a scaled range, not an exponent.
- Lookback. Under about 100 bars, the estimate is too noisy to separate 0.45 from 0.55 reliably.
- Repainting. A proper rolling estimate only uses closed bars. If historical values shift when you reload the chart, see our non-repaint indicators guide.
Una nota práctica para quienes programan en Pine: calcular el R/S con varios tamaños de ventana en cada barra implica bucles anidados, que pueden chocar con los límites de ejecución de Pine en periodos de lookback largos. Calcúlalo solo en la última barra o cada N barras si únicamente necesitas el régimen actual. Para lo básico de la plataforma, consulta nuestra guía de la plataforma TradingView. Para verificar cualquier script, exporta o copia unos cuantos cientos de cierres en la calculadora de esta página y compara.
Errores comunes y cuándo engaña el exponente de Hurst
- Reading raw R/S at face value. On a few hundred bars, raw R/S averages about 0.57 on pure noise. Use the corrected version or DFA.
- Ignoring the error bars. With 256 returns, ±0.055 is one standard deviation. Regime calls inside 0.45 to 0.55 are guesses.
- Confusing short and long memory. One day of momentum lifts H. That may be tradable, but it decays quickly; don't extrapolate it to multi-month horizons.
- Non-stationary samples. A window that contains a crash and a calm recovery mixes two regimes. Volatility clustering itself had little effect in our simulations, but structural breaks, such as a policy change, a halving cycle in crypto, or a product rolling from one contract to another, can distort the estimate badly. Use back-adjusted continuous contracts for futures.
- Mixing timeframes. H on 5-minute returns and H on daily returns answer different questions and can point opposite ways, so measure it on the timeframe you actually trade, whether that is daily swings or scalping charts. Microstructure effects such as the bid-ask bounce push very short-timeframe returns toward mean reversion.
- Calling drift persistence. A strong uptrend with choppy returns can read 0.5 or lower. If you need a trend-in-price measure, use slope-based tools such as a linear regression channel alongside H.
- Optimizing the threshold. Choosing 0.53 because it maximized a backtest is data snooping. Set the band from sample size, not from results.
- Too few window sizes. Two points always fit a line perfectly. Use at least three, preferably four or more.
El exponente de Hurst y Quantum Algo
El exponente de Hurst responde a una pregunta que la mayoría de los indicadores nunca se plantea: ¿este mercado está premiando ahora mismo seguir la tendencia o ir en su contra? Eso lo convierte en un filtro, no en un disparador. Te dice qué herramientas coger, no cuándo pulsar el botón.
Un reparto de tareas que funciona: un Hurst móvil y corregido sobre tu instrumento define el régimen; en el régimen de tendencia, las herramientas de señales se encargan del timing. Con la suite Zeno de QuantumAlgo, eso significa tomar las señales de compra y venta de Zeno, que incluyen stops y objetivos integrados, con más decisión cuando el régimen indica persistencia, y quedarte al margen o reducir el tamaño cuando indica antipersistencia. Puedes juzgar las señales por sus propios méritos en el track record público. En regímenes de reversión a la media, nuestros indicadores gratuitos Market Bottom Finder y Multi-Oscillator Divergence Scanner se ajustan mejor a la tarea, y el Event Probability Engine es ideal para traders que ya piensan en probabilidades.
Para la parte estadística, la guía de indicadores de machine learning relacionada repasa otras formas de clasificar el estado del mercado, y la Academy gratuita construye las bases de tendencia y reversión a la media de las que dependen ambos regímenes.
◆ Comprobación interactiva
¿Cuánto sabes de el exponente de Hurst?
Preguntas que hacen los traders sobre el exponente de Hurst
Es un número entre 0 y 1 que describe si los rendimientos tienden a continuar o a revertirse. Por encima de 0.5 sugiere un comportamiento tendencial; en torno a 0.5, un paseo aleatorio; y por debajo de 0.5, reversión a la media. Los traders lo usan sobre todo para decidir qué tipo de estrategia se adapta a las condiciones actuales.
El método clásico es el análisis de rango reescalado: divide los rendimientos logarítmicos en bloques de varios tamaños, calcula para cada bloque el rango de las desviaciones acumuladas dividido por la desviación estándar, promedia por tamaño y toma la pendiente de log(R/S) frente a log(tamaño). En muestras cortas, corrige el resultado con el R/S esperado del ruido.
No hay valores buenos ni malos, solo valores que encajan o no con tu estrategia. Las estrategias de tendencia buscan lecturas claramente por encima de 0.5 y las de reversión a la media, lecturas claramente por debajo. Con unos pocos cientos de barras, cualquier valor entre aproximadamente 0.45 y 0.55 debe tratarse como aleatorio.
El hidrólogo británico Harold Edwin Hurst, mientras estudiaba los caudales del río Nilo para dimensionar embalses. Publicó el método del rango reescalado en 1951. Más tarde, Benoit Mandelbrot amplió la idea y la aplicó a los mercados financieros.
Significa que los rendimientos se comportan como un paseo aleatorio: la dirección pasada no dice nada sobre la dirección futura. En muestras cortas, una estimación sin corregir de 0.55 a 0.58 también puede ser compatible con un paseo aleatorio debido al sesgo.
Al menos unos pocos cientos de rendimientos para una estimación útil en trading, y miles para una precisión de nivel de investigación. Con 256 rendimientos, una desviación estándar de la estimación ronda 0.05 en nuestras simulaciones.
Normalmente, sí. En la comparación de Weron de 2002 con datos simulados, el análisis de fluctuaciones sin tendencia fue el más preciso de los métodos probados. El R/S sigue siendo útil como comprobación cruzada sencilla.
Hasta donde hemos podido comprobar, no hay ninguno integrado, pero varios scripts de la comunidad lo estiman. Antes de fiarte de un script, comprueba que use rendimientos, aplique una corrección del sesgo y haga la regresión sobre varios tamaños de ventana.
No. Describe el carácter de los rendimientos recientes, no hacia dónde irá el próximo movimiento. Investigaciones como el estudio de Eom y sus colaboradores sobre 60 índices relacionan un H más alto con una mayor predictibilidad, pero la dirección tiene que seguir saliendo de tu estrategia.
Es el rango reescalado esperado de datos normales independientes, derivado por Anis y Lloyd en 1976 y perfeccionado por Peters. Restarlo del R/S observado en cada tamaño de ventana elimina la mayor parte del sesgo al alza del estimador clásico.
Referencias y guías relacionadas
Lee a continuación
- Reversión a la media en trading
- Indicador ADX (Average Directional Index)
- Indicadores de machine learning para trading
- Bollinger Bands
- Canal de regresión lineal
- Kaufman Adaptive Moving Average (KAMA)
- Indicadores gratuitos de TradingView
- Zeno — el motor premium
Fuentes primarias
- Wikipedia — Hurst exponent
- Wikipedia — Harold Edwin Hurst
- Weron (2002) — Estimating long range dependence: finite sample properties and confidence intervals (arXiv)
- Econometric Society — Lo (1991), Long-Term Memory in Stock Market Prices, Econometrica 59(5)
- MIT — Lo & MacKinlay (1988), Stock Market Prices Do Not Follow Random Walks
- Eom, Choi, Oh & Jung — Hurst exponent and prediction based on weak-form efficient market hypothesis (arXiv)
- Chang, Lizardi & Shah (2022) — Optimizing Returns Using the Hurst Exponent and Q Learning (arXiv)
- Wikipedia — Detrended fluctuation analysis