L'exposant de Hurst en trading : tendance, retour à la moyenne ou bruit
L'exposant de Hurst (H) mesure si les rendements d'un marché ont tendance à se prolonger ou à s'inverser. Un H supérieur à 0.5 traduit un comportement persistant, en tendance ; autour de 0.5, c'est une marche aléatoire ; en dessous de 0.5, le marché revient à la moyenne. On l'estime comme la pente du logarithme de l'étendue normalisée en fonction du logarithme de la taille de fenêtre, et les échantillons courts exigent une correction du biais.
Un exposant de Hurst de 0.58 ressemble à un marché en tendance. Sur quelques centaines de barres, ce n'est généralement que du bruit, car l'estimateur classique interprète le hasard comme une légère tendance. Ce guide Quantum Algo déroule la méthode de l'étendue normalisée (rescaled range), des études de Harold Hurst sur le Nil jusqu'à un filtre de régime opérationnel : un segment calculé à la main, une régression complète chiffrée, la correction d'Anis-Lloyd, des résultats de simulation montrant la largeur réelle des marges d'erreur, et un calculateur qui vous donne le H brut et le H corrigé pour n'importe quelle liste de prix.
Des indicateurs qui font leurs preuves en public.
Un seul moteur, quatre outils de précision : le Gold (XAU) Scalper, l’institutional Gravity Zone, le Zeno momentum Oscillator et Zeno Stocks pour les actions.
Des crues du Nil aux graphiques de prix : d'où vient l'exposant de Hurst
Harold Edwin Hurst (1880–1978) était un hydrologue britannique arrivé en Égypte en 1906, qui a consacré l'essentiel de sa longue carrière à l'étude du Nil. Son problème était très concret : la conception des barrages. Quelle taille doit avoir un réservoir pour ne jamais s'assécher pendant une sécheresse ni déborder lors d'une crue, compte tenu des débits annuels très irréguliers du fleuve ?
Si les débits annuels étaient des tirages aléatoires indépendants, la réponse découlerait des statistiques classiques, et la capacité de stockage nécessaire augmenterait avec la racine carrée de la durée considérée. Hurst a constaté que ce n'était pas le cas. Dans les relevés du Nil, les années humides avaient tendance à suivre des années humides et les années sèches des années sèches, si bien que l'excédent ou le déficit cumulé s'éloignait davantage que ne le permettait l'indépendance. Il a mesuré ce phénomène avec une statistique qu'il a appelée l'étendue normalisée (rescaled range), a publié la méthode dans « Long-Term Storage Capacity of Reservoirs », dans les Transactions of the American Society of Civil Engineers (vol. 116, 1951, pp. 770–799), et ses résultats ont nourri la planification du haut barrage d'Assouan.
Benoit Mandelbrot a ensuite emmené l'idée bien au-delà de l'hydrologie. Avec James Wallis, il a surnommé la persistance de long terme l'« effet Joseph », en référence aux sept années d'abondance et aux sept années de famine de la Genèse, et il a transposé le concept à la finance dans le cadre de sa vision fractale des marchés. Voilà comment une statistique conçue pour le niveau des fleuves a fini dans les logiciels de trading : la question « les années humides suivent-elles les années humides ? » devient « les hausses suivent-elles les hausses ? »
Que mesure réellement l'exposant de Hurst ?
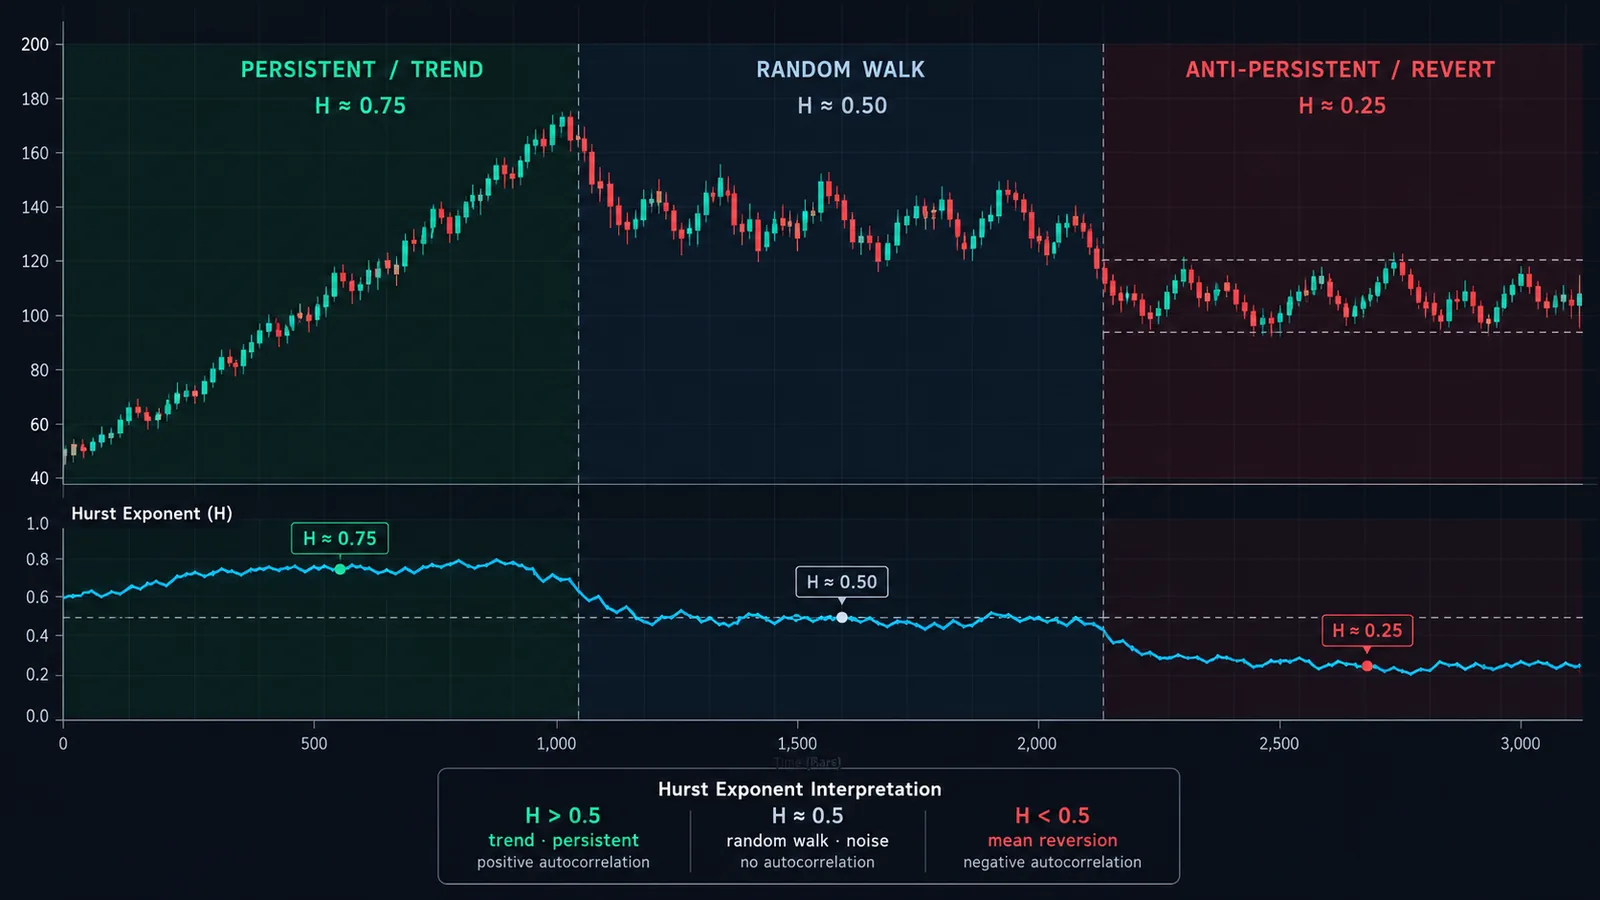
L'exposant de Hurst H décrit la façon dont la dispersion d'une série cumulée augmente à mesure que l'on en observe des portions plus longues. Pour une série de rendements, il indique à quelle vitesse l'amplitude du chemin de prix s'élargit avec le temps. L'étendue normalisée évolue approximativement selon une loi de puissance :
(R/S)ₙ ≈ c × nᴴ
où n est la longueur de la fenêtre. En prenant le logarithme des deux membres, H est simplement la pente d'une droite tracée à travers log(R/S) en fonction de log(n).
| H | Nom | Ce que cela implique pour les rendements | Stratégies adaptées |
|---|---|---|---|
| Inférieur à 0.5 | Anti-persistant | Une hausse tend à être suivie d'une baisse ; le chemin ne cesse de se replier sur lui-même | Retour à la moyenne, jouer contre les extrêmes des oscillateurs, trading de range |
| Environ 0.5 | Marche aléatoire | Les mouvements passés ne donnent aucune information sur la direction du suivant | Aucune fondée uniquement sur la direction |
| Supérieur à 0.5 | Persistant | Les mouvements tendent à se prolonger ; le chemin s'éloigne de son point de départ plus vite que le hasard ne le voudrait | Suivi de tendance, breakouts de canal, momentum |
Deux points que la plupart des explications passent sous silence.
H is about returns, not prices. You feed the estimator the changes (log returns), and it studies how their cumulative sum, which is the price path, spreads out. Feed raw price levels into the same procedure and you get nonsense: in our tests, running R/S on the price levels of a pure random walk returned H of about 0.99, which says only that prices are prices.
H is not about drift. The R/S calculation subtracts the average return of each window before doing anything else. A market grinding steadily higher with choppy, back-and-forth daily returns can have H below 0.5. In a simulation of 200 random walks with and without a strong upward drift of 0.4% per bar, the corrected H was identical to three decimals. A steady trend in the everyday sense and persistence in the Hurst sense are different things. The second one is what matters for whether a trend-following rule will work.
Un chiffre voisin que vous croiserez peut-être est la dimension fractale, D = 2 − H pour une série auto-affine. Un graphique de retour à la moyenne, rugueux et heurté, a un D proche de 2 ; un graphique persistant et lisse a un D plus proche de 1. Il contient la même information que H.
Comment calculer l'exposant de Hurst avec la méthode R/S, étape par étape
L'estimateur classique de l'étendue normalisée (R/S), tel qu'exposé dans les travaux de Hurst et dans des synthèses ultérieures comme celle de Weron, s'applique ainsi à une série de L rendements :
- Convert prices to log returns: rₜ = ln(Pₜ / Pₜ₋₁). Using logs keeps big and small price levels comparable.
- Pick window sizes. Choose several lengths n, usually doubling: 8, 16, 32, 64 and so on up to about L/2. Each needs at least two non-overlapping chunks.
- Split the series into L/n non-overlapping chunks of length n for each window size.
- Demean each chunk: subtract the chunk's average return from every return in it.
- Cumulate: build the running sum of the demeaned returns. This is the chunk's detrended price path.
- Range R: the maximum of the running sum minus the minimum.
- Scale S: the standard deviation of the chunk's returns.
- Rescale: compute R/S for the chunk, then average R/S across all chunks of the same length n.
- Regress: fit a straight line to log(average R/S) against log(n). The slope is the raw Hurst estimate.
- Correct for small-sample bias (optional but strongly recommended): subtract the R/S you would expect from pure noise at each n before fitting, then add 0.5. This is the Anis-Lloyd-Peters correction, covered below.
Le calculateur plus bas exécute exactement ces dix étapes sur n'importe quelle liste de prix que vous collez, et affiche à la fois l'estimation brute et l'estimation corrigée.
Exemple chiffré : un segment à la main, puis la régression complète
Étape 1 : R/S pour un seul segment de 8 rendements
Prenons huit rendements, en pourcentage : +1.0, +0.5, −0.8, +1.2, +0.3, −0.4, +0.9, +0.5. Les unités s'annulent dans le rapport R/S, donc les pourcentages conviennent très bien.
| Rendement | Moins la moyenne (0.4) | Somme cumulée | Écart au carré |
|---|---|---|---|
| +1.0 | +0.6 | 0.6 | 0.36 |
| +0.5 | +0.1 | 0.7 | 0.01 |
| −0.8 | −1.2 | −0.5 | 1.44 |
| +1.2 | +0.8 | 0.3 | 0.64 |
| +0.3 | −0.1 | 0.2 | 0.01 |
| −0.4 | −0.8 | −0.6 | 0.64 |
| +0.9 | +0.5 | −0.1 | 0.25 |
| +0.5 | +0.1 | 0.0 | 0.01 |
The running sum peaks at 0.7 and bottoms at −0.6, so R = 1.3. The squared deviations total 3.36; divided by 8 that is 0.42, and the square root gives S = 0.648. So R/S = 1.3 / 0.648 = 2.006.
À titre de comparaison, le R/S attendu d'un bruit pur sur 8 observations, selon la formule d'Anis-Lloyd avec l'ajustement de Peters, est de 2.461. Ce segment a donc moins dérivé que ne l'aurait fait du bruit. Un seul segment ne vous apprend presque rien, c'est pourquoi la méthode fait la moyenne de nombreux segments et de nombreuses tailles de fenêtre.
Étape 2 : la régression sur les différentes tailles de fenêtre
Passons maintenant à un calcul complet sur 256 rendements journaliers synthétiques, que nous avons générés avec un léger momentum de court terme (le rendement de chaque jour reprend un quart du choc de la veille, soit un processus AR(1) avec φ = 0.25) :
| Fenêtre n | Segments | R/S moyen | ln(n) | ln(R/S) | R/S attendu (bruit) |
|---|---|---|---|---|---|
| 8 | 32 | 2.651 | 2.079 | 0.975 | 2.461 |
| 16 | 16 | 4.704 | 2.773 | 1.548 | 3.909 |
| 32 | 8 | 7.248 | 3.466 | 1.981 | 5.971 |
| 64 | 4 | 12.443 | 4.159 | 2.521 | 8.896 |
| 128 | 2 | 17.605 | 4.852 | 2.868 | 13.040 |
Fitting a least-squares line through the ln(n) and ln(R/S) columns gives a slope of 0.687. That is the raw Hurst exponent, and at face value it says "strongly trending".
Now fit the same line through the expected-noise column: its slope is 0.600. Pure randomness, measured over these particular windows, already produces a slope of 0.60, not 0.50. The corrected estimate is 0.5 + (0.687 − 0.600) = 0.587. Still persistent, but far less dramatic, and an honest reflection of the mild momentum we built in.
Remarquez encore une chose. Le processus que nous avons simulé n'a qu'une mémoire courte : chaque rendement dépend de la veille et de rien de plus ancien. Pourtant, il pousse quand même H au-dessus de 0.5. C'est exactement le problème soulevé par Andrew Lo en 1991, et il compte pour l'interprétation, comme l'explique la section consacrée à la recherche.
Pourquoi le R/S brut surestime H, et comment la correction d'Anis-Lloyd y remédie
La statistique R/S classique est biaisée à la hausse sur les échantillons courts. Anis et Lloyd (1976, Biometrika 63(1) : 111–116) ont établi la valeur attendue de l'étendue normalisée pour des observations normales indépendantes, et Peters y a ensuite ajouté un petit ajustement qui l'améliore pour les fenêtres très courtes. Sous la forme qu'utilise Rafał Weron dans son étude de 2002 sur la précision des estimateurs :
E(R/S)ₙ = ((n − ½) / n) × Γ((n−1)/2) / (√π × Γ(n/2)) × Σᵢ₌₁ⁿ⁻¹ √((n − i) / i)
pour n > 340, remplacer le rapport des fonctions gamma par 1 / √(nπ/2)
L'exposant de Hurst corrigé vaut 0.5 plus la pente de [log(R/S)ₙ − log E(R/S)ₙ] en fonction de log n. Autrement dit : mesurez à quel point votre série se disperse plus vite que du bruit, et ajoutez cet écart à la référence du bruit, 0.5.
Quelle est l'ampleur du biais en pratique ? Nous avons fait passer 200 marches aléatoires simulées (H réel = 0.5) dans le même estimateur, avec des fenêtres commençant à 8 :
| Longueur de l'échantillon (rendements) | H par R/S brut (moyenne) | H corrigé (moyenne) | Dispersion des estimations (1 écart-type) |
|---|---|---|---|
| 128 | 0.575 | 0.457 | ±0.076 |
| 256 | 0.568 | 0.468 | ±0.055 |
| 512 | 0.558 | 0.473 | ±0.044 |
| 1,024 | 0.559 | 0.485 | ±0.034 |
Trois conclusions.
- Uncorrected R/S reads a coin flip as a mild trend. A raw H of 0.57 on a few hundred bars is exactly what pure randomness produces. Weron found the same: classical R/S "overestimates the true Hurst exponent to a great extent".
- The corrected version slightly undershoots. It comes in a little below 0.5 on short samples, a small negative bias Weron also reported for the corrected R/S, DFA and periodogram estimators.
- The error bars are wide. With 256 returns, one standard deviation of the estimate is about 0.055. A reading of 0.54 is noise. Weron also showed that the popular rule-of-thumb significance band of ±1/√L is too narrow and flags false positives too often.
L'étude de Weron n'utilisait que des fenêtres de plus de 50 pour le R/S corrigé, car l'inclusion de fenêtres très courtes gonfle la variance. Cela exige des milliers de barres. Les traders qui travaillent sur quelques centaines de barres accepteront généralement des fenêtres courtes, et doivent accepter les marges d'erreur plus larges qui vont avec.
Les alternatives au R/S : DFA, ratio de variance et variance agrégée
Le R/S est la méthode d'origine, pas la meilleure. Voici les estimateurs que vous rencontrerez le plus souvent :
| Méthode | Principe | Point fort | Point faible |
|---|---|---|---|
| Étendue normalisée (R/S) | Étendue des écarts cumulés divisée par l'écart-type, en fonction de la taille de fenêtre | Simple, historique, intuitive | Biaisée sur les petits échantillons ; sensible à l'autocorrélation de court terme |
| Analyse des fluctuations redressées (DFA) | Ajuster une droite de tendance locale dans chaque fenêtre de la série cumulée, mesurer la fluctuation résiduelle F(n), puis prendre la pente de log F en fonction de log n | La plus précise sur les échantillons courts dans les tests de Weron ; tolère les tendances lentes | Plus de calculs ; pas de distribution sous forme analytique |
| Ratio de variance | Variance des rendements sur q barres divisée par q fois la variance sur 1 barre ; au-dessus de 1, persistance, en dessous de 1, retour à la moyenne | Dispose d'un test formel (Lo et MacKinlay, 1988) | Ne teste qu'un horizon à la fois |
| Variance agrégée | La variance des moyennes par bloc diminue comme m^(2H−2) à mesure que la taille de bloc m augmente | Facile à calculer | Bruitée ; perturbée par les tendances et les changements de niveau |
| Périodogramme (GPH) | Pente de l'extrémité basse fréquence du spectre | Théorie asymptotique connue | Exige de longs échantillons |
La DFA a été introduite par Peng et ses collègues en 1994 dans une étude de séquences d'ADN (Physical Review E 49 : 1685–1689), et elle est aujourd'hui la méthode par défaut dans une grande partie de la littérature en physique et en éconophysique. La comparaison de Weron sur du bruit blanc simulé qualifiait la DFA de « gagnante unanime » parmi les trois méthodes testées. Si vous construisez votre propre filtre de régime et pouvez vous permettre quelques lignes de code supplémentaires, utilisez la DFA et gardez le R/S comme contre-vérification. Si votre objectif est une estimation plus propre de la tendance sous-jacente plutôt qu'une étiquette de régime, une approche par espace d'états comme le filtre de Kalman répond plus directement à cette question.
Le ratio de variance mérite d'être connu pour une autre raison. Lo et MacKinlay l'ont utilisé dans « Stock Market Prices Do Not Follow Random Walks » (Review of Financial Studies, 1988) et ont nettement rejeté l'hypothèse de marche aléatoire pour les rendements hebdomadaires des actions américaines de 1962 à 1985, ce rejet étant largement dû aux petites capitalisations. Il teste un horizon précis, ce qui correspond à la façon de penser des traders : « les mouvements sur 5 jours sont-ils persistants ? » est une question de ratio de variance.
L'exposant de Hurst fonctionne-t-il sur les marchés ? Ce que dit la recherche
Les preuves sont réelles, mais plus limitées que ne le laissent entendre les blogs de trading.
- Short memory masquerading as long memory. Andrew Lo's "Long-Term Memory in Stock Market Prices" (Econometrica, 1991, 59(5): 1279–1313) built a modified R/S test that allows for short-range dependence. Applied to daily and monthly US stock indexes, it found no evidence of long-range dependence once short-term autocorrelation was accounted for, contrary to earlier claims based on classical R/S. Our worked example shows the mechanism: one day of momentum is enough to lift the classical estimate above 0.5.
- Hurst and predictability across markets. Eom, Choi, Oh and Jung studied 60 market indexes and found a strong positive relationship between each index's Hurst exponent and the hit rate of a nearest-neighbour forecast of price direction. Markets with higher H were more predictable, and the authors suggested the measure helps separate emerging from mature markets.
- Strategy switching. Chang, Lizardi and Shah (2022) used the Hurst exponent to choose between momentum and mean-reversion strategies and reported that the Hurst-based approach could achieve higher returns, though with higher risk.
- Estimator accuracy. Weron (2002) showed how wide the confidence intervals are on realistic sample sizes and that DFA is the most reliable of the common estimators.
En résumé : les rendements journaliers des grands marchés liquides restent proches de 0.5, et la mémoire longue apparente se révèle souvent être de l'autocorrélation de court terme ou des effets de volatilité. Cela ne rend pas H inutile pour les traders. La persistance de court terme est précisément ce qu'exploite une règle de suivi de tendance, et une mesure qui monte quand elle est présente, puis baisse quand les rendements commencent à s'inverser, reste utile même si un économètre ne parlerait pas de mémoire longue. Simplement, ne prenez pas une lecture de 0.58 pour une découverte.
Utiliser un exposant de Hurst glissant comme filtre de régime
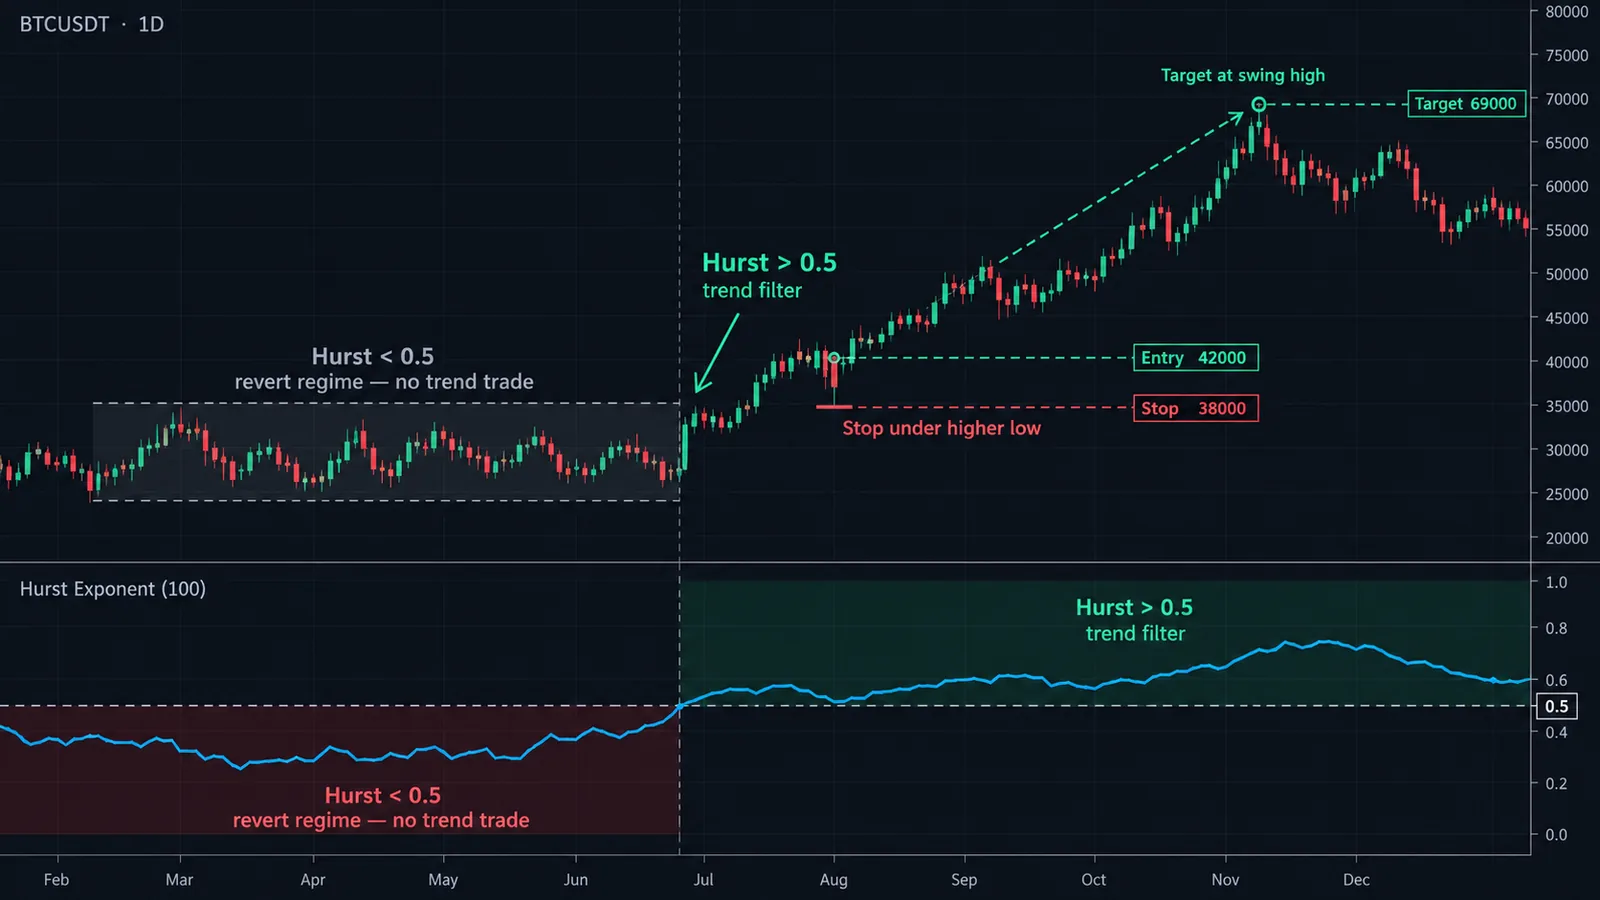
L'usage le plus pratique en trading n'est pas de prévoir le prix, mais de choisir quel type de stratégie appliquer. Un exposant de Hurst glissant, recalculé à chaque barre sur la fenêtre de rendements la plus récente, sert d'interrupteur entre une stratégie de suivi de tendance et une stratégie de retour à la moyenne.
Une conception concrète
- Window: 256 daily returns (about a year) on the instrument you trade, or 256 four-hour bars for a faster read. Shorter windows react quicker but the error bars widen fast.
- Estimator: corrected R/S or DFA, windows 8 to 128. Never the raw R/S slope, which is biased upward by about 0.07 at this length.
- Noise band: with 256 returns, readings within about ±0.05 of 0.5 are indistinguishable from randomness. A simple rule: band = 0.85 / √L, which is roughly one standard deviation in our simulations.
- Regimes: H above 0.55 = trend regime; below 0.45 = mean-reversion regime; anything between = stand aside or trade smaller.
- Hysteresis: enter a regime when H crosses the band edge, exit only when it crosses back through 0.5. That stops the switch from flickering every few bars.
- Smoothing: a short average (5 to 10 bars) of the rolling H reduces noise further, at the cost of a few bars' delay.
Ce qui tourne dans chaque régime
- Trend regime: breakouts and moving-average systems such as an ALMA crossover or a McGinley Dynamic trend line, with trailing exits.
- Mean-reversion regime: fades of band extremes using Bollinger Bands or RSI extremes, with fixed targets near the mean. Our mean reversion trading guide covers rules for this side.
- Neutral: reduced size, or nothing.
Le même principe s'applique aux paires et aux spreads. Un spread dont l'exposant de Hurst reste durablement bas est un candidat au trading de retour à la moyenne ; un spread dont le H remonte vers 0.5 ou au-delà perd la propriété qui le rendait tradable.
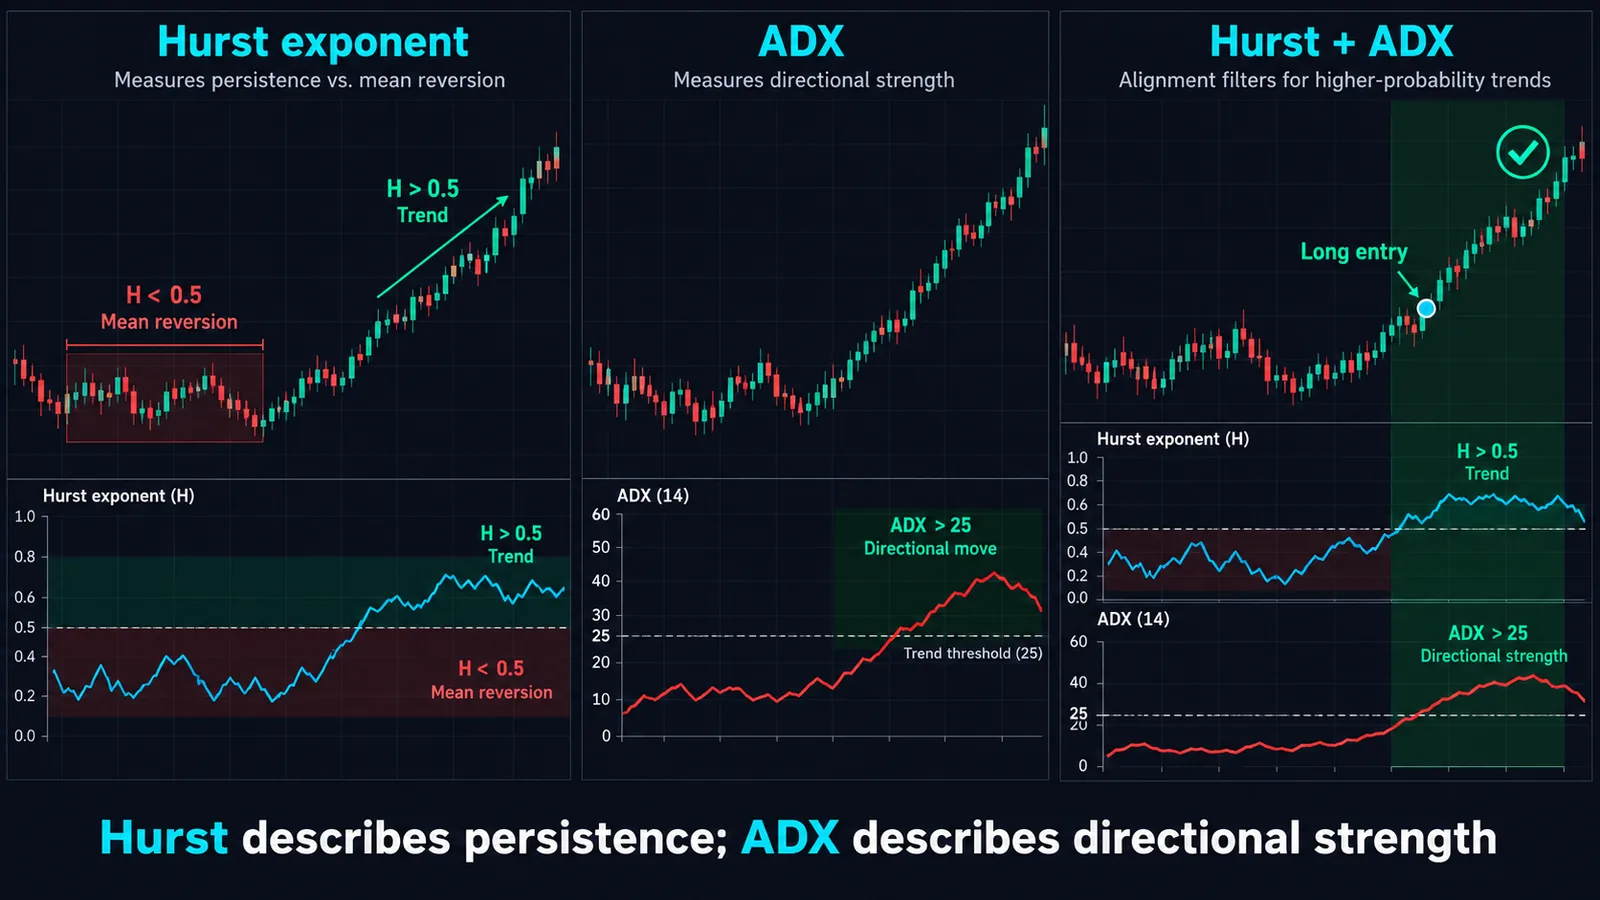
Si vous souhaitez un deuxième avis qui ne repose pas sur les statistiques de rendements, l'ADX mesure la force de la tendance à partir des amplitudes de prix et constitue une contre-vérification utile ; les deux divergent souvent aux points de retournement, ce qui est en soi une information.
Existe-t-il un indicateur d'exposant de Hurst sur TradingView ?
À notre connaissance, TradingView n'inclut pas d'exposant de Hurst parmi ses indicateurs intégrés. La bibliothèque communautaire propose en revanche plusieurs scripts open source qui l'estiment, généralement affichés comme un oscillateur dans un panneau séparé avec une ligne de référence à 0.5. Cherchez « Hurst » dans la fenêtre Indicateurs et filtrez sur les scripts de la communauté.
Avant de faire confiance à l'un d'eux, ouvrez le code source et vérifiez cinq points :
- Returns or prices? The estimator must run on returns (ideally log returns). A script that feeds price levels into R/S will sit near 1.0 forever.
- Raw or corrected? If the script fits log(R/S) without subtracting the expected noise value, subtract roughly 0.05 to 0.10 from its readings in your head on typical lookbacks.
- Window sizes. At least three or four sizes should go into the regression. A "Hurst" computed from a single window is just a scaled range, not an exponent.
- Lookback. Under about 100 bars, the estimate is too noisy to separate 0.45 from 0.55 reliably.
- Repainting. A proper rolling estimate only uses closed bars. If historical values shift when you reload the chart, see our non-repaint indicators guide.
Une remarque pratique pour les auteurs Pine : calculer le R/S sur plusieurs tailles de fenêtre à chaque barre implique des boucles imbriquées, ce qui peut atteindre les limites d'exécution de Pine sur de longues périodes d'historique. Ne le calculez que sur la dernière barre ou toutes les N barres si vous n'avez besoin que du régime actuel. Pour les bases de la plateforme, consultez notre guide de la plateforme TradingView. Pour vérifier la cohérence d'un script, exportez ou copiez quelques centaines de clôtures dans le calculateur de cette page et comparez.
Erreurs fréquentes et cas où l'exposant de Hurst induit en erreur
- Reading raw R/S at face value. On a few hundred bars, raw R/S averages about 0.57 on pure noise. Use the corrected version or DFA.
- Ignoring the error bars. With 256 returns, ±0.055 is one standard deviation. Regime calls inside 0.45 to 0.55 are guesses.
- Confusing short and long memory. One day of momentum lifts H. That may be tradable, but it decays quickly; don't extrapolate it to multi-month horizons.
- Non-stationary samples. A window that contains a crash and a calm recovery mixes two regimes. Volatility clustering itself had little effect in our simulations, but structural breaks, such as a policy change, a halving cycle in crypto, or a product rolling from one contract to another, can distort the estimate badly. Use back-adjusted continuous contracts for futures.
- Mixing timeframes. H on 5-minute returns and H on daily returns answer different questions and can point opposite ways, so measure it on the timeframe you actually trade, whether that is daily swings or scalping charts. Microstructure effects such as the bid-ask bounce push very short-timeframe returns toward mean reversion.
- Calling drift persistence. A strong uptrend with choppy returns can read 0.5 or lower. If you need a trend-in-price measure, use slope-based tools such as a linear regression channel alongside H.
- Optimizing the threshold. Choosing 0.53 because it maximized a backtest is data snooping. Set the band from sample size, not from results.
- Too few window sizes. Two points always fit a line perfectly. Use at least three, preferably four or more.
L'exposant de Hurst et Quantum Algo
L'exposant de Hurst répond à une question que la plupart des indicateurs ne posent jamais : ce marché récompense-t-il en ce moment le suivi de tendance ou le trading à contre-courant ? Cela en fait un filtre, pas un déclencheur. Il vous dit quels outils prendre en main, pas quand appuyer sur le bouton.
Une répartition des rôles qui fonctionne : un Hurst glissant et corrigé calculé sur votre instrument définit le régime ; en régime de tendance, les outils de signaux prennent le relais pour le timing. Avec la suite Zeno de QuantumAlgo, cela signifie suivre plus volontiers les signaux d'achat et de vente de Zeno, qui intègrent leurs propres stops et objectifs, lorsque le régime est persistant, et rester à l'écart ou réduire la taille lorsqu'il est anti-persistant. Vous pouvez juger les signaux sur pièces grâce au historique vérifié public. En régime de retour à la moyenne, nos outils gratuits Market Bottom Finder et Multi-Oscillator Divergence Scanner sont mieux adaptés, et l'Event Probability Engine convient aux traders qui raisonnent déjà en probabilités.
Pour le volet statistique, le guide des indicateurs de machine learning associé présente d'autres façons de classer l'état du marché, et l'Academy gratuite pose les bases de tendance et de retour à la moyenne dont dépendent les deux régimes.
◆ Vérification interactive
Connaissez-vous bien l'exposant de Hurst ?
Les questions des traders sur l'exposant de Hurst
C'est un nombre compris entre 0 et 1 qui indique si les rendements ont tendance à se prolonger ou à s'inverser. Au-dessus de 0.5, il suggère un comportement de tendance, autour de 0.5 une marche aléatoire, et en dessous de 0.5 un retour à la moyenne. Les traders l'utilisent surtout pour décider quel type de stratégie convient aux conditions actuelles.
La méthode classique est l'analyse de l'étendue normalisée : découpez les rendements logarithmiques en segments de plusieurs tailles, calculez pour chaque segment l'étendue des écarts cumulés divisée par l'écart-type, faites la moyenne par taille, puis prenez la pente de log(R/S) en fonction de log(taille). Sur les échantillons courts, corrigez le résultat par rapport au R/S attendu d'un bruit.
Il n'y a pas de bonne ou de mauvaise valeur, seulement une adéquation. Les stratégies de tendance veulent des lectures nettement supérieures à 0.5, et les stratégies de retour à la moyenne des lectures nettement inférieures. Avec quelques centaines de barres, tout ce qui se situe entre environ 0.45 et 0.55 doit être considéré comme aléatoire.
L'hydrologue britannique Harold Edwin Hurst, en étudiant les débits du Nil pour dimensionner des réservoirs. Il a publié la méthode de l'étendue normalisée en 1951. Benoit Mandelbrot a ensuite développé l'idée et l'a appliquée aux marchés financiers.
Cela signifie que les rendements se comportent comme une marche aléatoire : la direction passée ne dit rien de la direction future. Sur des échantillons courts, une estimation non corrigée de 0.55 à 0.58 peut elle aussi être compatible avec une marche aléatoire, à cause du biais.
Au moins quelques centaines de rendements pour une estimation exploitable en trading, et des milliers pour une précision de niveau recherche. Avec 256 rendements, un écart-type de l'estimation vaut environ 0.05 dans nos simulations.
En général, oui. Dans la comparaison de Weron de 2002 sur données simulées, l'analyse des fluctuations redressées était la plus précise des méthodes testées. Le R/S reste utile comme contre-vérification simple.
À notre connaissance, il n'en existe pas d'intégré, mais plusieurs scripts de la communauté l'estiment. Avant de faire confiance à un script, vérifiez qu'il utilise les rendements, applique une correction du biais et effectue la régression sur plusieurs tailles de fenêtre.
Non. Il décrit la nature des rendements récents, pas le sens du prochain mouvement. Des travaux comme l'étude d'Eom et ses collègues sur 60 indices relient un H plus élevé à une meilleure prévisibilité, mais la direction doit toujours venir de votre stratégie.
C'est l'étendue normalisée attendue pour des données normales indépendantes, établie par Anis et Lloyd en 1976 et affinée par Peters. La soustraire du R/S observé pour chaque taille de fenêtre élimine l'essentiel du biais à la hausse de l'estimateur classique.
Références et guides associés
Lire ensuite
- Mean Reversion Trading
- ADX Indicator (Average Directional Index)
- Indicateurs machine learning de trading
- Bollinger Bands
- Linear Regression Channel
- Kaufman Adaptive Moving Average (KAMA)
- Indicateurs TradingView gratuits
- Zeno — le moteur premium
Sources principales
- Wikipedia — Hurst exponent
- Wikipedia — Harold Edwin Hurst
- Weron (2002) — Estimating long range dependence: finite sample properties and confidence intervals (arXiv)
- Econometric Society — Lo (1991), Long-Term Memory in Stock Market Prices, Econometrica 59(5)
- MIT — Lo & MacKinlay (1988), Stock Market Prices Do Not Follow Random Walks
- Eom, Choi, Oh & Jung — Hurst exponent and prediction based on weak-form efficient market hypothesis (arXiv)
- Chang, Lizardi & Shah (2022) — Optimizing Returns Using the Hurst Exponent and Q Learning (arXiv)
- Wikipedia — Detrended fluctuation analysis