Funding Rate Trading: como o funding de perpetuals revela posicionamento
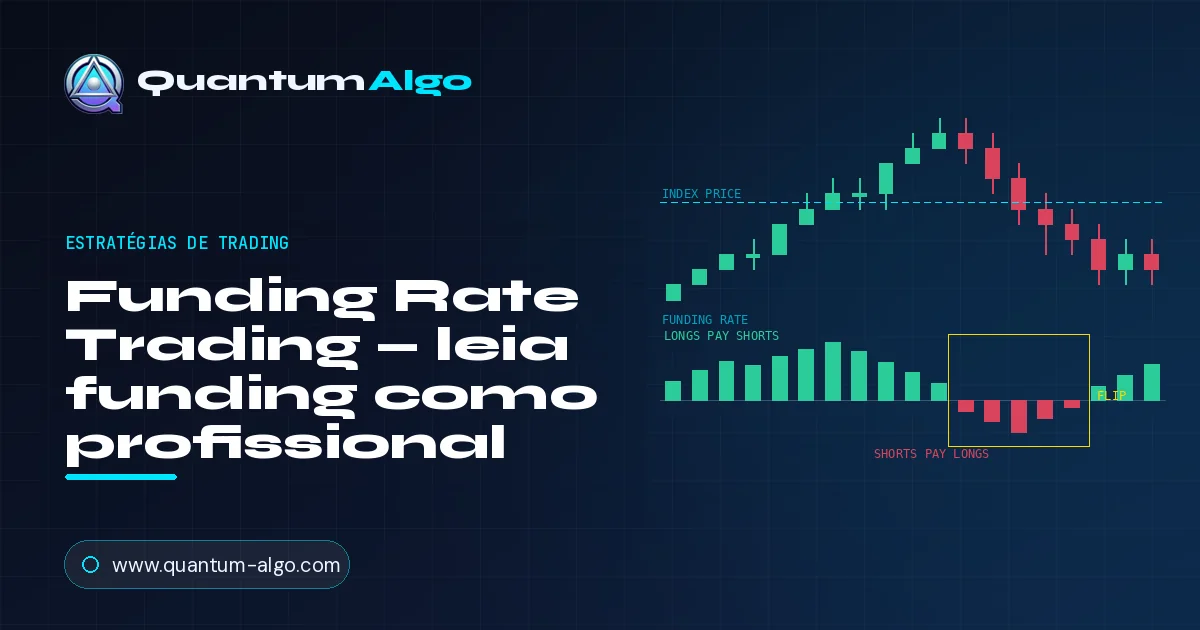
| Tipo de sinal | Posicionamento / sentimento (derivativos) |
| Viés direcional | Contrário nos extremos, confirmador na tendência |
| Mercados | Crypto perpetual futures (BTC, ETH, majors) |
| Linha de base típica | +0.01% por 8h (≈10.95% anualizado) |
| Confirmação | Direção do open interest + estrutura de mercado |
| Invalidação | Funding normaliza enquanto o preço mantém sua tendência |
Uma funding rate é um pagamento recorrente trocado entre traders long e short em um mercado de perpetual futures para manter um contrato sem vencimento ancorado ao spot: quando o perp negocia acima do índice, longs pagam shorts; abaixo dele, shorts pagam longs. A linha de base é +0.01% a cada 8 horas (cerca de 10.95% anualizado). Funding fortemente positivo revela longs congestionados.
1. O que é uma funding rate e por que perpetuals precisam dela?
Uma funding rate é um pagamento recorrente trocado diretamente entre traders long e short em um mercado de perpetual futures. Não é uma taxa que a exchange retém. É uma transferência — um lado do book paga o outro, a cada poucas horas, enquanto as posições continuarem abertas.
O motivo de ela existir se resume a um problema de desenho. Um contrato futuro tradicional tem uma data de vencimento, e esse vencimento é o que arrasta seu preço de volta ao spot: no dia da liquidação, o contrato precisa convergir com o ativo subjacente. Um contrato perpetual (um "perp") remove deliberadamente o vencimento para que traders possam manter uma posição alavancada indefinidamente. Isso resolve um problema e cria outro — sem vencimento, nada força o preço do contrato de volta ao preço real de mercado do ativo.
Funding é o mecanismo substituto. Em vez de uma data rígida de convergência, o mercado recebe um incentivo econômico contínuo: sempre que o perpetual negocia acima do índice spot, manter um long fica caro e manter um short paga você. Sempre que o perpetual negocia abaixo do índice, o incentivo se inverte. Traders arbitram a diferença, e o perp fica preso ao spot pelo custo, não pela lei contratual.
Três consequências aparecem imediatamente, e elas são o motivo de o funding importar para você como trader, não apenas como uma curiosidade de exchange:
É um custo real. Se você mantém um long alavancado por três liquidações de funding por dia a +0.01% cada, está pagando aproximadamente 0.03% do tamanho nocional da sua posição por dia. Em uma posição alavancada em 10x, isso é 0.3% da sua margem por dia, antes de você tomar uma única decisão de trading. Em um mercado agressivamente de alta, no qual o funding roda a +0.10% por 8 horas, a mesma posição sangra cerca de 3% da margem por dia.
É uma leitura de posicionamento. Funding não é sentimento no sentido vago de uma pesquisa. É o preço que traders alavancados estão literalmente dispostos a pagar para manter uma aposta direcional. Quando fica fortemente positivo, longs estão pagando caro. Isso é um fato mensurável, com timestamp, sobre crowding, não uma opinião.
É um fluxo negociável. Como o funding é pago independentemente da direção, uma posição hedgeada para exposição de mercado zero ainda pode recebê-lo. Essa é toda a base do basis trade delta-neutral abordado na seção 6.
2. Qual fórmula define a funding rate?
A maioria dos traders nunca olha para a fórmula, e é exatamente por isso que a maioria dos traders interpreta funding de forma errada. O número na sua tela não é uma medida bruta de quão de alta o mercado está. Ele é o resultado de um cálculo específico com uma zona morta deliberada embutida, e entender essa zona morta mostra quando o funding carrega informação e quando está apenas parado no padrão.
A fórmula padrão — usada primeiro pela BitMEX e desde então adotada em forma quase idêntica por Binance, Bybit, OKX, Hyperliquid e a maioria das outras venues — é:
Premium Index (P)
Uma medida ponderada pelo tempo de quão longe o perpetual está negociando do índice spot, amostrada continuamente durante o período de funding (a cada poucos segundos na maioria das venues) e depois calculada como média. É o componente que carrega toda a informação real de mercado — ele sobe quando o perp negocia com prêmio e fica negativo quando negocia com desconto.
Interest Rate (I)
Uma constante fixa, convencionalmente 0.01% por período de 8 horas (cerca de 10.95% anualizado). Ela representa a diferença de custo presumida entre manter a moeda de cotação e manter o ativo-base. Não vem do mercado — é um número hard-coded herdado do desenho original da BitMEX, e alguns pares são definidos como 0%.
O clamp (±0.05%)
Um amortecedor que limita o termo de ajuste de juros. Ele impede que a funding rate oscile violentamente em deslocamentos breves de preço. Seu efeito colateral é a "banda morta" descrita abaixo — o motivo pelo qual o funding fica preso exatamente em 0.01% por longos períodos de mercado calmo.
O cap / floor
Um máximo rígido para a funding rate por intervalo, definido por contrato e vinculado à margem de manutenção do contrato na alavancagem máxima. Contratos com alavancagem maior recebem caps mais apertados. Quando o funding fica preso no cap, várias exchanges encurtam o intervalo de liquidação em vez de deixar a taxa avançar mais.
Por que o funding fica exatamente em 0.01% por tanto tempo?
Trabalhe a aritmética e algo útil aparece. Enquanto o índice médio de prêmio (P) permanecer entre −0.04% e +0.06%, o clamp cancela exatamente o prêmio e a funding rate retorna precisamente à taxa de juros: 0.01%. Dentro dessa banda, o funding não diz absolutamente nada. O perp está perto o suficiente do spot para que o mecanismo simplesmente volte ao padrão.
Isso importa na prática. Um trader que vê "+0.01%" e conclui "o mercado está levemente bullish" interpretou o gráfico errado. +0.01% é o estado de repouso — o equivalente a uma linha plana. A informação começa quando o funding sai dessa banda, porque sair da banda significa que o índice de prêmio passou pelo amortecedor e que o perpetual está genuinamente deslocado do spot.
Como comparar funding rates em intervalos diferentes?
Funding rates são cotadas por intervalo de liquidação, e os intervalos diferem entre venues. Binance e Bybit liquidam a maioria dos contratos a cada 8 horas. Hyperliquid liquida a cada hora. Várias exchanges agora mudam um contrato para um intervalo mais curto quando o funding atinge seu cap. Uma taxa de 0.01% por 8 horas e uma taxa de 0.00125% por hora são o mesmo custo anualizado — mas um trader comparando os dois números brutos lado a lado concluirá, erroneamente, que uma venue é oito vezes mais cara.
Sempre normalize antes de comparar. Multiplique pelo número de liquidações por dia, depois por 365, para obter um valor anualizado. A linha de base de 0.01% por 8 horas vira 0.03% por dia e aproximadamente 10.95% por ano. Esse é o número para guardar na cabeça, porque ele torna o custo de carregar alavancagem legível nas mesmas unidades de qualquer outro yield.
3. Quem paga quem no funding, e quando?
A regra de direção é simples e vale memorizar em uma linha: funding positivo significa que longs pagam shorts; funding negativo significa que shorts pagam longs. O pagamento em si é:
Essa distinção é onde a maior parte do dano acontece. Funding é cobrado sobre o tamanho da sua posição, não sobre o tamanho do seu depósito. A alavancagem multiplica o arrasto do funding na sua conta exatamente na mesma proporção em que multiplica sua exposição direcional. Um trader operando 20x que está "arriscando só 5% da conta" ainda assim está pagando funding sobre vinte vezes sua margem.
Quando exatamente o funding é cobrado?
Na maioria das venues centralizadas, o funding não é acumulado continuamente. É um snapshot: a exchange olha quem está segurando o quê no timestamp exato da liquidação e transfere conforme isso. Timestamps típicos são 00:00, 08:00 e 16:00 UTC. Mantenha uma posição por sete horas e cinquenta e nove minutos e feche antes do stamp, e você não paga nada. Abra uma posição sessenta segundos antes do stamp e você paga o intervalo inteiro.
Isso cria uma vantagem pequena, mas real, no timing do trade. Se você está fazendo scalping em torno de uma fronteira de funding com uma taxa cara, fechar antes do snapshot e reentrar depois é uma forma legítima de evitar a cobrança — e, inversamente, estar deliberadamente no lado recebedor durante o stamp é uma forma legítima de recebê-la. Venues que pagam funding de hora em hora, como Hyperliquid, reduzem bastante esse efeito, o que é um dos motivos pelos quais seu perfil de funding se comporta de modo diferente.
Calcule quanto ele realmente custa para você
Percentuais abstratos são fáceis de ignorar. Coloque seus próprios números e o arrasto fica óbvio — especialmente a coluna anualizada, que é onde a maioria dos traders percebe que passou o ano inteiro pagando um yield de dois dígitos para outra pessoa.
4. Como ler funding como sinal de posicionamento?
Quando você para de tratar funding como taxa e começa a tratá-lo como dados, uma pergunta organiza tudo: quem está pagando, e o quanto quer estar ali?
Preço sozinho não consegue responder isso. Um mercado pode subir porque compradores spot estão acumulando, ou porque longs alavancados estão entrando em massa nos perpetuals. Esses dois ralis parecem idênticos em um gráfico de candlestick e se comportam de forma completamente diferente depois. O primeiro não tem vendedores forçados embaixo. O segundo está empilhado com níveis de liquidação. Funding — lido junto com open interest — é o que separa os dois.
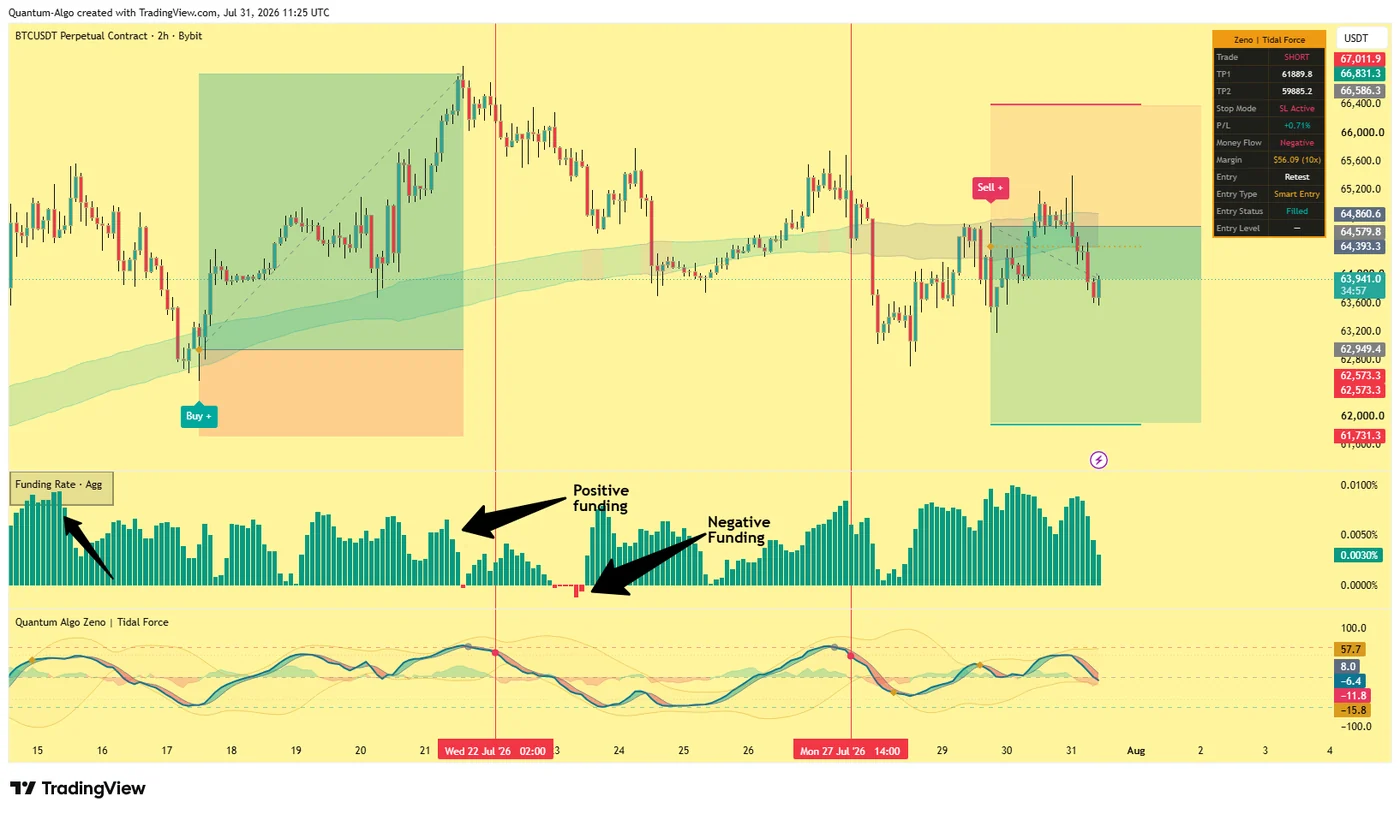
Vale estudar o gráfico acima devagar, porque ele mostra os dois regimes com clareza. Durante a alta de 17–21 de julho, o funding fica persistentemente positivo: longs estão pagando para manter, o perpetual é bid acima do índice, e o crowd está inclinado para um lado. Depois o preço vira para baixo e o histograma inverte. Por volta de 23–24 de julho, aparece um cluster de barras vermelhas — agora shorts estão pagando longs, o que significa que o perpetual caiu abaixo do spot e a alavancagem bearish virou o trade congestionado. O preço marca sua mínima poucas barras depois desse cluster e se recupera.
Essa sequência é o padrão mais útil na análise de funding, e se generaliza bem além deste gráfico: funding negativo tende a aparecer perto de mínimas locais, não perto de máximas. Quando shorts estão dispostos a pagar para continuar short, a parte fácil do movimento de queda geralmente já ficou para trás.
O que funding e open interest dizem juntos?
| Funding | Open interest | O que significa | Implicação típica |
|---|---|---|---|
| Subindo, positivo | Subindo | Novos longs alavancados entrando e pagando caro | Tendência intacta, mas o combustível é emprestado — risco de squeeze aumenta |
| Caindo em direção a zero | Caindo | Longs fechando ou sendo liquidados | Posicionamento sendo resetado; muitas vezes um pullback saudável |
| Negativo | Subindo | Novos shorts alavancados entrando e pagando caro | Crowding bearish — combustível para um short squeeze |
| Perto de zero (+0.01%) | Flat | Perp acompanhando o spot, sem crowd | Sem edge de posicionamento — opere a estrutura |
Duas dessas linhas merecem atenção extra porque é nelas que traders se machucam.
Preço subindo com open interest caindo não é acumulação — é cobertura de shorts. Posições estão sendo fechadas, não abertas. Ralis construídos sobre cobertura tendem a travar quando os shorts acabam, porque não há dinheiro novo comprometido por trás deles. Quando o funding também normaliza durante esse movimento, você está vendo um squeeze se esgotar em tempo real.
Preço subindo com open interest subindo e funding em alta é a condição oposta: demanda alavancada genuinamente nova. É a configuração mais saudável para continuação — até o ponto em que o funding chega a um nível no qual o custo de carry começa a fazer a venda por você.
Por que o funding difere de uma exchange para outra?
Cada exchange calcula funding a partir de seu próprio book e de seu próprio índice. O funding de uma única venue diz algo sobre posicionamento naquela venue. Funding agregado — o tipo mostrado no gráfico acima e o tipo publicado por provedores de dados — suaviza peculiaridades de venues e é a melhor leitura do mercado como um todo.
As divergências são informativas por si mesmas. Quando uma grande venue imprime funding profundamente negativo enquanto o agregado permanece positivo, isso geralmente reflete uma posição concentrada ou um deslocamento localizado, não uma visão de mercado ampla. Spreads de funding entre venues são a matéria-prima de toda uma classe de estratégias de arbitragem e, mesmo que você nunca as opere, percebê-los impede você de interpretar demais o número de uma única exchange.
5. Como extremos de funding levam a squeezes e cascatas de liquidação?
O motivo pelo qual funding extremo importa é mecânico, não psicológico. Posições em perpetuals carregam preços de liquidação. Quando um lado do book está muito congestionado e muito alavancado, o mercado acima ou abaixo do preço atual fica empilhado com ordens forçadas que serão executadas independentemente do que qualquer pessoa pense. Funding é o proxy público mais limpo para esse empilhamento.
Esta é a sequência que se repete em todo ciclo cripto:
Crowding
O preço segue em tendência. Longs alavancados entram em massa. Open interest e funding sobem juntos. O perpetual negocia com prêmio crescente em relação ao spot porque compradores de perp são mais agressivos que compradores spot.
Pressão de carry
Funding chega a um nível no qual manter a posição é caro por si só. Mãos mais fracas começam a fechar simplesmente para parar o sangramento. O momentum achata mesmo sem nenhum catalisador bearish.
O gatilho
Um movimento modesto contra o crowd — muitas vezes apenas 2–4% — alcança o primeiro cluster de preços de liquidação. Essas liquidações são ordens a mercado. Elas empurram o preço ainda mais para dentro do próximo cluster.
A cascata e o reset
Open interest colapsa, funding volta rapidamente para zero ou vira negativo, e o movimento passa muito além do que o catalisador original justificava. O posicionamento agora está limpo — e é exatamente por isso que essas mínimas muitas vezes seguram.
Perceba qual é o sinal realmente útil. Não é "funding está alto, portanto short." Funding pode ficar elevado por semanas em uma tendência forte, e traders que fazem fade cedo são os que fornecem a liquidez que mantém a tendência andando. O sinal é funding em um extremo, mais falha do preço em avançar, mais quebra estrutural. Crowding é o combustível; outra coisa precisa acendê-lo.
O setup inverso é provavelmente de qualidade maior e menos congestionado, porque exige comprar no medo. Funding profundamente negativo significa que shorts estão pagando para continuar short — o mercado está tão bearish em um só lado que bears estão subsidiando bulls. Quando isso coincide com o preço se recusando a fazer uma nova mínima e uma mudança estrutural bullish, você tem crowding, exaustão e confirmação alinhados no lado long.
Identifique a exaustão
Abaixo: preço no topo, histograma de funding embaixo. Clique na zona em que o lado long está mais exposto — onde crowding, custo e estagnação do avanço se alinham.
Por que não existe um número fixo para funding extremo?
Traders perguntam constantemente qual nível de funding conta como extremo. Não existe resposta universal, e qualquer pessoa que cite uma está vendendo uma certeza que não existe. O que conta como extremo é relativo à distribuição recente do próprio ativo. Uma taxa de +0.05% por 8h é nada demais para um perp de altcoin com baixa liquidez e genuinamente esticada para BTC. A abordagem prática é baseada em percentis: compare a taxa atual com seu próprio intervalo móvel de 30 ou 90 dias e trate os decis superior e inferior como seus extremos.
Duas proteções práticas acompanham isso. Primeiro, funding no cap não é um sinal — é uma medição censurada, porque o prêmio verdadeiro pode estar muito acima da taxa impressa. Segundo, funding perto de eventos agendados (grandes unlocks, rebalanceamentos de índice, listagens) pode ser distorcido por fluxo de hedge que não tem nada a ver com convicção direcional.
6. Quais são cinco formas de operar funding rates?
Funding sustenta várias abordagens distintas, e elas não são variações de uma única ideia — têm perfis de risco diferentes, períodos de holding diferentes e modos de falha diferentes. Descubra qual delas você está realmente executando antes de dimensionar.
Estratégia 1 — basis trade delta-neutral (cash-and-carry)
Compre o ativo no mercado spot e simultaneamente abra short no mesmo nocional no perpetual. Sua exposição direcional é aproximadamente zero: se o preço sobe, a perna spot ganha e a perna perp perde o mesmo valor. O que sobra para você carregar é o fluxo de funding. Enquanto o funding estiver positivo, a perna short perp o recebe.
Isso é o mais próximo que existe em cripto de um produto de yield e, em períodos de alavancagem bullish agressiva, já produziu retornos muito acima da renda fixa convencional. Também é de onde vem grande parte da demanda institucional por funding, o que ajuda a explicar por que o funding tende a reverter à média: capital aparece para colhê-lo.
Os riscos são específicos e vale declará-los claramente. Funding pode virar negativo, e nesse ponto você passa a pagar em vez de receber. A perna short perp pode ser liquidada se não estiver generosamente marginada, ainda que a posição total esteja hedgeada — a margem vive em uma perna, os ganhos na outra. Você carrega risco de exchange e custódia em duas venues. E a própria base spot–perp pode se mover contra você na entrada ou na saída. Dimensionar a perna short com margem excedente substancial não é opcional aqui; isso é o trade.
Estratégia 2 — fading de extremos de funding
Espere o funding chegar ao decil superior ou inferior de sua própria distribuição móvel e então assuma o lado contrário somente depois que o preço confirmar. Confirmação significa algo objetivo: uma falha em fazer um novo extremo, um sweep da liquidez óbvia seguido de rejeição e uma quebra da estrutura de curto prazo na sua direção.
A disciplina que faz isso funcionar é se recusar a operar apenas pela leitura de funding. Funding extremo identifica onde está a vulnerabilidade. Não diz nada sobre quando. Traders que pulam a exigência de confirmação descobrem que uma tendência congestionada pode continuar congestionada por muito mais tempo do que sua margem aguenta.
Estratégia 3 — continuação de tendência confirmada por funding
A imagem espelhada, e menos discutida. Em uma tendência saudável, você quer ver funding moderadamente positivo com open interest em alta — isso confirma que dinheiro novo está se comprometendo, em vez de shorts apenas estarem cobrindo. Use funding aqui como filtro, não como gatilho: faça seus longs estruturais normais, mas fique de fora quando um rali estiver rodando sobre open interest em colapso e funding normalizando, porque essa combinação é um squeeze terminando, não uma tendência começando.
Estratégia 4 — acumular durante funding negativo
Funding negativo sustentado em um ativo grande é historicamente incomum e tende a se agrupar ao redor de capitulação. A abordagem é escalar exposição spot enquanto o funding permanece negativo, tratando cada print negativo como evidência de que a alavancagem bearish ainda está congestionada, e parar de adicionar quando o funding normaliza. Essa é uma abordagem de position trading medida em semanas, e exige exposição spot em vez de alavancagem — o ponto inteiro é ser o participante que não pode ser liquidado.
Estratégia 5 — gestão de posição consciente do funding
A menos glamourosa e a mais universalmente aplicável: deixe o funding influenciar como você carrega trades que já faria de qualquer forma. Concretamente — prefira spot ou futuros datados a perps quando o funding estiver caro e sua tese for medida em semanas; realize lucro parcial antes de um stamp de liquidação quando a taxa for punitiva; trate o custo diário de funding como parte do seu edge necessário, porque uma posição de swing pagando 0.1% por dia precisa superar esse obstáculo antes de render qualquer coisa para você.
7. Onde você pode ler funding rates?
Você tem três fontes práticas, e elas respondem a perguntas diferentes.
A própria exchange fornece o número que será realmente cobrado da sua conta, junto com a contagem regressiva para a próxima liquidação e o cap específico do contrato. Essa é a fonte autoritativa para qualquer coisa envolvendo dinheiro real — nunca dimensione um carry trade com base em um número de terceiros sem checar a venue.
Agregadores publicam funding entre venues lado a lado, junto com open interest e proporções long/short. É aqui que você vai para a leitura do mercado como um todo e para identificar divergências entre venues.
Sua plataforma de gráficos é onde o funding se torna utilizável no fluxo da análise real, porque coloca a taxa no mesmo eixo de tempo que preço e estrutura. No TradingView, o funding agregado pode ser plotado em um painel inferior abaixo do gráfico perpetual — exatamente como no gráfico da seção 4 — para que uma virada de funding e uma quebra estrutural fiquem visíveis no mesmo olhar, em vez de em duas abas diferentes do navegador.
Alguns detalhes de configuração fazem uma diferença real:
Use o perpetual, não o spot
Plote o contrato perpetual (por exemplo BTCUSDT.P), não o par spot, ao analisar funding, para que o preço que você está olhando seja o mesmo instrumento ao qual o funding se aplica. O prêmio entre eles é exatamente aquilo a que o funding responde.
Combine o timeframe com o intervalo
Ler liquidações de 8 horas em um gráfico de 1 minuto gera ruído. Timeframes maiores — 2H, 4H e diário — se alinham melhor com a cadência de liquidação e tornam mudanças de regime legíveis.
Adicione open interest
Funding sem open interest é metade de uma imagem. Plotar os dois no painel inferior é o que permite distinguir crowding novo de um reset de posicionamento — a distinção mais valiosa de todo este guia.
Observe a linha zero, não o valor
Por causa da banda morta, os eventos significativos são cruzamentos e clusters, não níveis absolutos. Marque a linha zero claramente e preste atenção a excursões sustentadas, não a prints isolados.
Um alerta sobre backtesting. Dados históricos de funding muitas vezes são incompletos, revisados ou ausentes para contratos delistados, e venues mudaram suas fórmulas e intervalos de liquidação ao longo do tempo. Um backtest de estratégia que assume um intervalo constante de 8 horas ao longo de vários anos precificará a realidade de forma errada. Se a receita ou o custo de funding for material para o edge da estratégia, busque o histórico de funding na própria API da venue, não em um dataset de conveniência.
8. Teste seu conhecimento
Sete perguntas cobrindo mecânica, interpretação e estratégia de funding.
9. Combine funding com Smart Money Concepts
Funding mostra onde o posicionamento está congestionado. Smart Money Concepts mostram onde a estrutura vai quebrar e onde a liquidez que esse crowd representa será tomada. Eles respondem a perguntas adjacentes, e é por isso que combinam tão bem.
A confluência prática é direta. Funding positivo extremo mostra que longs alavancados estão empilhados; seus stop-losses ficam abaixo de swing lows recentes, formando um pool de sell-side liquidity. Um sweep desse pool seguido por uma mudança de estrutura de mercado é o mecanismo pelo qual crowding vira movimento. Funding identifica que o combustível existe; estrutura mostra que ele foi aceso.
• Sinais de compra/venda com SL e TP integrados — entradas estruturais com risco definido antes de você clicar
• Confirmação de momentum Tidal Force — o oscilador mostrado no gráfico da seção 4
• Mapeamento de estrutura de mercado — BOS e CHoCH confirmando quando o crowding começa a desfazer
• Pontuação de confluência multi-timeframe — para que um regime de funding de 8 horas seja lido em um timeframe correspondente
• Gestão de risco baseada em ATR — dimensionamento de posição que considera carry e também volatilidade
A combinação a internalizar é esta: nunca faça um trade porque o funding está extremo, e nunca ignore funding extremo quando você já está em uma posição. A primeira é uma forma de ser atropelado por uma tendência. A segunda é uma forma de ser surpreendido por uma cascata que você poderia ter visto se formando.
Perguntas frequentes
Uma funding rate é um pagamento periódico trocado diretamente entre traders long e short em um mercado de perpetual futures. Quando a taxa é positiva, longs pagam shorts; quando é negativa, shorts pagam longs. Sua finalidade é manter o preço do contrato perpetual ancorado ao índice spot, substituindo a convergência que uma data de vencimento fornece nos futuros tradicionais. A exchange não fica com nenhuma parte — é uma transferência peer-to-peer.
A fórmula padrão é F = P + clamp(I − P, −0.05%, +0.05%), em que P é o índice médio de prêmio ponderado pelo tempo (o quanto o perpetual negociou longe do índice spot) e I é um componente fixo de taxa de juros, convencionalmente 0.01% por período de 8 horas. O clamp limita o ajuste para que a taxa não oscile violentamente em deslocamentos breves. Um efeito colateral é que sempre que o índice de prêmio fica entre −0.04% e +0.06%, a funding rate retorna exatamente 0.01%.
Nenhuma das duas por si só. Funding positivo significa que longs alavancados estão pagando para manter suas posições, o que confirma crowding bullish. Funding moderadamente positivo junto com open interest em alta é consistente com uma tendência saudável. Funding extremamente positivo indica crowding que torna o mercado vulnerável a um long squeeze — mas somente depois que o preço também para de avançar e a estrutura quebra. Funding identifica onde o risco está concentrado, não quando ele será liberado.
Uma funding rate negativa significa que o perpetual está negociando abaixo do índice spot e que shorts estão pagando longs. Ela indica que a alavancagem bearish virou o lado congestionado. Funding negativo sustentado em um ativo grande é relativamente incomum e tende a se agrupar perto de mínimas locais e eventos de capitulação, porque quando shorts estão dispostos a pagar para continuar short, a maior parte da venda geralmente já aconteceu.
Funding é cobrado sobre o nocional da sua posição, não sobre sua margem, e normalmente é liquidado três vezes por dia às 00:00, 08:00 e 16:00 UTC. Na taxa de base de 0.01% por 8 horas, uma posição de $10,000 custa cerca de $1 por liquidação, $3 por dia, ou aproximadamente 10.95% anualizado. Em 10x de alavancagem, isso representa cerca de 0.3% da sua margem todos os dias. Em condições agressivamente bullish nas quais o funding roda dez vezes mais alto, a mesma posição pode sangrar vários pontos percentuais de margem por dia.
Na maioria das exchanges centralizadas, o funding é um snapshot tirado no timestamp de liquidação; portanto, uma posição fechada antes do stamp e reaberta depois não paga nada por esse intervalo. Você também pode assumir o lado recebedor, manter spot ou futuros datados em vez de perpetuals, ou montar uma posição delta-neutral que receba funding em vez de pagá-lo. Venues que liquidam por hora, como Hyperliquid, removem em grande parte o efeito de timing.
Arbitragem de funding rate, também chamada de cash-and-carry ou basis trade, significa comprar um ativo no mercado spot e abrir short no mesmo nocional no perpetual. A exposição direcional fica perto de zero, então a posição ganha o fluxo de funding enquanto o funding está positivo. Os riscos reais são o funding virar negativo, liquidação da perna short se ela estiver com pouca margem, risco de exchange e custódia em duas venues e movimento adverso na base spot–perp na entrada ou na saída.
Não existe limite universal. O que conta como extremo é relativo à distribuição recente do próprio ativo — +0.05% por 8h é nada demais para um perpetual de altcoin pouco líquido e genuinamente esticado para BTC. O método funcional é baseado em percentis: compare a taxa atual com seu intervalo móvel de 30 ou 90 dias e trate os decis superior e inferior como extremos. Note que uma taxa presa no cap do contrato é uma medição censurada, não um sinal, porque o prêmio verdadeiro pode ser consideravelmente maior que o número impresso.
Mais guias
Referências e guias relacionados
Mais neste tópico
- Day Trading Crypto: um mercado sem sessões, um relógio que ainda importa e os trades que combinam com ele
- O que é valor nocional no trading? (nocional vs margem vs risco + calculadora)
- Calculadora de lucro de trading para Forex, cripto e Algorithmic Trading
- Open Interest explicado — guia completo
- Liquidação no trading — ímãs e purgas
- Probabilidade de breakout: guia completo de trading
- Estratégias de day trade — o guia lucrativo completo
- Estratégia de Grid Trading: o guia completo
- Estratégia de Institutional Trading: opere como bancos
- Mean Reversion Trading — guia completo de estratégia
- Position Sizing: o guia completo
- Estratégia de Range Trading: guia completo
- Gestão de risco no trading — guia completo
- Swing Failure Pattern (SFP): o guia completo
- Estratégias de Swing Trading — guia completo de posição
- Estratégia de Trend Trading: o guia completo
- Estratégia de Scalping Trading: guia completo
Leitura essencial
- Trading com alavancagem: o guia completo
- Guia de Liquidity Trading — raids e kill zones
- Liquidity Sweep Trading: stop hunts explicados
- Order Flow Trading — leia o footprint das instituições
- Crypto Trading para iniciantes: guia completo
- BOS e CHoCH: guia completo de estrutura de mercado
- Todos os guias premium
- Quantum Algo no TradingView
- Track Record público