تداول معدل التمويل: كيف يكشف تمويل العقود الدائمة تموضع السوق
| نوع الإشارة | التموضع / المعنويات (المشتقات) |
| الانحياز الاتجاهي | مخالف عند الحدود القصوى، ومؤكد داخل الاتجاه |
| الأسواق | عقود الكريبتو الدائمة (BTC، ETH، العملات الكبرى) |
| خط الأساس المعتاد | +0.01% لكل 8h (نحو 10.95% سنويًا) |
| التأكيد | اتجاه العقود المفتوحة + هيكل السوق |
| الإبطال | عودة التمويل إلى طبيعته بينما يحافظ السعر على اتجاهه |
معدل التمويل هو دفعة متكررة يتبادلها متداولو الشراء والبيع في سوق العقود الآجلة الدائمة لإبقاء عقد بلا تاريخ انتهاء مرتبطًا بالسعر الفوري: عندما يتداول العقد الدائم فوق المؤشر، يدفع أصحاب صفقات الشراء لأصحاب صفقات البيع؛ وعندما يكون دونه، يدفع أصحاب صفقات البيع لأصحاب صفقات الشراء. خط الأساس هو +0.01% لكل 8 ساعات (حوالي 10.95% سنويًا). التمويل الإيجابي بقوة يكشف ازدحام صفقات الشراء.
1. ما معدل التمويل، ولماذا تحتاج إليه العقود الدائمة؟
معدل التمويل هو دفعة متكررة تُتبادل مباشرة بين متداولي الشراء والبيع في سوق العقود الآجلة الدائمة. ليس رسمًا تحتفظ به منصة التداول. إنه تحويل؛ جانب من دفتر الأوامر يدفع للجانب الآخر كل بضع ساعات، ما دامت الصفقات مفتوحة.
سبب وجوده يعود إلى مشكلة في التصميم. عقد الآجل التقليدي له تاريخ انتهاء، وهذا الانتهاء هو ما يسحب سعره مجددًا إلى السعر الفوري: في يوم التسوية، لا بد أن يتقارب العقد مع الأصل الأساسي. أما العقد الدائم (أو "perp") فيزيل تاريخ الانتهاء عمدًا حتى يستطيع المتداولون الاحتفاظ بصفقة ذات رافعة مالية إلى أجل غير محدد. هذا يحل مشكلة ويخلق أخرى؛ فمن دون انتهاء، لا يوجد ما يجبر سعر العقد على العودة نحو السعر الحقيقي للأصل في السوق.
التمويل هو الآلية البديلة. بدلًا من تاريخ تقارب حاسم، يحصل السوق على دفع اقتصادي مستمر: كلما تداول العقد الدائم فوق مؤشر السعر الفوري، يصبح الاحتفاظ بصفقة شراء مكلفًا ويصبح الاحتفاظ بصفقة بيع مدفوعًا لك. وكلما تداول العقد الدائم دون المؤشر، تنعكس الحوافز. يستغل المتداولون الفرق بالمراجحة، فيبقى العقد الدائم مشدودًا إلى السعر الفوري بالتكلفة لا بقانون العقد.
تترتب على ذلك 3 نتائج مباشرة، وهي سبب أهمية التمويل لك كمتداول لا كمعلومة هامشية عن منصات التداول:
إنه تكلفة حقيقية. إذا احتفظت بصفقة شراء ذات رافعة مالية عبر 3 تسويات تمويل يوميًا عند +0.01% لكل واحدة، فأنت تدفع تقريبًا 0.03% من حجم صفقتك الاسمي يوميًا. وعلى صفقة برافعة 10x، يساوي ذلك 0.3% من الهامش يوميًا قبل أن تتخذ أي قرار تداول. وفي سوق صاعد بقوة حيث يدور التمويل عند +0.10% لكل 8 ساعات، تنزف الصفقة نفسها حوالي 3% من الهامش يوميًا.
إنه قراءة للتموضع. التمويل ليس معنويات بالمعنى الضبابي لاستطلاعات الرأي. إنه السعر الذي يكون المتداولون أصحاب الرافعة المالية مستعدين فعليًا لدفعه كي يبقوا على رهان اتجاهي. عندما يصبح موجبًا بقوة، فهذا يعني أن أصحاب صفقات الشراء يدفعون بسخاء. إنها حقيقة قابلة للقياس ومختومة زمنيًا عن الازدحام، لا رأي.
إنه تدفق قابل للتداول. لأن التمويل يُدفع بغض النظر عن الاتجاه، تستطيع صفقة محوطة إلى تعرض سوقي صفري أن تجمعه مع ذلك. وهذا هو الأساس الكامل لتداول الأساس المحايد دلتا المشروح في القسم 6.
2. ما الصيغة التي تحدد معدل التمويل؟
معظم المتداولين لا ينظرون أبدًا إلى الصيغة، وهذا بالضبط سبب إساءة معظمهم قراءة التمويل. الرقم على شاشتك ليس قياسًا خامًا لمدى صعودية السوق. إنه ناتج حساب محدد يتضمن منطقة ميتة مقصودة، وفهم تلك المنطقة يخبرك متى يحمل التمويل معلومة ومتى يكون واقفًا عند وضعه الافتراضي فقط.
الصيغة القياسية، التي استخدمتها BitMEX أولًا ثم تبنتها Binance وBybit وOKX وHyperliquid ومعظم المنصات الأخرى بصيغة شبه مطابقة، هي:
مؤشر العلاوة (P)
قياس موزون زمنيًا لمدى ابتعاد تداول العقد الدائم عن مؤشر السعر الفوري، يُؤخذ على نحو مستمر خلال فترة التمويل (كل بضع ثوان في معظم المنصات) ثم يُحسب متوسطه. هذا هو المكون الذي يحمل كل معلومات السوق الفعلية؛ يرتفع عندما يتداول العقد الدائم بعلاوة، ويصبح سلبيًا عندما يتداول بخصم.
سعر الفائدة (I)
ثابت محدد، تقليديًا 0.01% لكل فترة 8 ساعات (حوالي 10.95% سنويًا). يمثل فرق التكلفة المفترض بين الاحتفاظ بعملة التسعير والاحتفاظ بالأصل الأساسي. لا يُشتق من السوق؛ إنه رقم مبرمج ورثته الصناعة من تصميم BitMEX الأصلي، وبعض الأزواج تُضبط بدلًا من ذلك على 0%.
الدالة clamp (±0.05%)
مخمّد يحد مصطلح تعديل الفائدة. يمنع معدل التمويل من التقلب بعنف بسبب اختلالات سعرية قصيرة. وأثره الجانبي هو "النطاق الميت" الموضح أدناه، وهو سبب بقاء التمويل مثبتًا عند 0.01% بالضبط لفترات طويلة في السوق الهادئة.
السقف / الأرضية
حد أقصى صارم لمعدل التمويل لكل فترة، يُحدد لكل عقد ويرتبط بهامش الصيانة الخاص بالعقد عند أقصى رافعة مالية. العقود ذات الرافعة الأعلى تحصل على أسقف أضيق. عندما يلتصق التمويل بالسقف، تختصر عدة منصات فترة التسوية بدلًا من السماح للمعدل بالارتفاع أكثر.
لماذا يبقى التمويل عند 0.01% بالضبط كل هذه المدة؟
اتبع الحسابات وستظهر لك نتيجة مفيدة. ما دام متوسط مؤشر العلاوة (P) يبقى بين −0.04% و+0.06%، فإن clamp تلغي العلاوة بدقة ويعود معدل التمويل إلى سعر الفائدة تحديدًا: 0.01%. داخل هذا النطاق، لا يخبرك التمويل بأي شيء. العقد الدائم قريب بما يكفي من السعر الفوري، فتعود الآلية ببساطة إلى وضعها الافتراضي.
هذا مهم عمليًا. المتداول الذي يرى "+0.01%" ويستنتج أن "السوق صاعد قليلًا" أساء قراءة الرسم البياني. +0.01% هي حالة السكون؛ ما يعادل خطًا مسطحًا. تبدأ المعلومة عندما يغادر التمويل ذلك النطاق، لأن مغادرة النطاق تعني أن مؤشر العلاوة تجاوز المخمّد وأن العقد الدائم انحرف فعليًا عن السعر الفوري.
كيف تقارن معدلات التمويل عبر فترات مختلفة؟
تُقتبس معدلات التمويل لكل فترة تسوية، وتختلف الفترات بين المنصات. تسوي Binance وBybit معظم العقود كل 8 ساعات. أما Hyperliquid فتسوي كل ساعة. وتحوّل عدة منصات الآن العقد إلى فترة أقصر عندما يصل التمويل إلى سقفه. معدل 0.01% لكل 8 ساعات ومعدل 0.00125% لكل ساعة يساويان التكلفة السنوية نفسها؛ لكن المتداول الذي يقارن الرقمين الخامين جنبًا إلى جنب سيستنتج خطأً أن منصة واحدة أغلى 8 مرات.
طبّع الأرقام دائمًا قبل المقارنة. اضرب في عدد التسويات يوميًا، ثم في 365، لتحصل على رقم سنوي. يتحول خط الأساس 0.01% لكل 8 ساعات إلى 0.03% يوميًا ونحو 10.95% سنويًا. هذا هو الرقم الذي ينبغي أن يبقى في ذهنك، لأنه يجعل تكلفة حمل الرافعة المالية مقروءة بالوحدات نفسها مثل أي عائد آخر.
3. من يدفع لمن في التمويل، ومتى؟
قاعدة الاتجاه بسيطة وتستحق الحفظ في سطر واحد: التمويل الإيجابي يعني أن أصحاب صفقات الشراء يدفعون لأصحاب صفقات البيع؛ والتمويل السلبي يعني أن أصحاب صفقات البيع يدفعون لأصحاب صفقات الشراء. أما الدفعة نفسها فهي:
هذا الفرق هو موضع معظم الضرر. يُفرض التمويل على حجم صفقتك، لا على حجم إيداعك. تضاعف الرافعة المالية أثر التمويل على حسابك بالنسبة نفسها التي تضاعف بها تعرضك الاتجاهي. المتداول الذي يستخدم 20x و"لا يخاطر إلا بـ 5% من الحساب" يدفع مع ذلك التمويل على 20 ضعف هامشه.
متى يُفرض التمويل بالضبط؟
في معظم المنصات المركزية، لا يتراكم التمويل بشكل مستمر. إنه لقطة: تنظر المنصة إلى من يحتفظ بماذا عند طابع التسوية الزمني بالضبط، ثم تحول وفقًا لذلك. الطوابع الزمنية المعتادة هي 00:00 و08:00 و16:00 UTC. احتفظ بصفقة 7 ساعات و59 دقيقة وأغلقها قبل الطابع، ولن تدفع شيئًا. افتح صفقة قبل الطابع بـ 60 ثانية، وستدفع كامل الفترة.
هذا يخلق أفضلية صغيرة لكنها حقيقية في توقيت التداول. إذا كنت تمارس المضاربة السريعة حول حد تمويل بمعدل مرتفع، فالإغلاق قبل اللقطة وإعادة الدخول بعدها طريقة مشروعة لتجنب الرسوم؛ وبالعكس، الوجود عمدًا في جانب الاستلام عبر الطابع طريقة مشروعة لتحصيلها. المنصات التي تدفع التمويل كل ساعة، مثل Hyperliquid، تخفف هذا الأثر كثيرًا، وهذا أحد أسباب اختلاف سلوك ملف التمويل لديها.
احسب ما يكلفك فعلًا
يسهل تجاهل النسب المئوية المجردة. ضع أرقامك الخاصة وستظهر الكلفة بوضوح، خصوصًا عمود السنوية، حيث يدرك معظم المتداولين أنهم كانوا يدفعون عائدًا من رقمين لشخص آخر طوال العام.
4. كيف تقرأ التمويل كإشارة تموضع؟
عندما تتوقف عن التعامل مع التمويل كرسم وتبدأ التعامل معه كبيانات، ينظم سؤال واحد كل شيء: من يدفع، وإلى أي حد يريد البقاء هناك؟
السعر وحده لا يستطيع الإجابة عن ذلك. قد يرتفع السوق لأن مشترين فوريين يراكمون، أو لأن أصحاب صفقات شراء برافعة يتدافعون إلى العقود الدائمة. يظهر الارتفاعان متطابقين على مخطط الشموع اليابانية، لكنهما يتصرفان بعد ذلك بطرق مختلفة تمامًا. الأول لا توجد تحته عمليات بيع قسرية. الثاني مكدس بمستويات التصفية. التمويل، عند قراءته مع العقود المفتوحة، هو ما يفصل بينهما.
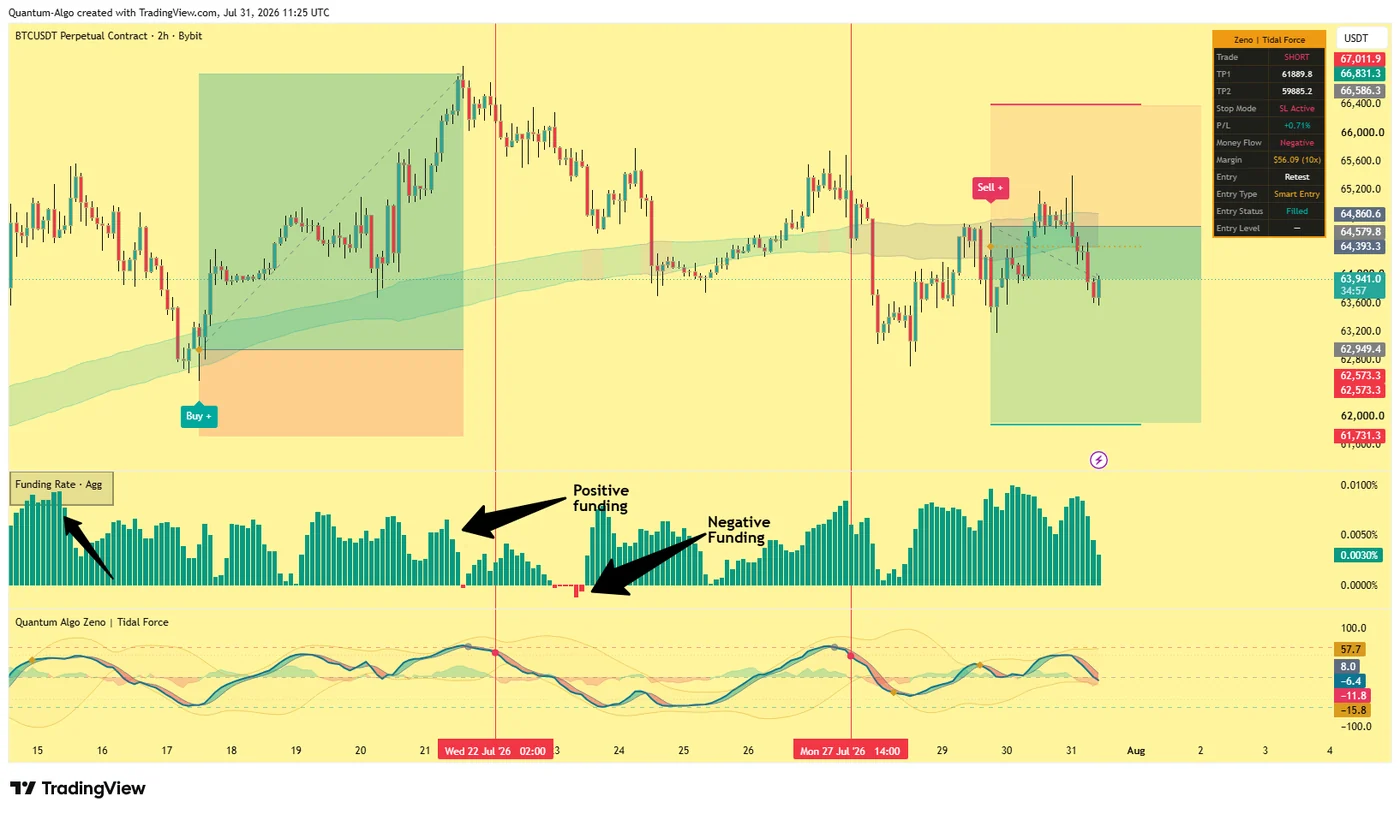
يستحق الرسم أعلاه دراسته ببطء، لأنه يوضح النظامين بصفاء. خلال تقدم 17–21 يوليو، يبقى التمويل موجبًا باستمرار: أصحاب صفقات الشراء يدفعون للاحتفاظ، والعقد الدائم مطلوب فوق المؤشر، والجمهور يميل إلى جهة واحدة. ثم ينقلب السعر ويتحول المدرج. حول 23–24 يوليو تظهر كتلة من الأعمدة الحمراء؛ أصحاب صفقات البيع باتوا يدفعون لأصحاب صفقات الشراء، وهذا يعني أن العقد الدائم هبط دون السعر الفوري وأن الرافعة الهابطة أصبحت الصفقة المزدحمة. يسجل السعر قاعه خلال بضع شموع من تلك الكتلة ثم يتعافى.
هذا التسلسل هو النمط الأكثر فائدة في تحليل التمويل، وهو يعمم جيدًا خارج هذا الرسم الواحد: يميل التمويل السلبي إلى الظهور قرب القيعان المحلية، لا قرب القمم. بحلول الوقت الذي يصبح فيه أصحاب صفقات البيع مستعدين للدفع كي يبقوا في البيع، يكون الجزء السهل من الحركة الهابطة غالبًا قد أصبح خلفك.
ماذا يقول التمويل والعقود المفتوحة معًا؟
| التمويل | العقود المفتوحة | ما معناه | الدلالة المعتادة |
|---|---|---|---|
| صاعد، إيجابي | صاعدة | صفقات شراء جديدة برافعة تدخل وتدفع بسخاء | الاتجاه سليم لكن الوقود مقترض؛ خطر الضغط يتراكم |
| هابط نحو الصفر | هابطة | أصحاب صفقات الشراء يغلقون أو تتم تصفيتهم | إعادة ضبط التموضع؛ غالبًا تصحيح صحي |
| سلبي | صاعدة | صفقات بيع جديدة برافعة تدخل وتدفع بسخاء | ازدحام هابط؛ وقود لضغط صفقات البيع |
| قريب من الصفر (+0.01%) | مسطحة | العقد الدائم يتتبع السعر الفوري، بلا ازدحام | لا أفضلية تموضع؛ تداول الهيكل بدلًا من ذلك |
صفان من هذه الصفوف يستحقان انتباهًا إضافيًا لأن المتداولين يتضررون عندهما.
ارتفاع السعر مع هبوط العقود المفتوحة ليس تجميعًا؛ إنه تغطية صفقات البيع. يجري إغلاق الصفقات لا فتحها. الارتفاعات المبنية على التغطية تميل إلى التوقف عندما ينتهي البائعون، لأنه لا يوجد مال جديد ملتزم خلفها. عندما يعود التمويل أيضًا إلى طبيعته أثناء حركة كهذه، فأنت تشاهد الضغط يستهلك نفسه في الوقت الحقيقي.
ارتفاع السعر مع ارتفاع العقود المفتوحة وصعود التمويل هو الحالة المعاكسة: طلب جديد حقيقي برافعة مالية. إنها البنية الأصح للاستمرار، إلى أن يصل التمويل إلى مستوى تبدأ فيه تكلفة الحمل بالبيع نيابة عنك.
لماذا يختلف التمويل من منصة تداول إلى أخرى؟
تحسب كل منصة تداول التمويل من دفتر أوامرها ومن مؤشرها الخاص. تمويل منصة واحدة يخبرك بالتموضع على تلك المنصة. أما التمويل المجمع، من النوع المعروض في الرسم أعلاه والذي تنشره مزودات البيانات، فيخفف غرائب كل منصة ويعطي قراءة أفضل للسوق ككل.
الاختلافات مفيدة بحد ذاتها. عندما تطبع منصة كبيرة تمويلًا سلبيًا بعمق بينما يبقى المجمع موجبًا، يعكس ذلك عادة صفقة مركزة أو اختلالًا محليًا لا رؤية عامة للسوق. فروق التمويل بين المنصات هي المادة الخام لفئة كاملة من استراتيجيات المراجحة، وحتى إذا لم تتداولها أبدًا، فإن ملاحظتها تمنعك من المبالغة في قراءة رقم منصة واحدة.
5. كيف تؤدي حدود التمويل القصوى إلى ضغوط وسلاسل تصفية؟
أهمية التمويل المتطرف ميكانيكية لا نفسية. صفقات العقود الدائمة تحمل أسعار تصفية. عندما يكون أحد جانبي دفتر الأوامر مزدحمًا بشدة ومستخدمًا للرافعة بشدة، يكون السوق فوق السعر الحالي أو تحته مكدسًا بأوامر قسرية ستُنفذ بغض النظر عما يظنه أي شخص. التمويل هو أنظف بديل عام لقياس هذا التكدس.
هذا هو التسلسل الذي يتكرر عبر كل دورة كريبتو:
الازدحام
يتجه السعر. تتكدس صفقات الشراء ذات الرافعة. ترتفع العقود المفتوحة والتمويل معًا. يتداول العقد الدائم بعلاوة متزايدة على السعر الفوري لأن مشتري العقد الدائم أكثر عدوانية من المشترين الفوريين.
ضغط الحمل
يصل التمويل إلى مستوى يصبح فيه الاحتفاظ بالصفقة مكلفًا بذاته. تبدأ الأيدي الأضعف بالإغلاق لمجرد إيقاف النزيف. تتسطح الزخم حتى من دون أي محفز هابط.
المحفز
حركة متواضعة ضد الجمهور، غالبًا 2–4% فقط، تصل إلى أول كتلة من أسعار التصفية. تلك التصفيات أوامر سوق. تدفع السعر أكثر نحو الكتلة التالية.
السلسلة وإعادة الضبط
تنهار العقود المفتوحة، وينقلب التمويل نحو الصفر أو يتحول سلبيًا، وتتجاوز الحركة بكثير ما يبرره المحفز الأصلي. أصبح التموضع الآن نظيفًا؛ وهذا بالضبط سبب ثبات هذه القيعان غالبًا.
لاحظ ما هي الإشارة المفيدة فعلًا. ليست "التمويل مرتفع، إذن بع". يمكن أن يبقى التمويل مرتفعًا لأسابيع في اتجاه قوي، والمتداولون الذين يضادونه مبكرًا هم من يوفرون السيولة التي تبقي الاتجاه مستمرًا. الإشارة هي تمويل عند حد متطرف، زائد فشل السعر في إحراز تقدم إضافي، زائد كسر هيكلي. الازدحام هو الوقود؛ ولا بد أن يشعل شيء آخر النار.
الإعداد العكسي ربما أعلى جودة وأقل ازدحامًا، لأنه يتطلب الشراء داخل الخوف. التمويل السلبي العميق يعني أن أصحاب صفقات البيع يدفعون للبقاء في البيع؛ السوق هابط من جانب واحد إلى حد أن الدببة يدعمون الثيران. عندما يتزامن ذلك مع رفض السعر تسجيل قاع جديد وتحول هيكلي صاعد، يصبح لديك ازدحام وإنهاك وتأكيد مصطفة في جانب الشراء.
اكتشف الإنهاك
أدناه: السعر في الأعلى، ومدرج التمويل تحته. انقر المنطقة التي يكون فيها جانب الشراء أكثر تعرضًا؛ حيث يصطف الازدحام والتكلفة وتوقف التقدم.
لماذا لا يوجد رقم ثابت للتمويل المتطرف؟
يسأل المتداولون باستمرار عن مستوى التمويل الذي يُعد متطرفًا. لا توجد إجابة عامة، ومن يقتبس رقمًا واحدًا يبيع يقينًا غير موجود. ما يُعد متطرفًا هو نسبي إلى التوزيع الحديث لذلك الأصل نفسه. معدل +0.05% لكل 8h عادي لعقد دائم لعملة بديلة ضعيفة السيولة، لكنه ممتد فعلًا لـ BTC. النهج العملي قائم على المئينات: قارن المعدل الحالي بنطاقه المتحرك خلال 30 أو 90 يومًا، واعتبر العُشر الأعلى والعُشر الأدنى هما الحدود المتطرفة لديك.
ترافق ذلك قاعدتان عمليتان. أولًا، التمويل عند السقف ليس إشارة؛ إنه قياس محجوب، لأن العلاوة الحقيقية قد تكون أعلى بكثير من الرقم المطبوع. ثانيًا، يمكن أن يتشوه التمويل حول الأحداث المجدولة (عمليات فتح قفل كبيرة، إعادة موازنة المؤشرات، الإدراجات) بسبب تدفقات التحوط التي لا علاقة لها بالقناعة الاتجاهية.
6. ما 5 طرق لتداول معدلات التمويل؟
يدعم التمويل عدة مناهج مختلفة، وليست مجرد تنويعات على فكرة واحدة؛ لها ملفات مخاطر مختلفة، وفترات احتفاظ مختلفة، وأنماط فشل مختلفة. اعرف أيها تنفذ فعليًا قبل أن تحدد حجم الصفقة.
الاستراتيجية 1 — تداول الأساس المحايد دلتا (cash-and-carry)
اشترِ الأصل في السوق الفوري وبِع في الوقت نفسه القيمة الاسمية نفسها في العقد الدائم. تعرضك الاتجاهي يقارب الصفر: إذا ارتفع السعر، يربح ساق السعر الفوري ويخسر ساق العقد الدائم بالمقدار نفسه. ما يبقى لديك هو تدفق التمويل. ما دام التمويل إيجابيًا، يستلم ساق البيع في العقد الدائم هذا التمويل.
هذا أقرب ما في الكريبتو إلى منتج عائد، وفي فترات الرافعة الصعودية العدوانية حقق عوائد أعلى بكثير من الدخل الثابت التقليدي. وهو أيضًا مصدر معظم الطلب المؤسسي على التمويل، وهذا جزء من سبب ميل التمويل إلى العودة للمتوسط: يأتي رأس المال ليحصده.
المخاطر محددة وتستحق قولها بوضوح. يمكن أن ينقلب التمويل سلبيًا، وعندها تدفع بدلًا من أن تستلم. يمكن تصفية ساق البيع في العقد الدائم إذا لم يُموّل بهامش سخي، حتى لو كانت الصفقة الإجمالية محوطة؛ الهامش يعيش في ساق، والمكاسب في الساق الأخرى. تحمل مخاطر منصة التداول والحفظ في مكانين. كما يمكن أن يتحرك أساس الفوري–الدائم نفسه ضدك عند الدخول أو الخروج. تحديد حجم ساق البيع بهامش زائد كبير ليس اختياريًا هنا؛ بل هو الصفقة.
الاستراتيجية 2 — مضادة حدود التمويل المتطرفة
انتظر حتى يصل التمويل إلى العُشر الأعلى أو الأدنى من توزيعه المتحرك، ثم خذ الجانب المعاكس فقط بعد أن يؤكد السعر. التأكيد يعني شيئًا موضوعيًا: فشل في تسجيل حد جديد، واكتساح للسيولة الواضحة يتبعه رفض، وكسر للهيكل قصير الأجل في اتجاهك.
الانضباط الذي يجعل هذا ينجح هو رفض التداول بناءً على قراءة التمويل وحدها. التمويل المتطرف يحدد أين تكمن الهشاشة. ولا يقول شيئًا عن متى. المتداولون الذين يتجاوزون شرط التأكيد يكتشفون أن الاتجاه المزدحم يستطيع أن يبقى مزدحمًا فترة أطول بكثير مما يحتمله هامشهم.
الاستراتيجية 3 — استمرار الاتجاه المؤكد بالتمويل
الصورة المعاكسة، وهي أقل نقاشًا. في اتجاه صحي، تريد فعليًا رؤية تمويل إيجابي معتدل مع ارتفاع العقود المفتوحة؛ فهذا يؤكد أن مالًا جديدًا يلتزم، لا أن أصحاب صفقات البيع يغطون فقط. استخدم التمويل هنا كمرشح لا كمحفز: خذ صفقات الشراء الهيكلية المعتادة لديك، لكن ابتعد عندما يكون الارتفاع قائمًا على انهيار العقود المفتوحة وعودة التمويل إلى طبيعته، لأن هذا المزيج ضغط ينتهي لا اتجاه يبدأ.
الاستراتيجية 4 — التجميع داخل التمويل السلبي
التمويل السلبي المستمر على أصل كبير غير شائع تاريخيًا ويميل إلى التجمع حول الاستسلام. النهج هو التدرج في التعرض الفوري بينما يبقى التمويل سلبيًا، ومعاملة كل قراءة سلبية كدليل على أن الرافعة الهابطة ما زالت مزدحمة، والتوقف عن الإضافة عندما يعود التمويل إلى طبيعته. هذا نهج تداول مراكز يُقاس بالأسابيع، ويتطلب تعرضًا فوريًا لا رافعة مالية؛ الفكرة كلها أن تكون المشارك الذي لا يمكن تصفيته.
الاستراتيجية 5 — إدارة الصفقة الواعية بالتمويل
الأقل بريقًا والأوسع تطبيقًا: دع التمويل يؤثر في طريقة حملك للصفقات التي كنت ستأخذها على أي حال. عمليًا، فضّل الفوري أو العقود الآجلة ذات التاريخ على العقود الدائمة عندما يكون التمويل مكلفًا وكانت فرضيتك تُقاس بالأسابيع؛ خذ ربحًا جزئيًا قبل طابع التسوية عندما يكون المعدل عقابيًا؛ وتعامل مع تكلفة التمويل اليومية كجزء من الأفضلية المطلوبة لديك، لأن صفقة سوينغ تدفع 0.1% يوميًا تحتاج إلى تجاوز هذه العتبة قبل أن تمنحك أي شيء.
7. أين يمكنك قراءة معدلات التمويل؟
لديك 3 مصادر عملية، وهي تجيب عن أسئلة مختلفة.
منصة التداول نفسها تعطيك الرقم الذي سيُفرض فعليًا على حسابك، مع العد التنازلي للتسوية التالية وسقف العقد المحدد. هذا هو المصدر الرسمي لأي شيء يتعلق بمال حقيقي؛ لا تحدد حجم تداول حمل اعتمادًا على رقم طرف ثالث من دون فحص المنصة.
المجمّعات تنشر التمويل عبر المنصات جنبًا إلى جنب، مع العقود المفتوحة ونسب الشراء/البيع. هنا تذهب للحصول على قراءة السوق الواسعة ولاكتشاف الاختلافات بين المنصات.
منصة الرسم البياني لديك هي المكان الذي يصبح فيه التمويل قابلًا للاستخدام ضمن تدفق التحليل الفعلي، لأنها تضع المعدل على المحور الزمني نفسه مع السعر والهيكل. على TradingView، يمكن رسم التمويل المجمع في لوحة سفلية تحت رسم العقد الدائم، تمامًا كما في الرسم في القسم 4، بحيث تظهر انعكاسة التمويل والكسر الهيكلي في لمحة واحدة بدلًا من علامتي تبويب مختلفتين في المتصفح.
بعض تفاصيل الإعداد تصنع فرقًا حقيقيًا:
استخدم العقد الدائم، لا الفوري
ارسم عقد الدائم (مثل BTCUSDT.P) بدلًا من زوج الفوري عند تحليل التمويل، حتى يكون السعر الذي تنظر إليه هو الأداة نفسها التي ينطبق عليها التمويل. العلاوة بينهما هي بالضبط ما يستجيب له التمويل.
طابق الإطار الزمني مع الفترة
قراءة تسويات كل 8 ساعات على رسم 1 دقيقة تنتج ضجيجًا. الأطر الزمنية الأعلى، 2H و4H واليومي، تتوافق أفضل مع إيقاع التسوية وتجعل تغيرات النظام مقروءة.
أضف العقود المفتوحة
التمويل بلا فائدة مفتوحة نصف صورة. رسمهما معًا في اللوحة السفلية هو ما يتيح لك تمييز الازدحام الجديد من إعادة ضبط التموضع؛ وهو التمييز الأكثر قيمة في هذا الدليل كله.
راقب خط الصفر، لا القيمة
بسبب النطاق الميت، الأحداث المهمة هي العبور والتكتلات لا المستويات المطلقة. علّم خط الصفر بوضوح وانتبه إلى الخروج المستمر بدلًا من قراءة منفردة.
تنبيه واحد بشأن الاختبار الرجعي. بيانات التمويل التاريخية غالبًا غير مكتملة أو معدلة أو مفقودة للعقود المشطوبة، كما أن المنصات غيّرت صيغها وفترات التسوية مع الوقت. الاختبار الرجعي لاستراتيجية يفترض فترة 8 ساعات ثابتة عبر عدة سنوات سيسيء تسعير الواقع. إذا كان دخل التمويل أو تكلفته جوهريًا لأفضلية الاستراتيجية، فاستخرج سجل التمويل من API المنصة نفسها بدلًا من مجموعة بيانات مريحة.
8. اختبر معرفتك
7 أسئلة تغطي آليات التمويل وتفسيره واستراتيجيته.
9. اجمع التمويل مع Smart Money Concepts
يخبرك التمويل أين يكون التموضع مزدحمًا. وتخبرك مفاهيم الأموال الذكية (SMC) أين سينكسر الهيكل وأين ستُؤخذ السيولة التي يمثلها ذلك الجمهور. إنهما يجيبان عن أسئلة متجاورة، ولهذا يمتزجان على نحو غير معتاد.
التلاقي العملي مباشر. التمويل الإيجابي المتطرف يخبرك أن صفقات الشراء ذات الرافعة مكدسة؛ أوامر وقف الخسارة الخاصة بها تقع تحت قيعان التأرجح الأخيرة، مكونة حوضًا من سيولة جانب البيع. اكتساح ذلك الحوض يتبعه تحول في هيكل السوق هو الآلية التي يتحول بها الازدحام إلى حركة. يحدد التمويل أن الوقود موجود؛ ويخبرك الهيكل أنه اشتعل.
• إشارات شراء/بيع مع SL وTP مدمجين — دخولات هيكلية مع تحديد المخاطر قبل أن تنقر
• تأكيد زخم Tidal Force — المذبذب المعروض في رسم القسم 4
• رسم خرائط هيكل السوق — BOS وCHoCH يؤكدان متى يبدأ الازدحام في الانفكاك
• تقييم التلاقي متعدد الأطر الزمنية — حتى يُقرأ نظام تمويل كل 8 ساعات على إطار زمني مطابق
• إدارة مخاطر مبنية على ATR — تحديد حجم الصفقة بما يحسب الحمل كما يحسب التقلب
الثنائية التي ينبغي ترسيخها هي هذه: لا تأخذ صفقة لأن التمويل متطرف، ولا تتجاهل التمويل المتطرف عندما تكون بالفعل في صفقة. الأولى طريقة لتدهسك اتجاهات السوق. والثانية طريقة لتتفاجأ بسلسلة كان بإمكانك رؤية بنائها.
الأسئلة الشائعة
معدل التمويل هو دفعة دورية تُتبادل مباشرة بين متداولي الشراء والبيع في سوق العقود الآجلة الدائمة. عندما يكون المعدل إيجابيًا، يدفع أصحاب صفقات الشراء لأصحاب صفقات البيع؛ وعندما يكون سلبيًا، يدفع أصحاب صفقات البيع لأصحاب صفقات الشراء. هدفه إبقاء سعر العقد الدائم مرتبطًا بمؤشر السعر الفوري، ليحل محل التقارب الذي يوفره تاريخ الانتهاء في العقود الآجلة التقليدية. المنصة لا تأخذ حصة؛ إنه تحويل من نظير إلى نظير.
الصيغة القياسية هي F = P + clamp(I − P, −0.05%, +0.05%)، حيث P هو متوسط مؤشر العلاوة الموزون زمنيًا (مدى ابتعاد تداول العقد الدائم عن مؤشر السعر الفوري)، وI مكون سعر فائدة ثابت، تقليديًا 0.01% لكل فترة 8 ساعات. تحد clamp التعديل حتى لا يتأرجح المعدل بعنف عند الاختلالات القصيرة. والأثر الجانبي هو أنه كلما بقي مؤشر العلاوة بين −0.04% و+0.06%، عاد معدل التمويل إلى 0.01% بالضبط.
ليس أيًا منهما بمفرده. التمويل الإيجابي يعني أن أصحاب صفقات الشراء برافعة مالية يدفعون للاحتفاظ بصفقاتهم، وهذا يؤكد الازدحام الصاعد. التمويل الإيجابي المعتدل مع ارتفاع العقود المفتوحة ينسجم مع اتجاه صحي. أما التمويل الإيجابي المتطرف فيشير إلى ازدحام يجعل السوق عرضة لضغط صفقات الشراء، لكن فقط عندما يتوقف السعر أيضًا عن التقدم وينكسر الهيكل. التمويل يحدد أين تتركز المخاطر، لا متى ستتحرر.
معدل التمويل السلبي يعني أن العقد الدائم يتداول دون مؤشر السعر الفوري وأن أصحاب صفقات البيع يدفعون لأصحاب صفقات الشراء. إنه يشير إلى أن الرافعة الهابطة أصبحت الجانب المزدحم. التمويل السلبي المستمر على أصل كبير غير شائع نسبيًا ويميل إلى التجمع قرب القيعان المحلية وأحداث الاستسلام، لأنه بحلول الوقت الذي يصبح فيه أصحاب صفقات البيع مستعدين للدفع للبقاء في البيع، يكون معظم البيع قد حدث عادة.
يُفرض التمويل على القيمة الاسمية لصفقتك، لا على هامشك، ويُسوّى عادة 3 مرات يوميًا عند 00:00 و08:00 و16:00 UTC. عند معدل خط الأساس 0.01% لكل 8 ساعات، تكلف صفقة $10,000 حوالي $1 لكل تسوية، و$3 يوميًا، أو نحو 10.95% سنويًا. عند رافعة 10x، يساوي ذلك حوالي 0.3% من هامشك كل يوم. في ظروف صعودية عدوانية حيث يعمل التمويل عند 10 أضعاف ذلك، يمكن أن تنزف الصفقة نفسها عدة نقاط مئوية من الهامش يوميًا.
في معظم منصات التداول المركزية، التمويل لقطة تؤخذ عند طابع التسوية الزمني، لذلك فإن الصفقة التي تُغلق قبل الطابع وتُعاد فتحها بعده لا تدفع شيئًا عن تلك الفترة. يمكنك أيضًا أن تأخذ جانب الاستلام، أو تحتفظ بالفوري أو بعقود آجلة مؤرخة بدلًا من العقود الدائمة، أو تدير صفقة محايدة دلتا تجمع التمويل بدلًا من دفعه. المنصات التي تسوي كل ساعة، مثل Hyperliquid، تزيل أثر التوقيت إلى حد كبير.
مراجحة معدل التمويل، وتسمى أيضًا cash-and-carry أو تداول الأساس، تعني شراء أصل في السوق الفوري وبيع القيمة الاسمية نفسها في العقد الدائم. التعرض الاتجاهي قريب من الصفر، لذلك تكسب الصفقة تدفق التمويل ما دام التمويل إيجابيًا. المخاطر الحقيقية هي انقلاب التمويل سلبيًا، وتصفية ساق البيع إذا كان هامشه رقيقًا، ومخاطر منصة التداول والحفظ عبر مكانين، والحركة المعاكسة في أساس الفوري–الدائم عند الدخول أو الخروج.
لا توجد عتبة عامة. ما يُعد متطرفًا نسبي إلى توزيع الأصل الحديث نفسه؛ +0.05% لكل 8h عادي لعقد دائم لعملة بديلة ضعيفة، وممتد فعلًا لـ BTC. الطريقة العملية قائمة على المئينات: قارن المعدل الحالي بنطاقه المتحرك خلال 30 أو 90 يومًا واعتبر العُشرين الأعلى والأدنى حدودًا متطرفة. لاحظ أن المعدل المثبت عند سقف عقده قياس محجوب لا إشارة، لأن العلاوة الحقيقية قد تكون أعلى بكثير من الرقم المطبوع.
المزيد من الأدلة
المراجع والأدلة ذات الصلة
المزيد في هذا الموضوع
- التداول اليومي في الكريبتو: سوق بلا جلسات، وساعة ما زالت مهمة، والصفقات التي تناسبه
- ما القيمة الاسمية في التداول؟ (القيمة الاسمية مقابل الهامش مقابل المخاطرة + حاسبة)
- حاسبة أرباح التداول للفوركس والكريبتو والتداول الخوارزمي
- شرح العقود المفتوحة — الدليل الشامل
- التصفية في التداول — المغناطيسات والتطهير
- احتمال الاختراق: دليل التداول الشامل
- استراتيجيات التداول اليومي — الدليل الشامل المربح
- استراتيجية التداول الشبكي: الدليل الشامل
- استراتيجية التداول المؤسسي: تداول مثل البنوك
- تداول العودة إلى المتوسط — دليل الاستراتيجية الشامل
- تحديد حجم الصفقة: الدليل الشامل
- استراتيجية تداول النطاق: دليل شامل
- إدارة المخاطر في التداول — الدليل الشامل
- نمط فشل التأرجح (SFP): الدليل الشامل
- استراتيجيات تداول التأرجح — دليل المراكز الشامل
- استراتيجية تداول الاتجاه: الدليل الشامل
- استراتيجية المضاربة السريعة: دليل شامل
قراءة أساسية
- تداول الرافعة المالية: الدليل الشامل
- دليل تداول السيولة — المداهمات ومناطق القتل
- تداول اكتساح السيولة: شرح صيد الوقف
- تداول تدفق الأوامر — اقرأ بصمة المؤسسات
- تداول الكريبتو للمبتدئين: الدليل الشامل
- BOS وCHoCH: الدليل الشامل لهيكل السوق
- كل الأدلة المميزة
- Quantum Algo على TradingView
- السجل العام