Funding Rate Trading: Wie Perpetual Funding Positioning offenlegt
| Signaltyp | Positioning / Sentiment (Derivate) |
| Directional Bias | Konträr an Extremen, bestätigend im Trend |
| Märkte | Krypto Perpetual Futures (BTC, ETH, Majors) |
| Typische Baseline | +0,01% pro 8h (≈10,95% annualisiert) |
| Bestätigung | Open-Interest-Richtung + Marktstruktur |
| Invalidierung | Funding normalisiert, während der Kurs seinen Trend hält |
Eine Funding Rate ist eine wiederkehrende Zahlung zwischen Long- und Short-Tradern in einem Perpetual-Futures-Markt, damit ein Kontrakt ohne Verfall an Spot verankert bleibt: Handelt der Perp über dem Index, zahlen Longs Shorts; darunter zahlen Shorts Longs. Die Baseline liegt bei +0,01% pro 8 Stunden (etwa 10,95% annualisiert). Stark positives Funding zeigt überfüllte Longs.
1. Was ist eine Funding Rate, und warum brauchen Perpetuals sie?
Eine funding rate ist eine wiederkehrende Zahlung, die direkt zwischen Long- und Short-Tradern in einem Perpetual-Futures-Markt ausgetauscht wird. Sie ist keine Gebühr, die die Börse behält. Sie ist ein Transfer — eine Seite des Orderbuchs zahlt der anderen, alle paar Stunden, solange Positionen offen bleiben.
Der Grund dafür ist ein Designproblem. Ein traditioneller Futures-Kontrakt hat ein Verfallsdatum, und genau dieses Verfallsdatum zieht seinen Preis zurück zu Spot: Am Settlement-Tag muss der Kontrakt mit dem Underlying konvergieren. Ein perpetual Kontrakt (ein „Perp“) entfernt den Verfall bewusst, damit Trader eine gehebelte Position unbegrenzt halten können. Das löst ein Problem und schafft ein neues — ohne Verfall zwingt nichts den Kontraktpreis zurück zum echten Marktpreis des Assets.
Funding ist der Ersatzmechanismus. Statt eines harten Konvergenzdatums erhält der Markt einen kontinuierlichen wirtschaftlichen Schubs: Wann immer der Perpetual über dem Spot-Index handelt, wird das Halten eines Longs teuer und ein Short bezahlt dich. Wann immer der Perpetual unter dem Index handelt, kehrt sich der Anreiz um. Trader arbitragieren die Differenz, und der Perp wird durch Kosten an Spot gebunden statt durch Vertragsrecht.
Daraus folgen sofort drei Konsequenzen, und genau deshalb ist Funding für dich als Trader wichtig statt nur Börsen-Trivia:
Es ist ein echter Kostenfaktor. Wenn du einen gehebelten Long durch drei Funding-Settlements pro Tag bei jeweils +0,01% hältst, zahlst du ungefähr 0,03% deiner Notional-Positionsgröße pro Tag. Bei einer 10x gehebelten Position sind das 0,3% deiner Margin pro Tag, bevor du überhaupt eine Trading-Entscheidung getroffen hast. In einem aggressiv bullischen Markt, in dem Funding bei +0,10% pro 8 Stunden läuft, blutet dieselbe Position etwa 3% Margin pro Tag.
Es ist ein Positioning-Readout. Funding ist kein Sentiment im schwammigen Umfrage-Sinn. Es ist der Preis, den gehebelte Trader buchstäblich zu zahlen bereit sind, um eine Richtungswette zu halten. Wenn es stark positiv wird, zahlen Longs auf. Das ist eine messbare, zeitgestempelte Tatsache über Crowding, keine Meinung.
Es ist ein handelbarer Stream. Weil Funding unabhängig von der Richtung gezahlt wird, kann eine Position, die auf null Marktexposure gehedgt ist, es trotzdem vereinnahmen. Das ist die gesamte Grundlage des delta-neutralen Basis Trade aus Abschnitt 6.
2. Welche Formel setzt die Funding Rate?
Die meisten Trader schauen nie auf die Formel, und genau deshalb lesen die meisten Funding falsch. Die Zahl auf deinem Screen ist kein Rohmaß dafür, wie bullisch der Markt ist. Sie ist das Ergebnis einer spezifischen Berechnung mit einer bewusst eingebauten Dead Zone, und wenn du diese Dead Zone verstehst, weißt du, wann Funding Information trägt und wann es nur auf seinem Default sitzt.
Die Standardformel — zuerst von BitMEX genutzt und seitdem in nahezu identischer Form von Binance, Bybit, OKX, Hyperliquid und den meisten anderen Venues übernommen — lautet:
Premium Index (P)
Ein zeitgewichtetes Maß dafür, wie weit der Perpetual vom Spot-Index entfernt handelt, während der Funding-Periode kontinuierlich gesampelt (auf den meisten Venues alle paar Sekunden) und dann gemittelt. Das ist die Komponente, die alle tatsächlichen Marktinformationen trägt — sie steigt, wenn der Perp mit Premium handelt, und wird negativ, wenn er mit Discount handelt.
Interest Rate (I)
Eine feste Konstante, typischerweise 0,01% pro 8-Stunden-Periode (etwa 10,95% annualisiert). Sie repräsentiert die angenommene Kostendifferenz zwischen dem Halten der Quote-Währung und dem Halten des Base Assets. Sie stammt nicht aus dem Markt — sie ist eine hart codierte Zahl aus dem ursprünglichen BitMEX-Design, und manche Paare sind stattdessen auf 0% gesetzt.
Der Clamp (±0,05%)
Ein Dämpfer, der den Interest-Adjustment-Term begrenzt. Er verhindert, dass die Funding Rate bei kurzen Preisverzerrungen brutal hin und her springt. Sein Nebeneffekt ist das unten beschriebene „Dead Band“ — der Grund, warum Funding in ruhigen Marktphasen lange exakt bei 0,01% festklebt.
Cap / Floor
Ein hartes Maximum der Funding Rate pro Intervall, pro Kontrakt gesetzt und an die Maintenance Margin des Kontrakts bei maximalem Hebel gebunden. Kontrakte mit höherem Hebel bekommen engere Caps. Wenn Funding am Cap festklebt, verkürzen mehrere Börsen das Settlement-Intervall, statt die Rate weiter laufen zu lassen.
Warum bleibt Funding so lange exakt bei 0,01%?
Rechne es durch, und etwas Nützliches fällt heraus. Solange der durchschnittliche Premium Index (P) zwischen −0,04% und +0,06% bleibt, hebt der Clamp die Premium exakt auf und die Funding Rate kehrt genau zur Interest Rate zurück: 0,01%. Innerhalb dieser Spanne sagt Funding dir gar nichts. Der Perp liegt nah genug an Spot, dass der Mechanismus einfach defaultet.
Das ist praktisch wichtig. Ein Trader, der „+0,01%“ sieht und daraus „der Markt ist leicht bullisch“ schließt, liest den Chart falsch. +0,01% ist der Ruhezustand — das Äquivalent einer flachen Linie. Die Information beginnt, wenn Funding diese Zone verlässt, weil das Verlassen bedeutet, dass der Premium Index den Dämpfer überwunden hat und der Perpetual wirklich von Spot abweicht.
Wie vergleichst du Funding Rates über unterschiedliche Intervalle?
Funding Rates werden pro Settlement-Intervall angegeben, und Intervalle unterscheiden sich je nach Venue. Binance und Bybit settlen die meisten Kontrakte alle 8 Stunden. Hyperliquid settlet stündlich. Mehrere Börsen stellen einen Kontrakt inzwischen auf ein kürzeres Intervall um, wenn Funding seinen Cap erreicht. Eine Rate von 0,01% pro 8 Stunden und eine Rate von 0,00125% pro Stunde sind dieselben annualisierten Kosten — aber ein Trader, der beide Rohzahlen nebeneinander vergleicht, wird fälschlich schließen, dass eine Venue achtmal teurer ist.
Normalisiere immer, bevor du vergleichst. Multipliziere mit der Anzahl der Settlements pro Tag und dann mit 365, um eine annualisierte Zahl zu erhalten. Die Baseline von 0,01% pro 8 Stunden wird zu 0,03% pro Tag und ungefähr 10,95% pro Jahr. Diese Zahl solltest du im Kopf behalten, weil sie die Kosten des Hebel-Haltens in denselben Einheiten lesbar macht wie jede andere Rendite.
3. Wer bezahlt wen beim Funding, und wann?
Die Richtungsregel ist simpel und lohnt sich als Einzeiler: Positives Funding bedeutet, Longs zahlen Shorts; negatives Funding bedeutet, Shorts zahlen Longs. Die Zahlung selbst lautet:
Genau in dieser Unterscheidung entsteht der meiste Schaden. Funding wird auf die Größe deiner Position berechnet, nicht auf die Größe deiner Einzahlung. Hebel multipliziert den Funding-Drag auf deinem Konto im selben Verhältnis, in dem er dein Richtungsexposure multipliziert. Ein Trader mit 20x, der „nur 5% des Kontos riskiert“, zahlt trotzdem Funding auf das Zwanzigfache seiner Margin.
Wann genau wird Funding berechnet?
Auf den meisten zentralisierten Venues läuft Funding nicht kontinuierlich auf. Es ist ein Snapshot: Die Börse schaut zum exakten Settlement-Zeitstempel, wer was hält, und transferiert entsprechend. Typische Zeitstempel sind 00:00, 08:00 und 16:00 UTC. Hältst du eine Position sieben Stunden und neunundfünfzig Minuten und schließt sie vor dem Stamp, zahlst du nichts. Öffnest du eine Position sechzig Sekunden vor dem Stamp, zahlst du das volle Intervall.
Das schafft eine kleine, aber echte Edge im Trade-Timing. Wenn du um eine Funding-Grenze mit teurer Rate scalptest, ist das Schließen vor dem Snapshot und Wiedereinstieg danach ein legitimer Weg, die Belastung zu umgehen — und umgekehrt ist es legitim, bewusst auf der empfangenden Seite über den Stamp hinweg zu sein, um sie zu kassieren. Venues, die Funding stündlich zahlen, wie Hyperliquid, glätten diesen Effekt erheblich; das ist ein Grund, warum ihr Funding-Profil anders reagiert.
Rechne aus, was es dich wirklich kostet
Abstrakte Prozentzahlen lassen sich leicht wegwischen. Gib deine eigenen Zahlen ein, und der Drag wird offensichtlich — besonders die annualisierte Spalte, in der die meisten Trader merken, dass sie das ganze Jahr über eine zweistellige Rendite an jemand anderen gezahlt haben.

Automatisiere deine Trades. Lass Quantum Algo für dich handeln.
Jedes Signal wird auf deinem eigenen Konto ausgeführt — 24/7, hands-off.
4. Wie liest du Funding als Positioning-Signal?
Sobald du Funding nicht mehr als Gebühr behandelst, sondern als Daten, ordnet eine Frage alles: Wer zahlt, und wie dringend will diese Seite dort sein?
Der Kurs allein kann das nicht beantworten. Ein Markt kann steigen, weil Spot-Käufer akkumulieren, oder weil gehebelte Longs in Perpetuals strömen. Diese beiden Rallys sehen auf einem Candlestick Chart identisch aus und verhalten sich danach komplett unterschiedlich. Die erste hat keine erzwungenen Verkäufer darunter. Die zweite ist mit Liquidation Levels gestapelt. Funding — zusammen mit Open Interest gelesen — trennt sie.
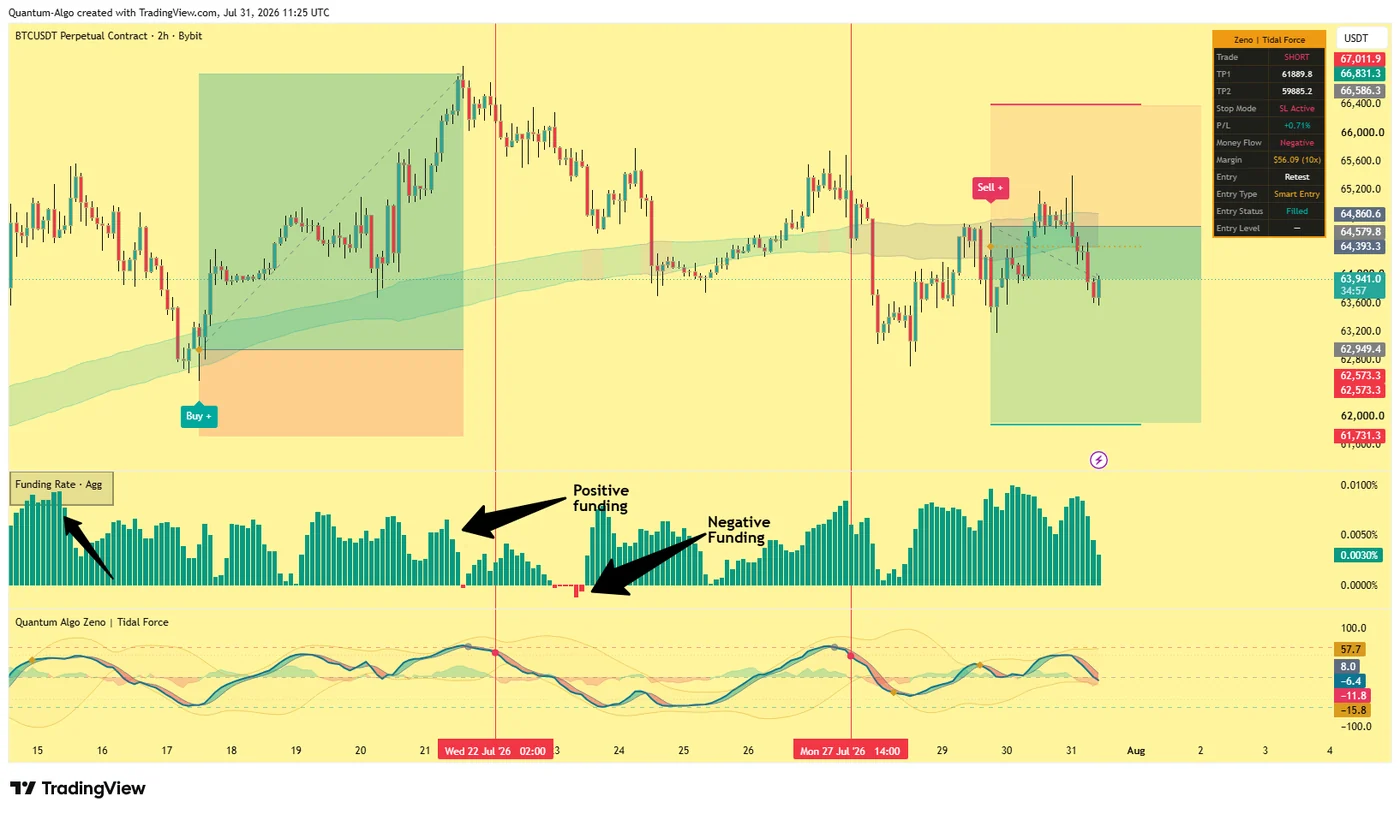
Der Chart oben lohnt langsames Studieren, weil er die zwei Regime sauber zeigt. Während des Anstiegs vom 17.–21. Juli läuft Funding dauerhaft positiv: Longs zahlen fürs Halten, der Perpetual wird über dem Index geboten, und die Crowd lehnt sich in eine Richtung. Dann rollt der Kurs über und das Histogramm flippt. Um den 23.–24. Juli erscheint ein Cluster roter Balken — Shorts zahlen jetzt Longs, was bedeutet, dass der Perpetual unter Spot gefallen ist und bärischer Hebel zum überfüllten Trade geworden ist. Der Kurs setzt sein Tief innerhalb weniger Balken dieses Clusters und erholt sich.
Diese Sequenz ist das einzelne nützlichste Pattern in der Funding-Analyse, und es verallgemeinert sich weit über diesen einen Chart hinaus: Negatives Funding erscheint tendenziell nahe lokaler Tiefs, nicht nahe Hochs. Wenn Shorts bereit sind zu zahlen, um short zu bleiben, liegt der einfache Teil der Abwärtsbewegung meist bereits hinter dir.
Was sagen Funding und Open Interest zusammen?
| Funding | Open Interest | Was es bedeutet | Typische Implikation |
|---|---|---|---|
| Steigend, positiv | Steigend | Neue gehebelte Longs steigen ein und zahlen auf | Trend intakt, aber der Treibstoff ist geliehen — Squeeze-Risiko baut sich auf |
| Fallend Richtung null | Fallend | Longs schließen oder werden liquidiert | Positioning setzt zurück; oft ein gesunder Pullback |
| Negativ | Steigend | Neue gehebelte Shorts steigen ein und zahlen auf | Bärisches Crowding — Treibstoff für einen Short Squeeze |
| Nahe null (+0,01%) | Flach | Perp trackt Spot, keine Crowd | Keine Positioning-Edge — trade stattdessen Struktur |
Zwei dieser Zeilen verdienen besondere Aufmerksamkeit, weil Trader genau dort verletzt werden.
Steigender Kurs bei fallendem Open Interest ist keine Akkumulation — es ist Short Covering. Positionen werden geschlossen, nicht eröffnet. Rallys, die auf Covering gebaut sind, neigen dazu zu stocken, sobald die Shorts fertig sind, weil kein neues committed Geld dahintersteht. Wenn Funding während so einer Bewegung ebenfalls normalisiert, siehst du in Echtzeit, wie sich ein Squeeze erschöpft.
Steigender Kurs bei steigendem Open Interest und steigendem Funding ist die Gegenbedingung: echte neue gehebelte Nachfrage. Es ist die gesündere Konfiguration für Fortsetzung — bis Funding ein Level erreicht, auf dem die Carry-Kosten anfangen, das Verkaufen für dich zu erledigen.
Warum unterscheidet sich Funding von Börse zu Börse?
Jede Börse berechnet Funding aus ihrem eigenen Order Book und ihrem eigenen Index. Das Funding einer einzelnen Venue sagt dir etwas über Positioning auf dieser Venue. Aggregiertes Funding — die Art, die im Chart oben gezeigt wird und die Datenanbieter veröffentlichen — glättet Venue-Eigenheiten und ist die bessere Lesart für den Gesamtmarkt.
Die Divergenzen sind für sich genommen informativ. Wenn eine große Venue tief negatives Funding druckt, während der Aggregatwert positiv bleibt, spiegelt das meist eine konzentrierte Position oder eine lokale Verzerrung wider, nicht eine marktweite Sicht. Cross-Venue-Funding-Spreads sind das Rohmaterial einer ganzen Klasse von Arbitrage-Strategien, und selbst wenn du sie nie tradest, bewahrt dich ihr Erkennen davor, die Zahl einer einzelnen Börse zu überlesen.
5. Wie führen Funding-Extreme zu Squeezes und Liquidation Cascades?
Der Grund, warum extremes Funding zählt, ist mechanisch, nicht psychologisch. Perpetual-Positionen haben Liquidation-Preise. Wenn eine Seite des Orderbuchs stark überfüllt und stark gehebelt ist, ist der Markt über oder unter dem aktuellen Kurs mit erzwungenen Orders gestapelt, die unabhängig davon ausführen, was irgendjemand denkt. Funding ist der sauberste öffentliche Proxy für dieses Stapeln.
Hier ist die Sequenz, die sich in jedem Krypto-Zyklus wiederholt:
Crowding
Der Kurs trendet. Gehebelte Longs strömen hinein. Open Interest und Funding steigen zusammen. Der Perpetual handelt mit wachsendem Premium zu Spot, weil Perp-Käufer aggressiver sind als Spot-Käufer.
Carry-Druck
Funding erreicht ein Level, auf dem das Halten der Position für sich genommen teuer wird. Schwächere Hände beginnen zu schließen, nur um das Bluten zu stoppen. Momentum flacht ab, selbst ohne bärischen Katalysator.
Der Trigger
Eine moderate Bewegung gegen die Crowd — oft nur 2–4% — erreicht den ersten Cluster von Liquidation-Preisen. Diese Liquidations sind Market Orders. Sie drücken den Kurs weiter in den nächsten Cluster.
Cascade und Reset
Open Interest kollabiert, Funding snappt Richtung null oder flippt negativ, und die Bewegung überschießt weit über das hinaus, was der ursprüngliche Katalysator gerechtfertigt hätte. Das Positioning ist jetzt sauber — genau deshalb halten solche Tiefs oft.
Beachte, was das nützliche Signal tatsächlich ist. Es ist nicht „Funding ist hoch, also short“. Funding kann in einem starken Trend wochenlang erhöht bleiben, und Trader, die es früh faden, liefern die Liquidität, die den Trend am Laufen hält. Das Signal ist Funding an einem Extrem, plus ein Scheitern des Kurses, weiter voranzukommen, plus ein Strukturbruch. Crowding ist der Treibstoff; etwas anderes muss ihn anzünden.
Das inverse Setup ist wahrscheinlich hochwertiger und weniger überfüllt, weil es bedeutet, in Angst hinein zu kaufen. Tief negatives Funding heißt, Shorts zahlen, um short zu bleiben — der Markt ist so einseitig bärisch, dass Bären Bulls subventionieren. Wenn das damit zusammenfällt, dass der Kurs kein neues Tief macht und eine bullische Strukturverschiebung entsteht, kommen Crowding, Erschöpfung und Bestätigung auf der Long-Seite zusammen.
Erkenne die Erschöpfung
Unten: Kurs oben, Funding-Histogramm darunter. Klick die Zone, in der die Long-Seite am stärksten exponiert ist — wo Crowding, Kosten und stockender Fortschritt zusammenkommen.
Warum gibt es keine feste Zahl für extremes Funding?
Trader fragen ständig, welches Funding-Level als extrem zählt. Es gibt keine universelle Antwort, und wer eine nennt, verkauft Sicherheit, die nicht existiert. Was als extrem gilt, ist relativ zur eigenen jüngsten Verteilung dieses Assets. Eine Rate von +0,05% pro 8h ist bei einem illiquiden Altcoin-Perp unspektakulär und bei BTC wirklich gedehnt. Der praktikable Ansatz ist perzentilbasiert: Vergleiche die aktuelle Rate mit ihrer eigenen 30- oder 90-Tage-Spanne und behandle oberes und unteres Dezil als Extreme.
Dazu gehören zwei praktische Leitplanken. Erstens ist Funding am Cap kein Signal — es ist eine zensierte Messung, weil das echte Premium weit höher liegen kann als die gedruckte Rate. Zweitens kann Funding rund um geplante Events (große Unlocks, Index-Rebalances, Listings) durch Hedging-Flow verzerrt werden, der nichts mit Richtungsüberzeugung zu tun hat.
6. Was sind fünf Wege, Funding Rates zu traden?
Funding unterstützt mehrere unterschiedliche Ansätze, und sie sind keine Varianten derselben Idee — sie haben verschiedene Risikoprofile, Haltedauern und Failure Modes. Kläre, welchen du wirklich fährst, bevor du die Positionsgröße setzt.
Strategie 1 — Delta-neutraler Basis Trade (Cash-and-Carry)
Kaufe das Asset am Spot-Markt und shorte gleichzeitig denselben Notional im Perpetual. Dein Richtungsexposure ist ungefähr null: Steigt der Kurs, gewinnt das Spot-Leg und das Perp-Leg verliert im selben Umfang. Übrig bleibt der Funding-Stream. Solange Funding positiv ist, empfängt das Short-Perp-Leg ihn.
Das ist in Krypto dem am nächsten, was einem Yield-Produkt ähnelt, und in Phasen aggressiven bullischen Hebels hat es Renditen deutlich über konventionellem Fixed Income erzeugt. Dort kommt auch der Großteil der institutionellen Funding-Nachfrage her; das ist ein Teil des Grundes, warum Funding zur Mean Reversion tendiert: Kapital erscheint, um es zu ernten.
Die Risiken sind spezifisch und sollten klar benannt werden. Funding kann negativ flippen; dann zahlst du, statt zu empfangen. Das Short-Perp-Leg kann liquidiert werden, wenn es nicht großzügig mit Margin ausgestattet ist, auch wenn die Gesamtposition gehedgt ist — Margin lebt auf einem Leg, Gewinne auf dem anderen. Du trägst Börsen- und Custody-Risiko auf zwei Venues. Und die Spot–Perp-Basis selbst kann sich beim Einstieg oder Ausstieg gegen dich bewegen. Das Short-Leg mit erheblicher Überschuss-Margin zu dimensionieren ist hier nicht optional; es ist der Trade.
Strategie 2 — Funding-Extreme faden
Warte, bis Funding das obere oder untere Dezil seiner eigenen Trailing-Verteilung erreicht, und nimm dann die konträre Seite erst nachdem der Kurs bestätigt. Bestätigung bedeutet etwas Objektives: ein Scheitern, ein neues Extrem zu machen, ein Sweep der offensichtlichen Liquidität mit anschließender Ablehnung und ein Bruch der kurzfristigen Struktur in deine Richtung.
Die Disziplin, die das funktionieren lässt, ist die Weigerung, allein auf die Funding-Lesart zu traden. Extremes Funding identifiziert, wo die Verwundbarkeit liegt. Es sagt nichts darüber, wann. Trader, die die Bestätigungsanforderung überspringen, lernen, dass ein überfüllter Trend länger überfüllt bleiben kann, als ihre Margin hält.
Strategie 3 — Funding-bestätigte Trendfortsetzung
Das Spiegelbild, und weniger diskutiert. In einem gesunden Trend willst du aktiv moderat positives Funding mit steigendem Open Interest sehen — es bestätigt, dass neues Geld committed, statt dass Shorts nur covern. Nutze Funding hier als Filter statt als Trigger: Nimm deine normalen strukturellen Longs, aber bleib draußen, wenn eine Rally auf kollabierendem Open Interest und normalisierendem Funding läuft, weil diese Kombination eher ein endender Squeeze ist als der Beginn eines Trends.
Strategie 4 — In negatives Funding akkumulieren
Anhaltend negatives Funding auf einem großen Asset ist historisch selten und clustert oft um Kapitulation. Der Ansatz ist, Spot-Exposure aufzubauen, solange Funding negativ bleibt, jeden negativen Print als Beleg zu behandeln, dass bärischer Hebel weiterhin überfüllt ist, und nicht weiter hinzuzufügen, sobald Funding normalisiert. Das ist ein Position-Trading-Ansatz über Wochen, und er verlangt Spot-Exposure statt Hebel — der ganze Punkt ist, der Teilnehmer zu sein, der nicht liquidiert werden kann.
Strategie 5 — Funding-bewusstes Positionsmanagement
Der am wenigsten glamouröse und am universellsten nutzbare Ansatz: Lass Funding beeinflussen, wie du Trades trägst, die du ohnehin nehmen wolltest. Konkret — bevorzuge Spot oder dated Futures gegenüber Perps, wenn Funding teuer ist und deine These in Wochen gemessen wird; nimm Teilgewinn vor einem Settlement Stamp, wenn die Rate strafend ist; behandle die täglichen Funding-Kosten als Teil deiner erforderlichen Edge, weil eine Swing-Position, die 0,1% pro Tag zahlt, diese Hürde zuerst überwinden muss, bevor sie dir überhaupt etwas bringt.
7. Wo kannst du Funding Rates lesen?
Du hast drei praktische Quellen, und sie beantworten unterschiedliche Fragen.
Die Börse selbst liefert dir die Zahl, die deinem Konto tatsächlich berechnet wird, zusammen mit dem Countdown zum nächsten Settlement und dem spezifischen Cap des Kontrakts. Das ist die maßgebliche Quelle für alles, bei dem echtes Geld beteiligt ist — dimensioniere einen Carry Trade nie nach einer Drittanbieterzahl, ohne die Venue zu prüfen.
Aggregatoren veröffentlichen Funding über Venues hinweg nebeneinander, zusammen mit Open Interest und Long/Short Ratios. Dorthin gehst du für die marktweite Lesart und um Cross-Venue-Divergenzen zu erkennen.
Deine Charting-Plattform macht Funding im Flow echter Analyse nutzbar, weil sie die Rate auf dieselbe Zeitachse wie Kurs und Struktur legt. Auf TradingView kann aggregiertes Funding in einem unteren Panel unter dem Perpetual Chart geplottet werden — genau wie im Chart in Abschnitt 4 — sodass ein Funding-Flip und ein Strukturbruch auf einen Blick sichtbar sind statt in zwei verschiedenen Browser-Tabs.
Ein paar Setup-Details machen einen echten Unterschied:
Nutze den Perpetual, nicht Spot
Charte den Perpetual-Kontrakt (zum Beispiel BTCUSDT.P) statt des Spot-Paares, wenn du Funding analysierst, damit der Kurs, den du anschaust, dasselbe Instrument ist, auf das Funding angewendet wird. Das Premium zwischen beiden ist genau das, worauf Funding reagiert.
Passe den Timeframe ans Intervall an
8-Stunden-Settlements auf einem 1-Minuten-Chart zu lesen erzeugt Rauschen. Höhere Timeframes — 2H, 4H und Daily — passen besser zur Settlement-Kadenz und machen Regimewechsel lesbar.
Open Interest hinzufügen
Funding ohne Open Interest ist nur ein halbes Bild. Beides im unteren Panel zu plotten, erlaubt dir, neues Crowding von einem Positioning-Reset zu unterscheiden — die wertvollste Unterscheidung in diesem gesamten Leitfaden.
Beobachte die Nulllinie, nicht den Wert
Wegen des Dead Bands sind Crossings und Cluster die wichtigen Ereignisse, nicht absolute Levels. Markiere die Nulllinie klar und achte auf anhaltende Ausbrüche statt auf einzelne Prints.
Eine Warnung zum Backtesting. Historische Funding-Daten sind oft unvollständig, revidiert oder für delistete Kontrakte nicht vorhanden, und Venues haben ihre Formeln und Settlement-Intervalle im Laufe der Zeit geändert. Ein Strategie-Backtest, der über mehrere Jahre ein konstantes 8-Stunden-Intervall annimmt, bepreist die Realität falsch. Wenn Funding-Einnahmen oder -Kosten wesentlich für die Edge der Strategie sind, bezieh die Funding-Historie aus der eigenen API der Venue statt aus einem bequemen Datensatz.
8. Teste dein Wissen
Sieben Fragen zu Funding-Mechanik, Interpretation und Strategie.
9. Funding mit Smart Money Concepts kombinieren
Funding sagt dir, wo Positioning überfüllt ist. Smart Money Concepts sagen dir, wo die Struktur brechen wird und wo die Liquidität, die diese Crowd repräsentiert, geholt wird. Sie beantworten benachbarte Fragen, weshalb sie ungewöhnlich gut zusammenpassen.
Die praktische Konfluenz ist direkt. Extrem positives Funding sagt dir, dass gehebelte Longs gestapelt sind; ihre Stop-Losses liegen unter jüngsten Swing Lows und bilden einen Pool von sell-side liquidity. Ein Sweep dieses Pools, gefolgt von einer market structure-Verschiebung, ist der Mechanismus, durch den Crowding zu einer Bewegung wird. Funding identifiziert, dass der Treibstoff existiert; Struktur sagt dir, dass er angezündet wurde.
• Buy/sell signals mit eingebautem SL und TP — strukturelle Einstiege mit Risiko definiert, bevor du klickst
• Tidal Force Momentum-Bestätigung — der Oscillator aus dem Chart in Abschnitt 4
• Market structure Mapping — BOS und CHoCH bestätigen, wann Crowding beginnt, sich abzuwickeln
• Multi-Timeframe-Konfluenz-Scoring — damit ein 8-Stunden-Funding-Regime auf passendem Timeframe gelesen wird
• ATR-basiertes Risikomanagement — Positionsgröße, die Carry ebenso berücksichtigt wie Volatilität
Die Paarung, die du verinnerlichen solltest: Nimm nie einen Trade weil Funding extrem ist, und ignoriere extremes Funding nie, wenn du bereits in einer Position bist. Das Erste ist ein Weg, von einem Trend überrollt zu werden. Das Zweite ist ein Weg, von einer Cascade überrascht zu werden, deren Aufbau du hättest sehen können.
Häufig gestellte Fragen
Eine Funding Rate ist eine periodische Zahlung, die direkt zwischen Long- und Short-Tradern in einem Perpetual-Futures-Markt ausgetauscht wird. Ist die Rate positiv, zahlen Longs Shorts; ist sie negativ, zahlen Shorts Longs. Ihr Zweck ist, den Preis des Perpetual-Kontrakts am Spot-Index zu verankern und die Konvergenz zu ersetzen, die bei traditionellen Futures ein Verfallsdatum liefert. Die Börse nimmt keinen Anteil — es ist ein Peer-to-Peer-Transfer.
Die Standardformel lautet F = P + clamp(I − P, −0,05%, +0,05%), wobei P der zeitgewichtete durchschnittliche Premium Index ist (wie weit der Perpetual vom Spot-Index entfernt gehandelt hat) und I eine feste Interest-Rate-Komponente, typischerweise 0,01% pro 8-Stunden-Periode. Der Clamp begrenzt die Anpassung, damit die Rate bei kurzen Verzerrungen nicht wild schwingt. Ein Nebeneffekt ist: Sobald der Premium Index zwischen −0,04% und +0,06% liegt, kehrt die Funding Rate exakt zu 0,01% zurück.
Für sich allein weder noch. Positives Funding bedeutet, dass gehebelte Longs zahlen, um ihre Positionen zu halten, was bullisches Crowding bestätigt. Moderat positives Funding zusammen mit steigendem Open Interest passt zu einem gesunden Trend. Extrem positives Funding zeigt Crowding, das den Markt anfällig für einen Long Squeeze macht — aber erst, wenn der Kurs ebenfalls nicht weiter vorankommt und Struktur bricht. Funding zeigt, wo Risiko konzentriert ist, nicht wann es freigesetzt wird.
Eine negative Funding Rate bedeutet, dass der Perpetual unter dem Spot-Index handelt und Shorts Longs zahlen. Sie zeigt, dass bärischer Hebel zur überfüllten Seite geworden ist. Anhaltend negatives Funding auf einem großen Asset ist relativ selten und clustert oft nahe lokalen Tiefs und Kapitulationsereignissen, weil der Großteil des Verkaufs meist bereits passiert ist, wenn Shorts bereit sind zu zahlen, um short zu bleiben.
Funding wird auf dein Position Notional berechnet, nicht auf deine Margin, und wird typischerweise dreimal täglich um 00:00, 08:00 und 16:00 UTC settled. Bei der Baseline-Rate von 0,01% pro 8 Stunden kostet eine $10,000-Position etwa $1 pro Settlement, $3 pro Tag oder ungefähr 10,95% annualisiert. Bei 10x Hebel sind das rund 0,3% deiner Margin jeden Tag. In aggressiv bullischen Bedingungen, in denen Funding zehnmal höher läuft, kann dieselbe Position mehrere Prozent Margin pro Tag verlieren.
Auf den meisten zentralisierten Börsen ist Funding ein Snapshot zum Settlement-Zeitstempel, deshalb zahlt eine Position, die vor dem Stamp geschlossen und danach wiedereröffnet wird, für dieses Intervall nichts. Du kannst auch die empfangende Seite nehmen, Spot oder dated Futures statt Perpetuals halten oder eine delta-neutrale Position fahren, die Funding kassiert statt zahlt. Venues, die stündlich settlen, wie Hyperliquid, entfernen den Timing-Effekt weitgehend.
Funding Rate Arbitrage, auch Cash-and-Carry oder Basis Trade genannt, bedeutet, ein Asset am Spot-Markt zu kaufen und denselben Notional im Perpetual zu shorten. Das Richtungsexposure liegt nahe null, sodass die Position den Funding-Stream verdient, solange Funding positiv ist. Die echten Risiken sind, dass Funding negativ flippt, das Short-Leg liquidiert wird, wenn es dünn margined ist, Börsen- und Custody-Risiko über zwei Venues und eine ungünstige Bewegung der Spot–Perp-Basis beim Einstieg oder Ausstieg.
Es gibt keinen universellen Schwellenwert. Was extrem ist, hängt von der eigenen jüngsten Verteilung des Assets ab — +0,05% pro 8h ist bei einem dünnen Altcoin Perpetual unauffällig und bei BTC wirklich gedehnt. Die praktikable Methode ist perzentilbasiert: Vergleiche die aktuelle Rate mit ihrer Trailing-30- oder 90-Tage-Spanne und behandle oberes und unteres Dezil als Extreme. Beachte, dass eine Rate, die am Kontrakt-Cap festklebt, eine zensierte Messung ist, kein Signal, weil das echte Premium deutlich höher sein kann als die gedruckte Zahl.
Weitere Leitfäden
Quellen & verwandte Leitfäden
Mehr zu diesem Thema
- Daytrading Krypto: ein Markt ohne Sessions, eine Uhr, die trotzdem zählt, und die Trades, die dazu passen
- Was ist Notional Value im Trading? (Notional vs Margin vs Risiko + Rechner)
- Trading-Profit-Rechner für Forex, Krypto und Algorithmic Trading
- Open Interest erklärt — kompletter Leitfaden
- Liquidation im Trading — Magnets & Purges
- Breakout Probability: kompletter Trading-Leitfaden
- Daytrading-Strategien — der komplette profitable Leitfaden
- Grid-Trading-Strategie: der komplette Leitfaden
- Institutionelle Trading-Strategie: Trade wie Banken
- Mean Reversion Trading — kompletter Strategy Guide
- Positionsgröße: Der komplette Leitfaden
- Range Trading Strategy: kompletter Guide
- Risikomanagement im Trading — kompletter Leitfaden
- Swing Failure Pattern (SFP): kompletter Leitfaden
- Swing Trading Strategies — kompletter Position Guide
- Trend-Trading-Strategie: Der komplette Guide
- Scalping Trading Strategy: kompletter Guide
Grundlagenlektüre
- Hebel-Trading: der komplette Leitfaden
- Liquidity Trading Guide — Raids & Kill Zones
- Liquidity Sweep Trading: Stop Hunts erklärt
- Orderflow-Trading — lies den Footprint der Institutionellen
- Krypto-Trading für Anfänger: kompletter Leitfaden
- BOS & CHoCH: kompletter Marktstruktur-Leitfaden
- Alle Premium-Leitfäden
- Quantum Algo auf TradingView
- Öffentlicher Track Record