资金费率交易:永续资金如何揭示仓位分布
| 信号类型 | 仓位 / 情绪(衍生品) |
| 方向偏向 | 极端位置反向,在趋势中确认 |
| 市场 | 加密货币永续合约(BTC、ETH、主流币) |
| 典型基准 | 每 8h +0.01%(≈10.95% 年化) |
| 确认 | 未平仓合约方向 + 市场结构 |
| 失效 | 资金费率回归正常,而价格维持原趋势 |
资金费率是在永续合约市场中,多头和空头之间定期交换的付款,用来让没有到期日的合约锚定现货:当永续合约高于指数交易时,多头付给空头;低于指数时,空头付给多头。基准为每 8 hours +0.01%(约 10.95% 年化)。强烈正资金费率显示多头拥挤。
1. 什么是资金费率,为什么永续合约需要它?
资金费率是在永续合约市场中,由多头和空头交易者直接定期交换的付款。它不是交易所收取的费用。它是一种转移——只要仓位保持开放,账本一侧就会每隔几小时向另一侧付款。
它存在的原因来自一个设计问题。传统期货合约有到期日,而到期日会把价格拉回现货:在结算日,合约必须与标的收敛。永续合约(“perp”)刻意取消到期日,让交易者可以无限期持有杠杆仓位。它解决了一个问题,却创造了另一个问题——没有到期日,就没有东西强制合约价格回到资产的真实市场价格附近。
资金费率就是替代机制。市场不再依靠硬性的收敛日期,而是得到持续的经济推动:每当永续合约高于现货指数交易,持有多头会变贵,持有空头会获得付款。每当永续合约低于指数,激励就会反转。交易者套利这个差异,永续合约通过成本而不是合约法律被拴在现货上。
三个结果会立刻出现,也正是它们让资金费率对您这位交易者重要,而不只是交易所冷知识:
它是真实成本。 如果您以 +0.01% 的每次费率,持有一笔杠杆多头跨过一天三次资金结算,您每天大约支付名义仓位规模的 0.03%。在 10x 杠杆仓位上,这相当于每天占保证金 0.3%,而这发生在您做出任何交易决策之前。在资金费率达到每 8 hours +0.10% 的激进牛市中,同一仓位每天会流失约 3% 保证金。
它是仓位读数。 资金费率不是模糊调查意义上的情绪。它是杠杆交易者为了维持方向押注而真实愿意支付的价格。当它强烈为正时,多头正在加价支付。这是关于拥挤程度的可衡量、有时间戳的事实,而不是观点。
它是可交易的现金流。 因为资金费率无论方向如何都会支付,所以即使一个仓位被对冲到零市场敞口,仍然可以收取它。这正是第 6 节中 Delta 中性基差交易的完整基础。
2. 哪个公式决定资金费率?
多数交易者从不看公式,这也正是多数交易者误读资金费率的原因。屏幕上的数字不是市场有多看涨的原始衡量。它是一个特定计算的输出,其中内置了刻意设计的死区;理解这个死区,才能知道资金费率什么时候包含信息,什么时候只是停在默认值。
标准公式最早由 BitMEX 使用,后来被 Binance、Bybit、OKX、Hyperliquid 和多数其他交易场所以近乎相同的形式采用:
溢价指数(P)
这是对永续合约偏离现货指数程度的时间加权衡量,在资金周期内持续采样(多数场所每几秒一次),然后取平均。它承载全部真实市场信息——当永续以溢价交易时上升,以折价交易时转负。
利率(I)
这是一个固定常数,通常为每 8-hour 周期 0.01%(约 10.95% 年化)。它代表持有报价货币与持有基础资产之间的假定成本差异。它不是市场推导出来的——而是继承自 BitMEX 原始设计的硬编码数字,有些交易对则设为 0%。
clamp(±0.05%)
这是限制利率调整项的阻尼器。它阻止资金费率因短暂价格错位而剧烈来回摆动。它的副作用就是下面所说的“死区”——资金费率为何会在安静市场中长时间精确钉在 0.01%。
上限 / 下限
这是每个间隔资金费率的硬性最大值,按合约设置,并与该合约在最大杠杆下的维持保证金相关。杠杆更高的合约上限更紧。当资金费率钉在上限时,几家交易所会缩短结算间隔,而不是让费率继续上行。
为什么资金费率会长时间正好停在 0.01%?
把算术推一遍,就会得到一个有用结论。只要平均溢价指数(P)保持在 −0.04% 到 +0.06% 之间,clamp 就会完全抵消溢价,资金费率会精确回到利率:0.01%。在这个区间内,资金费率完全没有告诉您任何东西。永续合约离现货足够近,机制只是回到默认状态。
这在实战中很重要。看到“+0.01%”就得出“市场温和看涨”的交易者误读了图表。+0.01% 是静止状态——相当于一条平线。信息从资金费率离开这个区间开始,因为离开区间意味着溢价指数已经越过阻尼器,永续合约确实相对现货发生了错位。
如何比较不同结算间隔的资金费率?
资金费率按每个结算间隔报价,而不同场所的间隔不同。Binance 和 Bybit 的多数合约每 8 hours 结算一次。Hyperliquid 每小时结算一次。现在有几家交易所会在合约触及资金费率上限时,把合约切换到更短间隔。每 8 hours 0.01% 与每小时 0.00125% 的年化成本相同——但把两个原始数字并排比较的交易者会错误地认为其中一个场所贵 8 倍。
比较前一定要标准化。用资金费率乘以每天结算次数,再乘以 365,得到年化数字。基准每 8 hours 0.01% 会变成每天 0.03%,约为每年 10.95%。这是您要记住的数字,因为它把持有杠杆的成本转化为与任何其他收益率相同的单位。
3. 资金费率中谁付给谁,何时支付?
方向规则很简单,也值得用一句话记住:正资金费率意味着多头付给空头;负资金费率意味着空头付给多头。 付款本身为:
这个区别正是多数损伤发生的地方。资金费率按您的仓位大小收取,而不是按您的存款大小收取。杠杆会按同样比例放大账户上的资金费率拖累,就像放大方向敞口一样。一个使用 20x、并认为“只是在冒账户 5% 风险”的交易者,仍然在按其保证金 20 倍的规模支付资金费率。
资金费率到底什么时候收取?
在多数中心化场所,资金费率不是连续累积的。它是一个快照:交易所在精确结算时间戳查看谁持有什么仓位,并相应转账。典型时间戳为 00:00、08:00 和 16:00 UTC。持仓 7 小时 59 分钟,并在时间戳前关闭,您什么都不付。时间戳前 60 秒开仓,您支付完整间隔。
这会在交易时机上创造一个小但真实的优势。如果您围绕资金费率边界进行剥头皮,而费率很高,在快照前平仓、快照后重新入场,就是规避费用的合理方式;反过来,刻意在时间戳跨越期间站在收款一侧,也是收取资金费率的合理方式。像 Hyperliquid 这样每小时支付资金费率的场所,会显著削平这种效应,这也是其资金费率特征表现不同的原因之一。
算清它实际会花您多少钱
抽象百分比很容易被忽略。把您自己的数字填进去,拖累就会很明显——尤其是年化列,多数交易者就是在那里意识到,自己一整年都在向别人支付两位数收益率。
4. 如何把资金费率解读为仓位信号?
一旦您不再把资金费率当作费用,而是当作数据,所有问题都会被一个问题组织起来:谁在付款,他们有多想待在那里?
单靠价格无法回答。市场上涨可能是因为现货买家在积累,也可能是因为杠杆多头涌入永续合约。这两种上涨在 K线图上看起来一样,但之后的行为完全不同。第一种下面没有被迫卖盘。第二种则堆满清算价位。资金费率——结合未平仓合约阅读——正是区分二者的工具。
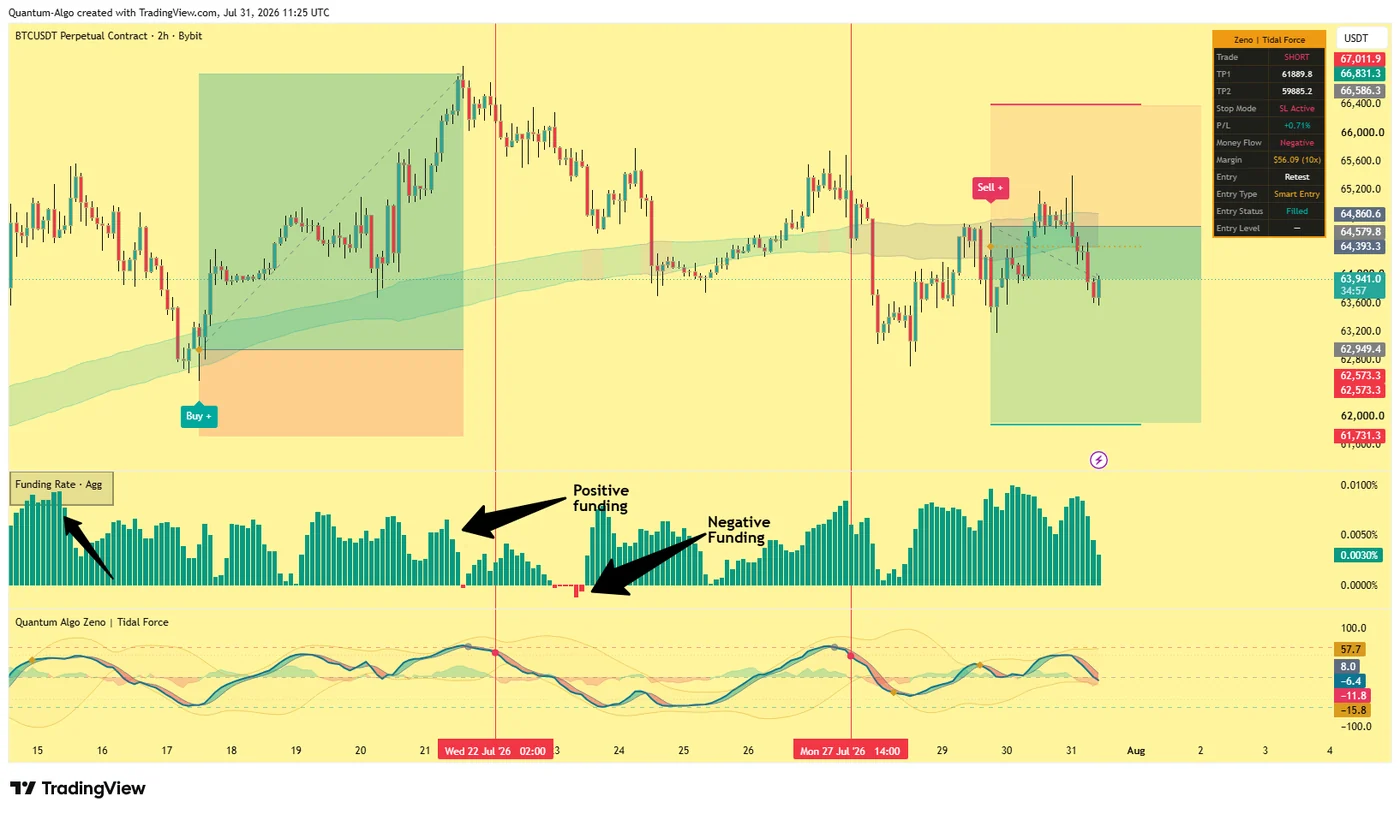
上图值得慢慢研究,因为它清楚展示了两种状态。在 7月17–21日 的上涨过程中,资金费率持续为正:多头付费持仓,永续合约被买到指数上方,人群向一侧倾斜。随后价格转弱,柱状图翻转。7月23–24日 附近出现一簇红柱——空头现在付给多头,这意味着永续已经跌到现货下方,看跌杠杆成了拥挤交易。价格在该簇之后几根 K线内打出低点并反弹。
这组顺序是资金费率分析中最有用的单一形态,而且远不止适用于这张图:负资金费率往往出现在局部低点附近,而不是高点附近。 等到空头愿意付费继续做空时,下跌中容易赚的那一段通常已经过去。
资金费率和未平仓合约放在一起说明什么?
| 资金费率 | 未平仓合约 | 含义 | 典型影响 |
|---|---|---|---|
| 上升,为正 | 上升 | 新的杠杆多头入场并愿意加价 | 趋势仍在,但燃料来自借来的仓位——挤压风险累积 |
| 向零回落 | 下降 | 多头平仓或被清算 | 仓位重置;通常是健康回调 |
| 为负 | 上升 | 新的杠杆空头入场并愿意加价 | 看跌拥挤——成为空头挤压燃料 |
| 接近零(+0.01%) | 持平 | 永续贴近现货,没有拥挤 | 没有仓位优势——改为交易结构 |
其中两行值得额外关注,因为交易者最容易在这些地方受伤。
价格上涨且未平仓合约下降不是吸筹——这是空头回补。仓位正在被关闭,而不是被打开。建立在回补上的反弹往往会在空头完成后停滞,因为后面没有新的坚定资金。当资金费率也在这个过程中回归正常时,您正在实时看到一次挤压走向耗尽。
价格上涨且未平仓合约上升、资金费率攀升是相反状态:真正新的杠杆需求。它是更健康的延续配置——直到资金费率达到一个水平,持仓成本本身开始替您卖出。
为什么不同交易所的资金费率不同?
每家交易所都根据自己的订单簿和自己的指数计算资金费率。单一场所的资金费率告诉您的是该场所上的仓位。聚合资金费率——如上图所示,也由数据提供商发布——会平滑场所差异,是对整体市场更好的读数。
差异本身也有信息量。当一个大型场所打印出深度负资金费率,而聚合值仍为正,这通常反映的是集中仓位或局部错位,而不是全市场观点。跨场所资金费率价差是一整类套利策略的原料;即使您从不交易它们,注意到它们也能避免过度解读单一交易所数字。
5. 资金费率极端如何导致挤压和清算瀑布?
极端资金费率重要的原因是机械性的,不是心理性的。永续仓位有清算价格。当账本一侧严重拥挤且高度杠杆化时,当前价格上方或下方会堆满被迫执行的订单,无论任何人怎么想,它们都会成交。资金费率是这种堆积最干净的公开代理指标。
以下顺序会在每个加密周期中反复出现:
拥挤
价格趋势运行。杠杆多头涌入。未平仓合约和资金费率一起上升。永续合约相对现货的溢价扩大,因为永续买家比现货买家更激进。
持仓成本压力
资金费率达到某个水平,持有仓位本身就变得昂贵。较弱的持仓者开始平仓,只是为了止住流血。即使没有任何看跌催化,动能也会变平。
触发
一个逆着拥挤方向的温和波动——通常只有 2–4%——触及第一组清算价格。这些清算都是市价单。它们把价格进一步推入下一组清算。
瀑布与重置
未平仓合约崩塌,资金费率迅速回到零附近或翻为负,走势超跌到远远超过原始催化所能解释的程度。仓位现在干净了——这正是这种低点常常能守住的原因。
请注意真正有用的信号是什么。它不是“资金费率高,所以做空”。在强趋势中,资金费率可以维持高位数周,过早反向交易的人正是在提供让趋势继续前进的流动性。信号是资金费率处于极端,加上价格无法继续推进,再加上结构破位。拥挤是燃料;还必须有别的东西点燃它。
反向形态可以说质量更高且不那么拥挤,因为它要求在恐惧中买入。深度负资金费率意味着空头在付费继续做空——市场看跌到如此单边,以至于空头在补贴多头。当这与价格拒绝创新低以及看涨结构转变同时出现时,拥挤、衰竭和确认就在多头一侧排齐了。
找出衰竭
下方:上方为价格,下方为资金费率柱状图。点击多头一侧暴露最多的区域——拥挤、成本和推进停滞同时出现的位置。
为什么极端资金费率没有固定数字?
交易者经常问,什么资金费率水平算极端。没有通用答案,任何给出单一数值的人都在出售并不存在的确定性。所谓极端,是相对于该资产自身近期分布而言的。每 8h +0.05% 对低流动性山寨币永续而言并不稀奇,但对 BTC 来说已经明显偏高。可行方法是基于百分位:把当前费率与其自身过去 30 或 90 天区间比较,把顶部和底部十分位视为极端。
还有两个实用护栏。第一,触及上限的资金费率不是信号——它是被截断的测量值,因为真实溢价可能远高于显示费率。第二,围绕预定事件(大型解锁、指数再平衡、上市)的资金费率可能被对冲流扭曲,与方向信念无关。
6. 交易资金费率的 5 种方法是什么?
资金费率支持几种不同方法,而且它们不是同一个想法的变体——它们有不同风险特征、不同持有周期和不同失败模式。在确定仓位大小前,先弄清您实际运行的是哪一种。
策略 1——Delta 中性基差交易(现货持有套利)
在现货市场买入资产,同时在永续合约中做空相同名义价值。您的方向敞口大约为零:如果价格上涨,现货腿盈利,永续腿亏损,幅度大致相同。剩下持有的就是资金费率现金流。只要资金费率为正,做空永续腿就会收取它。
这是加密货币中最接近收益产品的东西,在激进看涨杠杆时期,它产生过远高于传统固定收益的回报。多数机构资金费率需求也来自这里,这也是资金费率倾向于均值回归的部分原因:资本会出现并收割它。
风险很具体,也值得直说。资金费率可能翻为负,到那时您不是收款,而是在付款。即使总体仓位被对冲,如果做空永续腿保证金不足,它仍可能被清算——保证金在一条腿上,盈利在另一条腿上。您在两个场所承担交易所和托管风险。现货–永续基差本身也可能在入场或出场时对您不利。用大量额外保证金给做空腿定仓不是可选项;这就是这笔交易本身。
策略 2——反向交易资金费率极端
等待资金费率达到其自身滚动分布的顶部或底部十分位,然后只有在价格确认后才站到相反一侧。确认必须是客观的:未能创出新极值、扫过明显流动性后被拒绝,以及短期结构向您方向破位。
让这套方法有效的纪律,是拒绝只凭资金费率读数交易。极端资金费率指出脆弱性在哪里。它完全不告诉您何时发生。跳过确认要求的交易者会发现,一个拥挤趋势能保持拥挤的时间,远长于他们保证金能撑住的时间。
策略 3——由资金费率确认的趋势延续
这是镜像方法,讨论得更少。在健康趋势中,您实际上希望看到温和正资金费率伴随未平仓合约上升——它确认新资金正在承诺,而不是空头只是在回补。在这里把资金费率作为过滤器,而不是触发器:做您正常的结构性多头,但当反弹建立在未平仓合约崩落和资金费率正常化之上时退场,因为那种组合是挤压结束,而不是趋势开始。
策略 4——在负资金费率中积累
主流资产持续负资金费率在历史上并不常见,且往往聚集在投降附近。方法是在资金费率保持为负时分批建立现货敞口,把每一次负读数都视为看跌杠杆仍然拥挤的证据,并在资金费率正常化后停止加仓。这是一种以周为单位衡量的持仓交易方法,并且要求现货敞口而不是杠杆——核心就是成为不会被清算的参与者。
策略 5——考虑资金费率的仓位管理
最不华丽,却最普遍适用:让资金费率影响您本来就要持有的交易。具体来说——当资金费率昂贵且您的交易逻辑以周为单位时,优先选择现货或有到期日期货,而不是永续;当费率惩罚性很强时,在结算时间戳前部分止盈;把每日资金成本视为所需优势的一部分,因为每天支付 0.1% 的波段仓位,必须先跨过这个门槛,才会真正为您赚钱。
7. 在哪里查看资金费率?
您有三个实用来源,它们回答的问题不同。
交易所本身会给出实际向您账户收取的数字,同时提供下一次结算倒计时和该合约具体上限。这是任何涉及真钱时的权威来源——不要在没有核查场所数据的情况下,用第三方数字给 carry 交易定仓。
聚合器会并排发布不同场所的资金费率,以及未平仓合约和多空比。这里适合获取全市场读数,也适合发现跨场所分歧。
您的图表平台会让资金费率在实际分析流程中可用,因为它把费率放在与价格和结构相同的时间轴上。在 TradingView 上,聚合资金费率可以绘制在永续图表下方的下方面板中——正如第 4 节图表那样——因此资金费率翻转和结构破位可以一眼看到,而不是分散在两个浏览器标签中。
几个设置细节会带来真实差异:
使用永续,而不是现货
分析资金费率时,请绘制永续合约(例如 BTCUSDT.P),而不是现货交易对,这样您看到的价格才是资金费率适用的同一工具。二者之间的溢价正是资金费率在响应的东西。
让时间周期匹配结算间隔
在 1-minute 图上阅读 8-hourly 结算会产生噪音。更高时间周期——2H、4H 和日线——更符合结算节奏,也让状态变化更清晰。
加入未平仓合约
没有未平仓合约的资金费率只是半张图。把两者都绘制在下方面板中,才能区分新的拥挤与仓位重置——这是整篇指南中最有价值的单一区别。
关注零线,不是数值
因为存在死区,真正有意义的事件是穿越和集群,而不是绝对水平。清楚标出零线,并关注持续偏离,而不是单次打印。
关于回测有一点提醒。历史资金费率数据常常不完整、被修订,或在退市合约上缺失,而且交易所会随时间改变公式和结算间隔。一个假设多年都保持固定 8-hour 间隔的策略回测,会错误定价现实。如果资金费率收入或成本对策略优势很重要,请从交易所自己的 API 获取资金费率历史,而不是便利数据集。
8. 测试您的理解
7 个问题,覆盖资金费率机制、解读和策略。
9. 将资金费率与聪明钱概念结合
资金费率告诉您仓位在哪里拥挤。聪明钱概念(SMC)告诉您结构会在哪里破位,以及这群人所代表的流动性会在哪里被拿走。它们回答相邻的问题,因此组合效果异常好。
实用共振很直接。极端正资金费率告诉您杠杆多头堆得很满;他们的止损位于近期波段低点下方,形成一池卖方流动性。扫过这池流动性后出现市场结构转变,就是拥挤转化为走势的机制。资金费率识别燃料存在;结构告诉您燃料已经被点燃。
• 内置 SL 和 TP 的买卖信号——点击前已定义风险的结构性入场
• Tidal Force 动能确认——第 4 节图表所示振荡指标
• 市场结构映射——BOS 和 CHoCH 确认拥挤何时开始解除
• 多时间周期共振评分——让 8-hourly 资金费率状态在匹配时间周期上解读
• 基于 ATR 的风险管理——仓位大小同时考虑 carry 和波动率
需要内化的组合是:永远不要因为资金费率极端而交易,也永远不要在已有仓位时忽视极端资金费率。前者会让您被趋势碾过。后者会让您被本可以看到正在累积的瀑布行情吓到。
常见问题
资金费率是在永续合约市场中,由多头和空头交易者直接交换的周期性付款。当费率为正时,多头付给空头;当费率为负时,空头付给多头。它的目的是让永续合约价格锚定现货指数,替代传统期货中由到期日提供的收敛。交易所不抽成——这是点对点转移。
标准公式为 F = P + clamp(I − P, −0.05%, +0.05%),其中 P 是时间加权平均溢价指数(永续合约偏离现货指数的程度),I 是固定利率组成部分,通常为每 8-hour 周期 0.01%。clamp 会限制调整项,使费率不会因短暂错位而剧烈波动。副作用是:每当溢价指数位于 −0.04% 和 +0.06% 之间时,资金费率会精确回到 0.01%。
它本身都不是。正资金费率意味着杠杆多头正在付费持仓,确认看涨拥挤。温和正资金费率配合未平仓合约上升,与健康趋势一致。极端正资金费率表示拥挤,市场容易出现多头挤压——但只有当价格也停止推进并且结构破位时才成立。资金费率识别风险集中在哪里,而不是风险何时释放。
负资金费率意味着永续合约低于现货指数交易,并且空头付给多头。它表示看跌杠杆成了拥挤一侧。主流资产持续负资金费率相对少见,并往往聚集在局部低点和投降事件附近,因为等到空头愿意付费继续做空时,大多数卖盘通常已经发生。
资金费率按您的仓位名义价值收取,而不是按保证金收取,通常在每天 00:00、08:00 和 16:00 UTC 结算三次。在每 8 hours 0.01% 的基准费率下,$10,000 仓位每次结算成本约 $1,每天 $3,约 10.95% 年化。在 10x 杠杆下,这大约是您保证金每天 0.3%。在资金费率高出 10 倍的激进看涨环境中,同一仓位每天可能流失数个百分点的保证金。
在多数中心化交易所,资金费率是在结算时间戳拍摄的快照,因此在时间戳前平仓并在之后重新开仓的仓位,不会为该间隔支付费用。您也可以站在收款一侧,持有现货或有到期日期货而不是永续,或者运行 Delta 中性仓位来收取而不是支付资金费率。像 Hyperliquid 这样按小时结算的场所,基本消除了择时效应。
资金费率套利,也叫现货持有套利或基差交易,是指在现货市场买入资产,同时在永续合约中做空相同名义价值。方向敞口接近零,因此只要资金费率为正,仓位就赚取资金费率现金流。真正风险包括资金费率翻为负、做空腿保证金过薄导致清算、两个场所之间的交易所和托管风险,以及入场或出场时现货–永续基差不利变动。
没有通用阈值。所谓极端,是相对于该资产自身近期分布而言——每 8h +0.05% 对流动性薄的山寨币永续并不稀奇,但对 BTC 来说确实偏高。可行方法是基于百分位:把当前费率与过去 30 或 90 天区间比较,把顶部和底部十分位视为极端。请注意,钉在合约上限的费率是被截断的测量值,不是信号,因为真实溢价可能远高于显示数字。
更多指南
参考资料与相关指南
本主题更多内容
- 加密货币日内交易:没有交易时段的市场、仍然重要的时钟,以及适合的交易
- 交易中的名义价值是什么?(名义价值 vs 保证金 vs 风险 + 计算器)
- 外汇、加密货币和算法交易的交易利润计算器
- 未平仓合约详解——完整指南
- 交易中的清算——磁铁与清洗
- 突破概率:完整交易指南
- 日内交易策略——完整盈利指南
- 网格交易策略:完整指南
- 机构交易策略:像银行一样交易
- 均值回归交易——完整策略指南
- 仓位大小:完整指南
- 区间交易策略:完整指南
- 交易风险管理——完整指南
- 摆动失败形态(SFP):完整指南
- 波段交易策略——完整持仓指南
- 趋势交易策略:完整指南
- 剥头皮交易策略:完整指南
核心阅读
- 杠杆交易:完整指南
- 流动性交易指南——扫荡与 Kill Zones
- 流动性扫荡交易:止损猎杀详解
- 订单流交易——读懂机构足迹
- 加密货币交易新手:完整指南
- BOS 与 CHoCH:完整市场结构指南
- 全部高级指南
- TradingView 上的 Quantum Algo
- 公开实盘记录