Funding rate trading : comment le funding des perpetuals révèle le positionnement
| Type de signal | Positionnement / sentiment (dérivés) |
| Biais directionnel | Contrarien aux extrêmes, confirmant en tendance |
| Marchés | Crypto perpetual futures (BTC, ETH, majors) |
| Baseline typique | +0.01% par 8h (≈10.95% annualisé) |
| Confirmation | Direction de l’open interest + structure de marché |
| Invalidation | Le funding se normalise tandis que le prix garde sa tendance |
Un funding rate est un paiement récurrent échangé entre traders long et short sur un marché de perpetual futures afin de garder un contrat sans échéance ancré au spot : quand le perp se traite au-dessus de l’indice, les longs paient les shorts ; en dessous, les shorts paient les longs. La baseline est +0.01% par 8 heures (environ 10.95% annualisé). Un funding fortement positif révèle des longs encombrés.
1. Qu’est-ce qu’un funding rate et pourquoi les perpetuals en ont-ils besoin ?
Un funding rate est un paiement récurrent échangé directement entre traders long et short sur un marché de perpetual futures. Ce n’est pas un fee que l’exchange garde. C’est un transfert — un côté du carnet paie l’autre, toutes les quelques heures, aussi longtemps que les positions restent ouvertes.
La raison de son existence vient d’un problème de conception. Un contrat futures traditionnel a une date d’échéance, et cette échéance est ce qui ramène son prix vers le spot : le jour du règlement, le contrat doit converger avec le sous-jacent. Un contrat perpetual (un « perp ») retire volontairement l’échéance afin que les traders puissent garder indéfiniment une position à effet de levier. Cela résout un problème et en crée un autre — sans échéance, rien ne force le prix du contrat à revenir vers le vrai prix de marché de l’actif.
Le funding est le mécanisme de remplacement. Au lieu d’une date de convergence dure, le marché reçoit une incitation économique continue : chaque fois que le perpetual se traite au-dessus de l’indice spot, tenir un long devient coûteux et tenir un short vous paie. Chaque fois que le perpetual se traite en dessous de l’indice, l’incitation s’inverse. Les traders arbitrent la différence, et le perp est attaché au spot par le coût plutôt que par le droit contractuel.
Trois conséquences suivent immédiatement, et ce sont elles qui rendent le funding important pour vous comme trader plutôt que comme détail d’exchange :
C’est un coût réel. Si vous gardez un long à effet de levier à travers trois règlements de funding par jour à +0.01% chacun, vous payez environ 0.03% de la taille notionnelle de votre position par jour. Sur une position à effet de levier 10x, c’est 0.3% de votre marge par jour, avant même d’avoir pris une seule décision de trading. Dans un marché agressivement haussier où le funding tourne à +0.10% par 8 heures, la même position perd environ 3% de marge par jour.
C’est une lecture du positionnement. Le funding n’est pas du sentiment au sens flou d’un sondage. C’est le prix que les traders à effet de levier sont littéralement prêts à payer pour garder un pari directionnel. Quand il devient fortement positif, les longs paient cher. C’est un fait mesurable et horodaté sur le crowding, pas une opinion.
C’est un flux tradable. Comme le funding est payé indépendamment de la direction, une position couverte à zéro exposition de marché peut tout de même l’encaisser. C’est toute la base du basis trade delta-neutral couvert en section 6.
2. Quelle formule fixe le funding rate ?
La plupart des traders ne regardent jamais la formule, ce qui explique précisément pourquoi la plupart des traders lisent mal le funding. Le nombre à l’écran n’est pas une mesure brute du degré de bullishness du marché. C’est la sortie d’un calcul spécifique avec une zone morte volontairement intégrée, et comprendre cette zone morte vous dit quand le funding porte de l’information et quand il reste simplement à sa valeur par défaut.
La formule standard — utilisée d’abord par BitMEX puis adoptée sous une forme quasi identique par Binance, Bybit, OKX, Hyperliquid et la plupart des autres venues — est :
Premium Index (P)
Une mesure pondérée dans le temps de l’écart entre le perpetual et l’indice spot, échantillonnée en continu pendant la période de funding (toutes les quelques secondes sur la plupart des venues), puis moyennée. C’est la composante qui porte toute l’information de marché réelle — elle monte quand le perp se traite avec une prime et devient négative quand il se traite avec une décote.
Interest Rate (I)
Une constante fixe, conventionnellement 0.01% par période de 8 heures (environ 10.95% annualisé). Elle représente la différence de coût supposée entre détenir la devise de cotation et détenir l’actif de base. Elle ne vient pas du marché — c’est un nombre codé en dur hérité du design original de BitMEX, et certaines paires sont plutôt fixées à 0%.
Le clamp (±0.05%)
Un amortisseur qui borne le terme d’ajustement d’intérêt. Il empêche le funding rate de fouetter violemment sur de brèves dislocations de prix. Son effet secondaire est la « bande morte » décrite ci-dessous — la raison pour laquelle le funding reste épinglé exactement à 0.01% pendant de longues périodes de marché calme.
Le cap / floor
Un maximum dur sur le funding rate par intervalle, fixé par contrat et lié à la marge de maintenance du contrat à l’effet de levier maximum. Les contrats à effet de levier plus élevé obtiennent des caps plus serrés. Quand le funding colle au cap, plusieurs exchanges raccourcissent l’intervalle de règlement au lieu de laisser le taux aller plus loin.
Pourquoi le funding reste-t-il exactement à 0.01% aussi longtemps ?
Faites l’arithmétique et quelque chose d’utile apparaît. Tant que le premium index moyen (P) reste entre −0.04% et +0.06%, le clamp annule exactement la prime et le funding rate revient précisément au taux d’intérêt : 0.01%. À l’intérieur de cette bande, le funding ne vous dit rien du tout. Le perp est assez proche du spot pour que le mécanisme se contente de revenir à sa valeur par défaut.
C’est important en pratique. Un trader qui voit « +0.01% » et conclut « le marché est légèrement haussier » a mal lu le graphique. +0.01% est l’état de repos — l’équivalent d’une ligne plate. L’information commence quand le funding quitte cette bande, parce que quitter la bande signifie que le premium index a dépassé l’amortisseur et que le perpetual est réellement disloqué du spot.
Comment comparer des funding rates sur des intervalles différents ?
Les funding rates sont cotés par intervalle de règlement, et les intervalles diffèrent selon les venues. Binance et Bybit règlent la plupart des contrats toutes les 8 heures. Hyperliquid règle toutes les heures. Plusieurs exchanges basculent désormais un contrat vers un intervalle plus court quand le funding atteint son cap. Un taux de 0.01% par 8 heures et un taux de 0.00125% par heure représentent le même coût annualisé — mais un trader qui compare les deux nombres bruts côte à côte conclura, à tort, qu’une venue est huit fois plus chère.
Normalisez toujours avant de comparer. Multipliez par le nombre de règlements par jour, puis par 365, pour obtenir un chiffre annualisé. La baseline de 0.01% par 8 heures devient 0.03% par jour et environ 10.95% par an. C’est le nombre à garder en tête, parce qu’il rend le coût de portage de l’effet de levier lisible dans les mêmes unités que n’importe quel autre rendement.
3. Qui paie qui en funding, et quand ?
La règle de direction est simple et mérite d’être mémorisée en une ligne : funding positif signifie que les longs paient les shorts ; funding négatif signifie que les shorts paient les longs. Le paiement lui-même est :
C’est dans cette distinction que la plupart des dégâts se produisent. Le funding est facturé sur la taille de votre position, pas sur la taille de votre dépôt. L’effet de levier multiplie la traînée du funding sur votre compte exactement dans la même proportion qu’il multiplie votre exposition directionnelle. Un trader en 20x qui « ne risque que 5% du compte » paie tout de même le funding sur vingt fois sa marge.
Quand le funding est-il exactement facturé ?
Sur la plupart des venues centralisées, le funding n’est pas accumulé en continu. C’est un snapshot : l’exchange regarde qui détient quoi au timestamp exact de règlement et transfère en conséquence. Les timestamps typiques sont 00:00, 08:00 et 16:00 UTC. Gardez une position sept heures et cinquante-neuf minutes puis clôturez-la avant le stamp, et vous ne payez rien. Ouvrez une position soixante secondes avant le stamp et vous payez l’intervalle complet.
Cela crée un petit edge réel dans le timing de trade. Si vous faites du scalping autour d’une frontière de funding avec un taux coûteux, clôturer avant le snapshot et réentrer après est une façon légitime d’éviter la charge — et inversement, être volontairement du côté receveur à travers le stamp est une façon légitime de l’encaisser. Les venues qui paient le funding toutes les heures, comme Hyperliquid, aplatissent nettement cet effet, ce qui explique en partie pourquoi leur profil de funding se comporte différemment.
Calculez ce que cela vous coûte vraiment
Les pourcentages abstraits sont faciles à balayer. Mettez vos propres nombres et la traînée devient évidente — surtout la colonne annualisée, où la plupart des traders réalisent qu’ils paient un rendement à deux chiffres à quelqu’un d’autre depuis toute l’année.
4. Comment lire le funding comme signal de positionnement ?
Une fois que vous cessez de traiter le funding comme un fee et commencez à le traiter comme une donnée, une question organise tout : qui paie, et à quel point veut-il rester là ?
Le prix seul ne peut pas répondre. Un marché peut monter parce que des acheteurs spot accumulent, ou parce que des longs à effet de levier s’empilent dans les perpetuals. Ces deux rallies se ressemblent sur un graphique en bougies et se comportent très différemment ensuite. Le premier n’a pas de vendeurs forcés sous lui. Le second est empilé de niveaux de liquidation. Le funding — lu avec l’open interest — est ce qui les sépare.
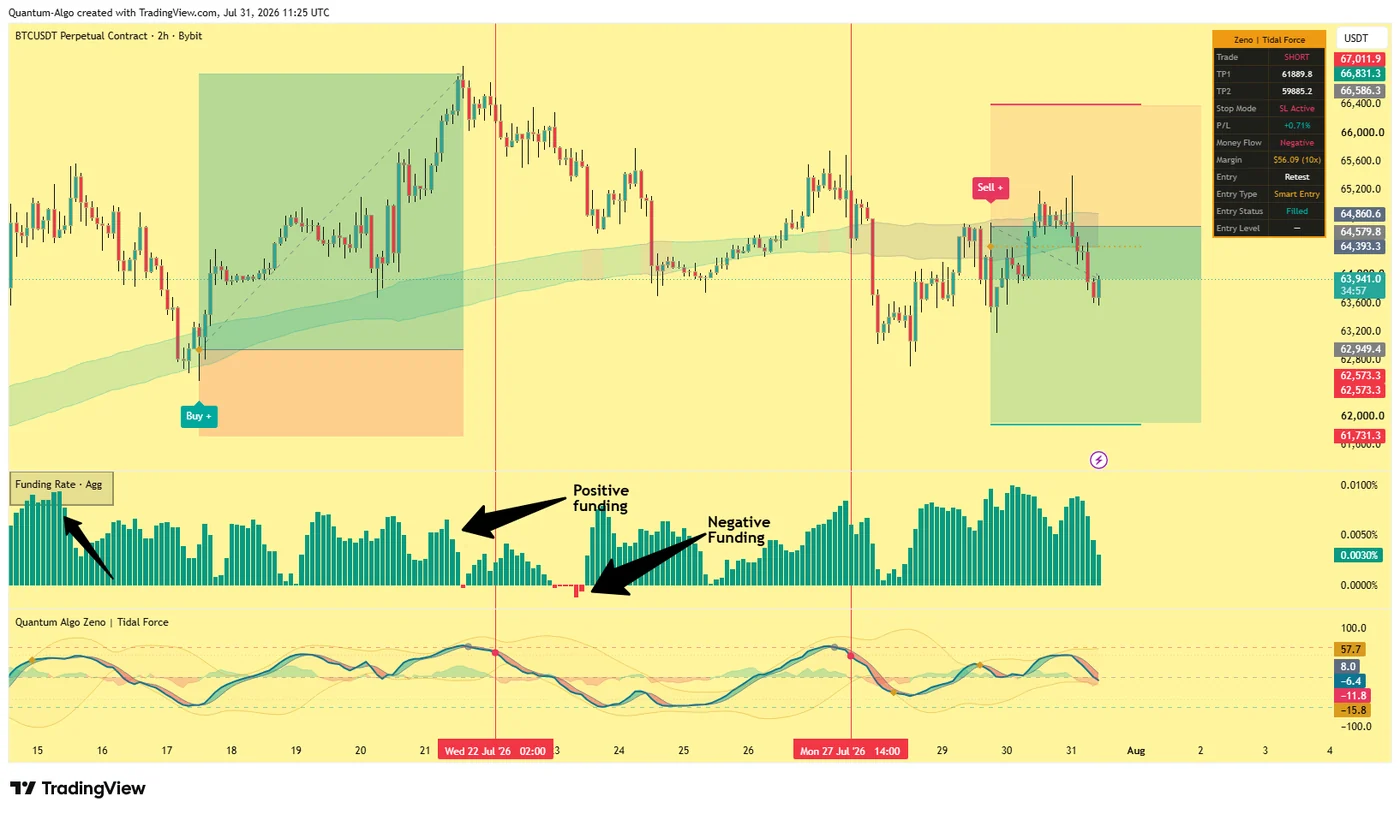
Le graphique ci-dessus mérite d’être étudié lentement, parce qu’il montre clairement les deux régimes. Pendant l’avance du 17–21 juillet, le funding reste durablement positif : les longs paient pour tenir, le perpetual est acheté au-dessus de l’indice et la foule penche d’un seul côté. Puis le prix se retourne et l’histogramme bascule. Autour des 23–24 juillet, un cluster de barres rouges apparaît — les shorts paient désormais les longs, ce qui signifie que le perpetual est tombé sous le spot et que l’effet de levier baissier est devenu le trade encombré. Le prix inscrit son plus bas à quelques barres de ce cluster et rebondit.
Cette séquence est le motif le plus utile dans l’analyse du funding, et elle se généralise bien au-delà de ce graphique : le funding négatif tend à apparaître près des plus bas locaux, pas près des plus hauts. Quand les shorts sont prêts à payer pour rester short, la partie facile du mouvement baissier est généralement derrière vous.
Que disent ensemble funding et open interest ?
| Funding | Open interest | Ce que cela signifie | Implication typique |
|---|---|---|---|
| En hausse, positif | En hausse | Nouveaux longs à effet de levier qui entrent et paient cher | Tendance intacte mais carburant emprunté — le risque de squeeze monte |
| En baisse vers zéro | En baisse | Longs qui clôturent ou sont liquidés | Positionnement qui se réinitialise ; souvent un pullback sain |
| Négatif | En hausse | Nouveaux shorts à effet de levier qui entrent et paient cher | Crowding baissier — carburant pour un short squeeze |
| Proche de zéro (+0.01%) | Plat | Perp qui suit le spot, pas de foule | Aucun edge de positionnement — tradez plutôt la structure |
Deux de ces lignes méritent une attention particulière parce qu’elles sont là où les traders se font piéger.
Prix en hausse avec open interest en baisse n’est pas de l’accumulation — c’est du short covering. Les positions sont clôturées, pas ouvertes. Les rallies construits sur du covering tendent à caler une fois les shorts terminés, parce qu’il n’y a pas de nouvel argent engagé derrière eux. Quand le funding se normalise aussi pendant un tel mouvement, vous regardez un squeeze s’épuiser en temps réel.
Prix en hausse avec open interest en hausse et funding qui grimpe est la condition opposée : une vraie nouvelle demande à effet de levier. C’est la configuration la plus saine pour une continuation — jusqu’au moment où le funding atteint un niveau où le coût de carry commence à vendre pour vous.
Pourquoi le funding diffère-t-il d’un exchange à l’autre ?
Chaque exchange calcule le funding à partir de son propre carnet d’ordres et de son propre indice. Le funding d’une seule venue vous renseigne sur le positionnement sur cette venue. Le funding agrégé — celui montré sur le graphique ci-dessus, et celui publié par les fournisseurs de données — lisse les particularités de venue et donne une meilleure lecture du marché dans son ensemble.
Les divergences sont informatives en elles-mêmes. Quand une grande venue imprime un funding profondément négatif tandis que l’agrégat reste positif, cela reflète généralement une position concentrée ou une dislocation locale plutôt qu’une vue de marché généralisée. Les spreads de funding entre venues sont la matière première d’une classe entière de stratégies d’arbitrage, et même si vous ne les tradez jamais, les remarquer vous évite de surinterpréter le chiffre d’un seul exchange.
5. Comment les extrêmes de funding mènent-ils aux squeezes et aux cascades de liquidation ?
La raison pour laquelle un funding extrême compte est mécanique, pas psychologique. Les positions perpetual ont des prix de liquidation. Quand un côté du carnet est fortement encombré et fortement leveragé, le marché au-dessus ou en dessous du prix actuel est empilé d’ordres forcés qui s’exécuteront peu importe ce que quiconque pense. Le funding est le proxy public le plus propre de cet empilement.
Voici la séquence qui se répète à chaque cycle crypto :
Crowding
Le prix tendance. Les longs à effet de levier s’empilent. L’open interest et le funding montent ensemble. Le perpetual se traite avec une prime croissante au spot parce que les acheteurs de perps sont plus agressifs que les acheteurs spot.
Pression de carry
Le funding atteint un niveau où tenir la position devient coûteux par lui-même. Les mains faibles commencent à clôturer simplement pour arrêter la saignée. Le momentum s’aplatit même sans catalyseur baissier.
Le déclencheur
Un mouvement modeste contre la foule — souvent seulement 2–4% — atteint le premier cluster de prix de liquidation. Ces liquidations sont des ordres au marché. Elles poussent le prix plus loin dans le cluster suivant.
La cascade et le reset
L’open interest s’effondre, le funding revient violemment vers zéro ou bascule négatif, et le mouvement dépasse largement ce que le catalyseur initial justifiait. Le positionnement est maintenant propre — et c’est précisément pourquoi ces plus bas tiennent souvent.
Remarquez ce qu’est réellement le signal utile. Ce n’est pas « le funding est haut, donc short ». Le funding peut rester élevé pendant des semaines dans une forte tendance, et les traders qui le fadent trop tôt sont ceux qui fournissent la liquidité qui maintient la tendance. Le signal est funding à un extrême, plus incapacité du prix à continuer de progresser, plus cassure structurelle. Le crowding est le carburant ; autre chose doit l’allumer.
Le setup inverse est sans doute de meilleure qualité et moins encombré, parce qu’il exige d’acheter dans la peur. Un funding profondément négatif signifie que les shorts paient pour rester short — le marché est si unilatéralement baissier que les bears subventionnent les bulls. Quand cela coïncide avec un prix qui refuse de faire un nouveau plus bas et un shift structurel haussier, crowding, épuisement et confirmation s’alignent côté long.
Repérer l’épuisement
Ci-dessous : prix en haut, histogramme de funding en dessous. Cliquez sur la zone où le côté long est le plus exposé — là où crowding, coût et calage de la progression s’alignent.
Pourquoi n’y a-t-il pas de chiffre fixe pour un funding extrême ?
Les traders demandent constamment quel niveau de funding compte comme extrême. Il n’existe pas de réponse universelle, et quiconque en cite une vend une certitude qui n’existe pas. Ce qui compte comme extrême est relatif à la distribution récente propre à cet actif. Un taux de +0.05% par 8h est banal pour un perp d’altcoin peu liquide et vraiment tendu pour BTC. L’approche exploitable est fondée sur les percentiles : comparez le taux actuel à sa propre plage glissante de 30 ou 90 jours, et traitez les déciles haut et bas comme vos extrêmes.
Deux garde-fous pratiques vont avec cela. Premièrement, un funding au cap n’est pas un signal — c’est une mesure censurée, parce que la vraie prime peut être bien plus élevée que le taux imprimé. Deuxièmement, le funding autour d’événements programmés (gros unlocks, rebalances d’indices, listings) peut être déformé par des flux de hedging qui n’ont rien à voir avec une conviction directionnelle.
6. Quelles sont cinq façons de trader les funding rates ?
Le funding soutient plusieurs approches distinctes, et ce ne sont pas des variations d’une seule idée — elles ont des profils de risque différents, des périodes de holding différentes et des modes d’échec différents. Déterminez laquelle vous exécutez réellement avant de dimensionner.
Stratégie 1 — Basis trade delta-neutral (cash-and-carry)
Achetez l’actif sur le marché spot et shortez simultanément le même notionnel sur le perpetual. Votre exposition directionnelle est approximativement nulle : si le prix monte, la jambe spot gagne et la jambe perp perd du même montant. Ce qu’il vous reste est le flux de funding. Tant que le funding est positif, la jambe short perp le reçoit.
C’est ce qui se rapproche le plus en crypto d’un produit de rendement, et dans les périodes d’effet de levier haussier agressif, cela a produit des rendements largement supérieurs au fixed income conventionnel. C’est aussi d’où vient une grande partie de la demande institutionnelle de funding, ce qui explique en partie pourquoi le funding tend à revenir à sa moyenne : le capital arrive pour le récolter.
Les risques sont spécifiques et méritent d’être énoncés clairement. Le funding peut devenir négatif, auquel cas vous payez au lieu de recevoir. La jambe short perp peut être liquidée si elle n’est pas largement margée, même si la position globale est hedgée — la marge vit sur une jambe, les gains sur l’autre. Vous portez un risque d’exchange et de conservation sur deux venues. Et la base spot–perp elle-même peut bouger contre vous à l’entrée ou à la sortie. Dimensionner la jambe short avec une marge excédentaire substantielle n’est pas facultatif ici ; c’est le trade.
Stratégie 2 — Fader les extrêmes de funding
Attendez que le funding atteigne le décile supérieur ou inférieur de sa propre distribution glissante, puis prenez le côté contrarien seulement après confirmation du prix. La confirmation signifie quelque chose d’objectif : échec à faire un nouvel extrême, sweep de la liquidité évidente suivi d’un rejet, et cassure de la structure court terme dans votre sens.
La discipline qui rend cela efficace est de refuser de trader sur la seule lecture du funding. Un funding extrême identifie où se trouve la vulnérabilité. Il ne dit rien sur quand. Les traders qui sautent l’exigence de confirmation découvrent qu’une tendance encombrée peut rester encombrée bien plus longtemps que leur marge ne tient.
Stratégie 3 — Continuation de tendance confirmée par le funding
L’image miroir, moins discutée. Dans une tendance saine, vous voulez activement voir un funding modérément positif avec open interest en hausse — cela confirme que du nouvel argent s’engage plutôt que de simples shorts en covering. Utilisez ici le funding comme filtre plutôt que comme déclencheur : prenez vos longs structurels normaux, mais abstenez-vous quand un rallye tourne sur open interest qui s’effondre et funding qui se normalise, parce que cette combinaison est un squeeze qui se termine plutôt qu’une tendance qui commence.
Stratégie 4 — Accumuler dans le funding négatif
Un funding négatif soutenu sur un actif majeur est historiquement rare et tend à se regrouper autour de la capitulation. L’approche consiste à scaler dans une exposition spot tant que le funding reste négatif, en traitant chaque impression négative comme une preuve que l’effet de levier baissier reste encombré, et à arrêter d’ajouter une fois le funding normalisé. C’est une approche de position trading mesurée en semaines, et elle exige une exposition spot plutôt que de l’effet de levier — tout l’intérêt est d’être le participant qui ne peut pas être liquidé.
Stratégie 5 — Gestion de position sensible au funding
La moins glamour et la plus universellement applicable : laissez le funding influencer la façon dont vous portez des trades que vous auriez pris de toute façon. Concrètement — préférez le spot ou les futures datés aux perps quand le funding est cher et que votre thèse se mesure en semaines ; prenez un profit partiel avant un stamp de règlement quand le taux est punitif ; traitez le coût quotidien du funding comme une partie de votre edge requis, parce qu’une position de swing qui paie 0.1% par jour doit franchir cet obstacle avant de vous rapporter quoi que ce soit.
7. Où pouvez-vous lire les funding rates ?
Vous avez trois sources pratiques, et elles répondent à des questions différentes.
L’exchange lui-même vous donne le nombre qui sera réellement facturé à votre compte, avec le compte à rebours jusqu’au prochain règlement et le cap spécifique du contrat. C’est la source autoritative pour tout ce qui implique de l’argent réel — ne dimensionnez jamais un carry trade sur un chiffre tiers sans vérifier la venue.
Les agrégateurs publient le funding entre venues côte à côte, avec open interest et ratios long/short. C’est là que vous allez pour la lecture de marché large et pour repérer les divergences entre venues.
Votre plateforme de graphique est l’endroit où le funding devient utilisable dans le flux de l’analyse réelle, parce qu’elle met le taux sur le même axe temporel que le prix et la structure. Sur TradingView, le funding agrégé peut être tracé dans un panneau inférieur sous le graphique perpetual — exactement comme dans le graphique de la section 4 — afin qu’un basculement de funding et une cassure structurelle soient visibles d’un seul coup d’œil plutôt que dans deux onglets de navigateur différents.
Quelques détails de configuration font une vraie différence :
Utilisez le perpetual, pas le spot
Chartez le contrat perpetual (par exemple BTCUSDT.P) plutôt que la paire spot quand vous analysez le funding, afin que le prix que vous regardez soit le même instrument auquel le funding s’applique. La prime entre les deux est exactement ce à quoi le funding répond.
Faites correspondre le timeframe à l’intervalle
Lire des règlements 8-hourly sur un graphique 1 minute produit du bruit. Les timeframes supérieurs — 2H, 4H et daily — s’alignent mieux avec la cadence de règlement et rendent les changements de régime lisibles.
Ajoutez l’open interest
Le funding sans open interest est une demi-image. Tracer les deux dans le panneau inférieur est ce qui vous permet de distinguer un nouveau crowding d’un reset de positionnement — la distinction la plus précieuse de tout ce guide.
Surveillez la ligne zéro, pas la valeur
À cause de la bande morte, les événements significatifs sont les croisements et les clusters, pas les niveaux absolus. Marquez clairement la ligne zéro et prêtez attention aux excursions soutenues plutôt qu’aux impressions isolées.
Une mise en garde sur le backtesting. Les données historiques de funding sont souvent incomplètes, révisées ou manquantes pour les contrats radiés, et les venues ont changé leurs formules et intervalles de règlement au fil du temps. Un backtest de stratégie qui suppose un intervalle constant de 8 heures sur plusieurs années valorisera mal la réalité. Si le revenu ou le coût de funding est matériel pour l’edge de la stratégie, sourcez l’historique de funding depuis l’API propre de la venue plutôt qu’un dataset de commodité.
8. Testez vos connaissances
Sept questions couvrant la mécanique, l’interprétation et la stratégie du funding.
9. Combiner le funding avec les Smart Money Concepts
Le funding vous dit où le positionnement est encombré. Les Smart Money Concepts vous disent où la structure cassera et où la liquidité que cette foule représente sera prise. Ils répondent à des questions adjacentes, ce qui explique pourquoi ils se combinent particulièrement bien.
La confluence pratique est simple. Un funding positif extrême vous dit que les longs à effet de levier sont empilés ; leurs stop loss se trouvent sous les swing lows récents, formant une poche de sell-side liquidity. Un sweep de cette poche suivi d’un shift de structure de marché est le mécanisme par lequel le crowding devient un mouvement. Le funding identifie que le carburant existe ; la structure vous dit qu’il a été allumé.
• Signaux achat/vente avec SL et TP intégrés — entrées structurelles avec risque défini avant de cliquer
• Confirmation de momentum Tidal Force — l’oscillateur montré dans le graphique de la section 4
• Cartographie de la structure de marché — BOS et CHoCH confirmant quand le crowding commence à se dénouer
• Score de confluence multi-timeframe — afin qu’un régime de funding 8-hourly soit lu sur un timeframe correspondant
• Gestion du risque basée sur l’ATR — position sizing qui tient compte du carry autant que de la volatilité
La paire à internaliser est celle-ci : ne prenez jamais un trade parce que le funding est extrême, et n’ignorez jamais un funding extrême quand vous êtes déjà en position. Le premier est une façon de se faire écraser par une tendance. Le second est une façon d’être surpris par une cascade que vous auriez pu voir se construire.
Questions fréquentes
Un funding rate est un paiement périodique échangé directement entre traders long et short sur un marché de perpetual futures. Quand le taux est positif, les longs paient les shorts ; quand il est négatif, les shorts paient les longs. Son objectif est de garder le prix du contrat perpetual ancré à l’indice spot, en remplaçant la convergence qu’une date d’échéance fournit dans les futures traditionnels. L’exchange ne prend aucune part — c’est un transfert peer-to-peer.
La formule standard est F = P + clamp(I − P, −0.05%, +0.05%), où P est le premium index moyen pondéré dans le temps (l’écart du perpetual par rapport à l’indice spot) et I est une composante de taux d’intérêt fixe, conventionnellement 0.01% par période de 8 heures. Le clamp borne l’ajustement afin que le taux ne puisse pas osciller violemment sur de brèves dislocations. Un effet secondaire est que chaque fois que le premium index se situe entre −0.04% et +0.06%, le funding rate revient exactement à 0.01%.
Ni l’un ni l’autre isolément. Un funding positif signifie que les longs à effet de levier paient pour tenir leurs positions, ce qui confirme un crowding haussier. Un funding modérément positif avec open interest en hausse est cohérent avec une tendance saine. Un funding extrêmement positif indique un crowding qui rend le marché vulnérable à un long squeeze — mais seulement une fois que le prix cesse aussi de progresser et que la structure casse. Le funding identifie où le risque est concentré, pas quand il sera libéré.
Un funding rate négatif signifie que le perpetual se traite sous l’indice spot et que les shorts paient les longs. Il indique que l’effet de levier baissier est devenu le côté encombré. Un funding négatif soutenu sur un actif majeur est relativement rare et tend à se regrouper près des plus bas locaux et des événements de capitulation, parce qu’au moment où les shorts sont prêts à payer pour rester short, la majeure partie de la vente a généralement déjà eu lieu.
Le funding est facturé sur le notionnel de votre position, pas votre marge, et il est typiquement réglé trois fois par jour à 00:00, 08:00 et 16:00 UTC. Au taux de baseline de 0.01% par 8 heures, une position de $10,000 coûte environ $1 par règlement, $3 par jour, soit environ 10.95% annualisé. À 10x d’effet de levier, cela représente environ 0.3% de votre marge chaque jour. Dans des conditions agressivement haussières où le funding tourne dix fois plus haut, la même position peut perdre plusieurs pourcents de marge par jour.
Sur la plupart des exchanges centralisés, le funding est un snapshot pris au timestamp de règlement, donc une position clôturée avant le stamp puis rouverte après ne paie rien pour cet intervalle. Vous pouvez aussi prendre le côté receveur, tenir du spot ou des futures datés au lieu de perpetuals, ou exécuter une position delta-neutral qui collecte le funding au lieu de le payer. Les venues qui règlent toutes les heures, comme Hyperliquid, suppriment largement l’effet de timing.
L’arbitrage de funding rate, aussi appelé cash-and-carry ou basis trade, consiste à acheter un actif sur le marché spot et à shorter le même notionnel sur le perpetual. L’exposition directionnelle est proche de zéro, donc la position gagne le flux de funding tant que le funding est positif. Les vrais risques sont le funding qui devient négatif, la liquidation de la jambe short si elle est trop peu margée, le risque d’exchange et de conservation sur deux venues, et le mouvement défavorable de la base spot–perp à l’entrée ou à la sortie.
Il n’existe pas de seuil universel. Ce qui compte comme extrême est relatif à la distribution récente propre à l’actif — +0.05% par 8h est banal pour un perpetual d’altcoin peu liquide et réellement tendu pour BTC. La méthode exploitable est fondée sur les percentiles : comparez le taux actuel à sa plage glissante de 30 ou 90 jours et traitez les déciles supérieur et inférieur comme des extrêmes. Notez qu’un taux épinglé à son cap de contrat est une mesure censurée, pas un signal, parce que la vraie prime peut être considérablement plus élevée que le nombre imprimé.
Plus de guides
Références et guides associés
Plus dans ce sujet
- Day trading crypto : un marché sans sessions, une horloge qui compte quand même et les trades qui lui correspondent
- Qu’est-ce que la valeur notionnelle en trading ? (Notionnel vs marge vs risque + calculateur)
- Calculateur de profit de trading pour forex, crypto et algorithmic trading
- Open interest expliqué — guide complet
- Liquidation en trading — aimants et purges
- Probabilité de breakout : guide complet de trading
- Stratégies de day trading — le guide rentable complet
- Stratégie de grid trading : le guide complet
- Stratégie de trading institutionnel : trader comme les banques
- Mean reversion trading — guide complet de stratégie
- Position sizing : le guide complet
- Stratégie de range trading : guide complet
- Gestion du risque en trading — guide complet
- Swing Failure Pattern (SFP) : le guide complet
- Stratégies de swing trading — guide complet de position
- Stratégie de trend trading : le guide complet
- Stratégie de scalping trading : guide complet
Lectures essentielles
- Trading avec effet de levier : le guide complet
- Guide du liquidity trading — raids et kill zones
- Liquidity sweep trading : stop hunts expliqués
- Order flow trading — lire l’empreinte des institutions
- Trading crypto pour débutants : guide complet
- BOS et CHoCH : guide complet de la structure de marché
- Tous les guides premium
- Quantum Algo sur TradingView
- Historique public