Curso gratuito de trading algorítmico: una hoja de ruta de 12 semanas de la idea al despliegue en vivo
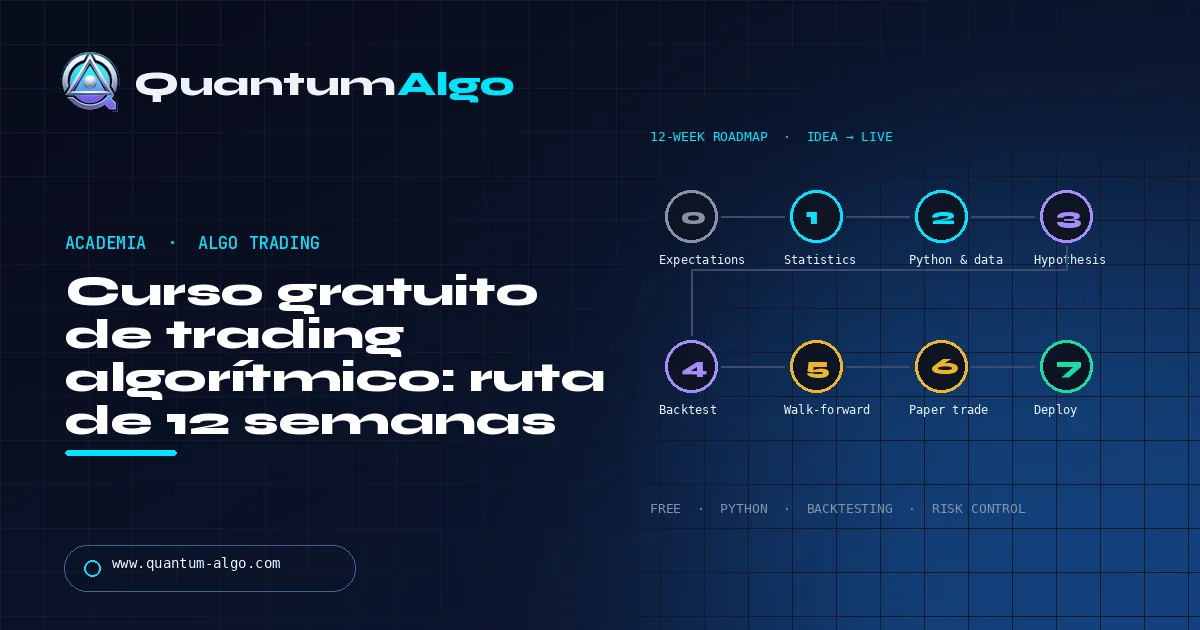
Puedes aprender trading algorítmico gratis: la hoja de ruta empieza por expectativas y riesgo, luego estadística de mercado, después Python y datos, una hipótesis comprobable, un backtest con costes, comprobaciones walk-forward y Monte Carlo, paper trading y un pequeño despliegue en vivo con kill switch. Doce semanas es realista; un bot rentable en un fin de semana no lo es.
La mayoría de los “cursos gratuitos de algo trading” son listas de reproducción: una hora de Python, una hora de indicadores y un backtest que parece perfecto porque usa el cierre de mañana. Esta hoja de ruta es la secuencia que me habría gustado seguir: diez etapas, doce semanas, un proyecto final, con los recursos gratuitos que de verdad cubren cada etapa y las trampas que cuestan dinero real. La Academy gratuita de 80 lecciones de Quantum Algo cubre la mitad de estructura de mercado; este curso cubre la mitad de código, pruebas y despliegue. Zeno y QuantumBot son los productos, no el programa de estudio.
Indicadores que se demuestran en público.
Un motor, cuatro herramientas de precisión: el Gold (XAU) Scalper, la Gravity Zone institucional, el Zeno momentum Oscillator y Zeno Stocks para acciones.
Etapa 0 — ¿cómo defines expectativas y proteges el capital?
El trading algorítmico no es un atajo para rodear la incertidumbre. Un bot puede ejecutar una mala idea más rápido y de forma más constante que una persona. Antes de escribir código, define el dinero que se puede perder, los mercados que entiendes y una regla que impida el trading en vivo hasta completar las fases de investigación y paper trading.
Aprende la diferencia entre una inversión, una operación discrecional, una estrategia sistemática y un sistema de ejecución totalmente automatizado. Entiende apalancamiento, margen, liquidación, spread, slippage, comisiones, financiación y riesgo de gap. Lee la especificación del contrato de tu broker y las reglas de órdenes de la bolsa. El objetivo de la primera etapa no es una señal de entrada; es saber qué significa una orden ejecutada.
Etapa 1 — bases de mercado y estadística
Estudia velas OHLC, rendimientos, volatilidad, correlación, liquidez y regímenes de mercado. Aprende rendimientos aritméticos y logarítmicos, medias móviles simples y exponenciales, ATR, VWAP, momentum y drawdown. No necesitas cálculo avanzado para empezar, pero sí comodidad con porcentajes, distribuciones, probabilidad condicional y estadística básica.
Practica con una hoja de cálculo. Calcula una media móvil, una serie de rendimientos, un drawdown máximo y un tamaño de posición a partir de un stop. Crea una tabla pequeña que incluya ganancias, pérdidas, ganancia media, pérdida media, tasa de acierto, expectancy y profit factor. La hoja de cálculo se convierte en una comprobación de realidad antes de que el código haga que el proceso parezca sofisticado.
Etapa 2 — Python y alfabetización de datos
Aprende la sintaxis de Python, funciones, listas, diccionarios, módulos, excepciones y entornos virtuales. Luego aprende NumPy para arrays, pandas para series temporales tabulares, matplotlib para gráficos y un lector de datos o API adecuado para tu mercado. Usa control de versiones en cada notebook y script.
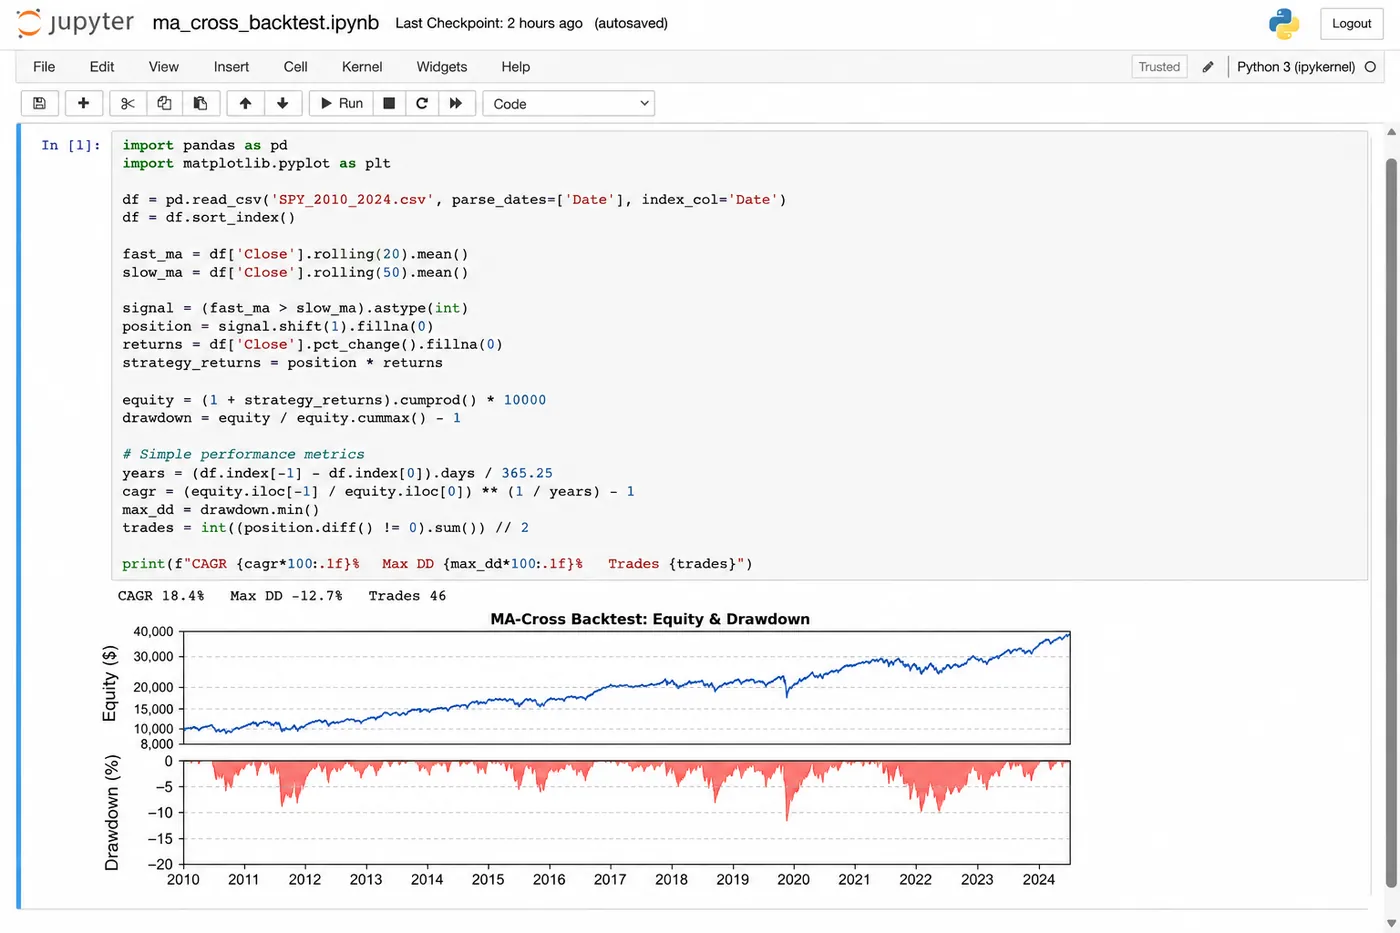
La alfabetización de datos importa más que una librería ingeniosa. Revisa timestamps, zona horaria, filas duplicadas, valores faltantes, acciones corporativas, rollovers de contratos, cambios de símbolo y sesgo de supervivencia. Inspecciona la primera y la última fila, y grafica la serie bruta antes de calcular un indicador. Si no puedes explicar de dónde salió una fila, no la uses en un backtest.
Etapa 3 — ¿cómo formulas una hipótesis comprobable?
Una hipótesis es lo bastante específica como para fallar. “El momentum funciona” no es comprobable. “Cuando un índice líquido cierra por encima de un máximo de 50 días y el ATR del día siguiente está por debajo de un umbral predefinido, se abre una posición en la apertura de la siguiente sesión y se sale después de 10 barras o con un trailing stop” sí es comprobable.
Escribe el mercado, timeframe, fuente de datos, señal, entrada, salida, tamaño de posición, límite de riesgo, sesión, costes y métricas de evaluación antes de ejecutar la prueba. Separa descubrimiento de confirmación. Si sigues cambiando las reglas después de ver resultados, etiqueta el trabajo como exploración y no como evidencia.
Etapa 4 — construye indicadores y señales
Implementa tú mismo un indicador simple para entender sus entradas y su periodo de calentamiento. Luego compáralo con una librería confiable. Para un indicador de volumen como Klinger o VWAP, verifica si la fuente proporciona volumen centralizado o volumen de ticks. Para herramientas basadas en ATR, verifica el método de suavizado.
Una señal debe ser una regla booleana o numérica que pueda registrarse. Evita condiciones vagas como “tendencia fuerte”. Conviértelas en definiciones medibles: cierre por encima de una media móvil ascendente, ADX por encima de un umbral o una ruptura que cierre más allá del rango anterior. Añade una regla de confirmación de barra para que el sistema en vivo no actúe sobre información que no estaba disponible en el momento de decisión.
Etapa 5 — ¿cómo haces backtest con mecánicas realistas?
Un backtest es una simulación, no una máquina del tiempo. TradingView y QuantConnect documentan la importancia del momento de la orden, el slippage, la comisión y el riesgo de lookahead. Usa el siguiente precio ejecutable cuando la señal de la estrategia se crea al cierre de una barra. Modela ejecuciones parciales, órdenes limit no ejecutadas, gaps en stops y pausas de mercado cuando sea relevante.
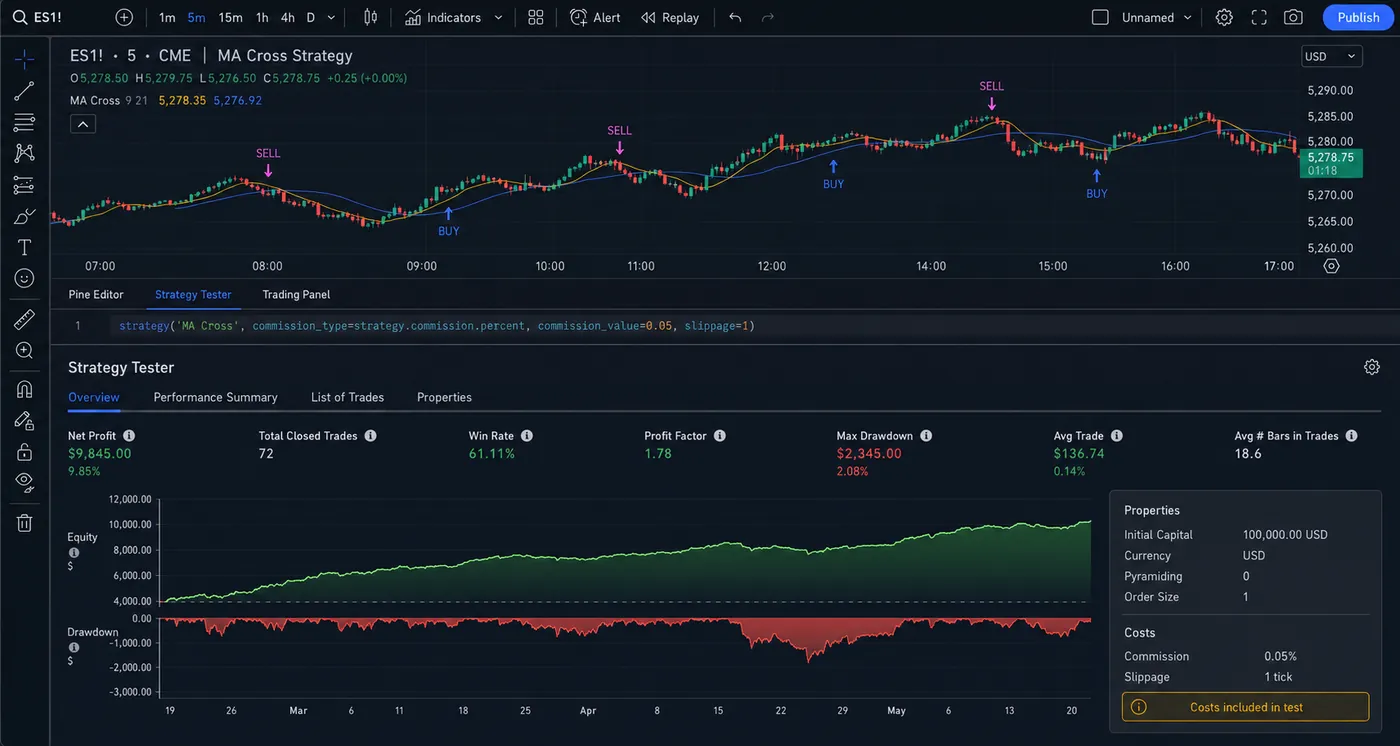
Evita el sesgo de lookahead asegurándote de que cada característica use información disponible en esa marca temporal. Evita el sesgo de supervivencia incluyendo instrumentos deslistados o fallidos cuando el universo de la estrategia los habría incluido. Evita el sesgo de selección probando más que los símbolos que ya se ven bien. Evita el sobreajuste separando el desarrollo in-sample de la evaluación out-of-sample.
Etapa 6 — ¿por qué evaluar más que el rendimiento?
Sigue el rendimiento neto, rendimiento anualizado, drawdown máximo, volatilidad, ratios tipo Sharpe, ratios tipo Sortino, profit factor, expectancy, tasa de acierto, operación media, rotación, exposición y pérdida de cola. Ninguna métrica por sí sola es suficiente. Un rendimiento alto con drawdown extremo puede ser intradable; una curva suave con solo 12 operaciones puede ser estadísticamente débil.
Inspecciona las distribuciones a nivel de operación y las divisiones por régimen. Pregunta cómo se comporta la estrategia en tendencias, rangos, alta volatilidad, baja volatilidad, gaps y periodos ilíquidos. Compara el resultado con un benchmark simple y con una línea base sin operar. Guarda la versión exacta de los datos y el archivo de parámetros para que el resultado pueda reproducirse.

Automatiza tus operaciones. Deja que Quantum Algo opere por ti.
Cada señal se ejecuta en tu propia cuenta: en tu cuenta, con el plan que tú defines.
Etapa 7 — ¿cómo prueban la robustez walk-forward y Monte Carlo?
Usa pruebas walk-forward: optimiza o elige reglas en una ventana histórica y luego pruébalas en la siguiente ventana no vista. Haz avanzar el proceso sin cambiar las reglas después de ver el resultado reservado. Ejecuta sensibilidad de parámetros alrededor de los valores elegidos. Una estrategia robusta suele degradarse gradualmente cuando las entradas se mueven ligeramente; un pico brusco de rendimiento es una advertencia.
El remuestreo Monte Carlo puede estresar la secuencia de operaciones y estimar cómo podrían variar las rachas perdedoras o los drawdowns. No resuelve el cambio de régimen ni crea una garantía de probabilidad. Trátalo como una prueba de estrés, no como prueba definitiva.
Etapa 8 — ¿qué prueba realmente el paper trading?
El paper trading prueba la ruta operativa: llegan los datos, se activan las señales, se construyen las órdenes, se ejecutan los controles de riesgo y se escriben los registros. No reproduce todos los efectos de liquidez y emoción del capital en vivo, pero puede exponer zonas horarias rotas, alertas duplicadas, cantidades incorrectas y stops faltantes.
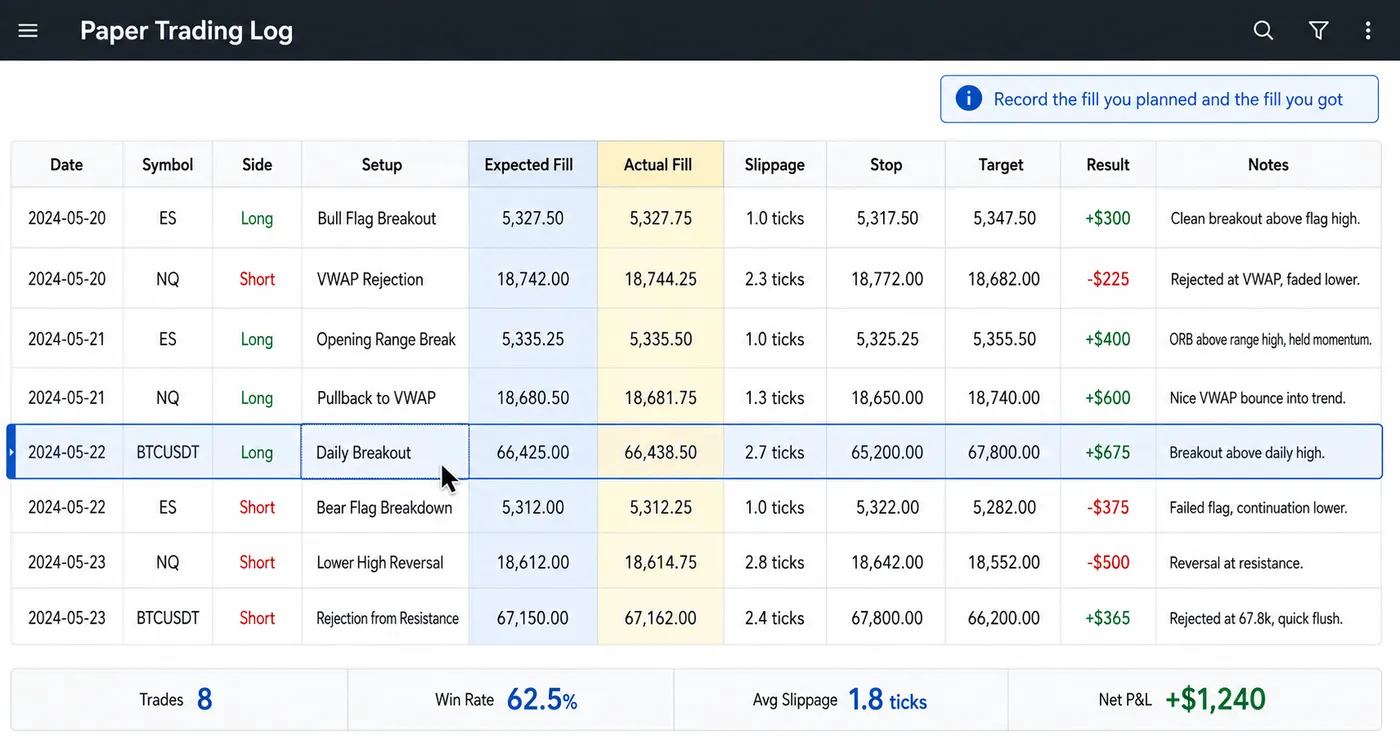
Ejecuta una muestra significativa que incluya días ordinarios, días volátiles, gaps, cierres de mercado e interrupciones de datos. Compara las ejecuciones esperadas con las cotizaciones observadas. Si el resultado en paper difiere materialmente del backtest, investiga antes de desplegar.
Etapa 9 — arquitectura de despliegue
El marco de algoritmos de QuantConnect separa selección de universo, alpha, construcción de cartera, ejecución y gestión de riesgo. Esta estructura modular es útil incluso si usas otra plataforma. Mantén la generación de señales separada del enrutamiento de órdenes. Añade un límite de posición, pérdida diaria máxima, stop por drawdown máximo, comprobación de datos obsoletos, protección contra órdenes duplicadas y kill switch de emergencia.
Usa gestión de secretos para las claves API. Registra cada decisión con marca temporal, símbolo, valores de entrada, solicitud de orden, respuesta y error. Añade monitoreo de salud del proceso, frescura de datos, estado de conexión, órdenes rechazadas y posiciones inesperadas. Un bot que no puede explicar lo que hizo no está listo para producción.
Etapa 10 — despliegue en vivo
Empieza con el tamaño práctico más pequeño. Compara las ejecuciones en vivo con los supuestos del backtest. No optimices la estrategia mientras cambia simultáneamente en producción. Usa un proceso de control de cambios: un cambio de código o parámetro, una razón registrada, una nueva prueba en paper y una ruta de reversión.
Define cuándo se pausa el sistema: límite de pérdida diaria, caída de datos, spread anormal, aviso de la bolsa, rechazo repetido de órdenes o umbral de drawdown. Una regla de pausa no es admitir fracaso; es un control de riesgo operativo.
¿Cómo es el calendario de 12 semanas?
| Semanas | Enfoque | Entregable |
|---|---|---|
| 1 | Mecánica de mercado y riesgo | Política de riesgo de una página |
| 2 | Estadística y hojas de cálculo | Libro de rendimientos/drawdown |
| 3 | Fundamentos de Python | Script limpio de series temporales |
| 4 | pandas y gráficos | Notebook de gráfico reproducible |
| 5 | Implementación de indicadores | Un indicador probado |
| 6 | Hipótesis y señales | Especificación de estrategia por escrito |
| 7 | Motor de backtest | Primer backtest con costes |
| 8 | Sesgos y robustez | Informe out-of-sample |
| 9 | Métricas y Monte Carlo | Informe de riesgo |
| 10 | Paper trading | Registro operativo |
| 11 | Controles de despliegue | Monitoreo y kill switch |
| 12 | Revisión | Decisión go/no-go |
El calendario es intencionalmente más lento que “construye un bot rentable en un fin de semana”. La velocidad es útil para aprender, pero el capital en vivo merece evidencia.
¿Qué proyectos deberías construir?
Principiante: un cruce de medias móviles en un activo líquido con riesgo fraccional fijo y comisiones realistas. Intermedio: momentum multi-activo con objetivo de volatilidad y evaluación walk-forward. Avanzado: ejecución orientada a eventos con ejecuciones parciales, conciliación de estado de órdenes y un modelo de riesgo de cartera. Evita empezar con deep reinforcement learning o un gran sistema multiestrategia. La complejidad puede ocultar errores simples.
¿Qué trampas de principiantes acaban pronto con carreras de algo trading?
- Usar datos futuros: la estrategia conoce el máximo o el cierre completado antes de que pudiera conocerlo.
- Ignorar los costes: una ventaja de alta rotación desaparece después del spread y la comisión.
- Optimizarlo todo: muchos parámetros ajustan ruido.
- Cambiar mercados a mitad de prueba: el universo se vuelve inconsistente.
- Operar activos ilíquidos: las ejecuciones son teóricas.
- Sin conciliación de posiciones: el estado del bot difiere del broker.
- Sin regla de apagado: una caída se convierte en una posición sin control.
- Confundir un marcador de gráfico con una orden ejecutable: el timing es diferente.
¿Cómo conviertes señales en límites de riesgo de cartera?
Las señales no determinan por sí solas el tamaño de cartera. La construcción de cartera convierte exposiciones deseadas en cantidades respetando límites de apalancamiento, efectivo, concentración, volatilidad y correlación. La gestión de riesgo luego monitorea la cartera en vivo y puede reducir o cerrar posiciones.
Para un sistema simple, limita el riesgo por operación, riesgo por símbolo, pérdida diaria y drawdown de cartera. Para un sistema multi-activo, usa con cuidado el escalado por volatilidad y prueba correlaciones durante estrés. Una estrategia diversificada por ticker todavía puede estar concentrada en un solo riesgo macro.
¿Cómo sabes que estás listo para pasar a vivo?
Al final del curso, puntúa el proyecto frente a cinco hitos:
| Hito | Evidencia |
|---|---|
| Entiende el mercado | Puede explicar producto, sesión, costes y modos de fallo |
| Entiende el código | Puede seguir los datos desde la barra hasta la orden |
| Entiende la estadística | Puede explicar drawdown, expectancy e incertidumbre |
| Entiende la ejecución | Puede conciliar ejecuciones y manejar errores |
| Entiende el riesgo | Puede detener, dimensionar y monitorear el sistema |
Si falta cualquier hito, sigue aprendiendo antes del despliegue en vivo. Una hoja de ruta tiene éxito cuando evita errores evitables, no cuando produce una respuesta rápida.
¿Cuál debería ser tu primer proyecto de cartera?
Elige un instrumento líquido, un timeframe, una señal simple y una regla de riesgo fijo. Construye el bucle completo más pequeño: cargar datos, calcular la señal, dimensionar una posición, simular una ejecución, aplicar costes, registrar la operación y graficar equity y drawdown. Luego rompe deliberadamente los supuestos: elimina una fila de datos, retrasa una ejecución, duplica el spread o detén el proceso. Si el proyecto falla de forma ruidosa y segura, has aprendido algo importante. Expande solo después de que el bucle pequeño sea entendible.
Este proyecto también le da al aprendiz un artefacto de cartera para entrevistas o trabajo con clientes: un README, diccionario de datos, informe de investigación, backtest, registro de paper trading y checklist de riesgo. El artefacto demuestra proceso, no una promesa de rendimientos futuros.
¿Qué proyecto final demuestra que entendiste el curso?
El proyecto final debe ser deliberadamente modesto: un mercado líquido, una señal transparente, riesgo fraccional fijo y un backtest con costes. El aprendiz entrega la especificación de la estrategia, diccionario de datos, código, pruebas unitarias, informe out-of-sample, registro de paper trading y checklist de despliegue. Un revisor debería poder reproducir el resultado principal e identificar exactamente dónde puede fallar la estrategia. Este es un mejor estándar de finalización que una captura de una curva de equity ascendente.
Aprende en orden: expectativas y riesgo, estadística, Python y datos, una hipótesis comprobable, un backtest con costes, pruebas de robustez, paper trading y luego un despliegue en vivo diminuto con kill switch. Júzgate por la rúbrica de hitos, no por una curva de backtest, y trata una hipótesis fallida con evidencia limpia como progreso del curso.
◆ Comprobación interactiva
¿Te estás saltando una etapa?
Preguntas que hacen los traders sobre aprender trading algorítmico
Sí, los materiales básicos de aprendizaje, herramientas de programación, documentación y entornos de paper trading pueden ser gratuitos. Los datos, el acceso al broker, el cómputo y la ejecución en vivo aún pueden generar costes.
Puedes empezar con aritmética, probabilidad, estadística y razonamiento cuidadoso. Las estrategias más avanzadas pueden requerir álgebra lineal, optimización, análisis de series temporales o machine learning.
Python es un primer lenguaje práctico por su ecosistema de datos e investigación. Aprende suficiente ingeniería de software para probar, registrar, versionar y desplegar con seguridad.
No hay una línea temporal universal segura. Avanza solo después de tener una estrategia escrita, backtest realista, evidencia out-of-sample, ejecución en paper, controles de riesgo y un plan de despliegue con tamaño pequeño.
No. Su documentación es una arquitectura de referencia útil. Otras plataformas pueden funcionar si proporcionan datos confiables, ejecuciones realistas, pruebas, registros e integración con broker.
Sí. Cada etapa enlaza a documentación gratuita, librerías Python de código abierto y entornos gratuitos de paper trading. Lo que puede costar dinero son los datos premium, el acceso al broker y, más adelante, el capital que pongas en riesgo.
No para empezar, pero las reglas basadas en estructura (order blocks, liquidity sweeps, fair value gaps) están entre las más fáciles de especificar con precisión, lo que las convierte en buenas hipótesis. La Academy gratuita de 80 lecciones de Quantum Algo cubre ese lado; esta hoja de ruta cubre el código y las pruebas.
Empieza sin nada: haz paper trade. El primer despliegue en vivo debería tener el tamaño más pequeño que permita tu broker, dimensionado para que una salida completa por stop sea una molestia, no una decisión. Nuestra guía sobre cuánto dinero necesitas para empezar en day trading cubre los números por mercado.
Pine Script cubre bien las etapas 4–6: indicadores, señales y un backtest con emulador de broker. Es más débil para automatización walk-forward, Monte Carlo y controles de despliegue, que es donde encaja Python o una plataforma como QuantConnect.
Sí: QuantumBot ejecuta las señales de Zeno en tu propia cuenta de exchange por $199/mo. Sustituye la etapa de despliegue, no la comprensión: aun así deberías completar las etapas 0–8 para poder juzgar lo que hace.
Referencias y guías relacionadas
Lee a continuación
- ¿Qué es el trading cuantitativo? Reglas, datos y quién lo hace realmente
- ¿Qué es el paper trading? Cómo practicar sin arriesgar dinero y cuándo pasar a vivo
- Simulación Monte Carlo para trading: drawdown, riesgo de ruina y tamaño de posición
- Trading algorítmico para principiantes
- Backtesting de estrategias de trading
- Pine Script v6: primeros pasos
- Mejores bots de trading
- ¿Cuánto dinero necesitas para empezar en day trading?
- Diario de trading: guía completa
- Trading SMC algorítmico (Academy)
- Calculadora de beneficios de trading
Fuentes de referencia
- Documentación de QuantConnect
- TradingView Pine Script: estrategias
- Documentación de pandas
- SEC: trading automatizado y alertas para inversores
- CFTC: avisos sobre sistemas de trading automatizado