دورة تداول خوارزمي مجانية: خارطة طريق من الفكرة إلى الإطلاق الحي خلال 12 أسبوعًا
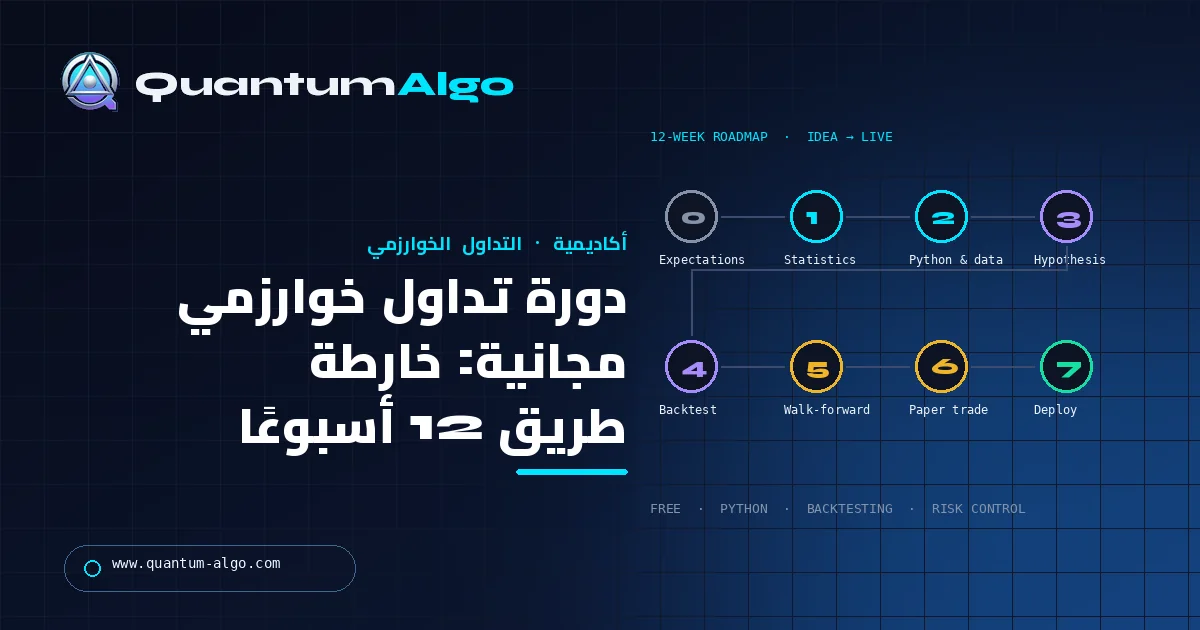
يمكنك تعلم التداول الخوارزمي مجانًا: تبدأ خارطة الطريق بالتوقعات والمخاطر أولًا، ثم إحصاءات السوق، ثم Python والبيانات، ثم فرضية واحدة قابلة للاختبار، واختبار رجعي يراعي التكلفة، وفحوص walk-forward و Monte Carlo، وتداول ورقي، وإطلاق حي صغير مع مفتاح إيقاف طارئ. اثنا عشر أسبوعًا مدة واقعية؛ أما بوت مربح في عطلة نهاية أسبوع فليس كذلك.
معظم "دورات التداول الخوارزمي المجانية" ليست سوى قوائم تشغيل: ساعة عن Python، وساعة عن المؤشرات، واختبار رجعي يبدو مثاليًا لأنه يستخدم إغلاق الغد. هذه الخارطة هي التسلسل الذي كنت أتمنى لو اتبعته — 10 مراحل، و12 أسبوعًا، ومشروع ختامي واحد — مع الموارد المجانية التي تغطي كل مرحلة فعلًا، والفخاخ التي تكلف الناس مالًا حقيقيًا. تغطي Academy المجانية من Quantum Algo، المؤلفة من 80 درسًا، نصف هيكل السوق؛ وتغطي هذه الدورة نصف البرمجة والاختبار والنشر. Zeno وQuantumBot هما المنتجان، وليسا المنهج.
مؤشرات تثبت نفسها أمام الجميع.
محرك واحد، وأربع أدوات دقيقة: Gold (XAU) Scalper، وGravity Zone المؤسسي، ومذبذب الزخم Zeno، وZeno Stocks للأسهم.
المرحلة 0 — كيف تضبط التوقعات وتحمي رأس المال؟
التداول الخوارزمي ليس طريقًا مختصرًا لتجاوز عدم اليقين. يستطيع البوت تنفيذ فكرة سيئة بسرعة واتساق أكبر من الإنسان. قبل كتابة الكود، حدد المال الذي يمكن خسارته، والأسواق التي تفهمها، وقاعدة تمنع التداول الحي حتى تكتمل مرحلتا البحث والتداول الورقي.
تعلم الفرق بين الاستثمار، والصفقة التقديرية، والاستراتيجية المنهجية، ونظام التنفيذ المؤتمت بالكامل. افهم الرافعة المالية، والهامش، والتصفية، والفارق السعري (السبريد)، والانزلاق السعري، والرسوم، والتمويل، ومخاطر الفجوات. اقرأ مواصفات عقد وسيطك وقواعد أوامر البورصة. هدف المرحلة الأولى ليس إشارة دخول؛ بل أن تعرف ما يعنيه أمر منفذ.
المرحلة 1 — أساسيات السوق والإحصاء
ادرس شموع OHLC، والعوائد، والتقلب، والارتباط، والسيولة، وأنظمة السوق. تعلم العوائد الحسابية واللوغاريتمية، والمتوسطات المتحركة البسيطة والأسية، و ATR، و VWAP، والزخم، والتراجع (Drawdown). لا تحتاج إلى تفاضل وتكامل متقدم كي تبدأ، لكنك تحتاج إلى ارتياح مع النسب المئوية، والتوزيعات، والاحتمال الشرطي، والإحصاء الأساسي.
تدرب باستخدام جدول بيانات. احسب متوسطًا متحركًا، وسلسلة عوائد، وأقصى تراجع، وحجم الصفقة من وقف الخسارة. أنشئ جدولًا صغيرًا يتضمن الصفقات الرابحة، والخاسرة، ومتوسط الربح، ومتوسط الخسارة، ونسبة الصفقات الرابحة، والتوقع، ومعامل الربح. يصبح جدول البيانات اختبار واقع قبل أن يجعل الكود العملية تبدو متقدمة.
المرحلة 2 — إتقان Python وفهم البيانات
تعلم صياغة Python، والدوال، والقوائم، والقواميس، والوحدات، والاستثناءات، والبيئات الافتراضية. ثم تعلم NumPy للمصفوفات، و pandas للسلاسل الزمنية الجدولية، و matplotlib للرسوم، وقارئ بيانات أو API ملائمًا لسوقك. ضع كل دفتر وكل سكربت تحت نظام تحكم بالإصدارات.
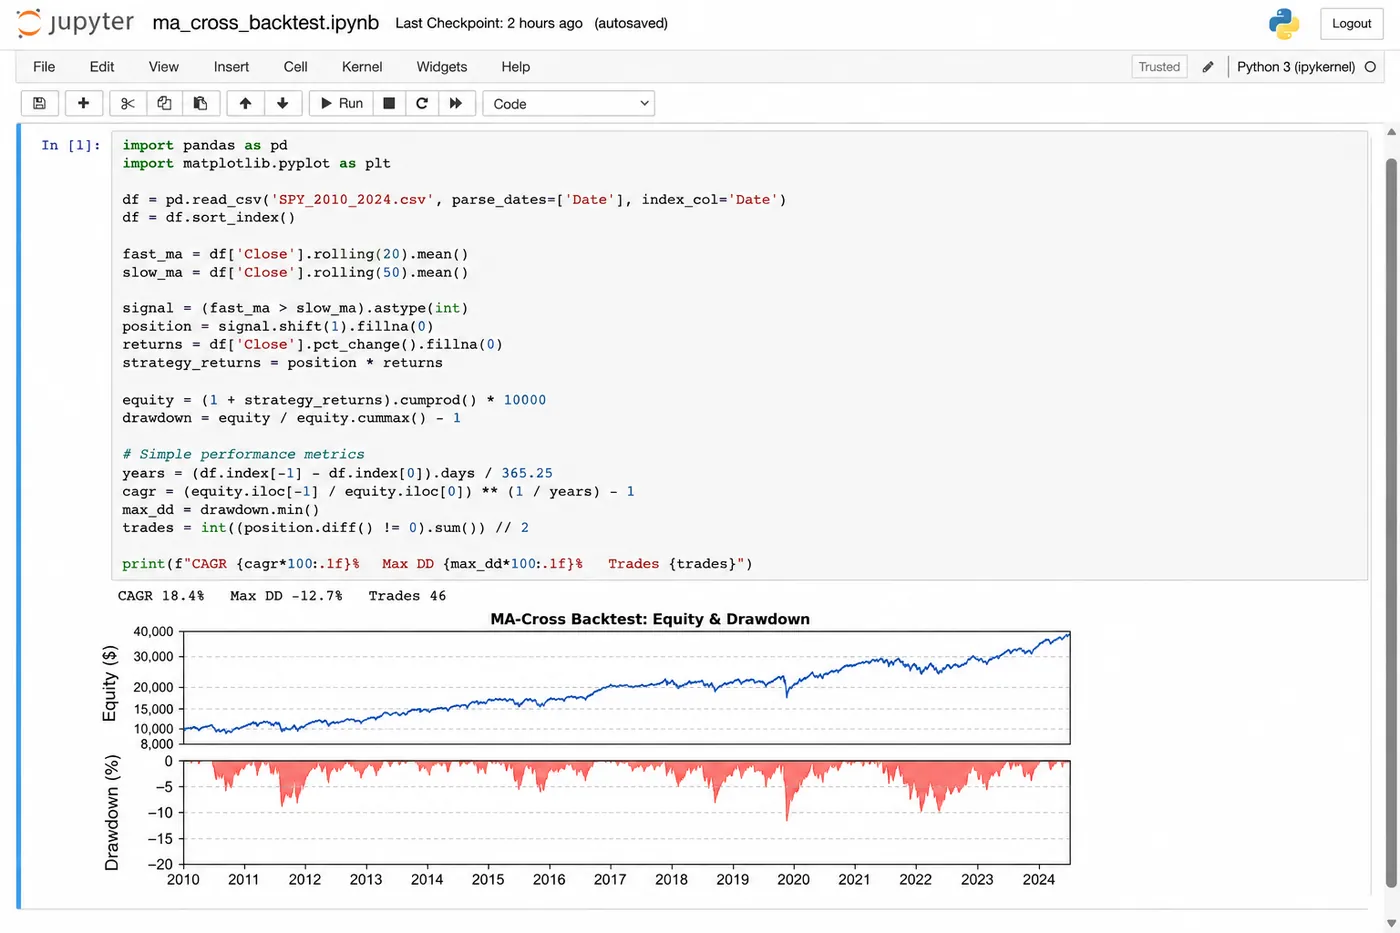
فهم البيانات أهم من مكتبة ذكية. تحقق من الطوابع الزمنية، والمنطقة الزمنية، والصفوف المكررة، والقيم الناقصة، وإجراءات الشركات، وتمديد العقود، وتغييرات الرموز، وانحياز البقاء. افحص الصفوف الأولى والأخيرة وارسم السلسلة الخام قبل حساب أي مؤشر. إذا لم تستطع شرح مصدر صف ما، فلا تستخدمه في اختبار رجعي.
المرحلة 3 — كيف تصوغ فرضية قابلة للاختبار؟
الفرضية يجب أن تكون محددة بما يكفي كي تفشل. عبارة "الزخم يعمل" ليست قابلة للاختبار. أما "عندما يغلق مؤشر سائل فوق قمة 50 يومًا ويكون ATR لليوم التالي دون عتبة محددة مسبقًا، تُفتح صفقة عند افتتاح الجلسة التالية وتُغلق بعد 10 شموع أو عند وقف متحرك" فهي قابلة للاختبار.
اكتب السوق، والإطار الزمني، ومصدر البيانات، والإشارة، والدخول، والخروج، وحجم الصفقة، وحد المخاطر، والجلسة، والتكاليف، ومقاييس التقييم قبل تشغيل الاختبار. افصل الاكتشاف عن التأكيد. إذا واصلت تغيير القواعد بعد رؤية النتائج، فصنف العمل على أنه استكشاف لا دليل.
المرحلة 4 — بناء المؤشرات والإشارات
نفذ مؤشرًا بسيطًا واحدًا بنفسك حتى تفهم مدخلاته وفترة الإحماء الخاصة به. ثم قارنه بمكتبة موثوقة. بالنسبة إلى مؤشر حجم مثل Klinger أو VWAP، تحقق مما إذا كان مزود البيانات يقدم حجمًا مركزيًا أم حجم تيكات. وبالنسبة إلى أدوات ATR، تحقق من طريقة التنعيم.
ينبغي أن تكون الإشارة قاعدة منطقية أو رقمية يمكن تسجيلها. تجنب الشروط الغامضة مثل "اتجاه قوي". حوّلها إلى تعريفات قابلة للقياس: إغلاق فوق متوسط متحرك صاعد، أو ADX فوق عتبة، أو اختراق يغلق خارج النطاق السابق. أضف قاعدة تأكيد بالشمعة حتى لا يتصرف النظام الحي بناءً على معلومات لم تكن متاحة وقت القرار.
المرحلة 5 — كيف تجري اختبارًا رجعيًا بآليات واقعية؟
الاختبار الرجعي محاكاة، وليس آلة زمن. توثق TradingView و QuantConnect أهمية توقيت الأوامر، والانزلاق السعري، والعمولة، ومخاطر التطلع المسبق. استخدم السعر التالي القابل للتنفيذ عندما تُنشأ إشارة الاستراتيجية عند إغلاق شمعة. نمذج التنفيذات الجزئية، وعدم تنفيذ أوامر الحد، وفجوات الوقف، وتوقفات التداول حيث يكون ذلك ذا صلة.
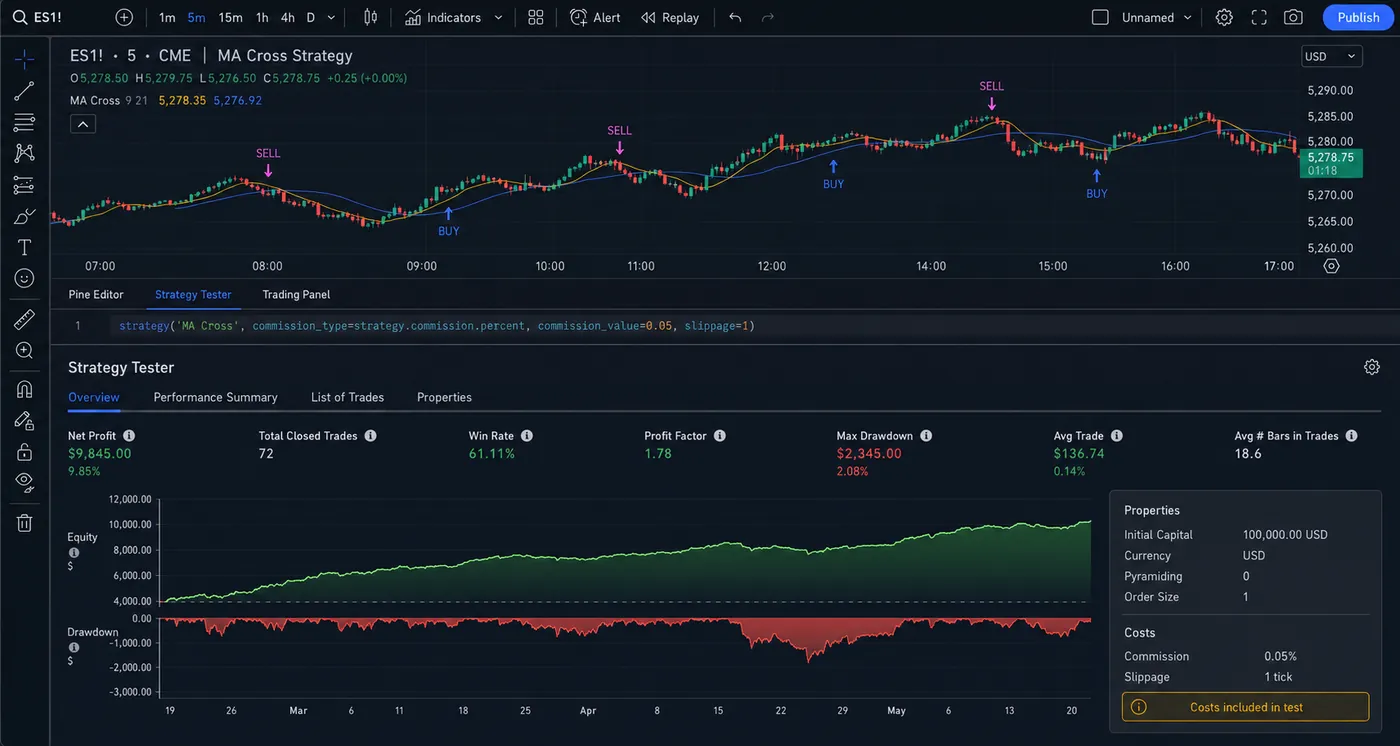
تجنب انحياز التطلع المسبق بالتأكد من أن كل خاصية تستخدم معلومات كانت متاحة عند ذلك الطابع الزمني. وتجنب انحياز البقاء بإدراج الأدوات التي شُطبت أو فشلت عندما كان عالم الاستراتيجية سيشملها. وتجنب انحياز الاختيار باختبار أكثر من الرموز التي تبدو جيدة مسبقًا. وتجنب فرط الملاءمة بفصل تطوير داخل العينة عن تقييم خارج العينة.
المرحلة 6 — لماذا تقيم أكثر من العائد؟
تتبع صافي العائد، والعائد السنوي، وأقصى تراجع، والتقلب، ونسبًا شبيهة بـ Sharpe، ونسبًا شبيهة بـ Sortino، ومعامل الربح، والتوقع، ونسبة الصفقات الرابحة، ومتوسط الصفقة، والدوران، والتعرض، وخسارة الذيل. لا يكفي مقياس واحد. قد يكون العائد المرتفع مع تراجع شديد غير قابل للتداول؛ وقد يكون المنحنى السلس الذي يضم 12 صفقة فقط ضعيفًا إحصائيًا.
افحص توزيعات مستوى الصفقة وتقسيمات الأنظمة. اسأل كيف تتصرف الاستراتيجية في الاتجاهات، والنطاقات، والتقلب المرتفع، والتقلب المنخفض، والفجوات، وفترات ضعف السيولة. قارن النتيجة بمؤشر مرجعي بسيط وبخط أساس بلا صفقات. احفظ نسخة البيانات الدقيقة وملف المعلمات حتى يمكن إعادة إنتاج النتيجة.
المرحلة 7 — كيف يختبر walk-forward و Monte Carlo المتانة؟
استخدم اختبار walk-forward: حسّن القواعد أو اخترها على نافذة تاريخية واحدة، ثم اختبرها على النافذة التالية غير المرئية. مرر العملية إلى الأمام من دون تغيير القواعد بعد رؤية نتيجة العينة المحجوبة. شغّل حساسية المعلمات حول القيم المختارة. الاستراتيجية المتينة تتدهور عادة تدريجيًا عندما تتحرك المدخلات قليلًا؛ أما قفزة الأداء الحادة فهي تحذير.
يمكن لإعادة أخذ العينات عبر Monte Carlo أن تضغط تسلسل الصفقات وتقدر كيف قد تختلف سلاسل الخسائر أو التراجعات. لكنها لا تحل تغير النظام ولا تخلق ضمانًا احتماليًا. عاملها كاختبار ضغط، لا كإثبات.
المرحلة 8 — ماذا يختبر التداول الورقي فعلًا؟
يختبر التداول الورقي المسار التشغيلي: تصل البيانات، وتُفعّل الإشارات، وتُنشأ الأوامر، وتعمل فحوص المخاطر، وتُكتب السجلات. لا يعيد إنتاج كل أثر للسيولة أو العاطفة مع رأس مال حي، لكنه يستطيع كشف المناطق الزمنية المعطلة، والتنبيهات المكررة، والكميات الخاطئة، ووقف الخسارة المفقود.
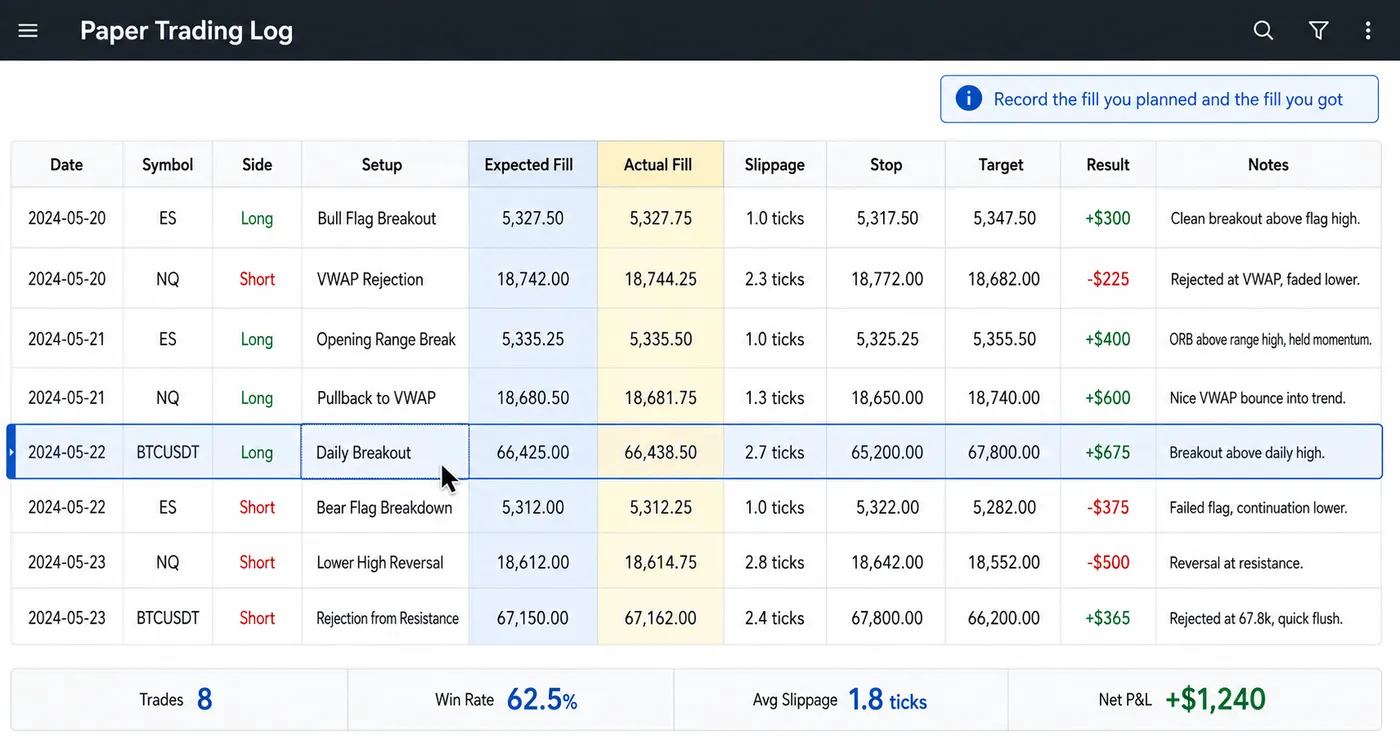
شغل عينة ذات معنى تشمل الأيام العادية، والأيام المتقلبة، والفجوات، وإغلاقات السوق، وانقطاعات البيانات. قارن التنفيذات المتوقعة بعروض الأسعار المرصودة. إذا اختلفت النتيجة الورقية ماديًا عن الاختبار الرجعي، فحقق قبل النشر.
المرحلة 9 — بنية النشر
يفصل إطار عمل الخوارزميات في QuantConnect بين اختيار عالم التداول، و alpha، وبناء المحفظة، والتنفيذ، وإدارة المخاطر. هذه البنية المعيارية مفيدة حتى لو استخدمت منصة أخرى. أبقِ توليد الإشارات منفصلًا عن توجيه الأوامر. أضف حدًا للصفقات، وحد خسارة يومية، ووقفًا عند أقصى تراجع، وفحصًا للبيانات القديمة، وحارسًا ضد الأوامر المكررة، ومفتاح إيقاف طارئًا.
استخدم إدارة الأسرار لمفاتيح API. سجل كل قرار مع طابع زمني، ورمز، وقيم إدخال، وطلب أمر، واستجابة، وخطأ. أضف مراقبة لصحة العملية، وحداثة البيانات، وحالة الاتصال، والأوامر المرفوضة، والصفقات غير المتوقعة. البوت الذي لا يستطيع شرح ما فعله ليس جاهزًا للإنتاج.
المرحلة 10 — الإطلاق الحي
ابدأ بأصغر حجم عملي. قارن التنفيذات الحية بافتراضات الاختبار الرجعي. لا تحسن الاستراتيجية وهي تتغير في الإنتاج في الوقت نفسه. استخدم عملية ضبط للتغييرات: تغيير واحد في الكود أو المعلمات، وسبب مسجل، واختبار ورقي جديد، ومسار رجوع.
حدد متى يوقف النظام مؤقتًا: حد الخسارة اليومية، أو انقطاع البيانات، أو فارق سعري غير طبيعي، أو إشعار من البورصة، أو رفض متكرر للأوامر، أو عتبة تراجع. قاعدة الإيقاف المؤقت ليست اعترافًا بالفشل؛ إنها ضبط للمخاطر التشغيلية.
كيف يبدو جدول 12 أسبوعًا؟
| الأسابيع | التركيز | المخرج |
|---|---|---|
| 1 | آليات السوق والمخاطر | سياسة مخاطر من صفحة واحدة |
| 2 | الإحصاء وجداول البيانات | دفتر العوائد/التراجع |
| 3 | أساسيات Python | سكربت سلسلة زمنية نظيف |
| 4 | pandas والرسم | دفتر مخططات قابل للإعادة |
| 5 | تنفيذ المؤشر | مؤشر واحد مختبر |
| 6 | الفرضية والإشارات | مواصفة استراتيجية مكتوبة |
| 7 | محرك الاختبار الرجعي | أول اختبار رجعي يراعي التكلفة |
| 8 | الانحياز والمتانة | تقرير خارج العينة |
| 9 | المقاييس و Monte Carlo | تقرير مخاطر |
| 10 | التداول الورقي | سجل تشغيلي |
| 11 | ضوابط النشر | المراقبة ومفتاح الإيقاف |
| 12 | المراجعة | قرار الانطلاق/عدم الانطلاق |
الجدول أبطأ عمدًا من "بناء بوت مربح في عطلة نهاية أسبوع". السرعة مفيدة للتعلم، لكن رأس المال الحي يستحق دليلًا.
أي مشاريع ينبغي أن تبني؟
المبتدئ: تقاطع متوسطات متحركة على أصل سائل واحد مع مخاطرة كسرية ثابتة ورسوم واقعية. المتوسط: زخم متعدد الأصول مع استهداف التقلب وتقييم walk-forward. المتقدم: تنفيذ قائم على الأحداث مع تنفيذات جزئية، ومطابقة حالة الأوامر، ونموذج مخاطر محفظة. تجنب البدء بالتعلم المعزز العميق أو نظام كبير متعدد الاستراتيجيات. التعقيد قد يخفي أخطاء بسيطة.
أي فخاخ المبتدئين تنهي مسيرات التداول الخوارزمي مبكرًا؟
- استخدام بيانات مستقبلية: تعرف الاستراتيجية القمة أو الإغلاق المكتمل قبل أن يكون ذلك ممكنًا.
- تجاهل التكاليف: تختفي الميزة عالية الدوران بعد الفارق السعري والعمولة.
- تحسين كل شيء: كثير من المعلمات تلائم الضجيج.
- تغيير الأسواق في منتصف الاختبار: يصبح عالم التداول غير متسق.
- تداول أصول ضعيفة السيولة: تصبح التنفيذات نظرية.
- عدم مطابقة الصفقة: تختلف حالة البوت عن الوسيط.
- غياب قاعدة إيقاف: يتحول الانقطاع إلى صفقة غير مضبوطة.
- الخلط بين علامة على الرسم وأمر قابل للتنفيذ: التوقيت مختلف.
كيف تحول الإشارات إلى حدود مخاطر للمحفظة؟
الإشارات لا تحدد حجم المحفظة وحدها. بناء المحفظة يحول التعرضات المرغوبة إلى كميات مع احترام حدود الرافعة المالية، والنقد، والتركز، والتقلب، والارتباط. ثم تراقب إدارة المخاطر المحفظة الحية ويمكنها تقليل الصفقات أو إغلاقها.
بالنسبة إلى نظام بسيط، ضع سقفًا للمخاطرة في كل صفقة، والمخاطرة لكل رمز، والخسارة اليومية، وتراجع المحفظة. وبالنسبة إلى نظام متعدد الأصول، استخدم موازنة التقلب بحذر واختبر الارتباطات أثناء الضغط. قد تظل الاستراتيجية المتنوعة حسب الرموز مركزة في مخاطرة كلية واحدة.
كيف تعرف أنك جاهز للانتقال إلى التداول الحي؟
في نهاية الدورة، قيّم المشروع مقابل 5 محطات:
| المحطة | الدليل |
|---|---|
| يفهم السوق | يستطيع شرح المنتج، والجلسة، والتكاليف، وأنماط الفشل |
| يفهم الكود | يستطيع تتبع البيانات من الشمعة إلى الأمر |
| يفهم الإحصاء | يستطيع شرح التراجع، والتوقع، وعدم اليقين |
| يفهم التنفيذ | يستطيع مطابقة التنفيذات والتعامل مع الأخطاء |
| يفهم المخاطر | يستطيع إيقاف النظام، وتحديد الحجم، ومراقبته |
إذا كانت أي محطة ناقصة، فواصل التعلم قبل النشر الحي. تنجح خارطة الطريق عندما تمنع أخطاء يمكن تجنبها، لا عندما تنتج إجابة سريعة.
ماذا ينبغي أن يكون مشروع محفظتك الأول؟
اختر أداة سائلة واحدة، وإطارًا زمنيًا واحدًا، وإشارة بسيطة واحدة، وقاعدة مخاطرة ثابتة واحدة. ابنِ أصغر حلقة كاملة: تحميل البيانات، وحساب الإشارة، وتحديد حجم الصفقة، ومحاكاة التنفيذ، وتطبيق التكاليف، وتسجيل الصفقة، ورسم منحنى الأسهم والتراجع. ثم اكسر الافتراضات عمدًا: احذف صف بيانات، أو أخّر تنفيذًا، أو ضاعف الفارق السعري، أو أوقف العملية. إذا فشل المشروع بصوت عال وبأمان، فقد تعلمت شيئًا مهمًا. لا توسع إلا بعد أن تصبح الحلقة الصغيرة مفهومة.
يعطي هذا المشروع المتعلم أيضًا أثرًا يصلح للمحفظة في المقابلات أو عمل العملاء: README، وقاموس بيانات، وتقرير بحث، واختبار رجعي، وسجل تداول ورقي، وقائمة تحقق للمخاطر. يثبت الأثر العملية، لا ادعاء بعوائد مستقبلية.
ما المشروع الختامي الذي يثبت أنك فهمت الدورة؟
يجب أن يكون المشروع الختامي متواضعًا عمدًا: سوق سائل واحد، وإشارة شفافة واحدة، ومخاطرة كسرية ثابتة، واختبار رجعي يراعي التكلفة. يقدم المتعلم مواصفة الاستراتيجية، وقاموس البيانات، والكود، واختبارات الوحدة، وتقرير خارج العينة، وسجل التداول الورقي، وقائمة تحقق النشر. ينبغي أن يتمكن المراجع من إعادة إنتاج النتيجة الرئيسية وتحديد موضع فشل الاستراتيجية بدقة. هذا معيار إتمام أفضل من لقطة شاشة لمنحنى أسهم صاعد.
تعلم بالترتيب: التوقعات والمخاطر، ثم الإحصاء، ثم Python والبيانات، ثم فرضية واحدة قابلة للاختبار، ثم اختبار رجعي يراعي التكلفة، ثم اختبارات المتانة، ثم التداول الورقي، ثم إطلاق حي صغير جدًا مع مفتاح إيقاف. قيّم نفسك بمعيار المحطات، لا بمنحنى اختبار رجعي، وتعامل مع الفرضية الفاشلة ذات الدليل النظيف كتقدم في الدورة.
◆ اختبار تفاعلي
هل تتجاوز مرحلة؟
أسئلة يطرحها المتداولون عن تعلم التداول الخوارزمي
نعم، يمكن أن تكون مواد التعلم الأساسية، وأدوات البرمجة، والتوثيق، وبيئات التداول الورقي مجانية. ومع ذلك قد تظل البيانات، والوصول إلى الوسيط، والحوسبة، والتنفيذ الحي ذات تكلفة.
يمكنك البدء بالحساب، والاحتمالات، والإحصاء، والتفكير المتأني. قد تتطلب الاستراتيجيات الأكثر تقدمًا جبرًا خطيًا، أو تحسينًا، أو تحليل سلاسل زمنية، أو تعلمًا آليًا.
Python لغة أولى عملية بسبب منظومة البيانات والبحث الخاصة بها. تعلم ما يكفي من هندسة البرمجيات كي تختبر، وتسجل، وتدير الإصدارات، وتنشر بأمان.
لا توجد مدة عامة آمنة. لا تتحرك إلا بعد أن تكون لديك استراتيجية مكتوبة، واختبار رجعي واقعي، ودليل خارج العينة، وتنفيذ ورقي، وضوابط مخاطر، وخطة إطلاق بحجم صغير.
لا. توثيقها مرجع معماري مفيد. يمكن أن تنجح منصات أخرى إذا كانت توفر بيانات موثوقة، وتنفيذات واقعية، واختبارًا، وتسجيلًا، وتكاملًا مع الوسيط.
نعم. ترتبط كل مرحلة بتوثيق مجاني، ومكتبات Python مفتوحة المصدر، وبيئات تداول ورقي مجانية. ما قد يكلف مالًا هو البيانات المميزة، والوصول إلى الوسيط، ولاحقًا رأس المال الذي تعرضه للمخاطرة.
ليس في البداية، لكن القواعد المبنية على الهيكل (كتل الأوامر، واكتساحات السيولة، وفجوات القيمة العادلة) من الأسهل تحديدها بدقة، ما يجعلها فرضيات جيدة. تغطي Academy المجانية من Quantum Algo، المؤلفة من 80 درسًا، ذلك الجانب؛ وتغطي هذه الخارطة البرمجة والاختبار.
ابدأ بلا أي رأس مال — تداول ورقيًا. يجب أن يكون أول إطلاق حي بأصغر حجم يسمح به وسيطك، وبحجم يجعل التوقف الكامل إزعاجًا لا قرارًا مصيريًا. يغطي دليلنا عن مقدار المال الذي تحتاجه لبدء التداول اليومي الأرقام حسب السوق.
يغطي Pine Script المراحل 4–6 جيدًا: المؤشرات، والإشارات، واختبار رجعي بمحاكي وسيط. لكنه أضعف في أتمتة walk-forward، و Monte Carlo، وضوابط النشر، وهنا يناسب Python أو منصة مثل QuantConnect.
نعم — ينفذ QuantumBot إشارات Zeno على حساب منصة التداول الخاص بك مقابل $199/mo. إنه يستبدل مرحلة النشر، لا الفهم: يجب أن تكمل المراحل 0–8 حتى تستطيع الحكم على ما يفعله.
المراجع والأدلة ذات الصلة
اقرأ التالي
- ما هو التداول الكمي؟ القواعد والبيانات ومن يمارسه فعلًا
- ما هو التداول الورقي؟ كيف تتدرب من دون المخاطرة بالمال ومتى تنتقل إلى التداول الحي
- محاكاة Monte Carlo للتداول: التراجع، ومخاطر الإفلاس، وحجم الصفقة
- التداول الخوارزمي للمبتدئين
- الاختبار الرجعي لاستراتيجيات التداول
- Pine Script v6: دليل البداية
- أفضل بوتات التداول
- كم تحتاج من المال لبدء التداول اليومي؟
- دفتر يوميات التداول: الدليل الشامل
- تداول SMC الخوارزمي (Academy)
- حاسبة أرباح التداول
مصادر موثوقة
- QuantConnect documentation
- TradingView Pine Script: strategies
- pandas documentation
- SEC: automated trading and investor alerts
- CFTC: advisories on automated trading systems