Cours gratuit d’algo trading : une feuille de route de 12 semaines, de l’idée au déploiement live
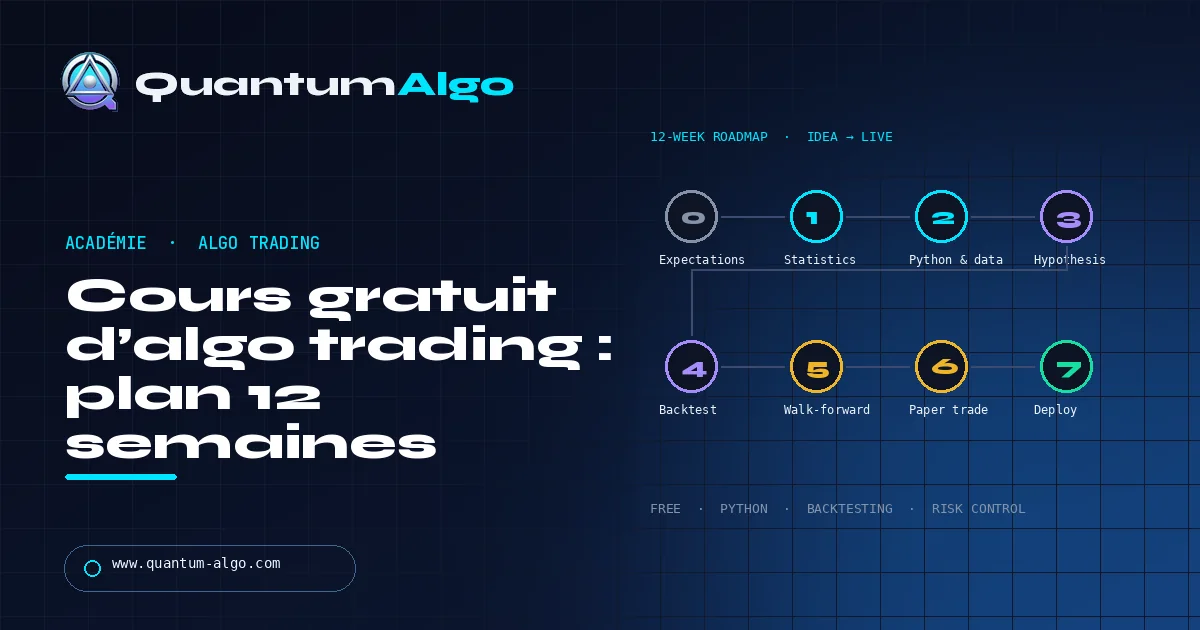
Vous pouvez apprendre l’algo trading gratuitement : la feuille de route commence par les attentes et le risque, puis les statistiques de marché, puis Python et les données, puis une hypothèse testable, un backtest qui tient compte des coûts, des contrôles walk-forward et Monte Carlo, du paper trading et un petit déploiement live avec kill switch. Douze semaines est réaliste ; un bot rentable en un week-end ne l’est pas.
La plupart des « cours gratuits d’algo trading » sont des playlists : une heure de Python, une heure d’indicateurs, et un backtest qui paraît parfait parce qu’il utilise la clôture de demain. Cette feuille de route est la séquence que j’aurais aimé suivre — dix étapes, douze semaines, un projet capstone — avec les ressources gratuites qui couvrent réellement chaque étape et les pièges qui coûtent de l’argent réel. L’Academy gratuite de 80 leçons de Quantum Algo couvre la moitié structure de marché ; ce cours couvre la moitié code, tests et déploiement. Zeno et QuantumBot sont les produits, pas le programme.
Des indicateurs qui font leurs preuves en public.
Un seul moteur, quatre outils de précision : le Gold (XAU) Scalper, l’institutional Gravity Zone, le Zeno momentum Oscillator et Zeno Stocks pour les actions.
Étape 0 — Comment fixer les attentes et protéger le capital ?
L’algorithmic trading n’est pas un raccourci autour de l’incertitude. Un bot peut exécuter une mauvaise idée plus vite et plus régulièrement qu’un humain. Avant d’écrire du code, définissez l’argent qui peut être perdu, les marchés que vous comprenez et une règle qui empêche le trading live tant que les phases de recherche et de paper trading ne sont pas terminées.
Apprenez la différence entre un investissement, un trade discrétionnaire, une stratégie systématique et un système d’exécution entièrement automatisé. Comprenez l’effet de levier, la marge, la liquidation, le spread, le slippage, les fees, le funding et le risque de gap. Lisez les spécifications de contrat de votre broker et les règles d’ordres de la bourse. L’objectif de la première étape n’est pas un signal d’entrée ; c’est de savoir ce que signifie un ordre exécuté.
Étape 1 — Bases de marché et de statistiques
Étudiez les barres OHLC, les rendements, la volatilité, la corrélation, la liquidité et les régimes de marché. Apprenez les rendements arithmétiques et logarithmiques, les moyennes mobiles simples et exponentielles, l’ATR, le VWAP, le momentum et le drawdown. Vous n’avez pas besoin de calcul avancé pour commencer, mais vous devez être à l’aise avec les pourcentages, les distributions, la probabilité conditionnelle et les statistiques de base.
Pratiquez avec une feuille de calcul. Calculez une moyenne mobile, une série de rendements, un drawdown maximum et une taille de position à partir d’un stop. Créez un petit tableau incluant gains, pertes, gain moyen, perte moyenne, taux de réussite, expectancy et profit factor. La feuille de calcul devient un test de réalité avant que le code ne rende le processus sophistiqué.
Étape 2 — Python et culture des données
Apprenez la syntaxe Python, les fonctions, listes, dictionnaires, modules, exceptions et environnements virtuels. Puis apprenez NumPy pour les arrays, pandas pour les séries temporelles tabulaires, matplotlib pour les graphiques, et un lecteur de données ou une API adaptée à votre marché. Versionnez chaque notebook et chaque script.
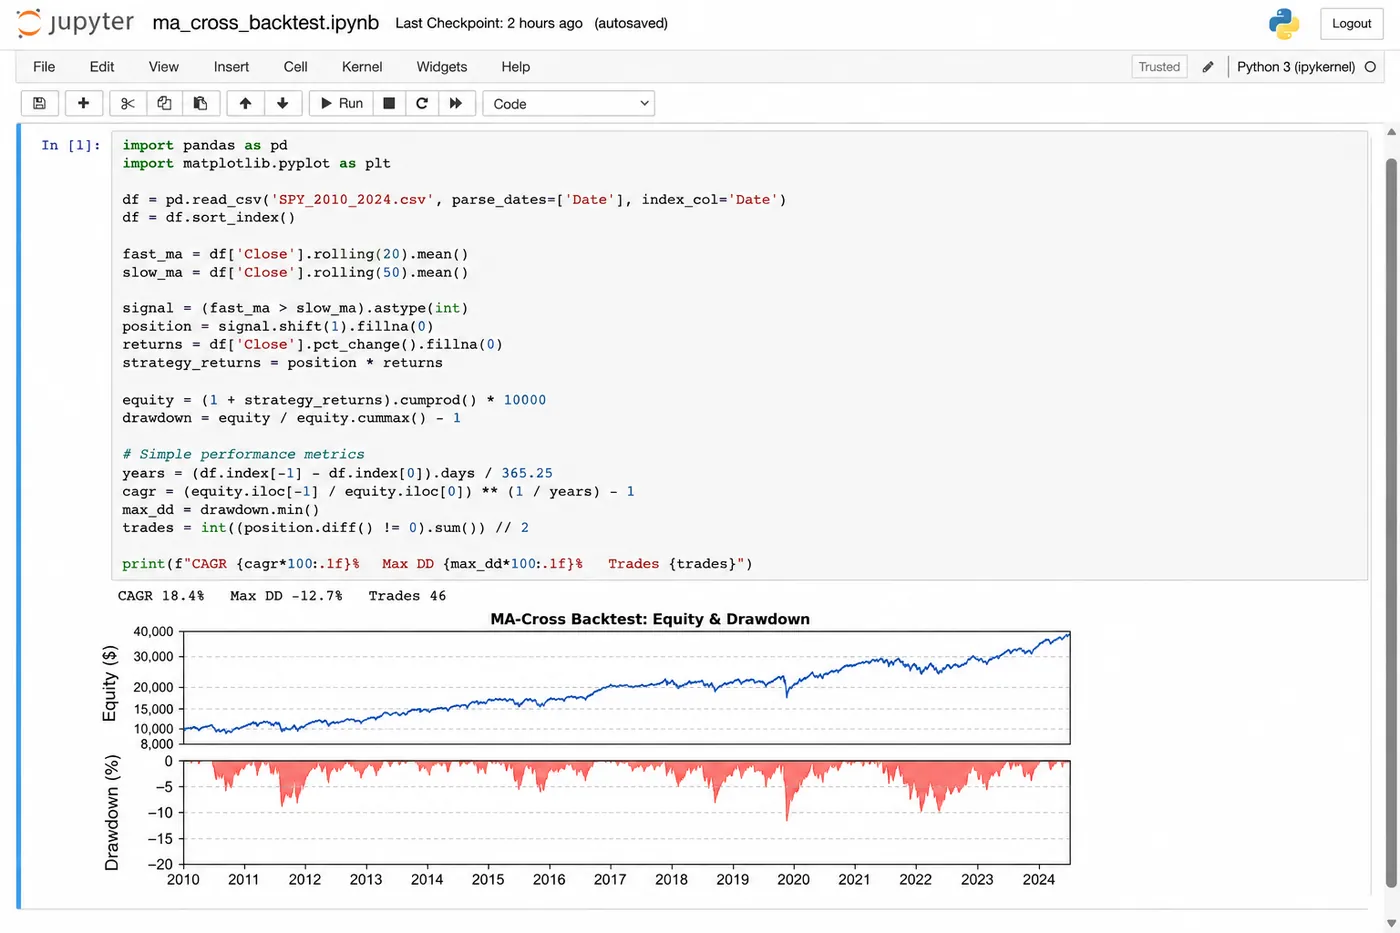
La culture des données compte plus qu’une bibliothèque ingénieuse. Vérifiez timestamps, fuseaux horaires, lignes dupliquées, valeurs manquantes, corporate actions, rolls de contrats, changements de symboles et biais de survivance. Inspectez les premières et dernières lignes et tracez la série brute avant de calculer un indicateur. Si vous ne pouvez pas expliquer d’où vient une ligne, ne l’utilisez pas dans un backtest.
Étape 3 — Comment formuler une hypothèse testable ?
Une hypothèse est assez précise pour échouer. « Le momentum fonctionne » n’est pas testable. « Quand un indice liquide clôture au-dessus d’un plus haut de 50 jours et que l’ATR du lendemain est sous un seuil prédéfini, une position est ouverte à l’ouverture de la session suivante et sortie après 10 barres ou un trailing stop » est testable.
Écrivez le marché, le timeframe, la source de données, le signal, l’entrée, la sortie, la taille de position, la limite de risque, la session, les coûts et les métriques d’évaluation avant de lancer le test. Séparez découverte et confirmation. Si vous continuez à changer les règles après avoir vu les résultats, qualifiez le travail d’exploration plutôt que de preuve.
Étape 4 — Construire des indicateurs et des signaux
Implémentez vous-même un indicateur simple afin de comprendre ses entrées et sa période de warm-up. Comparez-le ensuite à une bibliothèque fiable. Pour un indicateur de volume comme Klinger ou VWAP, vérifiez si le flux fournit du volume centralisé ou du tick volume. Pour les outils basés sur l’ATR, vérifiez la méthode de lissage.
Un signal doit être une règle booléenne ou numérique qui peut être journalisée. Évitez les conditions vagues comme « tendance forte ». Convertissez-les en définitions mesurables : clôture au-dessus d’une moyenne mobile montante, ADX au-dessus d’un seuil, ou breakout qui clôture au-delà du range précédent. Ajoutez une règle de confirmation par barre afin que le système live n’agisse pas sur une information indisponible au moment de la décision.
Étape 5 — Comment backtester avec une mécanique réaliste ?
Un backtest est une simulation, pas une machine à remonter le temps. TradingView et QuantConnect documentent tous deux l’importance du timing des ordres, du slippage, des commissions et du risque de lookahead. Utilisez le prochain prix exécutable quand le signal de stratégie est créé à la clôture d’une barre. Modélisez les fills partiels, les ordres limites non exécutés, les gaps de stop et les interruptions de trading lorsque c’est pertinent.
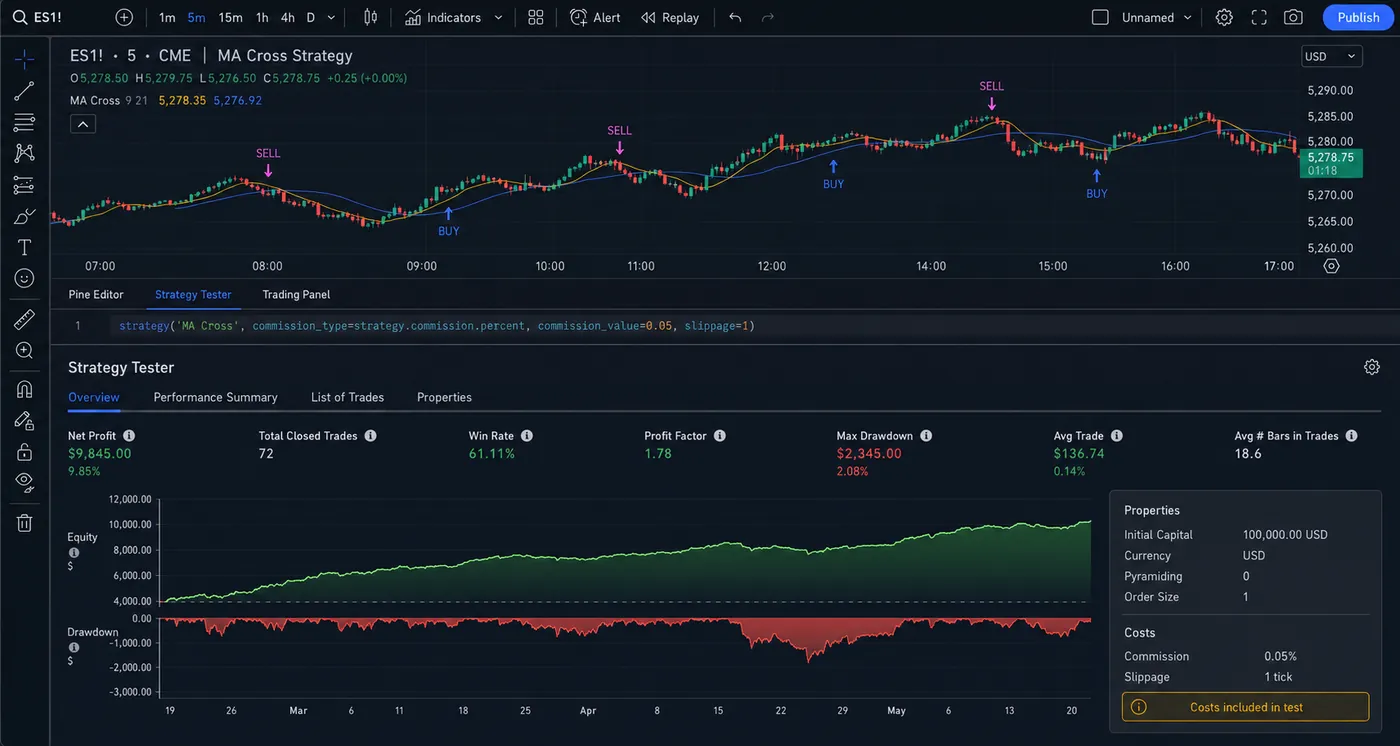
Évitez le biais de lookahead en vérifiant que chaque feature utilise l’information disponible à ce timestamp. Évitez le biais de survivance en incluant les instruments radiés ou échoués quand l’univers de la stratégie les aurait inclus. Évitez le biais de sélection en testant plus que les symboles qui paraissent déjà bons. Évitez l’overfitting en séparant le développement in-sample de l’évaluation out-of-sample.
Étape 6 — Pourquoi évaluer plus que le rendement ?
Suivez le rendement net, le rendement annualisé, le drawdown maximum, la volatilité, les ratios de type Sharpe, les ratios de type Sortino, le profit factor, l’expectancy, le taux de réussite, le trade moyen, le turnover, l’exposition et la perte de queue. Aucune métrique isolée ne suffit. Un rendement élevé avec un drawdown extrême peut être intradable ; une courbe lisse avec seulement 12 trades peut être statistiquement faible.
Inspectez les distributions au niveau des trades et les découpages par régime. Demandez comment la stratégie se comporte en tendances, ranges, forte volatilité, faible volatilité, gaps et périodes illiquides. Comparez le résultat à un benchmark simple et à une baseline sans trade. Sauvegardez la version exacte des données et le fichier de paramètres afin que le résultat puisse être reproduit.
Étape 7 — Comment le walk-forward et Monte Carlo testent-ils la robustesse ?
Utilisez le test walk-forward : optimisez ou choisissez des règles sur une fenêtre historique, puis testez-les sur la fenêtre suivante non vue. Faites avancer le processus sans changer les règles après avoir vu le résultat de holdout. Exécutez une sensibilité des paramètres autour des valeurs choisies. Une stratégie robuste se dégrade généralement progressivement quand les entrées bougent légèrement ; un pic de performance abrupt est un avertissement.
Le rééchantillonnage Monte Carlo peut stresser la séquence des trades et estimer comment les séries de pertes ou les drawdowns peuvent varier. Il ne résout pas le changement de régime et ne crée pas de garantie probabiliste. Traitez-le comme un stress test, pas comme une preuve.
Étape 8 — Que teste réellement le paper trading ?
Le paper trading teste le chemin opérationnel : les données arrivent, les signaux se déclenchent, les ordres sont construits, les contrôles de risque tournent et les logs sont écrits. Il ne reproduit pas tous les effets de liquidité et d’émotion du capital live, mais il peut exposer des fuseaux horaires cassés, des alertes dupliquées, de mauvaises quantités et des stops manquants.
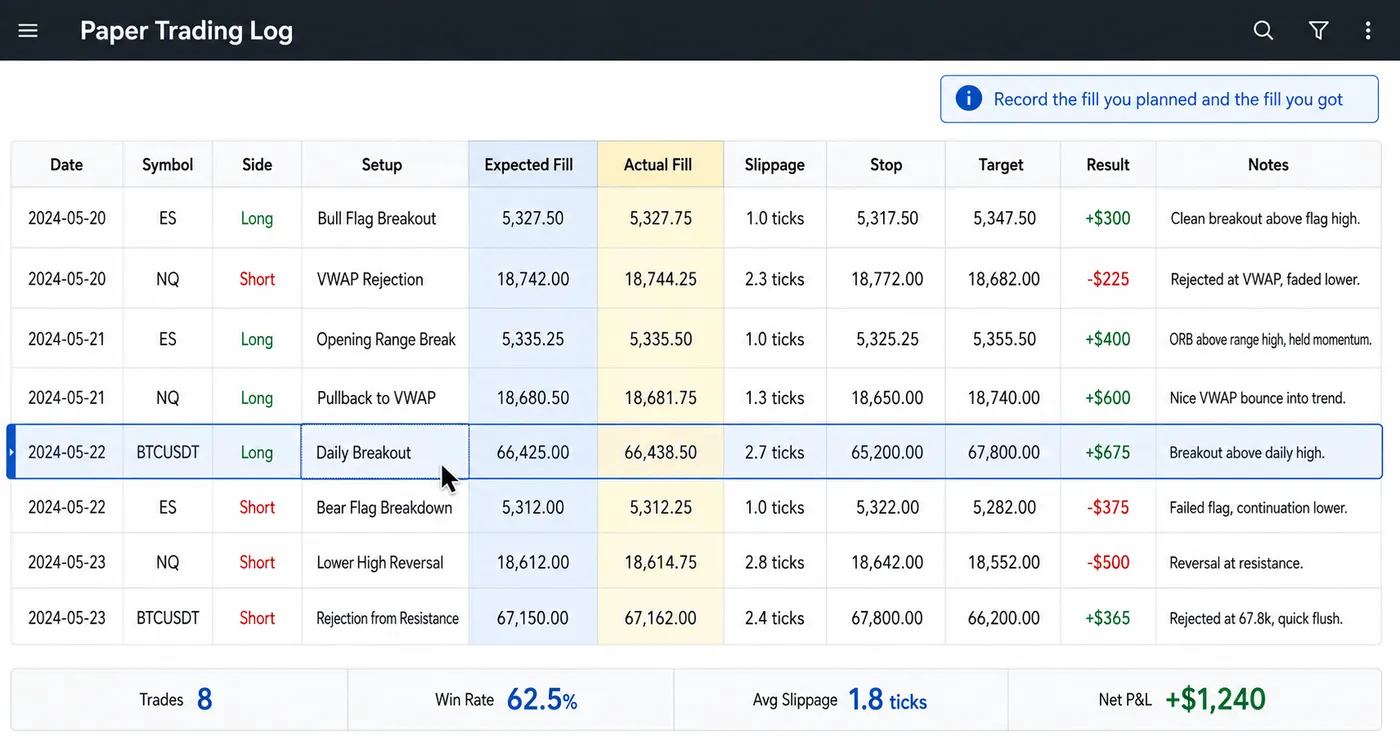
Faites tourner un échantillon significatif qui inclut des journées ordinaires, volatiles, des gaps, des fermetures de marché et des interruptions de données. Comparez les fills attendus avec les cotations observées. Si le résultat paper diffère matériellement du backtest, enquêtez avant de déployer.
Étape 9 — Architecture de déploiement
Le framework algorithmique de QuantConnect sépare la sélection d’univers, l’alpha, la construction de portefeuille, l’exécution et la gestion du risque. Cette structure modulaire est utile même si vous utilisez une autre plateforme. Gardez la génération de signaux séparée du routage d’ordres. Ajoutez une limite de position, une perte quotidienne maximale, un stop de drawdown maximum, un contrôle de données périmées, une protection contre les ordres dupliqués et un kill switch d’urgence.
Utilisez la gestion des secrets pour les clés API. Journalisez chaque décision avec timestamp, symbole, valeurs d’entrée, demande d’ordre, réponse et erreur. Ajoutez une surveillance de la santé du processus, fraîcheur des données, statut de connexion, ordres rejetés et positions inattendues. Un bot qui ne peut pas expliquer ce qu’il a fait n’est pas prêt pour la production.
Étape 10 — Déploiement live
Commencez avec la plus petite taille praticable. Comparez les fills live aux hypothèses du backtest. N’optimisez pas la stratégie pendant qu’elle change simultanément en production. Utilisez un processus de contrôle des changements : une modification de code ou de paramètre, une raison enregistrée, un nouveau test paper et un chemin de rollback.
Définissez quand le système est mis en pause : limite de perte quotidienne, panne de données, spread anormal, avis de la bourse, rejet d’ordre répété ou seuil de drawdown. Une règle de pause n’est pas un aveu d’échec ; c’est un contrôle de risque opérationnel.
À quoi ressemble le planning de 12 semaines ?
| Semaines | Focus | Livrable |
|---|---|---|
| 1 | Mécanique de marché et risque | Politique de risque d’une page |
| 2 | Statistiques et feuilles de calcul | Classeur rendement/drawdown |
| 3 | Bases de Python | Script propre de séries temporelles |
| 4 | pandas et graphiques | Notebook graphique reproductible |
| 5 | Implémentation d’indicateur | Un indicateur testé |
| 6 | Hypothèse et signaux | Spécification de stratégie écrite |
| 7 | Moteur de backtest | Premier backtest avec coûts |
| 8 | Biais et robustesse | Rapport out-of-sample |
| 9 | Métriques et Monte Carlo | Rapport de risque |
| 10 | Paper trading | Journal opérationnel |
| 11 | Contrôles de déploiement | Surveillance et kill switch |
| 12 | Revue | Décision go/no-go |
Le planning est volontairement plus lent que « construire un bot rentable en un week-end ». La vitesse est utile pour apprendre, mais le capital live mérite des preuves.
Quels projets devriez-vous construire ?
Débutant : un croisement de moyennes mobiles sur un actif liquide avec risque fractionnaire fixe et frais réalistes. Intermédiaire : momentum multi-actifs avec ciblage de volatilité et évaluation walk-forward. Avancé : exécution event-driven avec fills partiels, réconciliation de l’état des ordres et modèle de risque de portefeuille. Évitez de commencer par le deep reinforcement learning ou un gros système multi-stratégies. La complexité peut cacher des erreurs simples.
Quels pièges de débutant mettent fin tôt aux carrières algo ?
- Utiliser des données futures : la stratégie connaît le plus haut ou la clôture terminés avant de pouvoir les connaître.
- Ignorer les coûts : un edge à fort turnover disparaît après spread et commission.
- Tout optimiser : beaucoup de paramètres ajustent du bruit.
- Changer de marchés en cours de test : l’univers devient incohérent.
- Trader des actifs illiquides : les fills sont théoriques.
- Aucune réconciliation de position : l’état du bot diffère de celui du broker.
- Aucune règle d’arrêt : une panne devient une position incontrôlée.
- Confondre un marqueur de graphique avec un ordre exécutable : le timing est différent.
Comment transformer les signaux en limites de risque de portefeuille ?
Les signaux ne déterminent pas à eux seuls la taille du portefeuille. La construction de portefeuille convertit les expositions souhaitées en quantités tout en respectant les limites d’effet de levier, de cash, de concentration, de volatilité et de corrélation. La gestion du risque surveille ensuite le portefeuille live et peut réduire ou clôturer des positions.
Pour un système simple, plafonnez le risque par trade, le risque par symbole, la perte quotidienne et le drawdown du portefeuille. Pour un système multi-actifs, utilisez prudemment le scaling par volatilité et testez les corrélations en période de stress. Une stratégie diversifiée par ticker peut encore être concentrée sur un seul risque macro.
Comment savoir que vous êtes prêt à passer live ?
À la fin du cours, notez le projet face à cinq jalons :
| Jalon | Preuve |
|---|---|
| Comprend le marché | Peut expliquer le produit, la session, les coûts et les modes d’échec |
| Comprend le code | Peut suivre les données de la barre à l’ordre |
| Comprend les statistiques | Peut expliquer drawdown, expectancy et incertitude |
| Comprend l’exécution | Peut réconcilier les fills et gérer les erreurs |
| Comprend le risque | Peut arrêter, dimensionner et surveiller le système |
S’il manque un jalon, continuez à apprendre avant le déploiement live. Une feuille de route réussit quand elle évite des erreurs évitables, pas quand elle produit une réponse rapide.
Quel devrait être votre premier projet de portefeuille ?
Choisissez un instrument liquide, un timeframe, un signal simple et une règle de risque fixe. Construisez la plus petite boucle complète : charger les données, calculer le signal, dimensionner une position, simuler un fill, appliquer les coûts, enregistrer le trade, puis tracer l’equity et le drawdown. Ensuite, cassez volontairement les hypothèses : retirez une ligne de données, retardez un fill, doublez le spread ou arrêtez le processus. Si le projet échoue bruyamment et en sécurité, vous avez appris quelque chose d’important. N’élargissez qu’une fois la petite boucle compréhensible.
Ce projet donne aussi à l’apprenant un artefact de portefeuille pour les entretiens ou le travail client : README, dictionnaire de données, rapport de recherche, backtest, journal de paper trading et checklist de risque. L’artefact démontre un processus, pas une promesse de rendements futurs.
Quel capstone prouve que vous avez compris le cours ?
Le capstone doit être volontairement modeste : un marché liquide, un signal transparent, un risque fractionnaire fixe et un backtest qui tient compte des coûts. L’apprenant soumet la spécification de stratégie, le dictionnaire de données, le code, les tests unitaires, le rapport out-of-sample, le journal de paper trading et la checklist de déploiement. Un relecteur doit pouvoir reproduire le résultat principal et identifier exactement où la stratégie peut échouer. C’est un meilleur standard de fin de cours qu’une capture d’écran d’une equity curve montante.
Apprenez dans l’ordre : attentes et risque, statistiques, Python et données, une hypothèse testable, un backtest avec coûts, tests de robustesse, paper trading, puis un tout petit déploiement live avec kill switch. Jugez-vous avec la grille de jalons, pas avec une courbe de backtest, et traitez une hypothèse échouée avec des preuves propres comme un progrès dans le cours.
◆ Vérification interactive
Sautez-vous une étape ?
Questions que les traders posent sur l’apprentissage de l’algo trading
Oui, les supports d’apprentissage de base, les outils de programmation, la documentation et les environnements de paper trading peuvent être gratuits. Les données, l’accès broker, le calcul et l’exécution live peuvent toutefois entraîner des coûts.
Vous pouvez commencer avec l’arithmétique, les probabilités, les statistiques et un raisonnement attentif. Des stratégies plus avancées peuvent demander de l’algèbre linéaire, de l’optimisation, de l’analyse de séries temporelles ou du machine learning.
Python est un premier langage pratique grâce à son écosystème de données et de recherche. Apprenez assez de génie logiciel pour tester, logger, versionner et déployer en sécurité.
Il n’existe pas de calendrier universel sûr. Avancez seulement après avoir une stratégie écrite, un backtest réaliste, des preuves out-of-sample, une exécution paper, des contrôles de risque et un plan de déploiement en petite taille.
Non. Sa documentation est une architecture de référence utile. D’autres plateformes peuvent fonctionner si elles fournissent des données fiables, des fills réalistes, des tests, du logging et une intégration broker.
Oui. Chaque étape renvoie à de la documentation gratuite, à des bibliothèques Python open source et à des environnements de paper trading gratuits. Ce qui peut coûter de l’argent, ce sont les données premium, l’accès broker et, plus tard, le capital que vous mettez à risque.
Pas pour commencer, mais les règles fondées sur la structure (order blocks, liquidity sweeps, fair value gaps) font partie des plus faciles à spécifier précisément, ce qui en fait de bonnes hypothèses. L’Academy gratuite de Quantum Algo avec 80 leçons couvre ce côté ; cette feuille de route couvre le code et les tests.
Commencez sans aucun capital — faites du paper trading. Le premier déploiement live doit être la plus petite taille autorisée par votre broker, dimensionnée pour qu’un stop-out complet soit un désagrément, pas une décision. Notre guide sur le montant nécessaire pour commencer le day trading couvre les chiffres par marché.
Pine Script couvre bien les étapes 4–6 : indicateurs, signaux et backtest via broker-emulator. Il est plus faible pour l’automatisation walk-forward, Monte Carlo et les contrôles de déploiement, là où Python ou une plateforme comme QuantConnect s’intègrent.
Oui — QuantumBot exécute les signaux de Zeno sur votre propre compte d’exchange pour $199/mo. Il remplace l’étape de déploiement, pas la compréhension : vous devriez tout de même terminer les étapes 0–8 afin de pouvoir juger ce qu’il fait.
Références et guides associés
Lire ensuite
- Qu’est-ce que le trading quantitatif ? Règles, données et qui le pratique vraiment
- Qu’est-ce que le paper trading ? Comment s’entraîner sans risquer d’argent (et quand passer live)
- Simulation Monte Carlo pour le trading : drawdown, risque de ruine et taille de position
- Algo trading pour débutants
- Backtesting des stratégies de trading
- Pine Script v6 : premiers pas
- Meilleurs trading bots
- Combien d’argent pour commencer le day trading ?
- Journal de trading : guide complet
- Algorithmic SMC Trading (Academy)
- Calculateur de profit de trading
Sources faisant autorité
- QuantConnect documentation
- TradingView Pine Script: strategies
- pandas documentation
- SEC: automated trading and investor alerts
- CFTC: advisories on automated trading systems