Kostenloser Algorithmic-Trading-Kurs: Eine 12-Wochen-Roadmap von der Idee bis zum Live-Deployment
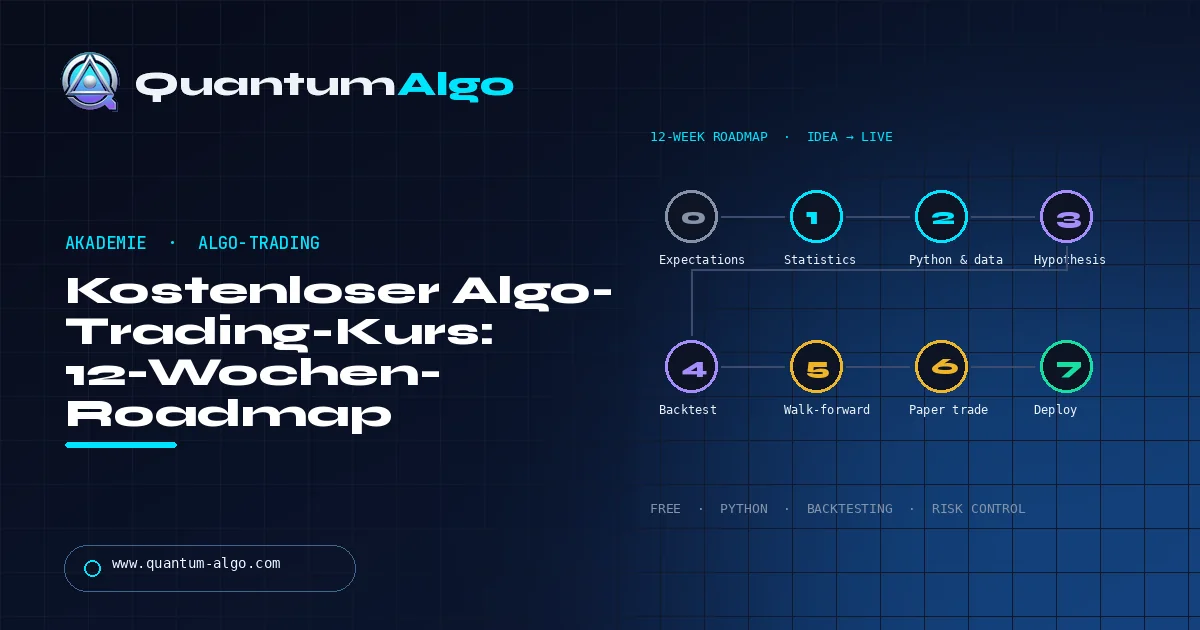
Du kannst Algorithmic Trading kostenlos lernen: Die Roadmap beginnt mit Erwartungen und Risiko, danach kommen Marktstatistik, Python und Daten, eine testbare Hypothese, ein kostenbewusster Backtest, Walk-forward- und Monte-Carlo-Checks, Paper Trading und ein kleiner Live-Rollout mit Kill Switch. Zwölf Wochen sind realistisch; ein profitabler Bot an einem Wochenende ist es nicht.
Die meisten „kostenlosen Algo-Trading-Kurse“ sind Playlists: eine Stunde Python, eine Stunde Indikatoren und ein Backtest, der perfekt aussieht, weil er den Schlusskurs von morgen benutzt. Diese Roadmap ist die Reihenfolge, der ich gern gefolgt wäre — zehn Stufen, zwölf Wochen, ein Abschlussprojekt — mit den kostenlosen Ressourcen, die jede Stufe wirklich abdecken, und den Fallen, die Leute echtes Geld kosten. Die kostenlose 80-Lektionen-Academy von Quantum Algo deckt die Marktstruktur-Hälfte ab; dieser Kurs deckt Code, Tests und Deployment ab. Zeno und QuantumBot sind die Produkte, nicht der Lehrplan.
Indikatoren, die sich öffentlich beweisen.
Eine Engine, vier Präzisions-Tools — der Gold (XAU) Scalper, die institutionelle Gravity Zone, der Zeno Momentum Oscillator und Zeno Stocks für Aktien.
Stufe 0 — Wie setzt du Erwartungen und schützt Kapital?
Algorithmic Trading ist keine Abkürzung um Unsicherheit herum. Ein Bot kann eine schlechte Idee schneller und konsequenter ausführen als ein Mensch. Bevor du Code schreibst, definierst du das Geld, das verloren gehen darf, die Märkte, die du verstehst, und eine Regel, die Live-Trading verhindert, bis Research- und Paper-Phasen abgeschlossen sind.
Lerne den Unterschied zwischen einer Anlage, einem diskretionären Trade, einer systematischen Strategie und einem vollständig automatisierten Ausführungssystem. Verstehe Hebel, Margin, Liquidation, Spread, Slippage, Gebühren, Funding und Gap-Risiko. Lies die Kontraktspezifikation deines Brokers und die Orderregeln der Börse. Das Ziel der ersten Stufe ist kein Einstiegssignal; es ist zu wissen, was eine ausgeführte Order bedeutet.
Stufe 1 — Markt- und Statistik-Grundlagen
Beschäftige dich mit OHLC-Bars, Renditen, Volatilität, Korrelation, Liquidität und Marktregimen. Lerne arithmetische und logarithmische Renditen, einfache und exponentielle gleitende Durchschnitte, ATR, VWAP, Momentum und Drawdown. Du brauchst für den Start keine höhere Mathematik, aber du musst dich mit Prozenten, Verteilungen, bedingter Wahrscheinlichkeit und Grundstatistik wohlfühlen.
Übe mit einer Tabelle. Berechne einen gleitenden Durchschnitt, eine Renditereihe, einen maximalen Drawdown und eine Positionsgröße aus einem Stop. Erstelle eine kleine Tabelle mit Gewinnern, Verlierern, durchschnittlichem Gewinn, durchschnittlichem Verlust, Trefferquote, Erwartungswert und Profit Factor. Die Tabelle wird zum Realitätscheck, bevor Code den Prozess anspruchsvoller aussehen lässt.
Stufe 2 — Python und Datenkompetenz
Lerne Python-Syntax, Funktionen, Listen, Dictionaries, Module, Exceptions und virtuelle Umgebungen. Danach lernst du NumPy für Arrays, pandas für tabellarische Zeitreihen, matplotlib für Plots und einen Daten-Reader oder eine API, die zu deinem Markt passt. Versioniere jedes Notebook und jedes Skript.
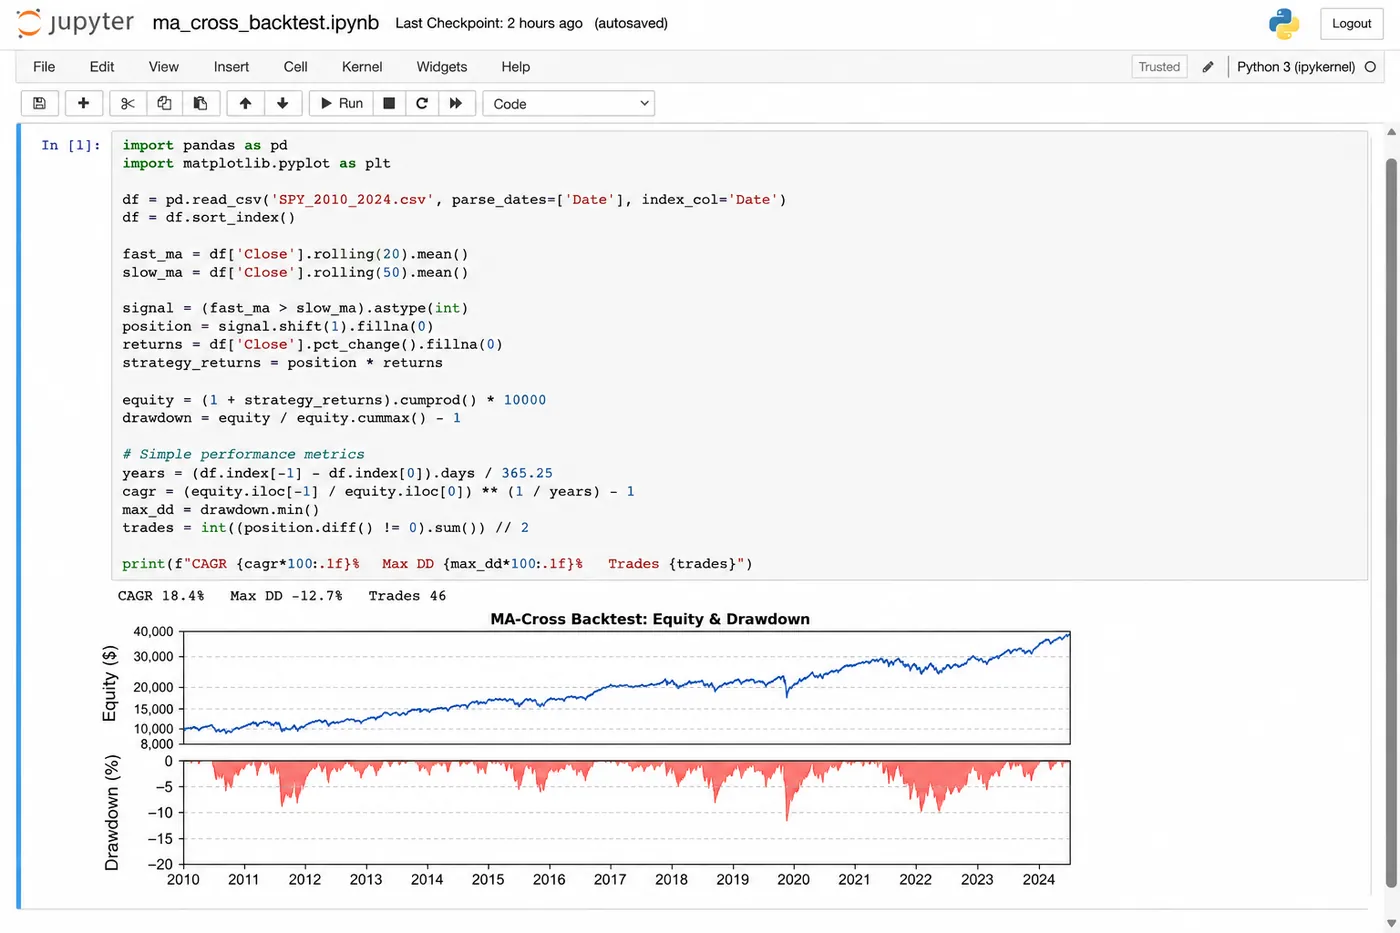
Datenkompetenz ist wichtiger als eine clevere Library. Prüfe Zeitstempel, Zeitzone, doppelte Zeilen, fehlende Werte, Kapitalmaßnahmen, Kontrakt-Rolls, Symboländerungen und Survivorship Bias. Sieh dir die ersten und letzten Zeilen an und plotte die Rohserie, bevor du einen Indikator berechnest. Wenn du nicht erklären kannst, woher eine Zeile kommt, nutze sie nicht in einem Backtest.
Stufe 3 — Wie formst du eine testbare Hypothese?
Eine Hypothese ist konkret genug, um scheitern zu können. „Momentum funktioniert“ ist nicht testbar. „Wenn ein liquider Index über einem 50-Tage-Hoch schließt und der ATR des nächsten Tages unter einem vorab definierten Schwellenwert liegt, wird eine Position zum Open der nächsten Session eröffnet und nach 10 Bars oder per Trailing Stop geschlossen“ ist testbar.
Schreibe Markt, Timeframe, Datenquelle, Signal, Einstieg, Ausstieg, Positionsgröße, Risikolimit, Session, Kosten und Bewertungsmetriken auf, bevor du den Test laufen lässt. Trenne Entdeckung von Bestätigung. Wenn du die Regeln nach Sichtung der Ergebnisse immer wieder änderst, bezeichne die Arbeit als Exploration und nicht als Evidenz.
Stufe 4 — Indikatoren und Signale bauen
Implementiere einen einfachen Indikator selbst, damit du seine Eingaben und die Warm-up-Phase verstehst. Vergleiche ihn danach mit einer vertrauenswürdigen Library. Bei einem Volumenindikator wie Klinger oder VWAP prüfst du, ob der Feed zentrales Volumen oder Tick-Volumen liefert. Bei ATR-basierten Tools prüfst du die Glättungsmethode.
Ein Signal sollte eine boolesche oder numerische Regel sein, die geloggt werden kann. Vermeide vage Bedingungen wie „starker Trend“. Wandle sie in messbare Definitionen um: Schlusskurs über einem steigenden gleitenden Durchschnitt, ADX über einem Schwellenwert oder ein Breakout, der jenseits der vorherigen Range schließt. Füge eine Bar-Bestätigungsregel hinzu, damit das Live-System nicht auf Informationen reagiert, die zum Entscheidungszeitpunkt nicht verfügbar waren.
Stufe 5 — Wie backtestest du mit realistischer Mechanik?
Ein Backtest ist eine Simulation, keine Zeitmaschine. TradingView und QuantConnect dokumentieren beide, wie wichtig Order-Timing, Slippage, Kommission und das Risiko von Lookahead sind. Nutze den nächsten ausführbaren Preis, wenn das Strategie-Signal am Bar-Schluss entsteht. Modelliere teilweise Ausführungen, nicht gefüllte Limit-Orders, Stop-Gaps und Handelsunterbrechungen, wo sie relevant sind.
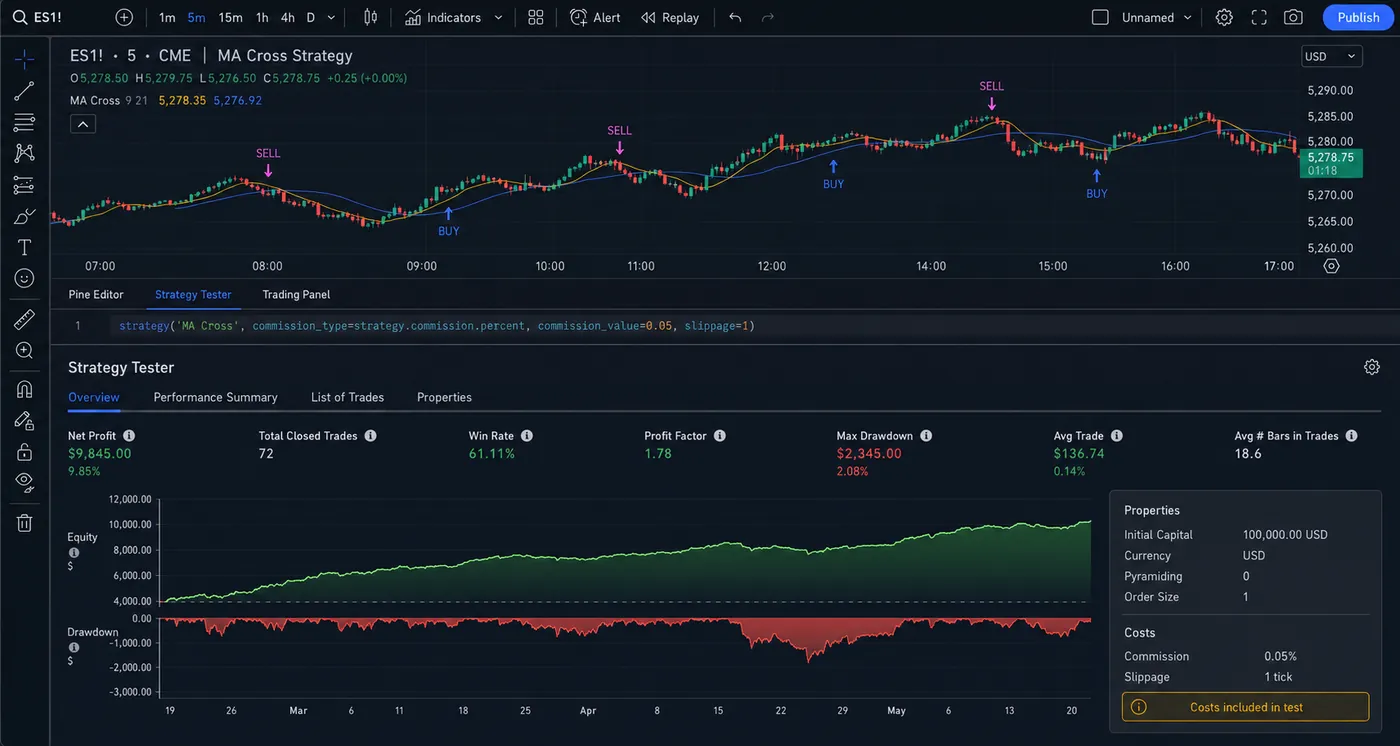
Vermeide Lookahead Bias, indem du sicherstellst, dass jedes Feature nur Informationen nutzt, die zu diesem Zeitstempel verfügbar waren. Vermeide Survivorship Bias, indem du delistete oder gescheiterte Instrumente einbeziehst, wenn sie zum Universum der Strategie gehört hätten. Vermeide Selection Bias, indem du mehr testest als die Symbole, die ohnehin gut aussehen. Vermeide Overfitting, indem du In-sample-Entwicklung von Out-of-sample-Bewertung trennst.
Stufe 6 — Warum bewertest du mehr als Rendite?
Tracke Nettorendite, annualisierte Rendite, maximalen Drawdown, Volatilität, Sharpe-ähnliche Ratios, Sortino-ähnliche Ratios, Profit Factor, Erwartungswert, Trefferquote, durchschnittlichen Trade, Turnover, Exposure und Tail Loss. Keine einzelne Metrik reicht aus. Hohe Rendite mit extremem Drawdown kann unhandelbar sein; eine glatte Kurve mit nur 12 Trades kann statistisch schwach sein.
Prüfe Verteilungen auf Trade-Ebene und Regime-Splits. Frage, wie sich die Strategie in Trends, Ranges, hoher Volatilität, niedriger Volatilität, Gaps und illiquiden Phasen verhält. Vergleiche das Ergebnis mit einem einfachen Benchmark und mit einer No-Trade-Basislinie. Speichere die exakte Datenversion und Parameterdatei, damit das Ergebnis reproduzierbar ist.

Automatisiere deine Trades. Lass Quantum Algo für dich handeln.
Jedes Signal wird auf deinem eigenen Konto ausgeführt — auf deinem Konto, mit dem Plan, den du definierst.
Stufe 7 — Wie testen Walk-forward und Monte Carlo Robustheit?
Nutze Walk-forward-Tests: Optimiere oder wähle Regeln auf einem historischen Fenster und teste sie dann auf dem nächsten ungesehenen Fenster. Rolle den Prozess nach vorn, ohne die Regeln nach Sichtung des Holdout-Ergebnisses zu ändern. Prüfe die Parametersensitivität rund um die gewählten Werte. Eine robuste Strategie verschlechtert sich meist schrittweise, wenn Eingaben leicht variieren; ein scharfer Performance-Peak ist eine Warnung.
Monte Carlo-Resampling kann die Reihenfolge der Trades stressen und schätzen, wie Verlustserien oder Drawdowns variieren könnten. Es löst keinen Regimewechsel und erzeugt keine Wahrscheinlichkeitsgarantie. Behandle es als Stresstest, nicht als Beweis.
Stufe 8 — Was testet Paper Trading wirklich?
Paper Trading testet den operativen Pfad: Daten kommen an, Signale lösen aus, Orders werden gebaut, Risikochecks laufen und Logs werden geschrieben. Es bildet nicht jeden Liquiditäts- und Emotionseffekt von Live-Kapital ab, kann aber kaputte Zeitzonen, doppelte Alerts, falsche Mengen und fehlende Stops aufdecken.
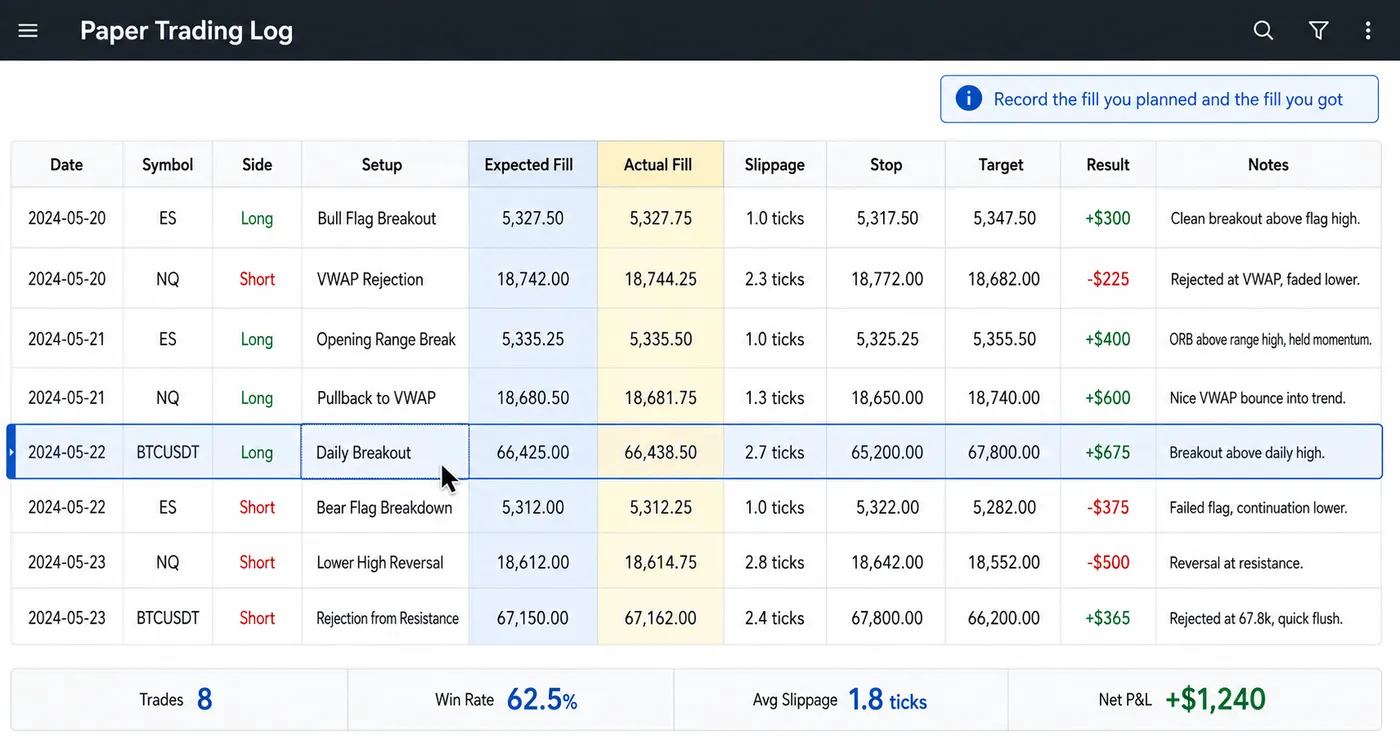
Lass eine aussagekräftige Stichprobe laufen, die normale Tage, volatile Tage, Gaps, Marktschließungen und Datenunterbrechungen enthält. Vergleiche erwartete Fills mit beobachteten Quotes. Wenn das Paper-Ergebnis wesentlich vom Backtest abweicht, untersuche es vor dem Deployment.
Stufe 9 — Deployment-Architektur
Das Algorithm Framework von QuantConnect trennt Universe Selection, Alpha, Portfolio Construction, Execution und Risikomanagement. Diese modulare Struktur ist nützlich, selbst wenn du eine andere Plattform nutzt. Halte Signalgenerierung und Order-Routing getrennt. Füge Positionslimit, maximalen Tagesverlust, Max-Drawdown-Stop, Stale-Data-Check, Duplicate-Order-Guard und einen Notfall-Kill-Switch hinzu.
Nutze Secrets Management für API-Schlüssel. Logge jede Entscheidung mit Zeitstempel, Symbol, Eingabewerten, Orderanfrage, Antwort und Fehler. Ergänze Monitoring für Prozesszustand, Datenfrische, Verbindungsstatus, abgelehnte Orders und unerwartete Positionen. Ein Bot, der nicht erklären kann, was er getan hat, ist nicht produktionsreif.
Stufe 10 — Live-Rollout
Beginne mit der kleinsten praktikablen Größe. Vergleiche Live-Fills mit den Annahmen des Backtests. Optimiere die Strategie nicht, während sie gleichzeitig in Produktion verändert wird. Nutze einen Change-Control-Prozess: eine Code- oder Parameteränderung, ein dokumentierter Grund, ein neuer Paper-Test und ein Rollback-Pfad.
Definiere, wann das System pausiert wird: Tagesverlustlimit, Datenausfall, abnormaler Spread, Börsenmitteilung, wiederholte Orderablehnung oder ein Drawdown-Schwellenwert. Eine Pausenregel ist kein Eingeständnis des Scheiterns; sie ist operative Risikokontrolle.
Wie sieht der 12-Wochen-Plan aus?
| Wochen | Fokus | Lieferergebnis |
|---|---|---|
| 1 | Marktmechanik und Risiko | Einseitige Risikoregel |
| 2 | Statistik und Tabellen | Rendite-/Drawdown-Arbeitsmappe |
| 3 | Python-Grundlagen | Sauberes Zeitreihen-Skript |
| 4 | pandas und Plotting | Reproduzierbares Chart-Notebook |
| 5 | Indikator-Implementierung | Ein getesteter Indikator |
| 6 | Hypothese und Signale | Schriftliche Strategiespezifikation |
| 7 | Backtest-Engine | Erster kostenbewusster Backtest |
| 8 | Bias und Robustheit | Out-of-sample-Bericht |
| 9 | Metriken und Monte Carlo | Risikobericht |
| 10 | Paper Trading | Operatives Log |
| 11 | Deployment-Kontrollen | Monitoring und Kill Switch |
| 12 | Review | Go-/No-Go-Entscheidung |
Der Plan ist absichtlich langsamer als „baue einen profitablen Bot an einem Wochenende“. Geschwindigkeit ist fürs Lernen nützlich, aber Live-Kapital verdient Evidenz.
Welche Projekte solltest du bauen?
Anfänger: ein Moving-Average-Crossover auf einem liquiden Asset mit festem fraktionalem Risiko und realistischen Gebühren. Fortgeschritten: Multi-Asset-Momentum mit Volatilitäts-Targeting und Walk-forward-Bewertung. Profi: eventgetriebene Ausführung mit Teil-Fills, Order-State-Abgleich und Portfolio-Risikomodell. Starte nicht mit Deep Reinforcement Learning oder einem großen Multi-Strategy-System. Komplexität kann einfache Fehler verstecken.
Welche Anfängerfallen beenden Algo-Karrieren früh?
- Zukünftige Daten nutzen: Die Strategie kennt das abgeschlossene Hoch oder den Schlusskurs, bevor sie es hätte kennen können.
- Kosten ignorieren: Ein Edge mit hohem Turnover verschwindet nach Spread und Kommission.
- Alles optimieren: Viele Parameter passen Rauschen an.
- Märkte mitten im Test wechseln: Das Universum wird inkonsistent.
- Illiquide Assets traden: Fills sind theoretisch.
- Kein Positionsabgleich: Der Zustand des Bots unterscheidet sich vom Broker.
- Keine Abschaltregel: Ein Ausfall wird zu einer unkontrollierten Position.
- Einen Chart-Marker mit einer ausführbaren Order verwechseln: Das Timing ist anders.
Wie wandelst du Signale in Portfolio-Risikolimits um?
Signale bestimmen die Portfoliogröße nicht allein. Portfolio Construction wandelt gewünschte Exposures in Mengen um und respektiert dabei Hebel, Cash, Konzentration, Volatilität und Korrelationslimits. Risikomanagement überwacht danach das Live-Portfolio und kann Positionen reduzieren oder schließen.
Für ein einfaches System begrenzt du Risiko pro Trade, Risiko pro Symbol, Tagesverlust und Portfolio-Drawdown. Für ein Multi-Asset-System nutzt du Volatilitätsskalierung vorsichtig und testest Korrelationen in Stressphasen. Eine Strategie, die nach Ticker diversifiziert ist, kann trotzdem in einem Makrorisiko konzentriert sein.
Woher weißt du, dass du bereit für live bist?
Am Ende des Kurses bewertest du das Projekt anhand von fünf Meilensteinen:
| Meilenstein | Evidenz |
|---|---|
| Versteht den Markt | Kann Produkt, Session, Kosten und Fehlermodi erklären |
| Versteht den Code | Kann Daten vom Bar bis zur Order nachverfolgen |
| Versteht die Statistik | Kann Drawdown, Erwartungswert und Unsicherheit erklären |
| Versteht Ausführung | Kann Fills abgleichen und Fehler behandeln |
| Versteht Risiko | Kann das System stoppen, sizen und überwachen |
Wenn ein Meilenstein fehlt, lerne weiter, bevor du live deployst. Eine Roadmap ist erfolgreich, wenn sie vermeidbare Fehler verhindert, nicht wenn sie eine schnelle Antwort produziert.
Was sollte dein erstes Portfolio-Projekt sein?
Wähle ein liquides Instrument, einen Timeframe, ein einfaches Signal und eine feste Risikoregel. Baue die kleinste vollständige Schleife: Daten laden, Signal berechnen, Positionsgröße berechnen, Fill simulieren, Kosten anwenden, Trade erfassen und Equity sowie Drawdown plotten. Brich danach bewusst die Annahmen: Entferne eine Datenzeile, verzögere einen Fill, verdopple den Spread oder stoppe den Prozess. Wenn das Projekt laut und sicher scheitert, hast du etwas Wichtiges gelernt. Erweitere erst, wenn die kleine Schleife verständlich ist.
Dieses Projekt gibt dem Lernenden auch ein Portfolio-Artefakt für Interviews oder Kundenarbeit: README, Datenwörterbuch, Research-Bericht, Backtest, Paper-Trading-Log und Risiko-Checkliste. Das Artefakt zeigt Prozess, nicht den Anspruch auf künftige Renditen.
Welches Abschlussprojekt beweist, dass du den Kurs verstanden hast?
Das Abschlussprojekt sollte bewusst bescheiden sein: ein liquider Markt, ein transparentes Signal, festes fraktionales Risiko und ein kostenbewusster Backtest. Der Lernende reicht Strategiespezifikation, Datenwörterbuch, Code, Unit Tests, Out-of-sample-Bericht, Paper-Trading-Log und Deployment-Checkliste ein. Ein Reviewer sollte das Hauptergebnis reproduzieren und genau erkennen können, wo die Strategie scheitern kann. Das ist ein besserer Abschlussstandard als ein Screenshot einer steigenden Equity-Kurve.
Lerne in Reihenfolge: Erwartungen und Risiko, Statistik, Python und Daten, eine testbare Hypothese, einen kostenbewussten Backtest, Robustheitstests, Paper Trading, dann einen winzigen Live-Rollout mit Kill Switch. Beurteile dich nach der Meilenstein-Rubrik, nicht nach einer Backtest-Kurve, und behandle eine gescheiterte Hypothese mit sauberer Evidenz als Kursfortschritt.
◆ Interaktiver Check
Überspringst du eine Stufe?
Fragen, die Trader zum Lernen von Algorithmic Trading stellen
Ja, die wichtigsten Lernmaterialien, Programmiertools, Dokumentationen und Paper-Trading-Umgebungen können kostenlos sein. Daten, Brokerzugang, Rechenleistung und Live-Ausführung können trotzdem Kosten verursachen.
Du kannst mit Arithmetik, Wahrscheinlichkeit, Statistik und sauberem Denken starten. Fortgeschrittenere Strategien können lineare Algebra, Optimierung, Zeitreihenanalyse oder Machine Learning erfordern.
Python ist eine praktische erste Sprache wegen seines Daten- und Research-Ökosystems. Lerne genug Software Engineering, um sicher zu testen, zu loggen, zu versionieren und zu deployen.
Es gibt keinen sicheren universellen Zeitplan. Gehe erst weiter, wenn du eine schriftliche Strategie, einen realistischen Backtest, Out-of-sample-Evidenz, Paper-Ausführung, Risikokontrollen und einen Rollout-Plan mit kleiner Größe hast.
Nein. Die Dokumentation ist eine nützliche Referenzarchitektur. Andere Plattformen können funktionieren, wenn sie zuverlässige Daten, realistische Fills, Tests, Logging und Broker-Integration bieten.
Ja. Jede Stufe verweist auf kostenlose Dokumentation, Open-Source-Python-Libraries und kostenlose Paper-Trading-Umgebungen. Geld kosten können Premium-Daten, Brokerzugang und später das Kapital, das du riskierst.
Nicht für den Start, aber strukturbasierte Regeln (Order Blocks, Liquidity Sweeps, Fair Value Gaps) gehören zu den am einfachsten präzise formulierbaren Regeln, was sie zu guten Hypothesen macht. Die kostenlose 80-Lektionen-Academy von Quantum Algo deckt diese Seite ab; diese Roadmap deckt Code und Tests ab.
Starte mit nichts — Paper Trade. Der erste Live-Rollout sollte die kleinste Größe sein, die dein Broker erlaubt, so bemessen, dass ein vollständiger Stop-out ärgerlich ist, aber keine Entscheidung erzwingt. Unser Guide dazu, wie viel Geld du brauchst, um mit Daytrading zu starten, deckt die Zahlen je Markt ab.
Pine Script deckt Stufe 4–6 gut ab: Indikatoren, Signale und einen Broker-Emulator-Backtest. Schwächer ist es bei Walk-forward-Automatisierung, Monte Carlo und Deployment-Kontrollen; dort passen Python oder eine Plattform wie QuantConnect.
Ja — QuantumBot führt Zenos Signale auf deinem eigenen Börsenkonto für $199/mo aus. Er ersetzt die Deployment-Stufe, nicht das Verständnis: Du solltest Stufe 0–8 trotzdem abschließen, damit du beurteilen kannst, was er tut.
Quellen & verwandte Leitfäden
Als Nächstes lesen
- Was ist Quantitative Trading? Regeln, Daten und wer es wirklich macht
- Was ist Paper Trading? So übst du, ohne Geld zu riskieren (und wann du live gehst)
- Monte-Carlo-Simulation für Trading: Drawdown, Ruin-Risiko und Positionsgröße
- Algorithmic Trading für Anfänger
- Backtesting von Trading-Strategien
- Pine Script v6: Erste Schritte
- Beste Trading Bots
- Wie viel Geld brauchst du fürs Daytrading?
- Trading Journal: kompletter Leitfaden
- Algorithmic SMC Trading (Academy)
- Trading-Gewinnrechner
Autoritative Quellen
- QuantConnect-Dokumentation
- TradingView Pine Script: Strategien
- pandas-Dokumentation
- SEC: automatisiertes Trading und Anlegerwarnungen
- CFTC: Hinweise zu automatisierten Handelssystemen