Ratio de Sortino : ce qu'il mesure, différence avec Sharpe et bon niveau
Le ratio de Sortino mesure le rendement d'une stratégie par unité de risque baissier : l'excédent de rendement au-dessus d'un objectif divisé par l'écart type des seuls rendements négatifs. C'est le ratio de Sharpe sans la pénalité liée à la volatilité haussière, qui récompense de nombreuses petites pertes et quelques gros gains. Au-dessus de 2, il est bon ; au-dessus de 3 sur un petit échantillon, il est suspect.
Sharpe demande à quel point le trajet a été mouvementé ; Sortino demande à quel point les mauvais mois ont été douloureux par rapport à ce que vous avez gagné, ce qui est la vraie question pour un trader. Cette page couvre la différence en une image, deux stratégies avec le même Sharpe et des Sortino différents, la formule avec l'écart baissier étape par étape, l'échelle de ce qui compte comme bon, la comparaison avec Calmar et le profit factor, un exemple travaillé sur douze mois et la checklist. Le calculateur ci-dessous prend une série de rendements et renvoie Sortino et Sharpe côte à côte.
Des indicateurs qui font leurs preuves en public.
Un seul moteur, quatre outils de précision : le Gold (XAU) Scalper, l’institutional Gravity Zone, le Zeno momentum Oscillator et Zeno Stocks pour les actions.
Qu'est-ce que le ratio de Sortino ?
Le ratio de Sortino mesure le rendement d'une stratégie par unité de risque baissier : l'excédent de rendement au-dessus d'un objectif (généralement le taux sans risque ou zéro) divisé par l'écart type des seuls rendements négatifs. C'est le ratio de Sharpe avec la pénalité de volatilité haussière retirée — Sharpe divise par toute la volatilité, hausse et baisse confondues, donc une stratégie avec de gros mois gagnants paraît plus risquée qu'elle ne l'est ; Sortino divise seulement par l'écart baissier, donc il récompense les stratégies dont la volatilité vient du bon côté.
Pour un trader, c'est la bonne question : non pas à quel point le trajet a été mouvementé, mais à quel point les mauvais mois ont été douloureux par rapport à ce que vous avez gagné. Un Sortino au-dessus de 2 est bon pour une stratégie retail, au-dessus de 3 sur un petit échantillon est un avertissement, et le chiffre n'a de sens qu'avec assez de trades derrière lui.
Comment Sharpe et Sortino traitent-ils la volatilité différemment ?
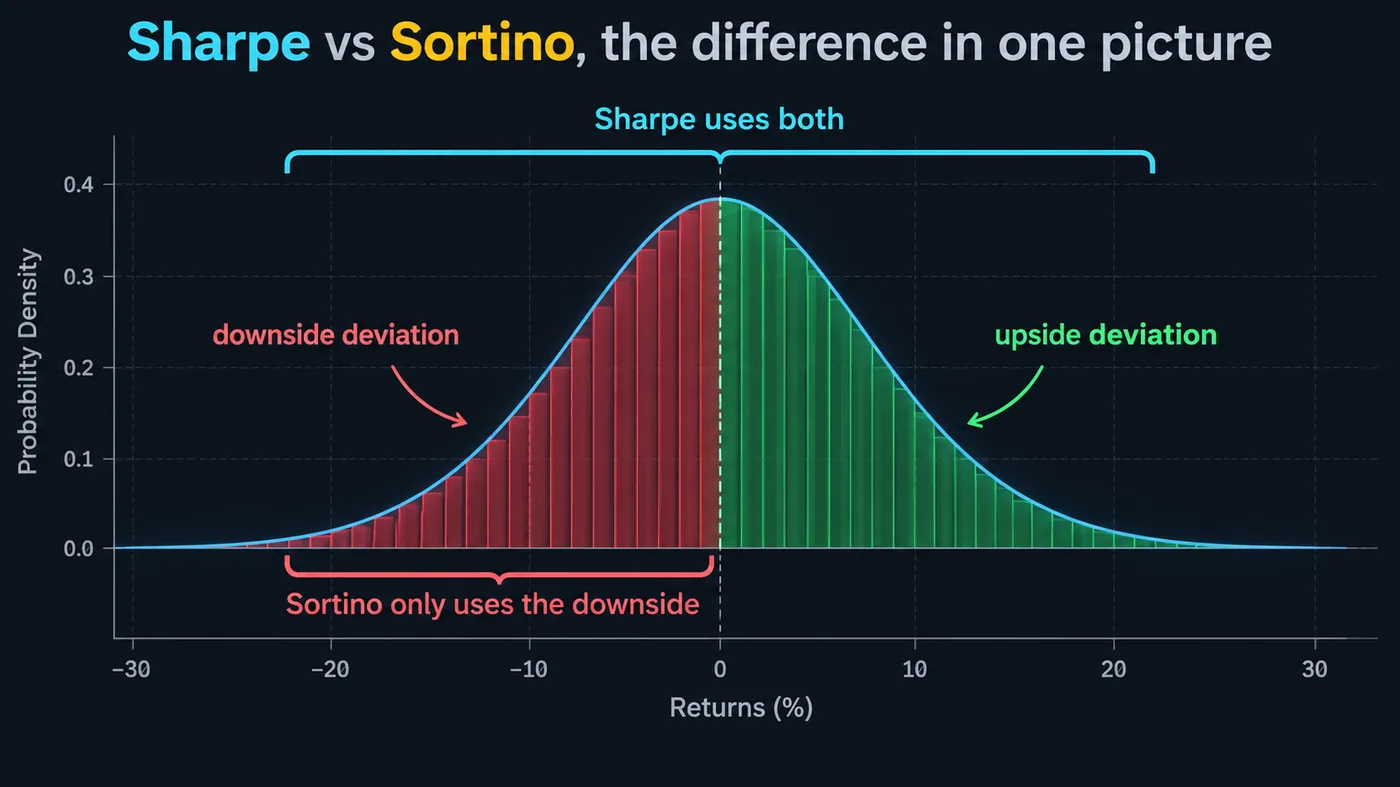
L'illustration de distribution de ce guide montre les rendements mensuels d'une stratégie sous forme de courbe approximativement en cloche, avec les moitiés haussière et baissière ombrées différemment. Le dénominateur de Sharpe est toute la dispersion — l'écart type de chaque rendement, y compris les grands positifs. Le dénominateur de Sortino est seulement la baisse ombrée — l'écart des rendements sous l'objectif. Deux stratégies avec le même rendement moyen et la même dispersion totale peuvent donc avoir des ratios de Sortino très différents si l'une tire sa dispersion de gros gagnants et l'autre de grosses pertes.
Deux stratégies peuvent-elles partager un Sharpe mais différer sur Sortino ?
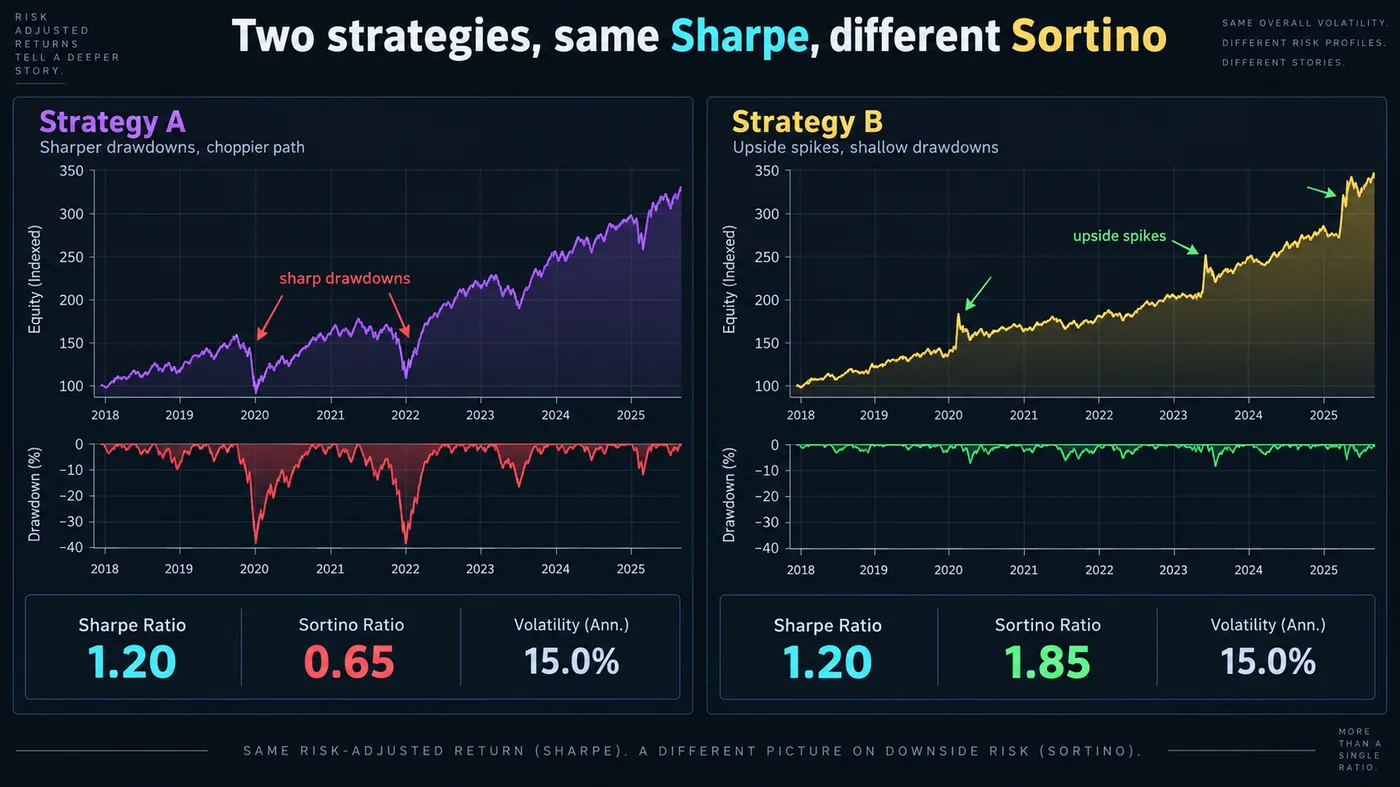
L'illustration à deux courbes de ce guide rend l'idée concrète. La stratégie A et la stratégie B ont des rendements moyens identiques et une volatilité globale identique, donc des ratios de Sharpe identiques. Mais la volatilité de A vient de drawdowns brusques — quelques mois à −8 % — tandis que celle de B vient de pics haussiers brusques — quelques mois à +12 % — avec par ailleurs de petites pertes régulières. Un investisseur préférerait clairement B ; Sharpe ne peut pas les distinguer ; Sortino classe B très au-dessus de A. Les stratégies de suivi de tendance et fondées sur la structure — beaucoup de petites pertes, quelques gros gains — correspondent exactement au profil B, ce qui explique pourquoi Sortino les décrit plus justement que Sharpe.
Quelle est la formule du ratio de Sortino ?
Sortino = (R − T) ÷ DD, où R est le rendement moyen de la stratégie sur la période, T est le rendement objectif (le taux sans risque, ou zéro pour une version plus simple), et DD est l'écart baissier — la racine carrée de la moyenne des manques sous T élevés au carré, les rendements au-dessus de T comptant comme un manque nul. Annualisez en multipliant un ratio mensuel par √12 ou un ratio quotidien par √252, comme pour Sharpe. Le calculateur de cette page prend une liste de rendements périodiques et un objectif, puis renvoie ensemble Sortino, Sharpe et l'écart baissier, car tout l'intérêt est de lire les deux ratios côte à côte.
Trois détails changent le chiffre : l'objectif — zéro flatte chaque stratégie par rapport au taux sans risque ; la période — les rendements mensuels masquent les drawdowns intraday que les rendements quotidiens montrent ; et l'échantillon — sous cent périodes, l'écart baissier est estimé à partir de quelques mauvais mois et varie énormément.
Qu'est-ce qu'un bon ratio de Sortino ?
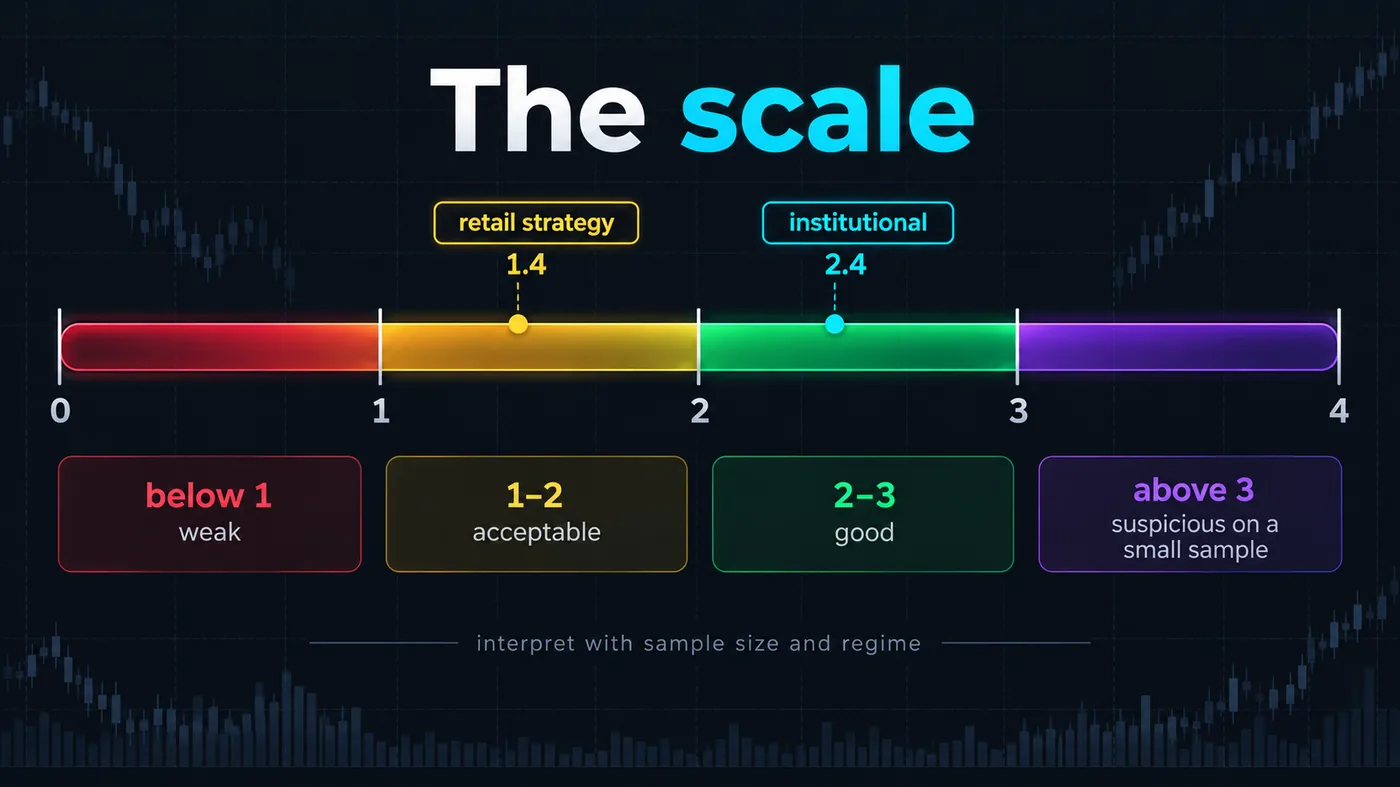
L'illustration de jauge de ce guide donne l'échelle honnête :
| Sortino (annualisé) | Lecture |
|---|---|
| Sous 1 | Faible — la baisse est importante par rapport à l'excédent de rendement |
| 1 – 2 | Acceptable pour une stratégie retail ; la plupart des systèmes réels et durables vivent ici |
| 2 – 3 | Bon — rendement solide pour la douleur subie ; qualité institutionnelle si l'échantillon est grand |
| Au-dessus de 3 | Suspect sur un petit échantillon ; généralement du surajustement, une courte fenêtre de marché haussier, ou une stratégie qui n'a pas encore rencontré son mauvais régime |
La comparaison de référence : le Sortino à long terme du S&P 500 est d'environ 1,0–1,3 selon la fenêtre ; une stratégie incapable de le battre après coûts ne mérite pas vos heures. Et Sortino doit être lu avec le drawdown maximum et le nombre de trades — un 2,5 sur quarante trades est une coïncidence, sur quatre cents un résultat. Notre guide du trading quantitatif explique comment lire ensemble les statistiques d'un backtest.
Comment Sortino se compare-t-il à Sharpe, Calmar et au profit factor ?
| Ratio | Numérateur | Dénominateur | Idéal pour |
|---|---|---|---|
| Sharpe | Excédent de rendement | Toute la volatilité | Comparer des stratégies lisses et symétriques |
| Sortino | Excédent de rendement | Écart baissier | Stratégies asymétriques (tendance, structure) — le ratio du trader |
| Calmar | Rendement annuel | Drawdown maximum | La question du pire scénario : combien de douleur pour le rendement |
| Profit factor | Profit brut | Perte brute | Qualité par trade ; 1,5–2 sain |
Utilisez Sortino et Calmar ensemble pour une stratégie de trading : Sortino pour le mauvais mois typique, Calmar pour la pire séquence. Sharpe reste le chiffre que citent les institutions, donc connaissez le vôtre, mais ne l'optimisez pas si les pics de votre stratégie sont du bon côté.
Comment utiliser le ratio de Sortino en pratique ?
- Exportez les rendements depuis le journal ou le backtest — mensuels pour le swing, quotidiens pour l'intraday.
- Choisissez l'objectif — le taux sans risque pour un chiffre honnête, zéro pour une lecture rapide.
- Calculez Sortino et Sharpe ensemble — l'écart entre eux vous dit de quel côté se trouve votre volatilité.
- Comparez avec le benchmark et avec votre propre drawdown maximum.
- Relancez le calcul chaque trimestre — un Sortino qui baisse avec un Sharpe stable signifie que les pertes grossissent par rapport aux gains, ce qui est le premier signe statistique d'une edge qui se dégrade ; le guide Monte Carlo couvre à quoi ressemble une variation « normale ».
Comment calculer Sortino sur de vrais rendements mensuels ?
Une stratégie de structure sur l'or, douze mois de rendements mensuels après coûts : +4,1, −1,8, +6,3, +0,9, −2,4, +3,7, −1,1, +8,2, +2,0, −2,9, +5,4, +1,6 (pour cent). Rendement mensuel moyen 2,0 % ; objectif : le taux sans risque à 0,4 % par mois. Manques sous l'objectif : les cinq mois négatifs plus aucun des positifs, élevés au carré et moyennés sur les douze mois, puis racine carrée : écart baissier ≈ 1,1 %. Sortino = (2,0 − 0,4) ÷ 1,1 ≈ 1,45 mensuel, ≈ 5,0 annualisé. Sharpe sur la même série : écart type total ≈ 3,4 %, Sharpe ≈ 0,47 mensuel, ≈ 1,6 annualisé. L'écart entre 5,0 et 1,6 est l'asymétrie de la stratégie — les mois à +8,2 et +6,3 gonflent le dénominateur de Sharpe et laissent celui de Sortino intact. Et la note honnête : douze mois sont beaucoup trop peu ; le 5,0 est un chiffre à recalculer après trente-six mois, pas à citer.
Comment calculer l'écart baissier ?
- Choisissez l'objectif T (le taux sans risque par période, ou zéro).
- Pour chaque période, calculez le manque : max(0, T − rendement). Les périodes au-dessus de l'objectif contribuent zéro.
- Élevez chaque manque au carré.
- Faites la moyenne des carrés sur toutes les périodes — y compris les zéros — pas seulement sur les perdantes ; c'est la convention qui rend Sortino comparable entre stratégies.
- Prenez la racine carrée. C'est l'écart baissier.
Faire la moyenne seulement sur les périodes perdantes, comme certains tableurs le font, double à peu près l'écart et divise le ratio par deux ; indiquez la convention utilisée lorsque vous citez un chiffre.
La checklist Sortino
- Rendements par période après tous les coûts — spread, commission, funding, financement.
- Un objectif indiqué, idéalement le taux sans risque.
- Au moins cent périodes, ou plusieurs centaines de trades.
- Sharpe à côté — l'écart est l'asymétrie.
- Drawdown maximum et Calmar à côté des deux — la pire séquence, pas seulement le mauvais mois typique.
- Recalcul trimestriel ; un Sortino qui baisse avec un Sharpe stable est le premier signe de dégradation.
Sortino est le ratio du trader parce qu'il pose la question du trader : à quel point les mauvais mois ont-ils été douloureux par rapport à ce que vous avez gagné. Calculez-le à côté de Sharpe — l'écart est votre asymétrie — et à côté de Calmar et du drawdown ; utilisez le taux sans risque comme objectif, cent périodes comme minimum, et relancez-le chaque trimestre, car un Sortino qui baisse est le premier chiffre à remarquer qu'une edge se dégrade.
◆ Vérification interactive
Savez-vous par quoi il divise ?
Questions que les traders posent sur le ratio de Sortino
Oui, dans une limite raisonnable : au-dessus de 2, il est bon pour une stratégie retail. Au-dessus de 3 sur un petit échantillon, c'est généralement le signe que la stratégie n'a pas encore rencontré son mauvais régime plutôt qu'un signe de génie.
Sharpe divise l'excédent de rendement par la volatilité totale ; Sortino le divise seulement par l'écart baissier. Sortino ne pénalise pas la volatilité haussière, il décrit donc plus justement les stratégies asymétriques.
Le taux sans risque (un rendement de bons du Trésor à court terme) pour un chiffre comparable aux ratios publiés ; zéro pour une lecture interne rapide. Indiquez lequel vous avez utilisé.
Assez de périodes pour que l'écart baissier soit estimé à partir de plus qu'une poignée de mauvaises périodes — cent périodes au minimum ; plusieurs centaines de trades si vous le calculez par trade.
Environ 1,0–1,3 annualisé sur de longues fenêtres, avec des variations selon la période ; c'est le benchmark qu'une stratégie doit battre après coûts.
L'historique publie les trades et les multiples R ; le calculateur de cette page calcule Sortino à partir de n'importe quelle série de rendements, y compris celle-là, afin que vous puissiez le lancer vous-même plutôt que croire un chiffre cité.
Faites la moyenne des rendements (R), choisissez un objectif (T), calculez le manque de chaque période comme MAX(0, T − rendement), élevez-les au carré, faites la moyenne sur toutes les périodes, prenez la racine carrée (écart baissier), puis (R − T) ÷ DD, multiplié par la racine carrée du nombre de périodes par an pour annualiser.
Les chiffres déclarés pour des fonds réputés se concentrent autour de 1,5–3 sur de longues fenêtres ; tout chiffre beaucoup plus élevé sur une courte fenêtre correspond généralement à une stratégie qui n'a pas rencontré son mauvais régime.
Oui — lorsque le rendement moyen est inférieur à l'objectif. Un Sortino négatif signifie que la stratégie n'a pas gagné son objectif, quelle que soit sa baisse.
Parce que l'écart baissier est estimé à partir de quelques périodes perdantes ; avec moins de cent périodes, un seul mauvais mois le déplace beaucoup. Publiez-le avec la taille de l'échantillon.
Pour les stratégies asymétriques — tendance, structure, vente d'options — c'est la mesure la plus juste ; pour les stratégies lisses et symétriques, les deux convergent. Les institutions citent toujours Sharpe, donc connaissez les deux.
L'historique publie les trades et les multiples R ; le calculateur ici calcule Sortino à partir de n'importe quelle série de rendements, y compris celle-là, afin que vous puissiez le lancer plutôt que prendre un chiffre.
Références et guides associés
Lire ensuite
- Qu'est-ce que le trading quantitatif ?
- Simulation Monte Carlo pour le trading
- Backtesting des stratégies de trading
- Swing trading vs buy-and-hold
- Taille de position : le guide complet
- Journal de trading : guide complet
- Le day trading en vaut-il la peine ?
- Historique Quantum Algo