Gamma Exposure (GEX) : formule, gamma positif ou négatif, Zero Gamma et Walls
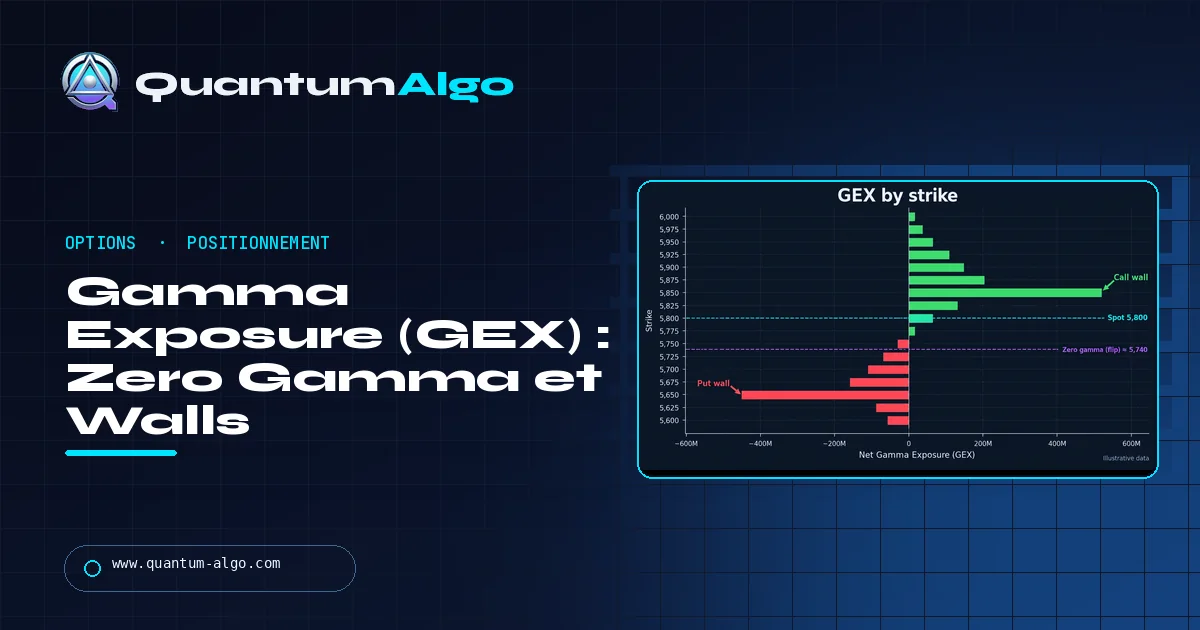
La gamma exposure (GEX) estime combien les dealers d’options doivent acheter ou vendre pour rester couverts par mouvement de 1% : Γ × open interest × 100 × spot² × 0.01, les calls étant positifs et les puts négatifs. Une GEX positive signifie que les dealers se couvrent contre les mouvements, ce qui tend à amortir la volatilité ; une GEX négative signifie qu’ils se couvrent dans le sens des mouvements, ce qui tend à l’amplifier. Le zero-gamma flip est le prix où le total change de signe. Il décrit le type de séance à attendre, pas la direction.
Certains jours, le S&P 500 refuse de bouger ; d’autres jours, chaque repli se transforme en glissade. La gamma exposure est l’explication la plus utilisée de cette différence : la couverture que les dealers d’options doivent effectuer lorsque le prix bouge. Ce guide explique la formule, les deux régimes de gamma, le zero-gamma flip, ainsi que les call et put walls — et les hypothèses derrière chaque chiffre de GEX que vous voyez.
Des indicateurs qui font leurs preuves en public.
Un seul moteur, quatre outils de précision : le Gold (XAU) Scalper, l’institutional Gravity Zone, le Zeno momentum Oscillator et Zeno Stocks pour les actions.
Qu’est-ce que la gamma exposure (GEX) ?
La gamma exposure (GEX) estime combien d’actions ou de contrats futures les market makers d’options devraient acheter ou vendre pour rester delta-hedged lorsque le sous-jacent bouge. Elle est généralement exprimée en dollars par mouvement de 1% : une GEX de +$5 billion sur le S&P 500 signifie que les dealers vendraient environ $5 billion si l’indice monte de 1% et achèteraient environ $5 billion s’il baisse de 1% — ils tradent donc contre le mouvement. Une GEX négative signifie l’inverse : une couverture qui poursuit le mouvement.
L’idée a été popularisée par SqueezeMetrics dans son livre blanc « Gamma Exposure (GEX) », daté pour la première fois de 2016 et révisé en 2017, qui reliait le signe de la GEX à la volatilité du S&P 500 le lendemain. Depuis, la GEX, le niveau de zero-gamma « flip » et les call et put walls sont devenus courants dans les commentaires sur les options d’indices et 0DTE. Ce guide couvre la formule, les deux régimes, le flip, les walls — et les hypothèses qui limitent tout cela.
Comment la gamma exposure est-elle calculée ?
Pour chaque strike, multipliez le gamma de l’option par son open interest et par le multiplicateur du contrat (100 pour les options actions et indices américaines), puis convertissez en dollars par mouvement de 1% en multipliant par spot² × 0.01. Les calls sont comptés comme positifs et les puts comme négatifs :
| Élément | Formule |
|---|---|
| GEX des calls par strike | Γ × call OI × 100 × S² × 0.01 |
| GEX des puts par strike | − Γ × put OI × 100 × S² × 0.01 |
| GEX nette par strike | Call GEX + Put GEX |
| GEX totale | Somme de la GEX nette sur tous les strikes et toutes les échéances |
La convention de signe porte l’hypothèse clé : les dealers sont longs des calls que les investisseurs vendent et shorts des puts que les investisseurs achètent. C’est ainsi que SqueezeMetrics l’a formulée — les investisseurs écrivent des calls et achètent des puts, les market makers prennent l’autre côté et couvrent exactement le delta. Si le positionnement réel diffère, le signe de la GEX sur ce strike est faux. Le gamma lui-même vient d’un modèle d’options (généralement Black-Scholes) utilisant la volatilité implicite et le temps jusqu’à l’échéance de chaque option, ce qui explique pourquoi les options proches de l’échéance et at-the-money dominent le total.
Que signifient gamma positif et gamma négatif ?
| Gamma positif | Gamma négatif | |
|---|---|---|
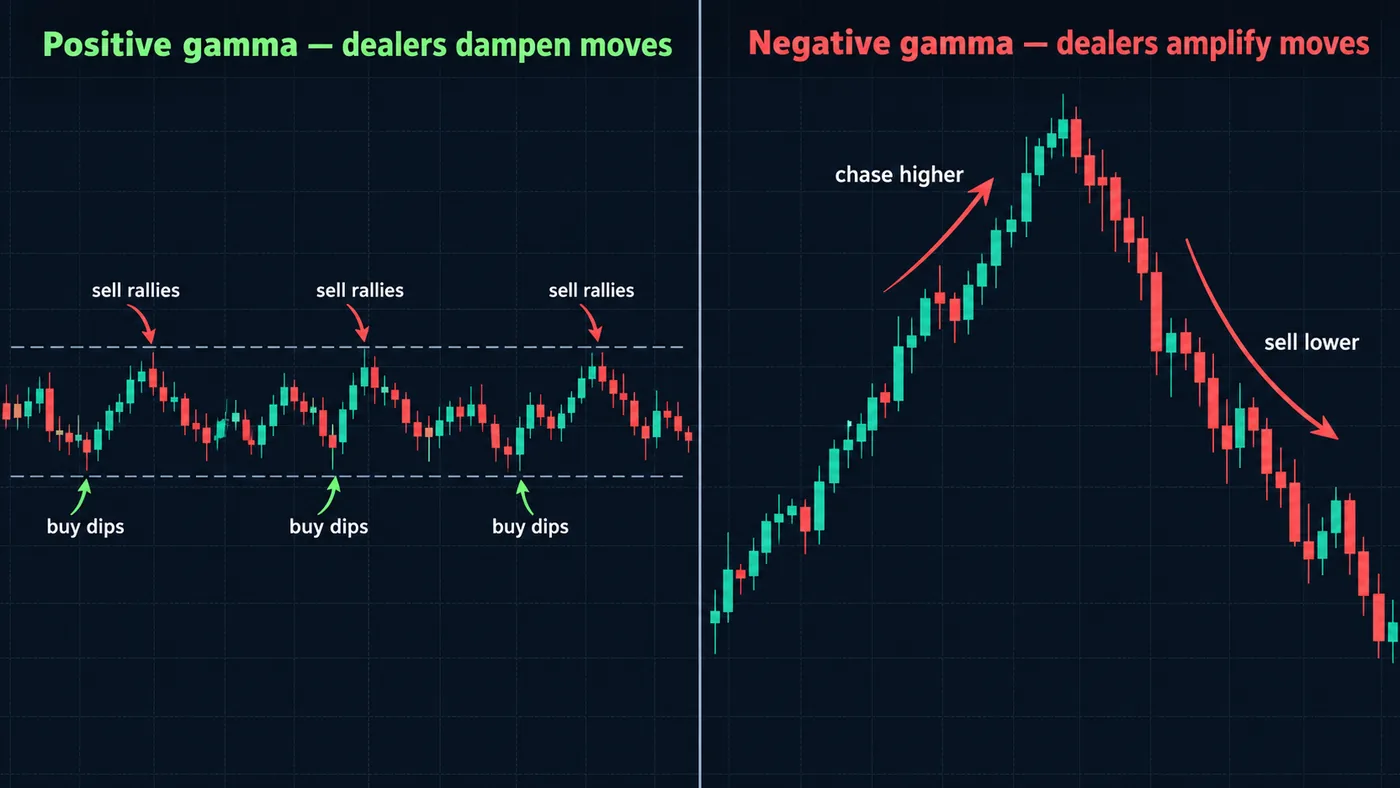
| Couverture des dealers | Vendre dans les rallyes, acheter dans les replis | Vendre dans les baisses, acheter dans les rallyes |
| Effet sur les mouvements | Tend à les amortir | Tend à les amplifier |
| Volatilité réalisée | Généralement plus basse | Généralement plus élevée |
| Comportement de prix typique | Ranges, mean reversion, pinning près des grands strikes | Séances directionnelles, gaps, extensions brusques |
| Position du spot | Au-dessus du zero-gamma flip | Sous le flip |
Le mécanisme est simple. Un dealer long gamma devient plus long quand le prix monte et plus short quand il baisse ; rester delta-neutre signifie donc vendre la force et acheter la faiblesse — une liquidité qui s’oppose au mouvement. Un dealer short gamma doit faire l’inverse, en ajoutant au mouvement. SqueezeMetrics a constaté que la volatilité quotidienne du S&P 500 était nettement plus faible quand la GEX était élevée et montait fortement lorsque la GEX passait sous zéro. C’est l’usage pratique de la GEX : non pas savoir où va le prix, mais quel type de séance attendre.
Qu’est-ce que le niveau zero gamma (gamma flip) ?
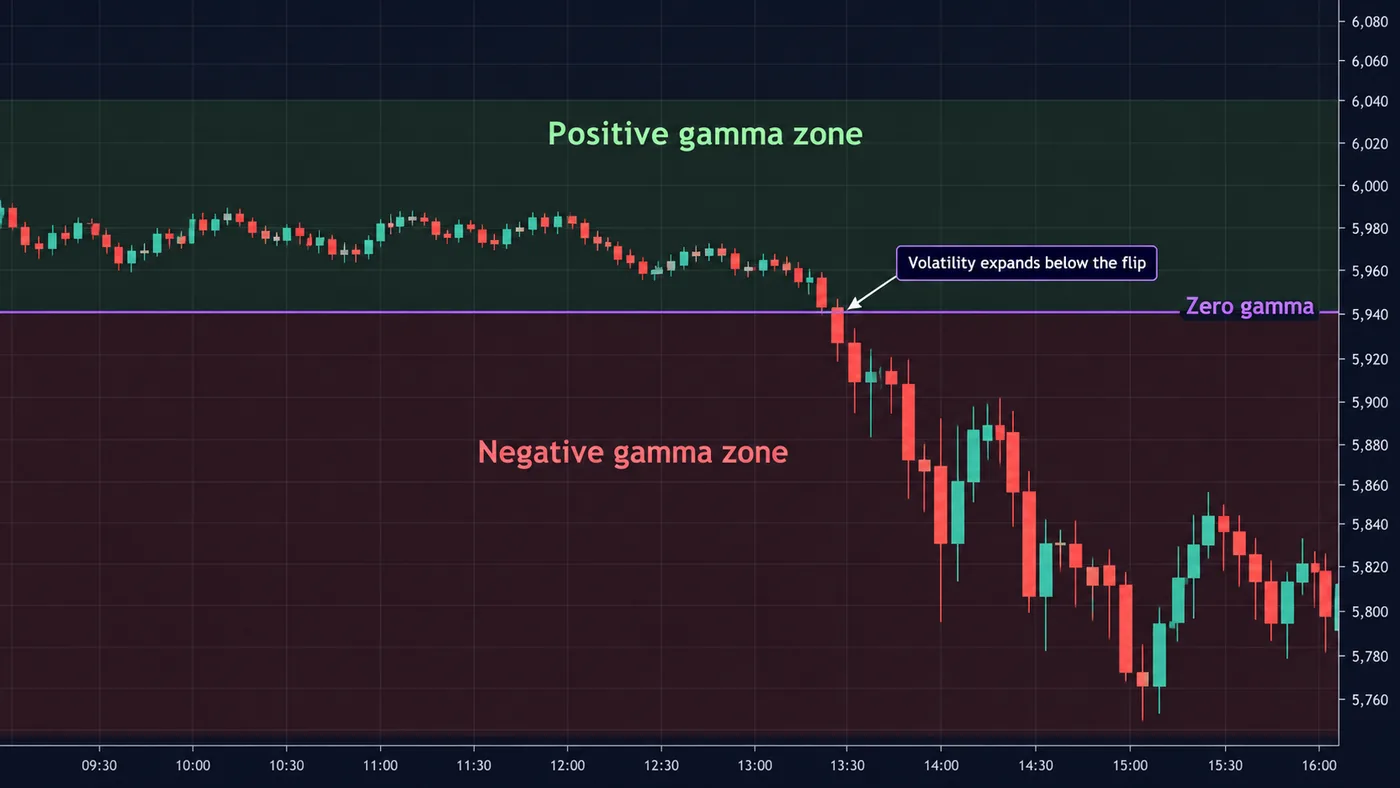
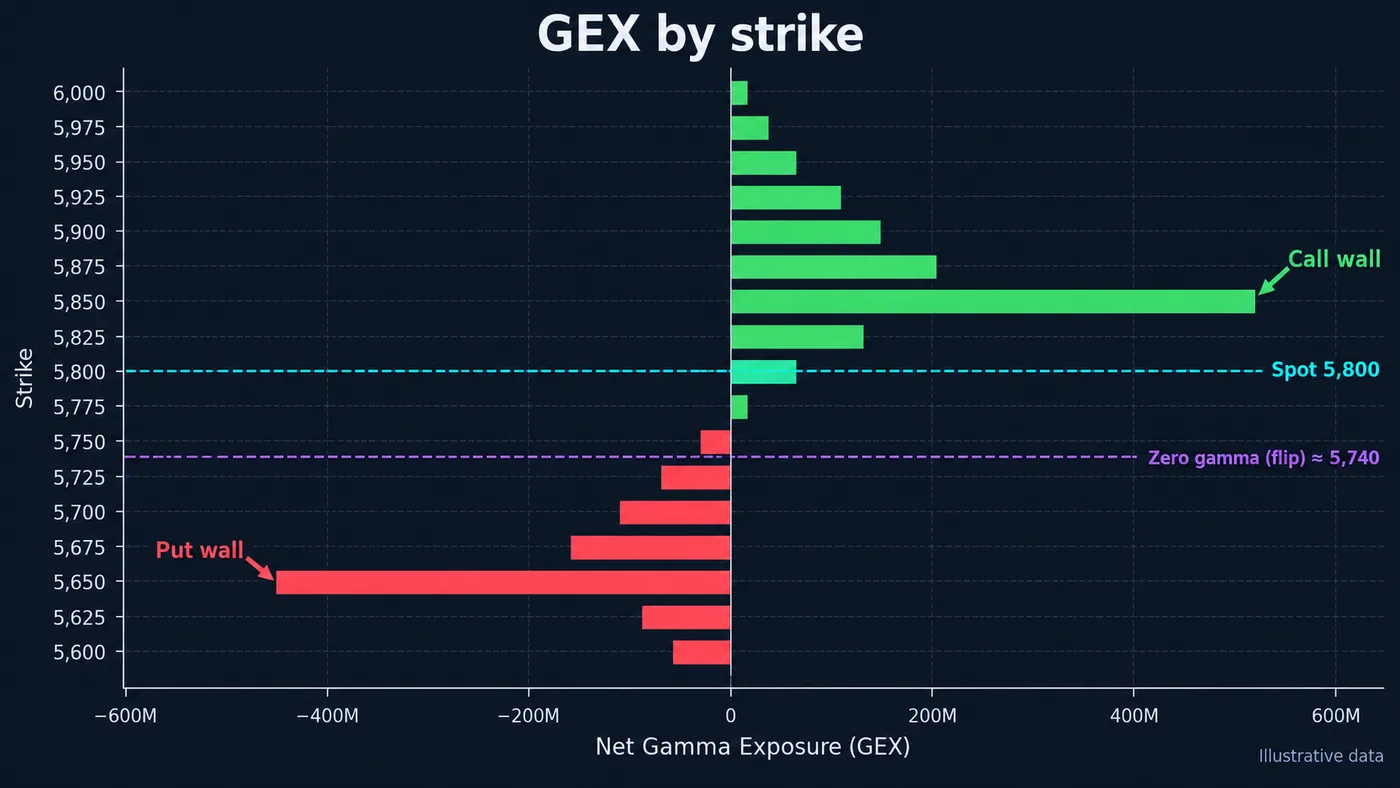
Le niveau zero-gamma, ou gamma flip, est le prix du sous-jacent auquel la GEX totale change de signe. On le trouve en recalculant le gamma de chaque option sur une plage de prix spot hypothétiques et en repérant où le total traverse zéro — pas en cherchant le strike où la GEX nette vaut zéro. Au-dessus du flip, le marché est en gamma positif ; en dessous, en gamma négatif.
Traitez le flip comme une ligne de régime, pas comme un support ou une résistance. Le prix peut le traverser de nombreuses fois ; ce qui change, c’est le caractère du tape. Les traders l’utilisent pour changer de playbook : fade des extrêmes et attente de ranges au-dessus ; respect des breakouts et taille réduite pour des oscillations plus larges en dessous. Le flip se déplace chaque jour à mesure que l’open interest, la volatilité implicite et le temps jusqu’à l’échéance changent.
Que sont le call wall et le put wall ?
Le call wall est le strike avec le plus grand gamma de calls, généralement au-dessus du spot ; le put wall est le strike avec le plus grand gamma de puts, généralement en dessous. Comme les flux de couverture sont les plus lourds autour d’eux, ils agissent souvent comme résistance et support en conditions de gamma positif et bornent le range attendu de la journée ou de la semaine. Ils sont liés aux walls d’open interest dans l’analyse de la chaîne d’options, mais pondérés par le gamma ; les strikes proches du prix et proches de l’échéance comptent donc davantage que les strikes importants mais éloignés.
Comme tout niveau issu du positionnement, les walls bougent. Un call wall qui roule plus haut à mesure que le prix monte est poursuivi ; un put wall qui roule plus bas dans une baisse est abandonné. Lisez le changement d’un jour à l’autre, pas seulement le chiffre. Max pain est une mesure différente — le strike où les acheteurs d’options perdraient le plus à l’échéance — et il se trouve souvent près du plus grand strike de gamma, sans être identique.
- Récupérez la chaîne. Strikes, open interest et volatilité implicite pour les échéances qui comptent — pour les indices, les weeklys les plus proches et la mensuelle.
- Calculez le gamma par option. Gamma Black-Scholes à partir du spot, du strike, de l’IV et du temps jusqu’à l’échéance.
- Convertissez en GEX. Γ × OI × 100 × S² × 0.01 ; calls positifs, puts négatifs.
- Trouvez les walls et le total. Les strikes de GEX de calls et de puts les plus élevés ; somme pour obtenir le total.
- Trouvez le flip. Recalculez le total sur une grille de prix spot et repérez le changement de signe.
Comment les traders utilisent-ils la GEX ?
| Situation | Lecture typique | Comment les traders ajustent |
|---|---|---|
| GEX positive élevée, spot nettement au-dessus du flip | Range, pinning près des grands strikes | Fade des extrêmes vers les walls ; objectifs plus petits |
| Spot près du flip | Le régime peut changer rapidement | Réduire la taille ; attendre l’acceptation au-dessus ou en dessous |
| GEX négative, spot sous le flip | Séances de tendance et mouvements brusques plus probables | Respecter les breakouts ; stops plus larges, taille plus petite |
| Grande échéance (mensuelle, trimestrielle) | Le gamma arrive à expiration ; les walls disparaissent | Attendre un changement de comportement après l’échéance |
| Test du put wall en gamma négatif | Le support peut céder vite | Attendre l’absorption, pas seulement le niveau |
La GEX fonctionne surtout comme contexte pour une autre méthode : elle vous indique s’il faut attendre des ranges ou des tendances, tandis que vos niveaux et vos entrées viennent de la structure, de la liquidité et de l’order flow. Les guides sur le put-call ratio et l’open interest couvrent les données de positionnement liées.
Calculateur GEX
Saisissez les strikes d’une échéance avec l’open interest des calls et des puts, le prix spot, la volatilité implicite et les jours jusqu’à l’échéance. Le calculateur calcule le gamma Black-Scholes pour chaque strike, la GEX nette en dollars par mouvement de 1%, les call et put walls et le zero-gamma flip en recalculant le total sur des prix spot dans une plage de ±15%. Il utilise une seule IV pour tous les strikes et l’hypothèse standard des dealers ; traitez-le donc comme un modèle pédagogique, pas comme un flux en direct. Les données d’exemple sont illustratives et ont la forme d’une weekly d’indice.
Quelles sont les limites de la gamma exposure ?
- Le positionnement des dealers est supposé, pas connu. Les investisseurs vendent aussi des puts et achètent des calls ; lorsqu’ils le font, le signe sur ce strike est faux et la GEX surestime la couverture réelle.
- L’open interest date d’un jour. Il est mis à jour une fois par jour, alors que les options 0DTE s’ouvrent et se ferment pendant la séance et n’apparaissent jamais dans l’OI overnight.
- Le gamma n’est qu’un Greek. Les changements de volatilité implicite (vanna) et de temps (charm) déplacent aussi les couvertures des dealers, surtout à l’approche de l’échéance.
- Surtout pertinent sur les indices. La GEX a le plus de sens pour le S&P 500, le Nasdaq-100 et les plus grandes actions individuelles ; sur les marchés d’options peu liquides, les flux sont trop faibles pour compter.
- Pas directionnel. Une GEX positive ne veut pas dire haussier ; elle signifie que les mouvements tendent à être amortis. Utilisez-la pour le type de séance, pas pour la direction.
Quelles erreurs les traders commettent-ils avec la GEX ?
- Traiter le niveau zero-gamma comme un support ou une résistance au lieu d’une ligne de régime.
- Trader la GEX seule, sans niveau de prix ni déclencheur.
- Ignorer l’échéance : les walls et le flip peuvent disparaître lorsque de grandes échéances sortent.
- Comparer la GEX de différents fournisseurs comme s’ils utilisaient les mêmes hypothèses et les mêmes données.
- Utiliser les niveaux de la semaine dernière : la GEX change chaque jour avec l’OI, l’IV et le temps.
Données de référence
| Élément | Valeur |
|---|---|
| Unité | Dollars de couverture par mouvement de 1% du sous-jacent |
| Multiplicateur du contrat | 100 pour les options actions et indices américaines |
| Convention de signe | Calls positifs, puts négatifs (dealers longs calls, shorts puts) |
| Popularisé par | SqueezeMetrics, livre blanc « Gamma Exposure (GEX) » (2016, révisé en 2017) |
| GEX positive | Couverture contre le mouvement ; la volatilité tend à être amortie |
| GEX négative | Couverture dans le sens du mouvement ; la volatilité tend à s’élargir |
| Zero gamma | Prix spot auquel la GEX totale change de signe |
Comment la GEX s’intègre-t-elle aux indicateurs de Quantum Algo ?
La GEX vous indique dans quel régime se trouve l’indice ; elle ne donne pas d’entrées. Associez-la à des niveaux visibles sur le graphique. Les indicateurs Quantum Algo gratuits marquent la liquidité, la structure et les niveaux clés sur TradingView, et Zeno, le moteur premium, imprime ses propres signaux d’achat et de vente avec une entrée, un stop et deux objectifs sur indices et futures — chaque signal figure dans l’historique vérifié public. En gamma positif, les signaux près des walls et de retour vers le milieu du range tendent à correspondre au tape ; en gamma négatif, ce sont les breakouts dans le sens du mouvement.
La gamma exposure estime la couverture des dealers par mouvement de 1% à partir du gamma des options et de l’open interest. Une GEX positive tend à amortir la volatilité, une GEX négative à l’amplifier, et le zero-gamma flip sépare les deux. Utilisez-la pour juger le type de séance à attendre, combinez-la avec les niveaux de prix pour les entrées, et rappelez-vous qu’elle repose sur une hypothèse concernant le positionnement des dealers.
◆ Vérification interactive
Comprenez-vous la gamma exposure ?
Questions que les traders posent sur la gamma exposure
Une estimation de la quantité que les dealers d’options doivent acheter ou vendre sur le sous-jacent pour rester delta-hedged à chaque mouvement de 1%, calculée à partir du gamma et de l’open interest sur chaque strike.
Pour chaque strike : gamma × open interest × 100 × spot² × 0.01, avec les calls positifs et les puts négatifs. Additionnez les strikes et les échéances pour obtenir le total.
Les dealers sont nets longs gamma, ils vendent donc dans les rallyes et achètent dans les replis. Cela tend à amortir les mouvements et à abaisser la volatilité réalisée.
Les dealers sont nets shorts gamma, ils vendent donc dans les baisses et achètent dans les rallyes. Cela tend à amplifier les mouvements et à augmenter la volatilité réalisée.
Le prix du sous-jacent où la GEX totale change de signe, trouvé en recalculant la GEX sur des prix spot hypothétiques. Il sépare les régimes de gamma positif et négatif.
Les strikes avec le plus grand gamma de calls et le plus grand gamma de puts. Ils agissent souvent comme résistance et support et bornent le range attendu, surtout en gamma positif.
Ni l’un ni l’autre. La GEX décrit les conditions de volatilité, pas la direction : une GEX positive signifie que les mouvements tendent à être absorbés, une GEX négative qu’ils tendent à s’étendre.
SqueezeMetrics a popularisé la GEX dans son livre blanc « Gamma Exposure (GEX) », daté de 2016 et révisé en 2017.
Elle peut le faire pour les plus grands noms d’options, les plus activement tradés. Sur les marchés d’options peu liquides, les flux de couverture sont trop faibles par rapport au volume de l’action pour compter.
Ils utilisent des hypothèses différentes sur le positionnement des dealers, des échéances différentes et des méthodes différentes pour calculer le flip, et certains ajustent les flux 0DTE intraday.
Références et guides associés
Lire ensuite
- Analyse de la chaîne d’options
- Max Pain
- Put-Call Ratio
- Open Interest expliqué
- Trading d’options pour débutants
- Day Trading Options
- Meilleur indicateur pour le S&P 500
- SPY vs QQQ
- Trading de la liquidité
- Order Flow Trading
- Indicateurs TradingView gratuits
- Zeno — le moteur premium