Day Trading Options : pouvez-vous, devriez-vous, et comment survivent ceux qui y arrivent
Oui, vous pouvez faire du day trading options ; le trading le jour même sur SPX, SPY et QQQ, porté par les contrats 0DTE, représente désormais une grande part de tout le volume options. Lorsqu'un broker applique encore la règle pattern day trader (FINRA l'a remplacée le 4 juin 2026 ; les brokers peuvent la conserver jusqu'au 20 octobre 2027), quatre allers-retours le même jour en cinq jours ouvrés sous $25,000 restreignent le compte. Theta, spreads et volatilité travaillent contre les acheteurs intraday, donc la direction est votre seul edge.
Je trade la structure en intraday et j'ai vu arriver la vague 0DTE. Voici la version honnête du day trading options : un trade 0DTE sur SPX de l'entrée à la falaise de theta, les trois raisons pour lesquelles la plupart des day traders options perdent, le triangle direction, temps et volatilité, les noms et contrats réellement tradables, et les quatre stratégies qui survivent au contact de la dépréciation temporelle. Le calculateur ci-dessous transforme une prime en position qui respecte à la fois votre risque et votre compteur PDT.
Des indicateurs qui font leurs preuves en public.
Un seul moteur, quatre outils de précision : le Gold (XAU) Scalper, l’institutional Gravity Zone, le Zeno momentum Oscillator et Zeno Stocks pour les actions.
Pouvez-vous faire du day trading options ?
Oui — les options peuvent être achetées et vendues le même jour comme n'importe quel titre, et le trading options le jour même sur SPX, SPY et QQQ représente désormais une grande part de tout le volume options, porté par les contrats zero-days-to-expiration (0DTE) qui expirent le jour où ils sont tradés.
Deux règles changent la donne pour un trader retail : la règle pattern day trader s'applique aux options exactement comme aux actions, donc quatre allers-retours le même jour en cinq jours ouvrés dans un compte sur marge sous $25,000 restreignent le compte (FINRA a remplacé la règle par des standards de marge intraday effectifs le 4 juin 2026, mais les brokers peuvent la conserver jusqu'au 20 octobre 2027, donc vérifiez le vôtre) ; et l'économie des options intraday — dépréciation temporelle, spreads et volatilité — travaille bien plus contre un acheteur que sur les actions. Donc la réponse est oui, vous pouvez ; savoir si vous devriez le faire est le reste de cette page.
Je trade la structure en intraday et j'ai vu arriver la vague 0DTE. Ce guide s'adresse au trader qui a déjà lu la page options débutant et veut la version honnête de leur day trading : à quoi ressemble une journée 0DTE sur un graphique, pourquoi la plupart des day traders options perdent, quels contrats et noms sont tradables, les stratégies qui survivent au contact de theta, et un calculateur qui transforme une prime en position respectant à la fois votre risque et le compteur PDT.
Que sont les options 0DTE ?
Les options zero-days-to-expiration sont des contrats qui expirent à la clôture de la journée de trading. SPX a des échéances chaque jour ouvré ; SPY, QQQ et une liste croissante de grandes actions ont des échéances quotidiennes ou plusieurs fois par semaine. Comme il ne reste plus de temps, une option 0DTE est presque uniquement de la valeur intrinsèque plus une fine couche de valeur temps qui se dégrade très vite : elle bouge presque un pour un avec l'indice si elle est in the money et s'évapore si elle ne l'est pas. C'est le moyen le moins cher d'exprimer une direction intraday — et le moyen le plus rapide de perdre toute la prime.
À quoi ressemble un trade 0DTE sur SPX ?
Le graphique de séance dans ce guide montre un trade 0DTE du début à la fin. Panneau du haut : SPX en 5 minutes, l'ouverture, un retest de structure à 10:40, une entrée, un objectif. Panneau du bas : la prime d'un call 0DTE, acheté sur ce retest, dérivant plus bas pendant deux heures tandis que l'indice ne faisait rien — theta au travail — puis bondissant quand le mouvement est arrivé, puis chutant d'une falaise dans la dernière heure lorsque la valeur temps restante est tombée à zéro. Le trade a fonctionné parce que la sortie a été prise à l'objectif sur le graphique, pas tenue pour « plus » ; la dernière heure ombrée est l'endroit où tout long 0DTE qui n'est pas sorti devient un ticket de loterie.
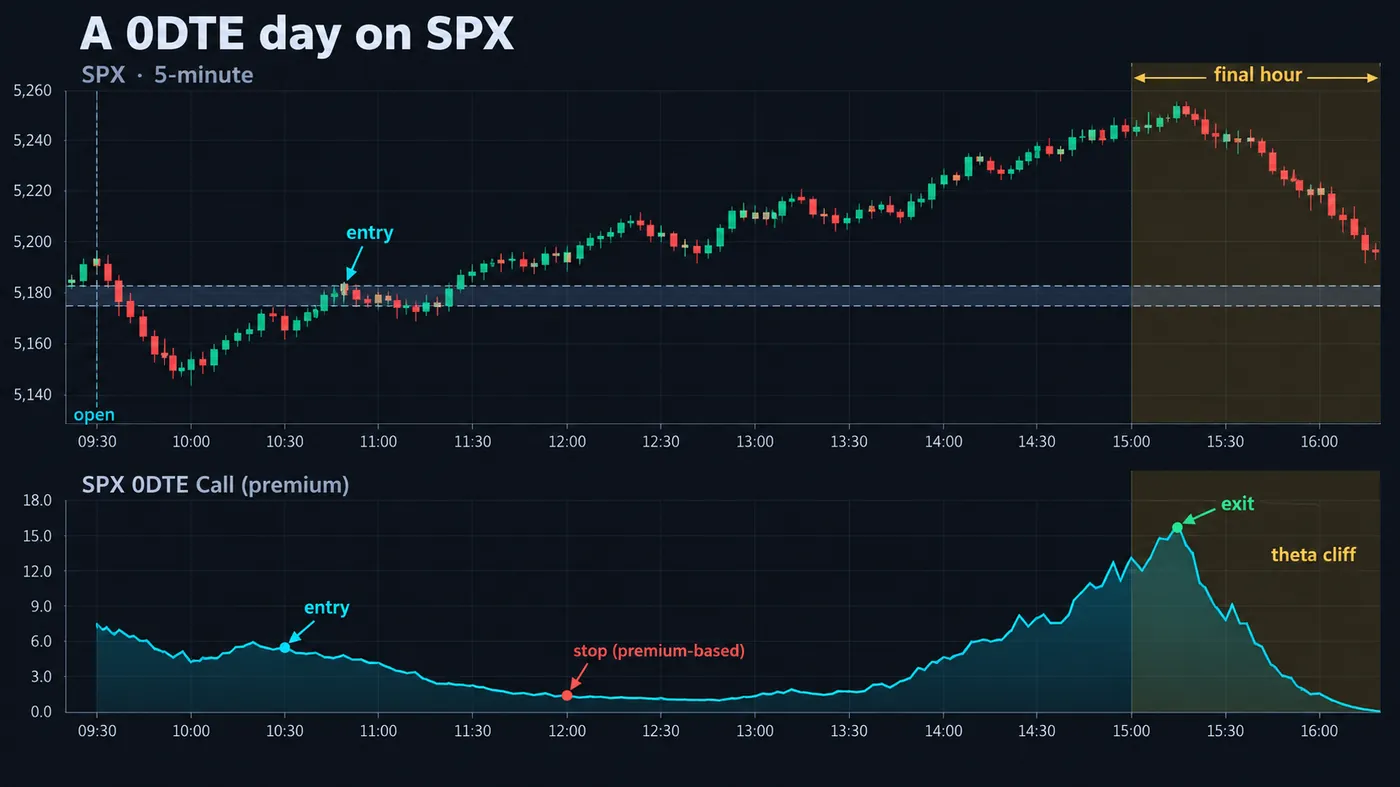
Trois choses à retenir de l'image : l'entrée venait du graphique, pas de l'option ; le stop était sur la prime (une perte de 40% sur le contrat, qui coïncidait avec l'échec du niveau) ; et l'heure de la journée décidait de la sortie autant que le prix.
Pourquoi la plupart des day traders options perdent-ils ?
L'illustration en trois tuiles de ce guide nomme les causes, et aucune n'est le graphique :
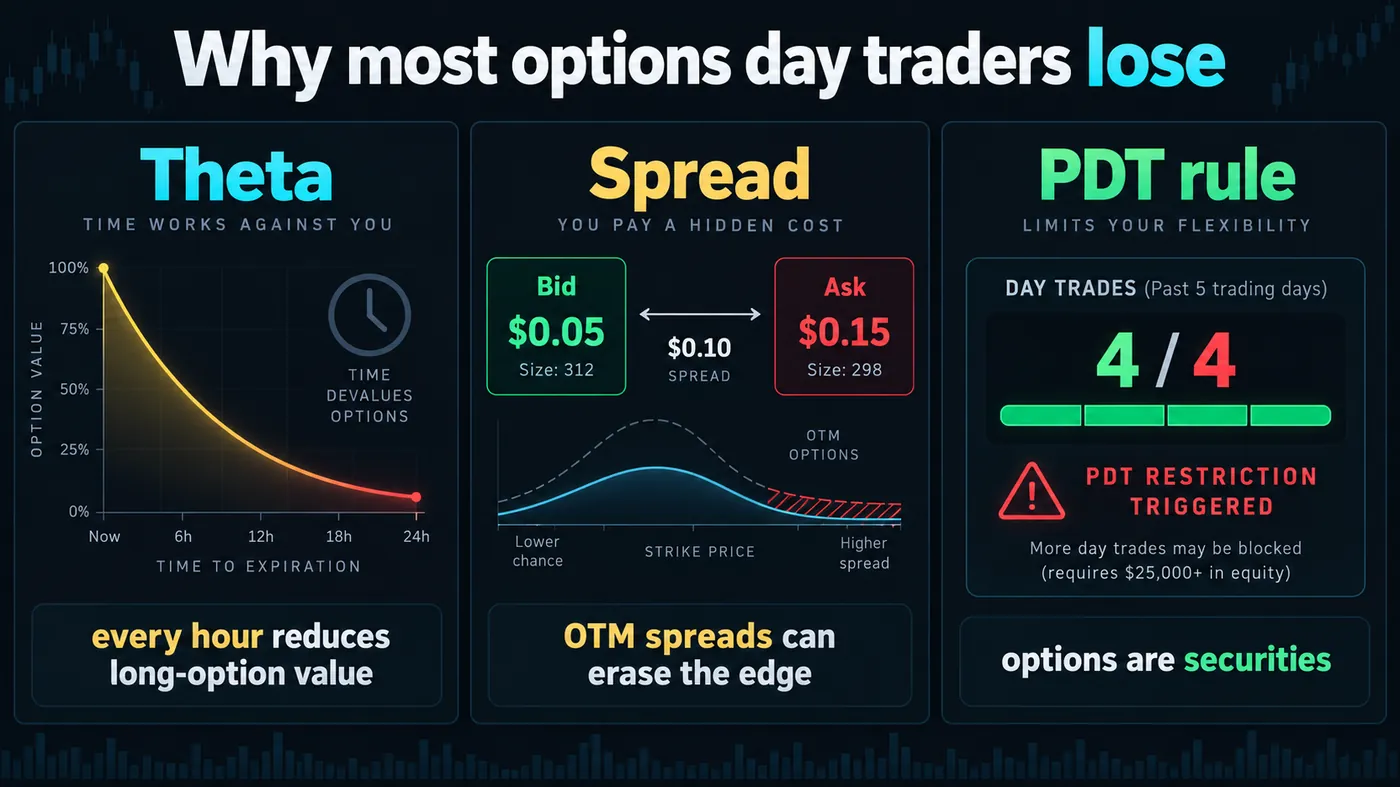
- Theta. La dépréciation temporelle est un coût à chaque heure où une option long reste ouverte. Sur un contrat 0DTE, c'est le coût dominant : un SPY 0DTE at-the-money peut perdre un tiers de sa valeur en deux heures plates. Toute option long intraday commence la journée en retard.
- Spread. Les strikes out-of-the-money sur tout sauf les plus grands noms se tradent avec des spreads bid-ask qui représentent une grande fraction de la prime — $0.05 bid, $0.15 ask sur une option à $0.10, c'est un aller-retour de 100%. L'edge disparaît avant même que le trade commence.
- La règle PDT. Les options sont des titres. Quatre allers-retours le même jour en cinq jours sous $25,000 dans un compte sur marge, chez un broker qui applique encore la règle PDT (autorisé jusqu'au 20 octobre 2027), vous restreignent — ce qui explique pourquoi la plupart des « day traders options » à petit compte prennent en réalité un ou deux trades par semaine et appellent cela du day trading.
Ajoutez l'instinct retail d'acheter des contrats très out-of-the-money parce qu'ils sont bon marché, et le taux de perte des day traders options dépasse le taux déjà mauvais des day traders actions dans toutes les études qui les isolent.
Quelles trois forces font bouger le prix d'une option en intraday ?
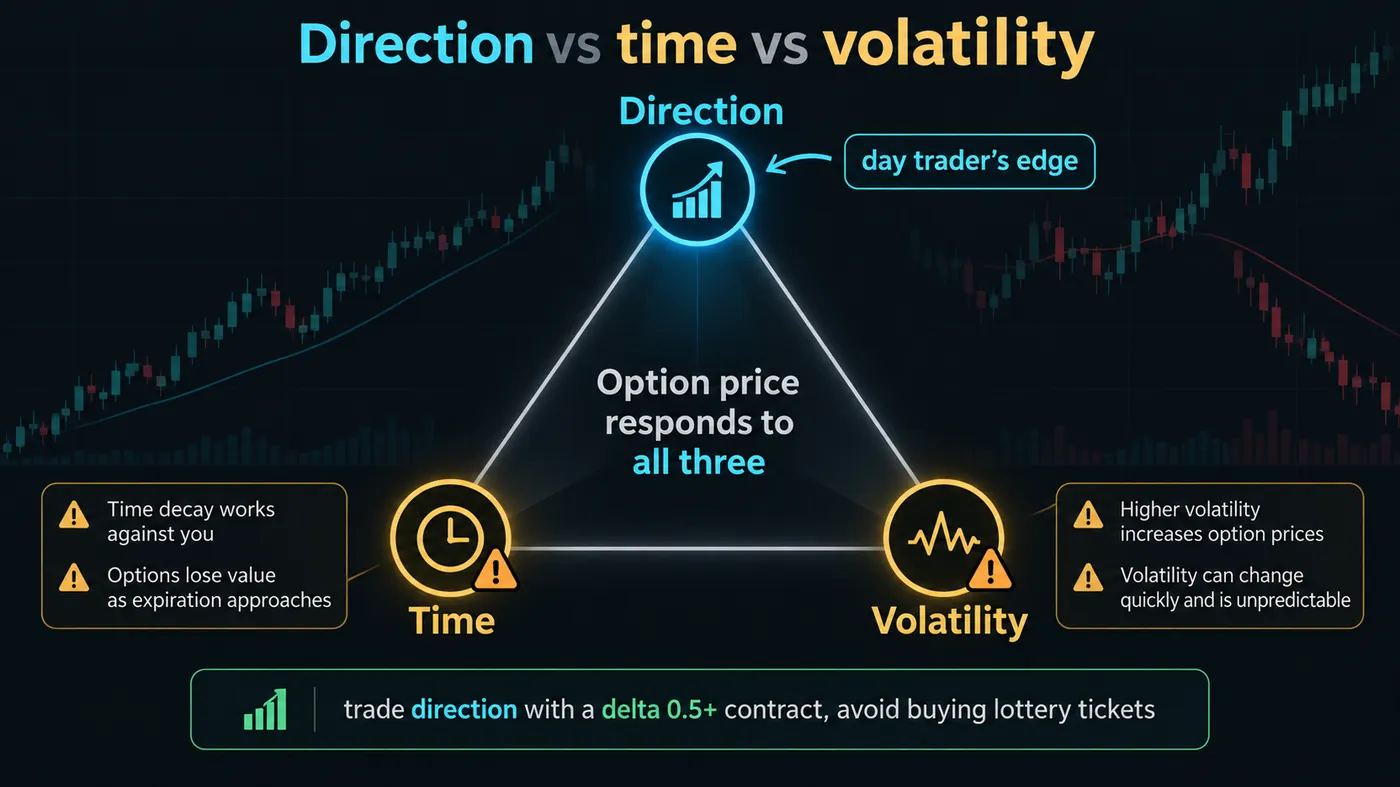
L'illustration en triangle de ce guide est le cadre pour tout le reste : le prix d'une option répond à trois choses, et l'edge d'un day trader vit sur l'une d'elles. La direction est là où une lecture de structure vous donne un avantage. Le temps travaille contre toute option long, chaque minute. La volatilité peut faire bouger la prime contre vous même lorsque la direction est correcte — un call acheté dans un pic de volatilité perd lorsque ce pic s'efface. La façon de trader la direction et de minimiser les deux autres est dans l'appel : choisissez un contrat avec delta 0.50 ou plus, pour que l'option se comporte comme le sous-jacent, et évitez les strikes bon marché très out-of-the-money qui sont surtout du temps et de la volatilité.
Quoi day trader : noms et contrats
- SPX — options sur indice réglées en cash, aucun risque d'assignation, échéances quotidiennes, liquidité 0DTE la plus profonde, et traitement fiscal Section 1256 aux États-Unis. Grande taille de contrat (10× SPY) ; un contrat peut représenter une prime de $2,000–5,000.
- SPY et QQQ — les versions à taille retail ; échéances quotidiennes ; spreads serrés sur les strikes near-the-money ; style américain, donc assignation anticipée possible sur les positions short.
- Les plus grandes actions individuelles — Apple, Nvidia, Tesla, Amazon et quelques autres ont le volume nécessaire aux options intraday ; la plupart des actions ne l'ont pas, et leurs spreads rendent le day trading impossible.
- Contrats : at-the-money ou légèrement in-the-money (delta 0.50–0.70), l'échéance la plus proche qui n'est pas aujourd'hui pour toute personne nouvelle sur le sujet, et 0DTE seulement une fois que le même setup a cinquante trades journalisés sur contrats à échéance plus longue.
Options SPX vs SPY vs QQQ en bref
| Sous-jacent | Règlement | Style d'exercice | Échéances | Idéal pour |
|---|---|---|---|---|
| SPX | Réglé en cash | Européen, aucune assignation anticipée | Chaque jour ouvré | Taille et liquidité 0DTE la plus profonde |
| SPY | Livre des parts d'ETF | Américain, assignation anticipée possible | Chaque jour ouvré | Contrats à taille retail ; là où les débutants commencent |
| QQQ | Livre des parts d'ETF | Américain, assignation anticipée possible | Chaque jour ouvré | Exposition Nasdaq-100 en taille retail |
| Plus grandes actions individuelles | Livre des actions | Américain, assignation anticipée possible | Hebdomadaire ; certaines plusieurs fois par semaine | Seulement les noms les plus liquides avec spreads serrés |
◆Un contrat SPX vaut environ dix fois la taille de SPY, et le traitement fiscal Section 1256 s'applique à SPX aux États-Unis, pas à SPY ni QQQ.
Quelles stratégies de day trading options survivent vraiment ?
- Retest de structure avec un contrat delta 0.60. Le setup Smart Money — sweep, change of character, retest de l'order block — sur SPY ou QQQ sur le graphique 5 minutes, exprimé avec une option near-the-money expirant dans un à trois jours. Stop sur la prime à 40–50% de perte ; objectif sur le graphique ; sortie avant 3 pm quoi qu'il arrive.
- Break d'opening range, première heure seulement. Les premières 30–60 minutes portent le volume de la journée ; une cassure de l'opening range avec structure derrière, tradée avec un contrat in-the-money, clôturée avant 11 am. Theta est le plus faible et les spreads les plus serrés dans cette fenêtre.
- Scalping du chevauchement structure et gamma. Pour traders expérimentés seulement : les niveaux de gamma des dealers (voir l'avis Unusual Whales) marquent où l'indice se fixe ou accélère ; un signal de structure sur ces niveaux, en 0DTE, tenu quelques minutes. Haute fréquence, haute compétence, restreint par PDT sous $25,000 chez les brokers qui appliquent encore la règle.
- Spreads à risque défini plutôt que longs nus. Un debit spread (acheter un strike, vendre le suivant) plafonne à la fois le coût et l'érosion theta ; le compromis est un gain plafonné. Pour la plupart des day traders retail, c'est le meilleur instrument une fois compris.
Ce qui ne survit pas : acheter des tickets de loterie 0DTE à l'ouverture, garder une option perdante dans la dernière heure « parce qu'il suffit d'une poussée », et moyenner à la baisse sur la prime.
Quelles règles un day trader options doit-il suivre ?
- Dimensionnez par prime, pas par contrats. Le risque par trade est un pourcentage du compte ; la prime risquée (ou le stop sur la prime) doit y tenir. Le calculateur de cette page fait le calcul et compte votre fenêtre PDT.
- Stop sur la prime, objectif sur le graphique. Un stop de prime de 40–50% coïncide généralement avec l'échec du niveau graphique ; un objectif est là où la structure dit que le mouvement s'arrête.
- Stop temporel. Sortie avant 3 pm ET sur tout long ; sortie du 0DTE avant 2 pm sauf s'il est in the money.
- Aucun trade dans la dernière heure comme acheteur. La falaise est réelle.
- Comptez les allers-retours. Sous $25,000, chez un broker qui applique encore la règle PDT, vous en avez trois en cinq jours ouvrés ; le quatrième restreint le compte.
- Un nom, un setup, cinquante trades sur une échéance plus longue d'abord. Puis 0DTE, si jamais.
Day trading des options SPY : exemple travaillé
Compte $20,000, risque 1% = $200 par trade. SPY à $525 après un sweep du plus bas pré-market et un change of character sur le graphique 5 minutes ; entrée sur le retest à $525.40. Un call $525 expirant dans deux jours vaut $3.20 — delta 0.55 — donc un contrat coûte $320 et un stop de prime de 50% risque $160 : un contrat tient dans le budget de $200 ; deux non. Objectif au plus haut pré-market, $528.60, environ +$1.75 sur l'option à delta 0.55 plus un peu de gamma — environ +$175 sur le contrat, 1.1R. Sortie à l'objectif ou avant 3 pm. Journalisé comme un day trade ; il en reste deux dans la fenêtre de cinq jours.
Le même trade sur un call 0DTE $525 à $1.40 aurait coûté $140 et risqué $70 au stop de 50% — moins cher, mais l'option aurait perdu un tiers de sa valeur dans toute pause de deux heures, et un stop temporel à 3 pm devient un stop à 2 pm.
Comment cela s'intègre à notre workflow
Zeno lit SPY, QQQ et les grandes actions de la même manière qu'il lit l'or : sweep, order block, entrée, stop, objectifs. L'option est l'instrument qui exprime la lecture avec un risque plafonné ; le choix du contrat (delta, échéance) et le stop de prime sont la couche spécifique aux options que cette page ajoute. Rien dans theta, le spread ou la règle PDT ne change la structure — ils changent si vous êtes la bonne personne, avec la bonne taille de compte, pour la trader intraday avec des options.
Vous pouvez ; la plupart ne devraient pas, et ceux qui survivent traitent l'option comme un instrument pour exprimer une lecture graphique, pas comme le trade. Delta 0.50 et plus, échéance au-delà de la durée de détention, stop sur la prime, objectif sur le graphique, sortie avant 3 pm, trois allers-retours en cinq jours sous $25,000 pendant que votre broker applique la règle PDT — et 0DTE seulement après cinquante trades journalisés sur échéances plus longues. Theta, le spread et la règle PDT ne se soucient pas de la qualité du setup.
◆ Vérification interactive
Savez-vous ce qui travaille contre vous ?
Questions fréquentes sur le day trading options
Chez un broker qui applique encore la règle pattern day trader (FINRA l'a remplacée le 4 juin 2026, mais les brokers peuvent la conserver jusqu'au 20 octobre 2027) : trois allers-retours le même jour en cinq jours ouvrés dans un compte sur marge ; le quatrième déclenche la restriction. Un compte cash évite la règle mais est limité par le règlement. En pratique, la plupart des day traders options à petit compte prennent un ou deux trades par semaine.
Non. Ce sont les instruments les plus exposés à theta et à la volatilité sur l'exchange. Apprenez d'abord le setup sur des échéances d'un à trois jours ; 0DTE seulement avec un historique de cinquante trades sur le même setup.
La première heure après l'ouverture, lorsque le volume est le plus élevé et la dépréciation temporelle la plus faible, et la fenêtre 2:00–3:00 pm lorsque la tendance de l'après-midi se met en place. Jamais la dernière heure comme acheteur.
Oui pour une petite minorité disciplinée avec un edge documenté sur la direction, des contrats delta-0.50-plus et des stops basés sur la prime. Pour la plupart des traders retail, il est moins rentable que le day trading du sous-jacent, parce que theta et le spread sont des coûts que l'action n'a pas.
SPX pour la taille, le règlement en cash et le traitement fiscal ; SPY pour un contrat plus petit et la même liquidité. Les débutants commencent sur SPY.
La lecture de structure sur SPY, QQQ et les grandes actions est ce que Zeno fournit ; l'option est votre instrument pour l'exprimer. Le calculateur de cette page transforme le stop graphique en stop de prime et en nombre de contrats.
Oui, sans la règle PDT, mais les produits se règlent le jour ouvré suivant (T+1) et utiliser des fonds non réglés déclenche des violations de bonne foi. En pratique, un compte cash vous limite au trading du cash réglé, ce qui est une contrainte différente, pas aucune contrainte.
SPX pour la taille et le règlement cash, SPY et QQQ pour des contrats à taille retail avec spreads serrés, et quelques-unes des plus grandes actions. Strikes near-the-money avec delta 0.50–0.70 ; rien avec un spread large par rapport à la prime.
Pour les traders expérimentés sur SPX/SPY 0DTE avec structure et niveaux de dealer-gamma, tenus quelques minutes — oui, et c'est la version la plus difficile de l'activité. Sous $25,000, chez un broker qui applique encore la règle PDT, il est impossible de le faire à fréquence élevée.
Pas pour commencer. La structure sur le sous-jacent est la lecture ; le bid/ask de la chaîne d'options et le volume sur votre strike sont le contrôle d'exécution. Les outils d'order flow sont utiles pour confirmer, pas comme raison du trade.
Références et guides associés
Lire ensuite
- Options Trading for Beginners
- Pattern Day Trader Rule
- Best Indicator for Options Trading
- Avis Unusual Whales : options flow et prix
- Opening Range Breakout (ORB)
- Best Indicator for NASDAQ
- Best Trading Platforms
- Is Day Trading Worth It?
Sources faisant autorité
- Cboe: SPX options (daily expirations, cash settlement)
- FINRA: day trading and the pattern day trader rule
- OCC Options Industry Council: options education
- SEC: characteristics and risks of standardized options
- IRS Publication 550: Section 1256 contracts (SPX tax treatment)