Analyse d’option chain : lire une chaîne d’options, l’open interest, le PCR et les murs
L’analyse d’option chain consiste à lire le tableau de tous les calls et puts d’une même échéance pour voir où les traders sont positionnés. Le plus grand open interest sur les calls au-dessus du prix marque la résistance (le mur de calls), le plus grand open interest sur les puts en dessous marque le support (le mur de puts), et le prix combiné à la variation d’OI montre une accumulation de longs, une accumulation de shorts, des rachats de shorts ou un débouclement de longs. Le PCR, le max pain et la volatilité implicite ajoutent du contexte ; la price action confirme.
Chaque option chain est un registre public de l’endroit où les traders ont engagé leur argent : les strikes qu’ils ont vendus, ceux qu’ils ont achetés et la façon dont cela a changé aujourd’hui. Lue seulement pour les prix, c’est un écran de cotations. Lue pour l’open interest, c’est une carte du support et de la résistance par positionnement. Ce guide couvre chaque colonne, les quatre lectures du prix et de l’open interest, les murs de calls et de puts, le put-call ratio, le max pain et la volatilité implicite — avec un exemple Nifty complet et un lecteur dans lequel vous pouvez coller une chaîne.
Des indicateurs qui font leurs preuves en public.
Un seul moteur, quatre outils de précision : le Gold (XAU) Scalper, l’institutional Gravity Zone, le Zeno momentum Oscillator et Zeno Stocks pour les actions.
Qu’est-ce qu’une option chain ?
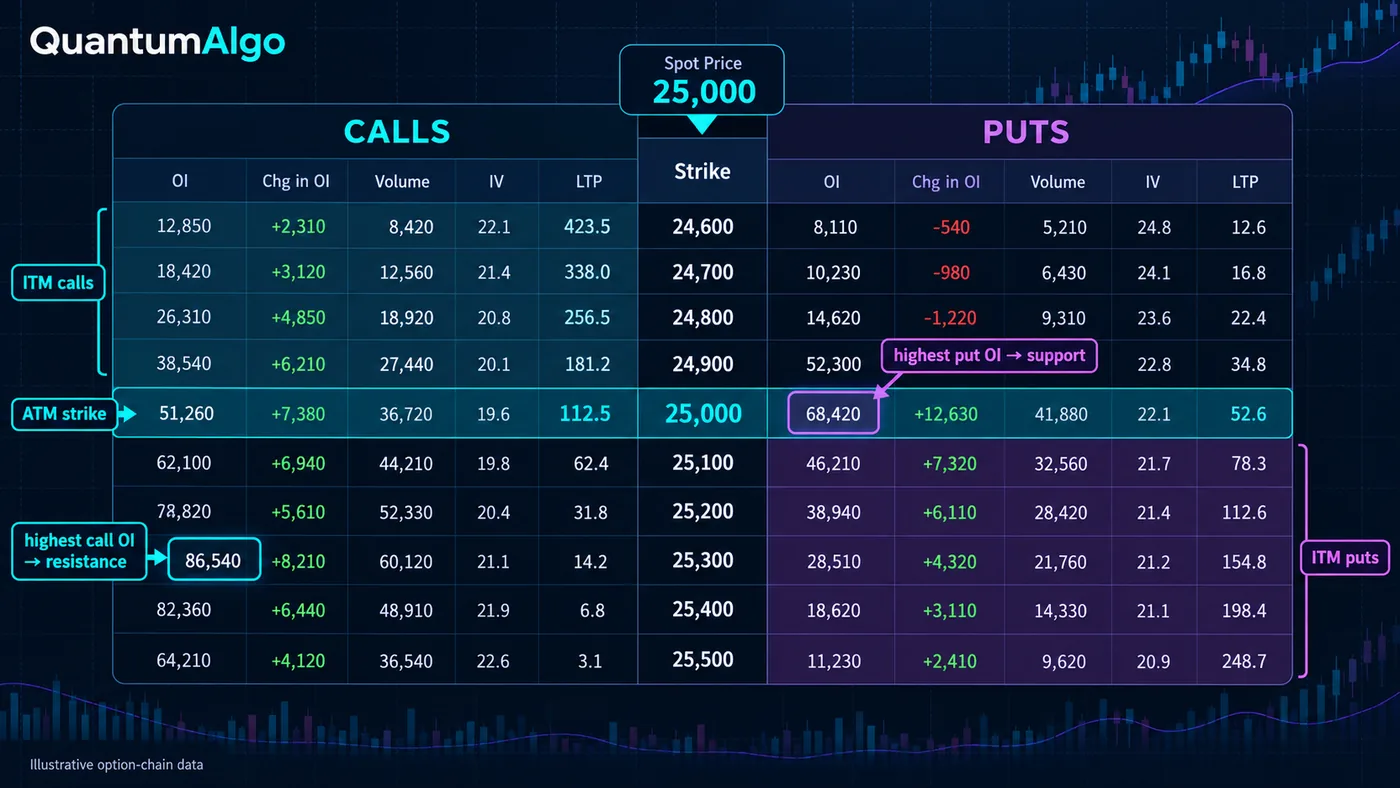
Une option chain — aussi appelée matrice d’options — est le tableau qui liste tous les contrats d’options disponibles sur un même sous-jacent pour une même date d’expiration : les calls d’un côté, les puts de l’autre et les prix d’exercice entre les deux. Chaque ligne est un strike ; chaque côté affiche le prix de ce strike, le volume, l’open interest et généralement la volatilité implicite. Les brokers, les places de marché et les sites de données en publient tous une, et la disposition est presque universelle : calls à gauche, puts à droite.
L’analyse d’option chain consiste à lire ce tableau pour autre chose que les prix. Comme chaque ligne montre combien de contrats sont ouverts et combien ont changé de mains aujourd’hui, la chaîne enregistre l’endroit où les traders se sont positionnés — quels strikes les vendeurs d’options ont vendus, où de nouvelles positions sont ajoutées et où elles sont clôturées. Les traders en Inde lisent la chaîne NSE sur Nifty et Bank Nifty à chaque séance ; les traders aux États-Unis lisent les chaînes SPY et SPX de la même façon. Ce guide couvre les colonnes, les quatre lectures prix-OI, le put-call ratio, les murs de calls et de puts, le max pain et la volatilité implicite — ainsi que les limites de chacun.
Que signifient les colonnes d’une option chain ?
| Colonne | Ce qu’elle montre | Comment l’utiliser |
|---|---|---|
| Strike | Le prix auquel l’option peut être exercée | Le libellé de la ligne ; ATM est le strike le plus proche du prix actuel |
| LTP / Last | La dernière prime échangée | Comparez avec bid/ask — un dernier prix obsolète induit en erreur |
| Bid / Ask | Meilleur prix pour vendre / acheter maintenant | Un spread large signale une mauvaise liquidité sur ce strike |
| Volume | Contrats échangés aujourd’hui | Là où se trouve l’activité du jour |
| OI (open interest) | Contrats encore ouverts — pas encore clôturés, exercés ni expirés | Là où les positions se sont accumulées au fil du temps |
| Change in OI | De combien l’OI a augmenté ou baissé par rapport à la séance précédente | Là où des positions sont ajoutées ou clôturées aujourd’hui |
| IV | La volatilité implicite déduite de la prime | Le niveau de cherté des options sur ce strike |
| Greeks (sur certaines chaînes) | Delta, gamma, theta, vega | Sensibilité de la prime ; delta ≈ proxy de probabilité |
Deux colonnes font l’essentiel du travail dans l’analyse de chaîne : l’open interest et la variation d’OI. L’open interest compte les contrats encore ouverts ; chaque nouveau contrat nécessite un acheteur et un vendeur, donc un OI important sur un strike signifie que de nombreux vendeurs y sont exposés. Le guide de l’open interest couvre les mécanismes en détail ; ici, l’objectif est de le lire d’un strike à l’autre.
Les strikes in-the-money (ITM) sont généralement ombrés : les calls dont les strikes sont sous le prix actuel et les puts dont les strikes sont au-dessus. At-the-money (ATM) est le strike le plus proche du prix, et les strikes out-of-the-money (OTM) constituent le reste. La plus grande partie de l’OI et du volume se situe près de la monnaie et quelques strikes au-delà, là où l’analyse se fait.
Comment lire l’open interest par strike ?
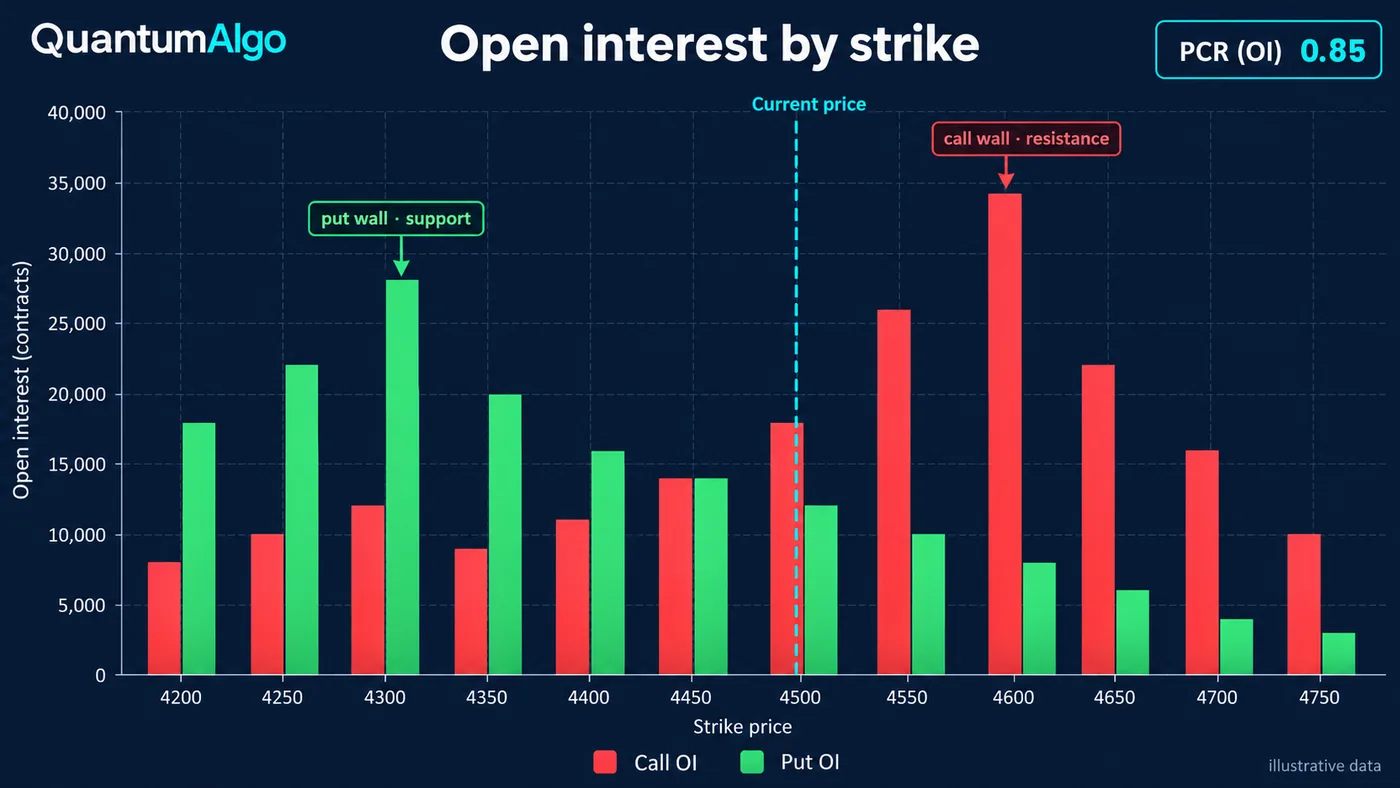
Tracez l’OI call et l’OI put pour chaque strike, et la chaîne devient une carte. Le strike avec le plus grand OI call au-dessus du prix est souvent appelé call wall ou strike de résistance ; le strike avec le plus grand OI put sous le prix est le put wall ou strike de support. La logique : les vendeurs d’options sont short sur ces strikes, donc ce sont ceux où ils ont le plus à perdre si le prix les traverse et — directement ou par couverture — ils ont tendance à les défendre.
Traitez les murs comme des zones où le positionnement est lourd, pas comme des lignes que le prix doit respecter. Trois choses les modifient pendant une séance : le prix qui se rapproche d’un mur (les vendeurs roulent ou clôturent), de nouvelles ventes sur un strike plus proche (le mur se déplace) et l’approche de l’expiration (l’OI sur les strikes éloignés devient sans importance). Un mur qui descend jour après jour pendant que le prix baisse vous indique que le support est abandonné — lisez le déplacement, pas seulement le niveau.
- Trouvez le strike ATM. Le strike le plus proche du prix du future ou du spot est le centre du tableau.
- Repérez le plus grand OI call au-dessus. Ce strike est le call wall — la résistance par positionnement.
- Repérez le plus grand OI put en dessous. Ce strike est le put wall — le support par positionnement.
- Vérifiez les deuxièmes plus grands strikes. S’ils sont proches des murs, la zone est plus large ; s’ils sont loin, le mur est concentré.
- Observez le déplacement des murs. Comparez avec la séance précédente. Les murs qui se déplacent avec le prix montrent que le positionnement suit la tendance.
Que disent ensemble le prix et la variation d’OI ?
| Prix | Open interest | Lecture | Ce que cela signifie |
|---|---|---|---|
| Hausse | Hausse | Accumulation de longs | De nouvelles positions long alimentent le mouvement |
| Baisse | Hausse | Accumulation de shorts | De nouvelles positions short alimentent le mouvement |
| Hausse | Baisse | Rachats de shorts | Les shorts clôturent — la hausse peut manquer d’achats frais |
| Baisse | Baisse | Débouclement de longs | Les longs clôturent — la baisse peut manquer de ventes fraîches |
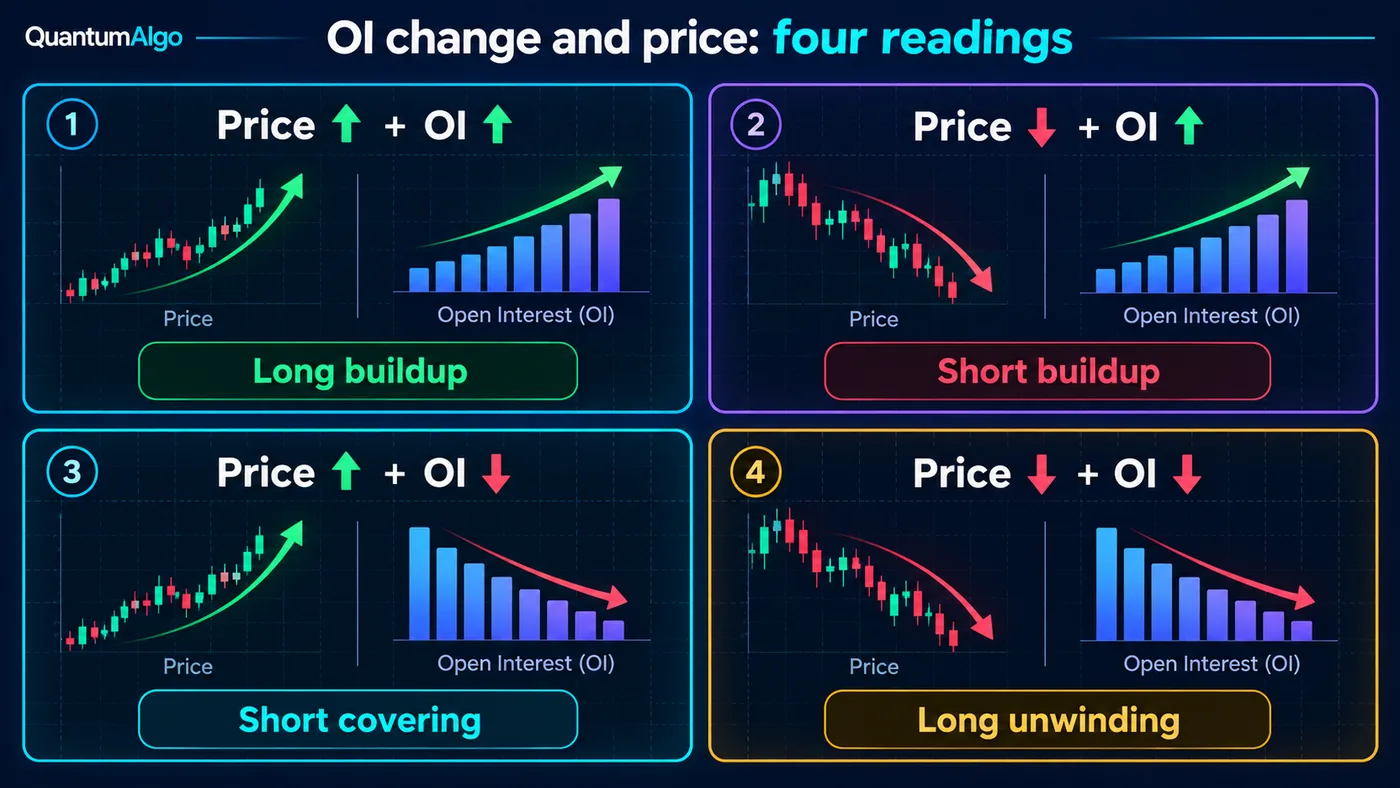
Ce tableau est le cœur de l’analyse de l’OI sur les futures et fonctionne pour les options strike par strike. Un OI en hausse signifie que de nouveaux contrats sont créés ; un OI en baisse signifie que des contrats existants sont clôturés. Combiné à la direction du prix, il vous indique si un mouvement est soutenu par de l’argent frais ou par des traders qui sortent. Les mouvements alimentés par de nouvelles positions tendent à être plus durables que ceux alimentés par des rachats, qui peuvent se retourner une fois les rachats terminés.
Pour les options, la lecture ajoute une couche : un vendeur de call et un acheteur de call augmentent tous deux l’OI. Un OI call en hausse sur un strike au-dessus du prix avec des primes en baisse signifie généralement une vente — des traders vendent des calls parce qu’ils s’attendent à ce que le prix reste en dessous. Un OI call en hausse avec des primes en hausse signifie généralement un achat. Lire la prime et l’OI ensemble permet de distinguer les deux.
Qu’est-ce que le put-call ratio dans une option chain ?
Le put-call ratio (PCR) divise les puts par les calls — soit l’OI total des puts par l’OI total des calls (OI PCR), soit le volume des puts par le volume des calls (volume PCR). Un OI PCR supérieur à 1 signifie qu’il y a plus de puts que de calls ouverts ; sous 1, il y a plus de calls. En Inde, l’OI PCR sur Nifty est la version que la plupart des traders citent ; aux États-Unis, le Cboe publie chaque jour les put-call ratios totaux, indiciels et actions.
Le PCR se lit de deux manières, et elles pointent dans des directions opposées. Comme mesure de positionnement, un PCR élevé signifie que beaucoup de puts ont été vendus, ce que les traders lisent comme un support en dessous. Comme mesure de sentiment contrarien, un PCR très élevé signifie de la peur, ce qui tend à marquer des plus bas ; un PCR très faible signifie de la complaisance. La lecture qui s’applique dépend du fait que les puts soient vendus ou achetés — le même contrôle variation d’OI et prime que ci-dessus. Le guide du put-call ratio couvre les deux lectures et leurs seuils ; dans l’analyse de chaîne, comparez le PCR du jour à sa propre plage récente plutôt qu’à un nombre fixe.
Que sont le max pain et la volatilité implicite sur la chaîne ?
Le max pain est le strike auquel les options ouvertes pour une échéance vaudraient le moins pour leurs détenteurs au règlement — le strike où les vendeurs paient le moins. Il est calculé à partir des mêmes colonnes d’OI : pour chaque strike, additionnez ce que vaudraient chaque call en dessous et chaque put au-dessus, puis choisissez le total le plus bas. Certains traders s’attendent à ce que le prix dérive vers le max pain à l’approche de l’expiration ; les preuves sont faibles et l’attraction, lorsqu’elle existe, est facilement annulée par les nouvelles. Le guide du max pain détaille le calcul et les recherches.
La volatilité implicite (IV) montre combien chaque strike est cher. Deux motifs comptent sur une chaîne. Skew : sur les indices actions, les puts out-of-the-money portent une IV plus élevée que des calls équidistants, un motif qui persiste depuis le krach de 1987 parce que les traders paient plus cher la protection contre un krach. Variations d’IV : un strike dont l’IV monte pendant que l’OI monte est acheté ; un strike dont l’IV baisse pendant que l’OI monte est vendu. Avant les événements — résultats, réunions de banques centrales, budgets — l’IV monte sur toute la chaîne puis s’effondre après l’événement, ce qui explique pourquoi acheter des options avant un événement est souvent perdant même quand la direction est juste.
Comment faire une analyse d’option chain étape par étape ?
- Choisissez la bonne échéance. L’échéance hebdomadaire ou mensuelle la plus proche porte le plus d’OI et le positionnement le plus pertinent. Sur NSE, Nifty a des expirations hebdomadaires le mardi ; les options Bank Nifty sont uniquement mensuelles.
- Notez le strike ATM et le prix. Utilisez le prix du future pour les indices — la chaîne est valorisée à partir de lui.
- Marquez le call wall et le put wall. Plus grand OI call au-dessus, plus grand OI put en dessous.
- Lisez la variation d’OI du jour. Où les calls et les puts ont-ils été le plus vendus aujourd’hui ? Les ventes fraîches près du prix comptent plus que l’ancien OI loin du prix.
- Comparez le PCR à sa propre plage. Est-il en hausse ou en baisse, et est-il élevé ou faible pour ce sous-jacent ?
- Vérifiez l’IV. La chaîne devient-elle plus ou moins chère, et le skew se pentifie-t-il ?
- Confirmez avec le prix. La chaîne montre le positionnement ; la structure du prix montre si ce positionnement tient. Attendez une réaction au mur avant d’agir.
Lecteur d’option chain
Collez les strikes d’une échéance avec l’open interest des calls et des puts — et, si vous les avez, les variations d’OI du jour — plus le prix actuel. Le lecteur renvoie le strike ATM, les call et put walls, le put-call ratio d’OI, le max pain et les strikes où le plus de calls et de puts ont été vendus aujourd’hui. Les données d’exemple sont illustratives et structurées comme une chaîne hebdomadaire Nifty.
Données de référence
| Élément | Valeur |
|---|---|
| Open interest | Contrats ouverts : non clôturés, exercés ni expirés |
| Publication de l’OI aux États-Unis | OCC publie l’open interest après la compensation de fin de journée — vous le voyez à la séance suivante |
| OI PCR | OI total des puts ÷ OI total des calls |
| Volume PCR | Volume total des puts ÷ volume total des calls |
| Accumulation de longs / accumulation de shorts | Prix ↑ OI ↑ / prix ↓ OI ↑ |
| Rachats de shorts / débouclement de longs | Prix ↑ OI ↓ / prix ↓ OI ↓ |
| Taille du lot Nifty (NSE, à partir de 2026) | 65 (était 75) |
| Taille du lot Bank Nifty (NSE, à partir de 2026) | 30 (était 35) |
| Expiration Nifty | Hebdomadaire le mardi ; mensuelle le dernier mardi |
| Options Bank Nifty | Mensuelles uniquement depuis novembre 2024 |
| Part du 0DTE SPX dans le volume SPX (2025) | Environ 59% (Cboe) |
| Skew d’IV sur indices | Les puts OTM se négocient avec une IV plus élevée que les calls OTM équidistants |
Exemple complet : lire une chaîne hebdomadaire Nifty
Supposons que les futures Nifty se négocient à 25,040 le lundi précédant une expiration du mardi. La chaîne montre le plus grand OI call à 25,000 (1.65 lakh contrats) et 25,200 (1.58 lakh), et le plus grand OI put à 25,000 (1.41 lakh) et 24,800 (1.32 lakh). La variation d’OI du jour montre de fortes ventes de calls à 25,100 (+31,000) et 25,200 (+26,000), ainsi que des ventes de puts à 24,700 (+21,000) et 24,800 (+18,000). L’OI PCR est d’environ 0.77 et le max pain se situe à 25,000.
La lecture : les vendeurs s’attendent à ce que l’indice reste approximativement entre 24,800 et 25,200 jusqu’à l’expiration, et aujourd’hui ils ont ajouté des calls juste au-dessus du prix et des puts nettement en dessous — une légère inclinaison baissière du positionnement. Un trader traiterait 25,100–25,200 comme une résistance (le call wall au-dessus du prix est 25,200) et 24,800–25,000 comme un support (le put wall sous le prix est 25,000), et n’agirait pas sur les niveaux seuls : une cassure au-dessus de 25,200 avec un OI call qui baisse à cet endroit (vendeurs qui se couvrent) invaliderait le range, tandis qu’un rejet depuis 25,100–25,200 avec un OI call encore en hausse le confirmerait. Ce sont les données d’exemple du lecteur — collez votre propre chaîne pour répéter l’exercice.
Quelles erreurs les traders font-ils avec l’analyse d’option chain ?
- Lire l’OI comme une direction. L’OI dit que des positions sont ouvertes, pas quel camp gagne. Chaque contrat a un acheteur et un vendeur.
- Ignorer qui vend. Un OI en hausse avec une prime en baisse signifie vente ; avec une prime en hausse, cela signifie achat. Sans le contrôle de la prime, la lecture peut s’inverser.
- Traiter les murs comme fixes. Les murs bougent quand les vendeurs roulent. Le call wall d’hier n’est pas celui d’aujourd’hui.
- Utiliser des strikes très éloignés. L’OI deep OTM correspond souvent à des couvertures ou à des tickets de loterie. Concentrez-vous près de la monnaie.
- Faire trop confiance à l’OI intraday. Aux États-Unis, l’OI se met à jour une fois par jour. Sur NSE, l’OI intraday est affiché dans la chaîne, mais de nombreux traders — dont Nithin Kamath de Zerodha — déconseillent de trader chaque tick de cette donnée.
- Utiliser des seuils PCR fixes. Un PCR de 1.3 peut être normal pour un sous-jacent et extrême pour un autre. Comparez-le à son propre historique.
- Oublier le calendrier. L’OI près de l’expiration, autour des événements et lors des rollovers mensuels se comporte autrement que l’OI de milieu de cycle.
Comment l’analyse d’option chain s’intègre-t-elle à la structure du prix ?
La chaîne vous dit où se trouve le positionnement ; le prix vous dit s’il tient. La combinaison la plus utile consiste à marquer les call et put walls comme des zones sur le graphique, puis à observer le comportement du prix à leur contact — un sweep de la zone suivi d’une réintégration, une cassure nette avec un OI en baisse au mur, ou un blocage. Les outils de structure font cette partie : support et résistance, market structure shifts et liquidity sweeps montrent si le niveau identifié par la chaîne est respecté.
Sur TradingView, les indicateurs Quantum Algo gratuits marquent la liquidité, la structure et les niveaux clés, et Zeno — le moteur premium — imprime ses propres signaux d’achat et de vente avec une entrée, un stop et deux objectifs sur le sous-jacent. Les traders d’options utilisent généralement la chaîne pour les niveaux et le contexte d’expiration, et un signal sur le graphique du sous-jacent pour le timing. Le guide du meilleur indicateur pour le trading d’options couvre ce workflow, et l’historique vérifié public liste chaque call.
Une option chain montre où les traders sont positionnés pour une échéance. Marquez le call wall et le put wall, lisez la variation d’OI du jour face au prix pour voir qui ouvre et qui clôture, comparez le PCR à sa propre plage et surveillez l’IV pour le coût. Rien de tout cela ne prédit la direction à lui seul : la chaîne donne les niveaux, la structure du prix donne la confirmation.
◆ Vérification interactive
Savez-vous lire une option chain ?
Questions que les traders posent sur l’analyse d’option chain
Lire le tableau de tous les calls et puts d’un même sous-jacent et d’une même échéance — surtout l’open interest, la variation d’OI, le volume et la volatilité implicite — pour voir où les traders sont positionnés et où se situent le support et la résistance par positionnement.
Trouvez le strike at-the-money, marquez le strike avec le plus grand open interest call au-dessus du prix (résistance) et le plus grand open interest put sous le prix (support), lisez la variation d’OI du jour pour voir où les positions ont été ajoutées, vérifiez le put-call ratio et la volatilité implicite, puis confirmez avec la price action.
L’open interest et la variation d’OI. L’open interest montre où les positions se sont accumulées ; la variation d’OI montre où elles ont été ajoutées ou clôturées aujourd’hui. Le volume et la prime vous indiquent si le nouvel OI correspond à un achat ou à une vente.
Le call wall est le strike avec le plus grand open interest call au-dessus du prix ; le put wall est le strike avec le plus grand open interest put sous le prix. Les vendeurs d’options y sont le plus exposés, donc ces strikes agissent comme résistance et support par positionnement — des zones, pas des garanties.
Le prix et l’open interest montent tous les deux : de nouvelles positions long alimentent le mouvement. Une accumulation de shorts correspond à un prix qui baisse avec un OI qui monte ; les rachats de shorts correspondent à un prix qui monte avec un OI qui baisse ; le débouclement de longs correspond à un prix qui baisse avec un OI qui baisse.
Il n’existe pas de chiffre universel. Comparez le PCR d’un sous-jacent à sa propre plage récente. Un OI PCR élevé peut signifier de fortes ventes de puts (support) ou de la peur (un signal contrarien de creux), selon que les puts sont vendus ou achetés.
Oui — c’est l’un des outils les plus utilisés pour les options sur indices indiens. Nifty a des expirations hebdomadaires le mardi et les options Bank Nifty sont uniquement mensuelles, donc concentrez-vous sur l’échéance la plus proche avec un open interest significatif.
Aux États-Unis, OCC publie l’open interest une fois par jour après la compensation. NSE affiche l’OI intraday sur sa chaîne, mais de nombreux traders déconseillent de trader chaque tick de cette donnée — l’image de fin de journée est plus fiable.
Le strike auquel les options ouvertes pour une échéance vaudraient le moins au règlement. Certains traders s’attendent à ce que le prix dérive vers lui à l’approche de l’expiration ; les preuves sont faibles et les nouvelles l’emportent facilement.
Non. Elle montre où les traders sont positionnés, pas ce que le prix va faire. Utilisez-la pour les niveaux et le contexte, et utilisez la structure du prix ou un signal sur le sous-jacent pour le timing.
Références et guides associés
Lire ensuite
- Open Interest expliqué
- Put-Call Ratio
- Max Pain
- Trading d’options pour débutants
- Day trading d’options
- Meilleur indicateur pour le trading d’options
- Indicateur CPR
- Gann Square of 9
- Réglages UT Bot pour Nifty & Bank Nifty
- Support et résistance
- Indicateurs TradingView gratuits
- Zeno — le moteur premium
Sources principales
- Zerodha Varsity — Open Interest
- Zerodha Z-Connect — Open interest, max pain and put-call ratio
- Options Industry Council — General FAQ (open interest reporting)
- Cboe — Daily market statistics (put/call ratios)
- NSE circular FAOP70616 — revision of index derivatives lot sizes (Oct 2025)
- Cboe — trading volume for December and full-year 2025
- Options Industry Council — Understanding volatility and options skew