TWAP : Time-Weighted Average Price, formule, algorithme et trading
TWAP est le prix moyen pondéré par le temps : la moyenne de prix échantillonnés à intervalles égaux, chacun avec le même poids, quel que soit le volume, contrairement au VWAP. L'algorithme découpe un gros ordre en parts égales à intervalles égaux afin que les exécutions suivent le benchmark. Sur le graphique : une progression lente de petites bougies, des pullbacks peu profonds et un volume plat, avec le VWAP comme plancher jusqu'à la fin du programme.
La première fois que j'ai reconnu un TWAP en direct, c'était sur ES à 15:30, lorsqu'une progression de deux heures qui avait défendu le VWAP onze fois s'est simplement arrêtée, et que le marché a chuté de quatre points en trois minutes pour découvrir ce qu'il valait sans l'acheteur. Cette page couvre la formule, l'algorithme et ses trois paramètres, la comparaison avec VWAP et POV, les quatre effets d'un TWAP sur un graphique, une exécution desk ETHUSDT travaillée tranche par tranche, les endroits où l'algorithme échoue, et un calculateur qui calcule un TWAP et planifie un calendrier de découpage.
Des indicateurs qui font leurs preuves en public.
Un seul moteur, quatre outils de précision : le Gold (XAU) Scalper, l’institutional Gravity Zone, le Zeno momentum Oscillator et Zeno Stocks pour les actions.
Qu'est-ce que le TWAP ?
TWAP est le prix moyen pondéré par le temps : la moyenne des prix d'un actif échantillonnés à intervalles égaux sur une période. Prenez le prix chaque minute pendant une heure, additionnez les soixante chiffres, divisez par soixante. C'est le TWAP de l'heure. Il pondère chaque minute de la même façon, que dix contrats ou dix mille s'y soient échangés, ce qui le distingue précisément du VWAP, où les minutes actives comptent davantage.
Le mot signifie deux choses, et les traders les confondent. La première est le benchmark — le chiffre ci-dessus, utilisé pour juger si une exécution a été bonne. La seconde est l'algorithme : une stratégie d'exécution qui découpe un gros ordre en parts égales et envoie une part à chaque intervalle, afin que les fills s'établissent en moyenne près du benchmark. Un desk qui « TWAP » 600 lots sur quatre heures exécute l'algorithme ; le prix qu'il rapporte à la fin est le benchmark qu'il cherchait à suivre.
Ce que TWAP ne fait pas : il ne réagit pas au marché. Un TWAP pur envoie la tranche suivante au prochain tick de l'horloge, que le prix se soit envolé ou effondré, que le volume soit épais ou absent. C'est son avantage — il est illisible s'il est randomisé et prévisible en coût s'il ne l'est pas — et sa faiblesse, car il achètera volontiers le sommet d'un pic simplement parce qu'il est 10:04.
Comment le TWAP est-il calculé, et que signifient les intervalles ?
Pour n prix échantillonnés à intervalles égaux :
| Quantité | Formule | Note |
|---|---|---|
| TWAP sur une période | (P1 + P2 + … + Pn) / n | Chaque Pi est le prix à la fin de l'intervalle i. Certaines plateformes utilisent le prix typique de la barre (H+L+C)/3 ou (O+H+L+C)/4 au lieu de la clôture. |
| TWAP d'une exécution | Σ (prix de filli) / nombre de tranches | Tranches de taille égale, donc c'est la même chose que la moyenne simple des prix de fill. |
| Tranches | durée ÷ intervalle | 240 minutes à intervalles de 4 minutes = 60 tranches. |
| Taille de tranche | taille parent ÷ tranches | 600 ÷ 60 = 10 par tranche. |
| Slippage vs TWAP | (moyenne d'exécution − benchmark TWAP) ÷ benchmark | Positif pour un acheteur signifie que l'algorithme a payé au-dessus de la propre moyenne du marché — généralement parce que les tranches ont déplacé le prix. |
L'intervalle est la seule vraie décision. Un TWAP d'une minute sur un horizon de quatre heures donne 240 tranches et ressemble à un goutte-à-goutte régulier ; un TWAP de quinze minutes donne seize tranches et ressemble à une série de poussées. Des intervalles plus courts se cachent mieux et suivent mieux le benchmark ; des intervalles plus longs coûtent moins en frais et sont plus visibles. Les desks qui ne veulent pas être lus ajoutent du jitter — un décalage aléatoire d'une minute ou deux et une taille aléatoire dans ±20 % — afin que le programme ne puisse pas être reconstitué depuis le tape.
Calculateur TWAP et planificateur de découpage
En mode calcul, collez des prix échantillonnés à intervalles égaux et l'outil renvoie le TWAP ainsi que la position du prix actuel par rapport à lui. En mode plan, donnez-lui une taille, un horizon et un intervalle, et il renvoie le calendrier de découpage avec les réserves qu'un desk ajouterait.
Pourquoi les desks utilisent-ils TWAP comme algorithme d'exécution ?
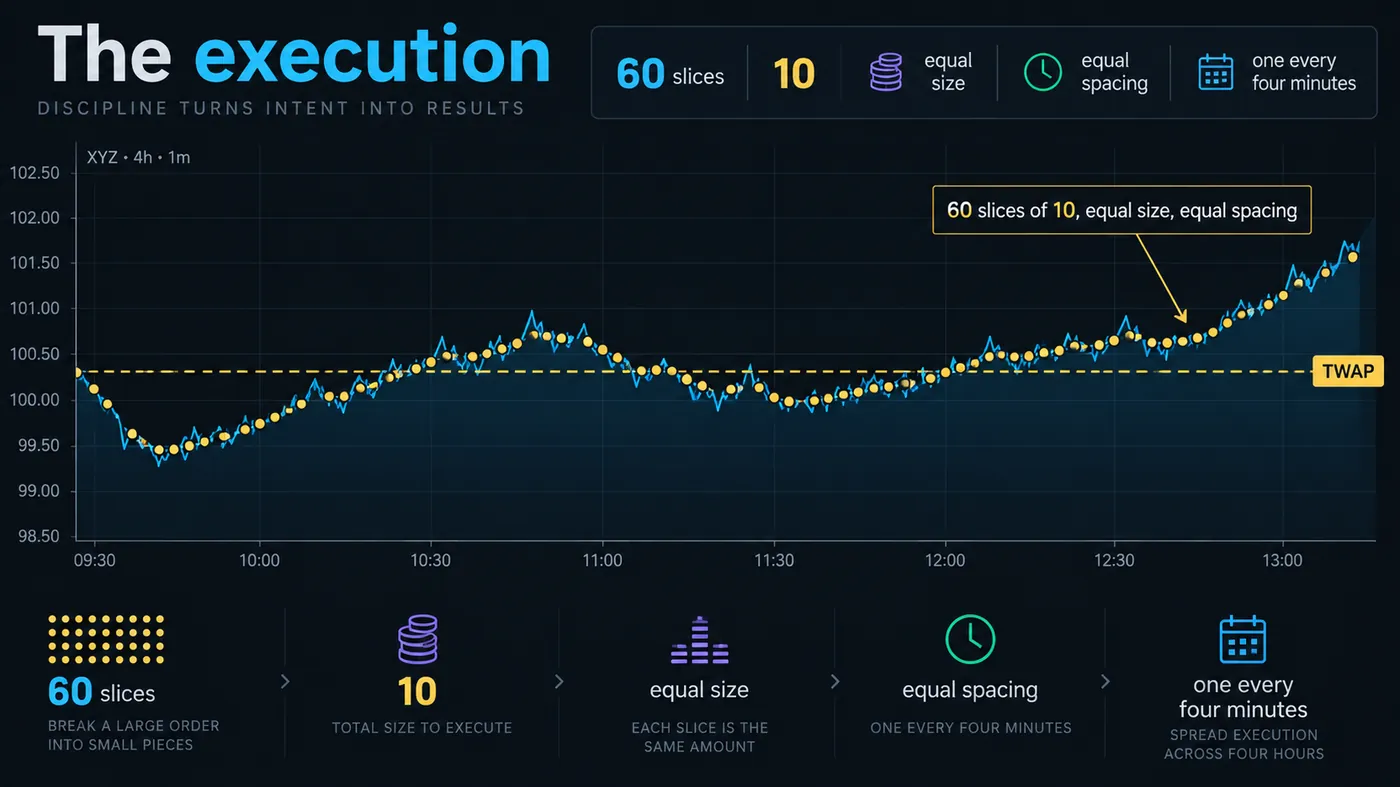
L'algorithme existe parce que la taille déplace le prix. Un fonds qui doit acheter 600 contrats ES ne peut pas lever l'offre pour 600 sans payer plusieurs ticks d'impact et sans signaler à chaque trader d'order flow sur le tape qu'un acheteur est là. Il achète donc dix à la fois, toutes les quatre minutes, pendant quatre heures. Chaque tranche est assez petite pour se fondre dans le flux normal du marché, et la présence de l'acheteur n'apparaît que comme un biais — le marché monte lentement sans raison évidente.
Trois paramètres le définissent : l'horizon (combien de temps), l'intervalle (à quelle fréquence) et le type d'ordre enfant. Les enfants en ordre market garantissent l'achèvement et paient le spread soixante fois ; les enfants en ordre limit à l'achat économisent le spread et risquent de ne pas finir. La plupart des implémentations les mélangent — un limit pendant la première moitié de chaque intervalle, un sweep market s'il n'a pas été fill à la fin. Les algorithmes POV et VWAP ajoutent un quatrième paramètre, la participation au volume, que TWAP ignore par définition.
Qui l'utilise : des fonds qui rééquilibrent à une heure donnée, des trésoreries et entreprises qui convertissent des devises, des desks crypto OTC travaillant l'ordre d'un client sur Binance et Bybit, et de plus en plus de retail via le type d'ordre TWAP que Binance, Bybit et OKX proposent sur leurs interfaces futures. En crypto, la même idée apparaît dans le funding rate, qui sur Binance est une moyenne pondérée par le temps de l'indice de prime échantillonné toutes les quelques secondes sur huit heures — un TWAP utilisé comme benchmark plutôt que comme exécution.
En quoi les algorithmes TWAP, VWAP et POV diffèrent-ils ?
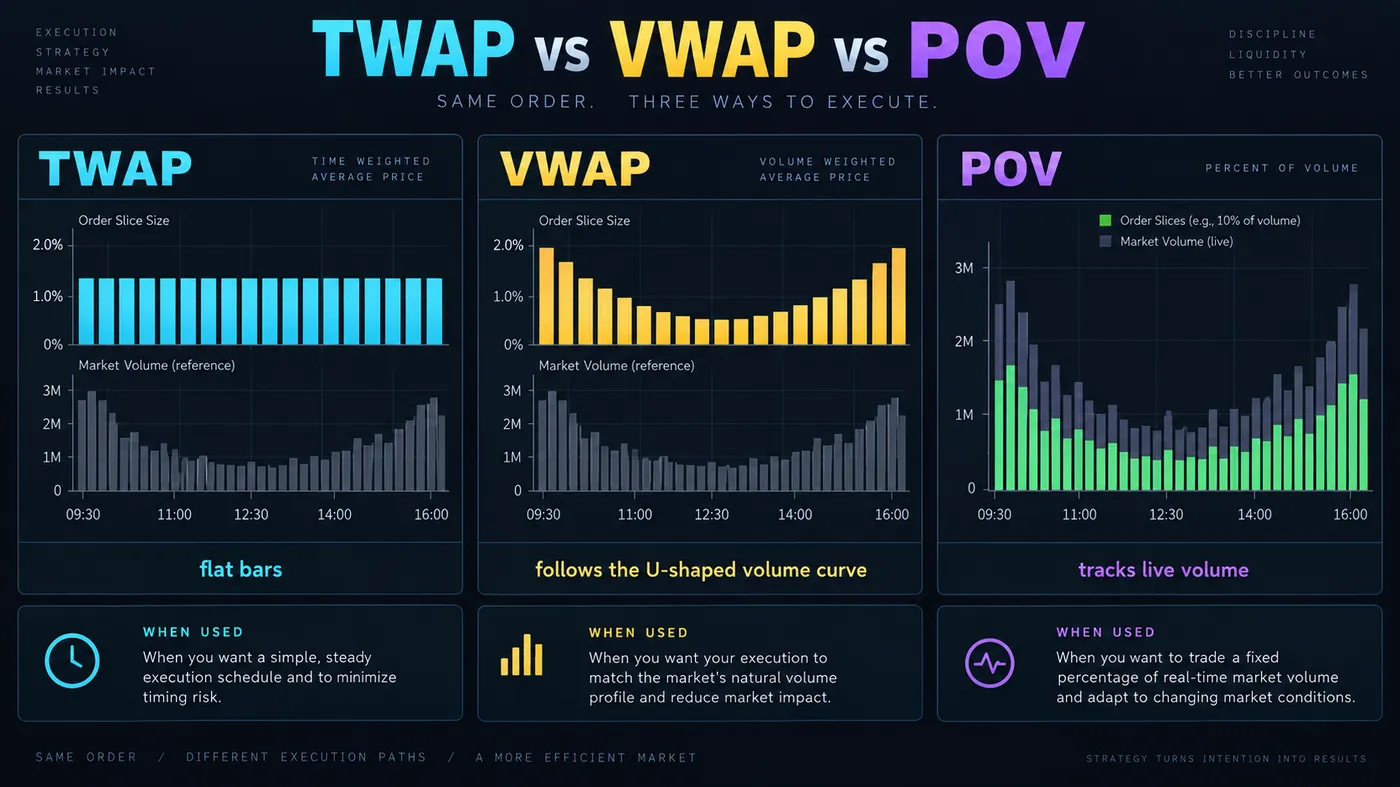
| Algorithme | Pondère par | Suit | Idéal quand | Lisible sur le tape ? |
|---|---|---|---|---|
| TWAP | Temps — chaque intervalle égal | La moyenne temporelle | Le volume est imprévisible, ou vous voulez un calendrier fixe quelle que soit l'activité (overnight, heures illiquides, week-ends crypto) | Oui, sauf avec jitter — la régularité le trahit |
| VWAP | Volume — les intervalles actifs reçoivent plus | La moyenne pondérée par le volume | Le volume suit une courbe intraday connue (actions en séance cash, futures indiciels) | Moins — les tranches s'échelonnent avec la foule |
| POV | Une part fixe du volume live | Rien — il participe | Vous devez terminer et acceptez de payer pour cela ; ou vous voulez vous cacher dans un tape actif | Rarement — il bouge avec le marché |
| Iceberg | Taille affichée, pas le temps | Un niveau de prix | Vous voulez un prix, pas un calendrier | Seulement par le rechargement au même niveau — voir les ordres iceberg |
La règle pratique sur un desk : VWAP quand vous faites confiance au profil de volume du jour, TWAP quand ce n'est pas le cas, POV quand vous devez avoir terminé. Pour un trader qui lit le tape plutôt que d'exécuter l'algorithme, la distinction compte parce que chacun laisse une empreinte différente, et celle de TWAP est la plus facile à repérer.
Quels quatre signes un TWAP laisse-t-il sur le graphique ?
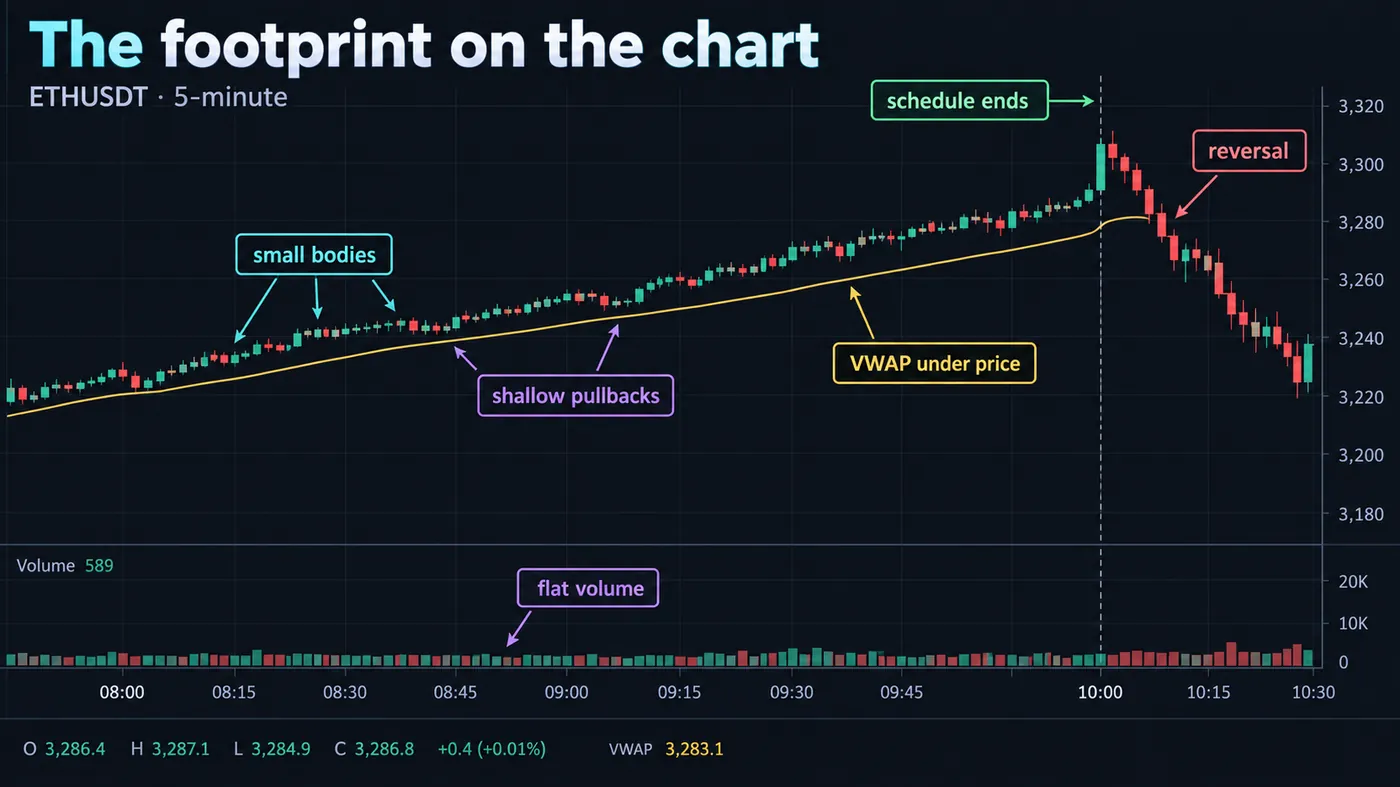
Vous ne verrez pas l'algorithme ; vous verrez ses conséquences. Quatre d'entre elles, dans l'ordre où vous les remarquez.
La progression lente. Le prix monte (ou baisse) en petites bougies avec des pullbacks peu profonds qui n'atteignent jamais tout à fait le dernier swing. Chaque repli est acheté par la tranche suivante, donc les pullbacks font la moitié de la taille attendue. Sur un graphique 5 minutes, les bougies ont la même taille pendant deux heures.
Volume plat. Pas de climax, pas de pic, pas de bougie d'épuisement. Un TWAP ajoute la même quantité à chaque intervalle, donc l'histogramme de volume ressemble à une barrière. Un breakout avec un volume de barrière est généralement un TWAP, pas une foule.
VWAP comme plancher ou plafond. Parce que l'acheteur représente une grande part de chaque intervalle, la moyenne de l'acheteur et celle du marché convergent, et le prix s'éloigne rarement beaucoup sous le VWAP sans que la tranche suivante arrive. Un marché qui touche le VWAP six fois dans la matinée et rebondit à chaque fois a un acheteur programmé.
Prints réguliers. Sur le footprint ou le time-and-sales, des tailles similaires à des intervalles similaires : 10 lots à 10:04, 10 à 10:08, 10 à 10:12. Les TWAP avec jitter brouillent cela, mais l'espacement moyen reste visible dans un histogramme des heures de trade.
Le trade autour de lui n'est pas de le fader. Un TWAP avec deux heures restantes continuera d'acheter pendant deux heures. Le trade consiste à le rejoindre tôt — le premier pullback propre vers le VWAP après avoir identifié la progression — et à sortir avant qu'il se termine, car lorsque le programme s'arrête, le bid disparaît et le marché découvre ce qu'il valait sans l'acheteur. Beaucoup des renversements brusques à 11:30 ou 15:30 sur les futures indiciels sont des TWAP qui se terminent à l'heure pile.
Données de référence
| Élément | Valeur |
|---|---|
| Définition | Moyenne arithmétique de prix échantillonnés à intervalles de temps égaux |
| Formule | (P₁ + P₂ + … + Pₙ) / n |
| Diffère de VWAP par | L'ignorance du volume ; chaque intervalle est pondéré également |
| Comme algorithme | Ordre parent ÷ (durée ÷ intervalle) = taille de tranche, une tranche par intervalle |
| Intervalles typiques | 1–15 minutes ; jitter ±30 % de l'intervalle pour cacher le programme |
| Horizons typiques | 30 minutes à une séance complète ; overnight et multi-jour en crypto OTC |
| Ordres enfants | Market (certain, paie le spread), limit (moins cher, peut ne pas terminer), ou limit-then-market par intervalle |
| Où il est proposé au retail | Futures Binance, Bybit et OKX (type d'ordre TWAP) ; Interactive Brokers (algo TWAP) ; la plupart des plateformes EMS institutionnelles |
| Usage de benchmark crypto | Les funding rates sur Binance et Bybit utilisent un indice de prime pondéré par le temps sur l'intervalle de funding |
| Empreinte sur graphique | Petites bougies, pullbacks peu profonds, volume plat, VWAP agissant comme plancher ou plafond, tailles de print régulières |
Exemple travaillé : ETHUSDT, un desk qui travaille un achat sur quatre heures
Un desk crypto OTC a un ordre client pour acheter 1 200 ETH sur les perpetuals Binance entre 08:00 et 12:00 UTC un jeudi. Le carnet montre environ 60 ETH par niveau près du touch ; lever 1 200 d'un coup dégagerait vingt niveaux et coûterait peut-être 0,4 % d'impact. Le desk lance un TWAP : 60 tranches de 20 ETH, une toutes les quatre minutes, limit au bid pendant les deux premières minutes de chaque intervalle, puis sweep market du reste à la fin.
Les prix à 08:00, 08:04, 08:08 et ainsi de suite sont passés de 3 412,5 à 3 423,9 sur la première demi-heure — les huit prix préchargés dans le calculateur ci-dessus — et les huit premiers fills ont donné une moyenne de 3 417,8. À 10:30, ETH avait progressé lentement jusqu'à 3 441 sans bougie de plus de 6 dollars et avec un volume plat autour de 900 ETH par barre de 5 minutes, dont le desk représentait 20 à 25. Le VWAP de séance restait 4 à 7 dollars sous le prix tout le temps. À 11:58, la dernière tranche a été fill à 3 452,2. La moyenne d'exécution était 3 431,6 contre un benchmark TWAP de 3 430,9 pour les mêmes quatre heures : 0,02 % de slippage, c'est à cela que ressemble un TWAP bien exécuté.
À 12:00, l'acheteur avait disparu. ETH est descendu à 3 429 à 12:40 — plus ou moins le VWAP — avant de trouver de vrais bids. Quiconque a acheté le breakout de 11:50 au-dessus de 3 450 sur « momentum » a acheté les trois dernières tranches de l'ordre de quelqu'un d'autre. Quiconque a acheté le contact avec le VWAP à 12:40 après la fin de la progression a acheté le prix du marché, pas celui du desk.
Où le TWAP échoue-t-il ?
Marchés en tendance. Un TWAP acheteur dans un marché haussier achète chaque tranche plus haut que la précédente et finit bien au-dessus de son point de départ ; le benchmark monte avec lui, donc le slippage paraît correct, mais le client a payé plus cher qu'avec une exécution front-loaded. C'est l'argument en faveur de POV lorsque la direction est connue.
Intervalles minces. Sur un tape calme, une tranche de 20 ETH représente tout le volume de l'intervalle, et l'algorithme devient le marché. L'impact par tranche augmente, et l'empreinte devient évidente. TWAP est pire exactement là où les gens le recherchent — les heures illiquides — sauf si l'intervalle est étiré.
Lisibilité. Un TWAP sans jitter est un programme que n'importe qui avec le time-and-sales peut rétroconcevoir en vingt minutes. Une fois lu, il se fait front-run : le marché lève un tick avant chaque tranche. La correction est le jitter, et le coût du jitter est l'erreur de suivi par rapport au benchmark.
La fin. Un TWAP se termine à l'horloge, pas sur le graphique. Le support qu'il fournissait se termine avec lui, souvent à une heure ronde, et le renversement qui suit est la chose la plus fiable de tout le pattern. Les traders qui identifient un TWAP puis le conservent jusqu'à sa fin rendent le trade.
Manipulation du benchmark. Un trader payé contre un benchmark TWAP peut donner une bonne apparence à l'exécution en tradant exactement aux moments d'échantillonnage, ce qui satisfait la métrique mais pas l'objectif. Comparez aussi avec le prix d'arrivée.
Quelles erreurs les traders font-ils avec TWAP ?
- Le confondre avec VWAP. TWAP ignore le volume. Si vous décrivez une moyenne « pondérée par le volume », vous parlez de VWAP.
- Fader la progression lente. Un acheteur programmé avec du temps restant absorbera chaque short pris contre lui. Rejoignez-le ou attendez.
- Acheter les dernières tranches. Un breakout à 11:55 sur volume plat après deux heures de progression est l'algorithme qui termine, pas une foule qui arrive.
- Lancer vous-même un TWAP sans jitter. Les TWAP de taille retail sur Binance et Bybit sont assez petits pour ne pas compter, mais sur une altcoin illiquide, le programme est lisible et sera tradé contre vous.
- Utiliser un benchmark TWAP pour une exécution qui avait une vue directionnelle. Si vous vous attendiez à ce que le prix monte, le prix d'arrivée est l'étalon honnête.
- Traiter la ligne TWAP comme un support. Ce n'est pas un niveau ; c'est une moyenne. Elle tient parce que quelqu'un la défend, puis cesse de tenir quand il a terminé.
TWAP et les indicateurs gratuits
Il n'y a pas de script TWAP dans la bibliothèque parce qu'une ligne TWAP est une moyenne mobile simple de la clôture sous un autre nom — la SMA intégrée de TradingView sur un graphique 5 minutes avec une longueur 48 est un TWAP de quatre heures. Les scripts utiles sont ceux qui montrent l'empreinte : l'Anchored VWAP Engine pour le plancher construit par l'algorithme, et le Pressure Oscillator pour la pression de volume régulière et unilatérale qu'un acheteur par tranches produit sans pic. Le moteur premium, Zeno, donne des signaux d'achat et de vente avec stop et objectifs ; lors d'un jour de progression lente, les signaux se déclenchent dans la direction du programme, et le signal de renversement tend à s'imprimer après la fin à l'heure pile.
TWAP est la moyenne temporelle, et l'algorithme qui la poursuit en découpant un ordre régulièrement dans le temps. Il ignore le volume, ce qui le rend illisible avec jitter et prévisible en coût sans jitter. Son empreinte est une progression lente avec volume plat et VWAP défendu ; rejoignez tôt, sortez avant la fin du programme, et ne fadez jamais un acheteur qui a du temps restant. Utilisez VWAP quand vous faites confiance à la courbe de volume du jour, TWAP quand ce n'est pas le cas, POV quand vous devez terminer.
◆ Vérification interactive
Connaissez-vous la différence ?
Questions que les traders posent sur TWAP
Time-weighted average price — la moyenne de prix échantillonnés à intervalles égaux sur une période. Échantillonnez chaque minute pendant une heure, additionnez les soixante prix, divisez par soixante. Chaque intervalle compte pareil, quel que soit son volume.
VWAP pondère chaque intervalle par son volume, donc les minutes actives tirent davantage la moyenne ; TWAP pondère chaque intervalle également. Lors d'une journée normale en séance cash, les deux restent proches ; ils divergent lorsque le volume est irrégulier — autour des news, à l'ouverture et à la clôture, et les week-ends crypto — c'est là que le choix entre eux compte.
Il divise un ordre parent en ordres enfants égaux et en envoie un à chaque intervalle sur un horizon choisi : 600 contrats sur quatre heures à intervalles de quatre minutes donnent 60 ordres de 10. Les enfants peuvent être des ordres market (certains, paient le spread) ou des ordres limit (moins chers, peuvent ne pas être fill), et les bonnes implémentations randomisent légèrement l'intervalle et la taille afin que le programme ne puisse pas être lu.
C'est une stratégie d'exécution, pas une stratégie directionnelle — elle décide comment remplir un ordre, pas s'il faut le faire. Pour un trader, elle est plus utile comme chose à reconnaître sur le tape que comme chose à lancer : un acheteur TWAP produit une progression lente que vous pouvez rejoindre tôt et que vous devez quitter avant la fin du programme.
Des bougies à petit corps progressant dans une direction avec des pullbacks qui n'atteignent jamais le dernier swing, un histogramme de volume sans pics, le VWAP agissant comme plancher (acheteur) ou plafond (vendeur) tout du long, et sur le time-and-sales des tailles similaires à intervalles similaires. Le renversement quand il se termine, souvent à une heure ronde, est la confirmation.
Un type d'ordre sur leurs interfaces futures qui lance l'algorithme pour vous : vous définissez la taille totale et la durée, et l'exchange envoie des tranches égales à intervalles réguliers, éventuellement avec une limite de prix. Il est conçu pour les tailles qui déplaceraient autrement le carnet ; sur une paire liquide, un TWAP de taille retail est invisible.
Parce qu'un indice de prime pondéré par le temps sur l'intervalle de funding ne peut pas être poussé par un seul gros trade au moment du règlement. Binance échantillonne l'indice de prime toutes les quelques secondes sur huit heures et en fait la moyenne ; un seul pic à 15:59 UTC le déplace à peine.
VWAP quand le volume du jour suit une forme à laquelle vous faites confiance — actions en séance cash et futures indiciels — parce que l'algorithme se cache dans la foule. TWAP quand vous ne faites pas confiance à la courbe de volume ou que vous avez besoin d'un calendrier fixe : overnight, heures illiquides, week-ends crypto, ou un ordre qui doit se terminer à une heure donnée quelle que soit l'activité.
Pas pendant qu'il tourne — un acheteur programmé avec du temps restant absorbe chaque short. Les trades sont de le rejoindre sur le premier pullback vers le VWAP après l'avoir identifié, puis de fader le marché quand le programme se termine et que le bid disparaît.
Non, parce qu'une ligne TWAP est une moyenne mobile simple de la clôture sous un autre nom. L'Anchored VWAP Engine montre le plancher qu'un acheteur TWAP construit, et le Pressure Oscillator montre la pression unilatérale régulière sans pic de volume. Zeno, le moteur premium, donne des signaux avec stops et objectifs, et n'étiquette pas les algorithmes d'exécution.
Références et guides associés
Lire ensuite
- VWAP : guide complet
- Algorithme de trading POV
- Meilleurs réglages VWAP
- Ordres iceberg
- Order flow trading
- Qu'est-ce que le trading institutionnel ?
- Qu'est-ce que le slippage en trading ?
- Trading du funding rate
- Cumulative Volume Delta (CVD)
- Anchored VWAP Engine (indicateur gratuit)
- Order flow institutionnel — glossaire
- Zeno — le moteur premium
Sources principales
- Interactive Brokers Campus : qu'est-ce que TWAP (le benchmark et l'algo)
- Hummingbot : documentation de l'exécuteur TWAP (une implémentation open-source avec ses paramètres)
- TradingView : script open-source Anchored TWAP
- Binance : méthodologie du funding rate des futures (indice de prime pondéré par le temps)
- CME Group : horaires de trading (frontières de séance où les programmes se terminent)