Max Pain sur options : calcul, pinning du prix et limites de la théorie
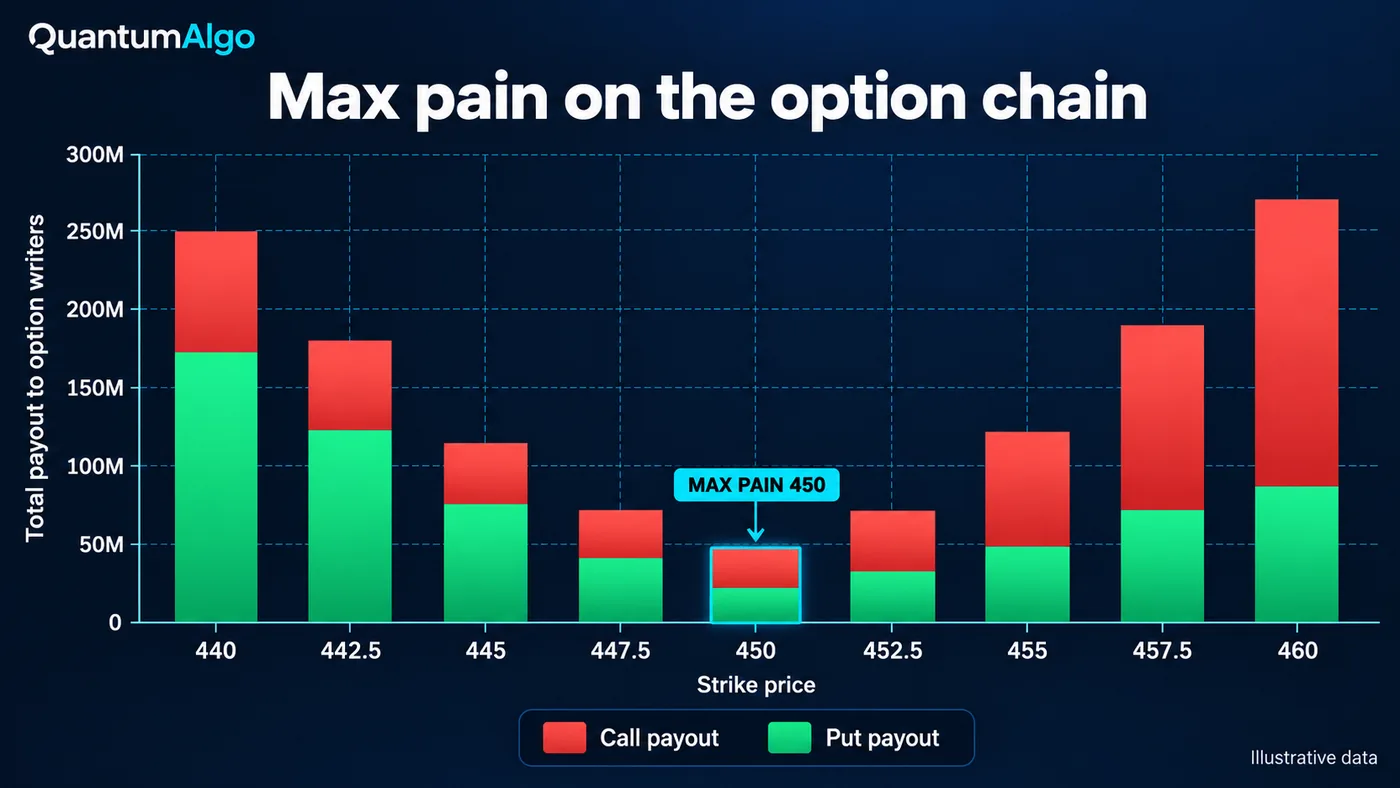
Le max pain est le strike auquel toutes les options ouvertes d'une même expiration paieraient le moins à leurs détenteurs si le prix s'y réglait. Pour le trouver, testez chaque strike : additionnez ce que vaudraient les calls en dessous et les puts au-dessus, pondérés par l'open interest, puis retenez le total le plus bas. La recherche observe un pinning faible près de l'expiration, surtout sur les actions individuelles.
Chaque semaine d'expiration, quelqu'un publie un chiffre de max pain comme s'il s'agissait d'un objectif de prix. Ce n'en est pas un — mais ce n'est pas inutile non plus. Le max pain est un calcul précis à partir de l'open interest, il indique le strike où les vendeurs d'options perdent le moins, et il existe de vraies preuves académiques que les prix des actions se regroupent autour des strikes le jour d'expiration. Le problème est que l'effet est faible, conditionnel, et le plus fragile dans les produits indiciels que la plupart des gens tradent. Ce guide couvre ce qu'est le max pain, le calcul étape par étape avec un tableau travaillé, pourquoi le prix peut se fixer à un strike, ce que la recherche a réellement trouvé, quand le chiffre compte et quand il n'est que du bruit, les différences entre SPY, actions individuelles et Nifty, les limites, la comparaison avec le put-call ratio et la gamma exposure, ainsi qu'un calculateur où coller une chaîne d'options.
Des indicateurs qui font leurs preuves en public.
Un seul moteur, quatre outils de précision : le Gold (XAU) Scalper, l’institutional Gravity Zone, le Zeno momentum Oscillator et Zeno Stocks pour les actions.
Qu'est-ce que le max pain sur options ?
Le max pain — aussi appelé maximum pain ou prix max pain — est le strike auquel les options ouvertes d'une date d'expiration donnée vaudraient le moins pour leurs détenteurs si le sous-jacent se réglait exactement là. Les acheteurs d'options perdraient le plus d'argent à ce prix et les vendeurs d'options paieraient le moins, d'où le nom. Il est calculé uniquement à partir de l'open interest ; tout marché d'options qui publie l'open interest par strike possède donc un chiffre de max pain pour chaque échéance : actions individuelles, ETF SPY et QQQ, indice S&P 500, et en Inde le Nifty 50, Bank Nifty et les actions F&O individuelles.
L'idée est un concept de praticiens sans inventeur unique identifié. Son affirmation est qu'à l'approche de l'expiration, le sous-jacent tend à dériver vers le strike de max pain. Le récit habituel veut que les vendeurs d'options — souvent imaginés comme des market makers — bénéficient de l'expiration sans valeur des options et aient les moyens de pousser le prix vers ce niveau. La version la plus défendable, couverte plus bas, parle de flux de couverture plutôt que d'intention, et la recherche soutient un effet plus faible que le folklore. Le max pain est une carte utile de la concentration de l'open interest ; ce n'est pas un objectif de prix.
Comment le max pain est-il calculé ?
- Choisissez une expiration. Le max pain est propre à une date d'expiration. Les expirations hebdomadaires et mensuelles sur le même sous-jacent ont des valeurs de max pain différentes.
- Listez chaque strike avec son open interest call et put. L'open interest est le nombre de contrats encore ouverts, publié une fois par jour après la session.
- Traitez chaque strike comme un prix de règlement possible P. Pour chaque P, calculez ce que vaudrait chaque option à l'expiration.
- Ajoutez la valeur des calls. Pour chaque strike de call K sous P : OI call × (P − K). Les calls à P ou au-dessus ne valent rien.
- Ajoutez la valeur des puts. Pour chaque strike de put K au-dessus de P : OI put × (K − P). Les puts à P ou en dessous ne valent rien.
- Choisissez le total le plus bas. Le strike avec le plus petit paiement combiné est le max pain.
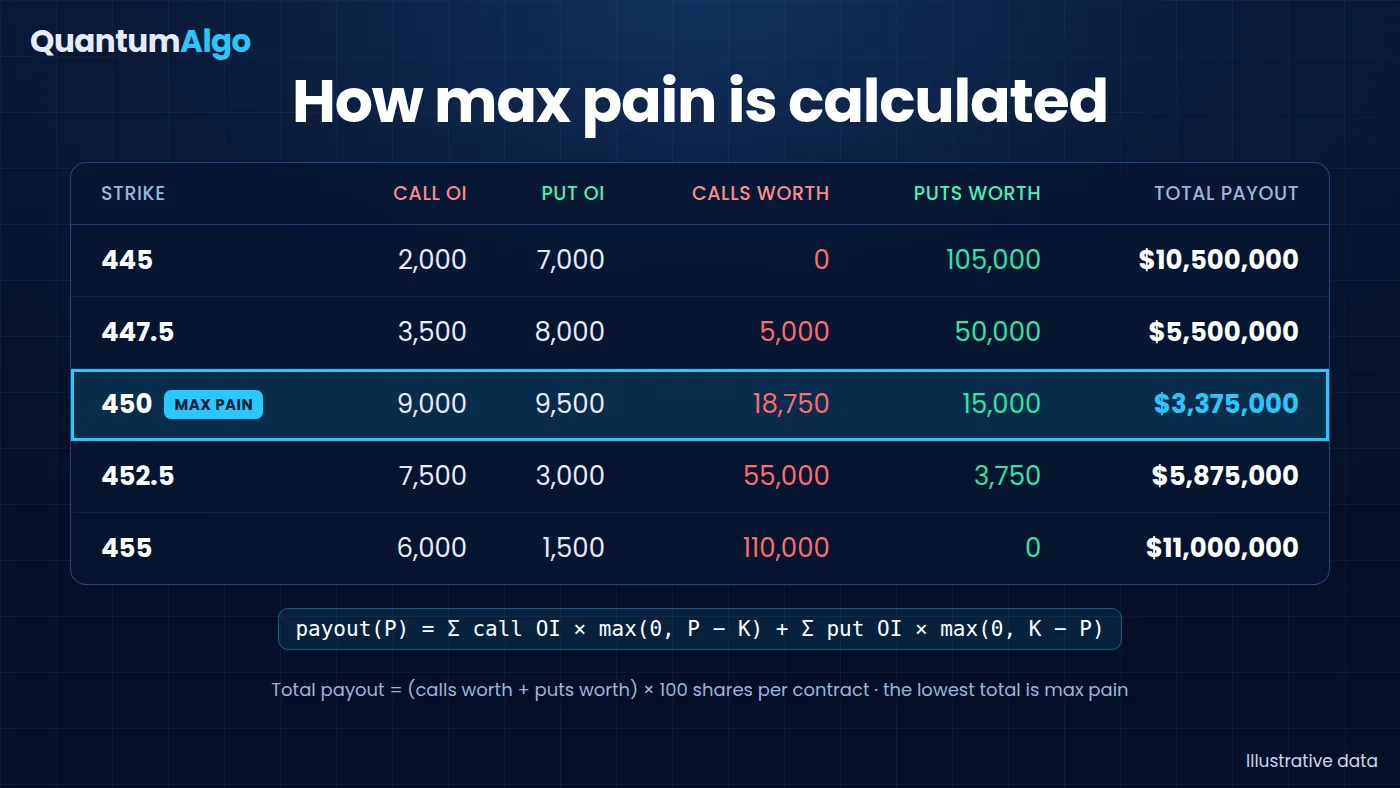
Sous forme de formule : payout(P) = Σ call OI × max(0, P − K) + Σ put OI × max(0, K − P), et le max pain est le P qui le minimise. Les options actions américaines couvrent 100 actions, donc le paiement en dollars est le total × 100, mais le multiplicateur est identique à chaque strike — il change la taille du nombre, pas le strike gagnant. Le tableau travaillé ci-dessous utilise cinq strikes pour montrer l'arithmétique :
| Strike | OI call | OI put | Calls valant à ce prix | Puts valant à ce prix | Total (× 100 = $) |
|---|---|---|---|---|---|
| 445 | 2,000 | 7,000 | 0 | 105,000 | 105,000 ($10.5M) |
| 447.5 | 3,500 | 8,000 | 5,000 | 50,000 | 55,000 ($5.5M) |
| 450 | 9,000 | 9,500 | 18,750 | 15,000 | 33,750 ($3.375M) — max pain |
| 452.5 | 7,500 | 3,000 | 55,000 | 3,750 | 58,750 ($5.875M) |
| 455 | 6,000 | 1,500 | 110,000 | 0 | 110,000 ($11.0M) |
Deux détails pratiques comptent. Premièrement, l'open interest est publié avec retard : l'Options Clearing Corporation le publie le matin suivant chaque session et il ne change pas en intraday ; le max pain que vous voyez pendant la journée repose donc sur les positions d'hier. Deuxièmement, les options achetées et vendues dans la même session — y compris une grande partie du volume 0DTE d'aujourd'hui — n'apparaissent jamais dans l'open interest.
Pourquoi le prix graviterait-il vers le max pain ?
L'explication populaire est l'intention : les vendeurs short de nombreuses options à un strike poussent le prix vers ce niveau pour que les options expirent sans valeur. Ni, Pearson et Poteshman ont trouvé des preuves de manipulation par des traders propriétaires de firmes autour de l'expiration, mais l'intention ne se voit pas dans les données publiques, et l'explication que les chercheurs privilégient le plus est mécanique. Les market makers couvrent leurs positions d'options avec le sous-jacent. Lorsqu'ils sont nets long options (long gamma) près d'un strike fortement tradé, leur couverture vend les hausses et achète les baisses — exactement le comportement qui maintient le prix près du strike jusqu'à l'expiration. Avellaneda et Lipkin ont modélisé ce « pinning » en 2003 et montré qu'il exige un open interest inhabituellement élevé et des dealers nets long sur ce strike.
Le même mécanisme fonctionne à l'envers. Quand les dealers sont nets short options (short gamma), la couverture achète les hausses et vend les baisses, ce qui éloigne le prix du strike et amplifie les mouvements. L'open interest public ne dit pas de quel côté se trouvent les dealers, ce qui est le problème central du max pain comme prévision : le chiffre est identique dans les deux cas, mais le comportement qu'il implique est opposé.
Que dit la recherche sur le pinning ?
| Étude | Ce qu'elle a testé | Résultat |
|---|---|---|
| Ni, Pearson & Poteshman (2005), Journal of Financial Economics | Actions américaines avec options listées, 1996–2002 | Les prix de clôture se regroupent aux strikes les jours d'expiration ; rendements modifiés d'au moins 16.5 points de base par expiration, environ $9 milliards de valeur de marché. Plus fort quand les hedgers sont nets long options. |
| Avellaneda & Lipkin (2003), Quantitative Finance | Un modèle de couverture delta par des market makers long gamma | Le pinning est possible lorsque l'open interest est inhabituellement élevé ; probabilités de pinning d'environ 10–30% selon leurs hypothèses. |
| Golez & Jackwerth (2012), Journal of Financial Economics | Futures S&P 500 autour des expirations d'options sur futures et options sur indice, 1992–2009 | Les futures sont attirés vers les strikes lorsque les options serial sur futures S&P 500 expirent, et repoussés juste avant les expirations trimestrielles d'options sur indice. |
| Zhang, Chen & Cai (working paper) | 93 actions américaines, expirations mensuelles vs hebdomadaires, 2010–2012 | Pinning sur environ 10% des expirations mensuelles contre 6.9% des expirations hebdomadaires ; pinning hebdomadaire plus faible. |
| Filippou, Garcia-Ares & Zapatero, SSRN working paper ("No Max Pain, No Max Gain") | Tri des actions par distance au max pain, 1996–2021 | Rendements prévisibles avant expiration, que les auteurs attribuent surtout à des retournements d'actions récemment fortement baissières plutôt qu'à une attraction vers le max pain lui-même. |
Lues ensemble, les preuves disent trois choses. Le pinning existe mais il est faible et conditionnel — il apparaît comme un regroupement autour des strikes, pas comme une attraction fiable depuis très loin. Il est plus fort lorsque les options représentent une grande partie du trading par rapport à l'action, donc sur les valeurs plus petites et moins liquides. Et les preuves sont les plus minces et les plus mixtes exactement là où la plupart des traders les cherchent : produits indiciels et plus grands ETF, où une liquidité profonde et bilatérale dilue tout strike unique — Golez et Jackwerth ont bien trouvé du pinning sur les futures S&P 500, mais seulement autour d'expirations particulières. Une analyse Cboe des options S&P 500 0DTE en 2023 a montré que la gamma nette des market makers représentait une fraction de pourcent de la liquidité des futures parce que les achats et ventes clients se compensaient largement — peu d'espace pour un pin.
Quand le max pain est-il utile, et quand est-il du bruit ?
| Plus significatif | Moins significatif |
|---|---|
| La dernière ou les deux dernières sessions avant expiration | Des jours ou semaines avant expiration — l'open interest change encore |
| Open interest fortement concentré sur un ou deux strikes | Courbe de paiement plate où le strike suivant coûte moins d'environ 10% de plus |
| Actions individuelles et sous-jacents plus petits avec options actives | S&P 500, SPY, QQQ et autres marchés très profonds |
| Semaines calmes sans catalyseur prévu | Résultats, CPI, décisions de banque centrale ou événements indiciels le jour d'expiration |
| Prix déjà proche du strike de max pain | Prix loin du max pain avec momentum derrière lui |
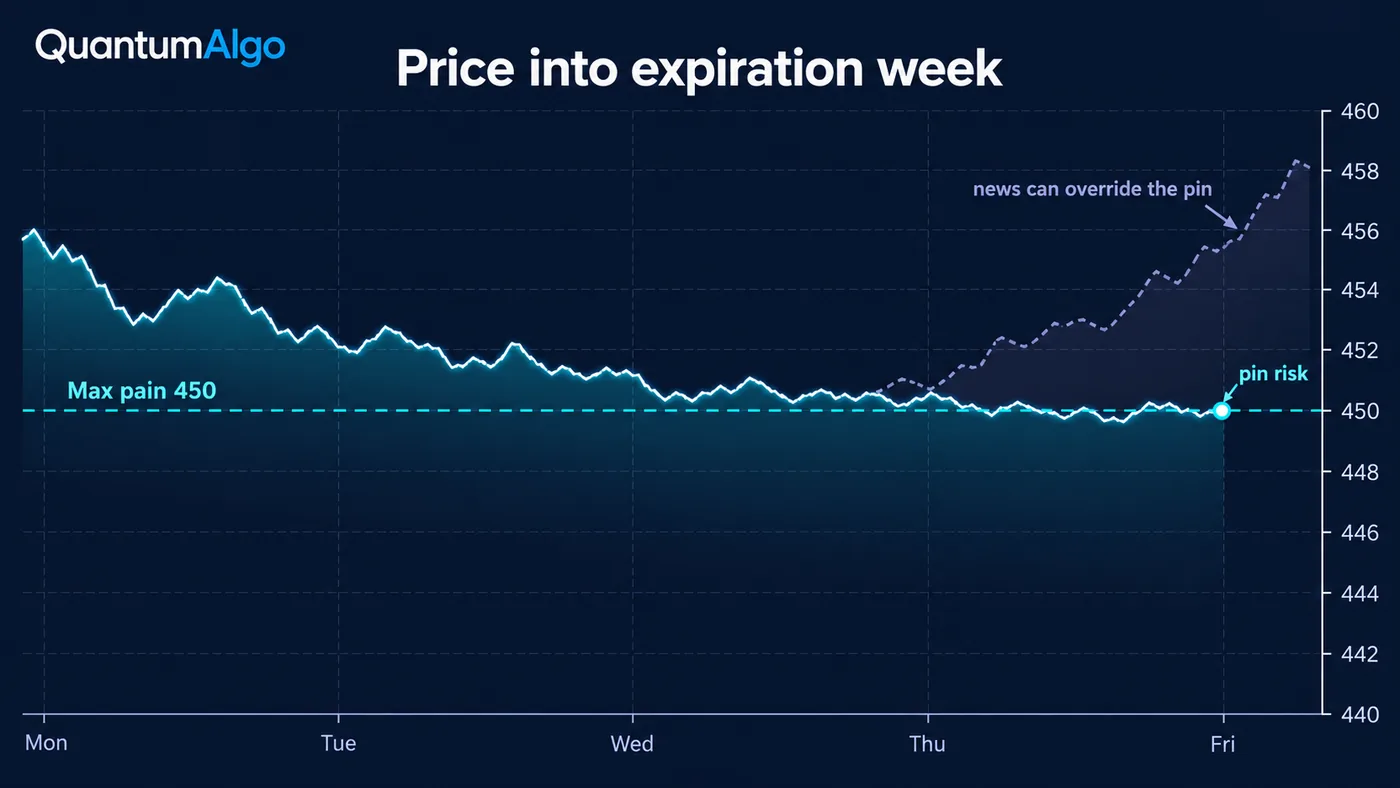
Un modèle mental utile : le max pain décrit où se trouvent les options expirantes, pas où le prix doit aller. Quand la courbe a un fond profond et étroit, que le prix en est proche, que la semaine est calme et que les dealers sont probablement long gamma, le strike peut agir comme un aimant souple pendant la dernière session. Quand une seule de ces conditions manque, ce n'est qu'un chiffre.
Comment les traders utilisent-ils le max pain ?
- Vérifiez-le pendant la semaine d'expiration, pas avant. Regardez le matin des deux ou trois dernières sessions, après la mise à jour nocturne de l'open interest.
- Lisez la forme, pas seulement le strike. Un fond profond et étroit compte plus qu'un fond plat. Notez où se trouvent les plus gros open interests call et put — ils agissent souvent comme des murs.
- Comparez-le au prix. Un strike à environ 1% du prix est un candidat au pin ; un strike à plusieurs pourcents a peu de chances d'être atteint uniquement grâce au pinning.
- Vérifiez le calendrier. Un catalyseur prévu le jour d'expiration surpasse l'attraction.
- Utilisez-le comme contexte pour les options, pas comme signal directionnel. Les vendeurs d'options l'utilisent pour choisir des strikes ; les traders directionnels l'utilisent comme un élément pour juger si un breakout risque de caler vers la clôture.
- Confirmez avec le prix et la structure. Laissez le graphique décider. Un break of structure qui s'éloigne du max pain prime sur la théorie.
Comment le max pain fonctionne-t-il pour SPY, les actions individuelles et Nifty ?
| Marché | Expirations | Notes |
|---|---|---|
| Actions individuelles US | Mensuelles le troisième vendredi ; hebdomadaires sur beaucoup de grandes valeurs | Là où la recherche sur le pinning trouve les effets les plus clairs, surtout près de strikes à fort open interest |
| SPY et QQQ | Chaque jour ouvré (expirations mardi et jeudi ajoutées en novembre 2022) | Marchés très profonds et bilatéraux ; le max pain est un signal faible |
| Indice S&P 500 (SPX) | Chaque jour ouvré ; réglé en espèces | Les options du jour dominent le volume et n'apparaissent jamais dans l'open interest |
| Nifty 50 | Hebdomadaire le mardi (depuis 1 septembre 2025) ; mensuelle le dernier mardi | Max pain très suivi le jour d'expiration ; vérifiez la chaîne le matin de l'expiration |
| Bank Nifty et autres indices NSE | Mensuelle uniquement — les exchanges peuvent lister un benchmark hebdomadaire chacun depuis novembre 2024 | Max pain mensuel ; moins utile tôt dans le mois |
| Actions NSE F&O individuelles | Mensuelle | Un open interest élevé sur strikes ronds peut produire un regroupement visible |
La plupart des traders lisent le max pain depuis un outil de chaîne plutôt que de le calculer : Barchart, OptionCharts et maximum-pain.com pour les sous-jacents US, et les outils de chaîne d'options NSE comme Sensibull ou NiftyTrader pour les indices indiens. Ils se mettent tous à jour une fois par jour à partir de l'open interest nocturne. Pour lire la chaîne elle-même — variations d'open interest, put-call ratio et emplacement des gros murs — consultez le guide du put-call ratio et l'explication de l'open interest.
Calculateur de max pain
Collez un strike par ligne avec son open interest call et put pour une seule expiration, puis ajoutez éventuellement le prix actuel et le multiplicateur de contrat. Le calculateur trouve le max pain, les trois strikes les moins coûteux, la distance du prix au max pain, le put-call ratio par open interest et si la courbe de paiement est plate près du fond.
Données de référence
| Élément | Valeur |
|---|---|
| Aussi appelé | Maximum pain, max pain price, option pain |
| Définition | Le strike auquel les calls et puts ouverts d'une expiration auraient la valeur totale la plus basse à l'expiration |
| Formule | Minimiser Σ call OI × max(0, P − K) + Σ put OI × max(0, K − P) sur les prix candidats P |
| Données nécessaires | Open interest par strike pour une expiration |
| Timing des données | L'open interest est publié une fois par jour, le matin après la session ; il ne change pas en intraday |
| Preuve la plus forte | Regroupement des clôtures aux strikes les jours d'expiration sur actions US (Ni, Pearson & Poteshman 2005) |
| Preuve la plus mince | Options sur indices et ETF les plus profonds (SPX, SPY, QQQ) — résultats mixtes |
| Expirations US | Mensuelle troisième vendredi ; SPX, SPY et QQQ ont des expirations chaque jour ouvré |
| Expirations Nifty | Hebdomadaire et mensuelle le mardi (depuis 1 septembre 2025) |
| Vérifié | octobre 2026 |
Exemple travaillé : lire le max pain avant une expiration du vendredi
Une action illustrative se trade à 452 le mardi d'une semaine d'expiration mensuelle, avec les cinq strikes du tableau ci-dessus. Le max pain est 450 : le paiement à ce niveau est de $3.4 millions, contre $5.5 millions à 447.5 et $5.9 millions à 452.5. La courbe a un fond net — le strike suivant le moins cher coûte plus de 60% de plus — et les deux plus gros strikes d'open interest sont 450 des deux côtés. Le put-call ratio par open interest est 1.04, donc aucun camp ne domine.
Mercredi, le prix dérive à 451. Jeudi matin, la mise à jour de l'open interest montre que les calls et puts 450 augmentent tous les deux, et il n'y a ni publication de résultats ni annonce macro vendredi. C'est le setup scolaire d'un pin : courbe profonde, prix à moins d'un demi-pourcent, open interest élevé au strike et aucun catalyseur. Un trader long depuis 446 pourrait prendre profit vers 450–452 plutôt que conserver pour un breakout à travers 455, et un vendeur d'options pourrait préférer des strikes hors de la zone 447.5–452.5. Ce que le trader ne fait pas, c'est shorter l'action parce qu'elle est « au-dessus du max pain ». Si une vente large du marché frappe vendredi, la couverture qui aurait fixé le prix peut se retourner et accélérer le mouvement à la place.
Quelles sont les limites du max pain ?
- L'open interest ne montre pas qui est long ou short. Les clients peuvent être les vendeurs d'options et les dealers les acheteurs, ce qui inverse la logique de couverture.
- C'est une photo d'hier. L'open interest se met à jour pendant la nuit, et les trades du jour même n'y apparaissent jamais.
- Beaucoup de courbes sont plates. Quand plusieurs strikes produisent presque le même paiement, le « max pain » est une zone, pas un prix.
- Les preuves sont les plus minces dans les marchés que les gens regardent le plus — SPX, SPY et QQQ — où la liquidité est profonde et bilatérale.
- Les catalyseurs le surpassent. Résultats, données macro et mouvements de marché larges le jour d'expiration dominent tout pin.
- Le folklore l'exagère. L'affirmation souvent répétée selon laquelle 90% des options expirent sans valeur est fausse ; les données CBOE citées par l'auteur options Lawrence McMillan placent la part autour de 30%, la plupart des options étant clôturées ou exercées avant ou à l'expiration.
- Il change chaque jour. Une lecture de max pain le lundi peut être éloignée de plusieurs strikes le jeudi.
Comment le max pain se compare-t-il au put-call ratio et à la gamma exposure ?
| Mesure | Ce qu'elle utilise | Ce qu'elle vous dit | Angle mort principal |
|---|---|---|---|
| Max pain | Open interest par strike pour une expiration | Le strike où les options expirantes paient le moins | Ignore qui détient quel côté |
| Put-call ratio (OI) | OI put total ÷ OI call total | Positionnement et sentiment, souvent lu en contrarien aux extrêmes | Un seul chiffre sans détail par strike |
| Gamma exposure (GEX) | Open interest × gamma de chaque option, avec un côté dealer supposé | Si la couverture des dealers est susceptible d'amortir ou d'amplifier les mouvements | Dépend d'une convention sur le côté détenu par les dealers |
| Risque de pin | Prix proche d'un strike à l'expiration | Incertitude pour les vendeurs quant à une éventuelle assignation | Concept de risque, pas une prévision |
Les trois mesures répondent à des questions différentes, et les lectures utiles les combinent : le max pain dit où les options expirantes sont concentrées, le put-call ratio dit quel camp est encombré, et la gamma exposure dit si la couverture risque de maintenir le prix en place ou de le pousser. Pour une boîte à outils options plus large, consultez les meilleurs indicateurs pour le trading d'options et le guide du trading d'options pour débutants.
Comment le max pain s'intègre-t-il à la structure et aux indicateurs gratuits ?
Le max pain est une information de positionnement options ; il fonctionne donc mieux comme contexte d'un graphique, pas comme graphique lui-même. Le script Institutional Key Levels trace les plus hauts et plus bas de la veille et de la semaine qui coïncident souvent avec des strikes à fort open interest, le script Liquidity Sweeps montre quand le prix prend ces niveaux puis revient, et le Smart Money Concepts Engine imprime le break of structure qui vous dit qu'un pin a échoué. Zeno, le moteur premium, imprime des signaux d'achat et de vente avec un stop et des objectifs ; en semaine d'expiration, un objectif situé au-delà d'un strike de max pain profond est celui qui risque le plus de caler. Pour la mécanique de la chaîne, commencez par l'open interest et le put-call ratio.
Le max pain est le strike où les options expirantes paient le moins, calculé à partir de l'open interest. Le pinning vers les strikes est documenté — surtout sur les actions individuelles, dans les dernières sessions, quand l'open interest est concentré et que les dealers sont long gamma — mais il est faible, et les preuves sur les produits indiciels sont mixtes. Lisez la forme de la courbe de paiement, vérifiez le calendrier, traitez-le comme un contexte de semaine d'expiration, puis laissez le prix et la structure prendre la décision.
◆ Vérification interactive
Savez-vous lire correctement le max pain ?
Questions que les traders posent sur le max pain
Le max pain est le prix d'exercice auquel les options ouvertes d'une date d'expiration donnée vaudraient le moins pour leurs détenteurs si le sous-jacent s'y réglait — le prix qui cause le plus de pertes aux acheteurs d'options et le moins de paiement aux vendeurs.
Pour chaque strike traité comme prix de règlement possible, additionnez open interest call × (prix − strike) pour chaque call en dessous et open interest put × (strike − prix) pour chaque put au-dessus. Le strike avec le total le plus bas est le max pain.
Partiellement. Les études académiques constatent que les prix des actions se regroupent aux strikes d'options les jours d'expiration, surtout sur les actions individuelles et quand les dealers sont nets long options. L'effet est faible, et les preuves sur les produits indiciels comme SPX, SPY et QQQ sont mixtes ; le max pain est donc un contexte plutôt qu'une prévision.
Le mécanisme crédible est la couverture : les market makers nets long options près d'un strike très tradé vendent les hausses et achètent les baisses, ce qui maintient le prix près du strike jusqu'à l'expiration. Quand ils sont nets short options, la couverture pousse le prix à s'en éloigner.
Pendant les deux ou trois dernières sessions avant expiration, après la mise à jour nocturne de l'open interest. Plus tôt dans le cycle, l'open interest change encore et le chiffre bouge.
Il est très suivi le jour d'expiration. Les options hebdomadaires et mensuelles Nifty expirent le mardi (depuis 1 septembre 2025) ; Bank Nifty n'a que des expirations mensuelles. Utilisez-le avec la chaîne d'options, les variations d'open interest et la structure du prix.
Non. Le max pain est un strike calculé à partir de l'open interest de chaque strike ; le put-call ratio est un chiffre unique qui compare l'open interest ou le volume total des puts et des calls. Ils répondent à des questions différentes et fonctionnent mieux ensemble.
Les sites se mettent à jour à des moments différents, utilisent des expirations différentes, et certains incluent ou excluent les strikes avec peu d'open interest. Vérifiez que la date d'expiration et l'heure de mise à jour correspondent avant de comparer.
Non. Au mieux, il marque un strike pouvant agir comme un aimant souple pendant la dernière session sous les bonnes conditions. Les nouvelles, les données macro et les mouvements larges du marché le surpassent.
Le max pain est un contexte de positionnement options ; les indicateurs gratuits Quantum Algo gèrent le côté prix — niveaux clés, liquidity sweeps et structure — et Zeno imprime des signaux d'achat et de vente avec un stop et des objectifs. En semaine d'expiration, le max pain aide à juger quels objectifs peuvent caler.
Références et guides associés
Lire ensuite
- Put-Call Ratio
- Open Interest Explained
- Options Trading for Beginners
- Best Indicators for Options Trading
- Day Trading Options
- Options Prop Firms
- UT Bot Settings for Nifty & Bank Nifty
- Indicateur CPR
- COT Report
- Support et résistance
- Institutional Key Levels (indicateur gratuit)
- Zeno — le moteur premium
Sources principales
- Ni, Pearson & Poteshman — Stock price clustering on option expiration dates (JFE, 2005)
- Avellaneda & Lipkin — A market-induced mechanism for stock pinning (Quantitative Finance, 2003)
- Golez & Jackwerth — Pinning in the S&P 500 futures (JFE, 2012)
- Filippou, Garcia-Ares & Zapatero — max pain working paper (SSRN)
- Cboe — Evaluating the market impact of SPX 0DTE options
- OptionCharts — Max pain methodology