Event Probability Engine [Quantum Algo]
图表上的实时事件数据库:十八种可观测条件,每种都有自己滚动记录的“价格随后如何走”,向中性收缩、经重叠修正、以 Wilson 区间约束、按趋势状态分条件统计,并按质量汇总为一个诚实的概率——还附带月相对照组,让您亲眼看到引擎给出“没有优势”的结论。
简短回答
Event Probability Engine 是一款免费开源的 TradingView 指标,它在每根 K 线收盘时回答一个问题:根据当前生效的可测量条件,价格在今天之后一天、三天和五天收高的历史概率是多少?它不依赖主观的形态解读,而是构建并维护一个实时滚动的远期收益数据库,以十八种可观测事件为条件——星期季节性、超卖与超买读数、成交量激增、连涨连跌、区间位置、波动率状态、枢轴点触碰以及可选的月相对照组——然后将当前生效的事件汇总为一个综合概率,以 TODAY 标题、完整的逐事件统计表以及图表上的阴影预测锥呈现。专为日线周期设计;在其他周期上,时间跨度以 K 线数计。
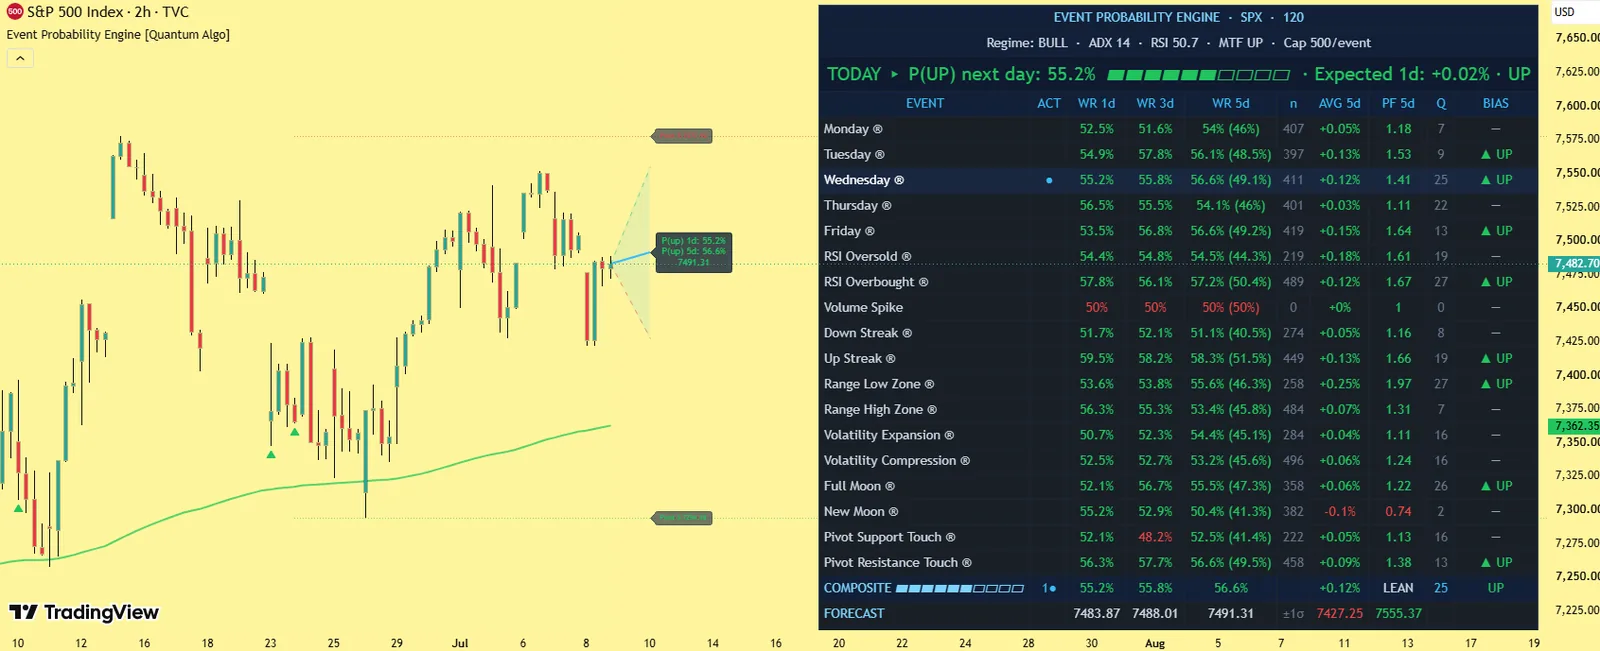
TODAY 标题、完整的事件统计表、综合行和前瞻预测锥,以及价格上的趋势状态着色、枢轴轨道和事件标记。
收缩估计、重叠修正、Wilson 界限与趋势状态回退,按质量加权对数几率组合汇总,全部用 Pine 实现。
统计基于已收盘 K 线;仪表盘与预测锥按设计实时更新。
绘制内容
TODAY 标题
次日收涨概率,配有仪表及预期的单日收益。
统计表
每个事件在各时间跨度上的收缩调整后胜率、Wilson 下界、样本数、平均远期收益、盈利因子、0–100 的质量评分以及由此得出的偏向;当前生效的行高亮显示;与趋势状态匹配的行标记为 ®。
综合行
一天、三天和五天的概率,附预期收益和强度评级。
预测锥
从当前收盘价绘制的预测路径,带 ±1σ 区间。
图表层
可选的趋势状态着色、趋势状态线、实时枢轴支撑与阻力轨道,以及 K 线上的历史事件标记。
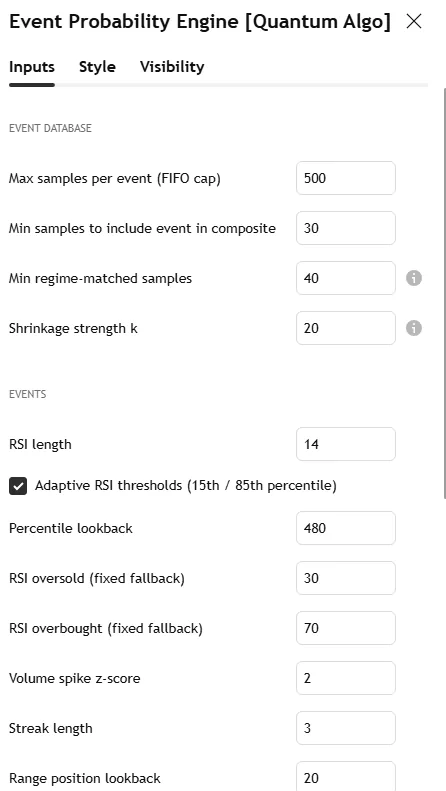
本页的标普 500 2 小时截图展示了统计表和预测锥;设置截图展示了 Inputs 选项卡。
有何不同
Pine 中的实时事件数据库。
十八组滚动、有上限的远期收益样本,覆盖三个时间跨度,并标记每次事件触发时的趋势状态——自动更新,而非固定的回测。
收缩估计。
每个胜率都通过伪样本被拉向 50%;十五个样本无法显示极端概率。
重叠修正。
基于状态的事件会产生自相关样本;在任何置信度计算之前,有效样本量都会按时间跨度进行折减。
Wilson 评分界限。
事件的优势值得信任之前必须越过的门槛。
带回退机制的趋势状态条件化。
以 200 EMA 区分牛市或熊市;熊市中的周四不会被假定与牛市中的周四表现相同。
按质量加权的对数几率汇总。
一个强劲且样本充足的优势不会被三个弱优势稀释。
内置的证伪对照组。
纳入月相,使引擎能够以实证方式显示哪些输入不具备优势。
运作方式
事件识别在每根 K 线收盘时进行——周一至周五、自适应或固定的超卖/超买阈值、成交量 z 分数激增、连涨与连跌、区间低位与区间高位、按百分位划分的波动率扩张与收缩、在 ATR 距离内对已确认枢轴点的触碰,以及可选的月相事件。
数据库记录。每当某事件在一根、三根或五根 K 线之前处于生效状态,已实现的远期收益就会存入该事件的数组,按先进先出方式保留至上限,并附带趋势状态标记。
逐事件统计,如上表所示。
综合概率。通过最小样本过滤的生效事件,按质量加权对数几率汇总为 TODAY 标题、综合行和预测锥。
统计在已收盘 K 线上记录和评估;仪表盘与预测按设计在实时 K 线上更新。
设置
| 分组 | 输入参数 | 作用 | 推荐起点 |
|---|---|---|---|
| 数据库 | 每个事件的样本上限 | 滚动窗口 | 200 |
| 纳入综合计算的最小样本数 | 汇总门槛 | 20 | |
| 趋势状态匹配的最小样本数 | ® 行的门槛 | 15 | |
| 收缩强度 | 拉向 50% 的伪样本 | 10 | |
| 事件 | 振荡指标长度与阈值(固定或自适应百分位) | 超卖/超买事件 | 14;自适应 |
| 成交量 z 分数 | 激增事件 | 2.0 | |
| 连涨连跌长度 | 连涨 / 连跌事件 | 3 | |
| 区间回溯周期 | 区间位置事件 | 20 | |
| 枢轴回溯周期与触碰距离 | 支撑/阻力事件 | 10; 0.5 ATR | |
| 月相事件 | 对照组 | 开 | |
| 统计 | Wilson z 分数 | 界限 | 1.645(90% 单侧) |
| Display | 仪表盘位置与五种文字大小、预测锥、趋势状态着色、趋势状态线、枢轴轨道、K 线标记 | 外观 | — |
警报
一种命名警报条件:Composite Bias Change——每当五日综合偏向切换状态时,在每根 K 线收盘时触发一次,消息中附带当前的一日和五日概率。
使用方法
将其应用于任意高流动性品种的日线图并等待加载;样本数会随可用 K 线的增加而增长。
先看 TODAY 标题行 —— 概率、仪表、预期单日收益。
扫视高亮的行,依据各自的 Wilson 下界和质量评分来判断,而不是原始胜率。
将综合行与预测锥作为背景参考。STRONG 要求既与 50% 拉开有意义的距离,又具备较高的平均质量。
接近 50% 的读数视为弱证据 —— 该引擎本就是为显示小而诚实的数字而设计的。
结合市场结构使用。引擎衡量的是条件历史,它并不知道明天的新闻。
三种交易方式
偏向倾斜。
若五日综合读数在某一方向为 STRONG,且日线行情状态一致,则波段偏向随之倾斜;仅在该方向上采用 Smart Money Concepts Engine 给出的结构入场。
事件共振。
一个高质量评分的超卖事件,与枢轴支撑触碰以及 Market Bottom Finder 的 Capitulation 标记在同一天触发 —— 对同一个低点的三项独立解读。
仓位调整。
综合读数接近 50% 并不是缩小仓位的理由,而是完全依靠市场结构和 Zeno 信号的理由 —— 引擎只是告诉您,今天的日历与市场条件没有任何优势。
各市场推荐设置
指数与大盘股,日线
设计目标:使用默认设置;星期效应事件有意义。
加密货币,日线:
如果您把周末当作交易时段,请禁用星期效应事件;基于 200 EMA 的行情状态依然适用。
日内(任意):
周期变为 K线数;星期效应失去意义;仅使用振荡指标、成交量、连涨连跌和枢轴事件。
对比
与季节性脚本相比:那些脚本显示的是平均值;本指标显示的是经过收缩、重叠校正、按行情状态条件化并带有置信界限的概率,并按质量进行合并。与 Volatility Storm Tracker 相比:后者预测波动的幅度;本指标估算方向的历史胜算 —— 两者搭配构成完整的统计背景。与 Zeno 相比:Zeno 给出入场点;引擎则告诉您当天的市场条件在历史上是否偏向同一方向。
局限性
基于历史条件计算的概率只是估计值;日线数据中的条件优势通常很小。数据库需要积累历史才能成熟。星期效应事件假设每周五个交易日。行情状态条件化取决于 200 周期的定义。这是一款研究与共振工具,而非独立的交易系统。
致谢
Edwin B. Wilson(1927)提出的 Wilson score 区间、拉普拉斯式收缩估计,以及量化金融领域早已成熟的事件研究方法。将它们组合成一个实时、按行情状态条件化、经重叠校正、采用质量加权对数几率合并的事件数据库,并以 Pine Script 实现,是 Quantum Algo 的原创成果,以开源形式发布。
分步指南:将其添加到您的 TradingView 图表
在 TradingView 上打开脚本页面(见上方链接),点击 Add to favorites,然后点击 Use on chart —— 或者在任意图表上打开 Indicators,搜索“Event Probability Engine Quantum Algo”并添加。所有 TradingView 方案均可免费使用。
打开指标设置,根据上表为您的市场和时间周期设置参数;默认设置针对流动性良好品种的日线时间周期进行了优化。
在 Style 选项卡中,将颜色与您的图表主题匹配;仪表盘位置和文字大小在 Inputs 中设置。
设置警报:右键点击图表 → Add alert,选择该指标作为条件并选取事件;设置为“Once per bar close”,使警报与已收盘K线的逻辑一致。
保存布局,并添加其他免费的 Quantum Algo 工具——它们本就是为协同使用而设计的。
如需阅读或复用代码,请点击脚本页面上的 Source code;重新发布须遵守 TradingView 的社区规则。
代码内部,写给开发者
Pine Script,开源。如果您想修改它,值得一读:所有识别和信号均以 barstate.isconfirmed 为门槛;状态保存在有上限的绘图对象数组中,并配有明确的创建、更新和移除函数;涉及统计时,使用带收缩的先进先出数组,并内联计算 Wilson 区间;命名的 alertcondition 调用确保 webhook 接收一致的数据。学院的 Pine Script 教程和 TradingView 回测指南介绍了如何转换为策略。
与其他免费指标搭配使用
这些免费工具可叠加在同一张图表上:聪明钱概念 Engine 用于判断偏向和 Confluence Score;Order Blocks with Volume、Fair Value Gaps + Inversion 和 Institutional Key Levels 用于确定区域;Liquidity Sweeps、Sessionscope 和 Liquidation Magnet 用于流动性和触发;OTE + Silver Bullet 用于时间筛选后的入场;Institutional Volume Profile 和 Pressure Oscillator 用于判断成交量是否认同。
趋势与波动率系列——Adaptive Trend Sentinel、SuperTrend Engine、Golden Cross Engine、Anchored VWAP Engine、Trendline Architect、Keltner Rings 和 Volatility Storm Tracker——用于判断市场状态、方向和空间;动量与统计系列——MACD Matrix、Multi-Oscillator Divergence Scanner、Event Probability Engine、Market Bottom Finder、Neural Confluence Engine、Adaptive Lorentzian Classification 和 Directional Strength Index——用于判断动量、概率和强度。免费指标中心列出了所有工具;SMC 指南则是叠加使用背后的方法。
使用本指标的常见错误
- 相信未收盘的K线——每个事件都要等待收盘。
- 每个标记都去交易——该工具提供动量和背景;入场需要一个结构价位,以及设在其外侧的止损。
- 在不合适的时间周期上使用默认长度——请按设置表所示调整输入参数。
- 把统计数据当作承诺——它们描述的是这张图表的历史,并有意向中性收缩。
- 随意堆叠十个脚本——免费工具之所以能叠加,是因为它们本就为此而打造。
想要信号,而不只是结构?
Zeno 跨时间周期读取聪明钱结构,并在您的图表上标出入场、止损、TP1 和 TP2——实盘记录显示,按标注价位已平仓 160 个信号,其中 120 笔盈利、40 笔亏损。QuantumBot 可在 Bybit、Binance、OKX、Bitget 和 Kraken 上执行。
本指标术语表
常见问题
Event Probability Engine 会重绘吗?
统计数据在已收盘的 K线上记录和评估,枢轴事件使用已确认的枢轴。仪表盘和预测会按设计在实时 K线上更新,仪表盘本就应如此。
为什么大多数概率都接近 50%?
因为日线数据中真实的条件优势本来就很小,而收缩与重叠校正正是为如实反映这一点而设计的。样本稀少却显示极端概率,正是不诚实工具的典型特征。
® 标记是什么意思?
表示该事件拥有足够多与行情状态匹配的样本,因此其统计数据仅根据当前的牛市或熊市状态计算。
为什么统计工具里会有月相?
作为证伪对照:引擎应当能够显示哪些输入没有任何优势 —— 而您可以亲眼看到它做到这一点。
可以用于日内交易吗?
可以,但周期跨度会变为 K线数,星期效应事件也会失去意义;设计初衷是日线时间周期。
它与 Zeno 有什么关系?
Zeno 给出带止损和目标位的入场点;引擎则补充当天的条件概率作为背景 —— 提供偏向,而非时机。
有没有显示概率的 TradingView 指标?
就是这一款 —— 但它显示的是带置信界限的条件历史概率,而不是预测。这些保护机制正是关键所在。
星期季节性真的存在吗?
有时存在,在某些品种上、某些行情状态下 —— 而这正是一个具备收缩、界限和行情状态条件化的引擎能够针对您的图表如实告诉您的。
什么是 Wilson 下界?
比例置信区间的保守边界;下界高于 50% 的事件,说明其优势在考虑自身样本量后依然成立。
为什么图表加载时数字会变化?
数据库随着 K线的处理而逐步填充;每个事件达到最低样本量后,读数便会趋于稳定。
可以用于加密货币吗?
可以,在日线上使用;如果您把周末视为交易时段,可考虑禁用星期效应事件 —— 其余十五个事件照常适用。
什么是预测锥?
综合读数从当前收盘价出发、在五日跨度内带一个标准差区间的预期路径 —— 围绕微小倾斜的一个区间,如实绘制。
将 Event Probability Engine 添加到您的图表
在 TradingView 上一键添加,所有套餐免费,代码公开可读。绝不重绘。