Calculateur de profit trading pour le forex, la crypto et le trading algorithmique
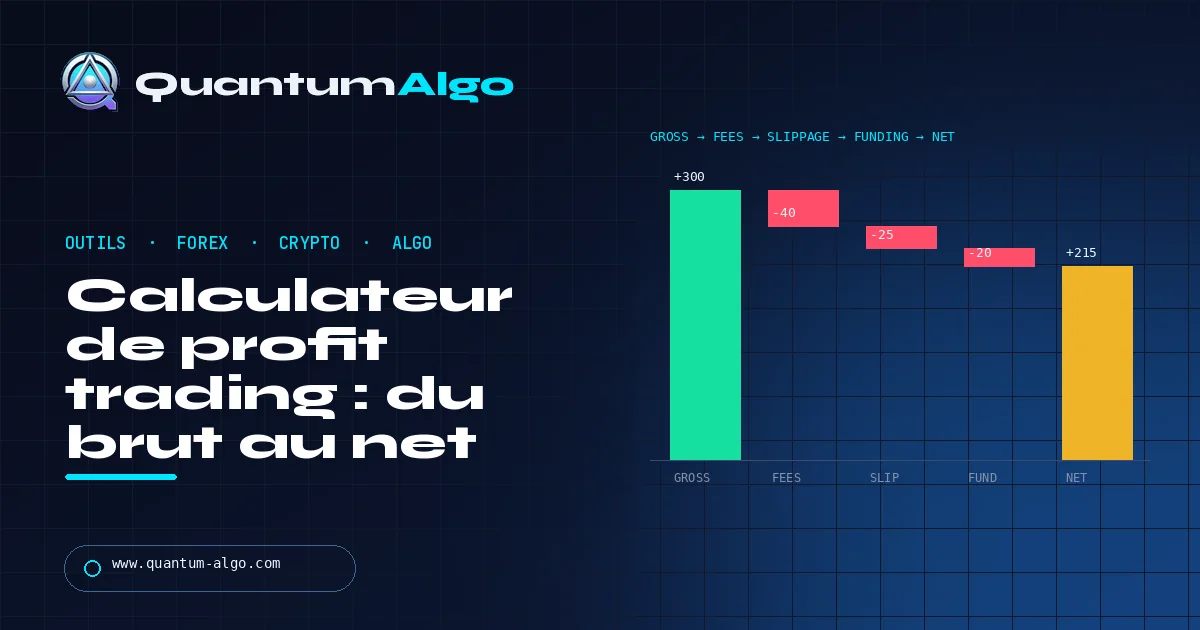
Profit de trading = (sortie − entrée) × quantité × multiplicateur du contrat, puis moins tous les coûts : frais d’entrée et de sortie, spread, slippage, funding ou swap, et conversion. Le calculateur ci-dessous affiche le brut et le net côte à côte, ainsi que le rendement du capital, le rendement du risque et le taux de réussite nécessaire pour atteindre le seuil de rentabilité — parce qu’une stratégie qui ne fonctionne qu’en brut n’est pas une stratégie.
J’ai cessé de faire confiance aux « calculateurs de profit » le jour où l’un d’eux a annoncé à un abonné que son trade à 2R avait rapporté 2R nets — après les frais et un slippage de deux ticks, c’était 1.6R, et sur cent trades cet écart fait la différence entre une expectancy positive et négative. Cette page est le calculateur que je voulais : forex, crypto spot et perpetuals, et exécutions algorithmiques, avec chaque hypothèse visible. Le registre de Quantum Algo est publié net des mêmes frictions, c’est pourquoi les chiffres résistent à la vérification.
Des indicateurs qui font leurs preuves en public.
Un seul moteur, quatre outils de précision : le Gold (XAU) Scalper, l’institutional Gravity Zone, le Zeno momentum Oscillator et Zeno Stocks pour les actions.
Pourquoi un calculateur de profit doit-il afficher ses hypothèses ?
Un calculateur de profit trading n’est utile que lorsqu’il distingue un écart de prix mathématique du résultat en cash qui arrive réellement sur le compte. Les produits forex et crypto ont des unités, des tailles de contrat, des barèmes de frais, des mécanismes de funding et des conventions de règlement différents. Un algorithme ajoute une couche supplémentaire : timing des ordres, exécutions partielles, latence et comportement du code.
Un calculateur de profit doit donc afficher le P&L brut, les coûts de trading estimés, le P&L net, le rendement en pourcentage du capital et le ratio rendement/risque. Il ne devrait pas présenter un seul gros chiffre de profit sans identifier les hypothèses qui le sous-tendent.
Quelle est la formule du profit de trading ?
Pour une position long :
gross P&L = (exit price − entry price) × quantity × contract multiplier
Pour une position short :
gross P&L = (entry price − exit price) × quantity × contract multiplier
Pour la crypto spot, la quantité peut être exprimée en coins et le multiplicateur vaut généralement 1. Pour un contrat futures, la quantité peut être exprimée en contrats et le multiplicateur définit la valeur en cash d’une unité de prix. Pour le forex, la méthode de la valeur du pip peut être plus facile à expliquer, mais la formule sous-jacente de l’écart de prix reste valable lorsque les unités et la conversion de devise sont correctes.
Comment calculer le profit net après coûts ?
net P&L = gross P&L − entry fee − exit fee − spread cost − slippage cost − funding/swap − conversion cost
Les frais peuvent être un pourcentage du notionnel, un montant par contrat, ou un mélange des deux. Le funding peut être positif ou négatif. Le coût du spread n’apparaît pas toujours comme une ligne séparée chez un broker, car il est intégré aux prix d’exécution ; un calculateur devrait tout de même rendre cette hypothèse visible.
Exemple forex : 50,000 EUR/USD
Achetez 50,000 EUR/USD à 1.0800 et sortez à 1.0850. Le mouvement est de 50 pips. Avec une taille de pip de 0.0001, le P&L brut est de 50,000 × 0.0050 = $250 sur un compte en USD. Si l’hypothèse de spread à l’entrée et à la sortie totalise 0.8 pip, soustrayez $4. Si la commission est de $3 par côté, soustrayez $6. Avant le swap, le P&L net estimé est de $240.
Le résultat change si le compte est en EUR ou si le broker facture une commission par million de notionnel. Un bon calculateur devrait demander la devise du compte et le modèle de frais plutôt que de supposer l’USD.
Exemple crypto spot : 0.40 BTC
Achetez 0.40 BTC à $62,000 et vendez à $64,500. Le P&L brut est de 0.40 × $2,500 = $1,000. Si l’exchange facture 0.10% des deux côtés, estimez les frais d’entrée et de sortie à partir de chaque valeur notionnelle. Si la position a été financée par emprunt, soustrayez les intérêts ; s’il s’agissait d’un future perpetual, soustrayez ou ajoutez les paiements de funding selon le taux de funding et l’intervalle de détention.
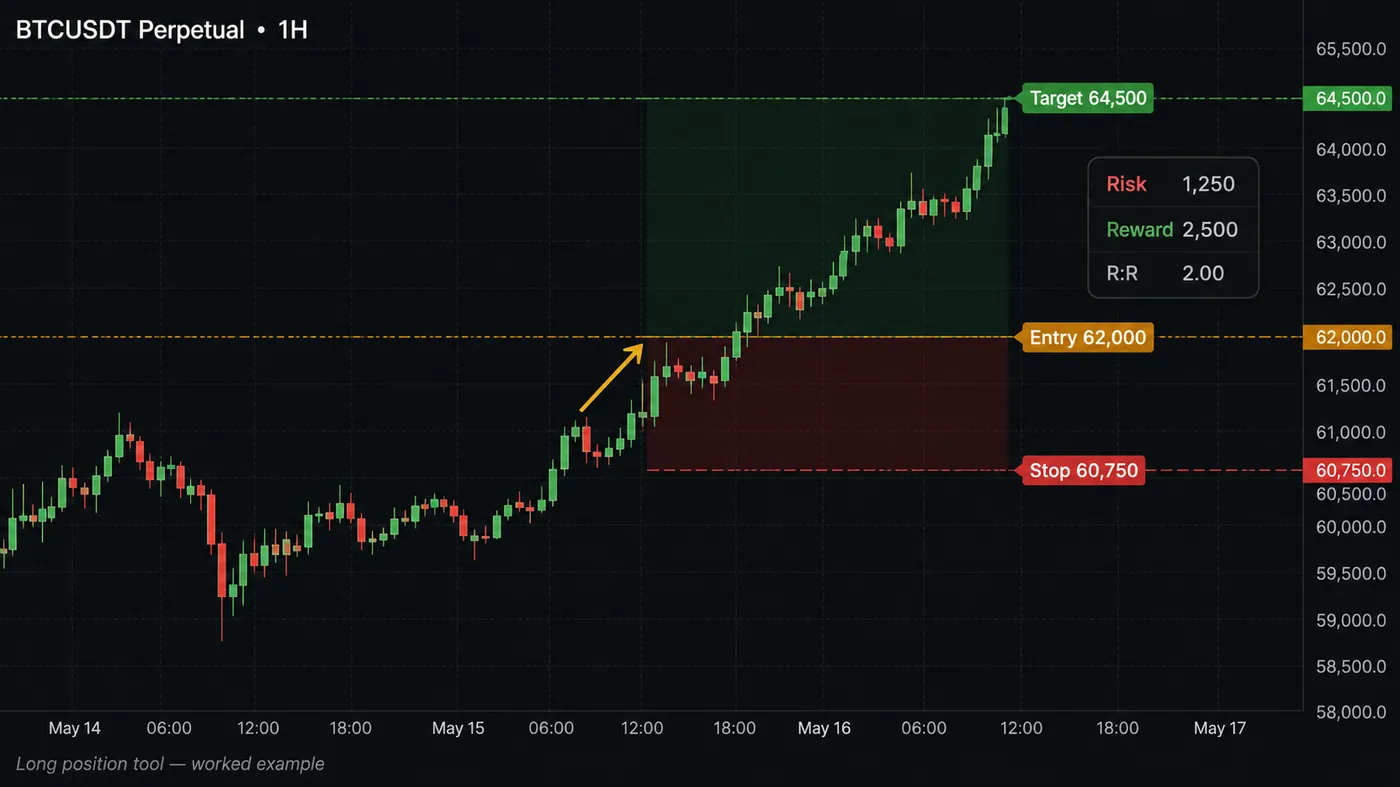
Les prix crypto se négocient en continu, et le dernier prix affiché peut différer du fill. Utilisez le bid/ask ou une hypothèse de slippage pour planifier.
Exemple de trading algorithmique : 100 actions
Un algorithme achète 100 actions à $50 et sort à $51.20. Le P&L brut est de $120. Le backtest doit ensuite modéliser la commission, le slippage estimé, le spread et le timing du fill. Si le signal est calculé à la clôture mais que l’ordre est exécuté à l’ouverture de la bougie suivante, le résultat n’est pas le même qu’une exécution à la clôture du signal. La documentation de stratégie de TradingView explique que les paramètres de l’émulateur de broker, le timing des ordres, le slippage et les commissions affectent les résultats simulés.
Rendement du capital ou rendement du risque : lequel compte ?
Le rendement du capital est :
net P&L ÷ capital committed × 100
Le rendement du risque initial est :
net P&L ÷ initial cash risk
Ces deux mesures sont différentes. L’effet de levier peut donner au rendement du capital une apparence élevée alors que le compte est exposé à une petite variation de prix. Affichez toujours le risque en cash et la valeur notionnelle à côté du rendement en pourcentage.
Comment les coûts changent-ils le ratio rendement/risque ?
Si le stop est de 30 pips et l’objectif de 60 pips, le ratio rendement/risque nominal est de 2:1. Après les coûts, il peut être plus faible. Un bon calculateur devrait utiliser le profit net à l’objectif divisé par la perte nette au stop, les deux calculs reposant sur les mêmes hypothèses de contrat et de conversion.
| Sortie | Formule |
|---|---|
| Profit brut | Mouvement de prix favorable × quantité × multiplicateur |
| Perte brute | Mouvement de prix défavorable × quantité × multiplicateur |
| Profit net | Profit brut − tous les coûts |
| Rendement du capital | Profit net ÷ capital engagé |
| Ratio rendement/risque | Objectif net ÷ stop net |
| Mouvement au seuil de rentabilité | Coûts totaux ÷ valeur par unité de prix |
Qu’est-ce que l’expectancy, et pourquoi est-ce le chiffre qui compte ?
Un calculateur de trading algorithmique devrait prendre en charge un lot de trades. Une première métrique utile est l’expectancy : expectancy = (win rate × average win) − (loss rate × average loss). Utilisez des gains et des pertes nets, ajustés des coûts. Une stratégie avec un taux de réussite de 40% peut être positive si son gain moyen est suffisamment supérieur à sa perte moyenne ; une stratégie avec un taux de réussite de 70% peut perdre de l’argent si les pertes sont importantes ou si les coûts sont ignorés. Présentez la distribution, pas seulement la moyenne. Trade médian, pire journée, série maximale de pertes et pertes extrêmes montrent si la moyenne est portée par quelques valeurs aberrantes.
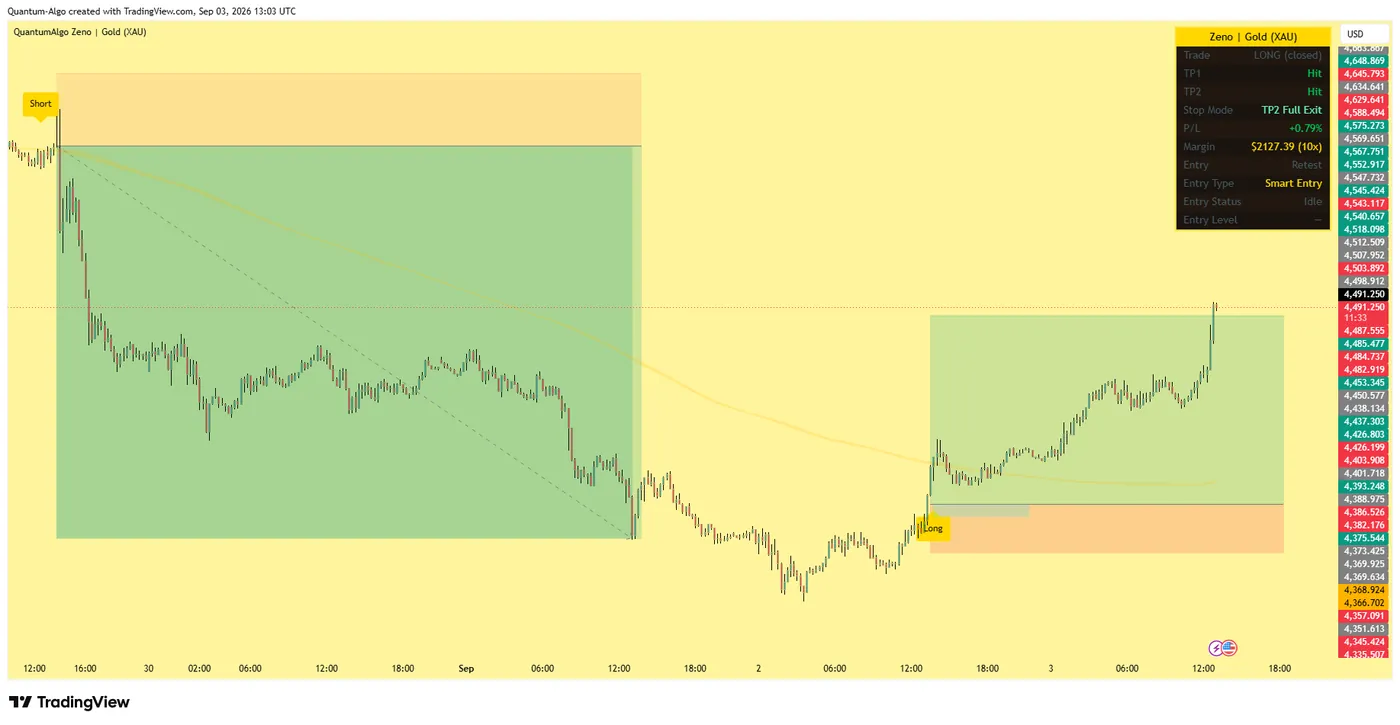
Comment construire une courbe d’equity et mesurer le drawdown ?
Le calculateur peut transformer une séquence de résultats nets de trades en courbe d’equity. Le drawdown est la baisse entre un sommet d’equity antérieur et un creux ultérieur. Affichez le drawdown maximal, le drawdown moyen, le temps de récupération et le nombre de trades nécessaires pour récupérer. Un backtest qui produit un rendement élevé avec un drawdown que le trader ne peut pas tolérer n’est pas un plan utilisable.
Pour le position sizing, exécutez la même stratégie avec plusieurs fractions de risque. Un modèle à 0.25% de risque et un modèle à 2% de risque peuvent avoir la même expectancy en pourcentage, mais des drawdowns et un risque de ruine radicalement différents. L’outil devrait le rendre visible sans suggérer qu’un risque plus élevé est meilleur.
Pourquoi lancer un test Monte Carlo sur vos résultats de trades ?
L’ordre historique est une séquence possible. Un test Monte Carlo simple mélange ou rééchantillonne les trades nets pour estimer comment le drawdown et les séries de pertes pourraient varier. Il ne crée pas de nouvelles données de marché et ne garantit pas une distribution de probabilité pour l’avenir. C’est un stress test du risque de séquence. Incluez un avertissement indiquant que le rééchantillonnage suppose que l’échantillon historique de trades est représentatif, et que les changements de régime peuvent invalider cette hypothèse.
Comment fonctionnent le funding, les swaps et les coûts de portage ?
Les swaps forex sont généralement appliqués à une heure de rollover définie par le broker. Le funding des perpetuals crypto peut être prélevé plusieurs fois par jour. Les futures intègrent le financement via la structure du contrat et le roll. Une entrée de période de détention devrait donc faire partie du calculateur. Si le taux est inconnu, autorisez une estimation manuelle et affichez-la clairement.
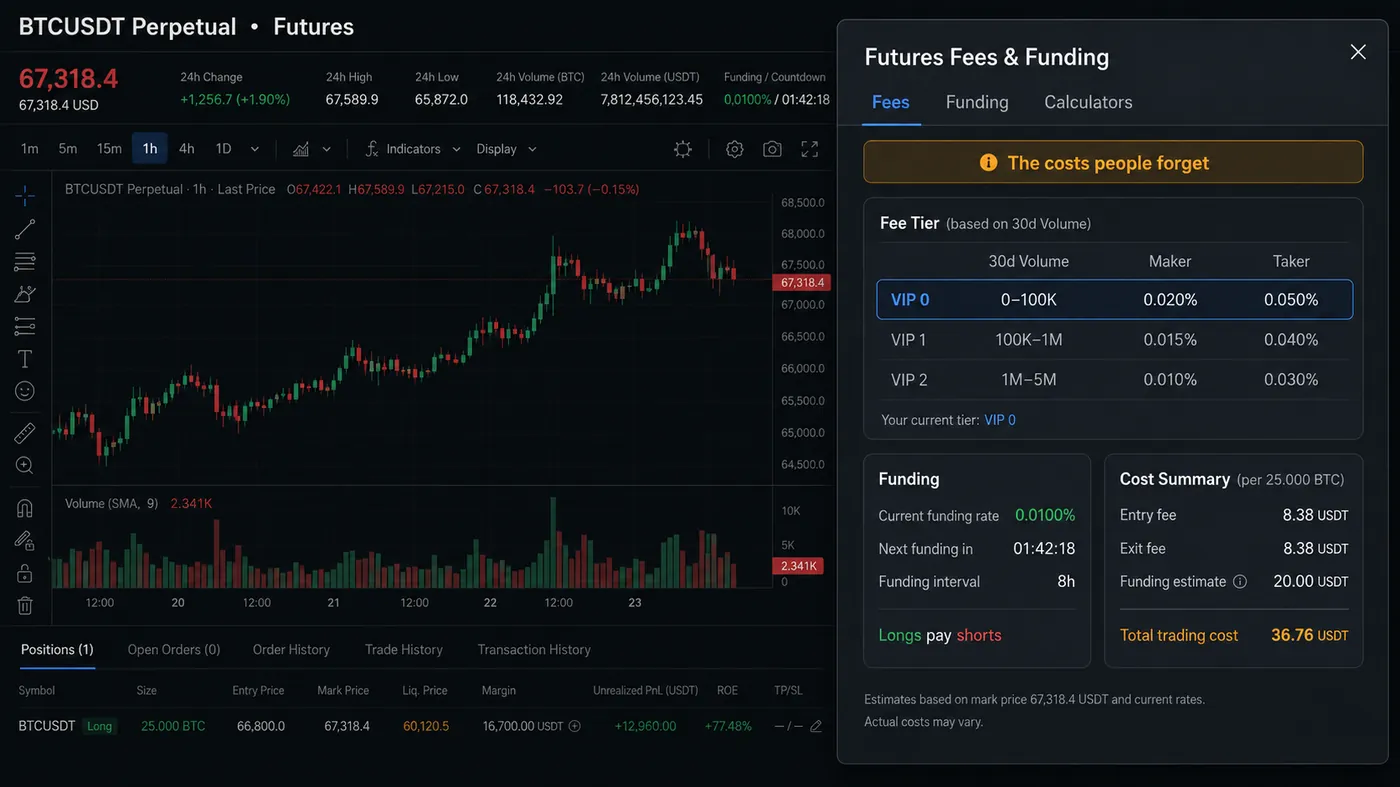
Pour un long sur perpetual crypto, un taux de funding positif peut signifier que les longs paient les shorts ; pour un short, le signe s’inverse. La convention exacte dépend de la plateforme. Un calculateur devrait demander à l’utilisateur le taux signé et l’intervalle plutôt que de coder en dur une règle universelle.
Pourquoi un tableau de scénarios vaut mieux qu’un seul chiffre de profit
| Scénario | Entrée | Sortie | Quantité | Brut | Coûts | Net |
|---|---|---|---|---|---|---|
| Base | Supposée | Supposée | Planifiée | Formule | Coûts normaux | Estimation nette |
| Moins bon fill | Même signal | 1 tick moins bon de chaque côté | Identique | Plus bas | Slippage plus élevé | Net de stress |
| Spread plus large | Identique | Identique | Identique | Identique | +spread | Net de stress |
| Fill partiel | Mixte | Mixte | Exécuté seulement | Somme des fills | Frais par fill | Net réalisé |
Un tableau de scénarios est plus informatif qu’un seul chiffre de profit attendu. Il aide les lecteurs à voir si une stratégie dispose d’une marge suffisante pour survivre aux frictions d’exécution normales.
Quel est le taux de réussite au seuil de rentabilité ?
En ignorant les coûts, le taux de réussite au seuil de rentabilité pour un ratio rendement/risque fixe R est 1 ÷ (1 + R). Avec un ratio risque/rendement de 1:2, le seuil de rentabilité théorique est de 33.3%. Une fois le spread, les frais, le slippage et le funding inclus, le taux de réussite requis est plus élevé. Un bon calculateur devrait afficher à la fois le seuil théorique et le seuil ajusté des coûts.
Comment calculer le prix d’équilibre ?
Pour une position spot long, le break-even correspond au prix d’entrée plus les coûts totaux divisés par la quantité et le multiplicateur. Pour un short, c’est le prix d’entrée moins ce montant. En pratique, les frais peuvent dépendre du notionnel, donc il faut résoudre de façon itérative ou calculer les frais à la sortie attendue. Une estimation simplifiée suffit pour l’éducation, mais un outil de production devrait utiliser le barème de frais de l’exchange.
Quelles erreurs de calcul du profit sont les plus courantes ?
- Confondre le notionnel et le capital : un trade avec effet de levier peut contrôler plus de valeur que le cash déposé.
- Utiliser le dernier prix au lieu du bid/ask exécutable : cela sous-estime la friction d’entrée et de sortie.
- Ignorer le funding : les perpetuals crypto peuvent payer ou recevoir du funding à répétition.
- Mélanger pips et points : les conventions d’unité de prix diffèrent selon le produit.
- Oublier les fills partiels : chaque fill peut entraîner des frais et un slippage différent.
- Backtester à la clôture du signal : l’ordre réel peut être exécuté plus tard.
- Afficher uniquement le brut : les résultats nets sont ceux qui comptent pour une décision.
- Appliquer un taux d’imposition universel : le traitement fiscal dépend de la juridiction.
Le P&L brut est un écart de prix ; le P&L net est ce qui arrive sur le compte après frais, spread, slippage, funding et conversion. Jugez les trades par le rendement du risque après coûts et les stratégies par l’expectancy par trade, souvenez-vous que les coûts augmentent le taux de réussite au seuil de rentabilité, et exécutez un tableau de scénarios (base, moins bon fill, spread plus large, choc de funding) avant de faire confiance à un seul chiffre de profit.
◆ Vérification interactive
Calculez-vous le net, ou seulement le brut ?
Questions que les traders posent sur les calculateurs de profit
L’effet de levier augmente l’exposition notionnelle disponible pour une marge donnée, il peut donc augmenter à la fois le profit et la perte. Il ne crée pas d’avantage et ne réduit pas le risque.
Oui. Les frais en pourcentage s’appliquent généralement aux deux côtés, tandis que certains brokers facturent par côté ou à l’aller-retour. Saisissez le barème du broker.
Uniquement si vous ajoutez le multiplicateur du contrat d’option, la prime et les règles d’assignation/de règlement. N’utilisez pas une simple formule spot pour les options sans ces champs.
Vérifiez le bid/ask, le palier de frais, le taux de conversion, le multiplicateur du contrat, le funding, les arrondis et les prix de fill exacts.
Pips parcourus × valeur du pip (dans la devise de votre compte) donne le profit brut. Convertissez le résultat dans la devise de cotation au taux actuel lorsqu’elle diffère de la devise de votre compte, puis soustrayez le spread, la commission et le swap. Notre calculateur de valeur du pip gère l’étape de conversion.
Brut = (sortie − entrée) × coins. Frais = (prix d’entrée + prix de sortie) × coins × taux de frais lorsque les deux côtés sont facturés au même palier. Ajoutez le slippage par côté et tout funding payé sur les perpetuals, puis soustrayez le tout du brut.
La plupart des edges qui survivent aux coûts se situent entre 1.3R et 2.5R de ratio rendement/risque net moyen. Le registre public de Quantum Algo indique 75% de trades gagnants sur 160 signaux clôturés ; le chiffre pertinent est l’expectancy par trade après coûts, pas le meilleur trade.
Vérifiez le bid/ask par rapport au dernier prix, le palier de frais et si la commission est par côté ou à l’aller-retour, le multiplicateur du contrat, les timestamps de funding ou de swap, le taux de conversion et les prix de fill exacts. Les arrondis expliquent rarement un gros écart ; les fills, généralement, oui.
Les futures fonctionnent si vous saisissez le multiplicateur du contrat (par exemple $50 par point pour ES). Les options nécessitent la prime, le multiplicateur du contrat et les règles de règlement, donc une formule spot ne suffit pas — utilisez le champ multiplicateur uniquement pour les produits linéaires.
Oui. QuantumBot exécute les signaux de Zeno sur votre propre compte d’exchange avec la taille de position que vous définissez, et les fills, les frais et le funding sont les vrais chiffres de l’exchange — c’est pourquoi le registre publié est net, pas théorique.
Références et guides associés
Lire ensuite
- Simulation Monte Carlo pour le trading : drawdown, risque de ruine et taille de position
- Qu’est-ce que la valeur notionnelle en trading ? (notionnel vs marge vs risque + calculateur)
- Calculateur de valeur du pip pour toutes les paires forex
- Calculateur de trading : taille de position et risque
- Calculateur du ratio risque/rendement
- Qu’est-ce que le slippage en trading ?
- Guide du trading avec le funding rate
- Trading avec effet de levier : guide complet
- Backtesting de stratégies de trading
- Journal de trading : guide complet
Sources faisant autorité
- CME Group: calculating futures profit or loss
- Wikipedia: expected value (expectancy)
- SEC: margin — borrowing money to pay for stocks
- Binance: fee schedule (maker/taker)
- Bybit: introduction to funding rates