Trading-Gewinnrechner für Forex, Krypto und Algorithmic Trading
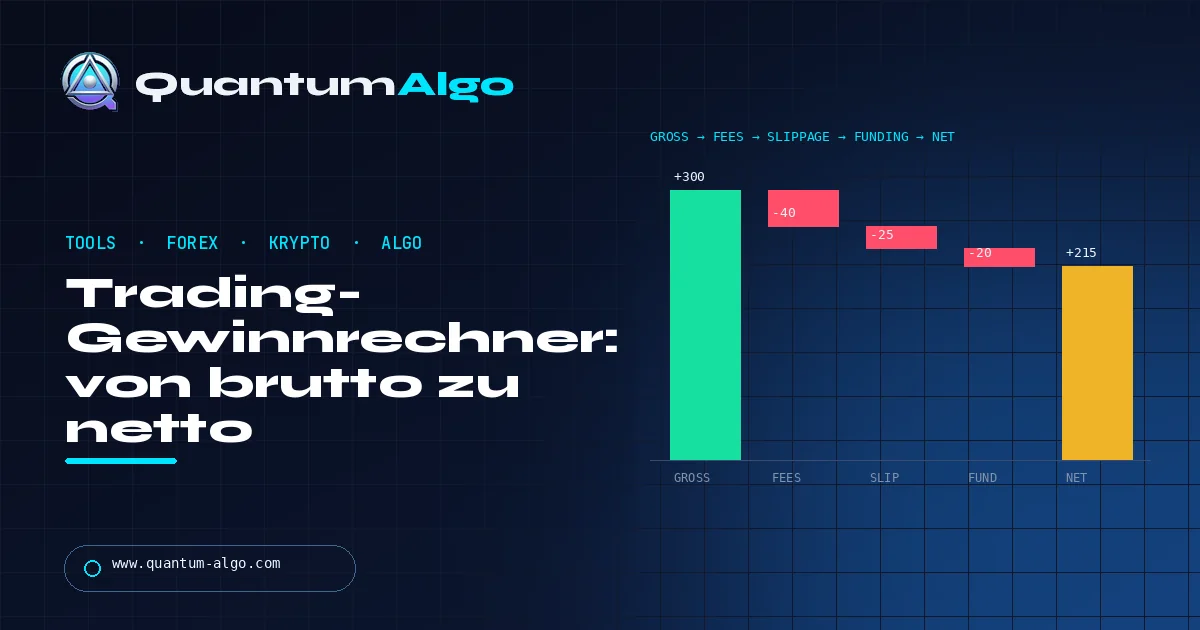
Trading-Gewinn = (Ausstieg − Einstieg) × Menge × Kontraktmultiplikator, danach abzüglich aller Kosten: Einstiegs- und Ausstiegsgebühren, Spread, Slippage, Funding oder Swap und Umrechnung. Der Rechner unten zeigt Brutto und Netto nebeneinander, plus Rendite auf Kapital, Rendite auf Risiko und Break-even-Trefferquote — denn eine Strategie, die nur brutto funktioniert, ist keine Strategie.
Ich habe „Profit Calculator“ an dem Tag aufgehört zu vertrauen, als einer einem Abonnenten sagte, sein 2R-Trade habe netto 2R gebracht — nach Gebühren und zwei Ticks Slippage waren es 1,6R, und über hundert Trades ist diese Lücke der Unterschied zwischen positivem und negativem Erwartungswert. Diese Seite ist der Rechner, den ich wollte: Forex, Krypto-Spot und Perpetuals sowie algorithmische Fills, mit jeder Annahme sichtbar. Das Ledger von Quantum Algo wird netto derselben Reibungen veröffentlicht, weshalb die Zahlen eine Überprüfung überstehen.
Indikatoren, die sich öffentlich beweisen.
Eine Engine, vier Präzisions-Tools — der Gold (XAU) Scalper, die institutionelle Gravity Zone, der Zeno Momentum Oscillator und Zeno Stocks für Aktien.
Warum muss ein Gewinnrechner seine Annahmen zeigen?
Ein Trading-Gewinnrechner ist nur nützlich, wenn er eine mathematische Preisdifferenz vom Cash-Ergebnis unterscheidet, das wirklich auf dem Konto landet. Forex- und Krypto-Produkte haben unterschiedliche Einheiten, Kontraktgrößen, Gebührenpläne, Funding-Mechanismen und Settlement-Konventionen. Ein Algorithmus fügt eine weitere Ebene hinzu: Order-Timing, Teilausführungen, Latenz und Code-Verhalten.
Ein Gewinnrechner muss deshalb Brutto-P&L, geschätzte Trading-Kosten, Netto-P&L, prozentuale Rendite auf Kapital und Chance-Risiko-Verhältnis zeigen. Er sollte keine einzelne große Gewinnzahl präsentieren, ohne die Annahmen dahinter zu benennen.
Was ist die Trading-Gewinnformel?
Für eine Long-Position:
Brutto-P&L = (Ausstiegspreis − Einstiegspreis) × Menge × Kontraktmultiplikator
Für eine Short-Position:
Brutto-P&L = (Einstiegspreis − Ausstiegspreis) × Menge × Kontraktmultiplikator
Bei Krypto-Spot kann die Menge Coins sein und der Multiplikator ist meist 1. Bei einem Futures-Kontrakt kann die Menge Kontrakte sein und der Multiplikator definiert den Cash-Wert einer Preiseinheit. Bei Forex lässt sich die Pip-Value-Methode oft leichter erklären, aber die zugrunde liegende Preisdifferenzformel bleibt gültig, wenn Einheiten und Währungsumrechnung stimmen.
Wie berechnest du Nettogewinn nach Kosten?
Netto-P&L = Brutto-P&L − Einstiegsgebühr − Ausstiegsgebühr − Spread-Kosten − Slippage-Kosten − Funding/Swap − Umrechnungskosten
Gebühren können prozentual vom Nominalwert, pro Kontrakt oder eine Mischung sein. Funding kann positiv oder negativ sein. Spread-Kosten stehen bei einem Broker nicht immer als separate Zeile, weil sie in Ausführungspreisen stecken; ein Rechner sollte die Annahme trotzdem sichtbar machen.
Forex-Beispiel: 50.000 EUR/USD
Kauf 50.000 EUR/USD bei 1.0800 und Ausstieg bei 1.0850. Die Bewegung sind 50 Pips. Bei einer Pip-Größe von 0.0001 ist das Brutto-P&L 50.000 × 0.0050 = $250 in einem USD-Konto. Wenn die Spread-Annahme für Einstieg und Ausstieg insgesamt 0.8 Pip beträgt, ziehst du $4 ab. Wenn die Kommission $3 pro Seite ist, ziehst du $6 ab. Vor Swap liegt das geschätzte Netto-P&L bei $240.
Das Ergebnis ändert sich, wenn das Konto in EUR geführt wird oder der Broker Kommission pro Million Nominalwert berechnet. Ein guter Rechner sollte nach Kontowährung und Gebührenmodell fragen, statt USD anzunehmen.
Krypto-Spot-Beispiel: 0.40 BTC
Kauf 0.40 BTC bei $62,000 und Verkauf bei $64,500. Brutto-P&L ist 0.40 × $2,500 = $1,000. Wenn die Börse auf beiden Seiten 0.10% berechnet, schätze Einstiegs- und Ausstiegsgebühren aus dem jeweiligen Nominalwert. Wenn die Position mit Kredit finanziert wurde, ziehe Zinsen ab; wenn es ein Perpetual Future war, ziehe Funding-Zahlungen entsprechend Funding Rate und Haltedauer ab oder addiere sie.
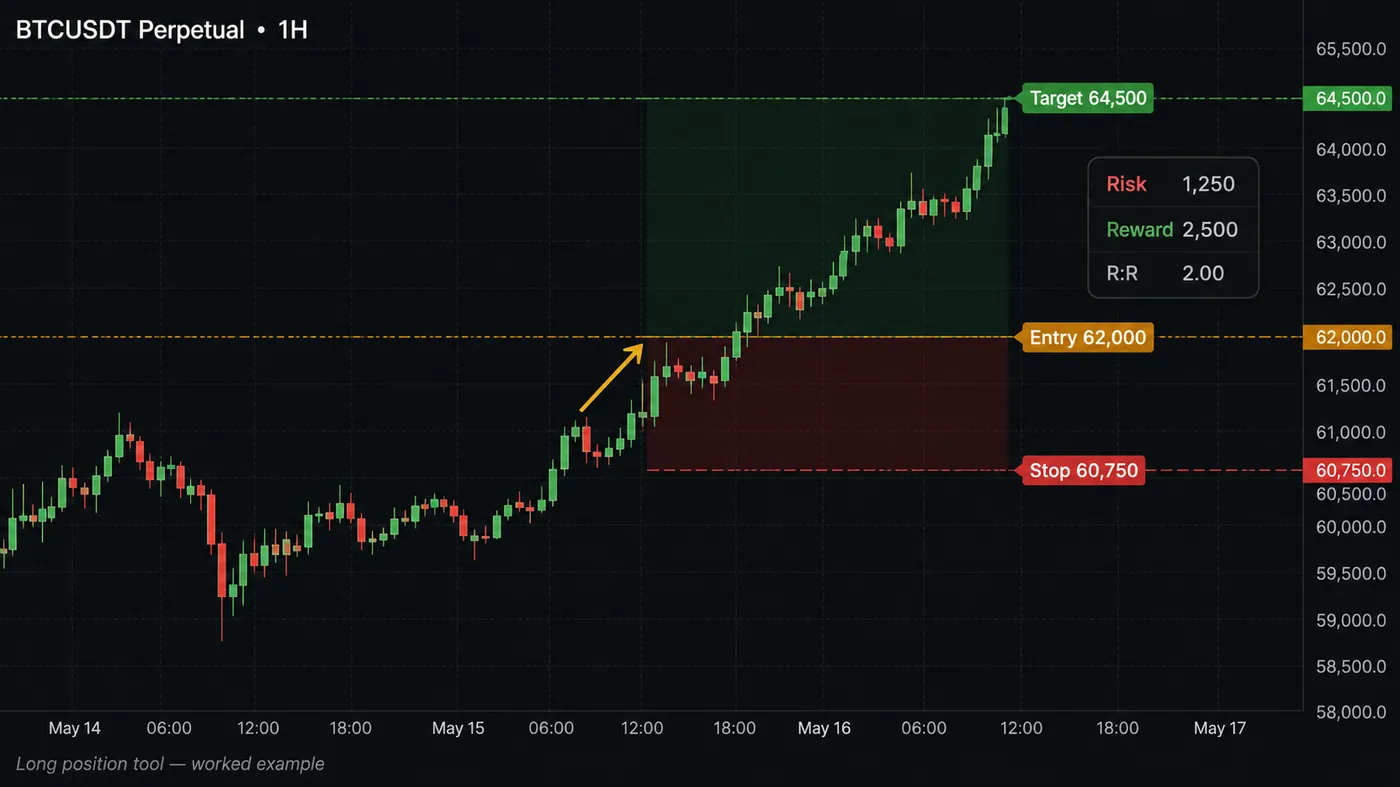
Krypto-Preise handeln durchgehend, und der angezeigte letzte Preis kann vom Fill abweichen. Nutze Bid/Ask oder eine Slippage-Annahme für die Planung.
Algorithmic-Trading-Beispiel: 100 Aktien
Ein Algorithmus kauft 100 Aktien bei $50 und steigt bei $51.20 aus. Brutto-P&L ist $120. Der Backtest muss dann Kommission, geschätzte Slippage, Spread und Fill-Timing modellieren. Wenn das Signal am Schlusskurs berechnet wird, die Order aber zum Open der nächsten Kerze gefüllt wird, ist das Ergebnis nicht dasselbe wie ein Fill am Signalschluss. TradingViews Strategie-Dokumentation erklärt, dass Broker-Emulator-Einstellungen, Order-Timing, Slippage und Kommissionen simulierte Ergebnisse beeinflussen.

Automatisiere deine Trades. Lass Quantum Algo für dich handeln.
Jedes Signal wird auf deinem eigenen Konto ausgeführt — auf deinem Konto, mit dem Plan, den du definierst.
Return on Capital vs. Return on Risk: Was zählt?
Return on Capital ist:
Netto-P&L ÷ gebundenes Kapital × 100
Die Rendite auf das Anfangsrisiko ist:
Netto-P&L ÷ anfängliches Cash-Risiko
Das sind verschiedene Dinge. Hebel kann Return on Capital groß aussehen lassen, während das Konto einer kleinen Kursbewegung ausgesetzt ist. Zeige immer Cash-Risiko und Nominalwert neben der prozentualen Rendite.
Wie verändern Kosten das Chance-Risiko-Verhältnis?
Wenn der Stop 30 Pips und das Ziel 60 Pips entfernt ist, beträgt das nominale Chance-Risiko-Verhältnis 2:1. Nach Kosten kann es niedriger sein. Ein guter Rechner sollte Nettogewinn am Ziel durch Nettoverlust am Stop teilen, wobei beide Berechnungen dieselben Kontrakt- und Umrechnungsannahmen nutzen.
| Ausgabe | Formel |
|---|---|
| Bruttogewinn | Günstige Kursbewegung × Menge × Multiplikator |
| Bruttoverlust | Ungünstige Kursbewegung × Menge × Multiplikator |
| Nettogewinn | Bruttogewinn − alle Kosten |
| Return on Capital | Nettogewinn ÷ gebundenes Kapital |
| Chance-Risiko-Verhältnis | Nettoziel ÷ Nettostop |
| Break-even-Bewegung | Gesamtkosten ÷ Wert pro Preiseinheit |
Was ist Erwartungswert, und warum ist er die entscheidende Zahl?
Ein Algorithmic-Trading-Rechner sollte eine Reihe von Trades unterstützen. Eine nützliche erste Kennzahl ist Erwartungswert: Erwartungswert = (Trefferquote × durchschnittlicher Gewinn) − (Verlustquote × durchschnittlicher Verlust). Nutze netto, kostenbereinigte Gewinne und Verluste. Eine Strategie mit 40% Trefferquote kann positiv sein, wenn ihr durchschnittlicher Gewinn groß genug gegenüber dem durchschnittlichen Verlust ist; eine Strategie mit 70% Trefferquote kann Geld verlieren, wenn Verluste groß sind oder Kosten ignoriert werden. Berichte die Verteilung, nicht nur den Durchschnitt. Median-Trade, schlechtester Tag, maximale Verlustserie und Tail-Verluste zeigen, ob der Mittelwert von wenigen Ausreißern getragen wird.
Wie baust du eine Equity-Kurve und misst Drawdown?
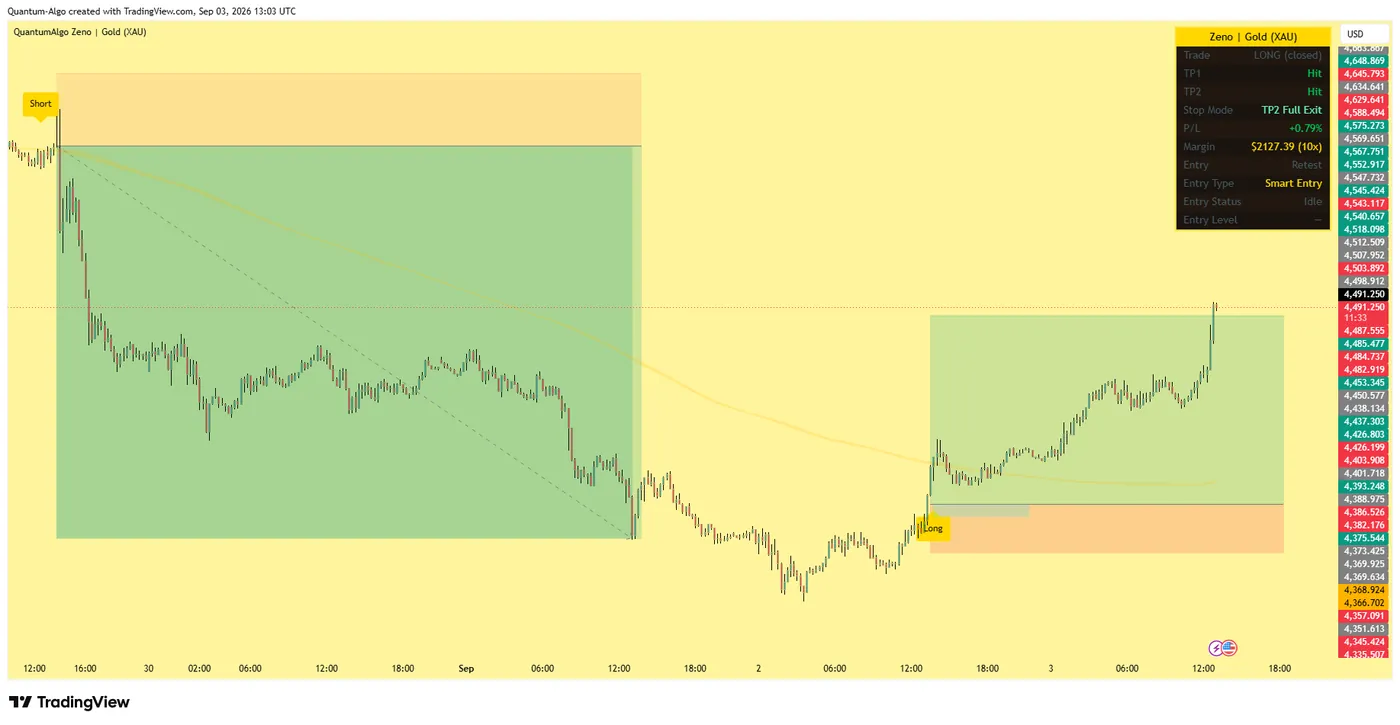
Der Rechner kann eine Sequenz von Netto-Trade-Ergebnissen in eine Equity-Kurve umwandeln. Drawdown ist der Rückgang von einem vorherigen Equity-Hoch bis zu einem folgenden Tief. Zeige Maximum Drawdown, durchschnittlichen Drawdown, Erholungszeit und die Anzahl der Trades, die zur Erholung nötig waren. Ein Backtest, der hohe Rendite mit einem Drawdown produziert, den der Trader nicht aushält, ist kein nutzbarer Plan.
Für Positionsgröße lässt du dieselbe Strategie mit mehreren Risikofraktionen laufen. Ein 0.25%-Risikomodell und ein 2%-Risikomodell können denselben prozentualen Erwartungswert haben, aber radikal unterschiedliche Drawdowns und Risk of Ruin. Das Tool sollte das sichtbar machen, ohne zu suggerieren, dass größeres Risiko besser ist.
Warum einen Monte-Carlo-Test auf deine Trade-Ergebnisse laufen lassen?
Die historische Reihenfolge ist eine mögliche Sequenz. Ein einfacher Monte-Carlo-Test mischt oder zieht Netto-Trades neu, um zu schätzen, wie Drawdown und Verlustserien variieren könnten. Er erzeugt keine neuen Marktdaten und garantiert keine Wahrscheinlichkeitsverteilung für die Zukunft. Er ist ein Stresstest für Sequenzrisiko. Füge einen Hinweis hinzu, dass Resampling annimmt, die historische Trade-Stichprobe sei repräsentativ, und dass Regimewechsel diese Annahme brechen können.
Wie funktionieren Funding, Swaps und Carrying Costs?
Forex-Swaps werden üblicherweise zu einer vom Broker definierten Rollover-Zeit angewendet. Krypto-Perpetual-Funding kann mehrmals täglich berechnet werden. Futures enthalten Finanzierung über Kontraktstruktur und Roll. Ein Haltedauer-Feld sollte deshalb Teil des Rechners sein. Wenn die Rate unbekannt ist, erlaube eine manuelle Schätzung und zeige sie deutlich an.
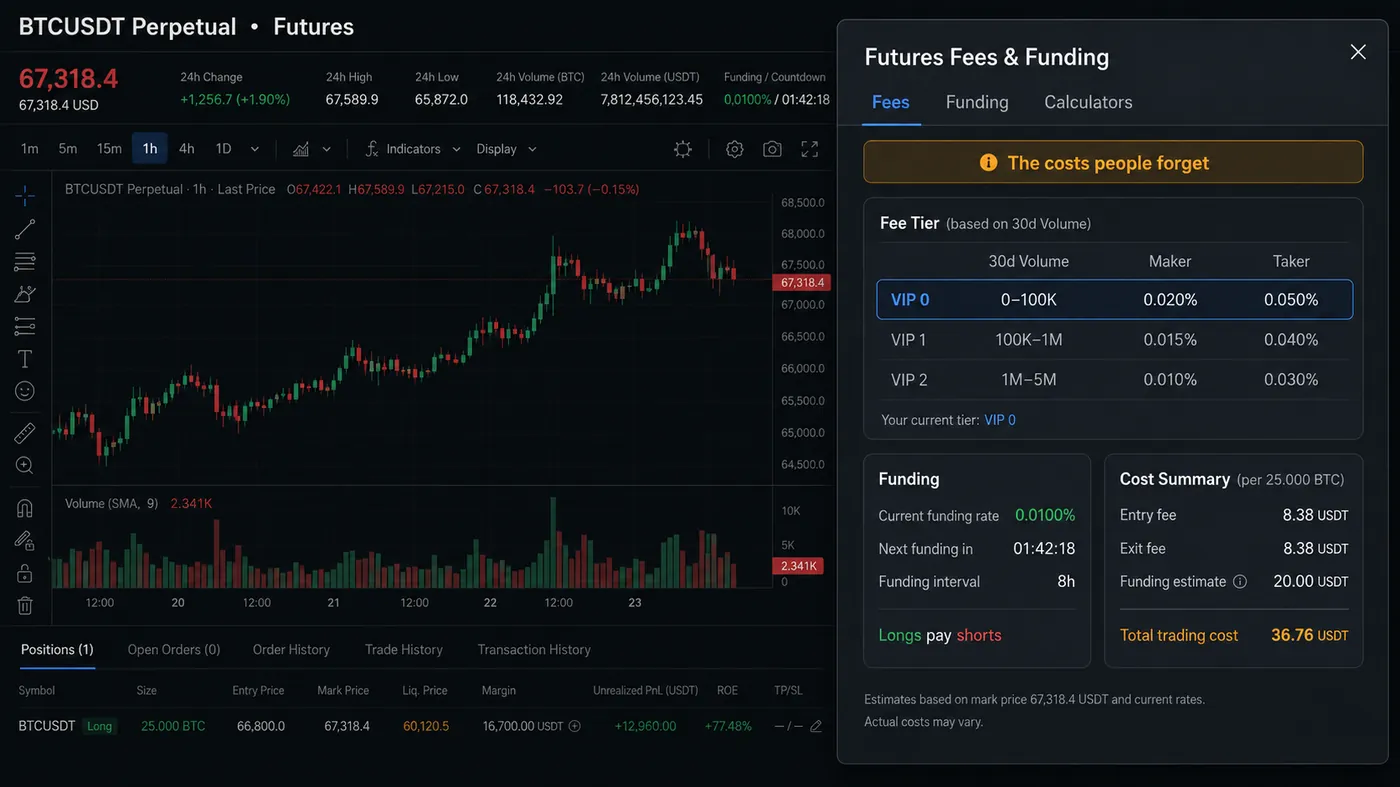
Bei einem Long-Krypto-Perpetual kann eine positive Funding Rate bedeuten, dass Longs Shorts zahlen; bei einem Short kehrt sich das Vorzeichen um. Die genaue Konvention hängt vom Handelsplatz ab. Ein Rechner sollte den Nutzer nach der vorzeichenbehafteten Rate und dem Intervall fragen, statt eine universelle Regel fest zu codieren.
Warum eine Szenariotabelle besser ist als eine Gewinnzahl
| Szenario | Einstieg | Exit | Menge | Brutto | Kosten | Netto |
|---|---|---|---|---|---|---|
| Basis | Angenommen | Angenommen | Geplant | Formel | Normale Kosten | Netto-Schätzung |
| Schlechterer Fill | Gleiches Signal | 1 Tick schlechter je Seite | Gleich | Niedriger | Höhere Slippage | Stress-Netto |
| Breiterer Spread | Gleich | Gleich | Gleich | Gleich | +Spread | Stress-Netto |
| Teilausführung | Gemischt | Gemischt | Nur gefüllt | Summe der Fills | Gebühren pro Fill | Realisiertes Netto |
Eine Szenariotabelle ist informativer als eine erwartete Gewinnzahl. Sie hilft Lesern zu sehen, ob eine Strategie genug Puffer hat, um normale Ausführungsreibung zu überleben.
Was ist die Break-even-Trefferquote?
Ohne Kosten ist die Break-even-Trefferquote für ein fixes Chance-Risiko-Verhältnis R gleich 1 ÷ (1 + R). Bei einem 1:2-Risiko-zu-Reward-Verhältnis liegt der theoretische Break-even bei 33,3%. Sobald Spread, Gebühren, Slippage und Funding enthalten sind, ist die nötige Trefferquote höher. Ein guter Rechner sollte sowohl theoretische als auch kostenbereinigte Schwellen anzeigen.
Wie berechnest du den Break-even-Preis?
Bei einer Long-Spot-Position ist Break-even der Einstiegspreis plus Gesamtkosten geteilt durch Menge und Multiplikator. Bei einem Short ist es Einstiegspreis minus dieser Betrag. In der Praxis können Gebühren vom Nominalwert abhängen, also löse iterativ oder berechne Gebühren am erwarteten Ausstieg. Eine vereinfachte Schätzung reicht für Bildung, aber ein Produktionstool sollte den Gebührenplan der Börse nutzen.
Welche Fehler bei der Gewinnberechnung sind am häufigsten?
- Nominalwert mit Kapital verwechseln: Ein gehebelter Trade kann mehr Wert kontrollieren als das hinterlegte Cash.
- Letzten Preis statt ausführbaren Bid/Ask nutzen: Das unterschätzt Reibung bei Einstieg und Ausstieg.
- Funding ignorieren: Krypto-Perpetuals können wiederholt Funding zahlen oder erhalten.
- Pips und Punkte mischen: Preiseinheiten unterscheiden sich je nach Produkt.
- Teilausführungen vergessen: Jeder Fill kann eine Gebühr und andere Slippage verursachen.
- Backtesting am Signalschluss: Die Live-Order kann später gefüllt werden.
- Nur Brutto zeigen: Nettoergebnisse zählen für die Entscheidung.
- Universellen Steuersatz anwenden: Steuerliche Behandlung ist je nach Jurisdiktion unterschiedlich.
Brutto-P&L ist eine Preisdifferenz; Netto-P&L ist das, was nach Gebühren, Spread, Slippage, Funding und Umrechnung auf dem Konto landet. Beurteile Trades nach Return on Risk nach Kosten und Strategien nach Erwartungswert pro Trade, denk daran, dass Kosten die Break-even-Trefferquote erhöhen, und lass eine Szenariotabelle laufen (Basis, schlechterer Fill, breiterer Spread, Funding-Schock), bevor du irgendeiner einzelnen Gewinnzahl vertraust.
◆ Interaktiver Check
Berechnest du netto oder nur brutto?
Fragen, die Trader zu Gewinnrechnern stellen
Hebel erhöht das verfügbare nominale Exposure für eine gegebene Margin, kann also Gewinn und Verlust erhöhen. Er erzeugt keinen Edge und senkt kein Risiko.
Ja. Prozentuale Gebühren gelten normalerweise für beide Seiten, während manche Broker pro Seite oder Round Turn berechnen. Gib den Gebührenplan des Brokers ein.
Nur wenn du Kontraktmultiplikator, Prämie und Assignment-/Settlement-Regeln der Option hinzufügst. Nutze für Optionen keine einfache Spot-Formel ohne diese Felder.
Prüfe Bid/Ask, Gebührenstufe, Umrechnungskurs, Kontraktmultiplikator, Funding, Rundung und die exakten Fill-Preise.
Bewegte Pips × Pip-Wert (in deiner Kontowährung) ergibt den Bruttogewinn. Rechne das Ergebnis in der Kurswährung zum aktuellen Kurs um, wenn es von deiner Kontowährung abweicht, und ziehe dann Spread, Kommission und Swap ab. Unser Pip-Value-Rechner übernimmt den Umrechnungsschritt.
Brutto = (Ausstieg − Einstieg) × Coins. Gebühren = (Einstiegspreis + Ausstiegspreis) × Coins × Gebührensatz, wenn beide Seiten denselben Tier nutzen. Füge Slippage pro Seite und Funding auf Perpetuals hinzu und ziehe alles vom Brutto ab.
Die meisten Edges, die Kosten überleben, liegen zwischen 1,3R und 2,5R durchschnittlichem Netto-Chance-Risiko-Verhältnis (CRV). Das öffentliche Ledger von Quantum Algo meldet 75 % Treffer über 160 geschlossene Signale; die relevante Zahl ist Erwartungswert pro Trade nach Kosten, nicht der beste Trade.
Prüfe Bid/Ask gegenüber Last Price, den Gebühren-Tier und ob Kommission pro Seite oder Round Turn berechnet wird, Kontraktmultiplikator, Funding- oder Swap-Zeitstempel, Umrechnungskurs und die exakten Fill-Preise. Rundung erklärt selten eine große Lücke; Fills meistens schon.
Futures funktionieren, wenn du den Kontraktmultiplikator eingibst (z. B. $50 pro Punkt für ES). Optionen brauchen Prämie, Kontraktmultiplikator und Settlement-Regeln, daher reicht eine Spot-Formel nicht — nutze das Multiplikatorfeld nur für lineare Produkte.
Ja. QuantumBot führt Zenos Signale auf deinem eigenen Börsenkonto mit der von dir definierten Positionsgröße aus, und Fills, Gebühren und Funding sind die echten Werte der Börse — deshalb ist das veröffentlichte Ledger netto, nicht theoretisch.
Quellen & verwandte Leitfäden
Als Nächstes lesen
- Monte-Carlo-Simulation für Trading: Drawdown, Ruin-Risiko und Positionsgröße
- Was ist Notional Value im Trading? (Notional vs Margin vs Risiko + Rechner)
- Pip Value Calculator für alle Forex-Paare
- Trading-Rechner: Positionsgröße und Risiko
- Risk Reward Ratio Calculator
- Was ist Slippage im Trading?
- Funding Rate Trading Leitfaden
- Hebel-Trading: kompletter Leitfaden
- Backtesting von Trading-Strategien
- Trading Journal: kompletter Leitfaden
Autoritative Quellen
- CME Group: Futures-Gewinn oder -Verlust berechnen
- Wikipedia: Erwartungswert (expectancy)
- SEC: Margin — Geld leihen, um Aktien zu bezahlen
- Binance: Gebührenplan (Maker/Taker)
- Bybit: Einführung in Funding Rates