外汇、加密货币和算法交易利润计算器
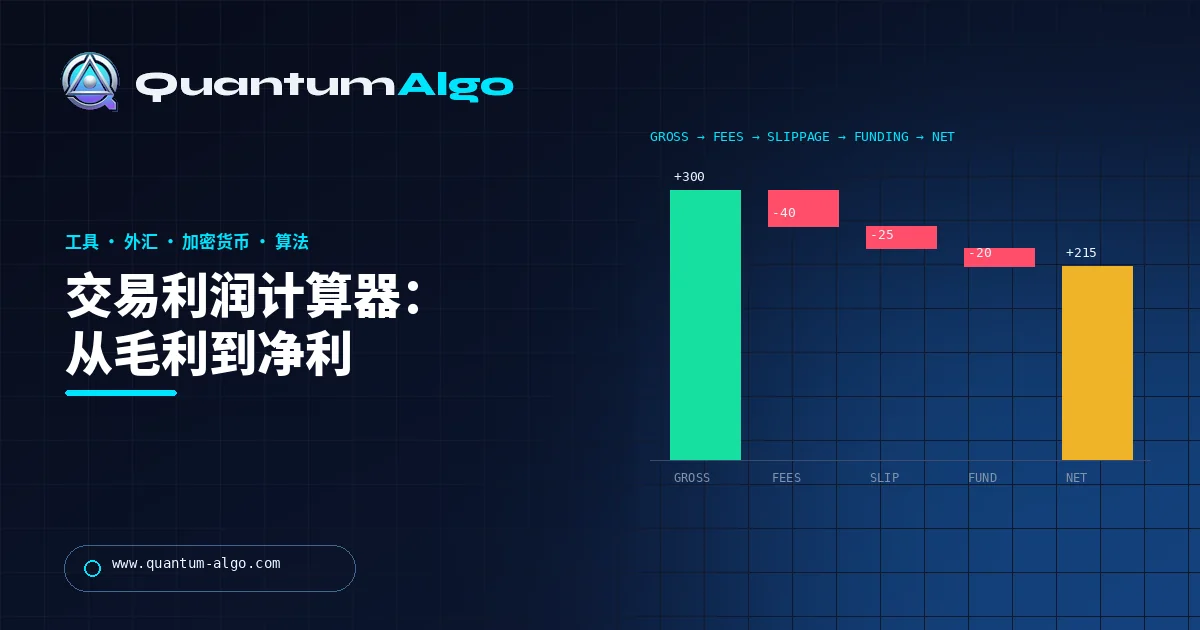
交易利润 =(出场 − 入场)× 数量 × 合约乘数,然后减去所有成本:入场和出场费用、点差、滑点、资金费或隔夜利息,以及换汇成本。下面的计算器会并排显示毛值和净值,并给出资本回报、风险回报和盈亏平衡胜率,因为只在毛值层面有效的策略并不是策略。
我不再相信“利润计算器”,是从有一天它告诉一位订阅者他的 2R 交易净赚 2R 开始的。扣除费用和 2 个 tick 的滑点后,实际只有 1.6R,而在 100 笔交易中,这个差距足以决定期望值为正还是为负。本页就是我当时想要的计算器:覆盖外汇、加密货币现货和永续合约,以及算法成交,并且每个假设都清晰可见。Quantum Algo 的账本也按同样的摩擦成本以净值发布,这就是为什么这些数字经得起验证。
经得起公开验证的指标。
一个引擎,四款精准工具:Gold(XAU)Scalper、机构级 Gravity Zone、Zeno 动量振荡指标,以及面向股票的 Zeno Stocks。
为什么利润计算器必须展示假设?
交易利润计算器只有在区分数学上的价格差与实际进入账户的现金结果时才有用。外汇和加密货币产品有不同的单位、合约规模、费率表、资金费机制和结算惯例。算法还会再增加一层:下单时点、部分成交、延迟和代码行为。
因此,利润计算器必须显示毛损益、估算交易成本、净损益、资本百分比回报,以及风险回报比。它不应只给出一个很大的利润数字,却不说明背后的假设。
交易利润公式是什么?
对于做多仓位:
gross P&L = (exit price − entry price) × quantity × contract multiplier
对于做空仓位:
gross P&L = (entry price − exit price) × quantity × contract multiplier
对于加密货币现货,数量可以是币数,乘数通常为 1。对于期货合约,数量可以是合约张数,乘数定义每 1 个价格单位对应的现金价值。对于外汇,用点值方法可能更容易沟通,但只要单位和货币换算正确,底层的价格差公式仍然有效。
如何计算扣除成本后的净利润?
net P&L = gross P&L − entry fee − exit fee − spread cost − slippage cost − funding/swap − conversion cost
费用可以按名义价值百分比收取、按合约收取,或两者混合。资金费可以为正,也可以为负。点差成本在经纪商那里不一定单独列示,因为它嵌入在执行价格中;计算器仍应把这一假设展示出来。
外汇示例:50,000 EUR/USD
以 1.0800 买入 50,000 EUR/USD,并在 1.0850 出场。价格变动为 50 点(pip)。在 0.0001 的点(pip)大小下,若账户为 USD,毛损益为 50,000 × 0.0050 = $250。如果入场和出场的点差假设合计为 0.8 点(pip),减去 $4。如果佣金为每边 $3,减去 $6。在计算隔夜利息之前,估算净损益为 $240。
如果账户以 EUR 计价,或经纪商按每百万名义价值收取佣金,结果会改变。好的计算器应询问账户货币和费用模型,而不是默认使用 USD。
加密货币现货示例:0.40 BTC
以 $62,000 买入 0.40 BTC,并以 $64,500 卖出。毛损益为 0.40 × $2,500 = $1,000。如果交易所双边各收取 0.10%,则从每一边的名义价值估算入场和出场费用。如果仓位通过借贷融资,需要减去利息;如果是永续期货,则根据资金费率和持仓间隔减去或加上资金费支付。
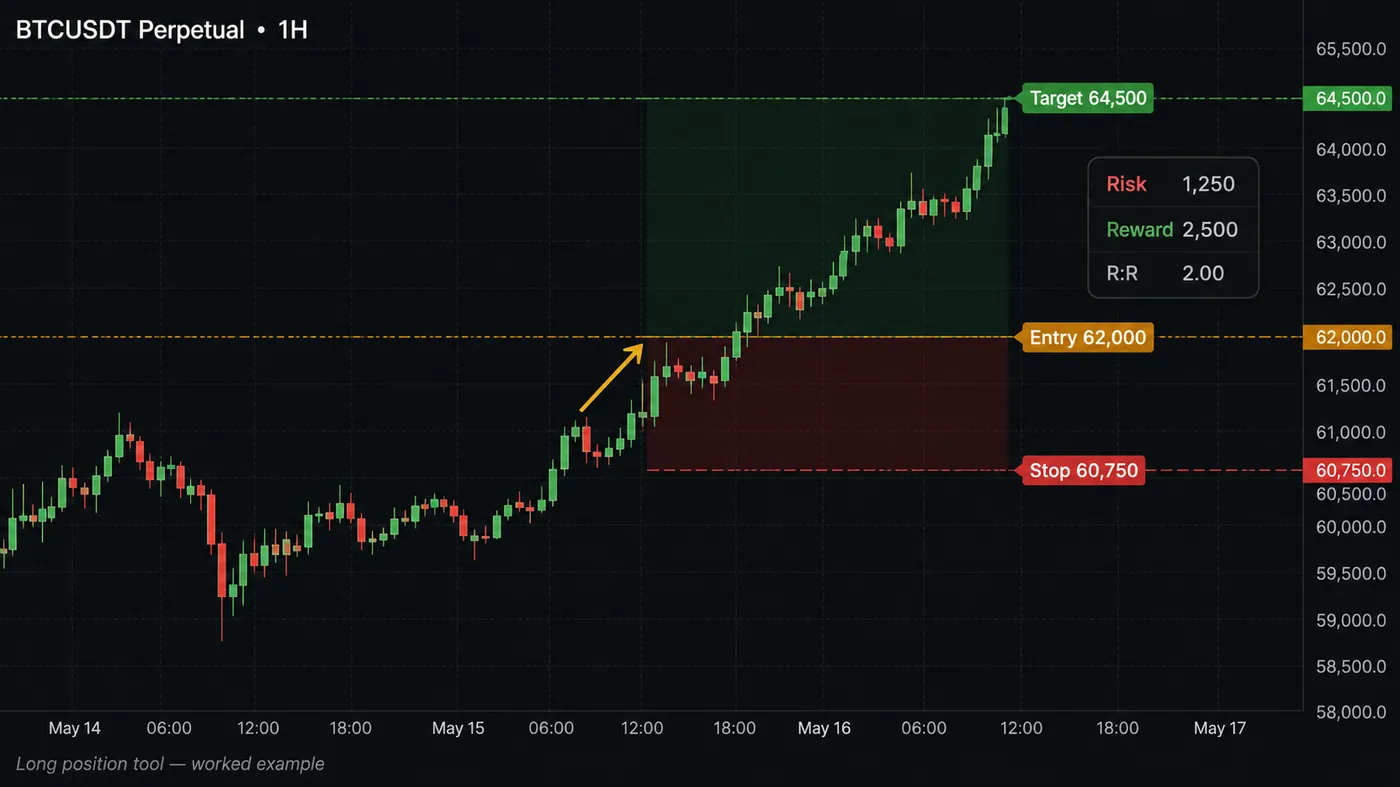
加密货币价格连续交易,显示的最新价可能不同于实际成交价。规划时请使用买价/卖价,或加入滑点假设。
算法交易示例:100 股
某个算法以 $50 买入 100 股,并在 $51.20 出场。毛损益为 $120。回测随后必须建模佣金、估算滑点、点差和成交时点。如果信号在收盘时计算,但订单在下一根 K线开盘成交,结果就不同于在信号收盘价成交。TradingView 的策略文档说明,经纪商模拟器设置、订单时点、滑点和佣金都会影响模拟结果。
资本回报与风险回报:哪个更重要?
资本回报为:
net P&L ÷ capital committed × 100
初始风险回报为:
net P&L ÷ initial cash risk
两者不同。杠杆会让资本回报看起来很高,同时账户却暴露在很小价格变动带来的风险中。请始终把现金风险和名义价值与百分比回报一起显示。
成本如何改变风险回报比?
如果止损是 30 点(pip),目标是 60 点(pip),名义风险回报比为 2:1。扣除成本后,它可能更低。好的计算器应使用净目标利润除以净止损亏损,并且两项计算都使用相同的合约和换算假设。
| 输出 | 公式 |
|---|---|
| 毛利润 | 有利价格变动 × 数量 × 乘数 |
| 毛亏损 | 不利价格变动 × 数量 × 乘数 |
| 净利润 | 毛利润 − 全部成本 |
| 资本回报 | 净利润 ÷ 投入资本 |
| 风险回报比 | 净目标 ÷ 净止损 |
| 盈亏平衡变动 | 总成本 ÷ 每个价格单位价值 |
什么是期望值,为什么它才是关键数字?
算法交易计算器应支持一批交易。一个有用的首要指标是期望值:expectancy = (win rate × average win) − (loss rate × average loss)。请使用扣除成本后的净盈利和净亏损。一个胜率 40% 的策略,如果平均盈利显著大于平均亏损,也可以为正;一个胜率 70% 的策略,如果亏损很大或忽略成本,也可能亏钱。请报告分布,而不只是平均值。中位数交易、最差单日、最大连亏和尾部亏损,会显示均值是否被少数异常值撑起来。
如何构建权益曲线并衡量回撤?
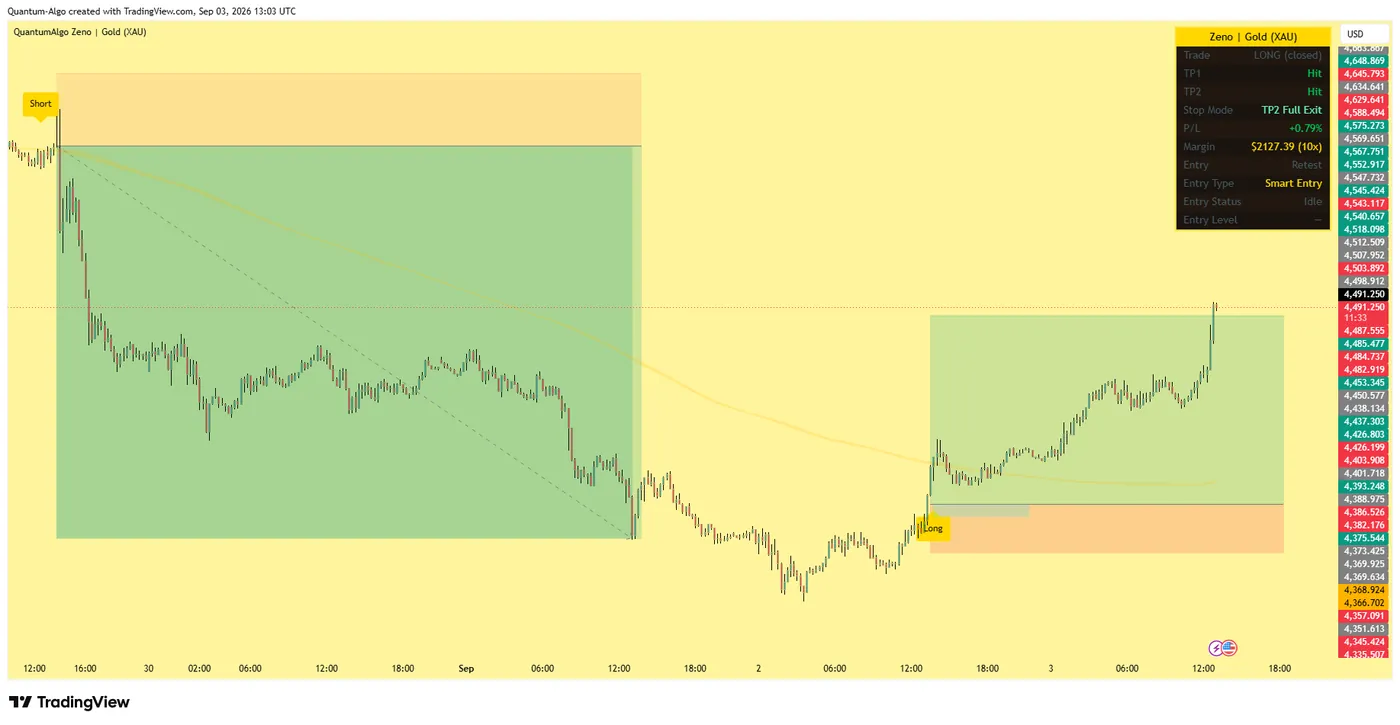
计算器可以把一系列净交易结果转换为权益曲线。回撤是从此前权益峰值到随后低点的下降。请显示最大回撤、平均回撤、恢复时间,以及恢复所需的交易笔数。一个回测若产生高回报,却伴随交易者无法承受的回撤,就不是可用计划。
对于仓位大小,请用多个风险比例运行同一策略。0.25% 风险模型和 2% 风险模型可能有相同的百分比期望值,但回撤和爆仓风险会截然不同。工具应让这一点清晰可见,而不是暗示更大的风险更好。
为什么要对交易结果做 Monte Carlo 测试?
历史顺序只是其中一种可能序列。简单的 Monte Carlo 测试会打乱或重采样净交易,以估计回撤和连亏可能如何变化。它不会创造新的市场数据,也不能保证未来的概率分布。它是针对序列风险的压力测试。请加入警告:重采样假设历史交易样本具有代表性,而市场状态变化可能打破这一假设。
资金费、隔夜利息和持仓成本如何运作?
外汇隔夜利息通常在经纪商定义的 rollover 时间应用。加密货币永续合约的资金费可能每天收取数次。期货通过合约结构和换月承担融资成本。因此,持仓周期输入应成为计算器的一部分。如果费率未知,请允许手动估算,并把它醒目显示。
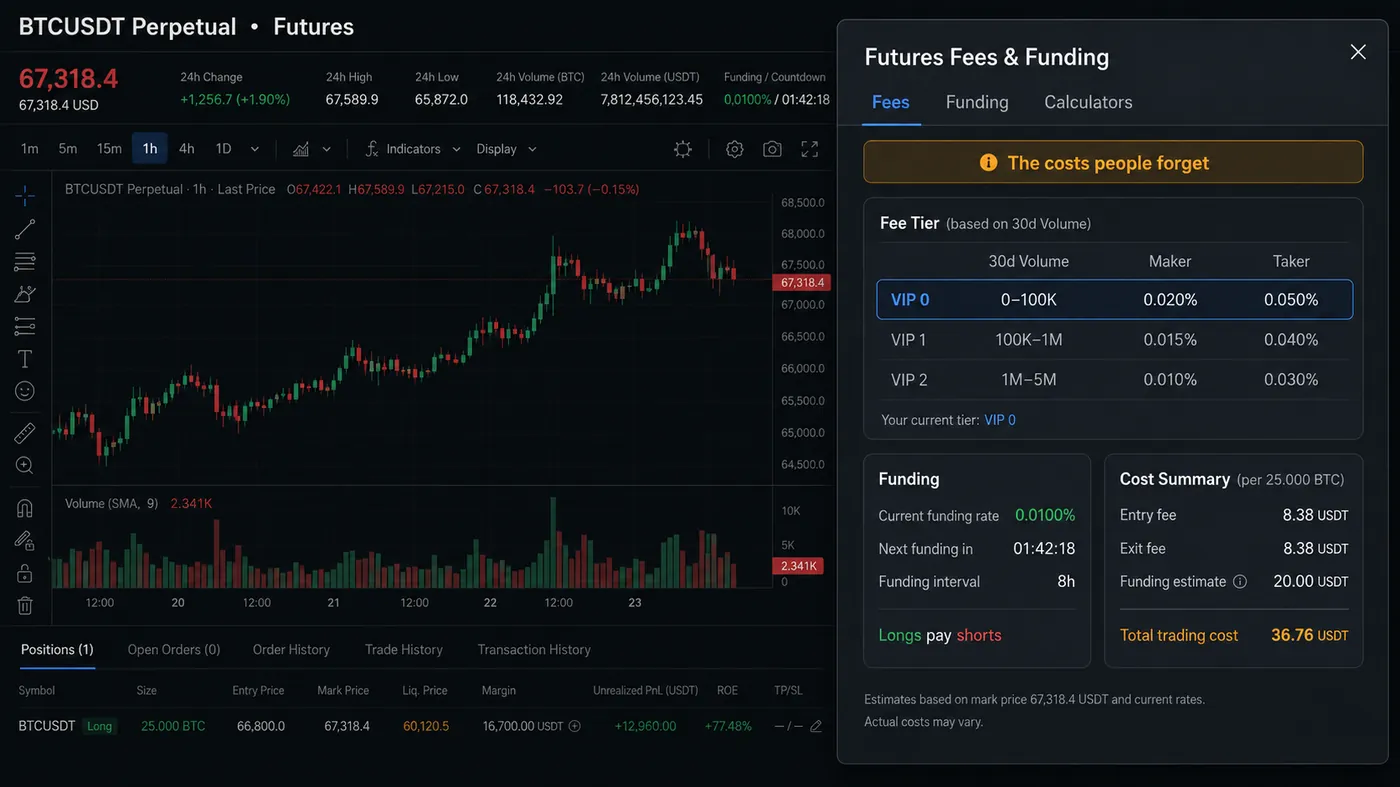
对于加密货币永续做多仓位,正资金费率可能意味着多头向空头支付;对于做空,符号相反。确切惯例取决于交易场所。计算器应让用户输入带符号的费率和间隔,而不是硬编码一条通用规则。
为什么情景表胜过单一利润数字
| 情景 | 入场 | 出场 | 数量 | 毛值 | 成本 | 净值 |
|---|---|---|---|---|---|---|
| 基准 | 假设 | 假设 | 计划 | 公式 | 正常成本 | 净值估算 |
| 更差成交 | 相同信号 | 每边差 1 tick | 相同 | 更低 | 更高滑点 | 压力净值 |
| 更宽点差 | 相同 | 相同 | 相同 | 相同 | +点差 | 压力净值 |
| 部分成交 | 混合 | 混合 | 仅已成交部分 | 成交汇总 | 按成交收费 | 已实现净值 |
情景表比一个预期利润数字更有信息量。它能帮助读者看到,策略是否有足够余地承受正常执行摩擦。
什么是盈亏平衡胜率?
忽略成本时,固定风险回报比 R 的盈亏平衡胜率为 1 ÷ (1 + R)。在 1:2 的风险回报比下,理论盈亏平衡为 33.3%。一旦纳入点差、费用、滑点和资金费,所需胜率会更高。好的计算器应同时显示理论阈值和成本调整后的阈值。
如何计算盈亏平衡价格?
对于做多现货仓位,盈亏平衡价是入场价加上总成本除以数量和乘数。对于做空,则是入场价减去该金额。实践中,费用可能取决于名义价值,因此应迭代求解,或按预期出场价计算费用。用于教育的简化估算已经足够,但生产级工具应使用交易所的费率表。
哪些利润计算错误最常见?
- 混淆名义价值与资本:杠杆交易可以用已提交的现金控制更大的价值。
- 使用最新价而不是可执行买价/卖价:这会低估入场和出场摩擦。
- 忽略资金费:加密货币永续合约可能反复支付或收取资金费。
- 混用点(pip)和点数:不同产品的价格单位惯例不同。
- 忘记部分成交:每次成交都可能产生费用,并有不同滑点。
- 在信号收盘价回测:实盘订单可能稍后成交。
- 只显示毛值:净结果才是决策真正关心的内容。
- 套用通用税率:税务处理取决于具体司法辖区。
毛损益是价格差;净损益是扣除费用、点差、滑点、资金费和换汇成本后实际进入账户的结果。请用扣除成本后的风险回报评价交易,用每笔期望值评价策略,并记住成本会提高盈亏平衡胜率;在信任任何单一利润数字之前,请先运行情景表(基准、更差成交、更宽点差、资金费冲击)。
◆ 互动检查
您计算的是净值,还是只有毛值?
交易者关于利润计算器常问的问题
杠杆会提高给定保证金可获得的名义敞口,因此它可以同时放大利润和亏损。它不会创造优势,也不会降低风险。
是的。百分比费用通常双边都收取,而一些经纪商按每边或一进一出收取。请输入经纪商的费率表。
只有在您加入期权的合约乘数、权利金和行权/结算规则时才可以。没有这些字段时,不要把简单现货公式用于期权。
请检查买价/卖价、费率档位、换汇汇率、合约乘数、资金费、舍入,以及确切成交价格。
点数变动 × 点值(以您的账户货币计)会得到毛利润。当报价货币结果不同于您的账户货币时,按当前汇率换算,然后减去点差、佣金和隔夜利息。我们的点值计算器会处理换算步骤。
毛值 =(出场 − 入场)× 币数。若双边按同一档位收费,则费用 =(入场价格 + 出场价格)× 币数 × 费率。再加上每边滑点和永续合约上支付的任何资金费,然后从毛值中全部扣除。
多数能经受成本考验的优势,平均净风险回报位于 1.3R 到 2.5R 之间。Quantum Algo 的公开账本报告 160 个已平仓信号中胜率为 75%;相关数字是扣除成本后的每笔期望值,而不是最好的一笔交易。
请检查买价/卖价与最新价的差异、费率档位、佣金是按每边还是一进一出收取、合约乘数、资金费或隔夜利息时间戳、换汇汇率,以及确切成交价格。舍入很少解释较大差距;通常是成交造成的。
如果您输入合约乘数,期货可以使用(例如 ES 每点 $50)。期权需要权利金、合约乘数和结算规则,因此现货公式并不够;乘数字段只适用于线性产品。
会。QuantumBot 会在您自己的交易所账户中,按您定义的仓位大小执行 Zeno 的信号,成交、费用和资金费都来自交易所真实数据;这就是为什么公开账本是净值,而不是理论值。
参考资料与相关指南
接下来阅读
- 交易中的 Monte Carlo 模拟:回撤、爆仓风险和仓位大小
- 什么是交易中的名义价值?(名义价值 vs 保证金 vs 风险 + 计算器)
- 所有外汇货币对的点值计算器
- 交易计算器:仓位大小与风险
- 风险回报比计算器
- 什么是交易中的滑点?
- 资金费率交易指南
- 杠杆交易:完整指南
- 回测交易策略
- 交易日志:完整指南
权威来源
- CME Group: calculating futures profit or loss
- Wikipedia: expected value (expectancy)
- SEC: margin — borrowing money to pay for stocks
- Binance: fee schedule (maker/taker)
- Bybit: introduction to funding rates