Melhores configurações de VWAP para intraday: por que as 3 linhas e as bandas importam
Para a maioria dos gráficos intraday, a melhor configuração de VWAP é o VWAP nativo do TradingView com Session como anchor, hlc3 como source e bandas de desvio padrão em 1, 2 e 3. As três linhas são o preço médio ponderado por volume mais bandas simétricas de ±1σ e ±2σ, zonas de contexto para extensão, não regras de suporte e resistência. Mude o anchor antes de qualquer outra coisa.
A pergunta mais comum sobre VWAP que recebo é “por que existem três linhas e qual delas eu opero?” — e a segunda é “quais configurações devo usar?” As duas têm a mesma resposta: o anchor decide o que a linha significa, as bandas descrevem quanto o preço se afastou dela, e a configuração que você mantém é aquela que combina com o setup que você realmente opera. Este guia traz presets por caso de uso, explica a matemática por trás das bandas e mostra como eu combino o contexto do VWAP com a estrutura que os indicadores gratuitos da Quantum Algo marcam no gráfico. Zeno continua sendo a camada separada de sinais com SL/TP e gestão de risco integrada.
Indicadores que se provam em público.
Um motor, quatro ferramentas de precisão — o Gold (XAU) Scalper, a Gravity Zone institucional, o Zeno Oscillator de momentum e o Zeno Stocks para ações.
O que o VWAP realmente mede?
VWAP é o preço médio cumulativo ponderado por volume. O TradingView descreve o cálculo assim:
- Calcule o preço típico:
(high + low + close) / 3. - Multiplique o preço típico pelo volume.
- Acumule preço × volume.
- Acumule volume.
- Divida o preço cumulativo × volume pelo volume cumulativo.
O resultado estima o preço médio negociado no período do anchor selecionado. Preço acima do VWAP sugere que compradores negociaram a preços mais altos que a média ponderada por volume do período; preço abaixo do VWAP sugere o oposto. O VWAP é descritivo e atrasado, não uma garantia preditiva.
Por que o anchor é a primeira configuração do VWAP?
O anchor determina quando as somas cumulativas são zeradas. Session VWAP reinicia no começo de cada sessão regular e é a escolha intraday mais comum. Anchors de Week e month respondem a outra pergunta: onde está o preço em relação ao preço médio de transação em um período de calendário maior? O Anchored VWAP começa a partir de um evento selecionado pelo usuário, como uma mínima de swing, um gap de resultado, breakout ou candle de notícia.
Não compare um VWAP de sessão e um Anchored VWAP como se fossem indicadores concorrentes. Eles representam populações diferentes de trades. Um day trader pode usar o VWAP de sessão para execução e um VWAP semanal ancorado para contexto de timeframe mais alto.
Por que o VWAP tem três linhas?
O VWAP central é a média ponderada. Se as bandas de desvio padrão estiverem ativadas, a plataforma mede a dispersão dos valores relacionados ao VWAP desde o anchor e plota distâncias superiores/inferiores. O TradingView permite até três multiplicadores de banda. Uma exibição comum é 1, 2 e 3 desvios padrão:
Upper band n = VWAP + multiplier n × standard deviation
Lower band n = VWAP − multiplier n × standard deviation
As bandas não são leis de suporte e resistência. Elas são zonas de contexto. Uma tendência forte pode caminhar pela banda superior, enquanto uma faixa pode rejeitar repetidamente as bandas externas. Use price action e contexto de regime para decidir se um toque é continuação, exaustão ou ruído.
Com quais configurações de VWAP você deve começar?
| Caso de uso | Anchor | Source | Bandas | Interpretação |
|---|---|---|---|---|
| Day trading geral | Session | hlc3 | 1, 2, 3 SD | Viés de tendência mais zonas de extensão |
| Execução rápida | Session | hlc3 | 1, 2 SD | Menos poluição visual |
| Plano de abertura de range | Session | hlc3 | 1, 2 SD | Espere primeiro a estrutura de abertura |
| Análise de evento | Ancorado no evento | hlc3 | 1, 2, 3 SD | Preço médio desde o evento |
| Contexto de swing | Week ou Month | hlc3 | opcional | Nível de aceitação mais amplo |
Essas são linhas de base transparentes, não uma promessa de que todo instrumento as respeita.
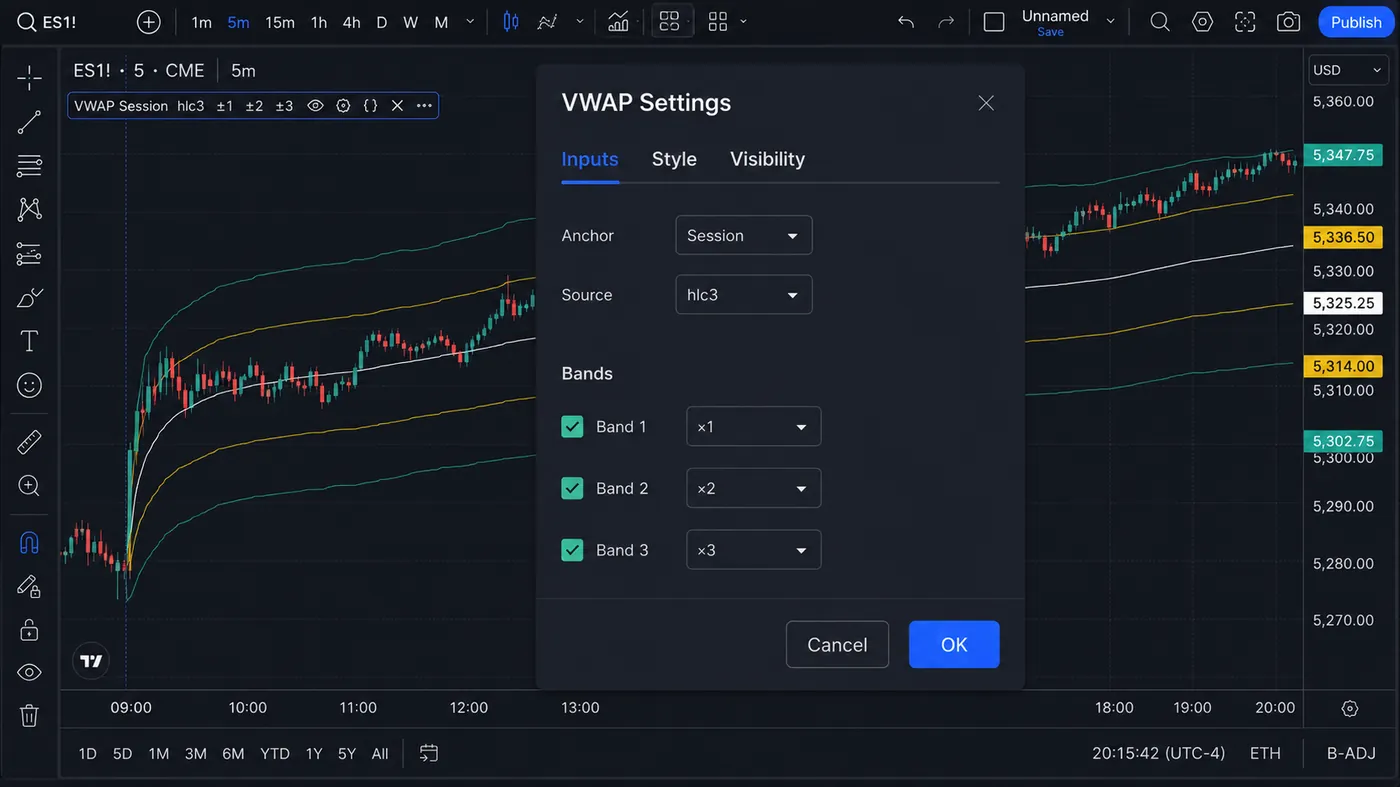
Qual source o VWAP deve usar: hlc3, hl2 ou close?
A source padrão do TradingView normalmente é hlc3, o preço típico. hl2 usa o ponto médio da barra, enquanto close enfatiza o preço final negociado. A diferença pode ser pequena em mercados líquidos, mas significativa durante candles amplos ou gaps. Use uma source de forma consistente ao testar. Se você troca de hlc3 para close depois de ver um gráfico melhor, você está mudando o modelo, não “ajustando” a exibição.
Como ler o preço em relação ao VWAP?
Contexto de tendência
Acima de um VWAP em alta, pullbacks que seguram a linha podem sustentar uma tese de continuação. Abaixo de um VWAP em queda, rallies que falham perto da linha podem sustentar uma tese de short. O essencial é a inclinação e a reação, não apenas o lado da linha.
Contexto de mean-reversion
Em uma faixa equilibrada, o preço pode rotacionar de uma banda externa em direção ao VWAP. Uma regra de mean-reversion deve especificar como identificar equilíbrio, o que confirma rejeição, onde fica o stop e quando o setup é invalidado por uma expansão de tendência.
Band walks
Quando o preço acompanha a banda superior ou inferior enquanto o VWAP tem forte inclinação, fazer fade na banda pode ser perigoso. Trate um band walk como evidência de pressão direcional persistente até o preço fechar de volta dentro da banda e a estrutura mudar.
Como as bandas de 1σ, 2σ e 3σ diferem?
A banda de 1-SD é uma área de desvio próxima e muitas vezes interage com pullbacks normais. A banda de 2-SD é mais estendida e pode atrair realização de lucro ou continuação em tendências fortes. A banda de 3-SD é uma referência extrema que pode ficar intocada por dias ou ser alcançada rapidamente durante um choque. Plotar as três pode ajudar leitores a descrever localização, mas exibir as três não cria três sinais independentes.
Use hierarquia de opacidade e cor: o VWAP central deve ser visualmente dominante, a banda de 1-SD moderadamente visível e as bandas externas mais leves. Bandas brilhantes demais incentivam traders a tratar cada toque como um alerta.
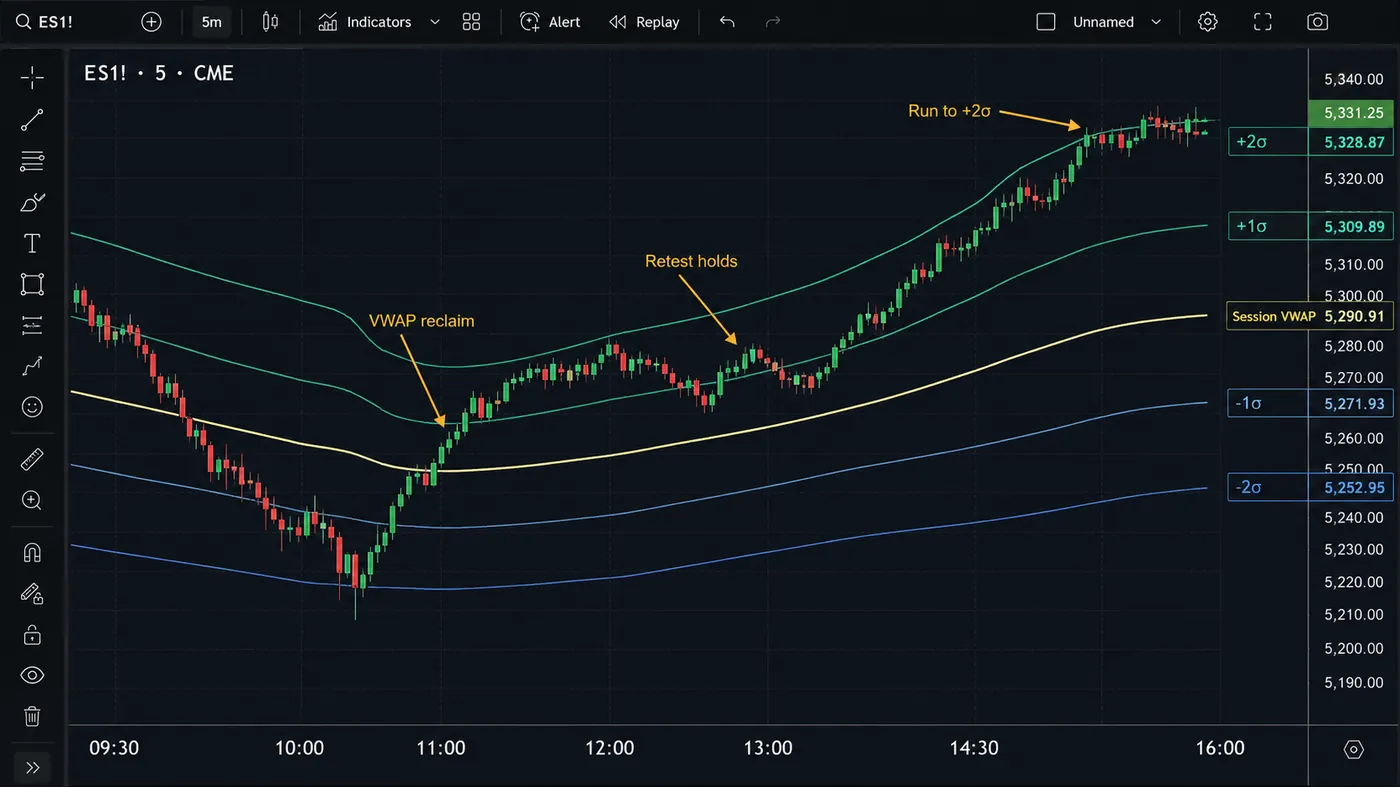
Exemplo: um long de recuperação e retest do VWAP
O preço abre abaixo do VWAP de sessão, recupera a linha depois de um breakout da abertura de range e então segura o VWAP em um retest. A inclinação do VWAP vira para cima e a banda superior de 1-SD se expande. Um trader baseado em regras poderia entrar depois que a barra de retest fecha, colocar o stop abaixo da mínima do retest e usar a próxima banda ou uma máxima anterior como alvo. Se o preço cai de volta abaixo do VWAP e o retest falha, o setup é inválido.
Exemplo: um plano de mean-reversion em 2σ
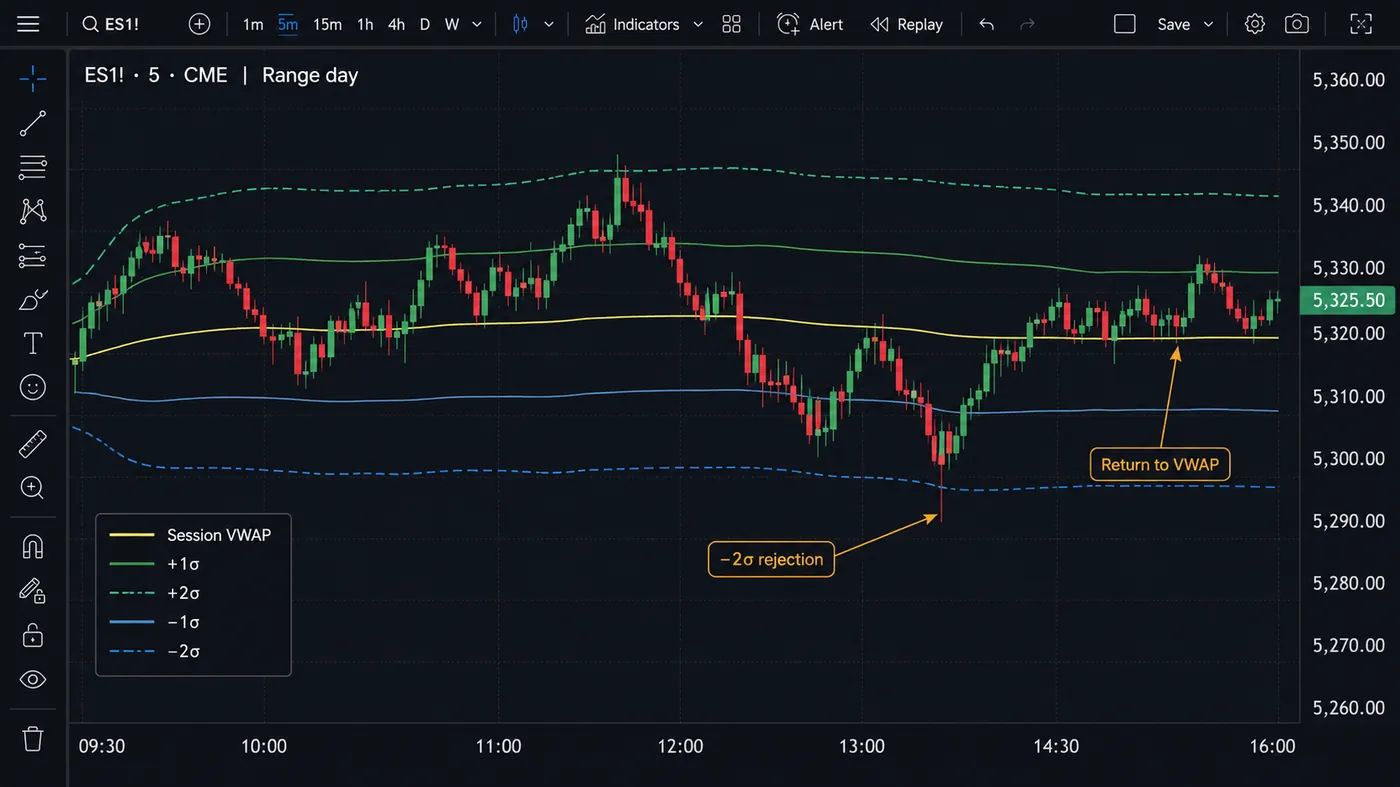
Durante uma faixa confirmada, o preço alcança a banda superior de 2-SD, imprime rejeição e fecha de volta dentro da banda. Um trader de mean-reversion pode mirar a banda de 1-SD ou o VWAP, mas apenas se o retorno esperado continuar maior que spread, taxas e slippage. Se o mercado rompe a faixa com volume em expansão, a premissa de mean-reversion é cancelada.
Por que o VWAP não é um sistema de stop loss?
O VWAP pode ajudar a definir contexto, mas ele não conhece a sua entrada, o tamanho da sua conta nem a sua tolerância a risco. Coloque stops em um nível de preço que invalide o setup. Um stop exatamente um tick além do VWAP costuma ser vulnerável ao ruído normal. O tamanho da posição deve ser calculado a partir da distância do stop, não da confiança aparente da interação com o VWAP.
VWAP versus médias móveis: qual é a diferença?
Uma EMA pondera o preço recente pelo tempo; o VWAP pondera o preço por volume desde um anchor. O VWAP pode permanecer perto de uma área de aceitação de alto volume mesmo quando uma EMA se move rapidamente. Nenhum é inerentemente superior. Use VWAP quando o preço médio de transação ao longo de um anchor importa; use médias móveis quando a suavização baseada em tempo for o modelo pretendido.
Como é um playbook intraday completo de VWAP?
Comece antes da sessão marcando a máxima, a mínima, o fechamento da sessão anterior e qualquer anchor de evento que você planeja usar. Adicione VWAP de sessão com a linha central visível e escolha se as bandas são necessárias para o setup do dia. Durante a fase de abertura, classifique o mercado como aceitação acima do VWAP, aceitação abaixo do VWAP ou rotação dos dois lados. Não chame um spike de um candle de “aceitação”; exija fechamentos repetidos ou um retest que segure.
Se o preço permanece acima de um VWAP em alta e os pullbacks seguram a linha, setups de continuação têm um contexto lógico. Se o preço cruza repetidamente o VWAP com inclinação plana, os sinais de tendência têm menor qualidade e uma estrutura de range pode ser mais apropriada. Se o preço alcança uma banda externa enquanto a inclinação é forte e o volume expande, evite fazer fade automaticamente. Espere evidências de que o leilão está perdendo momentum, como um fechamento de volta dentro da banda e um break do swing imediato.
No fim da sessão, salve um screenshot e registre onde o dia aceitou valor. Isso cria um conjunto de dados útil para decidir se interações com 1-SD, 2-SD ou 3-SD são relevantes para o seu instrumento. Um único gráfico é uma ilustração; uma distribuição de dias é evidência.
Quando você deve usar Anchored VWAP em vez disso?
Anchored VWAP é valioso quando a pergunta é “qual é o preço médio negociado desde este evento?” Ancore em um gap importante, divulgação de resultados, breakout, swing low ou swing high. O anchor deve ser definido de forma objetiva, não movido até a linha caber no gráfico. Se vários anchors forem desenhados, rotule cada um e explique por que ele existe.
Um VWAP ancorado em evento pode atuar como linha de contexto para um trade multi-day, enquanto o VWAP de sessão gerencia a execução do dia. Os dois podem convergir, divergir ou cruzar. A confluência só é útil quando as perguntas subjacentes são diferentes: uma linha descreve os participantes do evento e a outra descreve os participantes de hoje.
Bandas de desvio padrão ou de porcentagem?
O TradingView pode calcular bandas usando distância percentual ou desvio padrão. Bandas percentuais são fáceis de comunicar: uma banda superior de 1% é VWAP × 1.01. Bandas de desvio padrão se adaptam à dispersão observada. Se a sessão está quieta, as bandas contraem; se a sessão está volátil, elas expandem. Esse comportamento adaptativo é útil, mas significa que a distância em preço de uma banda não pode ser comparada casualmente de um dia para outro.
Ao escrever um backtest, armazene o modo de banda e os multiplicadores como parte da especificação da estratégia. “Bandas de VWAP” é incompleto sem dizer se o teste usou 1%/2%/3% ou 1/2/3 desvios padrão, e se o desvio padrão foi calculado no preço típico, nos valores do VWAP ou na série nativa da plataforma.
Quais erros de VWAP custam mais?
- Reiniciar no horário errado: uma sessão deslocada muda todos os valores.
- Chamar toda banda de nível de suporte: bandas descrevem dispersão, não uma reversão garantida.
- Usar fades das bandas externas em uma tendência: band walks podem persistir.
- Mudar a source depois do fato: hlc3, hl2 e close não são intercambiáveis.
- Ignorar o tipo de volume: tick volume não é volume negociado centralizado.
- Sobrecarregar o gráfico: três bandas mais várias médias móveis podem esconder a estrutura do preço.
- Usar um gráfico diário com anchor de sessão: a linha pode reiniciar uma vez por barra e acrescentar pouca informação.
Anchor primeiro, source em segundo, bandas por último. Session + hlc3 + ±1σ/±2σ é a linha de base intraday transparente; as três linhas são um indicador, não três. Opere a recuperação e o retest, respeite band walks, coloque o stop no preço que invalida a ideia e registre o anchor e o modo de banda em cada teste para que o resultado seja reproduzível.
◆ Checagem interativa
Você sabe o que significam as três linhas do VWAP?
Perguntas que traders fazem sobre configurações de VWAP
Ele é o ponto de partida mais transparente porque reinicia com a sessão de trading, mas o melhor anchor depende do mercado e da estratégia.
Elas fornecem uma hierarquia visual de distância normal, estendida e extrema. Três bandas são opcionais; elas não são três indicadores independentes.
O desvio padrão se adapta à dispersão; bandas percentuais usam distância fixa. Teste ambos, mas rotule o modo com clareza, porque uma banda de 1% não é igual a uma banda de 1-SD.
Não. Ele identifica um preço médio e contexto. Entradas de reversão precisam de estrutura, confirmação e controles de risco.
Anchor: Session; source: hlc3; bands: desvio padrão ×1 e ×2 (adicione ×3 para trabalhos de mean-reversion). Mantenha a linha central visualmente dominante e as bandas mais leves, e confirme se os limites da sessão correspondem à exchange que você opera.
Porque a opção de bandas está ativada. A linha do meio é o próprio VWAP; as duas linhas externas ficam a ±1 desvio padrão (ou ±1%) dele. Cada par extra de bandas adiciona outro multiplicador, por isso alguns gráficos mostram cinco ou sete linhas.
VWAP é baseado em anchor, não em timeframe: um VWAP de sessão mostra o mesmo valor em gráficos de 1m e 15m. Use o timeframe que combina com o seu tempo de permanência — 1–5 minutos para scalps, 15 minutos para day trades — e mantenha o anchor consistente.
Sim, mas feeds de forex fornecem tick volume, não volume negociado centralizado. O VWAP e suas bandas então descrevem dispersão ao redor de uma média ponderada por tick, o que ainda é um contexto útil, mas não aceitação institucional da forma como é em futuros ou ações.
Não. O valor de VWAP de cada barra é calculado a partir de dados concluídos desde o anchor. O que pode mudar é o valor da barra atual até ela fechar, então use confirmação no fechamento da barra para alertas.
Os indicadores públicos gratuitos da Quantum Algo marcam order blocks, fair value gaps e liquidez; uma recuperação de VWAP que cai em um desses níveis é um contexto de maior qualidade. Zeno então fornece sinais Buy/Sell confirmados com SL/TP e gestão de risco integrada; ele não usa VWAP como input.
Referências e guias relacionados
Leia a seguir
- VWAP: guia completo
- Estratégia intraday com VWAP: 3 setups
- VWAP realmente funciona?
- VWAP é um indicador atrasado?
- Você pode usar VWAP em um gráfico diário?
- O que é ORB (Opening Range Breakout)?
- Guia de trading com Volume Profile
Fontes autorizadas
- TradingView: Volume Weighted Average Price (VWAP)
- TradingView: Anchored VWAP
- CME Group: order types and execution basics
- Investopedia: VWAP definition and formula
- NSE: market timings (session boundaries)