Mejores ajustes de VWAP para trading intradía: por qué importan las 3 líneas y las bandas
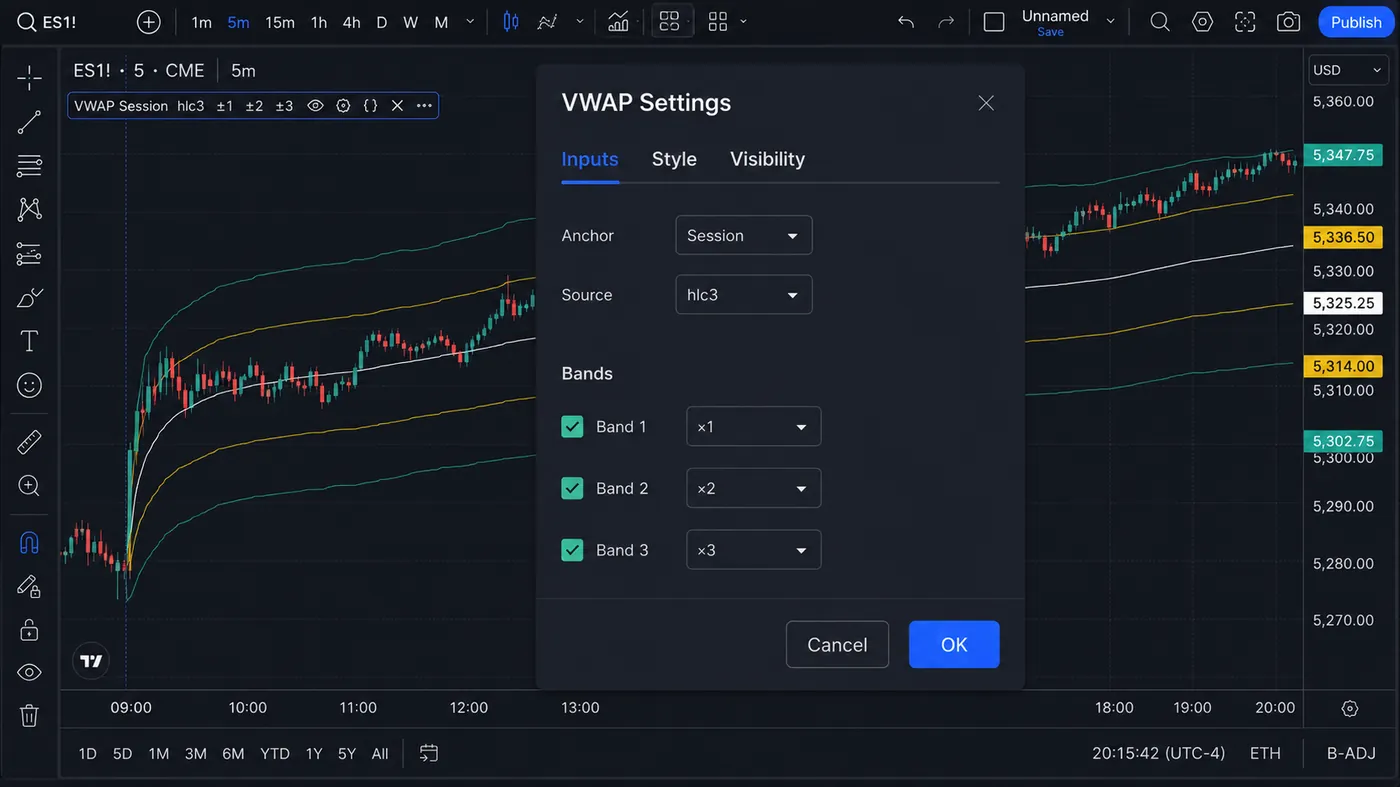
Para la mayoría de los gráficos intradía, el mejor ajuste de VWAP es el VWAP integrado de TradingView con Session como anclaje, hlc3 como fuente y bandas de desviación estándar en 1, 2 y 3. Las tres líneas son el precio promedio ponderado por volumen más bandas simétricas ±1σ y ±2σ, zonas de contexto para extensión, no reglas de soporte y resistencia. Cambia el anclaje antes que cualquier otra cosa.
La pregunta más común sobre VWAP que recibo es “¿por qué hay tres líneas y cuál opero?”; y la segunda es “¿qué ajustes debería usar?”. Ambas tienen la misma respuesta: el anclaje decide qué significa la línea, las bandas describen cuánto se ha extendido el precio desde ella, y el ajuste que mantienes es el que coincide con el setup que realmente operas. Esta guía te da los presets por caso de uso, explica las matemáticas detrás de las bandas y muestra cómo combino el contexto de VWAP con la estructura que los indicadores gratuitos de Quantum Algo marcan en el gráfico. Zeno sigue siendo la capa de señales separada con SL/TP y gestión de riesgo integrada.
Indicadores que se demuestran en público.
Un motor, cuatro herramientas de precisión: el Gold (XAU) Scalper, la Gravity Zone institucional, el Zeno momentum Oscillator y Zeno Stocks para acciones.
¿Qué mide realmente VWAP?
VWAP es el precio promedio acumulado ponderado por volumen. TradingView describe el cálculo así:
- Calcula el precio típico:
(high + low + close) / 3. - Multiplica el precio típico por el volumen.
- Acumula precio × volumen.
- Acumula volumen.
- Divide el precio acumulado × volumen entre el volumen acumulado.
El resultado estima el precio promedio negociado durante el período de anclaje seleccionado. Un precio por encima de VWAP sugiere que los compradores han operado a precios más altos que el promedio ponderado por volumen del período; un precio por debajo de VWAP sugiere lo contrario. VWAP es descriptivo y retrasado, no una garantía predictiva.
¿Por qué el anclaje es el primer ajuste de VWAP?
El anclaje determina cuándo se reinician las sumas acumuladas. VWAP de sesión se reinicia al comienzo de cada sesión regular y es la opción intradía más común. Los anclajes Week y month responden una pregunta distinta: ¿dónde está el precio en relación con el precio promedio de transacción durante un período calendario más amplio? VWAP anclado empieza desde un evento seleccionado por el usuario, como un mínimo de swing, un gap de resultados, un breakout o una vela de noticias.
No compares un VWAP de sesión y un VWAP anclado como si fueran indicadores competidores. Representan poblaciones distintas de operaciones. Un day trader podría usar VWAP de sesión para la ejecución y un VWAP semanal anclado para contexto de timeframe superior.
¿Por qué VWAP tiene tres líneas?
El VWAP central es la media ponderada. Si las bandas de desviación estándar están activadas, la plataforma mide la dispersión de los valores relacionados con VWAP desde el anclaje y traza distancias superiores/inferiores. TradingView permite hasta tres multiplicadores de bandas. Una visualización común es 1, 2 y 3 desviaciones estándar:
Banda superior n = VWAP + multiplicador n × desviación estándar
Banda inferior n = VWAP − multiplicador n × desviación estándar
Las bandas no son leyes de soporte y resistencia. Son zonas de contexto. Una tendencia fuerte puede caminar por la banda superior, mientras que un rango puede rechazar repetidamente las bandas exteriores. Usa la acción del precio y el contexto de régimen para decidir si un toque es continuación, agotamiento o ruido.
¿Con qué ajustes de VWAP deberías empezar?
| Caso de uso | Anclaje | Fuente | Bandas | Interpretación |
|---|---|---|---|---|
| Day trading general | Session | hlc3 | 1, 2, 3 SD | Sesgo de tendencia más zonas de extensión |
| Ejecución rápida | Session | hlc3 | 1, 2 SD | Menos ruido visual |
| Plan de opening range | Session | hlc3 | 1, 2 SD | Espera primero la estructura de apertura |
| Análisis de eventos | Anclado al evento | hlc3 | 1, 2, 3 SD | Precio promedio desde el evento |
| Contexto swing | Week o Month | hlc3 | opcional | Nivel de aceptación más amplio |
Estas son bases transparentes, no una promesa de que cada instrumento las respete.
¿Qué fuente debería usar VWAP: hlc3, hl2 o close?
La fuente predeterminada de TradingView suele ser hlc3, el precio típico. hl2 usa el punto medio de la barra, mientras que close enfatiza el precio final negociado. La diferencia puede ser pequeña en mercados líquidos, pero significativa durante velas amplias o gaps. Usa una fuente de forma consistente al probar. Si cambias de hlc3 a close después de ver un gráfico mejor, estás cambiando el modelo, no “afinando” la visualización.
¿Cómo lees el precio en relación con VWAP?
Contexto de tendencia
Por encima de un VWAP ascendente, los pullbacks que sostienen la línea pueden apoyar una tesis de continuación. Por debajo de un VWAP descendente, los rallies que fallan cerca de la línea pueden apoyar una tesis bajista. La clave es la pendiente y la reacción, no solo el lado de la línea.
Contexto de reversión a la media
En un rango equilibrado, el precio puede rotar desde una banda exterior hacia VWAP. Una regla de reversión a la media debería especificar cómo identificar el equilibrio, qué confirma el rechazo, dónde va el stop y cuándo el setup queda invalidado por una expansión de tendencia.
Band walks
Cuando el precio se desplaza sobre la banda superior o inferior mientras VWAP tiene una pendiente fuerte, hacer fade a la banda puede ser peligroso. Trata un band walk como evidencia de presión direccional persistente hasta que el precio cierre de nuevo dentro de la banda y la estructura cambie.

Automatiza tus operaciones. Deja que Quantum Algo opere por ti.
Cada señal se ejecuta en tu propia cuenta: en tu cuenta, con el plan que tú defines.
¿En qué se diferencian las bandas 1σ, 2σ y 3σ?
La banda 1-SD es un área de desviación cercana y a menudo interactúa con pullbacks normales. La banda 2-SD está más extendida y puede atraer toma de ganancias o continuación en tendencias fuertes. La banda 3-SD es una referencia extrema que puede quedar sin tocar durante días o alcanzarse rápido durante un shock. Trazar las tres puede ayudar a los lectores a describir la ubicación, pero mostrar las tres no crea tres señales independientes.
Usa una jerarquía de opacidad y color: el VWAP central debe dominar visualmente, la banda 1-SD debe ser moderadamente visible y las bandas exteriores más ligeras. Las bandas demasiado brillantes animan a los traders a tratar cada toque como una alerta.
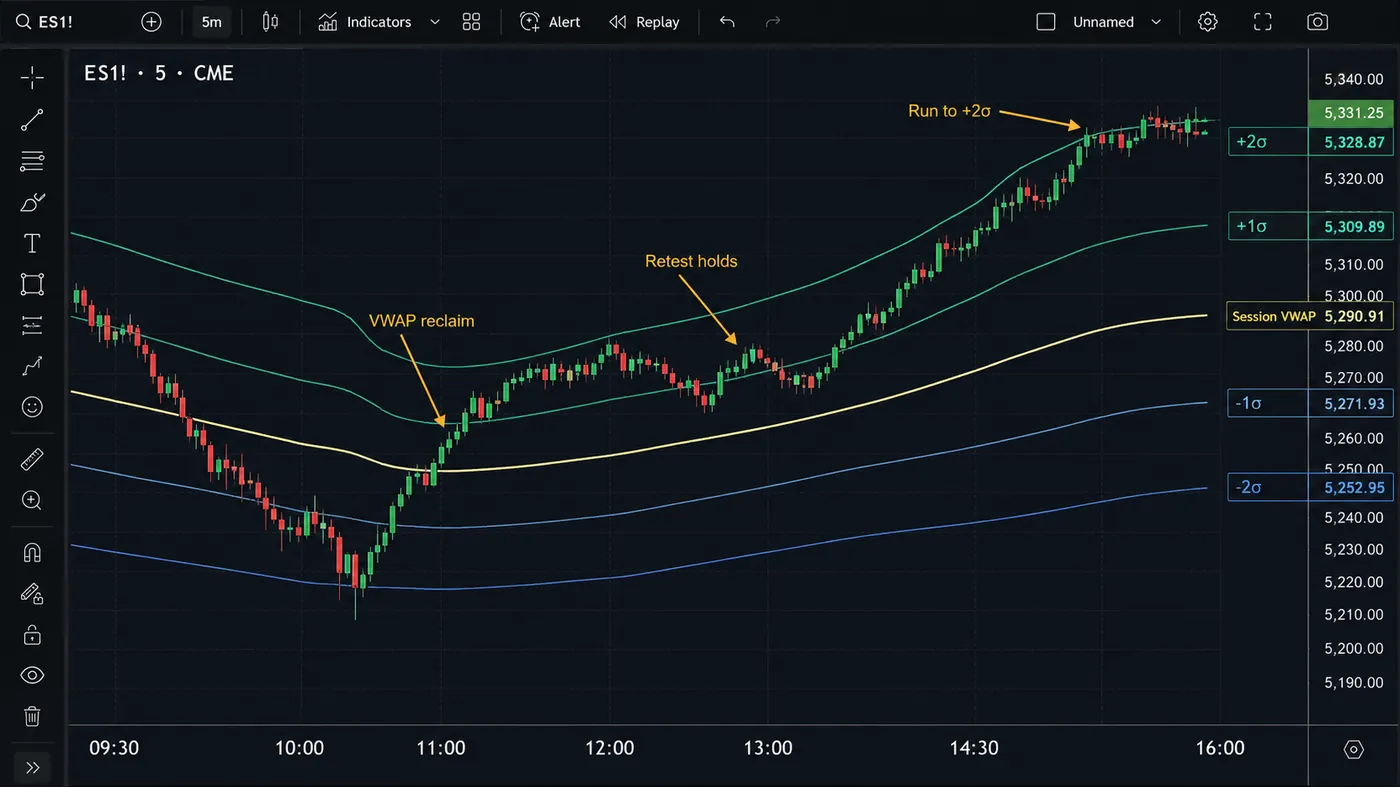
Ejemplo: un long de recuperación y retest de VWAP
El precio abre por debajo del VWAP de sesión, recupera la línea después de un break de opening range y luego sostiene VWAP en un retest. La pendiente de VWAP gira al alza y la banda superior 1-SD se expande. Un trader basado en reglas podría entrar después del cierre de la barra de retest, colocar el stop bajo el mínimo del retest y usar la siguiente banda o un máximo previo como objetivo. Si el precio vuelve a caer por debajo de VWAP y el retest falla, el setup no es válido.
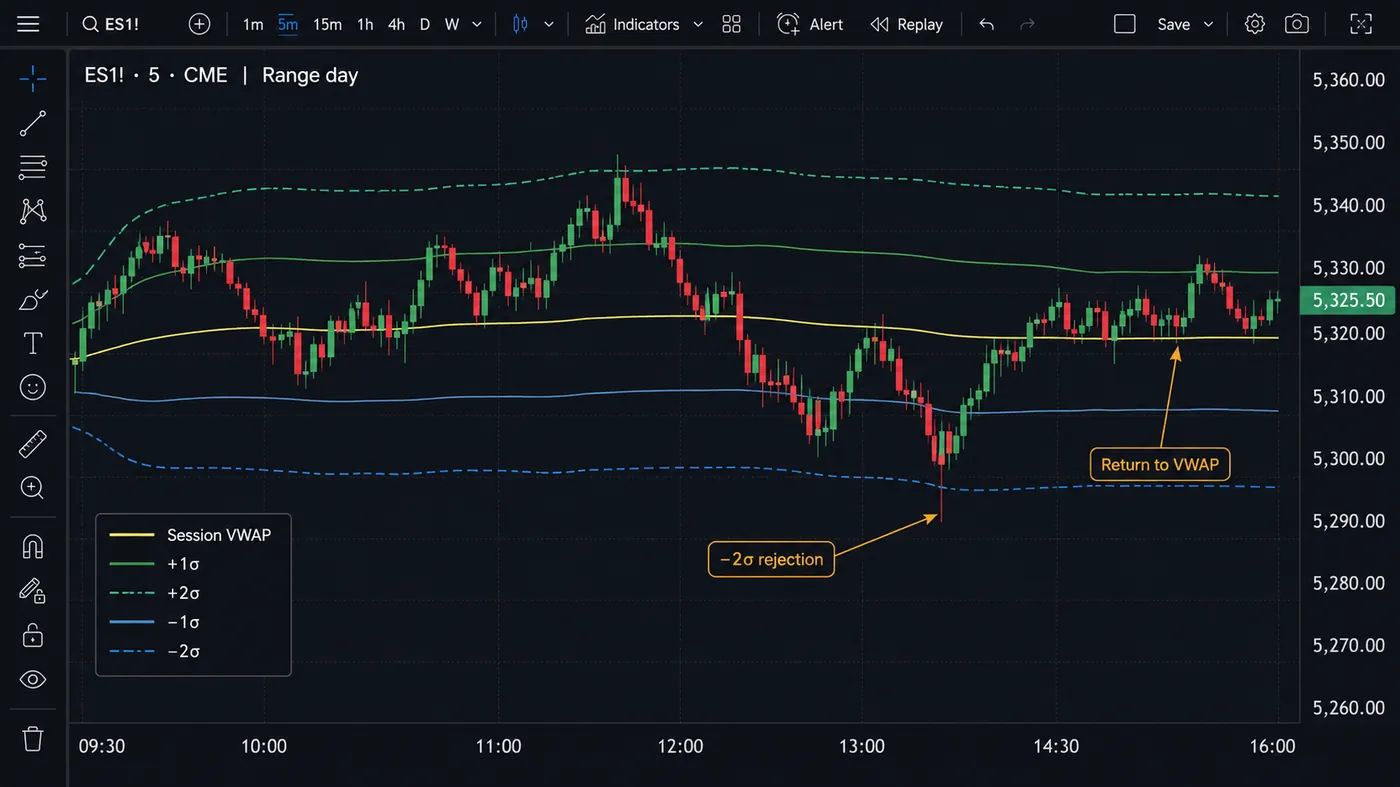
Ejemplo: un plan de reversión a la media en 2σ
Durante un rango confirmado, el precio alcanza la banda superior 2-SD, imprime rechazo y cierra de nuevo dentro de la banda. Un trader de reversión a la media puede apuntar a la banda 1-SD o a VWAP, pero solo si la recompensa esperada sigue siendo mayor que el spread, las comisiones y el slippage. Si el mercado rompe el rango con volumen en expansión, la premisa de reversión a la media queda cancelada.
¿Por qué VWAP no es un sistema de stop loss?
VWAP puede ayudar a definir el contexto, pero no conoce tu entrada, el tamaño de tu cuenta ni tu tolerancia al riesgo. Coloca los stops en un nivel de precio que invalide el setup. Un stop exactamente un tick más allá de VWAP suele ser vulnerable al ruido normal. El tamaño de la posición debe calcularse desde la distancia del stop, no desde la aparente confianza de la interacción con VWAP.
VWAP frente a medias móviles: ¿cuál es la diferencia?
Una EMA pondera el precio reciente por tiempo; VWAP pondera el precio por volumen desde un anclaje. VWAP puede permanecer cerca de un área de aceptación de alto volumen incluso cuando una EMA se mueve rápido. Ninguno es inherentemente superior. Usa VWAP cuando importe el precio promedio de transacción durante un anclaje; usa medias móviles cuando el modelo previsto sea el suavizado basado en tiempo.
¿Cómo es un playbook intradía completo con VWAP?
Empieza antes de la sesión marcando el máximo, el mínimo y el cierre de la sesión previa, además de cualquier anclaje de evento que planees usar. Añade VWAP de sesión con la línea central visible y elige si las bandas son necesarias para el setup del día. Durante la fase de apertura, clasifica el mercado como aceptación por encima de VWAP, aceptación por debajo de VWAP o rotación bilateral. No llames “aceptación” a un spike de una sola vela; exige cierres repetidos o un retest que se sostenga.
Si el precio permanece por encima de un VWAP ascendente y los pullbacks sostienen la línea, los setups de continuación tienen un contexto lógico. Si el precio cruza VWAP repetidamente con una pendiente plana, las señales de tendencia son de menor calidad y un marco de rango puede ser más adecuado. Si el precio alcanza una banda exterior mientras la pendiente es pronunciada y el volumen se expande, evita hacer fade automáticamente. Espera evidencia de que la subasta está perdiendo impulso, como un cierre de vuelta dentro de la banda y un break del swing inmediato.
Al final de la sesión, guarda una captura y registra dónde aceptó valor el día. Esto crea un dataset útil para decidir si las interacciones con 1-SD, 2-SD o 3-SD son relevantes para tu instrumento. Un solo gráfico es una ilustración; una distribución de días es evidencia.
¿Cuándo deberías usar VWAP anclado en su lugar?
VWAP anclado es valioso cuando la pregunta es “¿cuál es el precio promedio negociado desde este evento?”. Ancóralo a un gap importante, publicación de resultados, breakout, mínimo de swing o máximo de swing. El anclaje debe definirse de forma objetiva, no moverse hasta que la línea encaje con el gráfico. Si se dibujan varios anclajes, etiqueta cada uno y explica por qué existe.
Un VWAP anclado a un evento puede actuar como línea de contexto para una operación de varios días, mientras que el VWAP de sesión gestiona la ejecución del día. Los dos pueden converger, divergir o cruzarse. La confluencia solo es útil cuando las preguntas subyacentes son distintas: una línea describe a los participantes del evento y la otra describe a los participantes de hoy.
¿Bandas de desviación estándar o de porcentaje?
TradingView puede calcular bandas usando distancia porcentual o desviación estándar. Las bandas porcentuales son fáciles de comunicar: una banda superior de 1% es VWAP × 1.01. Las bandas de desviación estándar se adaptan a la dispersión observada. Si la sesión está tranquila, las bandas se contraen; si la sesión es volátil, se expanden. Ese comportamiento adaptativo es útil, pero significa que la distancia de precio de una banda no puede compararse casualmente de un día a otro.
Al escribir un backtest, guarda el modo de banda y los multiplicadores como parte de la especificación de la estrategia. “Bandas de VWAP” está incompleto sin decir si la prueba usó 1%/2%/3% o 1/2/3 desviaciones estándar, y si la desviación estándar se calculó sobre el precio típico, los valores de VWAP o la serie integrada de la plataforma.
¿Qué errores con VWAP cuestan más?
- Reiniciar en el momento equivocado: una sesión desplazada cambia todos los valores.
- Llamar soporte a cada banda: las bandas describen dispersión, no una reversión garantizada.
- Usar fades de bandas exteriores en una tendencia: los band walks pueden persistir.
- Cambiar la fuente después del hecho: hlc3, hl2 y close no son intercambiables.
- Ignorar el tipo de volumen: el volumen tick no es volumen negociado centralizado.
- Sobrecargar el gráfico: tres bandas más varias medias móviles pueden ocultar la estructura del precio.
- Usar un gráfico diario con un anclaje de sesión: la línea puede reiniciarse una vez por barra y aportar poca información.
Anclaje primero, fuente segundo, bandas al final. Session + hlc3 + ±1σ/±2σ es la base intradía transparente; las tres líneas son un indicador, no tres. Opera la recuperación y el retest, respeta los band walks, coloca el stop en el precio que invalida la idea y registra el anclaje y el modo de banda en cada prueba para que el resultado sea reproducible.
◆ Comprobación interactiva
¿Sabes qué significan las tres líneas de VWAP?
Preguntas que hacen los traders sobre los ajustes de VWAP
Es el punto de partida más transparente porque se reinicia con la sesión de trading, pero el mejor anclaje depende del mercado y de la estrategia.
Proporcionan una jerarquía visual de distancia normal, extendida y extrema. Tres bandas son opcionales; no son tres indicadores independientes.
La desviación estándar se adapta a la dispersión; las bandas porcentuales usan distancia fija. Prueba ambas, pero etiqueta el modo con claridad porque una banda de 1% no es lo mismo que una banda 1-SD.
No. Identifica un precio promedio y un contexto. Las entradas de reversión necesitan estructura, confirmación y controles de riesgo.
Anclaje: Session; fuente: hlc3; bandas: desviación estándar ×1 y ×2 (añade ×3 para trabajo de reversión a la media). Mantén la línea central visualmente dominante y las bandas más ligeras, y confirma que los límites de sesión coincidan con el exchange que operas.
Porque la opción de bandas está activada. La línea central es el propio VWAP; las dos líneas exteriores son ±1 desviación estándar (o ±1%) desde él. Cada par de bandas adicional añade otro multiplicador, por eso algunos gráficos muestran cinco o siete líneas.
VWAP se basa en el anclaje, no en el timeframe: un VWAP de sesión muestra el mismo valor en gráficos de 1m y 15m. Usa el timeframe que coincida con tu tiempo de mantenimiento: 1–5 minutos para scalps, 15 minutos para day trades, y mantén el anclaje constante.
Sí, pero los feeds de forex proporcionan volumen tick, no volumen negociado centralizado. VWAP y sus bandas describen entonces la dispersión alrededor de un promedio ponderado por ticks, que sigue siendo un contexto útil, pero no aceptación institucional como en futuros o acciones.
No. El valor de VWAP de cada barra se calcula con datos completados desde el anclaje. Lo que puede cambiar es el valor de la barra actual hasta que cierra, así que usa confirmación al cierre de la barra para las alertas.
Los indicadores públicos gratuitos de Quantum Algo marcan order blocks, fair value gaps y liquidity; una recuperación de VWAP que cae en uno de esos niveles es un contexto de mayor calidad. Zeno luego proporciona señales Buy/Sell confirmadas con SL/TP y gestión de riesgo integrada; no usa VWAP como entrada.
Referencias y guías relacionadas
Lee a continuación
- VWAP: la guía completa
- Estrategia de trading intradía con VWAP: 3 setups
- ¿VWAP realmente funciona?
- ¿VWAP es un indicador retrasado?
- ¿Puedes usar VWAP en un gráfico diario?
- ¿Qué es ORB (Opening Range Breakout)?
- Guía de trading con Volume Profile
Fuentes de referencia
- TradingView: Volume Weighted Average Price (VWAP)
- TradingView: VWAP anclado
- CME Group: tipos de órdenes y fundamentos de ejecución
- Investopedia: definición y fórmula de VWAP
- NSE: horarios de mercado (límites de sesión)