Meilleurs réglages VWAP pour le trading intraday : pourquoi les 3 lignes comptent
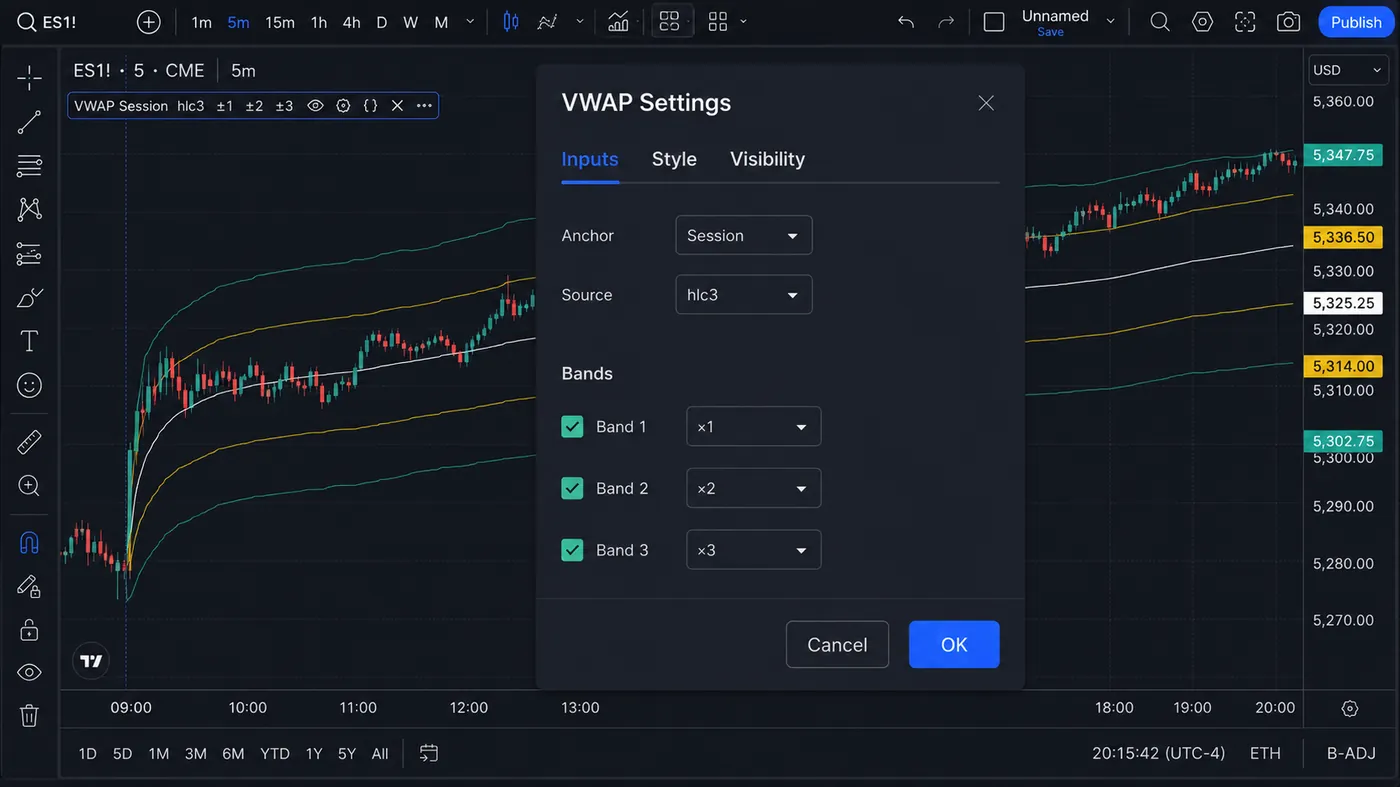
Pour la plupart des graphiques intraday, le meilleur réglage VWAP est le VWAP intégré de TradingView avec Session comme ancre, hlc3 comme source et des bandes d’écart type à 1, 2 et 3. Les trois lignes sont le prix moyen pondéré par le volume plus les bandes symétriques ±1σ et ±2σ, des zones de contexte pour l’extension, pas des règles de support et résistance. Changez l’ancre avant toute autre chose.
La question VWAP la plus courante que je reçois est « pourquoi y a-t-il trois lignes et laquelle dois-je trader ? » — et la deuxième est « quels réglages dois-je utiliser ? » Les deux ont la même réponse : l’ancre décide ce que la ligne signifie, les bandes décrivent à quel point le prix s’est étiré depuis elle, et le réglage à garder est celui qui correspond au setup que vous tradez réellement. Ce guide donne les presets par cas d’usage, explique les maths derrière les bandes et montre comment je combine le contexte VWAP avec la structure que les indicateurs gratuits de Quantum Algo marquent sur le graphique. Zeno reste la couche de signal séparée avec SL/TP et gestion du risque intégrée.
Des indicateurs qui font leurs preuves en public.
Un seul moteur, quatre outils de précision : le Gold (XAU) Scalper, l’institutional Gravity Zone, le Zeno momentum Oscillator et Zeno Stocks pour les actions.
Que mesure vraiment VWAP ?
VWAP est le prix moyen cumulatif pondéré par le volume. TradingView décrit le calcul ainsi :
- Calculer le prix typique :
(high + low + close) / 3. - Multiplier le prix typique par le volume.
- Cumuler prix × volume.
- Cumuler le volume.
- Diviser le prix × volume cumulatif par le volume cumulatif.
Le résultat estime le prix moyen tradé pour la période d’ancrage choisie. Un prix au-dessus de VWAP suggère que les acheteurs ont tradé à des prix plus élevés que la moyenne pondérée par le volume de la période ; un prix sous VWAP suggère l’inverse. VWAP est descriptif et retardé, pas une garantie prédictive.
Pourquoi l’ancre est-elle le premier réglage VWAP ?
L’ancre détermine quand les sommes cumulées se réinitialisent. Session VWAP se réinitialise au début de chaque session régulière et constitue le choix intraday le plus courant. Les ancres Week et month répondent à une autre question : où se trouve le prix par rapport au prix moyen de transaction sur une période calendaire plus large ? Anchored VWAP commence à partir d’un événement choisi par l’utilisateur, comme un creux de swing, un gap de résultats, un breakout ou une bougie de news.
Ne comparez pas un session VWAP et un anchored VWAP comme s’il s’agissait d’indicateurs concurrents. Ils représentent des populations de trades différentes. Un day trader peut utiliser session VWAP pour l’exécution et un VWAP ancré hebdomadaire pour le contexte de timeframe supérieur.
Pourquoi VWAP a-t-il trois lignes ?
Le VWAP central est la moyenne pondérée. Si les bandes d’écart type sont activées, la plateforme mesure la dispersion des valeurs liées au VWAP depuis l’ancre et trace des distances supérieures/inférieures. TradingView autorise jusqu’à trois multiplicateurs de bandes. Un affichage courant est 1, 2 et 3 écarts types :
Bande supérieure n = VWAP + multiplicateur n × écart type
Bande inférieure n = VWAP − multiplicateur n × écart type
Les bandes ne sont pas des lois de support et résistance. Ce sont des zones de contexte. Une forte tendance peut marcher le long de la bande supérieure, tandis qu’un range peut rejeter plusieurs fois les bandes externes. Utilisez le price action et le contexte de régime pour décider si un contact est continuation, épuisement ou bruit.
Avec quels réglages VWAP commencer ?
| Cas d’usage | Ancre | Source | Bandes | Interprétation |
|---|---|---|---|---|
| Day trading général | Session | hlc3 | 1, 2, 3 SD | Biais de tendance plus zones d’extension |
| Exécution rapide | Session | hlc3 | 1, 2 SD | Moins de surcharge visuelle |
| Plan d’opening-range | Session | hlc3 | 1, 2 SD | Attendre d’abord la structure d’ouverture |
| Analyse d’événement | Ancré à l’événement | hlc3 | 1, 2, 3 SD | Prix moyen depuis l’événement |
| Contexte swing | Week ou Month | hlc3 | optionnel | Niveau d’acceptation plus large |
Ce sont des bases transparentes, pas une promesse que chaque instrument les respecte.
Quelle source VWAP utiliser : hlc3, hl2 ou close ?
La source par défaut de TradingView est généralement hlc3, le prix typique. hl2 utilise le milieu de la bougie, tandis que close met l’accent sur le dernier prix tradé. La différence peut être faible sur les marchés liquides, mais importante pendant les grandes bougies ou les gaps. Utilisez une seule source de façon cohérente quand vous testez. Si vous passez de hlc3 à close après avoir vu un meilleur graphique, vous changez le modèle, vous ne « peaufinez » pas l’affichage.
Comment lire le prix par rapport à VWAP ?
Contexte de tendance
Au-dessus d’un VWAP haussier, les pullbacks qui tiennent la ligne peuvent soutenir une thèse de continuation. Sous un VWAP baissier, les rebonds qui échouent près de la ligne peuvent soutenir une thèse short. La clé est la pente et la réaction, pas seulement le côté de la ligne.
Contexte de mean reversion
Dans un range équilibré, le prix peut tourner d’une bande externe vers VWAP. Une règle de mean-reversion doit préciser comment identifier l’équilibre, ce qui confirme le rejet, où placer le stop et quand le setup est invalidé par une expansion de tendance.
Band walks
Quand le prix longe la bande supérieure ou inférieure alors que VWAP est fortement incliné, fade la bande peut être dangereux. Traitez un band walk comme la preuve d’une pression directionnelle persistante jusqu’à ce que le prix clôture à nouveau à l’intérieur de la bande et que la structure change.
En quoi les bandes 1σ, 2σ et 3σ diffèrent-elles ?
La bande 1-SD est une zone de déviation proche et interagit souvent avec les pullbacks normaux. La bande 2-SD est plus étendue et peut attirer des prises de profit ou de la continuation dans les fortes tendances. La bande 3-SD est une référence extrême qui peut rester intacte pendant des jours ou être atteinte rapidement lors d’un choc. Tracer les trois peut aider à décrire la position, mais afficher les trois ne crée pas trois signaux indépendants.
Utilisez une hiérarchie d’opacité et de couleur : le VWAP central doit dominer visuellement, la bande 1-SD être modérément visible, et les bandes externes plus légères. Des bandes trop vives encouragent les traders à traiter chaque contact comme une alerte.
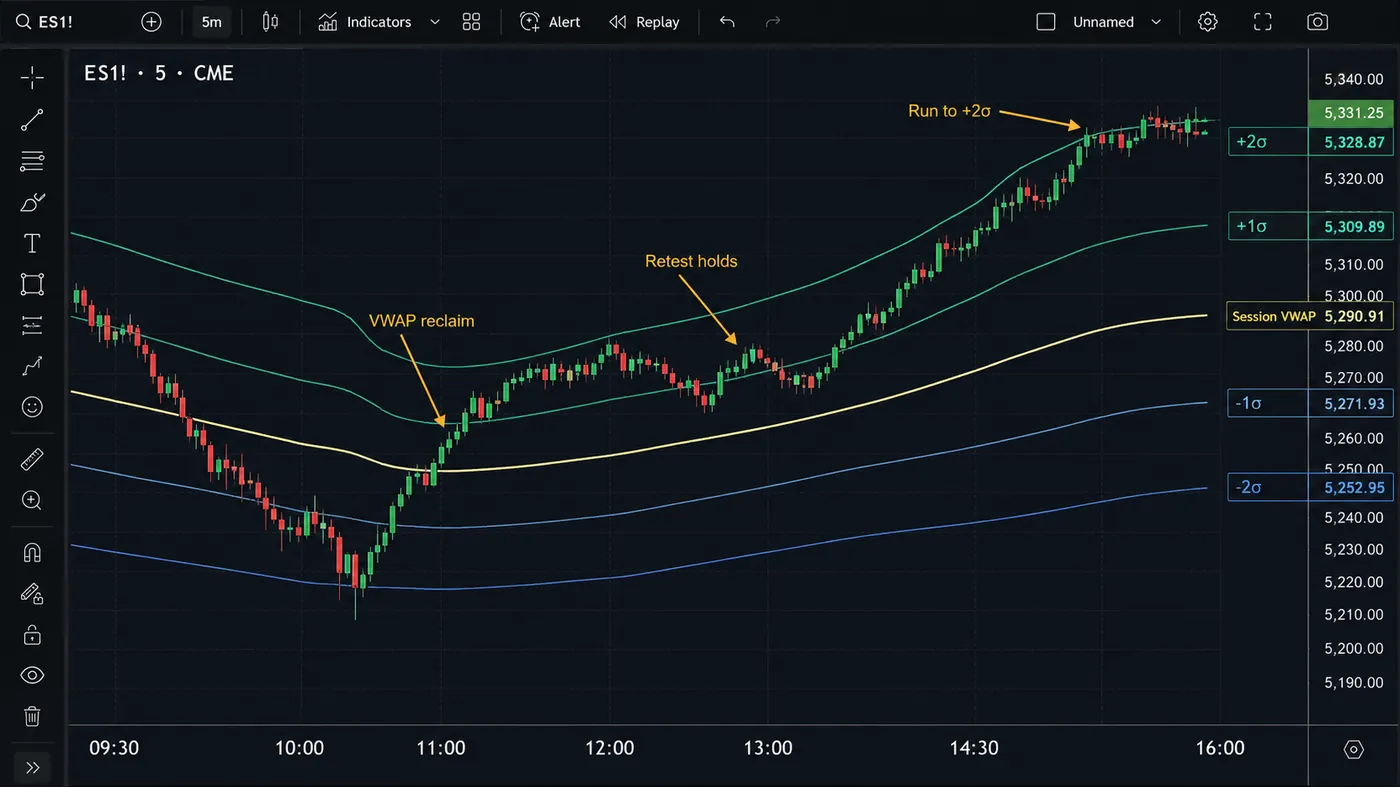
Exemple : un long VWAP reclaim-and-retest
Le prix ouvre sous le VWAP de session, reprend la ligne après un opening-range break, puis tient VWAP lors d’un retest. La pente VWAP devient haussière et la bande supérieure 1-SD s’élargit. Un trader basé sur des règles pourrait entrer après la clôture de la bougie de retest, placer le stop sous le creux du retest et utiliser la bande suivante ou un ancien plus haut comme objectif. Si le prix retombe sous VWAP et que le retest échoue, le setup est invalide.
Exemple : un plan de mean reversion 2σ
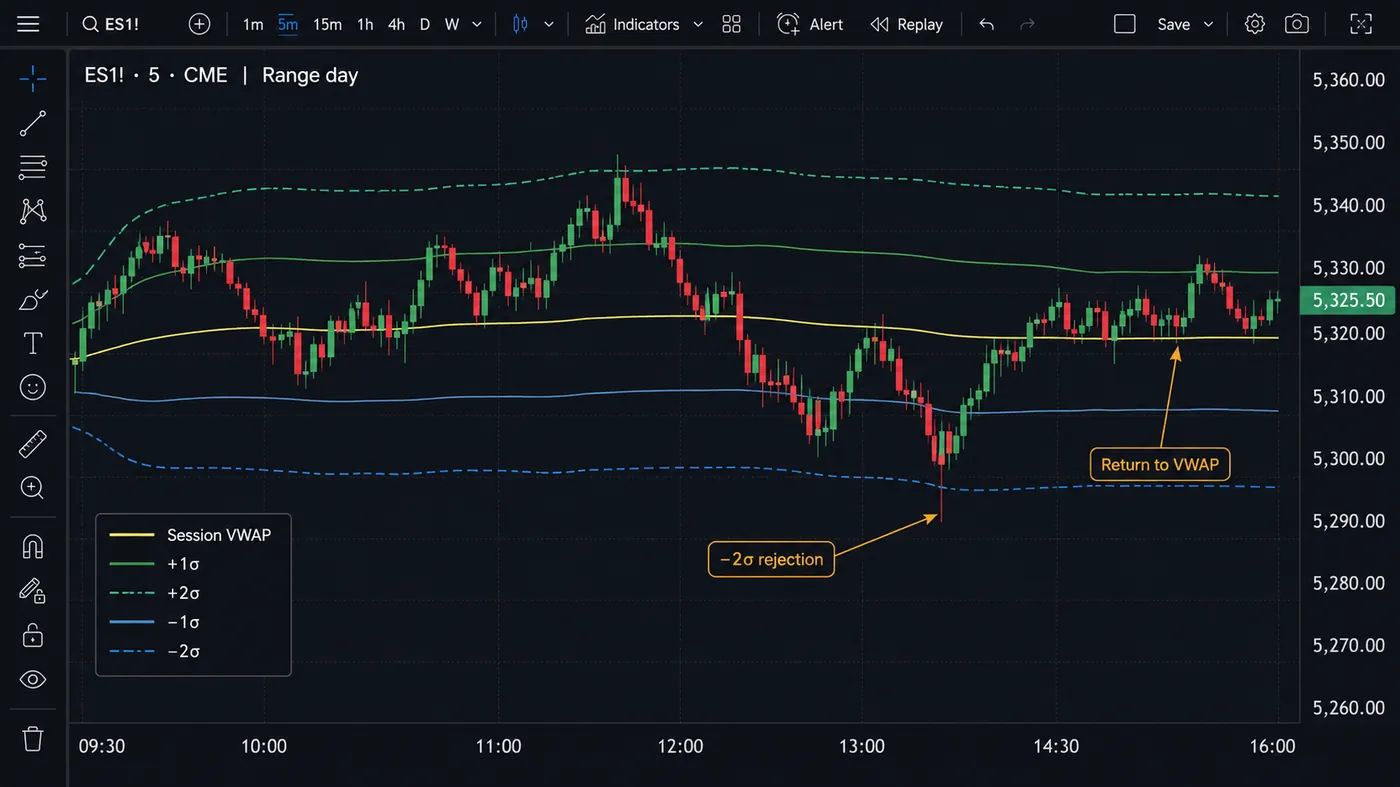
Pendant un range confirmé, le prix atteint la bande supérieure 2-SD, imprime un rejet et clôture à nouveau à l’intérieur de la bande. Un trader de mean-reversion peut viser la bande 1-SD ou VWAP, mais seulement si le reward attendu reste supérieur au spread, aux frais et au slippage. Si le marché casse le range avec un volume en expansion, la prémisse de mean-reversion est annulée.
Pourquoi VWAP n’est-il pas un système de stop loss ?
VWAP peut aider à définir le contexte, mais il ne connaît pas votre entrée, la taille de votre compte ni votre tolérance au risque. Placez les stops à un niveau de prix qui invalide le setup. Un stop exactement un tick au-delà de VWAP est souvent vulnérable au bruit normal. La taille de position doit être calculée à partir de la distance au stop, pas de la confiance apparente de l’interaction avec VWAP.
VWAP versus moyennes mobiles : quelle différence ?
Une EMA pondère le prix récent par le temps ; VWAP pondère le prix par le volume depuis une ancre. VWAP peut rester près d’une zone d’acceptation à fort volume même lorsqu’une EMA bouge vite. Aucun n’est intrinsèquement supérieur. Utilisez VWAP quand le prix moyen de transaction sur une ancre compte ; utilisez les moving averages quand le modèle visé est un lissage basé sur le temps.
À quoi ressemble un playbook VWAP intraday complet ?
Commencez avant la session en marquant le plus haut, le plus bas, la clôture de la session précédente et toute ancre d’événement que vous prévoyez d’utiliser. Ajoutez le session VWAP avec la ligne centrale visible et décidez si les bandes sont nécessaires pour le setup du jour. Pendant la phase d’ouverture, classez le marché comme acceptation au-dessus de VWAP, acceptation sous VWAP ou rotation bidirectionnelle. N’appelez pas un spike d’une bougie « acceptation » ; exigez des clôtures répétées ou un retest qui tient.
Si le prix reste au-dessus d’un VWAP haussier et que les pullbacks tiennent la ligne, les setups de continuation ont un contexte logique. Si le prix traverse plusieurs fois VWAP avec une pente plate, les signaux de tendance sont de moindre qualité et un cadre de range peut être plus adapté. Si le prix atteint une bande externe alors que la pente est raide et que le volume augmente, évitez de le fade automatiquement. Attendez des preuves que l’enchère perd son momentum, comme une clôture de retour à l’intérieur de la bande et une cassure du swing immédiat.
À la fin de la session, sauvegardez une capture et notez où la journée a accepté la valeur. Cela crée un dataset utile pour décider si les interactions 1-SD, 2-SD ou 3-SD sont pertinentes pour votre instrument. Un seul graphique est une illustration ; une distribution de journées est une preuve.
Quand utiliser plutôt anchored VWAP ?
Anchored VWAP est précieux quand la question est « quel est le prix moyen tradé depuis cet événement ? » Ancrez-le à un gap majeur, une publication de résultats, un breakout, un swing low ou un swing high. L’ancre doit être définie objectivement, pas déplacée jusqu’à ce que la ligne colle au graphique. Si plusieurs ancres sont tracées, étiquetez chacune et expliquez pourquoi elle existe.
Un VWAP ancré à un événement peut servir de ligne de contexte pour un trade multi-day, tandis que session VWAP gère l’exécution de la journée. Les deux peuvent converger, diverger ou se croiser. La confluence n’est utile que lorsque les questions sous-jacentes sont différentes : une ligne décrit les participants de l’événement et l’autre ceux d’aujourd’hui.
Bandes d’écart type ou en pourcentage ?
TradingView peut calculer les bandes avec une distance en pourcentage ou un écart type. Les bandes en pourcentage sont faciles à communiquer : une bande supérieure à 1% vaut VWAP × 1.01. Les bandes d’écart type s’adaptent à la dispersion observée. Si la session est calme, les bandes se contractent ; si elle est volatile, elles s’élargissent. Ce comportement adaptatif est utile, mais il signifie que la distance en prix d’une bande ne peut pas être comparée avec légèreté d’un jour à l’autre.
Lorsque vous écrivez un backtest, stockez le mode de bande et les multiplicateurs dans la spécification de stratégie. « Bandes VWAP » est incomplet sans dire si le test utilisait 1%/2%/3% ou 1/2/3 écarts types, et si l’écart type était calculé sur le prix typique, les valeurs VWAP ou la série intégrée de la plateforme.
Quelles erreurs VWAP coûtent le plus ?
- Réinitialiser au mauvais moment : une session décalée change toutes les valeurs.
- Appeler chaque bande un niveau de support : les bandes décrivent la dispersion, pas un retournement garanti.
- Utiliser des fades de bandes externes en tendance : les band walks peuvent durer.
- Changer de source après coup : hlc3, hl2 et close ne sont pas interchangeables.
- Ignorer le type de volume : le tick volume n’est pas un volume tradé centralisé.
- Surcharger le graphique : trois bandes plus plusieurs moving averages peuvent cacher la structure du prix.
- Utiliser un daily chart avec une ancre de session : la ligne peut se réinitialiser une fois par bougie et apporter peu d’information.
L’ancre d’abord, la source ensuite, les bandes en dernier. Session + hlc3 + ±1σ/±2σ est la base intraday transparente ; les trois lignes sont un seul indicateur, pas trois. Tradez le reclaim et le retest, respectez les band walks, placez le stop au prix qui invalide l’idée, et notez l’ancre et le mode de bande avec chaque test pour que le résultat soit reproductible.
◆ Vérification interactive
Savez-vous ce que signifient les trois lignes VWAP ?
Questions que les traders posent sur les réglages VWAP
C’est le point de départ le plus transparent, car il se réinitialise avec la session de trading, mais la meilleure ancre dépend du marché et de la stratégie.
Elles fournissent une hiérarchie visuelle de distance normale, étendue et extrême. Trois bandes sont optionnelles ; ce ne sont pas trois indicateurs indépendants.
L’écart type s’adapte à la dispersion ; les bandes en pourcentage utilisent une distance fixe. Testez les deux, mais étiquetez clairement le mode, car une bande de 1% n’est pas la même chose qu’une bande 1-SD.
Non. Il identifie un prix moyen et un contexte. Les entrées de retournement ont besoin de structure, de confirmation et de contrôles du risque.
Ancre : Session ; source : hlc3 ; bandes : écart type ×1 et ×2 (ajoutez ×3 pour le travail de mean-reversion). Gardez la ligne centrale visuellement dominante et les bandes plus légères, et confirmez que les limites de session correspondent à l’exchange que vous tradez.
Parce que l’option de bandes est activée. La ligne du milieu est VWAP lui-même ; les deux lignes externes sont à ±1 écart type (ou ±1%) de lui. Chaque paire de bandes supplémentaire ajoute un autre multiplicateur, ce qui explique pourquoi certains graphiques montrent cinq ou sept lignes.
VWAP est basé sur l’ancre, pas sur le timeframe : un session VWAP affiche la même valeur sur des graphiques 1m et 15m. Utilisez le timeframe qui correspond à votre durée de détention — 1–5 minutes pour les scalps, 15 minutes pour les day trades — et gardez l’ancre cohérente.
Oui, mais les flux forex fournissent du tick volume, pas un volume tradé centralisé. VWAP et ses bandes décrivent alors la dispersion autour d’une moyenne pondérée par les ticks, ce qui reste un contexte utile mais pas une acceptation institutionnelle comme sur les futures ou les actions.
Non. Chaque valeur VWAP de bougie est calculée à partir de données complètes depuis l’ancre. Ce qui peut changer est la valeur de la bougie en cours jusqu’à sa clôture, donc utilisez la confirmation à clôture de bougie pour les alertes.
Les indicateurs publics gratuits de Quantum Algo marquent order blocks, fair value gaps et liquidité ; un reclaim VWAP qui arrive sur l’un de ces niveaux est un contexte de meilleure qualité. Zeno fournit ensuite des signaux Buy/Sell confirmés avec SL/TP et gestion du risque intégrée ; il n’utilise pas VWAP comme input.
Références et guides associés
Lire ensuite
- VWAP : le guide complet
- Stratégie de trading intraday VWAP : 3 setups
- VWAP fonctionne-t-il vraiment ?
- VWAP est-il un indicateur retardé ?
- Pouvez-vous utiliser VWAP sur un daily chart ?
- Qu’est-ce que l’ORB (Opening Range Breakout) ?
- Guide du Volume Profile Trading
Sources faisant autorité
- TradingView : Volume Weighted Average Price (VWAP)
- TradingView : Anchored VWAP
- CME Group : types d’ordres et bases de l’exécution
- Investopedia : définition et formule VWAP
- NSE : horaires de marché (limites de session)