أفضل إعدادات VWAP للتداول اليومي: لماذا تهم الخطوط الـ3 والنطاقات
في معظم الرسوم البيانية داخل اليوم، يكون أفضل إعداد VWAP هو VWAP المدمج في TradingView مع Session كارتكاز، و hlc3 كمصدر، ونطاقات انحراف معياري عند 1 و2 و3. الخطوط الثلاثة هي متوسط السعر المرجح بالحجم زائد نطاقات ±1σ و±2σ المتماثلة، وهي مناطق سياق للتمدد، وليست قواعد دعم ومقاومة. غيّر الارتكاز قبل أي شيء آخر.
أكثر سؤال يصلني عن VWAP هو: "لماذا توجد ثلاثة خطوط، وأي واحد أتداول؟" والسؤال الثاني هو: "ما الإعدادات التي أستخدمها؟" وكلاهما له الإجابة نفسها: الارتكاز يحدد معنى الخط، والنطاقات تصف مدى تمدد السعر بعيدًا عنه، والإعداد الذي تحتفظ به هو الذي يطابق فرصة التداول التي تتداولها فعلًا. يمنحك هذا الدليل الإعدادات المسبقة حسب حالة الاستخدام، ويشرح الرياضيات وراء النطاقات، ويوضح كيف أدمج سياق VWAP مع الهيكل الذي تضعه مؤشرات Quantum Algo المجانية على الرسم البياني. يبقى Zeno طبقة إشارات منفصلة مع وقف الخسارة/جني الأرباح وإدارة المخاطر المدمجة.
مؤشرات تثبت نفسها أمام الجميع.
محرك واحد، وأربع أدوات دقيقة: Gold (XAU) Scalper، وGravity Zone المؤسسي، ومذبذب الزخم Zeno، وZeno Stocks للأسهم.
ماذا يقيس VWAP فعليًا؟
VWAP هو متوسط السعر التراكمي المرجح بـالحجم. تصف TradingView الحساب كما يلي:
- احسب السعر النموذجي:
(high + low + close) / 3. - اضرب السعر النموذجي في الحجم.
- راكم السعر × الحجم.
- راكم الحجم.
- اقسم السعر التراكمي × الحجم على الحجم التراكمي.
تقدّر النتيجة متوسط السعر المتداول خلال فترة الارتكاز المختارة. وجود السعر فوق VWAP يشير إلى أن المشترين تداولوا بأسعار أعلى من المتوسط المرجح بالحجم للفترة؛ ووجود السعر تحت VWAP يشير إلى العكس. VWAP وصفي ومتأخر، وليس ضمانًا تنبؤيًا.
لماذا يكون الارتكاز أول إعداد في VWAP؟
يحدد الارتكاز متى تُعاد تصفير المجاميع التراكمية. VWAP الجلسة يُعاد ضبطه عند بداية كل جلسة عادية، وهو الخيار الأكثر شيوعًا داخل اليوم. يجيب ارتكازا Week وmonth عن سؤال مختلف: أين يقع السعر نسبة إلى متوسط سعر الصفقة خلال فترة تقويمية أكبر؟ يبدأ VWAP المرتكز من حدث يختاره المستخدم، مثل قاع تأرجح، أو فجوة أرباح، أو اختراق، أو شمعة خبر.
لا تقارن VWAP الجلسة وVWAP المرتكز كما لو أنهما مؤشران متنافسان. فهما يمثلان مجموعتين مختلفتين من الصفقات. قد يستخدم المتداول اليومي VWAP الجلسة للتنفيذ، وVWAP أسبوعيًا مرتكزًا لسياق الإطار الزمني الأعلى.
لماذا يحتوي VWAP على ثلاثة خطوط؟
VWAP المركزي هو المتوسط المرجح. إذا فُعّلت نطاقات الانحراف المعياري، تقيس المنصة تشتت القيم المرتبطة بـ VWAP منذ الارتكاز وترسم مسافات علوية/سفلية. تسمح TradingView بما يصل إلى ثلاثة مضاعفات للنطاقات. العرض الشائع هو 1 و2 و3 انحرافات معيارية:
Upper band n = VWAP + multiplier n × standard deviation
Lower band n = VWAP − multiplier n × standard deviation
النطاقات ليست قوانين دعم ومقاومة. إنها مناطق سياق. قد يسير اتجاه قوي على النطاق العلوي، بينما قد يرفض نطاق عرضي النطاقات الخارجية مرارًا. استخدم حركة السعر وسياق النظام لتقرر هل اللمسة استمرار أم إنهاك أم ضوضاء.
بأي إعدادات VWAP ينبغي أن تبدأ؟
| حالة الاستخدام | الارتكاز | المصدر | النطاقات | التفسير |
|---|---|---|---|---|
| تداول يومي عام | Session | hlc3 | 1، 2، 3 SD | انحياز الاتجاه مع مناطق التمدد |
| تنفيذ سريع | Session | hlc3 | 1، 2 SD | ازدحام بصري أقل |
| خطة نطاق الافتتاح | Session | hlc3 | 1، 2 SD | انتظر هيكل الافتتاح أولًا |
| تحليل الأحداث | مرتكز عند الحدث | hlc3 | 1، 2، 3 SD | متوسط السعر منذ الحدث |
| سياق تداول التأرجح | Week أو Month | hlc3 | اختياري | مستوى قبول أوسع |
هذه خطوط أساس شفافة، وليست وعدًا بأن كل أداة ستحترمها.
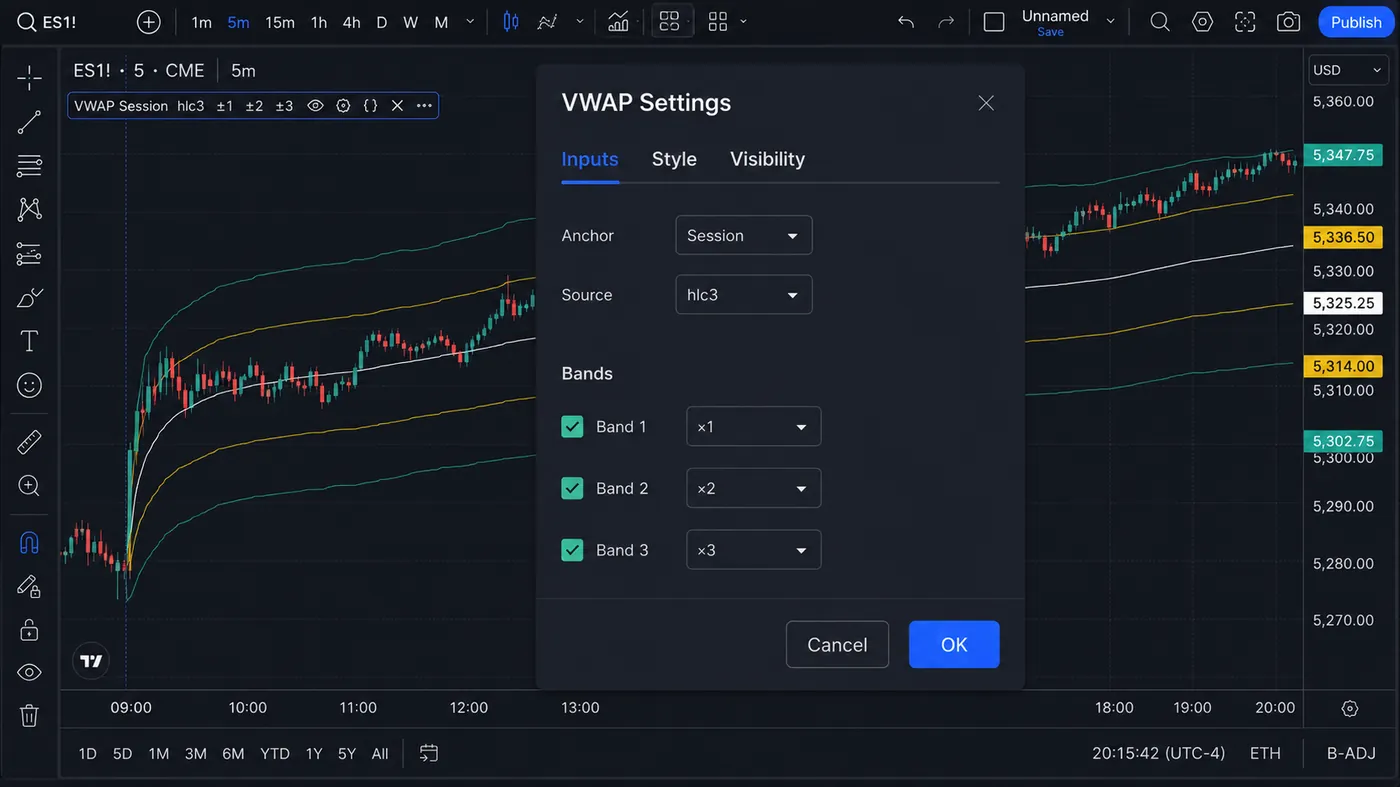
أي مصدر ينبغي أن يستخدمه VWAP: hlc3 أم hl2 أم close؟
مصدر TradingView الافتراضي هو عادة hlc3، أي السعر النموذجي. يستخدم hl2 منتصف الشمعة، بينما يركز close على آخر سعر متداول. قد يكون الفرق صغيرًا في الأسواق السائلة، لكنه يصبح مهمًا أثناء الشموع الواسعة أو الفجوات. استخدم مصدرًا واحدًا باستمرار عند الاختبار. إذا انتقلت من hlc3 إلى close بعد رؤية رسم أفضل، فأنت تغير النموذج، ولا "تضبط" العرض فقط.
كيف تقرأ السعر نسبة إلى VWAP؟
سياق الاتجاه
فوق VWAP صاعد، يمكن للتراجعات التي تحافظ على الخط أن تدعم فرضية الاستمرار. وتحت VWAP هابط، يمكن للارتفاعات التي تفشل قرب الخط أن تدعم فرضية البيع. المفتاح هو الميل ورد الفعل، لا مجرد جانب الخط.
سياق الارتداد إلى المتوسط
في نطاق متوازن، قد يدور السعر من نطاق خارجي باتجاه VWAP. ينبغي أن تحدد قاعدة الارتداد إلى المتوسط كيفية تحديد التوازن، وما الذي يؤكد الرفض، وأين يوضع وقف الخسارة، ومتى يبطل الإعداد بسبب توسع اتجاهي.
السير على النطاقات
عندما يركب السعر النطاق العلوي أو السفلي بينما يميل VWAP بقوة، قد يكون البيع عكس النطاق خطرًا. عامل السير على النطاق كدليل على ضغط اتجاهي مستمر إلى أن يغلق السعر مجددًا داخل النطاق ويتغير الهيكل.
كيف تختلف نطاقات 1σ و2σ و3σ؟
نطاق 1-SD هو منطقة انحراف قريبة وغالبًا يتفاعل مع التصحيحات الطبيعية. نطاق 2-SD أكثر امتدادًا وقد يجذب جني الأرباح أو الاستمرار في الاتجاهات القوية. نطاق 3-SD مرجع متطرف قد يبقى غير ملامس أيامًا أو يُبلغ بسرعة أثناء صدمة. رسم الثلاثة كلها قد يساعد القراء على وصف الموقع، لكن عرض الثلاثة لا ينشئ ثلاث إشارات مستقلة.
استخدم تدرج الشفافية والألوان: ينبغي أن يكون VWAP المركزي هو الأوضح بصريًا، وأن يكون نطاق 1-SD ظاهرًا بدرجة متوسطة، وأن تكون النطاقات الخارجية أخف. النطاقات شديدة السطوع تشجع المتداولين على اعتبار كل لمسة تنبيهًا.
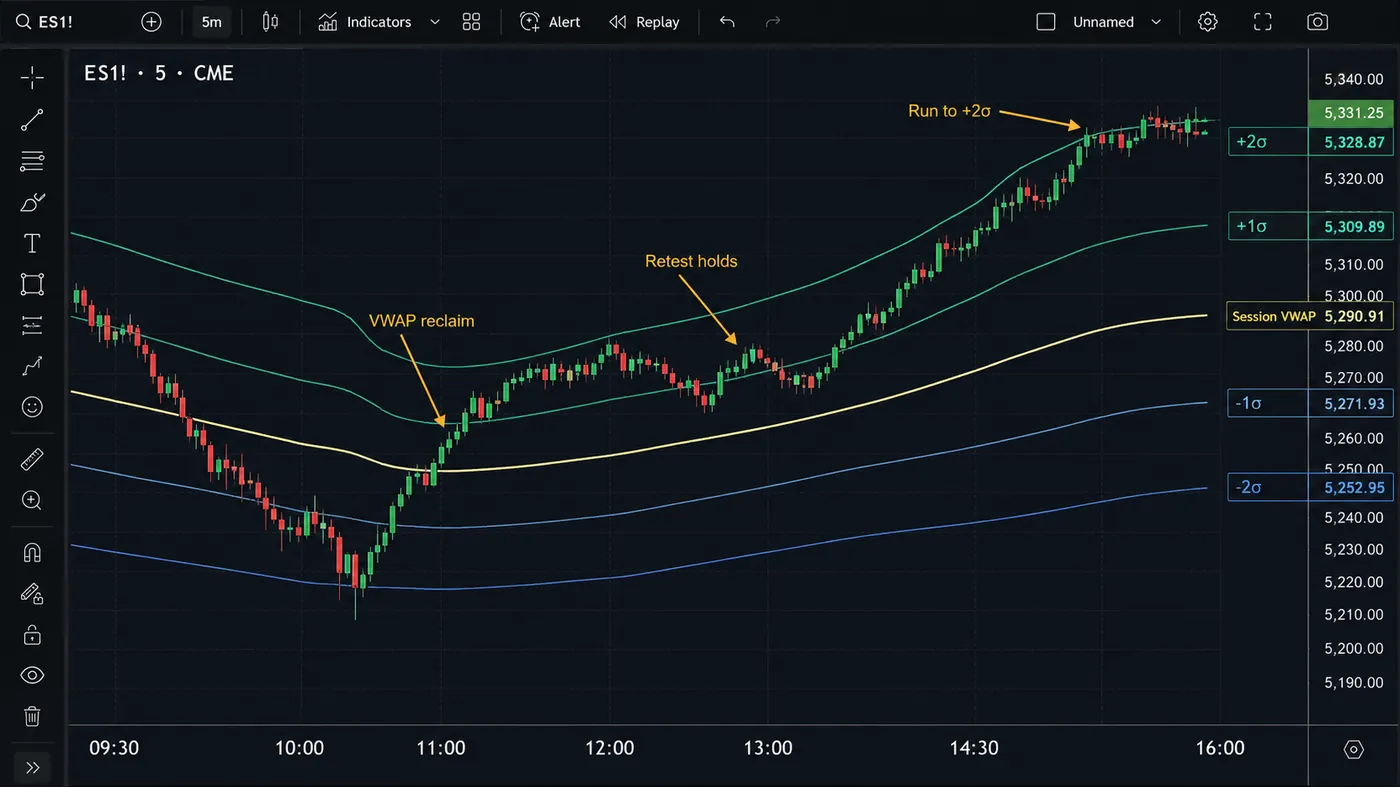
مثال: صفقة شراء بعد استعادة VWAP وإعادة اختباره
يفتح السعر تحت VWAP الجلسة، ثم يستعيد الخط بعد كسر نطاق الافتتاح، ثم يحافظ على VWAP في إعادة الاختبار. يتحول ميل VWAP إلى الصعود ويتوسع نطاق 1-SD العلوي. يستطيع المتداول المعتمد على القواعد الدخول بعد إغلاق شمعة إعادة الاختبار، ووضع وقف الخسارة تحت قاع إعادة الاختبار، واستخدام النطاق التالي أو قمة سابقة كهدف. إذا هبط السعر مجددًا تحت VWAP وفشلت إعادة الاختبار، يصبح الإعداد غير صالح.
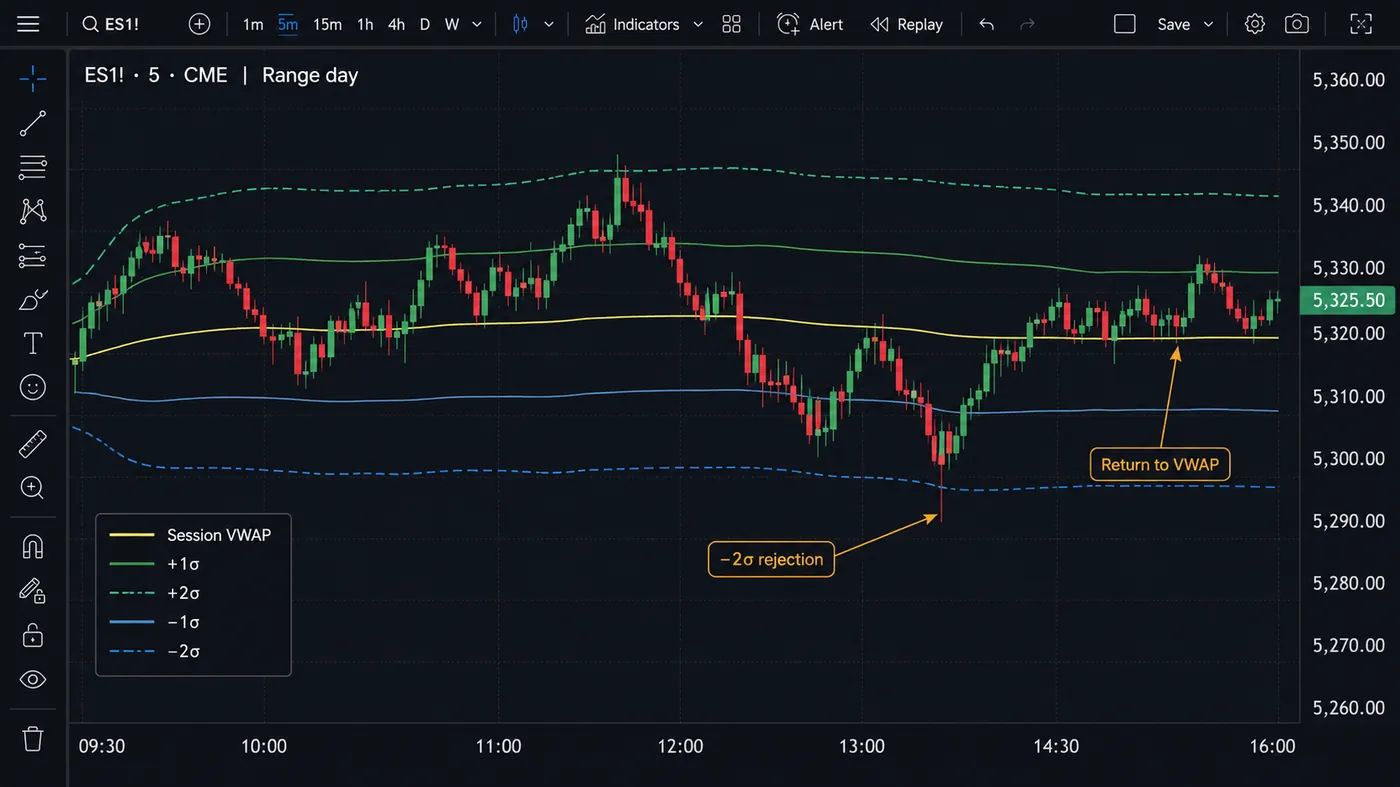
مثال: خطة ارتداد إلى المتوسط من 2σ
أثناء نطاق مؤكد، يصل السعر إلى نطاق 2-SD العلوي، ويطبع رفضًا، ثم يغلق مجددًا داخل النطاق. قد يستهدف متداول الارتداد إلى المتوسط نطاق 1-SD أو VWAP، لكن فقط إذا بقي العائد المتوقع أكبر من الفارق السعري (السبريد) والرسوم والانزلاق السعري. إذا كسر السوق النطاق مع توسع الحجم، تُلغى فرضية الارتداد إلى المتوسط.
لماذا لا يكون VWAP نظام وقف خسارة؟
يمكن أن يساعد VWAP في تحديد السياق، لكنه لا يعرف دخولك أو حجم حسابك أو تحملك للمخاطر. ضع الوقفات عند مستوى سعري يبطل الإعداد. وقف الخسارة الواقع بعد VWAP بتيك واحد تمامًا يكون غالبًا معرضًا للضوضاء الطبيعية. ينبغي حساب حجم الصفقة من مسافة وقف الخسارة، لا من الثقة الظاهرة في تفاعل VWAP.
VWAP مقابل المتوسطات المتحركة: ما الفرق؟
يرجح EMA السعر الحديث بالوقت؛ أما VWAP فيرجح السعر بالحجم منذ ارتكاز. يمكن أن يبقى VWAP قرب منطقة قبول عالية الحجم حتى عندما يتحرك EMA بسرعة. لا أحدهما أفضل بطبيعته. استخدم VWAP عندما يكون متوسط سعر الصفقة خلال ارتكاز مهمًا؛ واستخدم المتوسطات المتحركة عندما يكون التنعيم المعتمد على الوقت هو النموذج المقصود.
كيف يبدو دليل تداول VWAP يومي كامل؟
ابدأ قبل الجلسة بتحديد قمة الجلسة السابقة وقاعها وإغلاقها وأي ارتكاز حدث تخطط لاستخدامه. أضف VWAP الجلسة مع إظهار الخط المركزي واختر هل تحتاج نطاقات لإعداد اليوم أم لا. خلال مرحلة الافتتاح، صنف السوق كقبول فوق VWAP، أو قبول تحت VWAP، أو دوران ثنائي الجانب. لا تسمّ اندفاعة شمعة واحدة "قبولًا"؛ اشترط إغلاقات متكررة أو إعادة اختبار تثبت.
إذا بقي السعر فوق VWAP صاعد وحافظت التصحيحات على الخط، تملك إعدادات الاستمرار سياقًا منطقيًا. إذا عبر السعر VWAP مرارًا مع ميل مسطح، تكون إشارات الاتجاه أقل جودة وقد يكون إطار النطاق أنسب. إذا وصل السعر إلى نطاق خارجي بينما يكون الميل حادًا والحجم يتوسع، فتجنب عكسه تلقائيًا. انتظر دليلًا على أن المزاد يفقد زخمه، مثل إغلاق مجدد داخل النطاق وكسر للتأرجح المباشر.
في نهاية الجلسة، احفظ لقطة شاشة وسجل أين قبل اليوم القيمة. ينشئ هذا مجموعة بيانات مفيدة لتقرر هل تفاعلات 1-SD أو 2-SD أو 3-SD مناسبة لأداتك. الرسم الواحد توضيح؛ أما توزيع الأيام فهو دليل.
متى ينبغي أن تستخدم VWAP المرتكز بدلًا من ذلك؟
يكون VWAP المرتكز مفيدًا عندما يكون السؤال: "ما متوسط السعر المتداول منذ هذا الحدث؟" اربطه بفجوة رئيسية، أو إعلان أرباح، أو اختراق، أو قاع تأرجح، أو قمة تأرجح. ينبغي تعريف الارتكاز بموضوعية، لا نقله حتى يلائم الخط الرسم البياني. إذا رُسمت عدة ارتكازات، فضع تسمية لكل واحد واشرح سبب وجوده.
يمكن أن يعمل VWAP المرتكز على حدث كخط سياق لصفقة متعددة الأيام، بينما يدير VWAP الجلسة تنفيذ اليوم. قد يتقاربان أو يتباعدان أو يتقاطعان. لا يكون التقاء العوامل مفيدًا إلا عندما تكون الأسئلة الأساسية مختلفة: خط يصف المشاركين في الحدث، والآخر يصف مشاركي اليوم.
نطاقات الانحراف المعياري أم النطاقات المئوية؟
يمكن لـ TradingView حساب النطاقات باستخدام المسافة المئوية أو الانحراف المعياري. النطاقات المئوية سهلة الشرح: نطاق علوي 1% هو VWAP × 1.01. أما نطاقات الانحراف المعياري فتتكيف مع التشتت المرصود. إذا كانت الجلسة هادئة، تنكمش النطاقات؛ وإذا كانت الجلسة متقلبة، تتوسع. هذا السلوك التكيفي مفيد، لكنه يعني أن المسافة السعرية للنطاق لا يمكن مقارنتها عابرًا من يوم إلى آخر.
عند كتابة اختبار رجعي، خزّن نمط النطاق والمضاعفات كجزء من مواصفة الاستراتيجية. عبارة "نطاقات VWAP" غير مكتملة من دون توضيح هل استخدم الاختبار 1%/2%/3% أم 1/2/3 انحرافات معيارية، وهل حُسب الانحراف المعياري على السعر النموذجي أم قيم VWAP أم السلسلة المدمجة في المنصة.
أي أخطاء VWAP تكلف أكثر؟
- إعادة الضبط في الوقت الخطأ: الجلسة المزاحة تغير كل قيمة.
- اعتبار كل نطاق مستوى دعم: النطاقات تصف التشتت، لا انعكاسًا مضمونًا.
- استخدام عكس النطاقات الخارجية داخل اتجاه: قد يستمر السير على النطاقات.
- تغيير المصدر بعد الواقعة: hlc3 وhl2 وclose ليست قابلة للتبادل.
- تجاهل نوع الحجم: حجم التيكات ليس حجمًا تداوليًا مركزيًا.
- إثقال الرسم البياني: ثلاثة نطاقات مع عدة متوسطات متحركة قد تخفي هيكل السعر.
- استخدام رسم يومي مع ارتكاز جلسة: قد يُعاد ضبط الخط مرة لكل شمعة ولا يضيف معلومات كثيرة.
الارتكاز أولًا، والمصدر ثانيًا، والنطاقات أخيرًا. Session + hlc3 + ±1σ/±2σ هو خط الأساس الشفاف داخل اليوم؛ الخطوط الثلاثة مؤشر واحد، لا ثلاثة. تداول الاستعادة وإعادة الاختبار، واحترم السير على النطاقات، وضع وقف الخسارة عند السعر الذي يبطل الفكرة، وسجل الارتكاز ونمط النطاق مع كل اختبار حتى تكون النتيجة قابلة للتكرار.
◆ اختبار تفاعلي
هل تعرف معنى خطوط VWAP الثلاثة؟
أسئلة يطرحها المتداولون عن إعدادات VWAP
إنه نقطة البداية الأكثر شفافية لأنه يُعاد ضبطه مع جلسة التداول، لكن أفضل ارتكاز يعتمد على السوق والاستراتيجية.
توفر تسلسلًا بصريًا للمسافة الطبيعية والممتدة والمتطرفة. ثلاثة نطاقات اختيارية؛ وليست ثلاثة مؤشرات مستقلة.
يتكيف الانحراف المعياري مع التشتت؛ أما النطاقات المئوية فتستخدم مسافة ثابتة. اختبر الاثنين، لكن سمّ النمط بوضوح لأن نطاق 1% ليس مثل نطاق 1-SD.
لا. إنه يحدد متوسط السعر والسياق. تحتاج مداخل الانعكاس إلى هيكل وتأكيد وضوابط مخاطر.
Anchor: Session؛ source: hlc3؛ bands: standard deviation ×1 و×2 (أضف ×3 لعمل الارتداد إلى المتوسط). أبق الخط المركزي هو الأوضح بصريًا واجعل النطاقات أخف، وتأكد من أن حدود الجلسة تطابق المنصة التي تتداول عليها.
لأن خيار النطاقات مفعّل. الخط الأوسط هو VWAP نفسه؛ والخطان الخارجيان يبعدان عنه ±1 انحراف معياري (أو ±1%). كل زوج نطاقات إضافي يضيف مضاعفًا آخر، ولذلك تعرض بعض الرسوم خمسة أو سبعة خطوط.
يعتمد VWAP على الارتكاز لا على الإطار الزمني: يعرض VWAP الجلسة القيمة نفسها على رسوم 1m و15m. استخدم الإطار الزمني الذي يطابق مدة احتفاظك — 1–5 دقائق للمضاربات السريعة، و15 دقيقة للتداولات اليومية — وحافظ على اتساق الارتكاز.
نعم، لكن مزودات الفوركس تقدم حجم التيكات، لا حجمًا تداوليًا مركزيًا. عندها يصف VWAP ونطاقاته التشتت حول متوسط مرجح بالتيكات، وهو ما يزال سياقًا مفيدًا، لكنه ليس قبولًا مؤسسيًا بالطريقة نفسها الموجودة في العقود الآجلة أو الأسهم.
لا. تُحسب قيمة VWAP لكل شمعة من بيانات مكتملة منذ الارتكاز. ما قد يتغير هو قيمة الشمعة الحالية حتى تغلق، لذلك استخدم تأكيد إغلاق الشمعة للتنبيهات.
تحدد مؤشرات Quantum Algo العامة المجانية كتل الأوامر، وفجوات القيمة العادلة، والسيولة؛ واستعادة VWAP التي تقع على أحد هذه المستويات تكون سياقًا أعلى جودة. ثم يقدم Zeno إشارات شراء/بيع مؤكدة مع وقف الخسارة/جني الأرباح وإدارة مخاطر مدمجة؛ ولا يستخدم VWAP كمدخل.
المراجع والأدلة ذات الصلة
اقرأ التالي
- VWAP: الدليل الشامل
- استراتيجية تداول VWAP داخل اليوم: 3 إعدادات
- هل يعمل VWAP فعلًا؟
- هل VWAP مؤشر متأخر؟
- هل يمكنك استخدام VWAP على رسم يومي؟
- ما هو ORB (Opening Range Breakout)؟
- دليل تداول Volume Profile
مصادر موثوقة
- TradingView: Volume Weighted Average Price (VWAP)
- TradingView: Anchored VWAP
- CME Group: order types and execution basics
- Investopedia: VWAP definition and formula
- NSE: market timings (session boundaries)