Melhores configurações do UT Bot Alerts para o mercado indiano: Nifty e Bank Nifty no gráfico de 5 minutos
Não existe uma única configuração "melhor" do UT Bot Alerts: guia completo para o mercado indiano. No gráfico de 5 minutos, comece com período ATR 14 e key value 2 com alertas apenas no fechamento, teste key value 2.5–3 se o Bank Nifty sofrer whipsaws dentro da opening range, e mantenha apenas uma configuração que sobreviva a um teste walk-forward no instrumento exato da NSE que você executa.
Recebo perguntas sobre "a" configuração do UT Bot para Nifty mais do que sobre qualquer outro indicador, e a resposta honesta é que a configuração importa menos do que a versão do script, o filtro de sessão e o modelo de custos ao redor dela. Este guia oferece uma baseline transparente de 5 minutos para Nifty 50 e Bank Nifty, explica o que o período ATR e o key value realmente alteram, e mostra como fazer um teste walk-forward para que o número mantido seja um número que você conquistou. Os indicadores públicos gratuitos da Quantum Algo marcam a estrutura ao redor de um flip do UT; Zeno é a camada separada de sinais pagos com SL/TP e gestão de risco integrada.
Indicadores que se provam em público.
Um motor, quatro ferramentas de precisão — o Gold (XAU) Scalper, a Gravity Zone institucional, o Zeno Oscillator de momentum e o Zeno Stocks para ações.
O que o UT Bot Alerts realmente calcula?
A maioria das implementações do UT Bot calcula um nível trailing baseado em ATR e muda de estado quando o preço cruza esse nível. O key value controla a distância entre o nível trailing e o preço. O ATR mede volatilidade, não direção: o TradingView define true range como o maior valor entre o range máxima-mínima atual e os gaps absolutos em relação ao fechamento anterior, depois suaviza o true range em ATR. Portanto, um trailing stop baseado em ATR se expande quando o mercado fica mais volátil e se contrai quando ele fica mais calmo.
O alerta é tão confiável quanto a definição do evento. Um script pode disparar em um toque intrabar, em um fechamento confirmado, ou em uma mudança de estado que é diferente da cor visual. A documentação de Pine do TradingView explica que máxima, mínima, fechamento e volume em tempo real podem mudar até a barra fechar; alertas configurados para disparar antes do fechamento podem, portanto, produzir sinais que desaparecem depois da confirmação. Para uma estratégia de cinco minutos, "once per bar close" costuma ser a baseline mais segura.
Por que Nifty e Bank Nifty precisam de configurações diferentes?
Nifty 50 e Nifty Bank não têm volatilidade nem comportamento intradiário idênticos. O Bank Nifty historicamente passou por oscilações intradiárias maiores e movimentos bruscos motivados por eventos, enquanto o Nifty costuma rotacionar por ranges mais equilibrados. O mesmo multiplicador ATR pode, portanto, criar uma quantidade muito diferente de flips. Uma configuração que parece suave no Nifty pode ser lenta demais no Bank Nifty; uma configuração que captura uma tendência do Bank Nifty pode gerar trades em excesso no Nifty durante um range.
O gráfico do índice também não é igual ao derivativo que você executa. Um sinal no índice pode ser gerado em dados spot ou de futuros, enquanto a opção que você compra inclui spread, volatilidade implícita, decaimento temporal e risco de gap. Faça backtest no instrumento que você pretende negociar, ou modele explicitamente a tradução do sinal do índice para a execução no derivativo.
Quais configurações do UT Bot você deve testar primeiro no gráfico de 5 minutos?
Use uma pequena grade de testes em vez de uma enorme varredura de otimização. Os ranges abaixo são deliberadamente estreitos:
| Dimensão do teste | Range inicial conservador | O que isso altera |
|---|---|---|
| Período ATR | 10, 14, 20 | Mais curto reage mais rápido; mais longo suaviza o ruído |
| Key value / sensibilidade | 1.5, 2, 2.5, 3 | Valor mais alto coloca o trail mais longe |
| Confirmação do sinal | apenas fechamento | Reduz o risco de flip intrabar |
| Filtro de sessão | sessão regular à vista | Evita pressupostos acidentais sobre overnight |
| Filtro de tendência | EMA 20/50 ou estrutura opcional | Remove alguns sinais contra a tendência |
Não escolha automaticamente a linha com o maior lucro líquido histórico. Prefira uma região de parâmetros que se comporte de forma parecida em vários anos, instrumentos e regimes de volatilidade.
Como rodar o UT Bot em um gráfico de 5 minutos do Nifty, passo a passo?
Etapa 1: Defina o mercado e a sessão
Escolha um símbolo e um feed. Decida se você está analisando o mercado à vista da NSE, futuros ou um CFD da corretora. Registre o timezone e a sessão exata. Se suas regras operam apenas durante o horário regular indiano, exclua candles fora dessa janela. Se você opera futuros ou opções, documente separadamente o comportamento em dia de vencimento.
Etapa 2: Adicione o script exato
Abra a fonte ou a descrição do script. Verifique a fórmula do ATR, o tipo de suavização, a fonte, o significado do key value e a lógica de alerta. Não presuma que "UT Bot" significa o conceito original de QuantNomad ou que todo script da comunidade é idêntico. Algumas versões adicionam filtros de EMA, períodos de cooldown, ATR dinâmico ou ajustes de sessão.
Etapa 3: Use uma baseline moderada
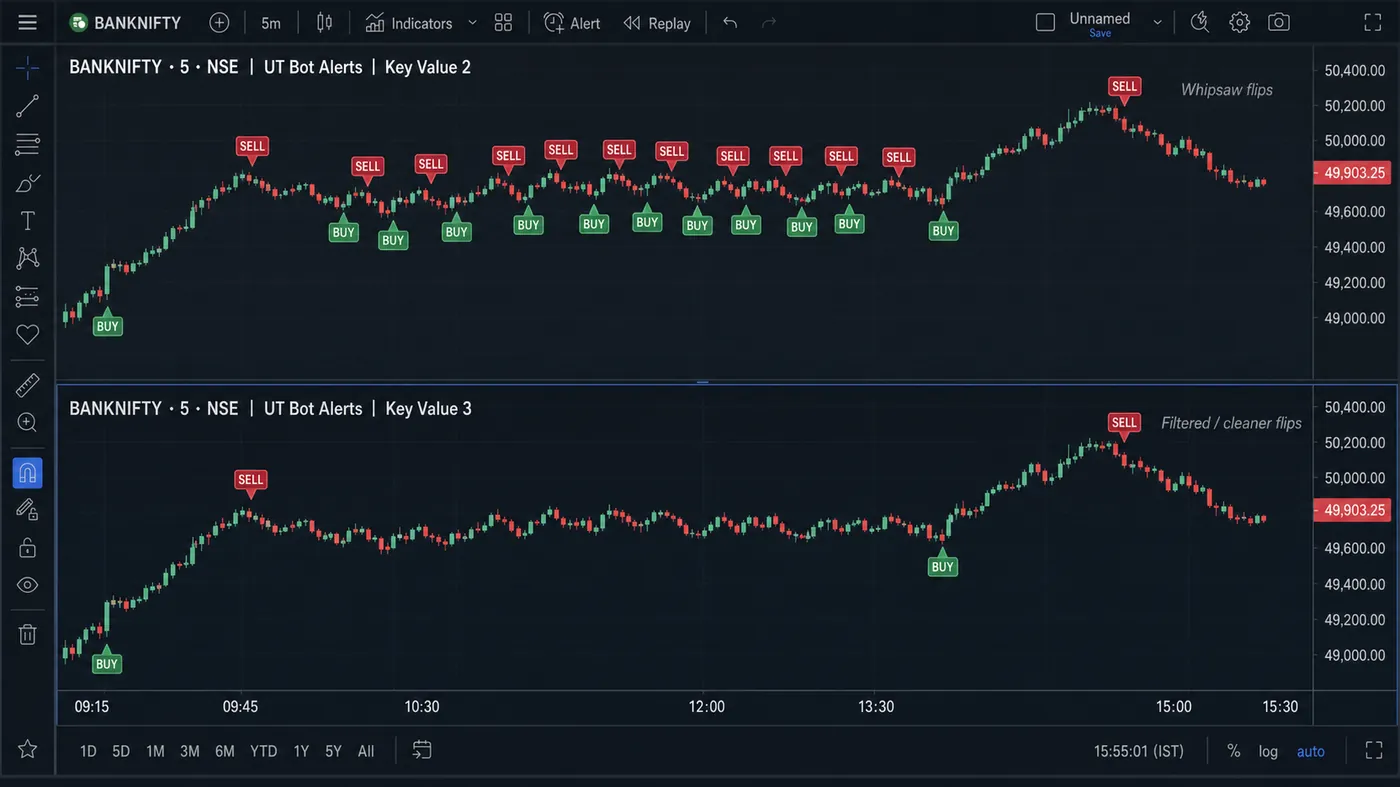
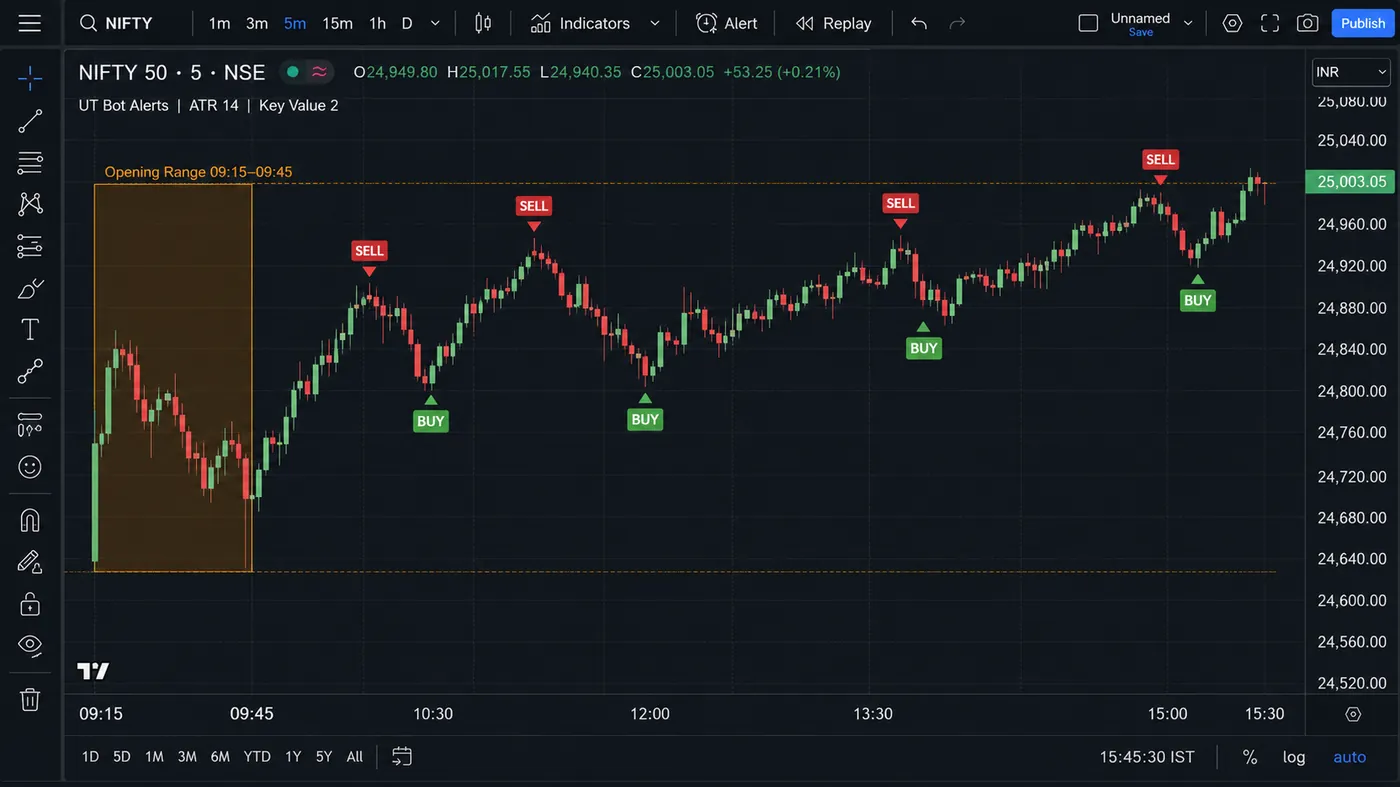
Comece com ATR 14 e key value 2. Isso não é uma recomendação para operar ao vivo; é uma baseline transparente. Se o gráfico de cinco minutos virar repetidamente durante um range estreito, teste key value 2.5 ou 3 e mantenha ATR 14. Se os sinais chegarem tarde demais em uma tendência limpa, teste ATR 10 antes de reduzir o multiplicador agressivamente.
Etapa 4: Confirme com a estrutura de preço
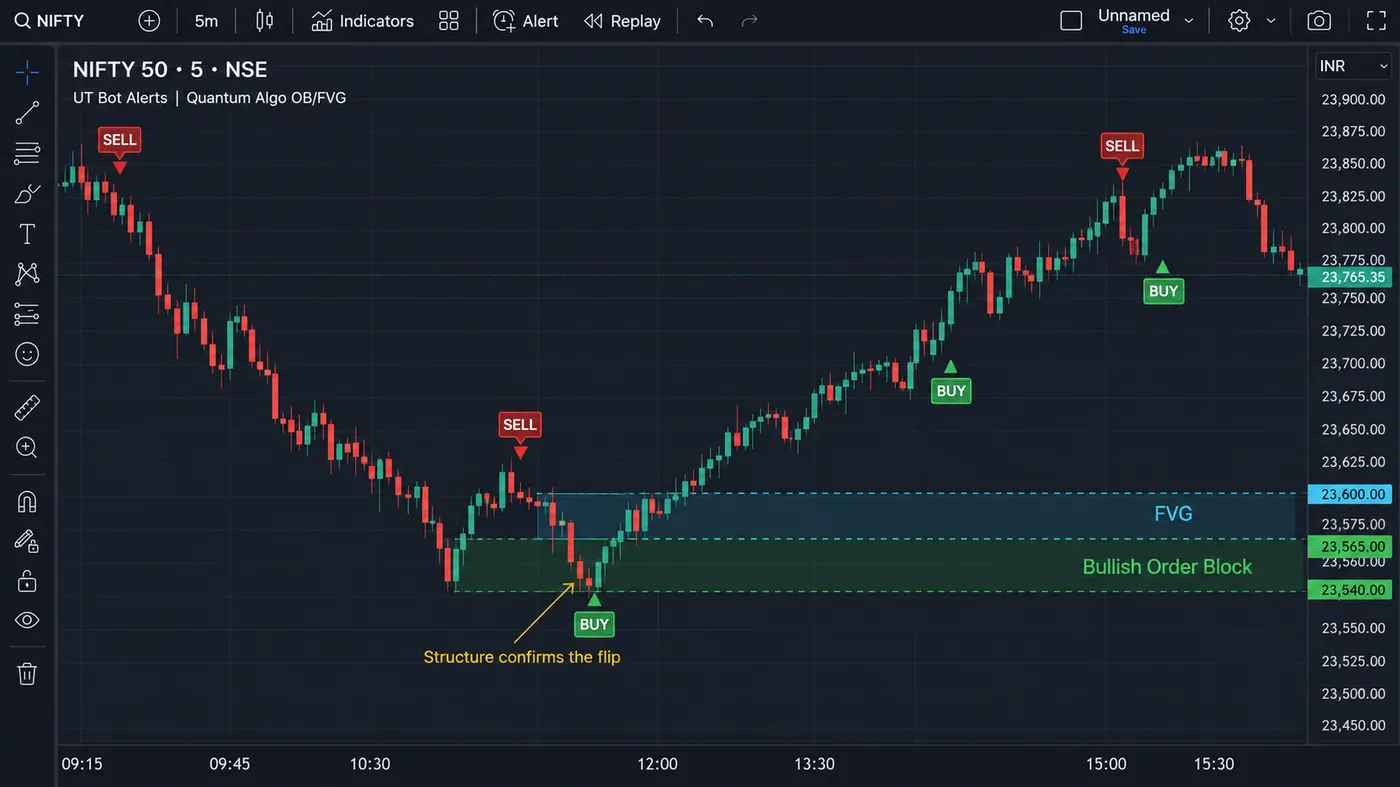
Um flip do UT é mais forte quando se alinha com o rompimento de um swing high/low, um opening-range breakout ou uma tendência de timeframe maior. Um rótulo verde no meio de um range não é automaticamente um trade long. O indicador deve dizer que o estado trailing mudou; a estrutura de preço diz se o local é atraente.
Etapa 5: Defina o stop e o tamanho antes da entrada
A linha trailing do UT pode ser uma referência, mas não deve substituir um nível de risco pré-definido. Coloque a invalidação em um nível de estrutura de preço ou em uma distância ATR testada. Arrisque uma fração fixa do patrimônio, calcule a quantidade e inclua corretagem, taxas da bolsa, impostos, spread e slippage.
Como o período ATR, o key value e o filtro de EMA alteram os sinais?
Período ATR
O período ATR determina quanto histórico é usado para estimar a volatilidade. Um período mais curto se adapta mais rápido a uma explosão na abertura ou a um choque de notícias, mas pode reagir demais a um único candle. Um período mais longo é mais estável, mas pode continuar amplo demais depois que a volatilidade já colapsou. A documentação de ATR do TradingView observa que o padrão costuma ser 14 e que o tipo de suavização pode variar; combinar a suavização entre os testes importa.
Key value ou sensibilidade
O key value costuma ser um multiplicador aplicado ao ATR. Aumentá-lo geralmente deixa o stop mais distante e o sinal menos sensível. Diminuí-lo aproxima o stop e cria mais reversões. Como a relação não é perfeitamente linear depois que a lógica trailing é aplicada, inspecione a contagem real de sinais, o trade médio, o drawdown e os grupos de whipsaw em vez de confiar na intuição.
Filtro de EMA opcional
Alguns scripts incluem um filtro de EMA. Um filtro de EMA pode remover trades contra uma tendência ampla, mas também pode atrasar reversões. Mantenha o filtro separado no seu teste para saber se a melhora vem da lógica do UT ou da restrição de tendência adicionada.
Quais filtros de sessão importam para a abertura indiana?
A sessão indiana costuma ter uma abertura de alta energia, um período de digestão e uma janela posterior de volatilidade em torno dos mercados globais. Um indicador de cinco minutos pode gerar vários flips nos primeiros minutos. Uma regra de pesquisa é esperar por uma opening range completa e permitir sinais apenas quando o preço fecha fora dela. Outra é operar a abertura, mas usar um limiar de regime ATR mais amplo. Uma terceira é pular uma janela de baixa liquidez no meio do dia.
Essas são hipóteses, não verdades universais. Defina a janela de tempo em Indian Standard Time, teste-a ao longo de anos e inclua dias com gaps e eventos importantes. Nunca remova dias perdedores depois do fato simplesmente porque eles "parecem anormais".
Como comparar as configurações de Nifty e Bank Nifty de forma justa?
Use comparações normalizadas por volatilidade. Em vez de dizer que o Bank Nifty precisa de key value 3 porque "se move mais", compare o ATR como porcentagem do preço, a distância média do sinal em pontos e o slippage esperado no produto negociado. A mesma volatilidade percentual pode justificar uma lógica parecida mesmo quando os valores em pontos diferem.
Para opções, um sinal do UT no gráfico spot pode ser difícil de executar fielmente. Os preços das opções podem se mover por causa de delta, gamma, volatilidade implícita e decaimento temporal. Se você usa esses sinais para comprar opções, adicione regras de liquidez mínima, largura de spread, seleção de strike e risco máximo de prêmio. Se o guia for usado para futuros, modele margem e valor do ponto diretamente.
Como configurar o alerta no TradingView?
Crie o alerta a partir da condição exata do indicador. Verifique se o script expõe "Buy", "Sell" ou um evento genérico alert(). Defina o timeframe em cinco minutos e verifique a frequência do alerta. O TradingView diferencia condições, operadores e frequência de disparo; alterar as configurações do indicador depois de criar um alerta pode deixar o alerta rodando com configurações antigas, então recrie ou verifique o alerta depois de cada alteração.
Para comportamento non-repainting, prefira confirmação no fechamento da barra. Se você opera intrabar de propósito, registre a premissa exata de execução e aceite que os plots históricos não mostrarão cada tick. Alertas não devem ser conectados a um bot de execução até você testar alertas duplicados, webhooks perdidos, comportamento com mercado fechado e desligamentos de emergência.
Como fazer backtest do UT Bot sem se enganar?
Pine strategies usam um emulador de corretora. O TradingView documenta que timing das ordens, slippage, comissões e gráficos não padrão podem alterar resultados, e que lookahead bias ou overfitting podem criar curvas de patrimônio irreais. Use candles padrão para testes de execução, especifique processamento na próxima barra ou no fechamento, e modele o spread.
Use pelo menos três recortes: in-sample para o desenho inicial, out-of-sample para a seleção e um período final forward ou paper. Teste Nifty e Bank Nifty separadamente, depois teste um terceiro mercado relacionado para ver se a ideia generaliza. Mantenha a grade de parâmetros pequena. Se o melhor resultado pula de key value 2 para 3 toda vez que o intervalo de datas muda, a estratégia não é estável o bastante para ser chamada de "melhor".
Como é um plano completo de trade do UT Bot em 5 minutos?
Considere um teste de futuros do Nifty em cinco minutos com ATR 14 e key value 2.5. O timeframe maior está acima de uma EMA 50 ascendente. Depois da opening range, o preço fecha acima da máxima do range e o estado do UT vira para long no candle confirmado. O stop planejado fica abaixo da mínima de swing do candle de breakout, com perda máxima de 0.5% do patrimônio. O trade é pulado se o stop for tão largo que a quantidade arredonde para abaixo do tamanho mínimo negociável, se o spread estiver anormal ou se a distância restante até a próxima resistência for menor do que o retorno sobre risco exigido.
O exemplo demonstra sequenciamento, não um sinal para copiar. Em um mercado ao vivo, a execução pode ser pior do que o fechamento do gráfico, e o candle seguinte pode abrir em gap.
Quando o UT Bot falha nos índices indianos?
- Whipsaw em ranges: o estado trailing muda repetidamente sem continuação direcional.
- Choque de notícia: um candle pode saltar através do stop antes de um alerta ou execução ocorrer.
- Erro de tradução para opções: um sinal no índice não equivale a uma entrada em opção com o mesmo risco.
- Repainting intrabar: um cruzamento temporário desaparece no fechamento.
- Incompatibilidade de feed: o candle ou o volume da corretora difere do gráfico usado para pesquisa.
- Overfit de parâmetro: uma configuração perfeita funciona apenas em um período.
- Desvio do alerta: o alerta permanece nas configurações antigas depois que o gráfico é alterado.
Como rodar um teste walk-forward que você consegue reproduzir?
Crie uma planilha ou Pine strategy com colunas para data, símbolo, sessão, período ATR, key value, barra do sinal, preço de entrada, stop, saída, quantidade, P&L bruto, custos, P&L líquido e motivo da saída. Divida o histórico cronologicamente em vez de aleatoriamente. Por exemplo, use os primeiros 60% para rejeitar ideias obviamente ruins, os 20% seguintes para escolher entre alguns candidatos robustos e os 20% finais apenas uma vez para uma avaliação holdout. Não mova os limites depois de ver o resultado.
Dentro de cada recorte, reporte mais do que o retorno total. Registre o número de trades, profit factor, expectancy por trade, drawdown máximo, excursão adversa média, excursão favorável média, porcentagem de dias negociados e a maior sequência de perdas. Uma configuração que ganha mais com metade dos trades pode simplesmente estar exposta a mais erro amostral. Uma configuração com retorno menor, mas drawdown menor, pode ser mais utilizável, especialmente depois de impostos e slippage.
Rode uma checagem de sensibilidade ao redor do valor selecionado. Se ATR 14/key 2.5 é o seu candidato, inspecione ATR 10–20 e key 2–3 em pequenos incrementos. O objetivo é um platô: configurações vizinhas devem permanecer aceitáveis. Um pico estreito é um alerta de que o modelo memorizou a amostra.
Quais detalhes de execução são específicos dos produtos da NSE?
Mantenha o timezone do gráfico, a sessão da bolsa e a sessão da corretora alinhados. Um candle de cinco minutos construído a partir de limites de sessão diferentes pode deslocar o sinal da opening range. Verifique a especificação atual do contrato da NSE, o tamanho do lote, o calendário de vencimentos e os horários de negociação antes de confiar em um exemplo numérico; regras da bolsa podem mudar. Para opções de índice, inclua spread bid/ask, liquidez, mudanças de volatilidade implícita e a possibilidade de execuções parciais. Para futuros, inclua margem inicial e de manutenção, mecânica de mark-to-market e risco de gap.
Evite apresentar um backtest no Nifty spot como se fosse uma curva de patrimônio negociável em opções. Rotule cada teste por instrumento. Se a estratégia gera um sinal spot mas executa futuros, modele a basis e o roll. Se executa opções, modele a seleção de strike e as gregas da opção. Essa distinção é um grande sinal de qualidade para leitores e protege o guia de fazer uma afirmação que compara coisas diferentes.
Trate ATR 14 / key value 2 como uma baseline transparente, não como uma resposta. A configuração que você mantém é aquela que sobrevive a um teste walk-forward no instrumento exato da NSE, com alertas apenas no fechamento, um filtro de sessão para a abertura indiana e um modelo de custos que inclui corretagem, STT e slippage. A estrutura decide se um flip merece risco.
◆ Checagem interativa
Você consegue separar a configuração do sistema?
Perguntas que traders fazem sobre UT Bot no Nifty e no Bank Nifty
É mais sensível e normalmente gera mais sinais, mas "mais" não é o mesmo que "melhor". Teste a expectancy ajustada pelo spread e a taxa de whipsaw resultantes.
Comece com a mesma baseline para comparabilidade, depois teste separadamente. Volatilidade e produtos de execução diferentes podem justificar configurações diferentes.
A resposta depende do script. Uma implementação no fechamento da barra pode evitar muitas mudanças intrabar, enquanto um script que usa valores não confirmados ou requisições de timeframe maior pode fazer repaint. Inspecione o código e teste o comportamento ao vivo versus histórico.
Tecnicamente, alertas do TradingView podem enviar webhooks, mas a automação adiciona risco operacional e financeiro. Teste execução em paper, eventos duplicados, ordens rejeitadas, timeouts e um kill switch antes de usar dinheiro real.
Comece com período ATR 14 e key value 2, alertas apenas no fechamento e sessão regular da NSE. Mantenha apenas se sobreviver a um teste walk-forward no instrumento que você executa. Se o Nifty virar repetidamente dentro do seu range, teste key value 2.5 com o mesmo ATR.
O Bank Nifty se move mais pontos por candle, então a maioria dos traders acaba em key value 2.5–3 com ATR 14 no gráfico de 5 minutos. Compare o ATR como porcentagem do preço, não pontos brutos, antes de concluir que o Bank Nifty "precisa" de uma configuração diferente.
Só com regras extras. Um flip no índice não é uma entrada em opção: o prêmio se move com delta, volatilidade implícita e decaimento temporal. Adicione liquidez mínima, prêmio máximo, exclusões de dia de vencimento e um stop definido no prêmio, depois teste esse plano separadamente.
Teste-o como uma variável separada. Um filtro de direção por EMA 20/50 remove flips contra a tendência, mas atrasa reversões. Mantenha o filtro isolado no seu teste para saber se a melhora vem da lógica do UT ou da EMA.
Ignore flips até a opening range de 09:15–09:45 estar completa, evite a calmaria do almoço a menos que um range rompa, e preste atenção à janela das 14:30, quando os mercados globais adicionam volume. Defina as janelas em IST e teste-as ao longo de anos.
Funções diferentes. Os indicadores públicos gratuitos da Quantum Algo marcam order blocks, fair value gaps e liquidez para que um flip do UT caia em um nível defensável; Zeno é a camada paga de sinais com SL, TP1/TP2 e gestão de risco integrada. O QuantumBot pode executar um plano totalmente especificado.
Referências e guias relacionados
Leia a seguir
- UT Bot Alerts: guia completo de trading
- ATR (Average True Range): guia completo
- O que é ORB (Opening Range Breakout)?
- Indicadores non-repaint: sinais confiáveis
- Backtesting de estratégias de trading
- Guia do indicador Supertrend
- Melhores trading bots
Fontes autorizadas
- TradingView: Average True Range (ATR)
- TradingView: como configurar alertas e frequência de disparo
- TradingView Pine Script: strategies, bias e custos
- NSE: informações de contrato de derivativos de ações
- SEBI: estudo de traders individuais em derivativos de ações