日内交易最佳 VWAP 设置:为什么 3 条线和带很重要
对于大多数日内图表,最佳 VWAP 设置是 TradingView 内置 VWAP:锚点用 Session,来源用 hlc3,标准差带设为 1, 2 和 3。三条线是成交量加权平均价格,加上对称的 ±1σ 和 ±2σ 带;它们是用于判断拉伸程度的背景区域,不是支撑和阻力规则。先改锚点,再改其他设置。
我最常听到的 VWAP 问题是“为什么有三条线,我该交易哪一条?”第二个问题是“我应该用什么设置?”两个问题的答案一样:锚点决定这条线代表什么,带说明价格离它拉伸了多远,而您保留下来的设置,应该匹配您实际交易的交易机会。本指南会按使用场景给出预设,解释带背后的数学逻辑,并展示我如何把 VWAP 背景与 Quantum Algo 免费指标在图表上标出的结构结合起来。Zeno 仍然是独立的信号层,带 SL/TP 和内置风险管理。
经得起公开验证的指标。
一个引擎,四款精准工具:Gold(XAU)Scalper、机构级 Gravity Zone、Zeno 动量振荡指标,以及面向股票的 Zeno Stocks。
VWAP 实际衡量的是什么?
VWAP 是按成交量加权的累计平均价格。TradingView 对计算方式的描述如下:
- 计算典型价格:
(high + low + close) / 3。 - 用典型价格乘以成交量。
- 累计价格 × 成交量。
- 累计成交量。
- 用累计价格 × 成交量除以累计成交量。
结果会估算所选锚定周期内的平均成交价格。价格在 VWAP 上方,说明买方在高于该周期成交量加权平均价的位置成交;价格在 VWAP 下方,则说明相反情况。VWAP 是描述性且滞后的工具,不是预测保证。
为什么锚点是第一个 VWAP 设置?
锚点决定累计和何时重置。Session VWAP 会在每个常规交易时段开始时重置,是最常见的日内选择。Week 和 month 锚点回答的是另一个问题:价格相对于更大日历周期内的平均成交价格处在什么位置?Anchored VWAP 从用户选择的事件开始,例如波段低点、财报跳空、突破或新闻 K线。
不要把 session VWAP 和 anchored VWAP 当作互相竞争的指标来比较。它们代表的是不同交易群体。日内交易者可能用 session VWAP 做执行,用 weekly anchored VWAP 做高时间周期背景。
为什么 VWAP 有三条线?
中间的 VWAP 是加权均值。如果启用标准差带,平台会衡量自锚点以来与 VWAP 相关数值的离散程度,并绘制上下距离。TradingView 最多允许三组带乘数。常见显示方式是 1, 2, 和 3 个标准差:
Upper band n = VWAP + multiplier n × standard deviation
Lower band n = VWAP − multiplier n × standard deviation
这些带不是支撑和阻力法则。它们是背景区域。强趋势可以沿着上轨运行,而震荡区间可能反复在外侧带被拒绝。请结合价格行为和市场状态背景,判断一次触及是延续、衰竭,还是噪音。
您应该从哪些 VWAP 设置开始?
| 使用场景 | 锚点 | 来源 | 带 | 解读 |
|---|---|---|---|---|
| 一般日内交易 | Session | hlc3 | 1, 2, 3 SD | 趋势倾向加拉伸区域 |
| 快速执行 | Session | hlc3 | 1, 2 SD | 视觉干扰更少 |
| 开盘区间计划 | Session | hlc3 | 1, 2 SD | 先等待开盘结构形成 |
| 事件分析 | 锚定在事件处 | hlc3 | 1, 2, 3 SD | 事件以来的平均价格 |
| 波段背景 | Week 或 Month | hlc3 | 可选 | 更宽的接受水平 |
这些是透明的基线,不承诺每个品种都会尊重它们。
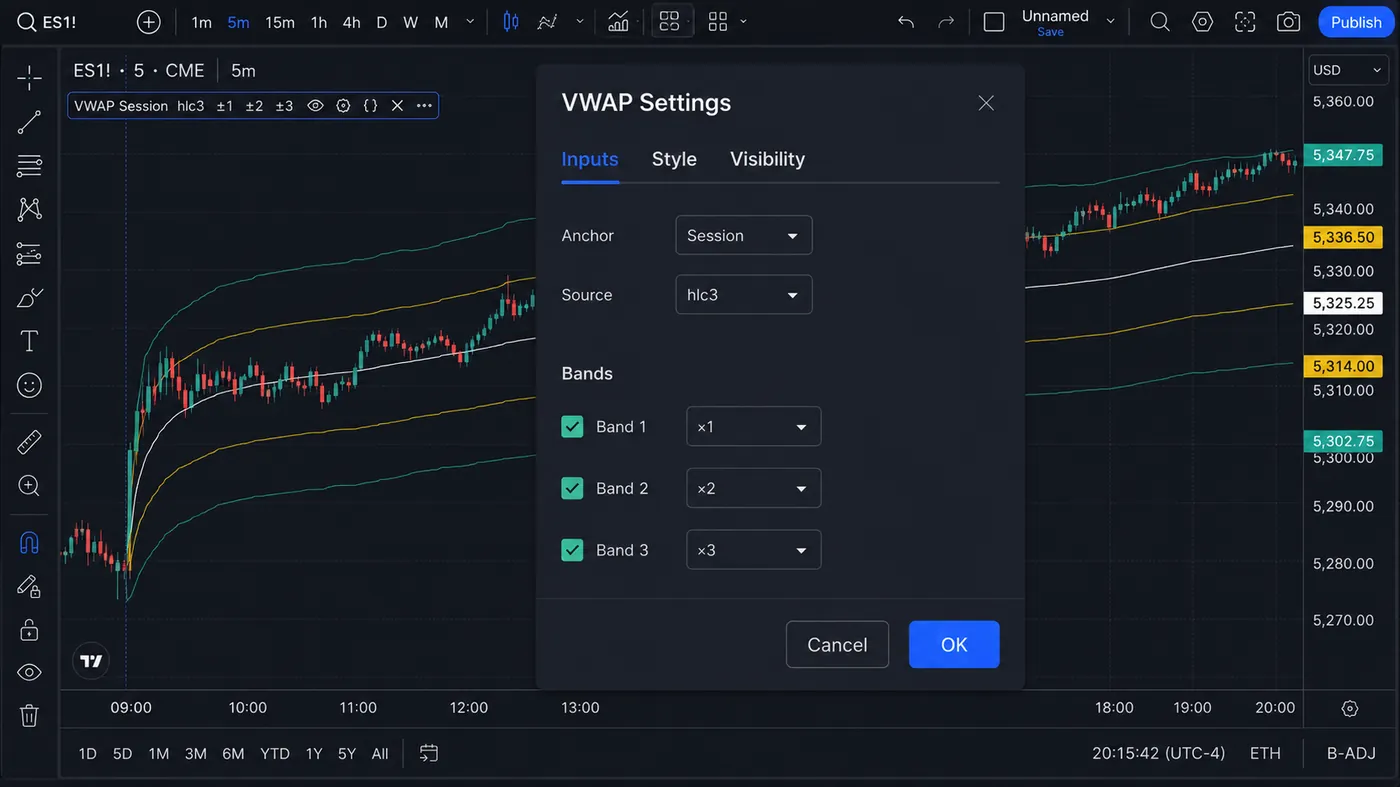
VWAP 应该使用哪个来源:hlc3、hl2 还是 close?
TradingView 的默认来源通常是 hlc3,也就是典型价格。hl2 使用 K线中点,而 close 更强调最终成交价格。在流动性好的市场中,差异可能很小,但在宽幅 K线或跳空期间可能很有意义。测试时请始终使用同一个来源。如果您在看到更好看的图表后从 hlc3 换成 close,您改变的是模型,而不是在“微调”显示。
如何解读价格与 VWAP 的关系?
趋势背景
价格位于上行 VWAP 上方时,守住该线的回调可以支持延续判断。价格位于下行 VWAP 下方时,在该线附近失败的反弹可以支持做空判断。关键是斜率和反应,而不只是价格在线的哪一侧。
均值回归背景
在均衡区间中,价格可能从外侧带轮动回 VWAP。均值回归规则应明确如何识别均衡、什么确认被拒绝、止损应放在哪里,以及趋势扩张何时使该交易机会失效。
沿带运行
当价格沿着上轨或下轨运行,同时 VWAP 强劲倾斜时,逆向交易该带可能很危险。请把沿带运行视为持续方向压力的证据,直到价格重新收回带内并且结构发生变化。
1σ、2σ 和 3σ 带有什么区别?
1-SD 带是附近的偏离区域,经常与正常回调发生互动。2-SD 带更为延展,可能在强趋势中吸引获利了结或延续。3-SD 带是极端参考位,可能几天都不会被触及,也可能在冲击中很快到达。绘制三组带可以帮助读者描述位置,但显示三组带并不会创造出三个独立信号。
使用不透明度和颜色层级:中间 VWAP 应该最醒目,1-SD 带中等可见,外侧带更淡。过亮的带会诱使交易者把每一次触及都当作警报。
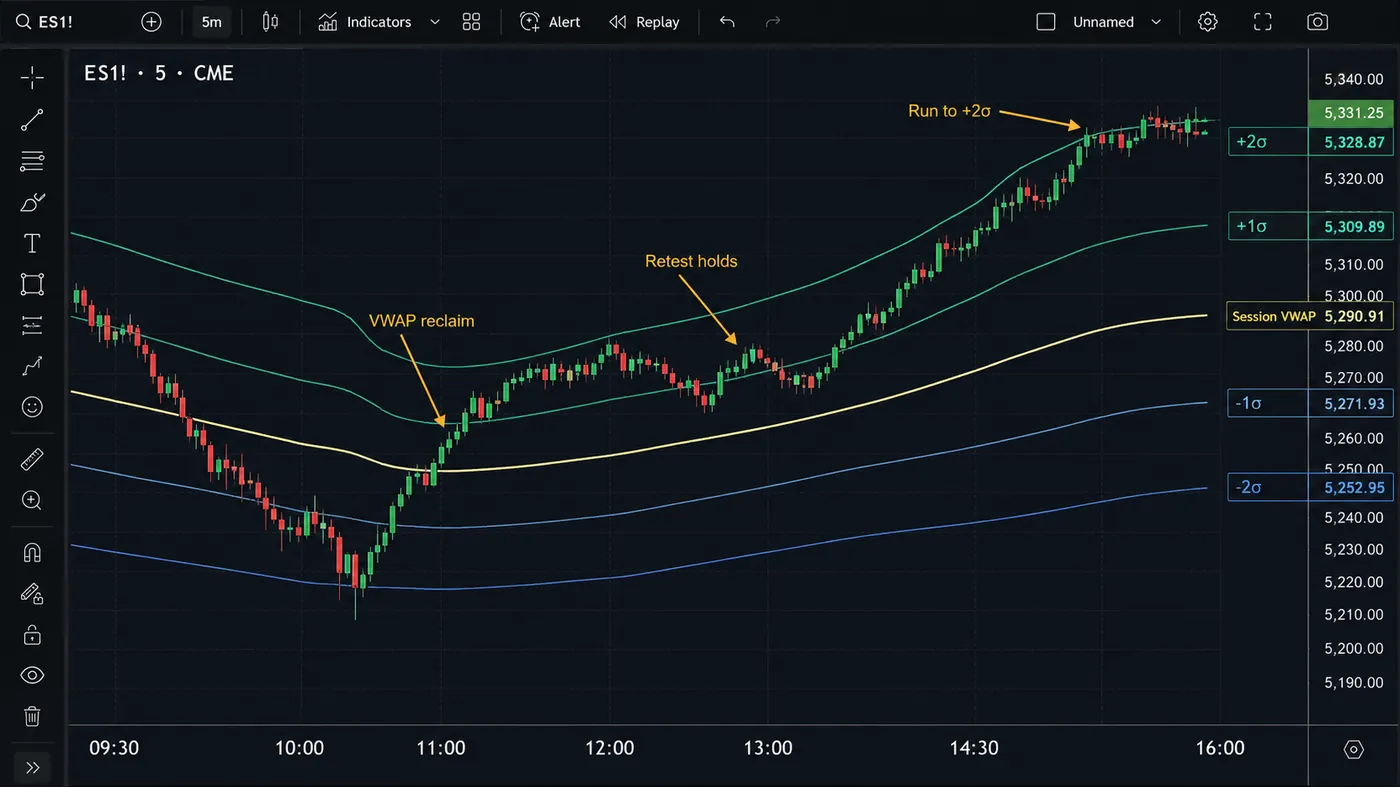
示例:VWAP 重新站上并回踩做多
价格开盘低于 session VWAP,在一次开盘区间突破后重新站上线,然后回踩时守住 VWAP。VWAP 斜率转为向上,1-SD 上轨扩张。规则型交易者可以在回踩 K线收盘后入场,把止损放在回踩低点下方,并用下一条带或前高作为目标位。如果价格跌回 VWAP 下方且回踩失败,该交易机会失效。
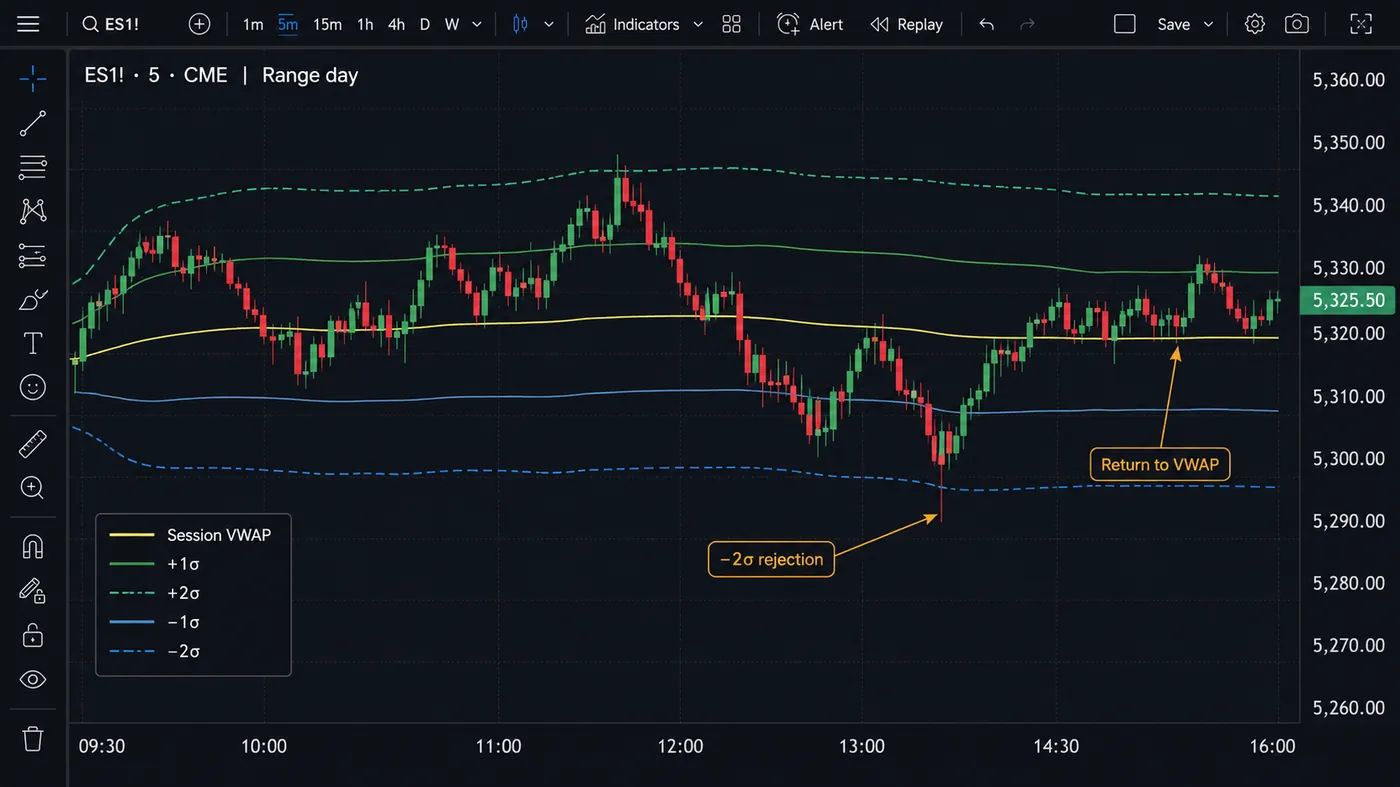
示例:2σ 均值回归计划
在确认的区间中,价格到达上方 2-SD 带,出现被拒绝并收回带内。均值回归交易者可以把 1-SD 带或 VWAP 作为目标,但前提是预期回报仍然大于点差、费用和滑点。如果市场伴随成交量扩张突破区间,均值回归前提就被取消。
为什么 VWAP 不是止损系统?
VWAP 可以帮助定义背景,但它不知道您的入场、账户规模或风险承受能力。止损应放在能够使交易机会失效的价格水平。恰好放在 VWAP 外一跳的止损,往往容易被正常噪音打掉。仓位大小应根据止损距离计算,而不是根据 VWAP 互动看起来有多可靠来计算。
VWAP 与移动平均线:区别是什么?
EMA 按时间给近期价格更高权重;VWAP 按锚点以来的成交量给价格加权。即使 EMA 快速移动,VWAP 也可能停留在高成交量接受区域附近。两者没有天然优劣。若锚定周期内的平均成交价格重要,请使用 VWAP;若目标模型是基于时间的平滑,请使用移动平均线。
完整的日内 VWAP 交易手册是什么样?
在交易时段开始前,先标出上一时段的高点、低点、收盘价,以及您计划使用的任何事件锚点。添加 session VWAP,让中线清晰可见,并决定当天的交易机会是否需要带。在开盘阶段,把市场归类为 VWAP 上方接受、VWAP 下方接受,或双向轮动。不要把一根 K线的尖刺称为“接受”;要求反复收盘或回踩守住。
如果价格保持在上行 VWAP 上方,且回调守住该线,延续交易机会就有合理背景。如果价格反复穿越 VWAP 且斜率走平,趋势信号质量较低,区间框架可能更合适。如果价格到达外侧带,同时斜率陡峭且成交量扩张,不要自动逆向交易。请等待拍卖动能减弱的证据,例如收回带内并跌破或突破即时波段。
交易时段结束时,保存截图并记录当天价值在哪里被接受。这会形成有用的数据集,用来判断 1-SD、2-SD 或 3-SD 互动对您的品种是否相关。单张图表是示例;多日分布才是证据。
什么时候应该改用 anchored VWAP?
当问题是“自这个事件以来的平均成交价格是多少?”时,anchored VWAP 很有价值。可将其锚定到重大跳空、财报发布、突破、波段低点或波段高点。锚点应客观定义,而不是移动到让线贴合图表为止。如果绘制多个锚点,请标注每一个,并说明它存在的原因。
事件锚定 VWAP 可以作为多日交易的背景线,而 session VWAP 管理当天执行。两者可能汇合、分离或交叉。只有当底层问题不同时,共振才有用:一条线描述事件参与者,另一条线描述今天的参与者。
标准差带还是百分比带?
TradingView 可以用百分比距离或标准差来计算带。百分比带容易沟通:1% 上轨就是 VWAP × 1.01。标准差带会适应观察到的离散程度。如果交易时段安静,带会收缩;如果交易时段波动剧烈,带会扩张。这种自适应行为很有用,但也意味着不能随意把某条带的价格距离从一天拿去和另一天比较。
编写回测时,请把带模式和乘数作为策略规范的一部分保存。“VWAP bands” 这种说法不完整,必须说明测试用的是 1%/2%/3%,还是 1/2/3 个标准差,以及标准差是基于典型价格、VWAP 数值,还是平台内置序列计算。
哪些 VWAP 错误代价最高?
- 在错误时间重置:偏移的 session 会改变每一个数值。
- 把每条带都叫作支撑位:带描述离散程度,不保证反转。
- 在趋势中逆向交易外侧带:沿带运行可以持续很久。
- 事后更改来源:hlc3、hl2 和 close 不能互换。
- 忽略成交量类型:tick volume 不是集中化的真实成交量。
- 让图表过载:三组带加上多条移动平均线,可能遮住价格结构。
- 在 daily chart 上使用 session 锚点:这条线可能每根 K线重置一次,信息量很低。
先锚点,后来源,最后带。Session + hlc3 + ±1σ/±2σ 是透明的日内基线;三条线是一个指标,不是三个指标。交易重新站上和回踩,尊重沿带运行,把止损放在使想法失效的价格,并在每次测试中记录锚点和带模式,让结果可复现。
◆ 互动检查
您知道三条 VWAP 线是什么意思吗?
交易者常问的 VWAP 设置问题
它是最透明的起点,因为它会随交易时段重置,但最佳锚点取决于市场和策略。
它们提供正常、延展和极端距离的视觉层级。三组带是可选的;它们不是三个独立指标。
标准差会适应离散程度;百分比带使用固定距离。两者都可以测试,但要清楚标注模式,因为 1% 带不同于 1-SD 带。
不能。它识别平均价格和背景。反转入场需要结构、确认和风险控制。
Anchor: Session;source: hlc3;bands: standard deviation ×1 和 ×2(做均值回归时可加 ×3)。保持中线视觉上最突出,带更淡,并确认 session 边界与您交易的交易所一致。
因为带选项已开启。中间线是 VWAP 本身;两条外侧线是距离它 ±1 个标准差(或 ±1%)的位置。每多一组带就增加一个乘数,这就是有些图表显示五条或七条线的原因。
VWAP 基于锚点,而不是基于时间周期:session VWAP 在 1m 和 15m 图表上显示同一个数值。使用与持仓时间匹配的时间周期 — 剥头皮用 1–5 分钟,日内交易用 15 分钟 — 并保持锚点一致。
可以,但外汇报价源提供的是 tick volume,不是集中化真实成交量。VWAP 及其带随后描述的是围绕 tick 加权平均值的离散程度,仍然是有用背景,但不像期货或股票那样代表机构接受。
不会。每根 K线的 VWAP 数值都根据锚点以来已完成的数据计算。可能变化的是当前 K线在收盘前的数值,因此警报应使用 K线收盘确认。
Quantum Algo 的免费公开指标会标出订单块、公允价值缺口(FVG)和流动性;如果 VWAP 重新站上的位置落在这些水平之一,背景质量更高。Zeno 随后提供确认的 Buy/Sell 信号,带 SL/TP 和内置风险管理;它不把 VWAP 作为输入。
参考资料与相关指南
接下来阅读
- VWAP 成交量加权均价指南
- VWAP 日内交易策略:机构使用的 3 种交易形态
- VWAP 真的有效吗?准确性解析
- VWAP 是滞后指标吗?诚实答案
- 日线图能用 VWAP 吗?诚实答案
- 什么是 ORB 开盘区间突破?
- 成交量分布交易策略:POC、价值区与 VPVR
权威来源
- TradingView: Volume Weighted Average Price (VWAP)
- TradingView: Anchored VWAP
- CME Group: order types and execution basics
- Investopedia: VWAP definition and formula
- NSE: market timings (session boundaries)