Beste VWAP-Einstellungen fürs Intraday-Trading: Warum die 3 Linien und Bands wichtig sind
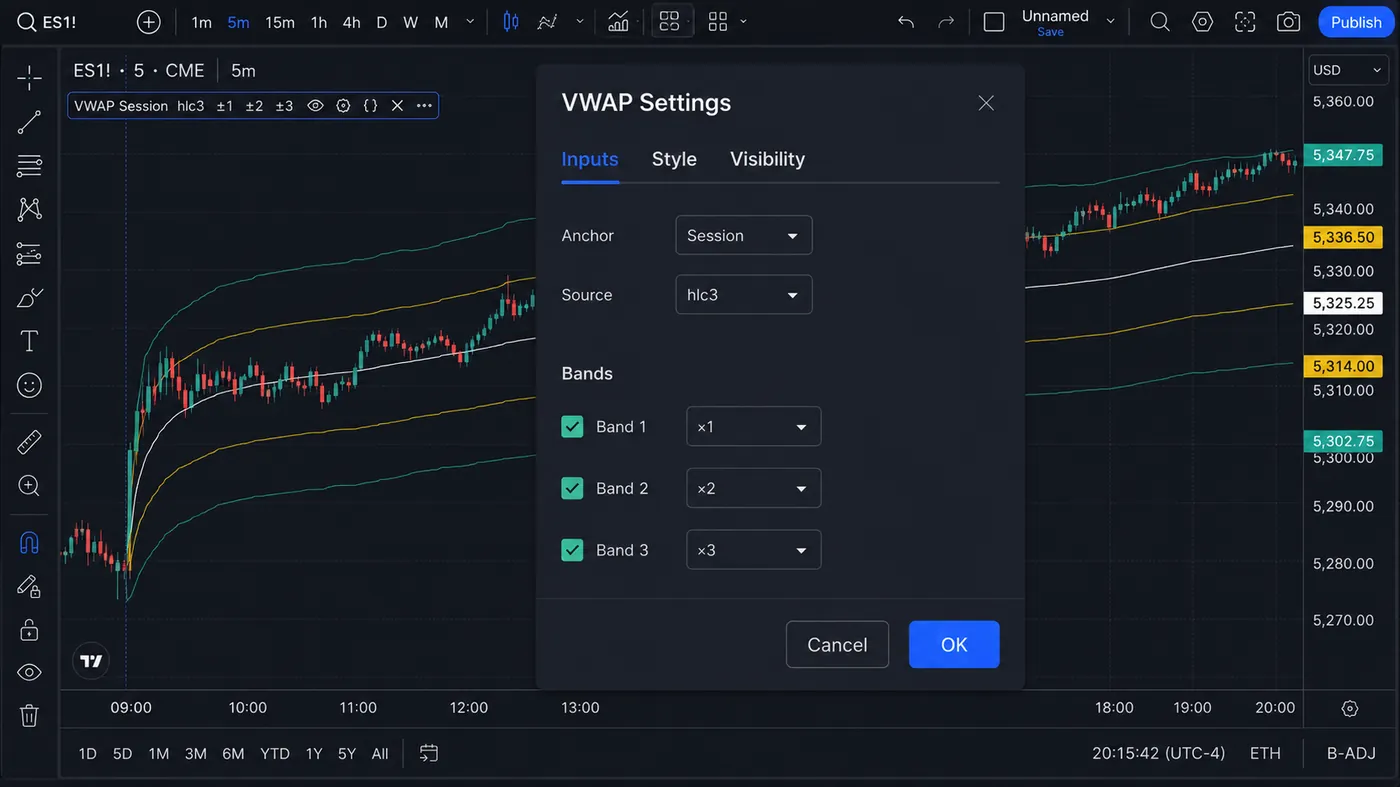
Für die meisten Intraday-Charts ist die beste VWAP-Einstellung der integrierte VWAP von TradingView mit Session als Anchor, hlc3 als Source und Standardabweichungs-Bands bei 1, 2 und 3. Die drei Linien sind der volumengewichtete Durchschnittspreis plus symmetrische ±1σ- und ±2σ-Bands, also Kontextzonen für Stretch, keine Support- und Resistance-Regeln. Ändere zuerst den Anchor, bevor du irgendetwas anderes anpasst.
Die häufigste VWAP-Frage, die ich bekomme, ist: „Warum gibt es drei Linien und welche davon trade ich?“ — und die zweite lautet: „Welche Einstellungen soll ich nutzen?“ Beide haben dieselbe Antwort: Der Anchor entscheidet, was die Linie bedeutet, die Bands beschreiben, wie weit der Preis davon gestreckt ist, und die Einstellung, die du behältst, ist die, die zu dem Setup passt, das du wirklich tradest. Dieser Guide gibt dir Presets nach Use Case, erklärt die Mathematik hinter den Bands und zeigt, wie ich VWAP-Kontext mit der Struktur kombiniere, die die kostenlosen Indikatoren von Quantum Algo im Chart markieren. Zeno bleibt die separate Signal-Ebene mit SL/TP und integriertem risk management.
Indikatoren, die sich öffentlich beweisen.
Eine Engine, vier Präzisions-Tools — der Gold (XAU) Scalper, die institutionelle Gravity Zone, der Zeno Momentum Oscillator und Zeno Stocks für Aktien.
Was misst VWAP eigentlich?
VWAP ist der kumulative Durchschnittspreis, gewichtet nach volume. TradingView beschreibt die Berechnung so:
- Typischen Preis berechnen:
(high + low + close) / 3. - Typischen Preis mit Volume multiplizieren.
- Preis × Volume aufsummieren.
- Volume aufsummieren.
- Kumulativen Preis × Volume durch kumulatives Volume teilen.
Das Ergebnis schätzt den durchschnittlich gehandelten Preis für den ausgewählten Anchor-Zeitraum. Preis über VWAP deutet darauf hin, dass Käufer zu höheren Preisen gehandelt haben als der volumengewichtete Durchschnitt der Periode; Preis unter VWAP deutet auf das Gegenteil hin. VWAP ist beschreibend und laggt, keine predictive guarantee.
Warum ist der Anchor die erste VWAP-Einstellung?
Der Anchor bestimmt, wann die kumulativen Summen zurückgesetzt werden. Session-VWAP resetet zu Beginn jeder regulären Session und ist die häufigste Intraday-Wahl. Week- und Month-Anchors beantworten eine andere Frage: Wo steht der Preis relativ zum durchschnittlichen Transaktionspreis über einen größeren Kalenderzeitraum? Anchored VWAP startet bei einem vom Nutzer gewählten Event, etwa einem swing Low, Earnings Gap, Breakout oder einer News-Kerze.
Vergleiche einen Session-VWAP und einen Anchored VWAP nicht so, als wären sie konkurrierende Indikatoren. Sie repräsentieren unterschiedliche Gruppen von Trades. Ein Day Trader kann Session-VWAP für die Execution und einen wöchentlich verankerten VWAP für Higher-Timeframe-Kontext nutzen.
Warum hat VWAP drei Linien?
Der zentrale VWAP ist der gewichtete Mittelwert. Wenn Standardabweichungs-Bands aktiviert sind, misst die Plattform die Streuung der VWAP-bezogenen Werte seit dem Anchor und zeichnet obere/untere Abstände. TradingView erlaubt bis zu drei Band-Multiplikatoren. Eine häufige Anzeige sind 1, 2 und 3 Standardabweichungen:
Oberes Band n = VWAP + Multiplikator n × Standardabweichung
Unteres Band n = VWAP − Multiplikator n × Standardabweichung
Die Bands sind keine Support- und Resistance-Gesetze. Sie sind Kontextzonen. Ein starker Trend kann am oberen Band entlanglaufen, während eine Range die äußeren Bands immer wieder rejecten kann. Nutze Price Action und Regime-Kontext, um zu entscheiden, ob ein Touch Continuation, Exhaustion oder Noise ist.
Mit welchen VWAP-Einstellungen solltest du starten?
| Use Case | Anchor | Source | Bänder | Interpretation |
|---|---|---|---|---|
| Allgemeines Day Trading | Session | hlc3 | 1, 2, 3 SD | Trend-Bias plus Stretch-Zonen |
| Schnelle Execution | Session | hlc3 | 1, 2 SD | Weniger visuelles Rauschen |
| Opening-Range-Plan | Session | hlc3 | 1, 2 SD | Erst auf Opening-Struktur warten |
| Event-Analyse | Am Event verankert | hlc3 | 1, 2, 3 SD | Durchschnittspreis seit dem Event |
| Swing-Kontext | Week oder Month | hlc3 | optional | Breiteres Acceptance-Level |
Das sind transparente Baselines, kein Versprechen, dass jedes Instrument sie respektiert.
Welche Source sollte VWAP nutzen: hlc3, hl2 oder close?
Die Standard-Source von TradingView ist typischerweise hlc3, der Typical Price. hl2 nutzt den Kerzenmittelpunkt, während close den final gehandelten Preis betont. Der Unterschied kann in liquiden Märkten klein sein, aber bei breiten Kerzen oder Gaps relevant werden. Nutze beim Testen eine Source konsequent. Wenn du nach einem besser aussehenden Chart von hlc3 auf close wechselst, änderst du das Modell, nicht nur die Anzeige.
Wie liest du den Preis relativ zu VWAP?
Trend-Kontext
Über einem steigenden VWAP können Pullbacks, die die Linie halten, eine Continuation-These stützen. Unter einem fallenden VWAP können Rallys, die nahe der Linie scheitern, eine Short-These stützen. Entscheidend sind die Steigung und die Reaktion, nicht nur die Seite der Linie.
Mean-Reversion-Kontext
In einer balancierten Range kann der Preis von einem äußeren Band zurück Richtung VWAP rotieren. Eine mean-reversion-Regel sollte festlegen, wie du Balance erkennst, was Rejection bestätigt, wo der Stop hingehört und wann das Setup durch Trend-Expansion invalidiert ist.
Band Walks
Wenn der Preis am oberen oder unteren Band entlangläuft, während VWAP stark geneigt ist, kann es gefährlich sein, das Band zu faden. Behandle einen band walk als Hinweis auf anhaltenden directional pressure, bis der Preis wieder innerhalb des Bands schließt und sich die Struktur ändert.

Automatisiere deine Trades. Lass Quantum Algo für dich handeln.
Jedes Signal wird auf deinem eigenen Konto ausgeführt — auf deinem Konto, mit dem Plan, den du definierst.
Wie unterscheiden sich die 1σ-, 2σ- und 3σ-Bands?
Das 1-SD-Band ist ein naher Deviation-Bereich und interagiert oft mit normalen Pullbacks. Das 2-SD-Band ist weiter gestreckt und kann in starken Trends Profit-Taking oder Continuation anziehen. Das 3-SD-Band ist eine extreme Referenz, die tagelang unberührt bleiben oder in einem Schock schnell erreicht werden kann. Alle drei zu plotten kann helfen, die Position zu beschreiben, aber alle drei anzuzeigen erzeugt keine drei unabhängigen Signale.
Nutze Opazität und Farbhierarchie: Der zentrale VWAP sollte visuell dominieren, das 1-SD-Band moderat sichtbar sein und die äußeren Bands heller. Zu helle Bands verleiten Trader dazu, jeden Touch als Alert zu behandeln.
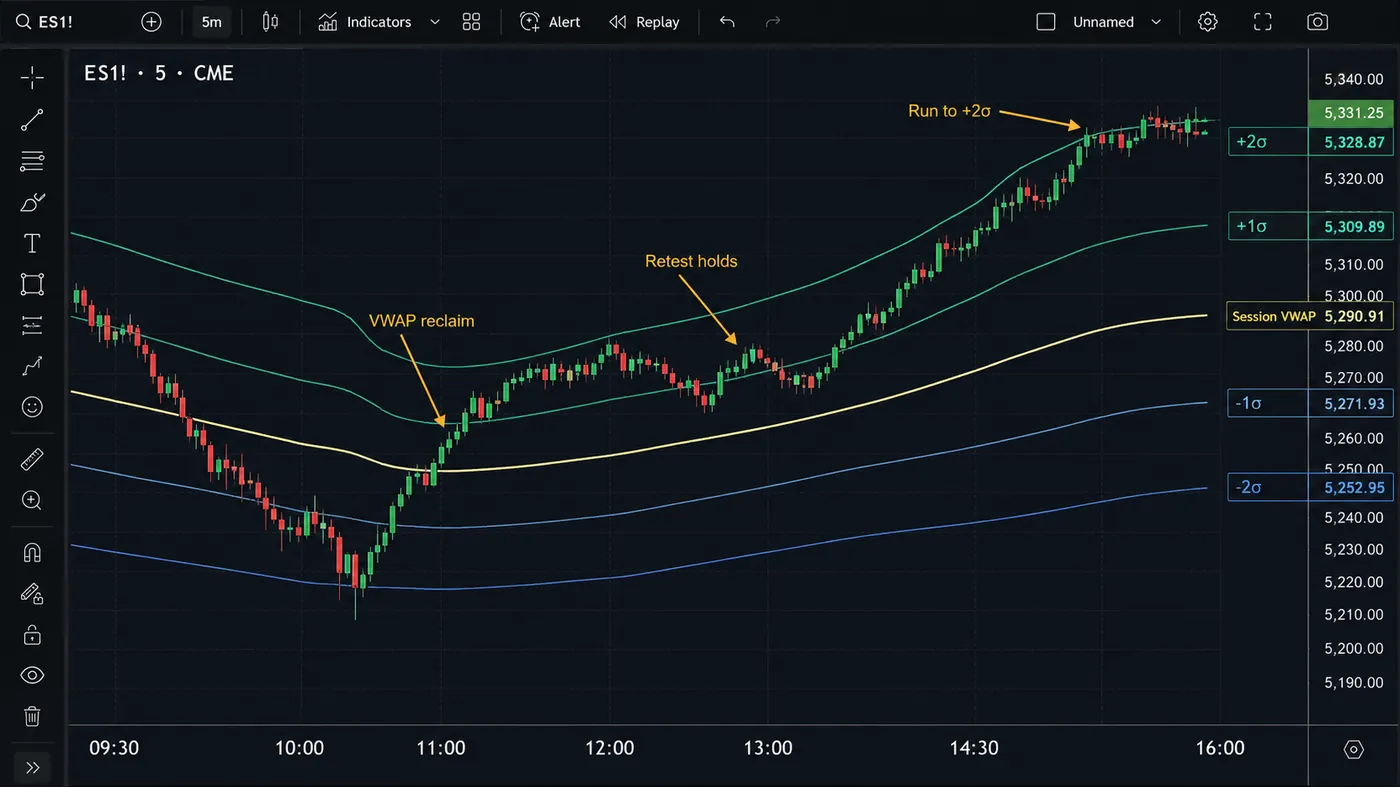
Beispiel: ein VWAP Reclaim-and-Retest Long
Der Preis öffnet unter dem Session-VWAP, reclaimt die Linie nach einem opening-range break und hält VWAP anschließend beim Retest. Die VWAP-Steigung dreht nach oben, und das obere 1-SD-Band weitet sich aus. Ein regelbasierter Trader könnte einsteigen, nachdem die Retest-Kerze geschlossen hat, den Stop unter das Retest-Low legen und das nächste Band oder ein vorheriges High als Target nutzen. Wenn der Preis zurück unter VWAP fällt und der Retest scheitert, ist das Setup invalid.
Beispiel: ein 2σ-Mean-Reversion-Plan
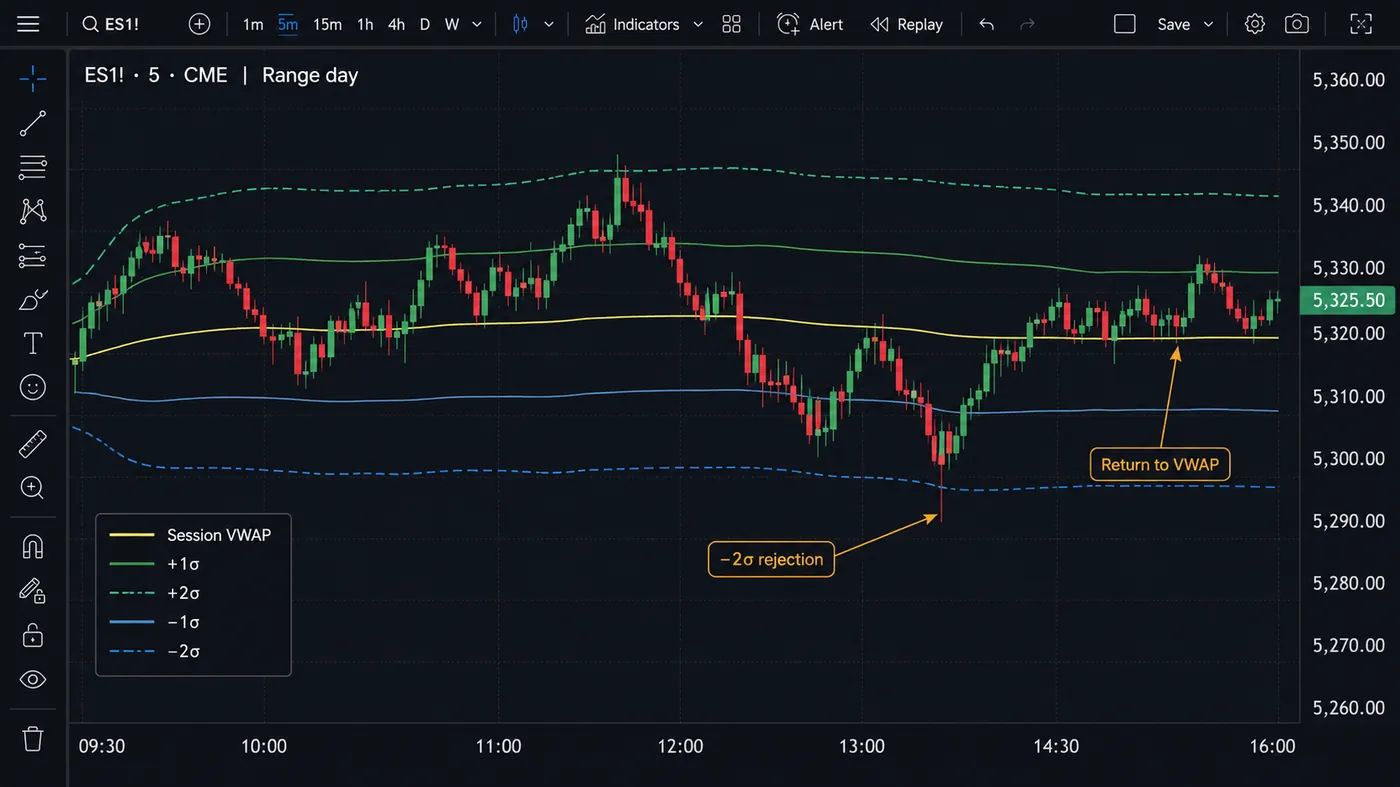
Während einer bestätigten Range erreicht der Preis das obere 2-SD-Band, zeigt Rejection und schließt wieder innerhalb des Bands. Ein Mean-Reversion-Trader kann das 1-SD-Band oder VWAP als Ziel nehmen, aber nur, wenn der erwartete Reward größer bleibt als Spread, Gebühren und slippage. Wenn der Markt die Range mit expandierendem Volume bricht, ist die Mean-Reversion-Prämisse hinfällig.
Warum ist VWAP kein Stop-Loss-System?
VWAP kann helfen, Kontext zu definieren, aber er kennt weder deinen Entry noch deine Kontogröße oder Risikotoleranz. Platziere Stops auf einem Preislevel, das das Setup invalidiert. Ein Stop exakt einen Tick hinter VWAP ist oft anfällig für normales Noise. Die Positionsgröße sollte aus der Stop-Distanz berechnet werden, nicht aus dem scheinbaren Vertrauen in die VWAP-Interaktion.
VWAP versus Moving Averages: Was ist der Unterschied?
Eine EMA gewichtet den jüngeren Preis nach Zeit; VWAP gewichtet den Preis nach Volume seit einem Anchor. VWAP kann nahe an einem High-Volume-Acceptance-Bereich bleiben, selbst wenn sich eine EMA schnell bewegt. Keines von beiden ist grundsätzlich überlegen. Nutze VWAP, wenn der durchschnittliche Transaktionspreis über einen Anchor wichtig ist; nutze moving averages, wenn zeitbasierte Glättung das beabsichtigte Modell ist.
Wie sieht ein vollständiges Intraday-VWAP-Playbook aus?
Starte vor der Session, indem du das High, Low und Close der vorherigen Session sowie jeden Event-Anchor markierst, den du nutzen willst. Füge Session-VWAP mit sichtbarer zentraler Linie hinzu und entscheide, ob die Bands für das Tages-Setup gebraucht werden. Während der Eröffnungsphase klassifizierst du den Markt als Acceptance über VWAP, Acceptance unter VWAP oder zweiseitige Rotation. Nenne einen Ein-Kerzen-Spike nicht „Acceptance“; verlange wiederholte Closes oder einen Retest, der hält.
Wenn der Preis über einem steigenden VWAP bleibt und Pullbacks die Linie halten, haben Continuation-Setups einen logischen Kontext. Wenn der Preis VWAP wiederholt mit flacher Steigung kreuzt, sind Trend-Signale von geringerer Qualität, und ein Range-Framework kann passender sein. Wenn der Preis ein äußeres Band erreicht, während die Steigung steil ist und Volume expandiert, fade es nicht automatisch. Warte auf Hinweise, dass der Auction-Move Momentum verliert, etwa einen Close zurück innerhalb des Bands und einen Bruch des unmittelbaren Swings.
Speichere am Ende der Session einen Screenshot und notiere, wo der Tag Value akzeptiert hat. So entsteht ein nützlicher Datensatz, um zu entscheiden, ob 1-SD-, 2-SD- oder 3-SD-Interaktionen für dein Instrument relevant sind. Ein einzelner Chart ist eine Illustration; eine Verteilung von Tagen ist Evidenz.
Wann solltest du stattdessen Anchored VWAP nutzen?
Anchored VWAP ist wertvoll, wenn die Frage lautet: „Was ist der durchschnittlich gehandelte Preis seit diesem Event?“ Verankere ihn an einem großen Gap, Earnings Release, Breakout, Swing Low oder Swing High. Der Anchor sollte objektiv definiert sein und nicht verschoben werden, bis die Linie zum Chart passt. Wenn mehrere Anchors eingezeichnet sind, beschrifte jeden und erkläre, warum er existiert.
Ein Event-verankerter VWAP kann als Kontextlinie für einen Multi-Day-Trade dienen, während Session-VWAP die Tages-Execution steuert. Die beiden können konvergieren, divergieren oder sich kreuzen. Confluence ist nur nützlich, wenn die zugrunde liegenden Fragen unterschiedlich sind: Eine Linie beschreibt Event-Teilnehmer, die andere die Teilnehmer von heute.
Standardabweichungs- oder Prozent-Bands?
TradingView kann Bands über prozentuale Distanz oder Standardabweichung berechnen. Prozent-Bands sind leicht zu kommunizieren: Ein 1%-Upper-Band ist VWAP × 1.01. Standardabweichungs-Bands passen sich der beobachteten Streuung an. Wenn die Session ruhig ist, ziehen sich die Bands zusammen; wenn die Session volatil ist, weiten sie sich aus. Dieses adaptive Verhalten ist nützlich, bedeutet aber, dass die Preisdistanz eines Bands nicht locker von einem Tag zum nächsten verglichen werden kann.
Wenn du einen backtest schreibst, speichere Band-Modus und Multiplikatoren als Teil der Strategie-Spezifikation. „VWAP-Bands“ ist unvollständig, wenn nicht klar ist, ob der Test 1%/2%/3% oder 1/2/3 Standardabweichungen genutzt hat und ob die Standardabweichung auf Typical Price, VWAP-Werten oder der integrierten Serie der Plattform berechnet wurde.
Welche VWAP-Fehler kosten am meisten?
- Zur falschen Zeit resetten: Eine verschobene Session verändert jeden Wert.
- Jedes Band als Support-Level bezeichnen: Bands beschreiben Streuung, keine garantierte Umkehr.
- Outer-Band-Fades in einem Trend nutzen: Band Walks können anhalten.
- Source nachträglich ändern: hlc3, hl2 und close sind nicht austauschbar.
- Volume-Typ ignorieren: Tick Volume ist kein zentralisiertes gehandeltes Volume.
- Den Chart überladen: Drei Bands plus mehrere Moving Averages können die Preisstruktur verdecken.
- Einen daily chart mit Session-Anchor nutzen: Die Linie kann einmal pro Kerze resetten und wenig Information hinzufügen.
Anchor zuerst, Source danach, Bands zuletzt. Session + hlc3 + ±1σ/±2σ ist die transparente Intraday-Baseline; die drei Linien sind ein Indikator, nicht drei. Trade den Reclaim und den Retest, respektiere Band Walks, setze den Stop auf den Preis, der die Idee invalidiert, und erfasse Anchor und Band-Modus bei jedem Test, damit das Ergebnis reproduzierbar bleibt.
◆ Interaktiver Check
Weißt du, was die drei VWAP-Linien bedeuten?
Fragen, die Trader zu VWAP-Einstellungen stellen
Er ist der transparenteste Startpunkt, weil er mit der Trading Session resetet, aber der beste Anchor hängt von Markt und Strategie ab.
Sie geben eine visuelle Hierarchie aus normaler, gestreckter und extremer Distanz. Drei Bands sind optional; sie sind keine drei unabhängigen Indikatoren.
Standardabweichung passt sich der Streuung an; Prozent-Bands nutzen fixe Distanz. Teste beides, aber beschrifte den Modus klar, denn ein 1%-Band ist nicht dasselbe wie ein 1-SD-Band.
Nein. Er identifiziert einen Durchschnittspreis und Kontext. Reversal-Entries brauchen Struktur, Bestätigung und Risikokontrollen.
Anchor: Session; Source: hlc3; Bands: Standardabweichung ×1 und ×2 (ergänze ×3 für Mean-Reversion-Arbeit). Halte die zentrale Linie visuell dominant und die Bands heller, und bestätige, dass die Session-Grenzen zur Börse passen, die du tradest.
Weil die Bands-Option aktiv ist. Die mittlere Linie ist VWAP selbst; die zwei äußeren Linien liegen ±1 Standardabweichung (oder ±1%) davon entfernt. Jedes zusätzliche Band-Paar ergänzt einen weiteren Multiplikator, weshalb manche Charts fünf oder sieben Linien zeigen.
VWAP ist anchor-basiert, nicht timeframe-basiert: Ein Session-VWAP zeigt auf 1m- und 15m-Charts denselben Wert. Nutze den Timeframe, der zu deiner Haltedauer passt — 1–5 Minuten für Scalps, 15 Minuten für Day Trades — und halte den Anchor konsistent.
Ja, aber Forex-Feeds liefern Tick Volume, kein zentralisiertes gehandeltes Volume. VWAP und seine Bands beschreiben dann die Streuung um einen tickgewichteten Durchschnitt, was weiterhin nützlicher Kontext ist, aber keine institutionelle Acceptance wie bei Futures oder Aktien.
Nein. Der VWAP-Wert jeder Kerze wird aus abgeschlossenen Daten seit dem Anchor berechnet. Was sich ändern kann, ist der Wert der aktuellen Kerze bis zu ihrem Close; nutze deshalb Bar-Close-Bestätigung für Alerts.
Die kostenlosen öffentlichen Indikatoren von Quantum Algo markieren Order Blocks, Fair Value Gaps und Liquidity; ein VWAP-Reclaim, der auf einem dieser Levels landet, ist ein höherwertiger Kontext. Zeno liefert danach bestätigte Buy/Sell-Signale mit SL/TP und integriertem risk management; es nutzt VWAP nicht als Input.
Quellen & verwandte Leitfäden
Als Nächstes lesen
- VWAP: Der vollständige Guide
- VWAP Intraday Trading Strategy: 3 Setups
- Funktioniert VWAP wirklich?
- Ist VWAP ein Lagging-Indikator?
- Kannst du VWAP auf einem Daily Chart nutzen?
- Was ist ORB (Opening Range Breakout)?
- Volume Profile Trading Guide
Autoritative Quellen
- TradingView: Volume Weighted Average Price (VWAP)
- TradingView: Anchored VWAP
- CME Group: Order Types and Execution Basics
- Investopedia: VWAP Definition and Formula
- NSE: Market Timings (Session Boundaries)