Espérance (expectancy)
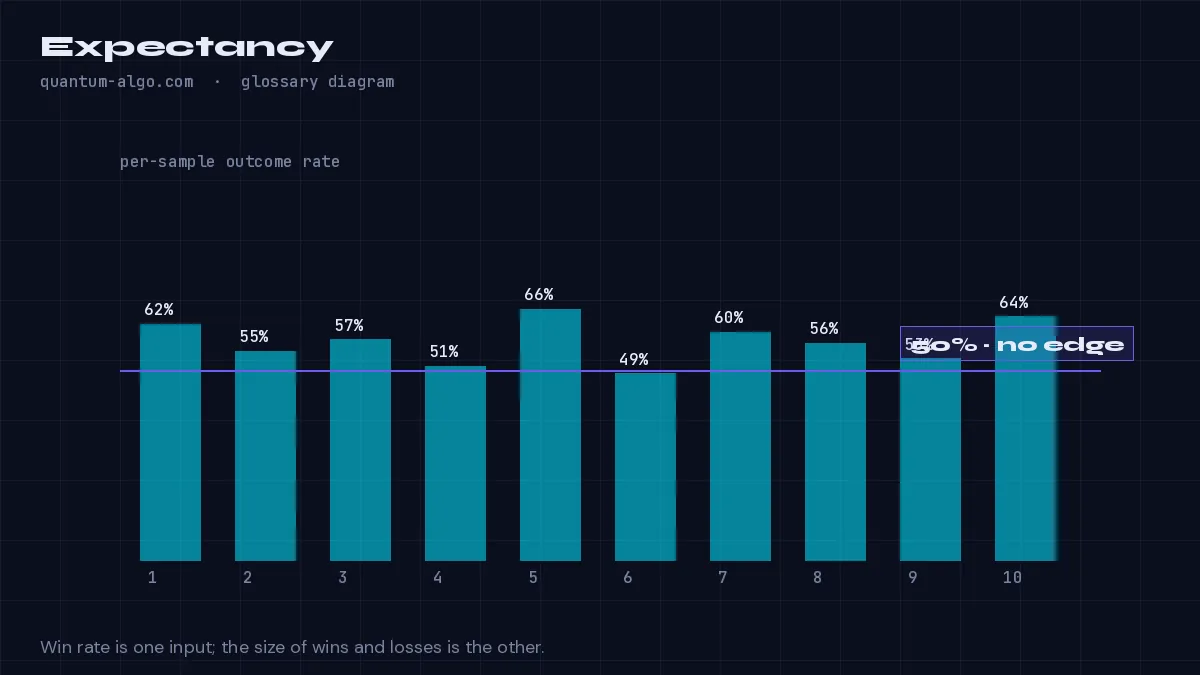
L'espérance est le montant moyen qu'une stratégie gagne ou perd par trade, en R ou en devise. La formule est (taux de réussite × gain moyen) − (taux de perte × perte moyenne). Une espérance positive est la définition même d'un edge, quel que soit le taux de réussite. Un système qui gagne 40 % du temps à +2R et perd 60 % du temps à −1R a une espérance de +0.2R par trade.
◆Guide complet : La gestion du risque en trading : le guide de survie complet
Ce que cela signifie
L'espérance résume un historique en un seul chiffre. Si un système gagne 40 % des trades à +2R et en perd 60 % à −1R, l'espérance est de 0.4 × 2 − 0.6 × 1 = +0.2R par trade — rentable bien qu'il perde plus souvent qu'il ne gagne. Un système qui gagne 70 % du temps à +0.5R et perd 30 % du temps à −2R a une espérance de −0.25R — perdant malgré un taux de réussite flatteur.
C'est la raison pour laquelle le taux de réussite seul ne veut rien dire, et pour laquelle tout historique sérieux indique le ratio rendement/risque à côté. L'historique en direct de Quantum Algo — 160 signaux clôturés, 120 gains, 40 pertes avec un ratio moyen de 2.3:1 — exprime publiquement la même idée.
L'espérance a besoin d'un échantillon pour être significative et souffre des mêmes problèmes de petit échantillon que le taux de réussite ; utilisez-la avec la taille de l'échantillon et, idéalement, une borne de confiance.
Comment l'identifier sur un graphique
- Enregistrez le résultat de chaque trade en R (profit divisé par le risque initial).
- Calculez le taux de réussite, le R moyen des gains et le R moyen des pertes.
- Espérance = taux de réussite × gain moyen − taux de perte × perte moyenne.
Exemple concret
Sur 50 trades : 30 gains à +1.8R en moyenne, 20 pertes à −1R en moyenne. Espérance = 0.6 × 1.8 − 0.4 × 1 = +0.68R par trade ; avec 1 % de risque par trade, cela représente en moyenne +0.68 % du compte par trade.
Voyez-le sur le graphique, approfondissez-le
Questions fréquentes
Une stratégie avec un taux de réussite de 35 % peut-elle être rentable ?
Oui, si les gains sont suffisamment importants : à 35 % et un ratio rendement/risque de 3:1, l'espérance est de 0.35 × 3 − 0.65 × 1 = +0.4R.
Qu'est-ce qu'une bonne espérance ?
Tout ce qui reste durablement au-dessus de zéro après frais ; +0.3R à +0.7R par trade, c'est solide pour des systèmes discrétionnaires.
Combien de trades avant de pouvoir s'y fier ?
Au moins 50–100 ; vérifiez la composante taux de réussite avec une borne de Wilson avant de croire le chiffre.
L'espérance est-elle la même chose que le profit factor ?
Les deux sont liés : le profit factor correspond aux gains bruts divisés par les pertes brutes ; l'espérance est la moyenne par trade. Les deux doivent être positifs pour qu'il y ait un edge.
Termes associés
Voir l'espérance sur votre graphique TradingView
Zeno lit la structure Smart Money sur plusieurs timeframes et affiche l'entrée, le stop et les objectifs — avec un historique public de chaque trade publié. Les indicateurs gratuits tracent les concepts que cette page définit.