Filtre de Kalman en trading : fonctionnement de l'indicateur et cas où il est utile
En trading, un filtre de Kalman est un lisseur récursif qui estime le « vrai » niveau du prix en combinant sa propre prédiction avec chaque nouvelle bougie, pondérée par un gain déterminé par le bruit de processus Q et le bruit de mesure R. La version simple à un seul état finit par se comporter comme une EMA ; un retard réellement plus faible ne s'obtient qu'en ajoutant un état de vitesse ou des réglages de bruit adaptatifs.
Les indicateurs à filtre de Kalman sont vendus comme des moyennes mobiles « sans retard ». Faites le calcul et le tableau change : la version unidimensionnelle courante converge vers une EMA tout à fait ordinaire, dont vous pouvez calculer la longueur à partir de deux paramètres. Ce guide Quantum Algo présente ce calcul, déroule cinq bougies à la main, explique d'où vient un retard réellement plus faible (un état de vitesse, un bruit adaptatif) et traite l'usage où les filtres de Kalman ont le meilleur historique publié : les ratios de couverture variables dans le temps en pairs trading. Un calculateur est aussi disponible pour tester vos propres prix.
Des indicateurs qui font leurs preuves en public.
Un seul moteur, quatre outils de précision : le Gold (XAU) Scalper, l’institutional Gravity Zone, le Zeno momentum Oscillator et Zeno Stocks pour les actions.
Pourquoi les traders placent un filtre de Kalman sur un graphique de prix
Chaque cotation mélange deux choses : l'endroit où se trouve « réellement » le marché, et le bruit venant du carnet d'ordres, des spreads et des traders impatients. Une moyenne mobile tente de séparer les deux en faisant la moyenne d'une fenêtre fixe. Le filtre de Kalman procède autrement. Il conserve en continu sa meilleure estimation du niveau réel, ainsi qu'un chiffre qui mesure l'incertitude de cette estimation, et à l'arrivée de chaque nouvelle bougie il décide dans quelle mesure il croit la bougie plutôt que sa propre estimation.
Toute l'astuce est dans cette décision. Si le filtre doute de lui-même et que les prix sont propres, il suit le prix de près. S'il est sûr de lui et que les prix sont bruités, il bouge à peine. Le poids qu'il accorde à chaque nouvelle bougie s'appelle le gain de Kalman, et il est recalculé à chaque bougie.
La méthode vient de l'ingénierie, pas des marchés. Rudolf E. Kálmán a publié « A New Approach to Linear Filtering and Prediction Problems » dans le Journal of Basic Engineering en 1960, et une première mise en œuvre réalisée par l'équipe de Stanley Schmidt à la NASA Ames a fini dans l'ordinateur de navigation d'Apollo. Les traders l'ont reprise pour trois usages :
- A smoothed trend line that you read like a moving average.
- A trend-plus-slope estimate that projects momentum forward to cut lag.
- A time-varying hedge ratio for pairs and spread trading, which is where it has the strongest track record in published quant work.
La plupart des articles s'arrêtent à « il s'adapte, donc il est meilleur ». La vérité utile est plus précise, et elle commence par les équations.
Les équations du filtre de Kalman, ligne par ligne
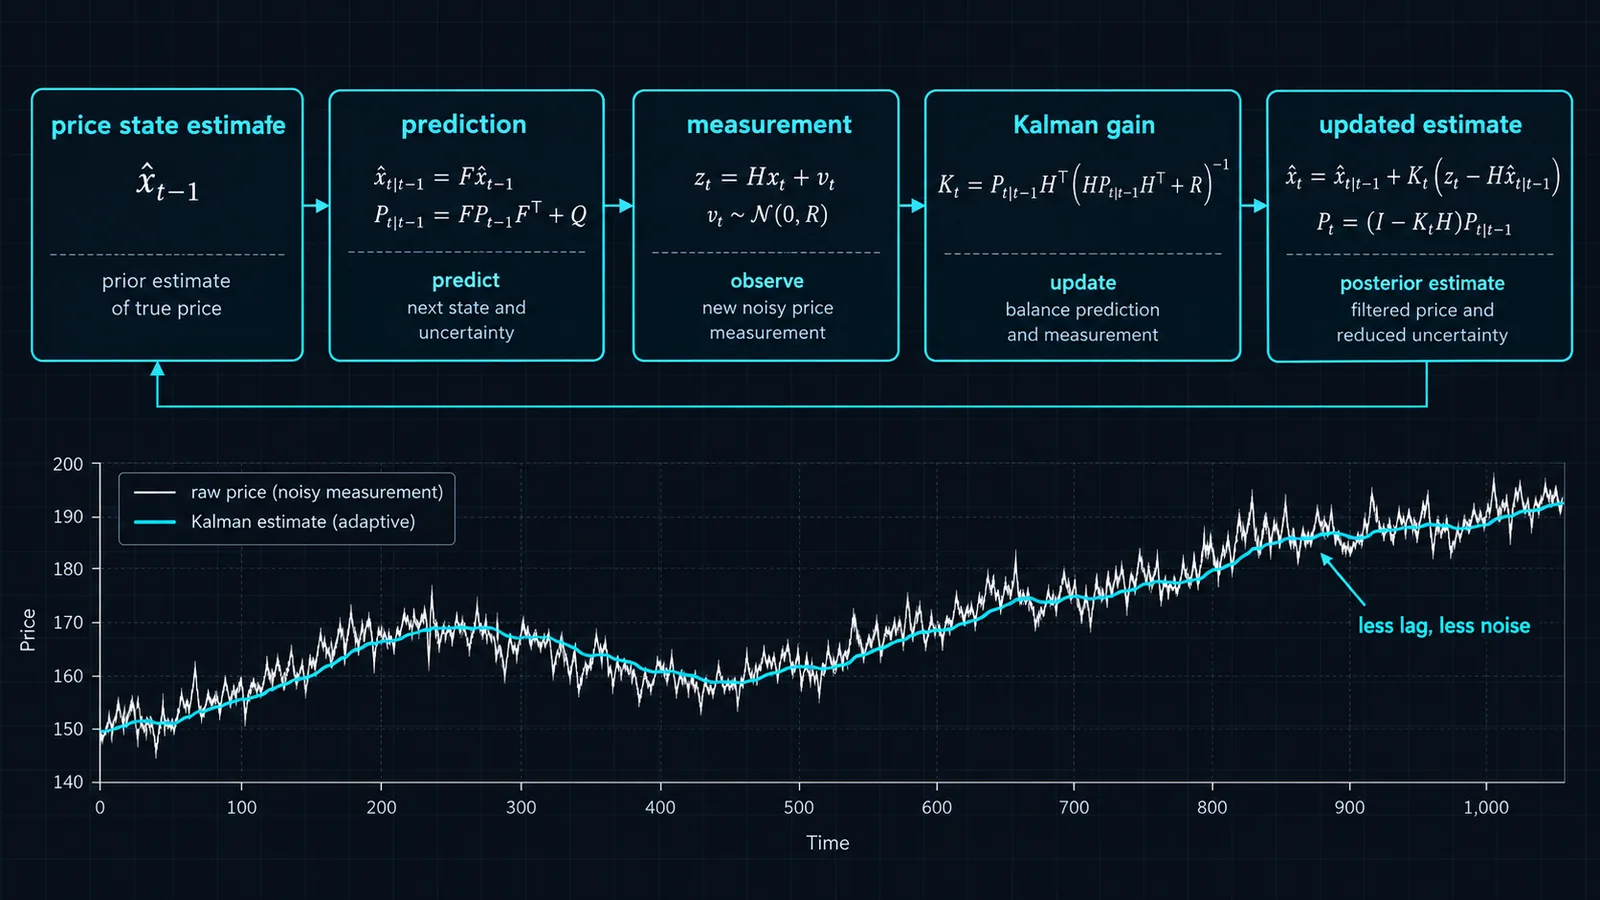
Pour lisser les prix, les traders utilisent presque toujours la version la plus simple : un seul état caché (le vrai niveau du prix), supposé dériver comme une marche aléatoire. Les statisticiens appellent cela le modèle de niveau local. Chaque bougie passe par deux phases : la prédiction et la mise à jour.
Predict: x⁻ = x(t−1) P⁻ = P(t−1) + QGain: K = P⁻ ÷ (P⁻ + R)Update: x(t) = x⁻ + K × (price − x⁻) P(t) = (1 − K) × P⁻| Symbole | Nom | Signification sur un graphique |
|---|---|---|
| x | Estimation de l'état | La ligne du filtre que vous tracez |
| P | Variance de l'estimation | Le degré d'incertitude du filtre sur sa propre ligne |
| Q | Bruit de processus | De combien vous pensez que le vrai niveau bouge réellement à chaque bougie |
| R | Bruit de mesure | À quel point vous jugez chaque cotation bruitée |
| K | Gain de Kalman (de 0 à 1) | La part de la dernière surprise qui est ajoutée à la ligne |
Lisez lentement la ligne de mise à jour : la nouvelle estimation est égale à l'ancienne estimation plus K fois la surprise. C'est exactement la forme d'une moyenne mobile exponentielle, où l'EMA ajoute α fois la surprise. La seule différence, c'est que l'α de l'EMA est fixé par vous, alors que K est calculé à partir de P, Q et R.
Le filtre général utilise des matrices (une matrice de transition F, une matrice d'observation H et des matrices de covariance pour Q et R) afin de pouvoir suivre plusieurs valeurs cachées à la fois. La version unidimensionnelle ci-dessus est le cas particulier où tout se réduit à un seul nombre.
Comment Q et R arbitrent entre lissage et réactivité
Voici le fait que la plupart des pages sur les indicateurs de Kalman passent sous silence : dans le modèle unidimensionnel, le gain se stabilise sur une valeur fixe après quelques dizaines de bougies, et cette valeur dépend uniquement du ratio q = Q ÷ R. Multipliez les deux par dix et rien ne change.
Steady-state gain: K∞ = ( −q + √(q² + 4q) ) ÷ 2, where q = Q ÷ REquivalent EMA length: N = 2 ÷ K∞ − 1Une fois K stabilisé, le filtre est mathématiquement identique à une EMA avec α = K∞. Le manuel Forecasting: Principles and Practice montre le même lien sous l'autre angle : le lissage exponentiel simple peut s'écrire comme un modèle espace-état d'innovations dont l'équation d'état est niveau(t) = niveau(t−1) + α × erreur.
| q = Q ÷ R | Gain stationnaire K∞ | Se comporte comme une EMA de | Caractère |
|---|---|---|---|
| 0.001 | 0.031 | ≈ 63 bougies | Très lisse, lente |
| 0.01 | 0.095 | ≈ 20 bougies | Base de tendance swing |
| 0.05 | 0.200 | 9 bougies | Tendance court terme |
| 0.1 | 0.270 | ≈ 6.4 bougies | Rapide |
| 0.5 | 0.500 | 3 bougies | Colle au prix |
| 1.0 | 0.618 | ≈ 2.2 bougies | Presque le prix brut |
Ce tableau est l'élément le plus pratique de ce guide. Un script Kalman open source très utilisé sur TradingView a pour valeurs par défaut Q = 0.01 et R = 0.1, soit un ratio de 0.1. En régime stationnaire, cette ligne applique la même pondération qu'une EMA d'environ 6 périodes. Une fois que vous le savez, vous n'avez plus à deviner l'effet d'un réglage : vous pouvez le faire correspondre à une moyenne que vous comprenez déjà.
Un filtre de Kalman sur cinq bougies, calculé à la main
Faisons tourner le filtre sur six clôtures : 100.00, 101.20, 100.60, 102.10, 103.00, 102.40. Réglages : Q = 0.1, R = 1, estimation de départ x = 100.00 (la première clôture) et variance de départ P = 1.
| Bougie | Clôture | P⁻ = P + Q | Gain K | Estimation x | Nouveau P |
|---|---|---|---|---|---|
| 1 | 101.20 | 1.1000 | 0.5238 | 100.6286 | 0.5238 |
| 2 | 100.60 | 0.6238 | 0.3842 | 100.6176 | 0.3842 |
| 3 | 102.10 | 0.4842 | 0.3262 | 101.1012 | 0.3262 |
| 4 | 103.00 | 0.4262 | 0.2988 | 101.6686 | 0.2988 |
| 5 | 102.40 | 0.3988 | 0.2851 | 101.8772 | 0.2851 |
La bougie 1 en détail
- Prédiction : x⁻ = 100.00, P⁻ = 1 + 0.1 = 1.1.
- Gain : K = 1.1 ÷ (1.1 + 1) = 0.5238.
- Surprise : 101.20 − 100.00 = 1.20.
- Mise à jour : x = 100.00 + 0.5238 × 1.20 = 100.6286.
- Nouvelle variance : P = (1 − 0.5238) × 1.1 = 0.5238.
Ce que montrent les chiffres
Le gain baisse à chaque bougie : 0.52, 0.38, 0.33, 0.30, 0.29. Il se dirige vers la valeur stationnaire de 0.270 du tableau ci-dessus. Tant qu'il reste élevé, le filtre poursuit le prix plus agressivement que ne le ferait son EMA stationnaire. Une EMA avec α fixé à 0.270 sur les mêmes données termine la bougie 5 à 101.697 ; la ligne de Kalman termine à 101.877, plus près du prix, uniquement à cause de cette phase de chauffe.
Passons maintenant à la comparaison qui dérange. Une simple EMA 5 périodes (α = 0.333) initialisée à 100 termine la bougie 5 à 101.916, encore plus près du prix que la ligne de Kalman. Donc « Kalman est plus rapide qu'une EMA » dépend entièrement de l'EMA et des Q/R que vous comparez. Collez ces clôtures dans le calculateur ci-dessous pour vérifier chaque chiffre.
Choisir Q et R selon votre marché et votre timeframe
Voici ce qui surprend la plupart des gens qui lisent du code Kalman pour la première fois : dans le filtre linéaire classique, la séquence des gains ne regarde jamais les prix. P, P⁻ et K dépendent uniquement de Q, R et du P de départ. Vous pourriez calculer tous les gains avant même que le graphique ne se charge. Les prix n'interviennent que via le terme de surprise. C'est pourquoi c'est le ratio Q ÷ R, et non l'instrument, qui détermine le comportement, et pourquoi un script avec Q et R fixes se comporte de la même façon sur le Bitcoin que sur l'EUR/USD.
La variance de départ P compte en revanche pendant les premières dizaines de bougies. Un P grand par rapport à R fait sauter la ligne sur le prix dès le départ ; un P minuscule la fait ramper. Fixer l'estimation de départ à la première clôture et P égal à R est un choix neutre.
Des points de départ, pas des chiffres magiques
Voici des premiers réglages raisonnables exprimés en q = Q ÷ R, choisis pour correspondre aux longueurs de moyennes mobiles que les traders utilisent couramment sur chaque horizon. Ce sont des bases de test, pas des valeurs optimisées.
| Usage | Timeframe typique | q de départ | Se comporte comme |
|---|---|---|---|
| Base de scalping | 1 à 5 minutes | 0.05 à 0.1 | EMA 6 à 9 |
| Tendance intraday | 15 minutes à 1 heure | 0.01 | EMA 20 |
| Biais swing | 4 heures à journalier | 0.002 à 0.005 | EMA 28 à 45 |
| Tendance de position | Journalier à hebdomadaire | 0.0005 à 0.001 | EMA 63 à 89 |
Estimer Q et R à partir des données
Si vous voulez une méthode plus rigoureuse que l'alignement sur une EMA, estimez directement les deux bruits. R est la variance des prix autour de leur niveau sous-jacent : prenez une ligne de référence lissée, calculez la clôture moins la ligne pour chaque bougie, puis utilisez la variance de ce résidu. Q est la variance des variations d'une bougie à l'autre de la ligne de référence elle-même. Sur un future d'indice liquide pendant une semaine calme, cela donne généralement un petit q ; lors d'une semaine dominée par les news, il s'envole. Les statisticiens les ajustent plutôt par maximum de vraisemblance, ce que font les outils espace-état en Python et en R, mais la méthode des résidus vous donne déjà le bon ordre de grandeur.
Quelle que soit la méthode, revérifiez après un changement de volatilité. Un ratio estimé dans un régime calme est de loin la raison la plus fréquente pour laquelle une ligne de Kalman qui paraissait parfaite le mois dernier est très en retard ce mois-ci.
Un filtre de Kalman est-il vraiment moins en retard qu'une EMA ?
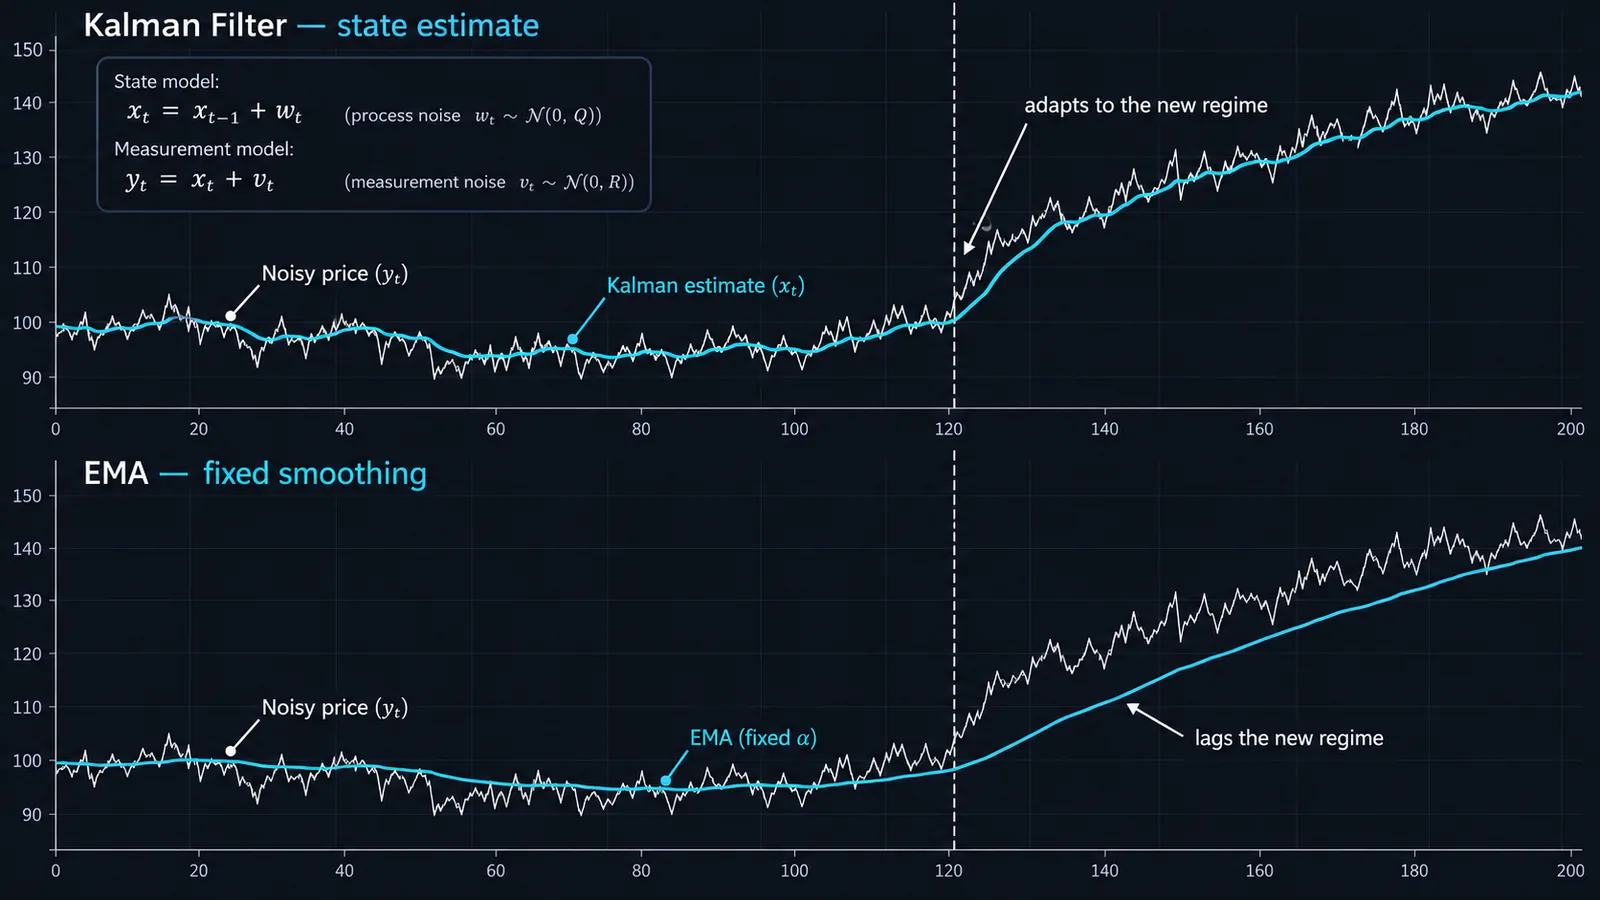
Réponse courte : le filtre de niveau unidimensionnel ne l'est pas, une fois sa phase de chauffe terminée. Il est en retard exactement comme l'EMA vers laquelle il converge. Les promesses de retard réduit viennent de trois autres sources, et chacune a un prix.
- Warm-up and resets. A high starting P makes the early gain large, so the line snaps to price at the start of the chart. Some scripts inflate P after big moves to get the same effect mid-chart. That reduces lag right after shocks and increases noise right after shocks.
- Adaptive Q and R. Scripts that scale R or Q with ATR or standard deviation change the gain with volatility. That is closer in spirit to Kaufman's adaptive moving average than to a classic Kalman filter, and it adds parameters you have to tune.
- A velocity state. This is the real one. If the model tracks level and slope, the prediction step projects the trend forward, so the line keeps up in a steady trend. It also overshoots at turns, the same trade-off you see with the Hull moving average.
Rien de tout cela n'est gratuit. Moins de retard en tendance se paie toujours ailleurs par plus de dépassements et plus de faux signaux. Ce que le cadre de Kalman vous apporte, c'est une façon rigoureuse de régler ce compromis, plus une bande d'incertitude (issue de P) qu'une moyenne mobile ne vous donne pas.
La version à deux états : niveau plus vitesse
Le modèle à vitesse constante ajoute une seconde valeur cachée, la pente par bougie. L'étape de prédiction devient « niveau suivant = niveau + pente ; pente suivante = pente ». Seul le niveau est observé, donc le filtre déduit la pente de la manière dont les prix continuent de le surprendre.
State: [level, slope] F = [[1, 1], [0, 1]] H = [1, 0]Predict: level⁻ = level + slope, slope⁻ = slope, P⁻ = F·P·Fᵀ + QEn pratique, cela se comporte comme une projection linéaire lissée, assez proche dans l'esprit d'une droite de régression linéaire glissante, mais mise à jour de façon récursive. L'état de pente est utile en lui-même : tracez-le comme un oscillateur et il devient un taux de variation lissé qui croise zéro quand la tendance s'inverse.
L'article d'Eric Benhamou publié en 2016, « Trend Without Hiccups: A Kalman Filter Approach », a comparé plusieurs modèles de ce type avec la DEMA et la TEMA sur une année de données journalières du E-mini S&P 500. Les modèles ont été calibrés sur cette même année, sans aucun test hors échantillon : considérez donc les profits annoncés comme une démonstration, pas comme la preuve d'un avantage statistique.
Les ratios de couverture de Kalman en pairs trading
C'est ici que le filtre de Kalman mérite sa réputation. Dans un pairs trade, vous détenez un actif contre un autre selon un ratio β pour que le spread revienne à la moyenne. Un β fixe tiré d'une seule régression devient vite obsolète ; une régression glissante vous oblige à choisir une période d'historique. L'approche de Kalman traite β (et une constante) comme des états cachés qui dérivent selon une marche aléatoire, et les met à jour à chaque bougie.
Observation: priceY(t) = β₀(t) + β₁(t) × priceX(t) + noiseState: β(t) = β(t−1) + small random changeErnest Chan a popularisé la méthode auprès des quants particuliers dans Algorithmic Trading: Winning Strategies and Their Rationale (Wiley, 2013), en utilisant les ETF pays EWA et EWC. Le filtre fournit aussi deux sous-produits : l'erreur de prévision e(t), qui est le spread, et sa variance, dont la racine carrée fonctionne comme un écart-type mobile. Tradez-le comme des bandes de Bollinger appliquées au spread : achetez le spread quand e(t) passe sous −k × √variance, vendez-le à découvert quand il dépasse +k × √variance.
Les articles de QuantStart appliquent la méthode aux ETF obligataires du Trésor TLT et IEI. Dans son backtest QSTrader (bougies journalières, d'août 2009 à août 2016, seuil d'un écart-type), l'article fait état d'un CAGR de 8.73%, d'un ratio de Sharpe de 0.75 et d'un drawdown maximal de 15.79%, explicitement hors coûts de transaction, avec une durée de drawdown de 777 jours. Ce dernier chiffre est le plus honnête : même un filtre de paires exemplaire peut passer deux ans sans nouveau plus haut de capital. Pour la logique générale consistant à jouer contre les spreads trop étirés, consultez notre guide du trading de retour à la moyenne.
Installer un indicateur à filtre de Kalman sur TradingView
TradingView ne propose pas de filtre de Kalman intégré : vous utiliserez donc un script de la communauté. Tapez « Kalman » dans la fenêtre Indicateurs et vous en trouverez des dizaines : filtres de niveau simples, versions adaptatives qui s'ajustent à l'ATR, RSI lissé par Kalman et variantes d'oscillateurs. Avant d'en ajouter un, vérifiez quatre points dans la description ou le code source :
- Which model. One state (level) or two (level and velocity)? A one-state script will behave like an EMA once warmed up.
- Which inputs. Separate Q and R, or a single "smoothness" input? If separate, compute q = Q ÷ R and look it up in the table above.
- Adaptive scaling. If Q or R is multiplied by ATR or standard deviation, the line will change character between quiet and volatile sessions. Our ATR guide explains what that volatility input measures.
- Repainting. A forward filter that only uses past bars does not repaint. A Kalman smoother (which runs backward over the data) does, and it will look magical on historical charts. Our guide to non-repainting indicators shows how to test this with bar replay.
Une routine de réglage pratique
- Choisissez la longueur d'EMA à laquelle vous faites déjà confiance sur ce marché et ce timeframe, par exemple 20 sur un graphique 1 heure.
- Convertissez-la : α = 2 ÷ 21 = 0.095. Cela correspond à q ≈ 0.01 ; commencez donc avec Q = 0.01 et R = 1.
- Superposez les deux lignes. Elles devraient presque se confondre après la phase de chauffe. Si c'est le cas, le script est un filtre de niveau et vous connaissez désormais sa base.
- Ensuite seulement, expérimentez : mise à l'échelle adaptative, état de vitesse ou autre valeur de q. Changez un seul élément à la fois et jugez sur des bougies hors échantillon.
Si les scripts et les paramètres sont nouveaux pour vous, notre guide de la plateforme TradingView explique comment ajouter, enregistrer et mettre en modèle des indicateurs.
Filtre de Kalman vs EMA, ALMA et McGinley Dynamic
Tous ces outils cherchent à répondre à la même question : de combien la ligne doit-elle bouger sur cette bougie ? Ils y répondent avec des mécanismes différents.
| Lisseur | Comment il règle sa vitesse | Retard dans une tendance régulière | Principal risque |
|---|---|---|---|
| EMA | α fixe = 2 ÷ (N + 1) | Modéré, constant | Trop lente ou trop bruitée, jamais juste sur les deux plans |
| Kalman (niveau) | Gain issu de Q, R et P ; se stabilise sur une valeur fixe | Identique à son EMA équivalente une fois la chauffe terminée | Confondre la vitesse de chauffe avec un avantage |
| Kalman (niveau + vitesse) | Gain plus projection de la pente | Faible | Dépassement aux points de retournement |
| ALMA | Pondérations gaussiennes décalées vers les bougies récentes (offset, sigma) | Faible à modéré | Un offset trop élevé la rend nerveuse |
| McGinley Dynamic | La vitesse s'ajuste selon le ratio entre le prix et la ligne | Modéré, rattrape plus vite lors des chutes | Peut traîner lors des hausses brutales |
| KAMA | Ratio d'efficacité entre direction et bruit | Faible en tendance nette, plate en range agité | Lente à redémarrer après un range |
Si vous voulez un filtre qui vous indique aussi la largeur de la bande de bruit, Kalman l'emporte : P vous fournit gratuitement une estimation de l'incertitude. Si vous voulez simplement une ligne, une ALMA ou une EMA bien choisie est plus facile à raisonner. Pour une alternative de type canal construite sur une autre famille de lissage, consultez le guide du Gaussian Channel.
Là où les filtres de Kalman échouent en trading réel
- Regime changes. Q and R are guesses about how much the market moves and how noisy it is. A Q tuned on a quiet month will lag badly in a news-driven trend; one tuned on a trending month will whipsaw in a range. Checking whether the market is trending or mean-reverting first, for example with the Hurst exponent, tells you which regime you are tuning for.
- Overfitting. With adaptive multipliers, velocity noise, initial P and a signal threshold, a "simple" Kalman system easily has five or six free parameters. Optimize them on one sample and the backtest will look clean. Hold back at least a third of your data and test once.
- Fat tails. The filter assumes Gaussian noise. One gap or flash spike creates a huge surprise, and the line jumps by K times that surprise. Clip extreme surprises or filter on a steadier input such as the bar's median price.
- Broken pairs. In pairs trading, the filter will keep updating β even when the relationship has truly ended. It adapts to a broken spread instead of warning you. Pair it with a periodic cointegration check.
- The smoother trap. Backward-looking Kalman smoothers use future bars. Any backtest built on them is invalid.
- Crossover systems. Price crossing a Kalman line whipsaws exactly as much as price crossing the equivalent EMA. Changing the name of the average does not fix crossover noise; filters like a Supertrend band or a volatility buffer do.
Trois façons raisonnables d'utiliser une ligne de Kalman
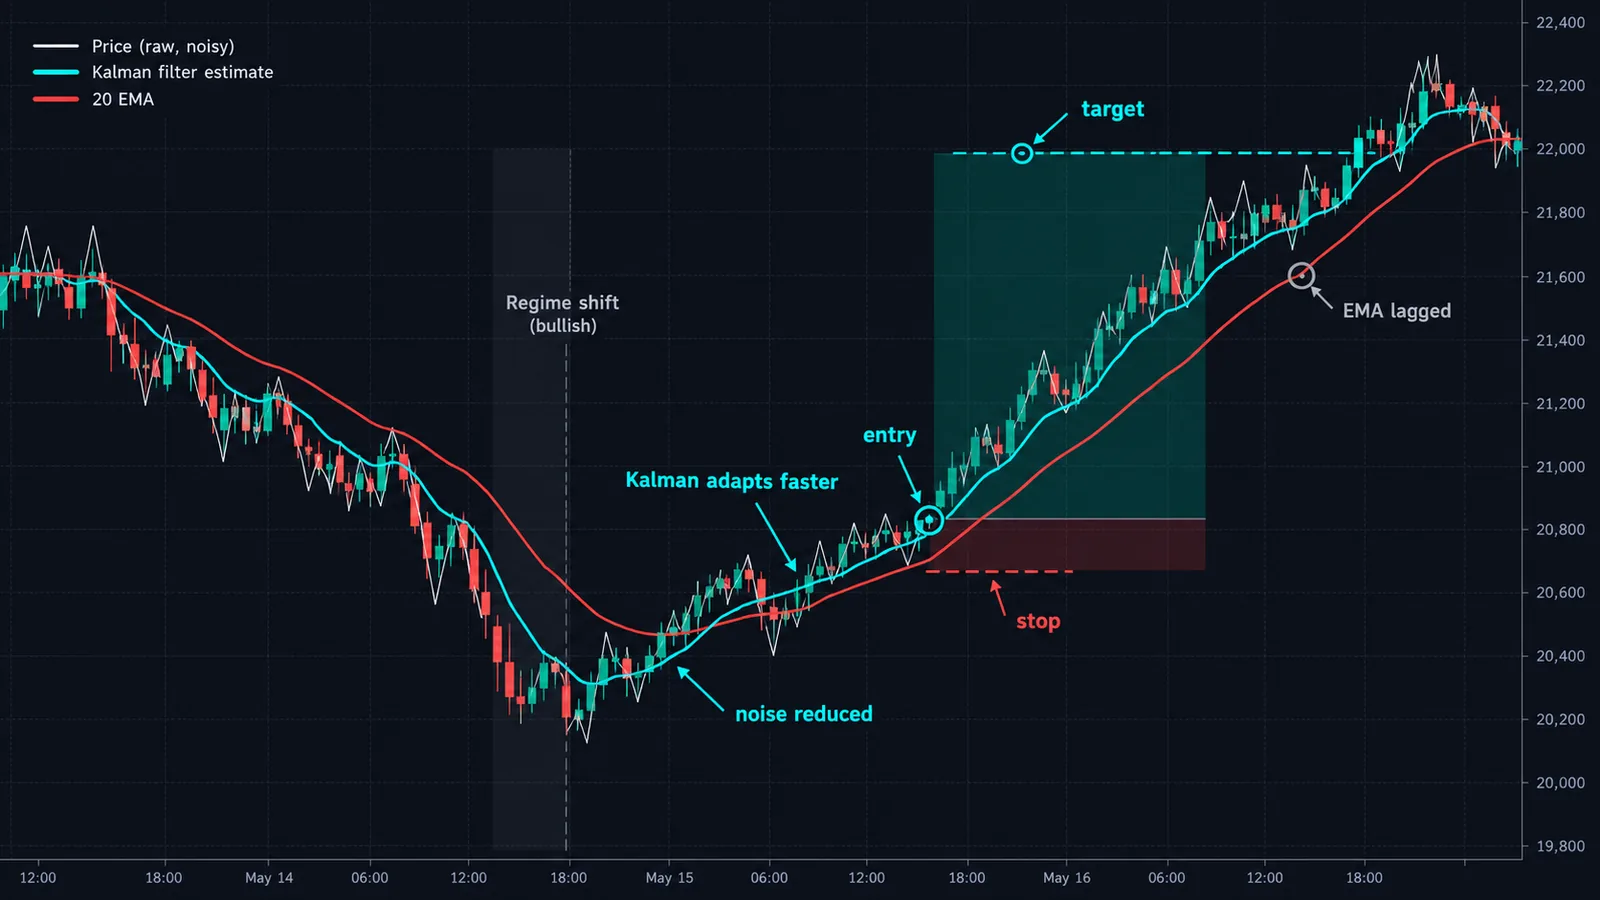
- Trend bias. Use a slow setting (q around 0.001 to 0.01) as a bias line. Above and rising, look for longs; below and falling, look for shorts. Same job as a 50-period average, with a P-based band to show how far price can stray before the bias is in doubt.
- Slope oscillator. With the two-state model, plot the velocity state. Zero crosses mark trend flips with less noise than a raw momentum oscillator, similar in spirit to the MACD histogram.
- Spread z-score. For pairs or for price vs its own Kalman line, divide the surprise by √P⁻ (or by the forecast-error standard deviation). That gives a self-scaling z-score for mean-reversion entries.
Les filtres de Kalman servent aussi de prétraitement au sein de modèles plus complexes. Si cette piste vous intéresse, notre guide des indicateurs de trading basés sur le machine learning explique comment des entrées lissées alimentent des classifieurs.
Filtre de Kalman et Quantum Algo
Une ligne de Kalman répond bien à la question « dans quel sens va la tendance et à quel point est-elle bruitée ? ». Ce n'est pas un système d'entrée. Cette séparation correspond parfaitement à la façon dont nous concevons nos outils chez Quantum Algo. Utilisez un réglage de Kalman lent comme filtre directionnel, puis laissez un outil de timing gérer les entrées et le risque. Les signaux de Zeno intègrent un stop et des objectifs : le biais de Kalman décide de quel côté vous avez le droit de vous positionner, et Zeno décide quand et où le risque est défini. Sur l'or, Zeno Gold fonctionne sur tous les timeframes ; sur les CFD d'indices, Zeno Stocks couvre le NAS100 et le SPX500.
Si vous préférez rester sur du gratuit et de l'open source, l'Adaptive Trend Sentinel est une ligne de tendance adaptative que vous pouvez comparer côte à côte avec un script de Kalman, et le Supertrend Engine ajoute un tampon de volatilité pour limiter les faux signaux de croisement. Tous les scripts gratuits QuantumAlgo se trouvent sur la page des indicateurs gratuits, et l'Academy aborde les filtres de tendance à partir des principes de base.
◆ Vérification interactive
Connaissez-vous bien les filtres de Kalman ?
Les questions des traders sur les filtres de Kalman
C'est un estimateur récursif qui suit une valeur cachée, généralement le vrai niveau du prix ou un ratio de couverture, à partir de prix bruités. À chaque bougie, il prédit, mesure la surprise, puis corrige selon un gain qui dépend du bruit de processus Q et du bruit de mesure R.
Pas automatiquement. Le filtre de Kalman à un état converge vers une EMA : une fois la chauffe terminée, son retard est donc le même. Ses atouts sont une estimation de l'incertitude et la possibilité d'ajouter un état de vitesse ou des paramètres variables dans le temps. Comparez avec notre guide des moyennes mobiles.
Dans le modèle simple, seul le ratio Q ÷ R compte. Un ratio proche de 0.01 se comporte comme une EMA 20 périodes, 0.05 comme une EMA 9 périodes et 0.5 comme une EMA 3 périodes. Partez d'une longueur d'EMA que vous utilisez déjà et convertissez-la.
Un filtre de Kalman « avant », qui n'utilise que les bougies passées, ne repeint pas. Un lisseur de Kalman, qui parcourt les données à rebours, repeint. Vérifiez le code source du script avant de vous fier à un backtest.
Il n'existe pas d'indicateur Kalman intégré, mais de nombreux scripts de la communauté l'implémentent, y compris des versions adaptatives et des oscillateurs lissés par Kalman. Vérifiez si le script utilise un ou deux états et comment il règle Q et R.
Il estime un ratio de couverture variable dans le temps entre deux actifs. L'erreur de prévision correspond au spread, et sa variance définit les bandes d'entrée : vous tradez le spread quand il s'étire au-delà d'un multiple de son écart-type.
Rudolf E. Kálmán, qui l'a publié en 1960 dans le Journal of Basic Engineering. Une première mise en œuvre a été utilisée dans l'ordinateur de navigation d'Apollo.
C'est la part de la dernière surprise ajoutée à l'estimation, comprise entre 0 et 1. Il est égal à P⁻ ÷ (P⁻ + R) : il est donc élevé quand le filtre doute et que les prix sont propres, et faible quand le filtre est sûr de lui et que les prix sont bruités.
Il ne prédit qu'une seule étape à l'avance selon son propre modèle, ce qui, pour la version de niveau, revient simplement à la dernière estimation. Il lisse et estime ; il ne prévoit pas les points de retournement.
Références et guides associés
Lire ensuite
- Moyennes mobiles
- Hull Moving Average
- Kaufman Adaptive Moving Average (KAMA)
- Mean Reversion Trading
- Linear Regression Channel
- Indicateurs sans repainting
- Indicateurs TradingView gratuits
- Zeno — le moteur premium
Sources principales
- Wikipedia — Kalman filter
- UNC Chapel Hill (Welch & Bishop) — An Introduction to the Kalman Filter
- QuantStart — Dynamic Hedge Ratio Between ETF Pairs Using the Kalman Filter
- QuantStart — Kalman Filter-Based Pairs Trading Strategy in QSTrader
- Hudson & Thames ArbitrageLab — Kalman Filter
- Hyndman & Athanasopoulos — Forecasting: Principles and Practice, Simple exponential smoothing
- MathWorks — Algorithmic Trading: Winning Strategies and Their Rationale (Ernest P. Chan)