McGinley Dynamic : formule, réglages et comment le trader
Le McGinley Dynamic est une ligne de suivi adaptative créée par John R. McGinley. À chaque barre, elle se rapproche du prix de (Prix − MD) / (k × N × (Prix/MD)⁴) : elle accélère donc quand le prix passe sous elle et ralentit quand le prix s'envole au-dessus. La plupart des plateformes utilisent k = 1 ; réglez N à environ 60% de la longueur de votre EMA habituelle.
Sur le graphique, le McGinley Dynamic ressemble à une moyenne mobile, et c'est justement la source de la plupart des erreurs commises avec lui. Son créateur l'a conçu comme une ligne de suivi qui change de vitesse selon la distance parcourue par le prix, et qui ne change pas de vitesse de la même façon à la hausse qu'à la baisse. Dans ce guide Quantum Algo, nous décortiquons la formule terme par terme, nous tranchons la question du k = 0.6, nous mesurons précisément à quel point il réagit plus vite aux baisses qu'aux hausses, et nous vous montrons comment traduire votre EMA préférée en un réglage McGinley qui se comporte comme vous l'attendez.
Des indicateurs qui font leurs preuves en public.
Un seul moteur, quatre outils de précision : le Gold (XAU) Scalper, l’institutional Gravity Zone, le Zeno momentum Oscillator et Zeno Stocks pour les actions.
Quel problème John McGinley cherchait-il à résoudre ?
John R. McGinley était un Chartered Market Technician et rédacteur en chef du Journal of Technical Analysis de la Market Technicians Association. Selon l'article de Brian Twomey paru en mars 2010 dans Technical Analysis of Stocks & Commodities, McGinley a d'abord publié le Dynamic sous forme d'ébauche dans cette revue en 1991, puis une étude complète en 1997. Certaines sources secondaires le datent de 1990 ; l'ébauche de 1991 et l'étude de 1997 sont les dates données par l'article de S&C, qui est ce qui se rapproche le plus d'une source primaire disponible en ligne.
Son reproche envers les moyennes mobiles était précis. Une moyenne de longueur fixe suppose que le marché avance à vitesse fixe. Or ce n'est pas le cas. Dans un mouvement rapide, la moyenne reste loin derrière le prix ; dans une dérive lente, elle colle tellement au prix qu'elle produit de faux croisements. Les traders réagissent en bricolant la longueur, ce qui revient simplement à deviner la vitesse du marché après coup.
McGinley's fix was a line that adjusts its own speed according to how far price has run away from it. He did not pitch it as a better crossover signal. The way he and later writers describe it, the Dynamic is a tracking mechanism: a smoothing line meant to follow price more faithfully than a moving average, with fewer separations and fewer whipsaws. That framing matters, because most of the ways people misuse the McGinley Dynamic come from treating it as just another EMA to cross.
La formule du McGinley Dynamic, terme par terme
Le Dynamic est récursif : chaque nouvelle valeur part de la précédente et parcourt une fraction du chemin vers le prix.
MD = MD₁ + (Prix − MD₁) / ( k × N × (Prix / MD₁)⁴ )
- MD₁ is the previous bar's value of the line.
- Price − MD₁ is the gap between price and the line. Every bar, the line closes part of that gap.
- N is the speed setting. With price sitting on the line, the line closes 1 / (k × N) of the gap per bar.
- (Price / MD₁)⁴ is the adaptive part. When price is above the line the ratio is above 1, the fourth power makes it bigger, the denominator grows, and the step shrinks. When price is below the line the ratio is under 1, the denominator shrinks, and the step grows.
- k is a constant. Here the sources disagree, and it is worth knowing why.
k = 0.6 ou k = 1 ?
Some references write the formula with k = 0.6; the pandas-ta library, for example, exposes it as a multiplier that defaults to 1 and notes that it is "sometimes" set to 0.6. Capital.com, LuxAlgo, WealthCharts and StockSharp all publish the formula with no k at all, which is the same as k = 1, and TradingView's built-in exposes only a length input, so there is no k to set. The two versions are reconciled by McGinley's own guidance, quoted by LuxAlgo and repeated by script authors on TradingView: set N to roughly 60% of the moving average length you would otherwise use. Writing k = 0.6 into the formula simply bakes that 60% in. So:
- k = 1 avec N = 12 donne exactement le même résultat que k = 0.6 avec N = 20.
- Si votre plateforme ne propose pas de paramètre k, vous êtes en k = 1 et vous appliquez la règle des 60% à la main.
Comment la ligne démarre
Comme il est récursif, le Dynamic a besoin d'une valeur de départ. Une idée TradingView publiée par un utilisateur ayant étudié la version intégrée indique que TradingView utilise une EMA comme base de la ligne McGinley, et la plupart des implémentations l'initialisent avec une EMA, une SMA ou la première clôture. Après quelques dizaines de barres, l'influence de cette valeur initiale s'estompe ; mais sur un historique court, ou sur un graphique dont les premières barres sont très éloignées du prix actuel, une mauvaise initialisation peut laisser la ligne bloquée pendant un moment. C'est l'origine de la plainte du « McGinley tout plat » que vous verrez dans les scripts de la communauté.
Pourquoi le McGinley Dynamic accélère-t-il quand le prix baisse ?
Cela vient directement de la puissance quatre. Prenez N = 10, k = 1 et une ligne située à 100.
- Le prix bondit à 105. Le ratio vaut 1.05, et 1.05⁴ = 1.2155. Le pas vaut 5 / (10 × 1.2155) = 0.411. Nouveau MD : 100.41.
- Le prix tombe à 95. Le ratio vaut 0.95, et 0.95⁴ = 0.8145. Le pas vaut −5 / (10 × 0.8145) = −0.614. Nouveau MD : 99.39.
Même mouvement de 5 points, mais la ligne réagit 49% plus fort à la baisse qu'à la hausse. Le tableau montre la part de l'écart entre le prix et la ligne que celle-ci comble en une barre, pour différents ratios prix/ligne.
| Prix / MD₁ | Écart comblé par barre (N 10, k 1) | Écart comblé par barre (N 10, k 0.6) | Lecture |
|---|---|---|---|
| 0.70 (prix 30% en dessous) | 41.6% | 69.4% | Krach : la ligne chute vite |
| 0.80 | 24.4% | 40.7% | Forte vague de ventes |
| 0.90 | 15.2% | 25.4% | Pullback |
| 1.00 (sur la ligne) | 10.0% | 16.7% | Se comporte comme une EMA |
| 1.10 | 6.8% | 11.4% | Hausse : la ligne ralentit |
| 1.20 | 4.8% | 8.0% | Forte hausse |
| 1.30 (prix 30% au-dessus) | 3.5% | 5.8% | Parabolique : la ligne se fige presque |
L'explication habituelle est que les marchés baissent plus vite qu'ils ne montent : une ligne de suivi devrait donc descendre rapidement pour accompagner une vague de ventes, et monter prudemment pour ne pas courir après un pic. Cela colle assez bien aux indices actions. Cela colle moins bien aux marchés sans cette asymétrie, comme les paires de devises, où la « baisse » de l'EURUSD est une « hausse » pour l'USDEUR. Inversez le graphique, et le comportement du Dynamic s'inverse avec lui. Cela suffit à montrer que l'asymétrie est un choix de conception, pas une loi des marchés.
Le tableau met aussi une autre chose en évidence : le Dynamic s'adapte à la distance, pas à la volatilité. Un marché calme qui dérive 10% au-dessus de la ligne la ralentit tout autant qu'un marché violent. Le qualifier d'« ajusté à la volatilité », comme le font de nombreux résumés, est inexact.
Exemple chiffré : neuf barres, trois lignes
Voici une courte hausse suivie d'une baisse, avec une ligne initialisée sur la première clôture à 100. Nous comparons le Dynamic avec N = 10 en k = 1 (à la manière de TradingView), en k = 0.6, et une EMA 10 périodes initialisée de la même façon.
| Barre | Clôture | MD (N 10, k 1) | MD (N 10, k 0.6) | EMA 10 |
|---|---|---|---|---|
| 0 | 100 | 100.00 | 100.00 | 100.00 |
| 1 | 102 | 100.19 | 100.31 | 100.36 |
| 2 | 104 | 100.51 | 100.84 | 101.02 |
| 3 | 107 | 101.02 | 101.65 | 102.11 |
| 4 | 110 | 101.66 | 102.66 | 103.55 |
| 5 | 108 | 102.16 | 103.39 | 104.36 |
| 6 | 103 | 102.24 | 103.33 | 104.11 |
| 7 | 98 | 101.74 | 102.23 | 103.00 |
| 8 | 95 | 100.85 | 100.61 | 101.54 |
Deux barres calculées à la main, avec k = 1 :
- Bar 1: ratio 102 / 100 = 1.02; 1.02⁴ = 1.0824; denominator 10 × 1.0824 = 10.824; step 2 / 10.824 = 0.185. MD = 100.185.
- Bar 7: previous MD 102.237, close 98. Ratio 0.9586; to the fourth power 0.8443; denominator 8.443; gap −4.237; step −0.502. MD = 101.735.
Ce qu'il faut remarquer :
- Pendant la hausse (barres 1 à 4), les deux lignes McGinley sont en retard sur l'EMA, et la ligne k = 1 l'est nettement. Quand le prix est loin au-dessus d'elle, la ligne ralentit volontairement.
- Pendant la baisse (barres 6 à 8), la ligne k = 0.6 recule de 2.71 points en deux barres, plus que les 2.57 de l'EMA, et termine sous la ligne k = 1 alors qu'elle était au-dessus pendant toute la hausse. C'est l'accélération à la baisse en action.
- La ligne k = 1 avec N = 10 est plus lente que l'EMA 10 presque partout. Ce n'est pas une erreur : quand le prix est sur la ligne, elle comble 10% de l'écart par barre, comme une EMA(19). Ce qui nous amène au choix de N.
Collez vos propres clôtures dans le calculateur ci-dessous pour voir la dernière valeur, la part de l'écart comblée par la dernière barre et l'EMA qui correspond à sa vitesse en marché plat.
À quelle vitesse rattrape-t-il un mouvement ? Les chiffres de la réponse indicielle
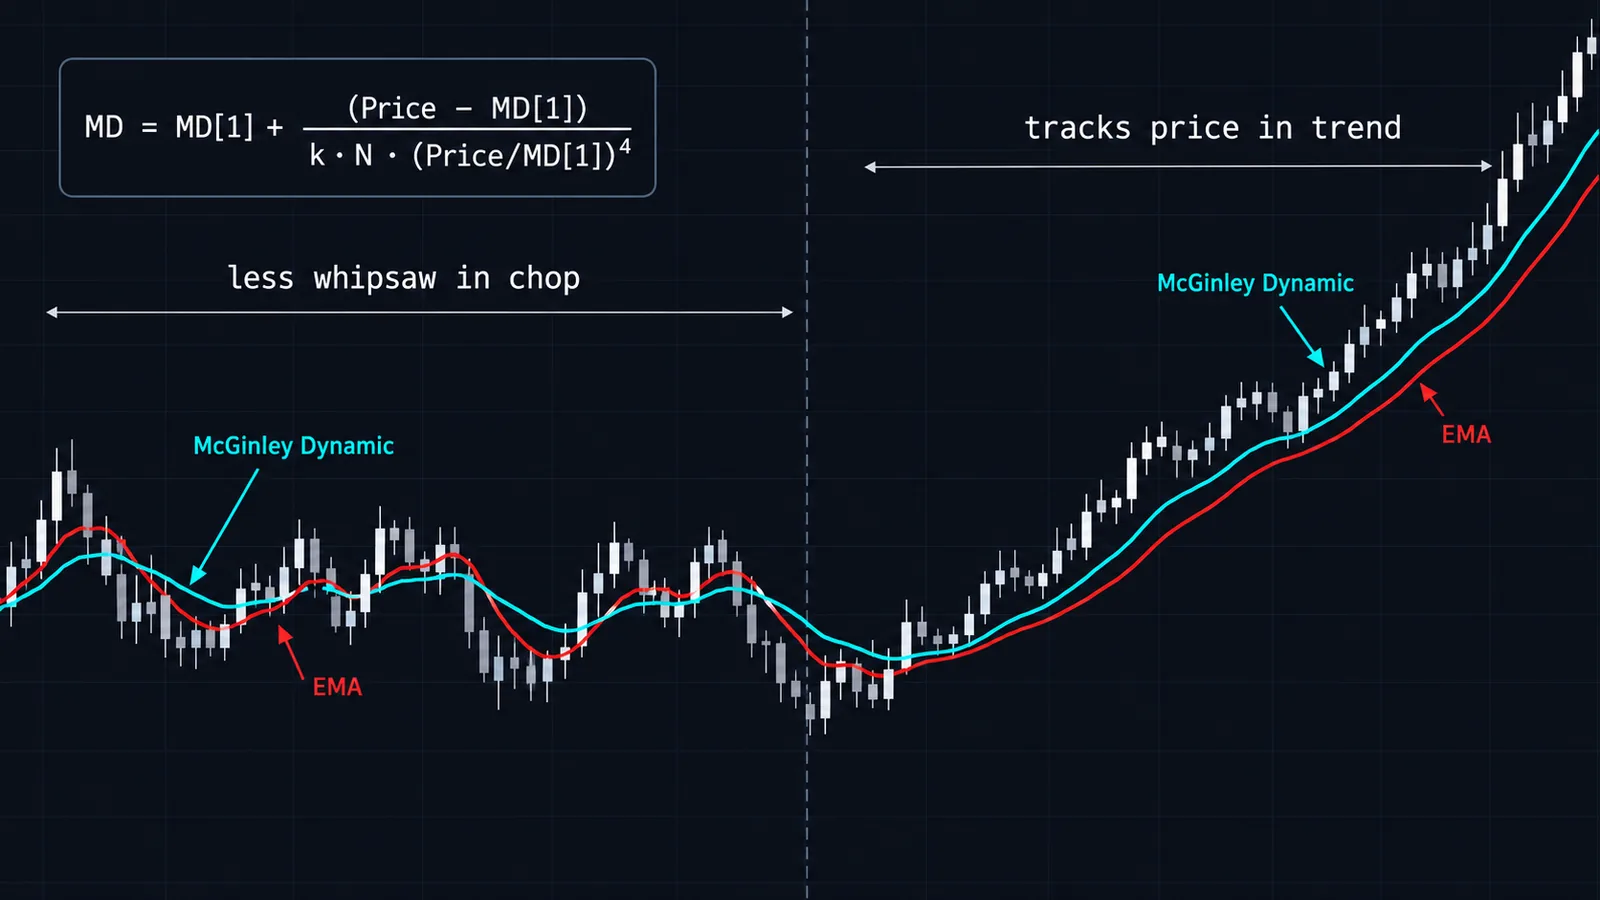
La façon la plus nette de voir l'asymétrie consiste à soumettre chaque ligne à un saut de prix instantané, puis à compter combien de barres il lui faut pour parcourir la moitié de la distance. Toutes les lignes partent de 100 ; on déplace le prix au nouveau niveau et on l'y maintient.
| Saut de prix | MD N 10, k 0.6 | MD N 10, k 1 | EMA 10 | EMA 20 |
|---|---|---|---|---|
| +10% | 6 barres | 9 barres | 4 barres | 7 barres |
| −10% | 3 barres | 5 barres | 4 barres | 7 barres |
| +30% | 9 barres | 15 barres | 4 barres | 7 barres |
| −30% | 1 barre | 2 barres | 4 barres | 7 barres |
Une EMA met le même nombre de barres quels que soient le sens ou l'ampleur du mouvement ; elle n'a aucune idée de la distance qui la sépare du prix. Avec k = 0.6, le Dynamic met neuf fois plus longtemps à parcourir la moitié d'un écart de 30% à la hausse que la moitié d'un écart de 30% à la baisse. Sur une action qui ouvre en gap de 30% à la hausse après ses résultats, une EMA 10 aura fait la moitié du chemin en quatre barres ; la ligne McGinley sera encore en train de se traîner pendant deux semaines de barres journalières. Qu'il s'agisse d'une qualité (elle refuse de courir après un pic) ou d'un défaut (elle vous laisse avec un stop à des kilomètres sous le prix) dépend de l'usage que vous faites de la ligne.
Comment choisir N : la règle des 60% et les réglages par timeframe
Comme N n'a pas le même sens dans le Dynamic et dans une EMA, la première étape est une traduction. Quand le prix est sur la ligne, le Dynamic comble 1 / (k × N) de l'écart par barre. Une EMA de longueur M comble 2 / (M + 1). En égalisant les deux, on obtient :
Longueur EMA équivalente ≈ 2 × k × N − 1
Ainsi, un McGinley N = 10 en k = 1 se comporte comme une EMA(19) près de la ligne, et en k = 0.6 comme une EMA(11). Dans l'autre sens : pour remplacer une EMA que vous utilisez déjà, réglez N à environ 60% de la longueur de cette EMA avec k = 1 (ou N égal à la longueur de l'EMA avec k = 0.6). C'est exactement la recommandation des 60% de McGinley, et le calcul montre qu'elle vous rapproche de la vitesse de l'EMA en marché calme, tout en laissant la ligne s'adapter quand le prix s'emballe.
| Style / timeframe | EMA que vous utilisez peut-être | N McGinley avec k = 1 | Usage typique |
|---|---|---|---|
| Scalping, 1–5 min | EMA 9–13 | 6–8 | Sens de la tendance court terme ; très bruité en dessous de 6 |
| Day trading, 15 min–1 h | EMA 20–21 | 12–13 | Ligne de pullback, référence de trailing stop |
| Swing, 4 h–journalier | EMA 34–50 | 20–30 | Filtre de tendance et support dynamique |
| Position, journalier–hebdomadaire | EMA 100–200 / 40 semaines | 60–120 | Ligne de régime ; change rarement de direction |
Considérez ces valeurs comme des points de départ, pas comme des réponses. Le caractère du Dynamic dépend de la distance à laquelle votre instrument s'écarte habituellement de sa moyenne : un réglage calme sur l'EURUSD peut devenir nerveux sur une small cap. Évitez les valeurs de k × N très faibles. En dessous d'environ 3, une chute brutale peut rendre le pas plus grand que l'écart lui-même, et la ligne passe alors sous le prix. Le calculateur vous prévient quand cela se produit.
Comment configurer le McGinley Dynamic sur TradingView
TradingView propose le McGinley Dynamic comme indicateur intégré, documenté dans son Help Center.
- Click Indicators on the top toolbar and search McGinley Dynamic. Add the built-in version (it overlays the price pane).
- Ouvrez les paramètres. Il n'y a qu'un seul champ, Length. Saisissez environ 60% de la longueur d'EMA que vous utiliseriez normalement, d'après le tableau ci-dessus.
- Affichez-le en ligne épaisse, dans une couleur qui contraste avec vos bougies. Comme il s'adapte, la ligne paraîtra parfois étrangement plate pendant les hausses ; c'est normal.
- For alerts, use Add alert with the condition "Crossing" between the close and the McGinley line, triggered once per bar close.
- Chargez suffisamment d'historique. La ligne est récursive : sur un graphique fraîchement chargé avec peu de barres, la valeur initiale compte encore. Remontez dans l'historique ou utilisez une plage plus longue avant de vous fier aux premières valeurs visibles.
Si vous voulez la variante k = 0.6 ou une autre initialisation, il suffit de quelques lignes de Pine. La mise à jour principale est md := md[1] + (src - md[1]) / (k * n * math.pow(src / md[1], 4)), avec md initialisé à partir de ta.ema(src, n) sur la première barre où la valeur précédente est absente. Protégez-vous contre les prix nuls ou négatifs avant la division. Pour la mise en page, les alertes et les bases de Pine, consultez notre guide de la plateforme TradingView.
Comment les traders utilisent-ils réellement le McGinley Dynamic ?
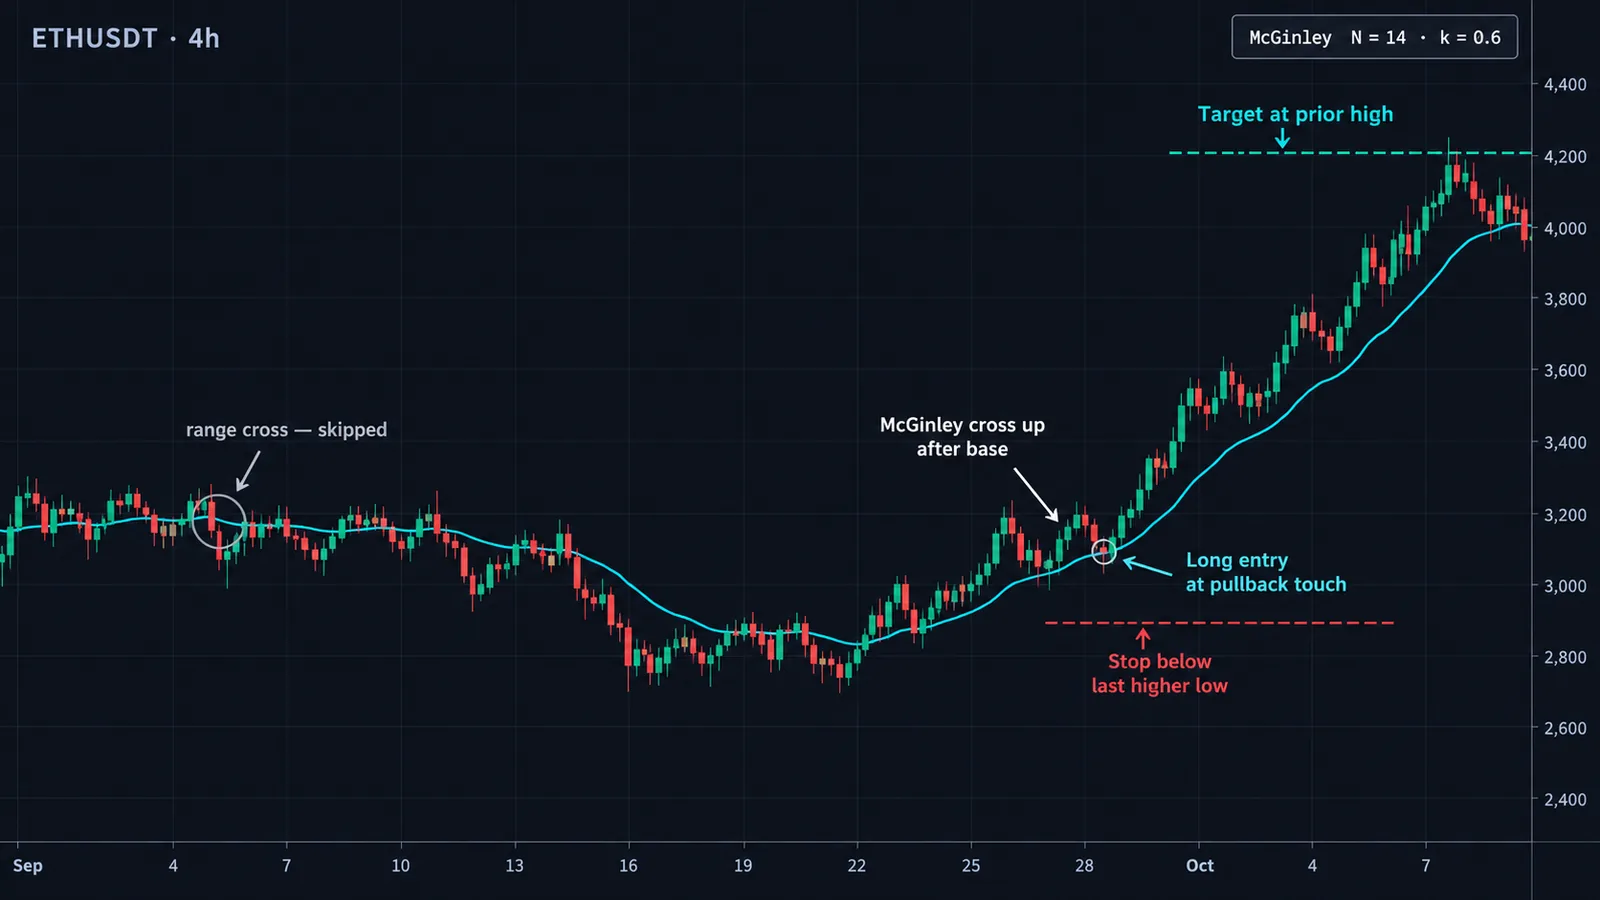
1. Pour le sens de la tendance, pas comme déclencheur
L'usage le plus simple et le plus défendable : au-dessus d'une ligne McGinley montante, ne cherchez que des longs ; sous une ligne descendante, que des shorts. Comme la ligne chute vite lors des ventes, elle a tendance à basculer baissière plus tôt qu'une EMA de vitesse équivalente, ce que certains swing traders apprécient comme signal d'alerte précoce sur les indices actions.
2. Comme zone de pullback
Dans une tendance régulière, la ligne sert de plancher (ou de plafond) vers lequel le prix revient. Une entrée concrète : le prix revient à moins de 0.5 ATR d'une ligne McGinley montante, puis clôture de façon haussière en s'en éloignant. Stop sous le plus bas du pullback ; objectif au précédent swing high, puis trailing stop.
Exemple : une action est en tendance haussière, avec le McGinley (N 20) à 48.60 et l'ATR à 1.10. Le prix descend à 48.95, à moins d'un demi-ATR, puis clôture à 49.70. Entrée à 49.70, stop sous le plus bas du pullback à 48.80, soit un risque de 0.90 par action. Le précédent plus haut à 51.50 offre un gain potentiel de 1.80, donc 2R. Sur un compte de $25,000 en risquant 0.5% ($125), cela fait 138 actions.
3. Comme référence de trailing stop
Comme elle ralentit quand le prix s'éloigne, la ligne fait un trailing stop patient dans les fortes hausses : elle ne vous sortira pas à la première secousse. Le revers de la médaille, c'est qu'après une jambe parabolique la ligne peut se retrouver si loin sous le prix qu'un stop placé dessus rend la majeure partie du mouvement. Beaucoup de traders passent à un trailing stop plus serré, basé sur la volatilité, dès que le prix se trouve à plus d'environ 3 ATR au-dessus de la ligne, comme un Chandelier Exit ou un Supertrend.
4. L'adapter au marché
La conception « plus rapide à la baisse » convient surtout aux indices actions, car leurs baisses sont en général plus brutales que leurs hausses ; sur les futures du S&P 500 ou du Nasdaq, la ligne a tendance à se retourner plus tôt qu'une EMA de vitesse équivalente lors d'une forte journée de baisse. Sur les grandes paires de devises, l'avantage est plus faible, puisque devise de base et devise de cotation sont interchangeables et que l'asymétrie est arbitraire ; envisagez-y un N un peu plus long pour que les pics unilatéraux pèsent moins. En crypto, où des hausses de 30% ou plus se produisent, attendez-vous à ce que la ligne prenne beaucoup de retard dans les jambes haussières, et utilisez-la plutôt comme ligne de régime sur le graphique journalier que comme stop sur les graphiques intraday. Pour les futures en général, notre guide des meilleurs indicateurs pour le trading de futures présente ce qui se combine bien avec une ligne de suivi.
5. Les croisements, avec prudence
Les signaux de croisement du prix et de la ligne fonctionnent aussi bien que pour n'importe quelle moyenne, autrement dit correctement en tendance et mal en range. Le Dynamic réduit les faux signaux sans les supprimer. Si vous tradez les croisements, ajoutez un filtre de régime : un ADX au-dessus de 20–25, ou un test statistique de régime comme l'exposant de Hurst.
McGinley Dynamic vs EMA, KAMA et ALMA
Trois autres lignes sont le plus souvent comparées au Dynamic. Elles résolvent le problème du retard de manières différentes.
| Ligne | Comment elle s'adapte | Mémoire | Symétrique selon le sens ? | Point fort |
|---|---|---|---|---|
| EMA | Ne s'adapte pas ; lissage fixe | Récursive, infinie | Oui | Référence simple et prévisible |
| McGinley Dynamic | Vitesse variable selon la distance prix-ligne (puissance quatre) | Récursive, infinie | Non : plus rapide à la baisse, plus lente à la hausse | Suivre le prix sans courir après les pics |
| KAMA | Vitesse variable selon l'efficiency ratio (mouvement net vs chemin total) | Récursive, infinie | Oui | S'aplatir dans les marchés hachés, se réveiller en tendance |
| ALMA | Ne s'adapte pas ; fenêtre à pondération gaussienne | Fenêtre fixe | Oui | Ligne la plus lisse pour un retard donné |
Le contraste le plus utile est avec la Kaufman Adaptive Moving Average. La KAMA se demande « le marché avance-t-il de façon efficace ? » et ralentit dans les conditions bruitées, en allers-retours. Le Dynamic se demande « à quelle distance de moi se trouve le prix ? » et ralentit quand le prix s'envole à la hausse. Dans un range haché, la KAMA s'aplatit ; le Dynamic continue d'osciller autour du prix, car le ratio prix/ligne reste proche de 1, là où il se comporte comme une EMA ordinaire. Si les faux signaux en range sont votre principal problème, la KAMA est la solution la plus directe.
Face à l'indicateur ALMA, la différence tient à la mémoire et à la forme. L'ALMA ne voit que sa fenêtre et ne s'adapte jamais, mais elle est très lisse pour un retard donné. Le Dynamic se souvient de tout et s'adapte, mais sa ligne peut paraître irrégulière à mesure que la taille du pas varie. Pour une vue d'ensemble de toute la famille, notre guide des moyennes mobiles et notre guide de la Hull Moving Average couvrent les autres options à faible retard. Si un filtre adaptatif plus formel vous intéresse, le filtre de Kalman pousse plus loin l'idée de « suivre le vrai prix » avec un modèle de bruit explicite.
Erreurs fréquentes et limites du McGinley Dynamic
- Copying EMA lengths. Typing 20 because you use a 20 EMA gives you a line that behaves like an EMA(39) at k = 1. Translate with the 60% rule.
- Parabolic rallies. With price 30% above the line, the step drops to 3.5% of the gap per bar at N = 10. During a blow-off move in a small cap or a cryptocurrency, the line can sit so far below price that it is useless as a stop or as support.
- Overshooting with tiny settings. When k × N is small and price collapses, the step can exceed the gap. At k × N = 2, a 40% one-bar drop overshoots: the formula moves the line almost four times the gap and below zero. Keep k × N above about 3 on anything that can gap.
- Zero and negative prices. The ratio Price / MD₁ breaks at zero and becomes meaningless below it. Spread charts, some synthetic instruments and, famously, front-month crude oil futures in April 2020 have printed negative values. Use another average there.
- Short history and seed effects. On a chart with little history, the line can sit flat or far from price until the seed washes out. Community scripts such as "McGinley Dynamic Fixed" exist purely to skip early bars for this reason.
- Treating it as volatility-adaptive. It adapts to distance and direction only. A slow, steady grind away from the line slows it exactly as much as a violent spike of the same size.
- Using it alone for entries. McGinley designed it as a tracking line. Signals need context: market structure, momentum, or a separate trigger. Our indicator combination guide shows how to pair a trend line with non-overlapping tools.
- Assuming the asymmetry suits every market. The faster-down behaviour reflects equity-style crash risk. On an inverted chart, or a market that squeezes higher violently, it works against you.
McGinley Dynamic et Quantum Algo
Le McGinley Dynamic répond bien à une question : où se situe le prix de suivi « juste » en ce moment, sans laisser un pic isolé l'entraîner ? Ce n'est pas un système complet, et il ne dit rien sur l'endroit où placer un stop ou un objectif. Utilisez-le comme contexte et laissez autre chose gérer le trade.
Avec la suite Zeno de QuantumAlgo, une répartition sensée consiste à utiliser une ligne McGinley sur votre timeframe pour le sens de la tendance et à ne prendre que les signaux d'achat ou de vente Zeno qui vont dans son sens ; Zeno fournit l'entrée, le stop et les objectifs. Sur les futures d'indices, Zeno Stocks couvre le NAS100 et le SPX500, où le comportement « plus rapide à la baisse » du Dynamic colle aussi au biais de ces marchés, sujets aux krachs. Vous pouvez consulter la performance des signaux sur le track record public, et voir les formules sur la page des tarifs.
Côté gratuit, les indicateurs open source Adaptive Trend Sentinel et Directional Strength Index sont des compagnons naturels : l'un donne une lecture adaptative de la tendance, l'autre vous indique si la tendance a la force de suivre la ligne. L'Academy gratuite reprend les fondamentaux du suivi de tendance qui sous-tendent tout cela.
◆ Vérification interactive
Connaissez-vous bien le McGinley Dynamic ?
Les questions des traders sur le McGinley Dynamic
C'est une ligne de suivi adaptative créée par John R. McGinley, qui ajuste sa vitesse selon la distance entre le prix et la ligne. Elle ralentit quand le prix s'envole au-dessus d'elle et accélère quand le prix passe en dessous, afin de suivre le prix avec moins de décrochages qu'une moyenne mobile.
MD = MD₁ + (Prix − MD₁) / (k × N × (Prix/MD₁)⁴), où MD₁ est la valeur précédente et N la longueur. La plupart des plateformes, dont TradingView, l'utilisent sans k, ce qui revient à k = 1 ; certaines références utilisent k = 0.6.
John R. McGinley, Chartered Market Technician et ancien rédacteur en chef du Journal of Technical Analysis de la MTA. Selon Stocks & Commodities, il l'a présenté dans les grandes lignes dans cette revue en 1991, avec une étude complète en 1997 ; certaines sources le datent de 1990.
Partez de la longueur d'EMA que vous utilisez déjà et prenez-en environ 60% avec k = 1. Par exemple, une EMA 20 devient N = 12 et une EMA 50 devient N = 30. Vérifiez ensuite le résultat sur votre instrument et votre timeframe.
Il est différent plutôt que meilleur. Il évite de courir après les pics et descend plus vite lors des baisses, mais il prend beaucoup de retard dans les fortes hausses et sa longueur doit être convertie, puisque N = 10 se comporte comme une EMA(19) avec k = 1.
Oui. C'est un indicateur intégré : cherchez McGinley Dynamic dans la fenêtre Indicators. Il n'a qu'un seul paramètre Length, donc appliquez la règle des 60% à la main.
Non. Les valeurs des barres clôturées ne changent pas. La valeur de la barre en cours évolue avec le prix en direct jusqu'à sa clôture, et sur un historique court, la valeur initiale peut influencer les premières valeurs.
Généralement parce que le prix s'est envolé loin au-dessus, ce qui réduit le pas à quelques pourcents de l'écart par barre, ou parce que le graphique a trop peu d'historique et que la valeur initiale ne s'est pas encore dissipée.
La KAMA est généralement meilleure en range, car elle ralentit quand le mouvement du prix est inefficace. Le McGinley Dynamic se comporte comme une EMA ordinaire quand le prix oscille autour de lui, si bien qu'il produit toujours des faux signaux.
Oui, comme référence patiente de trailing stop en tendance, puisqu'il ne court pas après les pics brefs. Après une jambe parabolique, il peut se retrouver loin sous le prix ; beaucoup de traders passent alors à un trailing stop plus serré, basé sur la volatilité.
Références et guides associés
Lire ensuite
- Kaufman Adaptive Moving Average (KAMA)
- Moyennes mobiles
- Hull Moving Average
- Indicateur Supertrend
- Chandelier Exit
- Quels indicateurs pour le swing trading ?
- Indicateurs TradingView gratuits
- Zeno — le moteur premium
Sources principales
- Traders.com — Forex Focus: The McGinley Dynamic (Brian Twomey, S&C, March 2010)
- Stocks & Commodities Store — V. 28:3 The McGinley Dynamic by Brian Twomey
- TradingView Help Center — McGinley Dynamic
- LuxAlgo Library — McGinley Dynamic
- Capital.com — McGinley Dynamic indicator
- TradingView — Using delayed McGinley Dynamic seeding to chart parabolics