Adaptive Lorentzian Classification [Quantum Algo]
Un classifieur de machine learning qui compare l'empreinte à six variables de la barre actuelle à des milliers de barres passées, fait voter les plus similaires avec un score de confiance et mesure la similarité par la distance lorentzienne, pour que les valeurs extrêmes liées aux annonces ne puissent pas accaparer le voisinage — redérivé de façon indépendante, aligné dans le temps, sans aucun import de bibliothèque.
La réponse courte
L'Adaptive Lorentzian Classification — le Quantum ML Engine sur le graphique — est un classifieur de machine learning gratuit et open source pour TradingView qui prédit la direction du prix sur un horizon configurable grâce à une recherche des plus proches voisins approximatifs (Approximate Nearest Neighbours) parmi des vecteurs de variables historiques. Au lieu d'un seul oscillateur, il compare l'empreinte de la barre actuelle — jusqu'à six variables normalisées — à des milliers de barres passées, trouve les conditions de marché les plus similaires et laisse leurs résultats voter sur ce qui est le plus probable ensuite. Par défaut, il mesure la similarité avec la distance lorentzienne, log(1 + |Δ|), qui comprime les valeurs extrêmes autour des publications du CPI, du FOMC et des cygnes noirs, afin qu'une seule barre extrême ne puisse pas dominer la sélection des voisins. Une implémentation entièrement autonome, sans aucun import de bibliothèque.
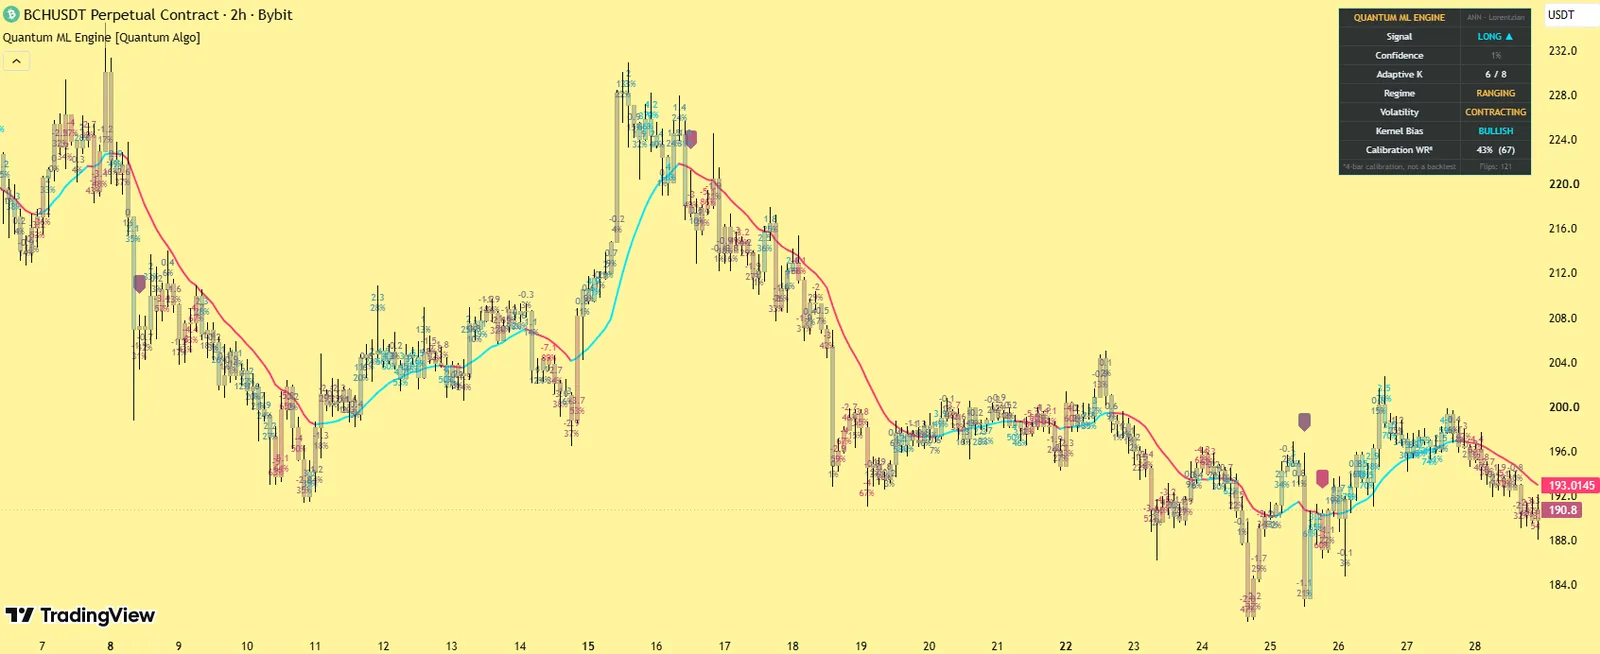
Des couleurs de barres classifiées, des étiquettes de prédiction avec leur confiance, l'estimation du noyau, un trailing ATR optionnel et un dashboard avec le K adaptatif et les régimes.
Un entraînement aligné dans le temps avec des étiquettes de zone neutre, des variables pondérées, quatre métriques, un filtre de confiance et un K adaptatif.
Évaluation à la clôture de la barre ; les échantillons d'entraînement n'entrent qu'une fois réalisés — aucun lookahead.
La distance lorentzienne, et pourquoi
La distance euclidienne élève au carré les écarts entre variables, si bien qu'une seule valeur extrême domine le voisinage. La distance lorentzienne croît avec le logarithme de l'écart — les grands écarts sont comprimés, à la manière dont la masse courbe l'espace-temps — de sorte que les voisins retenus reflètent l'empreinte entière plutôt que sa composante la plus extrême. L'idée de l'appliquer à la classification kNN sur les graphiques a été lancée par jdehorty, à partir des études kNN de capissimo ; ce script redérive l'approche de façon indépendante et l'enrichit.
Ce qu'il affiche
Couleurs des barres
Selon la classification en direct.
Étiquettes de prédiction
Avec la valeur du vote et la confiance de 0 à 100%.
Le trailing stop ATR optionnel
Niveau affiché lorsque ce mode de sortie est activé.
L'estimation par régression à noyau
Lorsque le filtre Nadaraya-Watson est activé.
Le dashboard
Signal en direct, confiance, K adaptatif actuel, régime de volatilité et de tendance, biais du noyau, et un taux de réussite de calibration qui ne sert qu'au réglage.
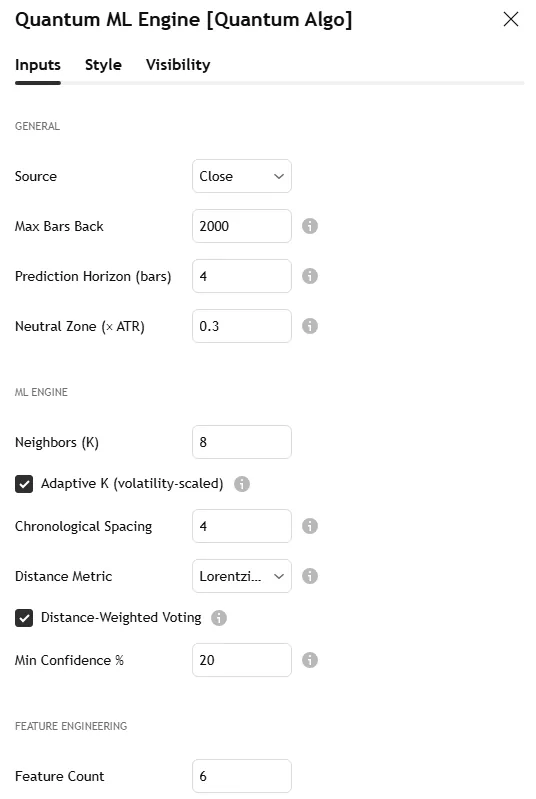
La capture d'écran BCH/USDT 2 heures de cette page montre la classification avec les étiquettes de confiance et le dashboard ; la capture des paramètres montre l'onglet Inputs.
Ce qui change dans cette implémentation
Jeu d'entraînement aligné dans le temps.
Chaque échantillon associe le vecteur de variables d'une barre au résultat réalisé sur les H barres suivantes ; un échantillon n'entre qu'une fois son résultat réalisé — aucun lookahead.
Étiquetage par zone neutre ATR.
Les mouvements inférieurs à un multiple de l'ATR sont étiquetés NEUTRAL, pour que le bruit latéral n'enseigne jamais une fausse leçon directionnelle.
Six variables construites avec pondération d'importance
RSI, WaveTrend, CCI, ADX, MFI et Fisher Transform, chacune normalisée entre 0 et 1, chacune avec son propre poids.
Quatre métriques de distance
Lorentzienne, Manhattan, euclidienne et un hybride 50/50.
Vote pondéré par la distance avec score de confiance
Les voisins les plus proches pèsent davantage (1 / (1 + distance)) ; un seuil de confiance minimale supprime les signaux peu convaincus.
K adaptatif
Le nombre de voisins diminue jusqu'à 40% quand la volatilité est élevée, et augmente dans les régimes calmes.
Fenêtre d'entraînement glissante
Toujours les N barres les plus récentes.
Horizon configurable
(1 à 20 barres), trois modes de sortie (horizon fixe, pente du noyau, trailing ATR) et un filtre de confluence EMA sur timeframe supérieur.
Comment ça fonctionne
À chaque barre, six variables sont calculées et normalisées.
Le vecteur est comparé aux échantillons de la fenêtre glissante, avec un espacement chronologique minimal (4 barres par défaut) pour que les voisins proviennent d'épisodes distincts.
Un seuil de distance monotone maintient un ensemble stable de plus proches voisins approximatifs ; lorsque cet ensemble dépasse K, le seuil est réinitialisé à la distance du 75e centile afin que des échantillons plus proches y entrent.
Les voisins votent long / short / neutre, pondérés par leur proximité ; la somme pondérée constitue la prédiction, et leur degré d'accord la confiance.
Le signal brut passe par des filtres optionnels — régime de volatilité, régime de tendance, ADX, EMA/SMA, tendance du timeframe supérieur, et un noyau rationnel quadratique de Nadaraya-Watson avec un mode de croisement gaussien.
Les entrées ne s'affichent que lorsque le signal ML, le seuil de confiance et chaque filtre activé concordent — à la clôture de la barre.
Paramètres
| Groupe | Paramètre | Ce qu'il fait | Point de départ |
|---|---|---|---|
| Général | Source, fenêtre d'entraînement, horizon de prédiction, largeur de la zone neutre | La définition du problème | close ; 2000 ; 4 barres ; 0.5 ATR |
| ML Engine | K, K adaptatif, espacement chronologique, métrique de distance, pondération par la distance, confiance minimale | Le classifieur | 8 ; activé ; 4 ; Lorentzian ; activé ; 60% |
| Feature Engineering | Type, paramètres et poids pour six emplacements | L'empreinte | RSI 14, WT 10/11, CCI 20, ADX 20, MFI 14, Fisher 9 ; poids 1.0 |
| Filtres | Volatilité, régime, ADX, EMA/SMA, timeframe supérieur | Les filtres d'entrée | volatilité activée ; HTF activé en swing |
| Noyau | Période de recul, pondération relative, niveau de régression, décalage, lissage | Nadaraya-Watson | 8 / 8 / 25 / 2 |
| Sorties | Fixe ou dynamique, trailing stop ATR et multiplicateur | Comment les positions se ferment | horizon fixe ; trailing désactivé |
| Affichage | Couleurs des barres, étiquettes de prédiction, dashboard, compression des couleurs | Apparence | — |
Alertes
Conditions d'entrée long et short, évaluées à la clôture de la barre, filtrées par la confiance et par chaque filtre activé ; créez-les depuis la liste d'alertes de l'indicateur.
Comment l'utiliser
Commencez avec les réglages par défaut sur un graphique 1H–4H et laissez la fenêtre d'entraînement se remplir.
Augmentez la confiance minimale pour obtenir des signaux moins nombreux et plus sélectifs ; augmentez l'espacement chronologique sur les petits timeframes pour diversifier les voisins.
Réajustez les variables et la métrique selon le marché — crypto, forex, indices et actions se comportent différemment.
Ne lisez le taux de réussite de calibration que comme un retour pour le réglage. Ce n'est pas un backtest, il n'inclut aucun coût et ne constitue pas une affirmation de performance.
Utilisez-le comme couche de confluence au sein d'un plan complet avec votre propre gestion du risque, jamais comme un système autonome.
Trois façons de le trader
L'accord à haute confiance.
Une classification long à 75%+ de confiance avec le filtre HTF validé, lors d'un retour sur un bloc de demande — le vote ML confirme l'entrée sur structure ; stop sous le bloc.
Le retrait en cas de désaccord.
La structure dit long, le classifieur dit short avec une confiance élevée — réduisez la taille ou attendez ; les deux sont rarement en désaccord longtemps.
La sortie sur pente du noyau.
Dans un trade de tendance, la sortie dynamique sur pente du noyau transforme le classifieur en décision de suivi plutôt qu'en horizon fixe.
Réglages recommandés par marché
Crypto, 1H–4H :
Lorentzian, K 8, confiance 60%, espacement 4, filtre de volatilité activé.
Forex, 15m–1H :
La métrique Manhattan ou hybride trouve souvent de meilleurs voisins sur des données plus lisses ; espacement 6 ; poids du MFI 0.5 (volume en ticks).
Indices et actions, 1H–journalier :
Lorentzian, K 10, filtre HTF activé, horizon 5.
Comment il se compare
Face à la Lorentzian Classification d'origine : même concept, redérivé de façon indépendante, avec un entraînement aligné dans le temps, des étiquettes de zone neutre, des variables pondérées, quatre métriques, un filtre de confiance, un K adaptatif, une fenêtre glissante, trois modes de sortie et un filtre HTF. Face au Neural Confluence Engine : celui-ci est un composite à poids fixes de huit facteurs ; celui-là apprend de l'historique propre du graphique par similarité. Face à Zeno : les signaux de Zeno proviennent de la structure institutionnelle ; le classifieur est un vote de confluence gratuit sur la même barre.
Limites
Le classifieur n'apprend que de la fenêtre récente ; les changements de régime réduisent la qualité des voisins jusqu'à ce que la fenêtre se remplisse à nouveau. Comme pour toute logique à la clôture de la barre, la barre en cours peut changer jusqu'à sa clôture. La statistique de calibration est un retour, pas une performance. Six variables normalisées entre 0 et 1 ne peuvent pas voir les actualités.
Crédits
Source d'inspiration : jdehorty (Machine Learning: Lorentzian Classification) et capissimo (implémentations kNN) — tout le mérite leur revient pour les travaux fondateurs. Ce script est une implémentation indépendante et originale de Quantum Algo, avec les extensions ci-dessus, publiée en open source ; aucun code n'a été réutilisé.
Pas à pas : l'ajouter à votre graphique TradingView
Ouvrez la page du script sur TradingView (lien ci-dessus) et cliquez sur Add to favorites, puis sur Use on chart — ou, sur n'importe quel graphique, ouvrez Indicators, recherchez « Adaptive Lorentzian Classification Quantum Algo » et ajoutez-le. Gratuit sur tous les plans TradingView.
Ouvrez les paramètres de l'indicateur et réglez les entrées selon votre marché et votre timeframe à partir du tableau ci-dessus ; les valeurs par défaut sont optimisées pour la crypto sur des graphiques de 1 heure à 4 heures.
Dans l'onglet Style, adaptez les couleurs au thème de votre graphique ; la position du dashboard et la taille du texte se trouvent dans Inputs.
Pour créer des alertes, faites un clic droit sur le graphique → Add alert, choisissez l'indicateur comme condition et sélectionnez l'événement ; réglez « Once per bar close » pour que les alertes suivent la logique des barres clôturées.
Enregistrez la mise en page, puis ajoutez-y les autres outils gratuits de Quantum Algo — ils sont conçus pour fonctionner ensemble.
Pour lire ou réutiliser le code, cliquez sur Source code sur la page du script ; toute republication est soumise aux règles de la communauté TradingView.
Dans le code, pour les développeurs
Pine Script, open source. À lire si vous voulez le modifier : chaque détection et chaque signal est conditionné à barstate.isconfirmed ; l'état est conservé dans des tableaux plafonnés d'objets graphiques, avec des fonctions explicites de création, de mise à jour et de retrait ; là où des statistiques sont tenues, des tableaux FIFO avec rétrécissement et une borne de Wilson calculée en ligne ; des appels alertcondition nommés pour que les webhooks reçoivent une charge utile cohérente. Les tutoriels Pine Script de l'Académie et le guide du backtesting sur TradingView couvrent la conversion en stratégie.
L'utiliser avec les autres indicateurs gratuits
Les outils gratuits se superposent sur un même graphique : le Smart Money Concepts Engine pour le biais et le Confluence Score ; Order Blocks with Volume, Fair Value Gaps + Inversion et Institutional Key Levels pour la zone ; Liquidity Sweeps, Sessionscope et Liquidation Magnet pour la liquidité et le déclencheur ; OTE + Silver Bullet pour l'entrée qualifiée par l'horaire ; l'Institutional Volume Profile et le Pressure Oscillator pour savoir si le volume concorde.
La famille tendance et volatilité — l'Adaptive Trend Sentinel, le SuperTrend Engine, le Golden Cross Engine, l'Anchored VWAP Engine, le Trendline Architect, les Keltner Rings et le Volatility Storm Tracker — pour le régime, la direction et la marge de progression ; et la famille momentum et statistiques — MACD Matrix, le Multi-Oscillator Divergence Scanner, l'Event Probability Engine, le Market Bottom Finder, le Neural Confluence Engine, l'Adaptive Lorentzian Classification et le Directional Strength Index — pour le momentum, la probabilité et la force. Le hub des indicateurs gratuits recense tous les outils ; le guide SMC explique la méthode derrière cette superposition.
Erreurs courantes avec cet indicateur
- Se fier à la barre en formation — chaque événement attend la clôture.
- Trader chaque marqueur — l'outil fournit le momentum et le contexte ; l'entrée exige un niveau de structure et un stop au-delà.
- Garder les longueurs par défaut sur le mauvais timeframe — ajustez les paramètres, comme le montre le tableau des réglages.
- Lire les statistiques comme des promesses — elles décrivent l'historique de ce graphique, volontairement ramenées vers le neutre.
- Empiler dix scripts au hasard — les outils gratuits se combinent parce qu'ils ont été conçus pour cela.
Vous voulez le signal, pas seulement la structure ?
Zeno lit la structure Smart Money sur plusieurs timeframes et affiche l'entrée, le stop, le TP1 et le TP2 sur votre graphique — avec un historique de 160 signaux clôturés, 120 gagnants et 40 perdants aux niveaux annoncés. QuantumBot les exécute sur Bybit, Binance, OKX, Bitget et Kraken.

Glossaire de cet indicateur
Questions fréquentes
L'Adaptive Lorentzian Classification fait-elle du repaint ?
Les signaux sont évalués à la clôture de la barre ; la barre en cours peut changer jusqu'à sa clôture, comme pour toute logique à la clôture. Les échantillons d'entraînement n'entrent qu'une fois leur résultat réalisé : il n'y a donc aucun lookahead.
Qu'est-ce que la distance lorentzienne ?
log(1 + |Δ|) par variable — une distance qui comprime les grands écarts afin que les barres extrêmes autour des annonces ne puissent pas dominer la sélection des voisins.
Que signifie le pourcentage de confiance ?
Le degré d'accord entre les votes pondérés des plus proches voisins ; le seuil de confiance minimale supprime les signaux en dessous de votre seuil.
Le taux de réussite de calibration est-il un backtest ?
Non. Il vérifie si le prix a évolué dans la direction prédite sur l'horizon après chaque signal, sans coûts ni gestion du risque — un retour pour régler les variables, jamais une affirmation de performance.
Quelle métrique de distance utiliser ?
Lorentzienne par défaut ; Manhattan ou l'hybride sur les séries plus lisses ; euclidienne si vous voulez que les valeurs extrêmes comptent. Changer de métrique est le levier de réglage le plus puissant par classe d'actifs.
Quel est son lien avec Zeno ?
Zeno affiche des signaux de structure avec stop et objectifs ; le classifieur est un vote de confluence gratuit sur la même barre — l'accord renforce la conviction, le désaccord est une raison d'attendre.
Qu'est-ce que l'indicateur Lorentzian Classification ?
Un classifieur à plus proches voisins qui mesure la similarité entre barres par la distance lorentzienne ; il s'agit ici de l'implémentation indépendante de Quantum Algo, avec entraînement aligné dans le temps, étiquettes neutres, variables pondérées et filtre de confiance.
Utilise-t-il du lookahead ?
Non. Un échantillon d'entraînement n'entre qu'une fois son résultat sur l'horizon réalisé, et les valeurs du timeframe supérieur sont demandées sans lookahead.
Quelles variables pondérer ?
Commencez à 1.0 pour les six ; réduisez le MFI sur les symboles à volume en ticks ; augmentez l'ADX sur les marchés de suivi de tendance. Les poids sont des leviers de réglage, pas une boîte noire.
De combien de barres a-t-il besoin ?
La fenêtre d'entraînement (2000 par défaut) doit être remplie ; sur un nouveau graphique, attendez qu'elle soit chargée avant de lire la confiance.
Est-ce un indicateur d'achat/vente par IA ?
C'est un classifieur kNN transparent dont chaque paramètre est visible — aucun modèle caché — et il est conçu comme une couche de confluence, pas comme un système autonome.
Pourquoi le dashboard affiche-t-il un taux de réussite ?
C'est une statistique de calibration pour le réglage : le prix a-t-il évolué dans la direction prédite sur l'horizon ? Aucun coût, aucune gestion du risque — jamais une affirmation de performance.
La famille momentum et statistiques
Momentum, probabilité et force — les lectures qui se placent sous la couche Smart Money et à côté des outils de tendance.
Ajoutez Adaptive Lorentzian Classification à votre graphique
Un clic sur TradingView, gratuit sur tous les plans, un code que vous pouvez lire. Aucun repaint.