Indicateur ALMA : la moyenne mobile d'Arnaud Legoux expliquée
L'indicateur ALMA (Arnaud Legoux Moving Average) est une moyenne mobile qui pondère les N dernières barres selon une courbe en cloche gaussienne. L'offset (0.85 par défaut) déplace le sommet de la cloche vers les barres récentes pour réduire le retard, et le sigma (6 par défaut) détermine sa largeur. À retard égal, il produit une ligne plus lisse qu'une SMA ou une EMA.
La plupart des traders découvrent l'indicateur ALMA comme une ligne qui colle mieux au prix qu'une EMA, et s'arrêtent là. Cette comparaison est trompeuse : une ALMA(9) par défaut a à peu près le même retard qu'une moyenne sur 4 barres, donc forcément, elle paraît rapide. Ce guide Quantum Algo fait le travail que les explications habituelles laissent de côté. Nous calculons les poids à la main, mesurons ce que l'offset et le sigma changent réellement au retard et au bruit, menons un test à retard égal face à la SMA et à l'EMA, puis traduisons le tout en réglages utilisables dès aujourd'hui sur TradingView.
Des indicateurs qui font leurs preuves en public.
Un seul moteur, quatre outils de précision : le Gold (XAU) Scalper, l’institutional Gravity Zone, le Zeno momentum Oscillator et Zeno Stocks pour les actions.
D'où vient l'indicateur ALMA ?
L'Arnaud Legoux Moving Average a été conçue par Arnaud Legoux et Dimitrios Kouzis-Loukas et publiée vers 2009. La page d'aide de TradingView crédite les deux hommes (elle orthographie le second nom « Douzis-Loukas ») et indique que Legoux s'est largement inspiré du filtre gaussien, le même lissage en cloche que celui utilisé en traitement d'image et en traitement du signal. Il aimait mesurer l'ALMA face à la Hull Moving Average, qu'il considérait comme la référence d'une ligne rapide mais propre, et affirmait que l'ALMA la battait en matière de lissage.
Le problème qu'ils s'attaquaient à résoudre est le plus ancien de l'analyse technique. Une moyenne mobile simple est lisse mais en retard. Une moyenne exponentielle réagit plus tôt mais elle est nerveuse, car elle donne tout le saut de poids à ce qu'a fait la dernière barre. Depuis les années 1990, chaque moyenne « à faible retard » cherche à mieux se placer sur cette courbe de compromis. La réponse de l'ALMA a été d'abandonner les pondérations linéaires ou exponentielles au profit d'une courbe en cloche, puis de laisser le trader faire glisser cette cloche le long de la fenêtre.
That is the whole idea in one sentence: ALMA is a weighted moving average whose weights follow a Gaussian curve, and you choose where the curve peaks (offset) and how wide it is (sigma). Everything else in this guide is detail about what those two dials actually do, because most explanations of them online are vague or flat wrong.
Quelle est la formule exacte de l'ALMA ?
TradingView implémente l'ALMA via la fonction intégrée ta.alma(series, length, offset, sigma, floor). La documentation montre la logique Pine équivalente, qui se résume à quatre lignes de calcul pour une fenêtre de N barres :
m = offset × (N − 1)
s = N / sigma
w(i) = exp( −(i − m)² / (2 × s²) ), i = 0 … N−1
ALMA = Σ w(i) × prix(i) / Σ w(i)
Trois détails comptent plus qu'il n'y paraît.
- Index direction. In the Pine reference loop, weight i = 0 is applied to the oldest bar in the window and i = N − 1 to the current bar. So an offset of 0.85 puts the bell's peak 85% of the way toward the present. Offset 0.5 centres it, which turns ALMA into a symmetric Gaussian smoother with the same lag as an SMA. Offset 0 would put the peak on the oldest bar, which nobody wants.
- Sigma works backwards from intuition. The bell's width is s = N / sigma. A bigger sigma makes s smaller, so the bell gets narrower and spikier. A smaller sigma flattens it toward an SMA. Several popular explainers state the opposite.
- The floor argument. ta.alma has an optional fifth argument,
floor, default false. When true, the offset position is rounded down to a whole bar before the weights are built, so the peak lands exactly on a bar instead of between two bars. It changes values slightly; leave it off unless you are matching another platform.
Deux descriptions courantes méritent d'être corrigées. L'ALMA n'est pas récursive : contrairement à une EMA, elle ne regarde que les N dernières barres, si bien qu'un pic de prix survenu il y a 50 barres n'a aucune influence sur l'ALMA(9). Et même si certains articles décrivent un passage « de gauche à droite, puis de droite à gauche », la fonction fournie par TradingView est une seule somme pondérée vers l'avant. Cela signifie aussi que l'ALMA ne repeint pas sur les barres clôturées. Sa dernière valeur bouge tant que la bougie en cours se forme, comme toute moyenne qui inclut la clôture en temps réel, puis elle est figée dès que la barre clôture. Si le repaint vous préoccupe dans votre configuration, notre guide des indicateurs sans repaint explique comment le tester.
Exemple chiffré : les poids de l'ALMA à la main
Cinq barres, c'est assez court pour le faire sur papier et assez long pour révéler la particularité qui surprend la plupart des traders. Prenez N = 5, un offset de 0.85, un sigma de 6 et des clôtures (de la plus ancienne à la plus récente) de 50, 51, 53, 52, 55.
- Peak position: m = 0.85 × (5 − 1) = 3.4. The bell peaks between bar 3 (one bar ago) and bar 4 (the current bar), closer to bar 3.
- Width: s = 5 / 6 = 0.833, so 2s² = 1.389.
- Raw weights: for each i, compute exp(−(i − 3.4)² / 1.389).
- Normalize: divide each raw weight by their sum, 1.9228.
- Weighted sum: multiply each close by its normalized weight and add.
| Barre (i) | Clôture | (i − m)² | Poids brut | Normalisé | Clôture × poids |
|---|---|---|---|---|---|
| 0 (la plus ancienne) | 50 | 11.56 | 0.0002 | 0.0001 | 0.006 |
| 1 | 51 | 5.76 | 0.0158 | 0.0082 | 0.419 |
| 2 | 53 | 1.96 | 0.2439 | 0.1268 | 6.722 |
| 3 | 52 | 0.16 | 0.8912 | 0.4635 | 24.101 |
| 4 (actuelle) | 55 | 0.36 | 0.7717 | 0.4013 | 22.072 |
| Total | 1.0000 | 53.32 | |||
L'ALMA(5) affiche 53.32. La SMA sur 5 barres des mêmes clôtures vaut 52.20, et une EMA sur 5 barres initialisée à 50 se situe à 52.65. L'ALMA est la plus proche du prix, comme annoncé.
Regardez maintenant où est allé le poids. La barre précédant la barre actuelle porte 46.4% de la moyenne, et la barre actuelle seulement 40.1%. Avec les réglages par défaut, l'ALMA ne met jamais son poids maximal sur la bougie en cours. Sur le réglage standard à 9 barres, la répartition est encore plus marquée : de la plus ancienne à la plus récente, les poids sont 0.000, 0.000, 0.002, 0.012, 0.053, 0.148, 0.263, 0.301, 0.220. Le sommet se situe 1.2 barre en arrière, et la barre actuelle reçoit 22%. Ce léger décalage est voulu. C'est lui qui empêche l'ALMA de tressaillir à chaque tick, et c'est pour cela que l'ALMA paraît plus calme qu'une EMA techniquement « plus rapide ». Vous pouvez vérifier vous-même n'importe quelle combinaison avec le calculateur ci-dessous ; il affiche la liste complète des poids normalisés à côté du résultat.
Comment l'offset et le sigma modifient-ils le retard et le lissage ?
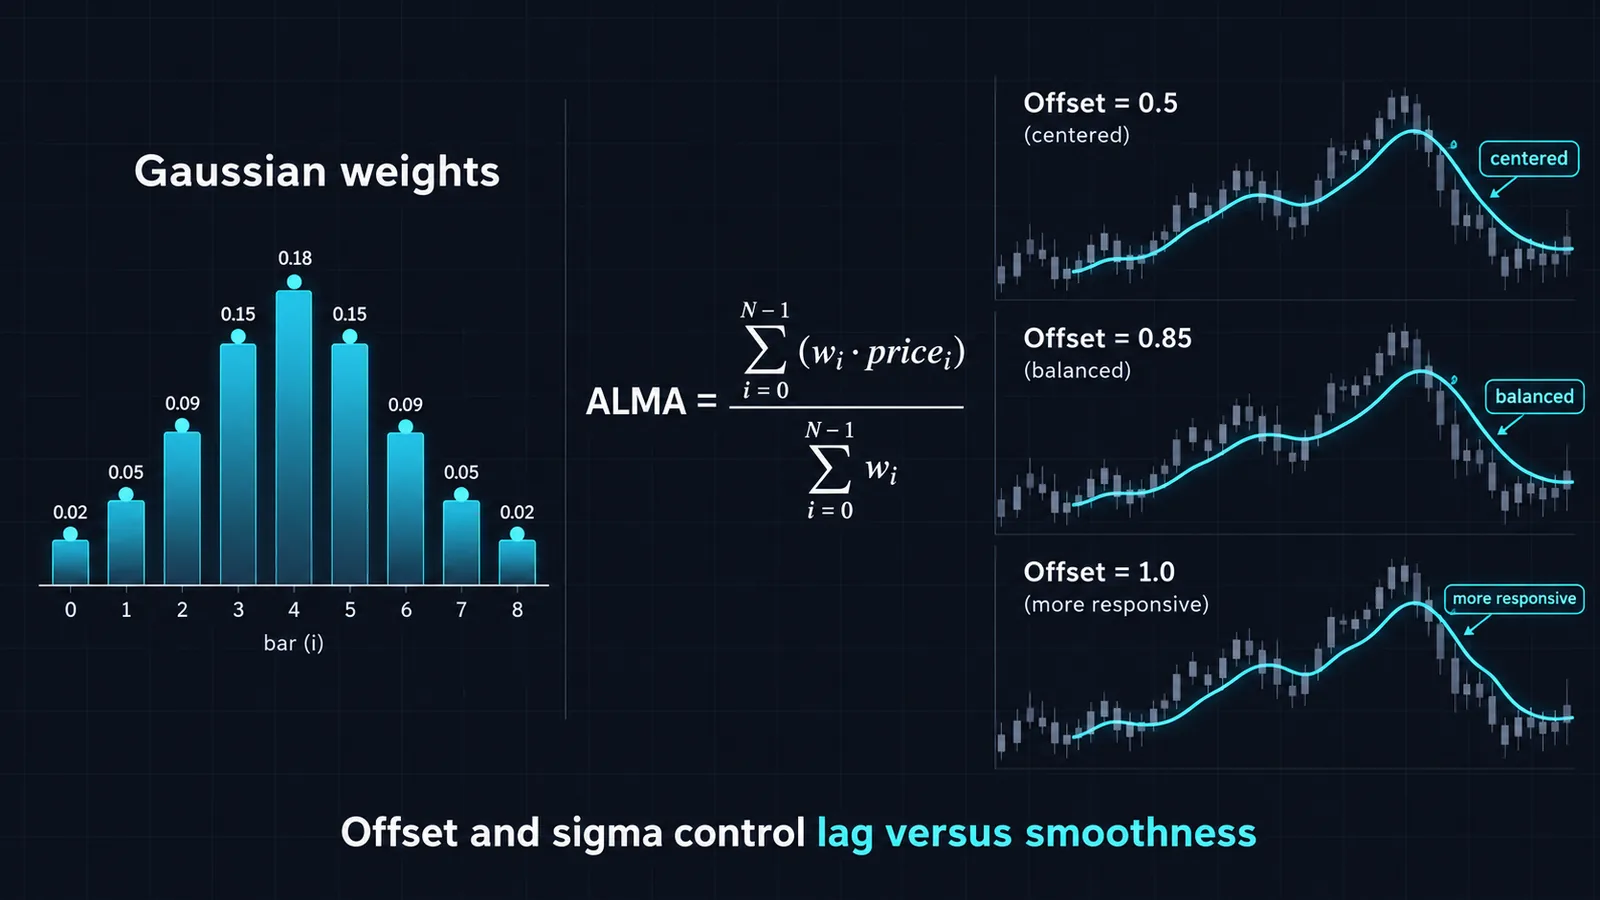
La façon la plus propre de comparer des réglages consiste à utiliser deux chiffres que l'on peut calculer à partir des seuls poids, sans aucun graphique.
- Effective lag is the weighted average age of the bars in the window, in bars. An SMA(9) has a lag of 4 bars, and so does an EMA(9).
- Noise passed is the sum of the squared weights. It tells you what fraction of random bar-to-bar noise survives into the line. Raw price is 1.0; lower means smoother.
| Réglage (N / offset / sigma) | Poids de la barre actuelle | Retard effectif (barres) | Bruit transmis |
|---|---|---|---|
| SMA 9 (référence) | 11% | 4.00 | 0.111 |
| ALMA 9 / 0.50 / 6 | 0.8% | 4.00 | 0.189 |
| ALMA 9 / 0.85 / 6 (par défaut) | 22% | 1.56 | 0.233 |
| ALMA 9 / 0.95 / 6 | 35% | 1.09 | 0.287 |
| ALMA 9 / 1.00 / 6 | 42% | 0.91 | 0.323 |
| ALMA 9 / 0.85 / 3 | 17% | 2.56 | 0.148 |
| ALMA 9 / 0.85 / 10 | 19% | 1.25 | 0.328 |
Lisez le tableau dans les deux sens.
Offset is the lag dial. Moving it from 0.85 to 0.95 cuts lag by about half a bar and raises noise by roughly a quarter. Push it to 1.0 and the bell's peak sits on the live bar: lag under one bar, but a line that wobbles almost as much as a 3-bar SMA. Pull it down to 0.5 and you get a centred Gaussian with exactly the SMA's lag, which is pointless for trading but useful for smoothing a closed historical series.
Sigma is the shape dial. Dropping sigma to 3 widens the bell. More bars contribute, noise falls by a third, and lag rises by a full bar. Raising sigma to 10 narrows the bell so that two or three bars carry almost everything; lag improves slightly but noise jumps. Past roughly sigma 8 on a 9-bar window you are no longer averaging, you are just reading the last couple of closes.
L'ALMA est-elle vraiment plus lisse qu'une EMA ? Un test à retard égal
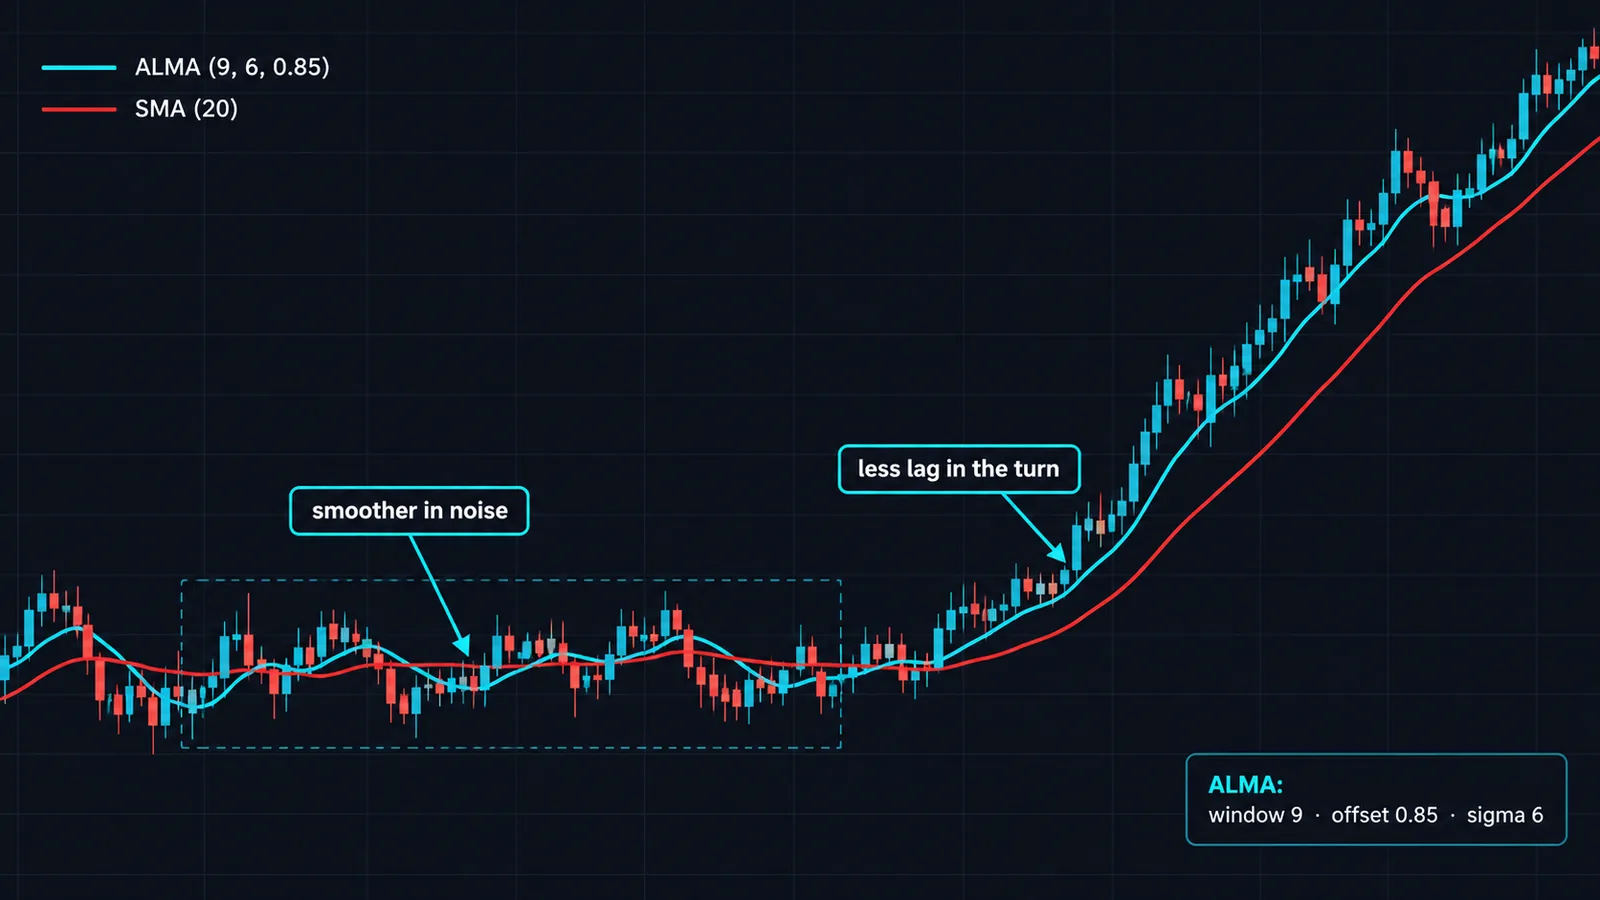
La plupart des comparaisons placent l'ALMA(9) à côté de l'EMA(9), constatent que l'ALMA colle davantage au prix et désignent un gagnant. Ce n'est pas un combat équitable. D'après le tableau ci-dessus, l'ALMA(9) avec ses réglages par défaut a à peu près le même retard et le même bruit qu'une SMA sur 4 barres (retard 1.5, bruit 0.25). Évidemment qu'elle colle au prix. N'importe quelle moyenne sur 4 barres en fait autant.
La vraie question est : à retard égal, l'ALMA est-elle plus lisse ? Pour y répondre, nous avons fait passer 200,000 barres de bruit aléatoire synthétique dans trois filtres réglés sur le même retard de 4 barres, puis mesuré de combien chaque ligne bougeait d'une barre à l'autre (sa « nervosité »). Même exercice ensuite avec un retard de 10 barres.
| Filtre | Retard effectif | Nervosité d'une barre à l'autre | par rapport à l'ALMA |
|---|---|---|---|
| EMA 9 | 4.0 | 0.211 | +95% |
| SMA 9 | 4.0 | 0.157 | +45% |
| ALMA 21 / 0.85 / 6 | 4.0 | 0.108 | référence |
| SMA 21 | 10.0 | 0.067 | +60% |
| ALMA 50 / 0.85 / 6 | 9.9 | 0.042 | référence |
C'est ici que l'ALMA mérite sa réputation. À retard égal, sa ligne bouge environ 31% de moins par barre qu'une SMA et à peu près moitié moins qu'une EMA. La quantité totale de bruit qu'elle laisse passer n'est inférieure que de quelques pour cent à celle de la SMA ; le gain tient à la manière dont elle laisse passer ce bruit. La forme en cloche n'a pas de bords francs : une barre qui entre dans la fenêtre ou qui en sort ne donne pas à la ligne l'à-coup qu'elle donne à une SMA, et la dernière barre ne la tire pas brusquement comme elle tire une EMA. Résultat concret : moins de micro-changements de direction, exactement ce que l'on attend d'une ligne servant à définir le sens de la tendance.
The flip side is the lesson most traders miss. ALMA lengths are not interchangeable with EMA lengths. ALMA(21) lags like a 9-bar SMA, not like a 21 EMA. If you are replacing a 21 EMA in a system, an ALMA near 50 matches its lag (about 10 bars) while giving you a visibly calmer line. Swap "ALMA 21 for EMA 21" and you have quietly made your system twice as fast, with all the extra whipsaw that comes with it.
Quels sont les meilleurs réglages de l'ALMA selon l'unité de temps ?
Il n'existe pas de réglage magique, et personne n'a publié de preuve crédible qu'un réglage de l'ALMA en batte un autre sur l'ensemble des marchés. Ce que vous pouvez faire, c'est choisir une longueur en fonction du retard voulu, puis la vérifier sur votre instrument. Voici des points de départ raisonnables, tous avec un sigma de 6.
| Style / timeframe | Ligne rapide | Ligne lente ou filtre | Offset | Remarques |
|---|---|---|---|---|
| Scalping, 1–5 min | ALMA 9 | ALMA 34 | 0.85 | Les ouvertures de session créent des sauts de volatilité ; attendez-vous à des faux signaux dans les premières minutes. |
| Day trading, 15 min–1 h | ALMA 21 | ALMA 50 | 0.85 | L'ALMA 50 a le retard d'une EMA 21, un filtre bien connu en day trading. |
| Swing, 4 h–journalier | ALMA 21 | ALMA 100 | 0.85 | L'ALMA 100 a un retard d'environ 20 barres, proche de celui d'une EMA 41. |
| Position, journalier–hebdomadaire | ALMA 50 | ALMA 200 | 0.80–0.85 | Un offset plus bas échange une ou deux barres de retard contre une ligne de régime plus calme. |
| Crypto, 24/7 | Comme ci-dessus | Comme ci-dessus | 0.85 | Pas de gaps de session, mais la liquidité du week-end est faible ; envisagez des unités de temps supérieures. |
Deux ajustements valent la peine. Sur les instruments qui ouvrent souvent en gap (actions individuelles, futures sur indices le dimanche), une ALMA courte va courir après le gap puis revenir brutalement ; allongez-la ou vérifiez la ligne sur une unité de temps supérieure. Sur des instruments très fluides comme les principales paires de devises en unités de temps élevées, vous pouvez vous permettre un offset de 0.9, car il y a moins de bruit à amplifier. Pour une vue plus large de la place des moyennes dans la boîte à outils d'un day trader, consultez notre sélection des meilleurs indicateurs pour le day trading, et son équivalent pour le swing trading pour les graphiques journaliers.
Comment trader un croisement d'ALMA ?
Le croisement d'ALMA classique utilise deux lignes et trade dans le sens de la ligne rapide par rapport à la ligne lente. La forme calme de l'ALMA aide ici : moins de micro-croisements dans une phase latérale que la même paire d'EMA à retard égal.
Une version simple et testable
- Lines: ALMA 21 and ALMA 50 (both 0.85 / 6) on the 1-hour chart.
- Long trigger: ALMA 21 closes above ALMA 50 and ALMA 50 is higher than it was 5 bars ago. The slope condition throws out crosses that happen while the slow line is still falling, which are the main source of chop losses.
- Entry: next bar's open, or a pullback into ALMA 21 within the next 3 bars.
- Stop: below the most recent swing low, or 1.5 × ATR below entry, whichever is tighter but outside normal noise.
- Exit: the opposite cross, or a trailing stop at ALMA 50.
Exemple chiffré : l'ALMA 21 croise au-dessus de l'ALMA 50 à 1.0850 sur EURUSD, l'ALMA 50 est 12 pips plus haut qu'il y a cinq barres, et l'ATR(14) vaut 18 pips. Entrée à 1.0852, stop à 1.0852 − 27 pips = 1.0825. Risque de 27 pips. Avec 0.5% d'un compte de $20,000 en risque ($100), la taille de position est de $100 / 27 pips ≈ $3.70 par pip, soit environ 0.37 lot standard. Le premier objectif à 2R se situe à 1.0906.
Variante croisement du prix
La version plus agressive trade la clôture qui croise une seule ALMA. Elle réagit plus vite, mais elle déclenche sans arrêt dans les ranges. Si vous l'utilisez, exigez que la clôture dépasse la ligne d'au moins une fraction de l'ATR, ou exigez deux clôtures consécutives du même côté. L'une ou l'autre règle réduit fortement le nombre de signaux dans un marché plat sans coûter grand-chose en tendance.
Quelle que soit la version choisie, testez-la avant de lui faire confiance. Quelques semaines de paper trading sur l'instrument et l'unité de temps exacts vous en apprendront plus que n'importe quel backtest des réglages de quelqu'un d'autre.
Utiliser l'ALMA comme filtre de tendance
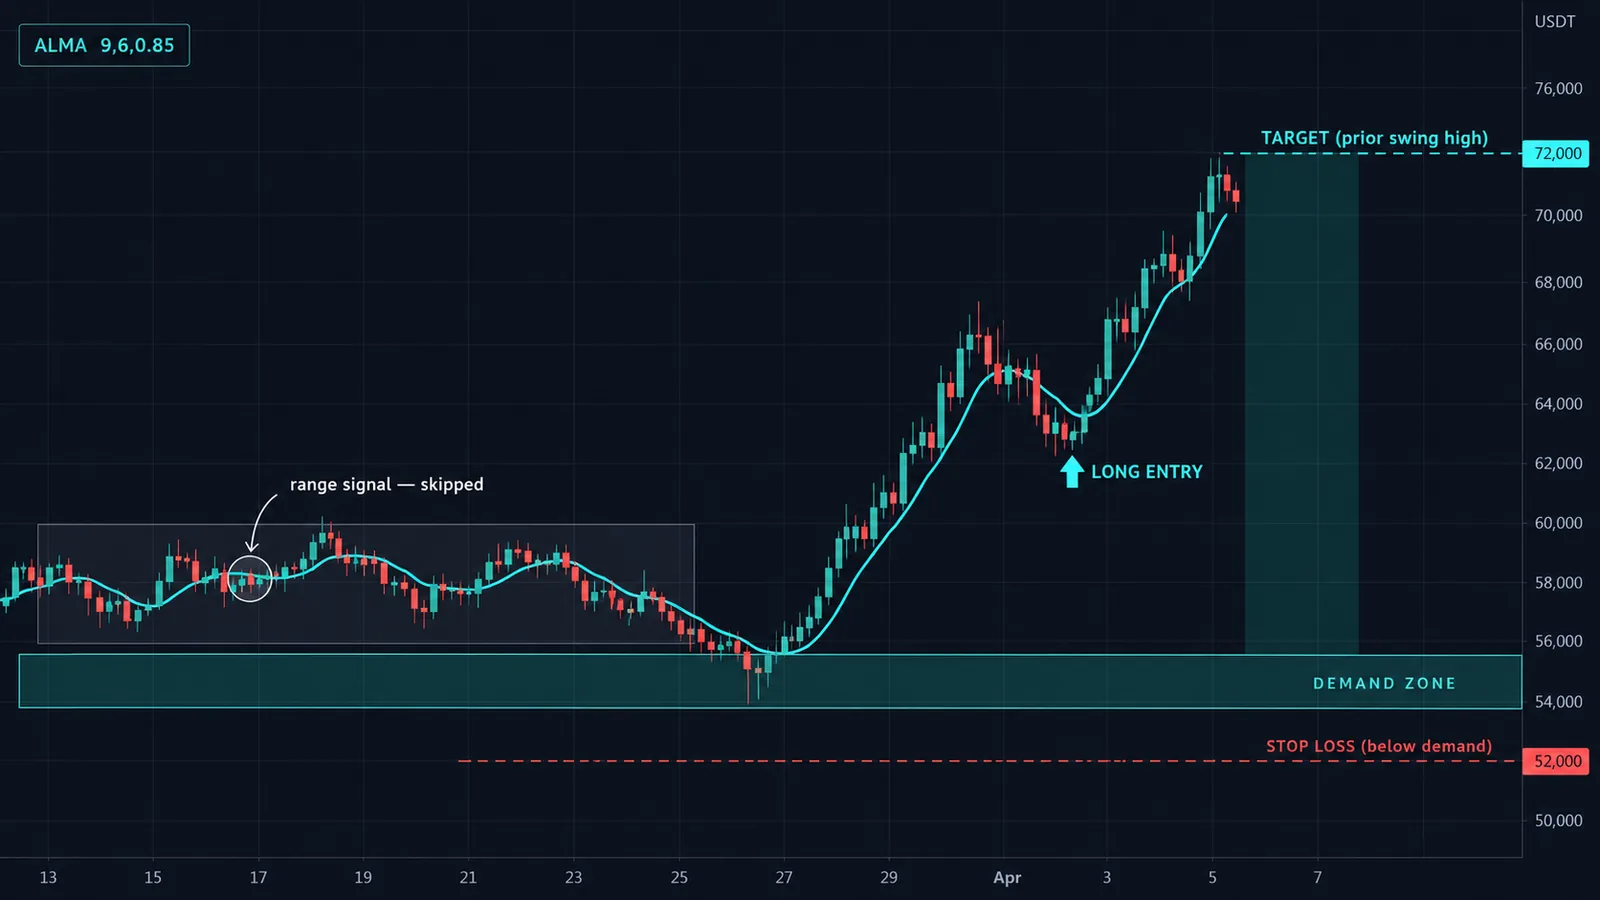
L'ALMA est sans doute plus utile comme filtre que comme signal. Une ALMA longue dont on mesure la pente répond bien à une question : dois-je chercher des longs, des shorts, ou rien du tout ?
- Direction: close above ALMA 100 on the 4-hour chart = long setups only; below = shorts only.
- Slope: compute the change in ALMA over 10 bars and divide by ATR. A reading above +0.5 is a real uptrend, below −0.5 a real downtrend, and anything between is drift. In the drift zone, a trend system should stand aside and a mean reversion approach takes over.
- Distance: when price is more than 2–3 ATR away from the long ALMA, new trend entries carry poor risk-to-reward. Wait for a pullback toward the line.
Le lissage de l'ALMA rend la lecture de la pente plus stable que celle d'une EMA à retard égal, si bien que le filtre change d'état moins souvent. Associez-le à une mesure de la force de tendance comme l'ADX si vous voulez une vérification indépendante. Si vous préférez un test de régime statistique plutôt que visuel, notre guide de l'exposant de Hurst explique comment mesurer si un marché a été en tendance ou en retour à la moyenne.
ALMA vs SMA, EMA, HMA et KAMA
Toutes ces moyennes cherchent à résoudre le même problème de compromis entre retard et bruit. Elles diffèrent par la forme de leurs poids et par leur capacité, ou non, à s'adapter aux conditions de marché.
| Moyenne | Pondération | S'adapte à la volatilité ? | Point fort | Point faible |
|---|---|---|---|---|
| SMA | Poids égaux, fenêtre fixe | Non | Simple, niveaux très suivis (50, 200) | Le plus de retard par unité de lissage ; à-coups quand d'anciennes barres sortent de la fenêtre |
| EMA | Décroissance exponentielle, mémoire infinie | Non | Réactive, standard partout | Nerveuse ; la dernière barre domine |
| HMA | Moyennes pondérées combinées pour annuler le retard | Non | Très faible retard, retournements lisses | Dépasse le prix lors des retournements |
| KAMA | Constante de lissage ajustée par un ratio d'efficience | Oui | S'aplatit dans les marchés hachés, accélère en tendance | Deux paramètres supplémentaires ; lente à se réveiller après des périodes calmes |
| ALMA | Cloche gaussienne, sommet placé par l'offset | Non | Ligne la plus lisse à retard donné ; aucun dépassement | Longueurs non comparables à celles d'une EMA ; trois paramètres |
La Hull Moving Average est la rivale la plus proche de l'ALMA. La HMA tire sa rapidité de l'extrapolation, en soustrayant une moyenne pondérée lente d'une moyenne rapide, si bien qu'après un retournement brutal elle peut brièvement dépasser le prix. L'ALMA en est incapable : tous ses poids sont positifs, donc la ligne reste toujours dans la fourchette des clôtures de sa fenêtre. Cela fait de l'ALMA le choix le plus sûr pour les trailing stops, et de la HMA le choix le plus agressif pour anticiper les retournements.
La Kaufman Adaptive Moving Average résout un autre problème. La KAMA modifie sa propre vitesse en fonction de l'efficience du marché, ce que l'ALMA ne fait jamais ; l'ALMA(50) se comporte exactement de la même façon en tendance et en range. Si votre principal reproche concerne les faux signaux en marché latéral, la KAMA, ou un filtre comme le McGinley Dynamic, y répond plus directement que n'importe quelle moyenne à poids fixes. Pour l'arbre généalogique complet, y compris la moyenne mobile triangulaire à laquelle l'ALMA ressemble avec un offset de 0.5, commencez par notre guide des moyennes mobiles.
Comment ajouter l'ALMA sur TradingView
L'ALMA est intégrée à TradingView, il n'y a donc rien à installer.
- Open a chart and click Indicators (or press the slash key).
- Search for Arnaud Legoux Moving Average and click it. It overlays the price pane.
- Ouvrez les paramètres. Les entrées sont Window Size (9 par défaut), Offset (0.85) et Sigma (6). Réglez la fenêtre sur le retard voulu à l'aide du tableau présenté plus haut dans ce guide.
- Pour un setup de croisement, ajoutez l'indicateur une seconde fois avec une fenêtre plus longue et donnez aux deux lignes des couleurs contrastées.
- Use Add alert on either line and set "Crossing" with the other ALMA as the target to get notified on crosses.
Si vous codez en Pine, une seule ligne suffit : ta.alma(close, 21, 0.85, 6). Un overlay minimal à deux lignes :
//@version=6
indicator("ALMA pair", overlay = true)
fast = ta.alma(close, 21, 0.85, 6)
slow = ta.alma(close, 50, 0.85, 6)
plot(fast, "ALMA 21", color.aqua)
plot(slow, "ALMA 50", color.purple)
Notez que l'argument offset de ta.alma est l'offset gaussien, et non le décalage de tracé qui déplace une ligne vers la gauche ou la droite sur le graphique. Confondre les deux est un bug Pine fréquent. Vous débutez sur la plateforme ? Notre guide de la plateforme TradingView couvre les mises en page, les alertes et les bases de Pine.
Erreurs courantes et situations où l'ALMA échoue
- Comparing lengths across averages. ALMA(20) is far faster than EMA(20). Match by lag, not by the number in the box, or your backtest compares two different systems.
- Cranking sigma for "sharpness". A high sigma on a short window turns ALMA into a two-bar average. You lose the smoothing you came for and gain nothing in timing.
- Offset 1.0 as a shortcut to zero lag. It does cut lag below one bar, but noise passed rises to about a third of raw price. At that point you are trading the candles, not a trend line.
- Optimizing all three parameters. With length, offset and sigma free, an optimizer will always find a beautiful backtest. Fix sigma at 6 and offset at 0.85, test a handful of lengths, and check that neighbouring values give similar results. If ALMA 37 works and 34 and 40 do not, you found noise.
- Using it in ranges. ALMA is not adaptive. In a sideways market every fixed average gets chopped up, ALMA included. It whipsaws less than an EMA, but it still whipsaws.
- Reading a flattening line as a reversal. A flat ALMA means momentum has paused. Reversals need confirmation from structure: a lower high after an uptrend, a break of the last swing low. Our break of structure and CHoCH guide covers those definitions.
- Ignoring the forming bar. The current bar carries roughly a fifth of the weight on default settings, so intrabar crosses can appear and disappear before the close. Use alerts set to "once per bar close".
L'ALMA et Quantum Algo
L'ALMA donne le meilleur d'elle-même comme ligne de référence calme sur votre graphique : celle qui vous indique de quel côté du marché travailler. Ce n'est pas un outil de timing à elle seule, et elle ne sait pas où se situe le risque. C'est la répartition des rôles que nous recommandons.
Une combinaison pratique : une ALMA longue (50 à 100 sur votre unité de temps de trading) définit le biais, et un autre outil se charge du timing des entrées et de la gestion du risque. Si vous utilisez la suite Zeno de QuantumAlgo, les indicateurs premium fournissent des signaux d'achat et de vente avec stop et objectifs intégrés, de sorte que le rôle de l'ALMA se réduit à une seule règle : ne prendre que les signaux Zeno qui vont dans le sens de la pente de l'ALMA. Zeno Oscillator peut ajouter une confirmation de momentum par-dessus. Les résultats des signaux eux-mêmes figurent sur la page publique track record, si vous voulez en juger de façon indépendante.
Si vous préférez les outils gratuits, notre Adaptive Trend Sentinel open source s'associe naturellement à une ligne de biais ALMA, et le Supertrend Engine vous donne un trailing stop basé sur la volatilité qui complète le lissage de l'ALMA. L'Academy gratuite couvre les bases du suivi de tendance derrière ces deux outils, et vous pouvez tout parcourir dans les indicateurs gratuits.
◆ Vérification interactive
Connaissez-vous bien l'ALMA ?
Les questions des traders sur l'ALMA
L'ALMA, ou Arnaud Legoux Moving Average, est une moyenne mobile qui pondère les N dernières barres selon une courbe en cloche gaussienne. Son paramètre offset déplace la cloche vers les barres récentes pour réduire le retard, et le sigma contrôle la largeur de la cloche.
Arnaud Legoux et Dimitrios Kouzis-Loukas l'ont développée, et elle a été publiée vers 2009. Legoux s'est appuyé sur le filtre gaussien issu du traitement du signal et comparait souvent l'ALMA à la Hull Moving Average.
L'Arnaud Legoux Moving Average intégrée à TradingView utilise par défaut une fenêtre de 9, un offset de 0.85 et un sigma de 6. Ces valeurs par défaut produisent un retard effectif d'environ 1.6 barre.
Un point de départ courant est l'ALMA 21 pour le timing et l'ALMA 50 comme filtre de tendance sur des graphiques de 15 minutes à 1 heure, avec un offset de 0.85 et un sigma de 6. L'ALMA 50 a à peu près le retard d'une EMA 21. Testez les longueurs voisines sur votre instrument avant de vous engager.
À retard égal, l'ALMA est plus lisse ; dans notre test à retard égal, elle a bougé environ moitié moins par barre qu'une EMA. Elle n'est pas plus prédictive, et les longueurs d'ALMA doivent être alignées sur celles de l'EMA selon le retard, et non selon le chiffre.
L'offset définit l'endroit où culmine la courbe en cloche dans la fenêtre, de 0 (barre la plus ancienne) à 1 (barre actuelle). Des valeurs plus élevées réduisent le retard et augmentent le bruit ; 0.5 centre la cloche et donne le même retard qu'une moyenne mobile simple.
Le sigma contrôle la largeur de la cloche gaussienne via s = N / sigma. Un sigma plus élevé rétrécit la cloche, si bien que moins de barres comptent, et un sigma plus bas l'élargit vers une moyenne à poids égaux. La plupart des traders le laissent à 6.
Non. L'ALMA est une moyenne pondérée à fenêtre fixe, donc les valeurs des barres clôturées ne changent jamais. La valeur de la barre en formation évolue avec le prix en temps réel jusqu'à la clôture de cette barre, comme pour toute moyenne mobile.
Les deux visent un faible retard. La HMA tire sa rapidité de l'extrapolation et peut dépasser le prix après un retournement, tandis que l'ALMA n'utilise que des poids gaussiens positifs et reste toujours dans la fourchette des clôtures récentes.
Oui. Appelez ta.alma(source, length, offset, sigma), avec éventuellement un cinquième argument floor. L'argument offset désigne ici l'offset gaussien, et non le décalage de tracé utilisé dans la fonction plot.
Références et guides associés
Lire ensuite
- Moyennes mobiles
- Hull Moving Average
- Kaufman Adaptive Moving Average (KAMA)
- Triangular Moving Average
- Gaussian Channel
- Ruban de moyennes mobiles
- Indicateurs TradingView gratuits
- Zeno — le moteur premium
Sources principales
- TradingView Help Center — Arnaud Legoux Moving Average
- TradingView — Pine Script v6 language reference (ta.alma)
- Pineify — ta.alma() reference with Pine implementation
- Capital.com — Arnaud Legoux Moving Average guide
- LuxAlgo — Arnaud Legoux Moving Average (ALMA) guide
- TrendSpider Help — Arnaud Legoux Moving Average (ALMA)