Liquidation en trading : aimants, cascades et sweep-and-reverse
| Ce que c'est | Fermeture forcée d'une position avec effet de levier |
| Déclencheur | La marge tombe sous l'exigence de maintenance |
| Pourquoi c'est important | Les ordres forcés sont du carburant — le prix est attiré vers eux |
| Math du levier | ~10% (10x), ~4% (25x), ~2% (50x), ~1% (100x) |
| Cascade | Les liquidations déclenchent d'autres liquidations |
| Le trade | Sweep-and-reverse après la purge d'un pool |
La liquidation en trading est la fermeture forcée et automatique d'une position avec effet de levier par l'exchange lorsque la marge passe sous l'exigence de maintenance. Comme la distance jusqu'à la liquidation est fixée par le levier (environ 10% à 10x, 4% à 25x, 2% à 50x et 1% à 100x), les positions encombrées forment des pools groupés, ou aimants : le prix les sweep, déclenche des cascades, puis se retourne souvent.
1. Qu'est-ce que la liquidation en trading ?
La liquidation est la fermeture forcée d'une position avec effet de levier par l'exchange lorsque le trader ne peut plus couvrir les pertes de la position. Ce n'est pas un choix — c'est automatique, mécanique, et sur les futures perpétuels crypto, l'une des forces les plus puissantes qui façonnent le prix intraday. Comprenez la liquidation et une grande partie de la volatilité « aléatoire » prend soudain une raison.
Voici le mécanisme. Quand vous ouvrez une position avec effet de levier, vous déposez une fraction de sa valeur comme marge. Quand le prix évolue contre vous, vos pertes entament cette marge. Dès que votre marge tombe sous l'exigence de maintenance de l'exchange, celui-ci ferme votre position au marché pour se protéger — c'est votre liquidation. Point crucial, cet ordre de fermeture est un ordre market dans la direction qui vous fait mal : les longs sont liquidés par de la vente forcée, les shorts par de l'achat forcé.
Multipliez maintenant cela par une foule. Quand beaucoup de traders ouvrent des positions avec effet de levier similaires près du même swing high ou swing low, leurs prix de liquidation se regroupent aux mêmes niveaux — parce que la math est fixe. Une foule de longs 25x ouverts près d'un swing low sera liquidée à peu près au même prix, environ quatre pourcents plus bas. Ce cluster d'ordres de vente forcés se tient là comme un pool de carburant, et le prix est attiré vers lui. Sweep le pool, déclenchez les ordres forcés, et le prix se retourne très souvent une fois le carburant dépensé. Cette attraction est ce que les traders appellent un aimant de liquidation.
La liquidation est la fermeture forcée et automatique d'une position avec effet de levier. Comme la math du levier est fixe, les positions encombrées produisent des ordres forcés groupés — des pools de carburant qui attirent le prix, se font sweep, puis se retournent fréquemment.
2. Comment le levier fixe-t-il votre niveau de liquidation ?
La raison pour laquelle les niveaux de liquidation sont prévisibles — et donc tradables — est que la distance entre l'entrée et la liquidation est fixée par le levier, pas par l'opinion. En ignorant les frais et le funding, une position est liquidée quand le mouvement du prix contre elle est à peu près égal à l'inverse du levier. Cela donne une échelle simple que tout trader de dérivés devrait connaître par cœur :
| Levier | Distance approx. jusqu'à liquidation | Ce que cela implique |
|---|---|---|
| 10x | ~10% depuis l'entrée | Conservateur ; les pools se trouvent loin du prix |
| 25x | ~4% depuis l'entrée | Levier retail courant ; clusters significatifs |
| 50x | ~2% depuis l'entrée | Agressif ; pools proches, souvent sweepés |
| 100x | ~1% depuis l'entrée | Extrême ; liquidé par le bruit ordinaire |
Comme ces pourcentages sont fixes et publics, la liquidation 50x de tout le monde se situe à environ deux pourcents de l'entrée — aucune donnée privée n'est nécessaire pour estimer où la foule sera forcée de sortir. C'est la base honnête de tout outil de liquidation : il ne lit pas de flux secrets d'exchange (aucun indicateur graphique ne le peut), il applique la math publique du levier aux swing points visibles et estime où les pools doivent se trouver.
Les longs liquident en dessous
Les positions long sont forcées de sortir quand le prix tombe assez loin sous l'entrée. Leur vente forcée se trouve sous le prix — un pool qui, lorsqu'il est sweepé, ajoute de la pression vendeuse et marque souvent un creux local une fois épuisé.
Les shorts liquident au-dessus
Les positions short sont forcées de sortir quand le prix monte assez loin au-dessus de l'entrée. Leur achat forcé se trouve au-dessus du prix — un pool qui, lorsqu'il est sweepé, ajoute de la pression acheteuse et marque souvent un sommet local une fois épuisé.
Plus le levier est élevé, plus le pool est proche
Plus la foule utilise de levier, plus sa liquidation se trouve près du prix. Dans la crypto à fort levier, les pools les plus proches sont souvent à seulement un à quatre pourcents — c'est pourquoi les perps fouettent si violemment.
Le volume pondère le pool
Un swing formé sur un volume climactique implique qu'une foule plus grande y est entrée — son pool de liquidation porte donc plus de carburant. Tous les pools ne se valent pas ; les plus lourds exercent l'attraction la plus forte.
3. Pourquoi les cascades de liquidation créent-elles de longues mèches ?
La raison pour laquelle les liquidations comptent autant est qu'elles s'auto-alimentent. Une liquidation isolée est un ordre market qui pousse le prix un peu plus loin dans la direction douloureuse. Ce mouvement supplémentaire pousse le cluster suivant de positions en liquidation, ce qui déclenche davantage d'ordres forcés, qui poussent encore le prix plus loin. Cette réaction en chaîne est une cascade de liquidation, et c'est pourquoi la crypto imprime ces mèches violentes, presque verticales, qui semblent sortir de nulle part.
Une cascade est le marché qui fonctionne brièvement uniquement avec des ordres forcés. Ce n'est pas une nouvelle information, ni une décision réfléchie de qui que ce soit — c'est une boucle de rétroaction mécanique qui consomme des pools empilés de carburant en séquence. C'est pourquoi les mèches sont si nettes et pourquoi elles se retournent si souvent tout aussi vite : une fois le dernier pool empilé consommé, la vente forcée (ou l'achat forcé) s'arrête simplement, et le prix revient d'un coup là où les participants volontaires veulent réellement trader.
Une longue mèche dans une zone de liquidation est généralement une cascade : pools empilés consommés en séquence, puis retour brusque une fois le flux forcé arrêté. La violence est mécanique, pas informationnelle — c'est précisément pourquoi elle se retourne.
4. Net Pull : de quel côté est le carburant ?
Si le prix est attiré vers les pools de liquidation, alors l'équilibre des pools autour du prix actuel donne un indice directionnel. Quand il existe un pool lourd au-dessus et seulement un carburant léger en dessous, le chemin de moindre résistance est vers le haut — vers le plus grand aimant. Quand le pool lourd se trouve en dessous, l'attraction est vers le bas. Cet équilibre directionnel est ce que les traders appellent Net Pull, et il transforme une carte statique de pools en biais vivant.
L'intuition est simple : les marchés recherchent la liquidité, et la liquidité est la plus dense là où attendent le plus d'ordres forcés. Un market maker ou un trend follower agressif a tout intérêt à pousser le prix vers la plus grande poche de carburant disponible, car c'est là que le plus d'ordres peuvent être exécutés. Une carte déséquilibrée — gros pool d'un côté, mince de l'autre — est donc un indice de l'endroit où le prix a le plus de chances d'être attiré ensuite, toutes choses égales par ailleurs.
Lourd au-dessus, léger en dessous
Le carburant dominant est au-dessus. Le Net Pull est haussier — le chemin de moindre résistance tend vers le pool supérieur, là où le plus d'ordres de liquidation short attendent d'être déclenchés.
Lourd en dessous, léger au-dessus
Le carburant dominant est sous le prix. Le Net Pull est baissier — le prix est plus susceptible d'être attiré dans le pool de liquidation long en dessous avant tout mouvement durable vers le haut.
Pools équilibrés
Quand le carburant est à peu près égal des deux côtés, le Net Pull est neutre — la carte n'offre pas d'edge directionnel, et vous devriez vous appuyer sur d'autres outils pour le biais plutôt que de forcer une lecture.
L'attraction est un contexte, pas un signal
Le Net Pull suggère où le prix peut être attiré ; il ne time pas l'entrée. Combinez-le avec la structure et une confirmation de sweep — l'attraction vous dit la destination, pas le moment d'agir.
5. Qu'est-ce qu'une purge et comment la mesurer honnêtement ?
Une purge est le moment où le prix traverse un pool de liquidation et le consomme — le sweep qui déclenche les ordres forcés. Le trade classique est le sweep-and-reverse : attendez que le prix purge un pool fort, traitez cette purge comme un point d'épuisement candidat, puis cherchez votre entrée dans la direction opposée quand le flux forcé s'éteint. Cela fonctionne parce qu'une fois le carburant dépensé, la pression mécanique qui a poussé la mèche disparaît simplement.
Mais ici, l'honnêteté compte plus que le battage. Une purge ne se retourne pas toujours. Parfois, le sweep marque le début d'une vraie continuation de tendance, pas un point d'épuisement. C'est là que la plupart des outils de liquidation échouent pour les traders : ils suggèrent que chaque sweep est un retournement et ne montrent jamais à quelle fréquence c'est vraiment le cas. La bonne approche consiste à mesurer l'outil par rapport à lui-même — après chaque purge, notez ce que le prix a fait sur les plusieurs bougies suivantes, et rapportez le vrai taux de retournement pour ce symbole et ce timeframe.
Cet auto-audit est la différence entre un outil qui vend une thèse et un outil qui la teste en public. Une statistique de retournement calculée sur votre graphique — réduite vers le neutre quand l'échantillon est petit, afin que les premiers chiffres ne surestiment pas l'edge — vous dit si le sweep-and-reverse tient réellement sur l'instrument que vous tradez, ou si les purges y ont tendance à continuer. Elle décrit l'histoire, ne garantit jamais l'avenir, mais vous garde honnête.
Pouvez-vous lire la carte de liquidation ?
Quatre instantanés de pools autour du prix actuel. Vous voulez le setup avec le Net Pull haussier le plus clair — un pool lourd au-dessus et un carburant léger en dessous. Cliquez dessus.
La discipline que le jeu enseigne : lisez l'équilibre, pas un pool isolé. Un gros pool au-dessus n'implique une attraction haussière que si le bas est réellement léger. Deux pools lourds des deux côtés ne forment pas un aimant haussier — c'est un pile ou face, et forcer une direction dans ce cas est la manière dont la carte est mal utilisée.
6. Cartographier automatiquement la liquidation : le Liquidation Magnet
Estimer où les foules sont entrées, appliquer la math du levier à chaque swing, pondérer chaque pool par le volume, les faire décroître quand les positions tournent, et suivre honnêtement la fréquence à laquelle les purges se retournent — c'est beaucoup de tenue de comptes mécanique à faire à l'œil. Notre indicateur Liquidation Magnet gratuit et open-source sur TradingView fait tout cela, et — surtout — il est radicalement honnête sur ce qu'il est.
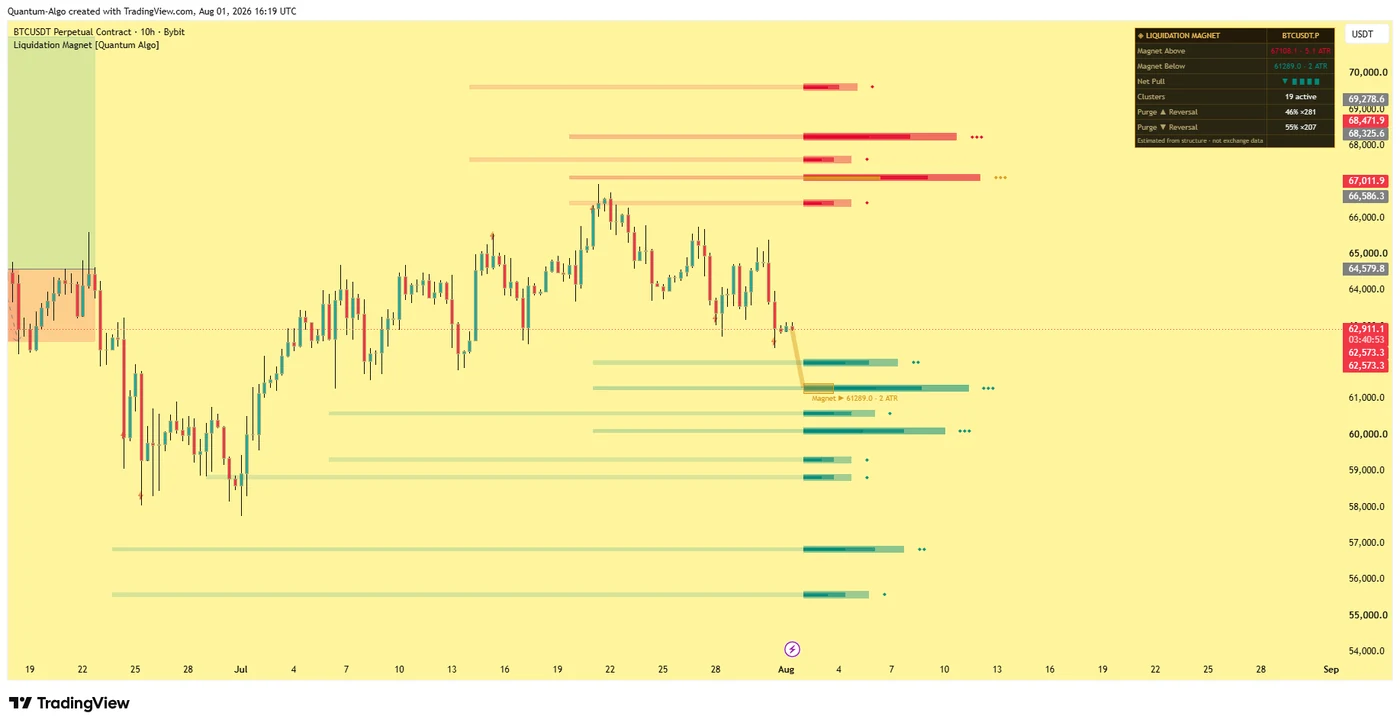
La note d'honnêteté vient d'abord, parce que c'est tout l'intérêt : chaque niveau de cet outil est une estimation dérivée de la structure du prix et des mathématiques fixes du levier. Il ne lit pas les flux de liquidation d'exchange ni les données d'order book — aucun indicateur TradingView ne le peut — et il le dit partout. Ce qu'il fait à la place, c'est estimer de façon transparente, puis mesurer son propre taux de réussite sur votre graphique.
Modèle de clusters, pas lignes statiques
Les ancres de swing projettent les estimations de liquidation à travers quatre paliers de levier (10x, 25x, 50x, 100x). Les estimations proches fusionnent en clusters dont la masse augmente avec le volume derrière le swing — les hypothèses dispersées deviennent des zones pondérées.
Moteur de décroissance vivant
Les positions se ferment et la foule tourne, donc chaque cluster perd de la masse à chaque bougie et meurt quand il s'estompe — ou à l'instant où le prix le sweep et le consomme. La carte est toujours actuelle, jamais un musée de lignes périmées.
Le faisceau d'aimant
Parmi tous les pools à portée, le plus fort — masse actualisée par la distance — est mis en évidence avec un faisceau doré depuis le prix live. En un coup d'œil, vous répondez à « où est la grande poche de carburant la plus proche ? »
Des statistiques de purge en auto-audit
Après chaque sweep, l'outil enregistre le résultat sur dix bougies et rapporte le taux de retournement — réduit vers le neutre sur les petits échantillons, avec une borne inférieure de Wilson dans les tooltips. L'indicateur note sa propre thèse en public.
Tout est calculé sur des bougies confirmées, donc les clusters et purges ne repaint pas. L'outil est conçu pour les futures perpétuels crypto sur graphiques 15 minutes à 4 heures, là où la mécanique de liquidation domine le mouvement intraday. Utilisez les pools comme objectifs (le prix est attiré vers le carburant), la purge comme point d'épuisement candidat (vérifié contre le taux historique de retournement), et les échelles chaudes comme endroits où ne pas placer un stop — parce que c'est exactement là que le marché a intérêt à aller. Fidèle à notre approche — ne nous faites pas confiance, vérifiez-nous — le script est open-source, et ses estimations sont étiquetées comme estimations partout.
Liquidation Magnet [Quantum Algo] sur TradingView — clusters de liquidation pondérés par le volume sur quatre paliers de levier, moteur de décroissance qui garde la carte actuelle, faisceau d'aimant doré vers le pool le plus fort, biais Net Pull, et statistiques de retournement après purge calculées sur votre propre graphique. Honnête par conception : estimations étiquetées comme estimations. Gratuit à utiliser, open-source à vérifier.
7. Testez vos connaissances
Sept questions sur la liquidation, la math du levier, les cascades et les aimants.
8. Comment la liquidation s'intègre-t-elle dans un framework de trading complet ?
La liquidation est un concept de liquidité, et elle s'emboîte étroitement avec le reste de l'analyse Smart Money. Les ordres forcés sont simplement la forme la plus mécanique et la plus prévisible de liquidité en attente — c'est pourquoi les pools de liquidation coïncident si souvent avec les niveaux que d'autres outils signalent déjà.
Les connexions sont directes. Un pool de liquidation sous le prix est une version spécifique, dérivée par la math, d'une cible de liquidity sweep. Une purge qui se retourne imprime souvent un break of structure ou un changement de caractère en tournant. Les clusters de liquidation se combinent naturellement avec le funding rate (le positionnement encombré et sur-levier apparaît dans les deux) et avec l'open interest (un pic d'OI est du levier frais qui devient le carburant de demain). Et le retournement après une purge est souvent le meilleur moment pour chercher une Optimal Trade Entry dans la nouvelle direction.
• Signaux buy/sell avec SL et TP intégrés — des entrées qui respectent l'emplacement du carburant
• Détection de liquidity sweep — la purge d'un pool, signalée au moment où elle se produit
• Cartographie du break of structure — la confirmation qu'une purge est devenue un vrai retournement
• Scoring de confluence multi-timeframe — pour qu'une purge alignée avec la structure obtienne un meilleur score
• Gestion du risque basée sur l'ATR — stops placés loin des pools chauds, dimensionnés à la volatilité
L'habitude à construire : utilisez la carte de liquidation pour voir où se trouve le carburant et dans quel sens il attire, attendez une purge, confirmez le retournement avec la structure, puis seulement ensuite agissez. Les pools vous disent où le marché veut aller — ils ne vous disent pas, à eux seuls, quand.
Questions fréquentes
La liquidation est la fermeture forcée d'une position avec effet de levier par l'exchange lorsque la marge du trader tombe sous l'exigence de maintenance. Elle est automatique et exécutée comme un ordre market dans la direction perdante - vente forcée pour les longs, achat forcé pour les shorts. Sur les futures perpétuels crypto, où le levier est élevé, les liquidations sont l'une des forces les plus puissantes qui pilotent le prix court terme, car des foules de positions similaires sont liquidées à des niveaux de prix groupés.
En ignorant les frais et le funding, une position avec effet de levier est liquidée lorsque le mouvement du prix contre elle est à peu près égal à l'inverse du levier. Ainsi, une position 10x est liquidée sur environ un mouvement défavorable de 10%, 25x sur environ 4%, 50x sur environ 2%, et 100x sur environ 1%. Les longs sont liquidés quand le prix tombe sous l'entrée de cette distance ; les shorts quand le prix monte au-dessus de l'entrée. Comme cette math est fixe et publique, les niveaux de liquidation peuvent être estimés sans aucune donnée privée d'exchange.
Une cascade de liquidation est une réaction en chaîne où l'ordre forcé d'une liquidation pousse le prix vers le cluster suivant de positions, déclenchant davantage de liquidations, qui poussent encore le prix plus loin. C'est une boucle de rétroaction mécanique alimentée par des ordres forcés plutôt que par de nouvelles informations, et elle produit les mèches violentes, presque verticales, courantes en crypto. Les cascades se retournent souvent brutalement car, une fois le dernier pool empilé d'ordres forcés consommé, la pression mécanique s'arrête simplement et le prix revient d'un coup.
Un aimant de liquidation est un cluster d'ordres forcés vers lequel le prix est attiré. Comme les positions à levier encombrées produisent des niveaux de liquidation groupés, ces niveaux contiennent un pool d'ordres d'achat ou de vente forcés - du carburant. Les marchés recherchent la liquidité, donc le prix tend à être attiré vers le plus grand pool proche, à le sweep, à déclencher les ordres forcés, puis souvent à se retourner une fois le carburant dépensé. La force de l'attraction dépend de la taille du pool, qui augmente avec le volume et le levier utilisés par la foule ancrée.
Non. Les indicateurs TradingView ne peuvent pas accéder aux flux de liquidation des exchanges ni aux données d'order book - tout outil prétendant afficher de « vraies » liquidations fait une estimation avec des étapes supplémentaires. Les outils de liquidation honnêtes, y compris le Quantum Algo Liquidation Magnet, calculent des estimations à partir de la structure de prix visible et des mathématiques fixes des paliers de levier, étiquettent ces niveaux comme estimations partout, et compensent en mesurant leur propre taux de réussite historique sur votre graphique. Les estimations coïncident souvent avec les retournements parce que la math du levier est publique et mécanique, pas à cause de données privées.
La méthode classique est le sweep-and-reverse : attendez que le prix purge un pool de liquidation fort, traitez cette purge comme un point d'épuisement candidat, vérifiez le taux historique de retournement pour cette direction sur votre symbole, puis cherchez une entrée dans la direction opposée quand le flux forcé s'éteint. Les pools de liquidation servent aussi d'objectifs de profit, puisque le prix est attiré vers eux, et d'endroits où éviter de placer les stops - un stop juste au-delà d'un pool chaud est exactement là où le marché a intérêt à aller.
Non, et supposer qu'elles le font est une erreur courante. Parfois, une purge est le début d'une vraie continuation de tendance plutôt qu'un point d'épuisement. C'est pourquoi une approche honnête mesure le taux réel de retournement après les purges sur votre symbole et votre timeframe précis, en réduisant la statistique vers le neutre sur les petits échantillons afin que les premiers chiffres ne surestiment pas l'edge. Le taux décrit seulement l'historique de ce graphique ; ce n'est jamais une garantie. Confirmez toujours un retournement suspecté avec la structure avant d'agir.
Plus de guides
Références et guides associés
Plus dans ce sujet
- Day trading crypto : un marché sans sessions, une horloge qui compte encore, et les trades qui lui conviennent
- Qu'est-ce que le margin trading ? Marge initiale vs marge de maintenance, margin calls et calculateur
- Qu'est-ce que la valeur notionnelle en trading ? (notional vs marge vs risque + calculateur)
- Trading du liquidity sweep : stop hunts expliqués
- Trading du funding rate : guide complet
- Open interest expliqué - guide complet
- Guide du trading de liquidité - raids et kill zones
- Smart Money Concepts (SMC) : guide ultime de trading
- Optimal Trade Entry (OTE) : guide complet
- Trading de l'order flow - lire le footprint des institutions
- Delta Divergence : guide complet
- Gestion du risque en trading - guide complet
- Cumulative Volume Delta (CVD) : guide complet
- BOS et CHoCH : guide complet de la structure de marché
- Méthode Wyckoff - guide complet du trading institutionnel
Lectures essentielles
- Trading du liquidity sweep : stop hunts expliqués
- Trading du funding rate : guide complet
- Open interest expliqué - guide complet
- Gestion du risque en trading - guide complet
- Smart Money Concepts (SMC) : guide ultime de trading
- Tous les guides premium
- Quantum Algo sur TradingView
- Historique public