Qu’est-ce que la valeur notionnelle en trading ? (notionnel, marge, risque et calculateur)
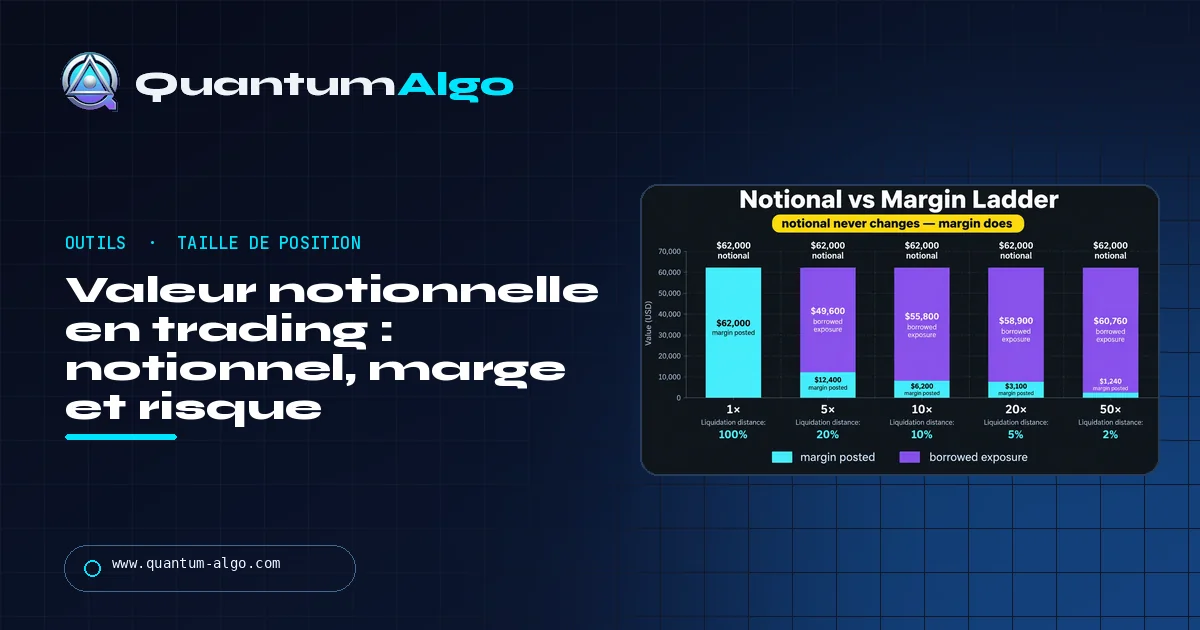
La valeur notionnelle est la valeur de marché totale de la position que vous contrôlez — quantité × prix × multiplicateur du contrat — quel que soit le montant de marge que vous avez déposé. L’effet de levier modifie la marge, jamais le notionnel ; les frais, le funding et la liquidation sont tous calculés sur le notionnel. Utilisez le calculateur ci-dessous pour voir ces trois chiffres pour n’importe quel trade.
Tous les messages « pourquoi mes frais étaient-ils si élevés » et « pourquoi ai-je été liquidé aussi vite » que je reçois ont la même origine : le trader a dimensionné sa position d’après le champ de marge et n’a jamais regardé le notionnel. Cette page corrige cela : ce qu’est le notionnel, en quoi il diffère de la marge et du risque, où les exchanges le facturent discrètement, et un calculateur qui montre les trois chiffres avant que vous cliquiez. Le tableau de bord Zeno de Quantum Algo affiche la marge et l’effet de levier sur le graphique pour la même raison.
Des indicateurs qui font leurs preuves en public.
Un seul moteur, quatre outils de précision : le Gold (XAU) Scalper, l’institutional Gravity Zone, le Zeno momentum Oscillator et Zeno Stocks pour les actions.
Que mesure réellement la valeur notionnelle ?
La valeur notionnelle est la taille totale de la position que vous contrôlez, valorisée au marché — pas l’argent que vous déposez pour l’ouvrir. Achetez 0.32 BTC à $62,000 et votre notionnel est de $19,840, que l’exchange vous demande $19,840 en cash ou $1,984 avec un effet de levier de 10×. Le mot « notionnel » existe parce que la majeure partie de cette valeur n’est jamais dans votre compte ; c’est l’exposition que vous avez accepté de porter.
Je reviens sans cesse à ce chiffre parce que presque tous les frais, coûts de funding et calculs de liquidation sur un exchange sont calculés dessus, alors que presque tous les traders particuliers regardent plutôt le champ de marge. Si vous avez déjà été surpris par le montant des frais d’un « petit » trade, ou par la rapidité avec laquelle une position a été liquidée, la surprise venait de la valeur notionnelle.
La formule est la même partout ; seule la taille du contrat change :
notionnel = quantité × prix × multiplicateur du contrat
Pour la crypto spot, le multiplicateur est 1. Pour un lot forex, il est de 100,000 unités de la devise de base. Pour un CME micro E-mini, il est de $5 par point d’indice. Pour un CFD, il correspond à ce que précise la spécification du contrat du courtier, ce qui explique pourquoi la ligne CFD de chaque calculateur sur cette page vous demande de saisir vous-même la taille.
En quoi le notionnel diffère-t-il de la marge et du risque ?
Ces trois notions sont souvent utilisées comme si elles étaient interchangeables dans les discussions de trading, alors qu’elles ne le sont pas du tout.
Le notionnel, c’est l’exposition. C’est ce qui bouge avec le prix. Si BTC baisse de 3%, votre position de $19,840 perd environ $595, quel que soit le montant de marge déposé.
La marge, c’est le collatéral. C’est le dépôt que la plateforme conserve pour pouvoir vous clôturer avant que la perte dépasse ce que vous avez. La marge est le notionnel divisé par l’effet de levier ; elle diminue donc quand l’effet de levier augmente, tandis que l’exposition reste en place.
Le risque, c’est le cash que vous perdez si votre stop est touché. C’est la distance entre l’entrée et le stop, multipliée par la quantité, puis par le multiplicateur. Cela n’a rien à voir avec la marge, et une position peut être minuscule en termes de marge mais énorme en termes de risque si le stop est éloigné.
La confusion vient généralement de l’interface de l’exchange. Le ticket d’ordre affiche « Coût » ou « Marge » en gros caractères et le notionnel en petit ; les traders dimensionnent donc leurs trades selon la marge qu’ils sont prêts à perdre. Ensuite, la position évolue contre eux du montant qu’ils pensaient être leur perte totale, alors que ce n’est qu’une fraction du chemin jusqu’au stop.
Pourquoi l’effet de levier ne change-t-il pas la valeur notionnelle ?
L’effet de levier change la répartition entre ce que vous déposez et ce que vous empruntez. L’échelle notionnel vs marge de ce guide montre la même position BTC de $62,000 à 1×, 5×, 10×, 20× et 50× : le notionnel reste à $62,000 à chaque palier, tandis que la marge déposée passe de $62,000 à $1,240 et que la distance jusqu’à la liquidation passe de 100% à environ 2%.
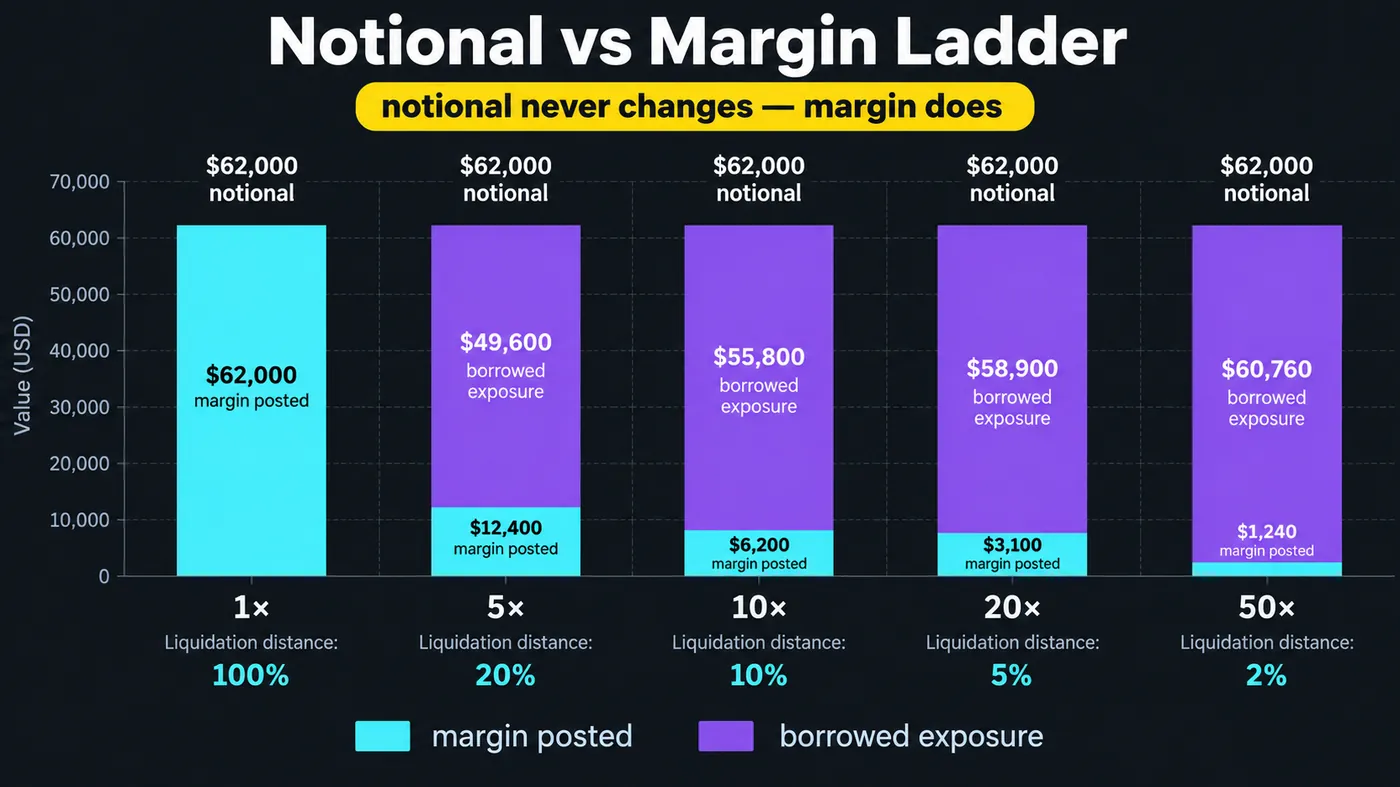
Cette dernière colonne est celle qui compte. La distance de liquidation est approximativement égale à 1 ÷ effet de levier, moins le taux de marge de maintenance. À 50×, un mouvement de 2% contre vous efface le collatéral ; à 10×, il faut environ un mouvement de 10%. Rien dans le comportement du prix de BTC n’a changé entre ces paliers — seulement l’ampleur du mouvement que vous pouvez survivre.
Donc, quand quelqu’un dit « je trade avec un effet de levier de 20× », la bonne question de suivi est : « quel est le notionnel ? » Une marge de $500 à 20× représente un notionnel de $10,000. Un mouvement de 1% vaut $100. C’est un trade normal. Une marge de $5,000 à 20× représente $100,000 de notionnel, et un mouvement de 1% vaut $1,000 — ce qui donne une après-midi très différente.
À quoi ressemble le même notionnel dans trois produits ?
C’est là que la plupart des guides s’arrêtent, et là que le calculateur de cette page devient utile. La même exposition EUR/USD de $108,000 peut être construite de trois façons :
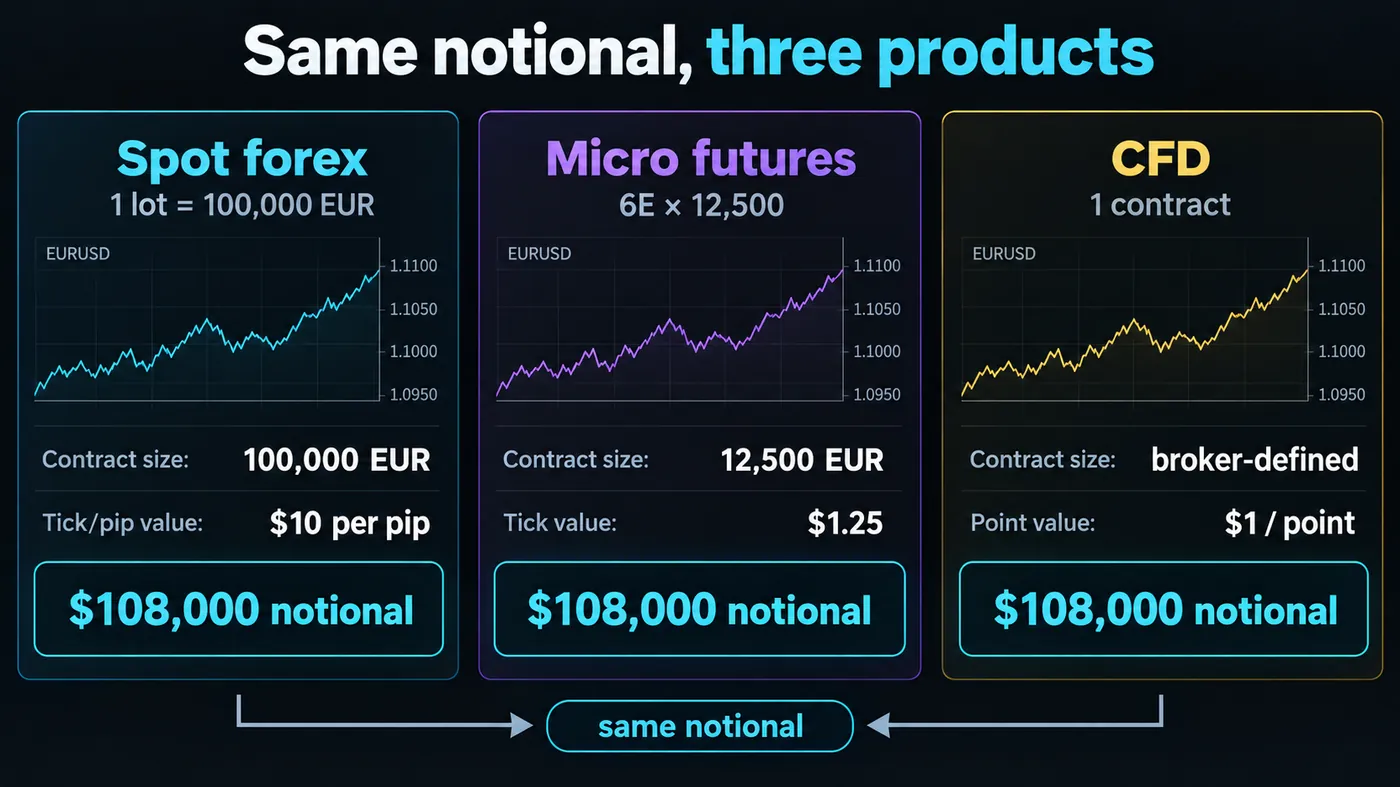
| Produit | Contrat | Taille pour $108k de notionnel | Valeur du tick / pip |
|---|---|---|---|
| Forex spot (courtier particulier) | 1 lot standard = 100,000 EUR | 1.00 lot à 1.0800 | $10 par pip |
| CME micro futures (M6E) | 12,500 EUR par contrat | 8 contrats | $1.25 par tick |
| CFD | défini par le courtier, souvent 1 = 100,000 unités | 1 contrat | $1 par point |
L’exposition est identique. La marge ne l’est pas : un courtier forex réglementé dans l’UE retiendra environ 3.3% (1:30), le CME fixe sa propre garantie de performance par contrat, et un courtier CFD fixe un pourcentage qui peut changer du jour au lendemain autour des annonces. Les frais ne sont pas identiques non plus : le forex spot vous facture dans le spread, les futures facturent une commission par contrat plus des frais d’exchange, les CFD facturent le spread plus un taux de financement overnight calculé, là encore, sur le notionnel.
Si vous comparez les produits par marge, vous choisirez celui qui vous laisse déposer le moins. Si vous les comparez par notionnel, vous choisirez celui dont les frais et le financement sont les plus bas pour l’exposition que vous voulez réellement. C’est la seconde comparaison qui apparaît dans votre P&L.
Où le notionnel apparaît-il sur un ticket d’ordre d’exchange ?
Regardez n’importe quel ticket d’ordre de futures perpetual et comptez les lignes calculées à partir du notionnel :
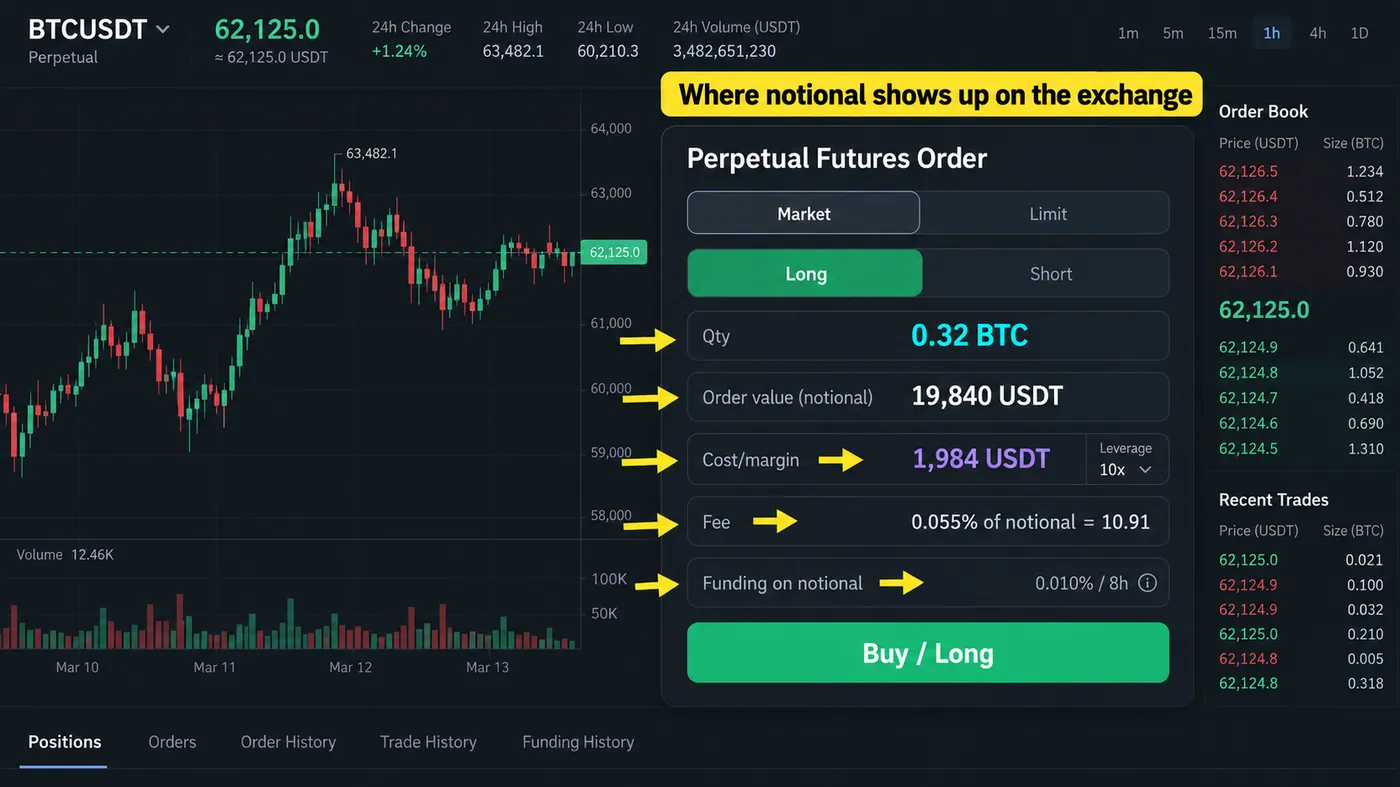
- Valeur d’ordre — c’est le notionnel lui-même, 19,840 USDT dans l’exemple ci-dessus.
- Frais — 0.055% du notionnel, pas de la marge. Sur $19,840, cela fait $10.91 par côté ; sur la marge de $1,984, cela aurait été $1.09, ce que les gens attendent et n’obtiennent jamais.
- Funding — payé ou reçu toutes les huit heures sur le notionnel. À 0.01% par intervalle, une position de $19,840 paie environ $1.98 trois fois par jour, soit environ $180 par mois si vous la gardez à chaque marque.
- Prix de liquidation — dérivé du notionnel, de l’effet de levier et du palier de marge de maintenance, qui augmente lui-même à mesure que le notionnel grandit.
Le dernier point est celui que personne ne lit avant qu’il ne morde. Les exchanges utilisent une marge de maintenance par paliers : plus votre notionnel est grand, plus le pourcentage exigé est élevé ; une grosse position est donc liquidée plus près de l’entrée qu’une petite position au même effet de levier. Deux traders à 10× peuvent avoir des distances de liquidation différentes uniquement parce que l’un porte plus de notionnel.
Comment le notionnel fonctionne-t-il avec les lots et unités forex ?
Les traders forex disent rarement « notionnel » ; ils parlent de « taille de lot », mais c’est la même idée. Un lot standard d’EUR/USD représente 100,000 EUR d’exposition — à 1.0800, cela fait $108,000 de notionnel. Un mini lot en représente un dixième, un micro lot un centième.
La subtilité vient de la devise du compte. Votre notionnel est libellé dans la devise de base, votre P&L dans la devise de cotation, et votre compte dans la devise avec laquelle vous l’avez financé. Un compte en GBP qui trade USD/JPY implique trois devises, et le notionnel affiché par la plateforme est généralement converti au taux courant ; il dérive donc pendant le trade. Il ne dérive jamais beaucoup, mais si vous dimensionnez selon un notionnel maximal par position — ce qui est une règle sensée — il vaut mieux savoir pourquoi le chiffre change.
Notre calculateur de valeur de pip gère l’étape de conversion ; le calculateur de notionnel de cette page vous montre l’exposition avant d’en arriver là.
Pourquoi le notionnel des options trompe-t-il deux fois ?
Les options compliquent les choses parce qu’il existe deux notionnels. Le notionnel du contrat est égal à 100 actions × strike (ou × prix du sous-jacent). Le notionnel de la prime est ce que vous avez payé — 100 × le prix de l’option. Un call à $2.50 sur une action à $150 a un notionnel de prime de $250 et un notionnel de contrat de $15,000.
Les traders se trompent deux fois : d’abord en pensant que leur risque est de $15,000 (il est de $250 pour un call long), puis, lorsqu’ils vendent des options, en pensant que leur risque est la prime de $250 reçue (c’est le notionnel du contrat de $15,000, moins la prime, si l’action tombe à zéro). Les dealers de l’autre côté dimensionnent leurs books sur un notionnel ajusté du delta — notionnel du contrat multiplié par le delta — ce qui donne un meilleur chiffre unique d’exposition que l’un ou l’autre des montants bruts.
Comment dimensionner une position à partir du notionnel plutôt que de la marge ?
Voici la règle que j’utilise réellement et que je mets devant les abonnés qui viennent d’une logique centrée sur la marge :
- Décidez du notionnel maximal que vous porterez dans une position — un pourcentage des capitaux propres du compte. Deux à trois fois les capitaux propres est agressif ; une fois les capitaux propres est le niveau où se situent la plupart des règles de comptes financés.
- Décidez du risque en cash par trade — généralement 0.5% à 1% des capitaux propres.
- Laissez la distance du stop définir la quantité : quantité = risque ÷ (distance du stop × multiplicateur).
- Vérifiez le notionnel impliqué par cette quantité. S’il dépasse le plafond de l’étape 1, le trade est trop grand pour le stop que vous avez tracé — n’élargissez rien, passez simplement le trade ou réduisez la taille.
- Regardez seulement ensuite la marge, et uniquement pour confirmer que l’exchange vous laissera l’ouvrir.
La marge vient en dernier parce que la marge est le problème de l’exchange ; le notionnel et le risque sont les vôtres.
Exemples détaillés
Crypto perpetual. Compte $12,000, risque 1% = $120, BTC à $62,000, stop à $60,750 (un stop de $1,250). Quantité = 120 ÷ 1,250 = 0.096 BTC. Notionnel = 0.096 × 62,000 = $5,952, soit environ 0.5× les capitaux propres — correct. À 10×, la marge est de $595 ; à 5×, elle est de $1,190. Le risque est de $120 dans les deux cas.
Forex. Compte $15,000, risque 1% = $150, stop EUR/USD de 25 pips. La valeur du pip par unité est 0.0001, donc le risque par unité est 25 × 0.0001 = $0.0025. Unités = 150 ÷ 0.0025 = 60,000, soit 0.60 lots. Notionnel = 60,000 × 1.0800 = $64,800 — environ 4.3× les capitaux propres. C’est beaucoup d’exposition pour un stop de 25 pips, exactement pourquoi les traders forex intraday ont besoin du plafond notionnel de l’étape 1.
Micro futures. Compte $8,000, risque 1% = $80, MES à 5,300 avec un stop de 6 points. Risque par contrat = 6 × $5 = $30, donc 2 contrats ($60 de risque). Notionnel = 2 × 5,300 × $5 = $53,000. La marge est fixée par l’exchange — actuellement quelques centaines de dollars par contrat overnight — et, là encore, elle n’a rien à voir avec les $60 que vous risquez.
D’où vient le chiffre dans Zeno
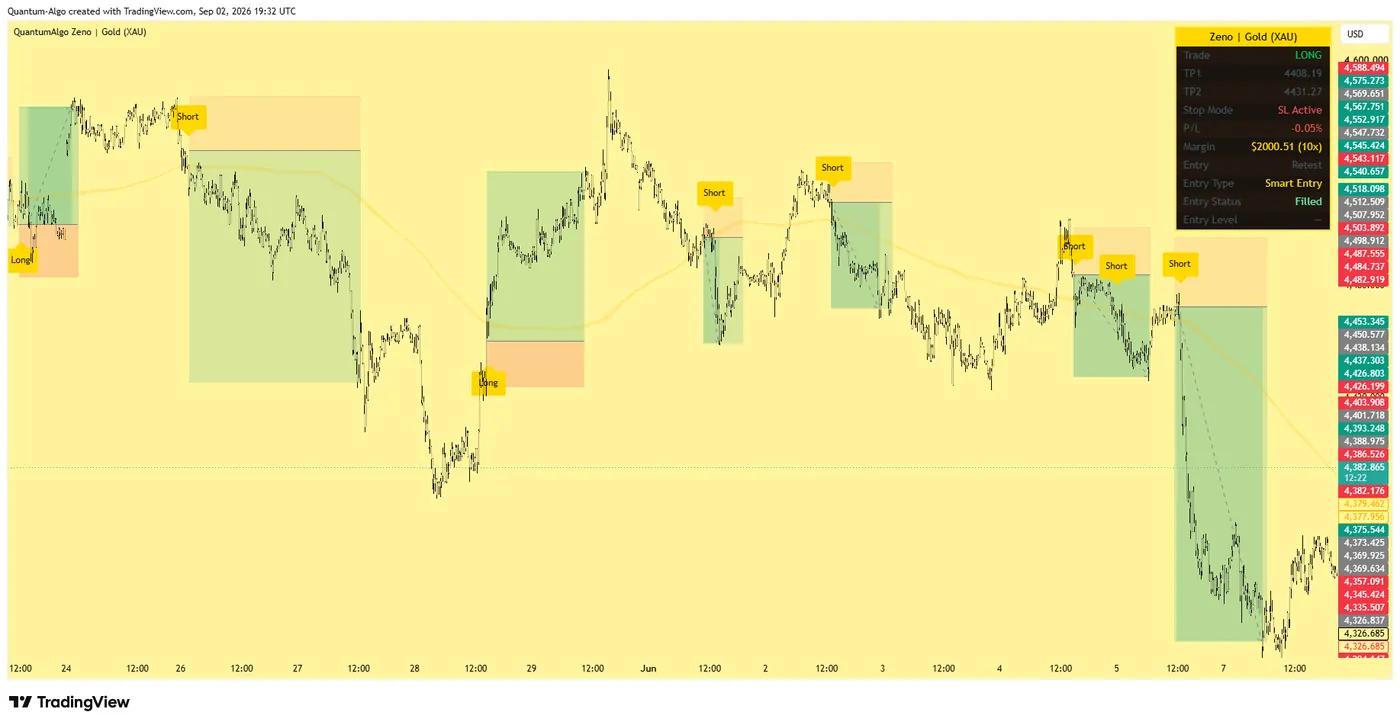
Le tableau de bord dans la capture héro ci-dessus montre une vraie position XAUUSD : marge de $2,000.51 à 10×, soit $20,005 de notionnel sur l’or. Le stop et les deux zones de take profit sont tracés par rapport à ce notionnel, pas par rapport à la marge — c’est pourquoi la ligne de P/L se lit en pourcentage de marge alors que le risque était fixé comme montant en cash avant que le trade ne soit placé. Voir les deux chiffres côte à côte sur un graphique en direct est le moyen le plus rapide que je connaisse pour ancrer la distinction.
Quelles sont les erreurs les plus courantes sur la valeur notionnelle ?
- Dimensionner selon la marge et découvrir le vrai risque alors que la position est déjà ouverte.
- Comparer les courtiers selon l’exigence de marge plutôt que selon les frais sur le notionnel.
- Ignorer la marge de maintenance par paliers, puis être liquidé plus tôt que ce que « 1 ÷ effet de levier » suggérait.
- Conserver des perpetuals à travers les marques de funding sans chiffrer le funding sur le notionnel.
- Traiter la prime d’option comme l’exposition à la vente, et le notionnel du contrat comme l’exposition à l’achat.
- Laisser le notionnel converti par la plateforme dériver au-delà d’un plafond parce que la devise du compte a bougé.
Le notionnel est l’exposition, la marge est le collatéral, le risque est ce que le stop vous coûte — trois chiffres différents avec trois rôles différents. L’effet de levier redivise le notionnel entre marge et exposition empruntée sans le changer, et tout ce que l’exchange vous facture est calculé sur le notionnel. Dimensionnez à partir d’un plafond notionnel et d’un risque en cash ; vérifiez la marge en dernier.
◆ Vérification interactive
Notionnel, marge ou risque ?
Questions des traders sur la valeur notionnelle
Seulement lorsque la taille de position est exprimée en devise au prix de marché. « Taille de position » signifie souvent quantité — 0.5 BTC, 2 lots, 3 contrats — tandis que le notionnel est cette quantité multipliée en argent.
Non. L’effet de levier décide quelle part du notionnel vous déposez comme marge. Une position de $10,000 représente $10,000 de notionnel à 1× comme à 100× ; seul le collatéral change.
Parce que les frais sont facturés sur le notionnel, pas sur la marge. Avec un effet de levier de 10×, des frais qui semblent représenter 0.05% de ce que vous avez déposé représentent en réalité 0.5% de votre marge par côté.
Le notionnel du contrat est égal à 100 actions multipliées par le prix du sous-jacent ; le notionnel de la prime est égal à 100 fois le prix de l’option. Les vendeurs sont exposés au notionnel du contrat, les acheteurs à la prime.
La plupart des programmes de comptes financés plafonnent l’exposition autour d’une fois les capitaux propres par position et de deux à trois fois au total. Au-delà, la volatilité ordinaire peut menacer le compte.
Multipliez la quantité par le mark price : 0.32 BTC × $62,000 = $19,840. Le champ « valeur d’ordre » du ticket affiche le même chiffre ; le champ « coût » affiche la marge, c’est-à-dire le notionnel divisé par votre effet de levier.
Pour une position spot entièrement financée, elles sont identiques. Pour une position avec effet de levier ou une position dérivée, la valeur de marché désigne généralement ce que vous avez déposé ou ce que vaut la position à clôturer, tandis que le notionnel est l’exposition totale que vous contrôlez.
Les exchanges utilisent une marge de maintenance par paliers : les notionnels plus grands exigent un pourcentage de maintenance plus élevé, donc le coussin entre l’entrée et la liquidation rétrécit quand le notionnel augmente, même si l’effet de levier ne change pas.
Oui, mais généralement sans employer ce mot. Actions × prix = notionnel ; les comptes sur marge vous permettent d’en déposer 50%. Le mot devient essentiel avec les options, futures et CFD, où l’exposition et la sortie de cash se séparent.
Références et guides associés
Lire ensuite
- Qu’est-ce que le margin trading ? Marge initiale, marge de maintenance, appels de marge et calculateur
- Calculateur de valeur de pip pour toutes les paires forex
- Calculateur de taille de lot pour le forex et l’or
- Taille de position : le guide complet
- Trading avec effet de levier : guide complet
- Liquidation en trading
- Guide du funding rate en trading
- Calculateur de profit en trading
- Trading spot vs futures
Sources faisant autorité
- CME Group : spécifications et multiplicateurs de contrats
- Investopedia : valeur notionnelle
- Bybit : coût d’ordre et notionnel sur les perpetuals USDT
- Binance : effet de levier et marge de maintenance par paliers
- ESMA : limites d’effet de levier des CFD pour particuliers et protection contre le solde négatif