Movimiento esperado (expected move)
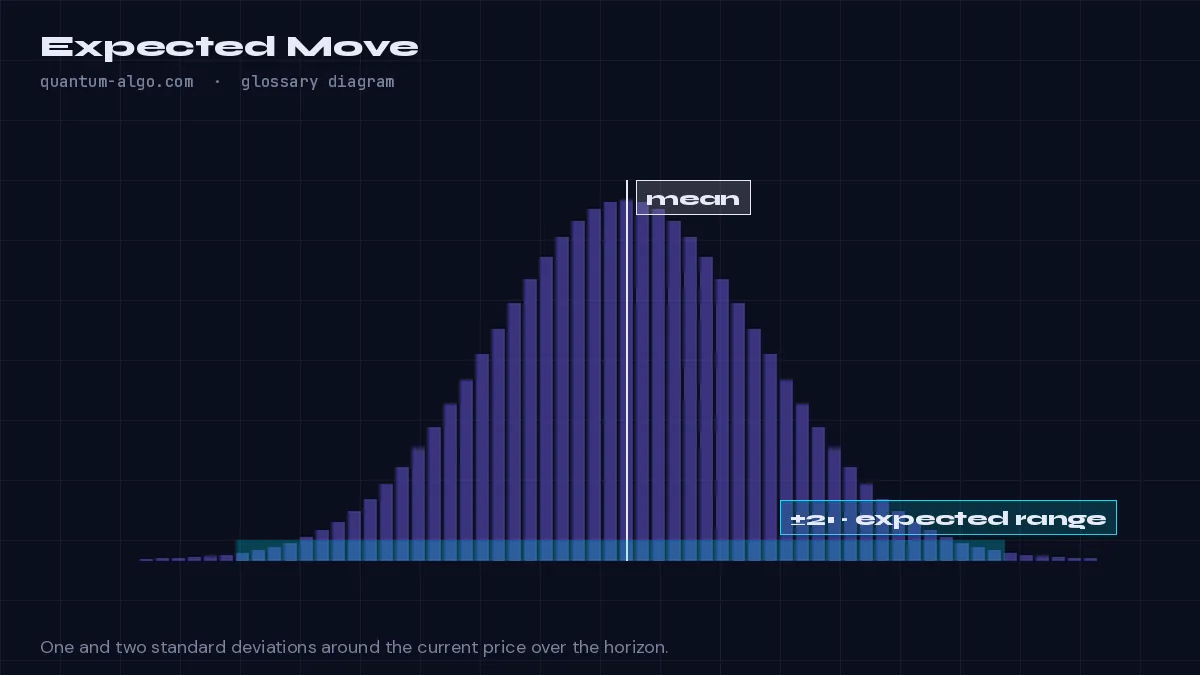
El movimiento esperado es el rango dentro del cual es estadísticamente probable que se mantenga el precio en un horizonte, calculado a partir de la volatilidad. Una desviación estándar, alrededor del 68% de los resultados, equivale a la volatilidad por vela multiplicada por la raíz cuadrada del número de velas; dos sigma cubren alrededor del 95%. Los traders colocan los stops fuera del cono de un sigma y los objetivos dentro de dos sigma.
Qué significa
Si un mercado se mueve de media un 1.4% por vela, no se mueve un 28% en 20 velas: los movimientos aleatorios se compensan en parte. El movimiento esperado aplica el escalado por raíz cuadrada del tiempo: 1.4% × √20 ≈ 6.3% para una desviación estándar, y alrededor del 12.5% para dos. El rango precio ± esa cantidad es donde cae aproximadamente el 68% (1σ) o el 95% (2σ) de los resultados, suponiendo que la volatilidad no cambie.
Los traders de opciones usan para ello la volatilidad implícita; los traders de gráficos usan la volatilidad realizada, idealmente con un estimador basado en rangos como Yang-Zhang, que usa apertura, máximo, mínimo y cierre en lugar de solo los cierres. El Volatility Storm Tracker proyecta el cono hacia delante desde la vela actual.
Su uso práctico es dimensionar posiciones y colocar stops: un stop muy dentro del cono de un sigma está dentro del ruido y saltará por azar; un objetivo más allá de dos sigma aspira a un resultado poco frecuente. Compara los stops y objetivos previstos con el cono antes de entrar.
Cómo identificarlo en el gráfico
- Mide la volatilidad por vela (el ATR como porcentaje del precio, o un estimador de volatilidad realizada).
- Multiplícala por la raíz cuadrada del horizonte en velas para obtener un sigma; duplícala para dos.
- Dibuja el precio ± el resultado desde el cierre actual; comprueba los stops y objetivos con respecto a él.
Ejemplo práctico
BTC en 64,000 con una volatilidad realizada del 1.2% por vela en 4 horas: en 12 velas, 1σ = 1.2% × √12 ≈ 4.2% ≈ ±2,660. Un stop a 800 puntos queda muy dentro del ruido; el plan necesita un stop más amplio o una entrada en una temporalidad menor.
Míralo en el gráfico, profundiza en la guía
Preguntas frecuentes
¿Por qué la raíz cuadrada del tiempo?
Porque los movimientos aleatorios independientes se suman en varianza, no en tamaño: la varianza escala con el tiempo, así que la desviación estándar escala con su raíz cuadrada.
¿Volatilidad realizada o implícita?
La implícita procede de los precios de las opciones y mira hacia delante; la realizada se mide a partir del precio y es la que usan las herramientas de gráficos. Ambas son estimaciones.
¿El movimiento esperado predice la dirección?
No: predice un rango alrededor del precio actual sin ninguna visión direccional.
¿Qué indicador lo dibuja?
El Volatility Storm Tracker proyecta hacia delante el cono de uno y dos sigma y califica el régimen de volatilidad actual.
Términos relacionados
Mira Movimiento esperado (expected move) en tu gráfico de TradingView
Zeno lee la estructura Smart Money en varias temporalidades e imprime la entrada, el stop y los objetivos, con un historial público de cada operación publicada. Los indicadores gratuitos dibujan los conceptos que define esta página.