Ratio de Sortino: qué mide, en qué se diferencia de Sharpe y qué es un buen ratio de Sortino
El ratio de Sortino mide el retorno de una estrategia por unidad de riesgo bajista: el retorno excedente sobre un objetivo dividido entre la desviación estándar de solo los retornos negativos. Es el ratio de Sharpe sin la penalización por volatilidad alcista, y recompensa muchas pérdidas pequeñas y grandes ganancias ocasionales. Por encima de 2 es bueno; por encima de 3 en una muestra pequeña es sospechoso.
Sharpe pregunta cuán accidentado fue el trayecto; Sortino pregunta qué tan malos fueron los meses malos en relación con lo que ganaste, que es la pregunta que realmente le importa a un trader. Esta página explica la diferencia en una imagen, dos estrategias con el mismo Sharpe y distintos Sortinos, la fórmula con la desviación negativa paso a paso, la escala de qué cuenta como bueno, la comparación con Calmar y profit factor, un ejemplo trabajado de doce meses y la checklist. La calculadora de abajo toma una serie de retornos y devuelve Sortino y Sharpe lado a lado.
Indicadores que se demuestran en público.
Un motor, cuatro herramientas de precisión: el Gold (XAU) Scalper, la Gravity Zone institucional, el Zeno momentum Oscillator y Zeno Stocks para acciones.



¿Qué es el ratio de Sortino?
El ratio de Sortino mide el retorno de una estrategia por unidad de riesgo bajista: el retorno excedente sobre un objetivo (normalmente la tasa libre de riesgo o cero) dividido entre la desviación estándar de solo los retornos negativos. Es el ratio de Sharpe con la penalización por volatilidad alcista eliminada — Sharpe divide entre toda la volatilidad, tanto al alza como a la baja, así que una estrategia con grandes meses ganadores parece más riesgosa de lo que es; Sortino divide solo entre la desviación negativa, así que recompensa estrategias cuya volatilidad viene del lado bueno.
Para un trader, esa es la pregunta correcta: no cuán accidentado fue el trayecto, sino qué tan malos fueron los meses malos en relación con lo que ganaste. Un Sortino por encima de 2 es bueno para una estrategia retail, por encima de 3 en una muestra pequeña es una advertencia, y el número solo significa algo si tiene suficientes trades detrás.
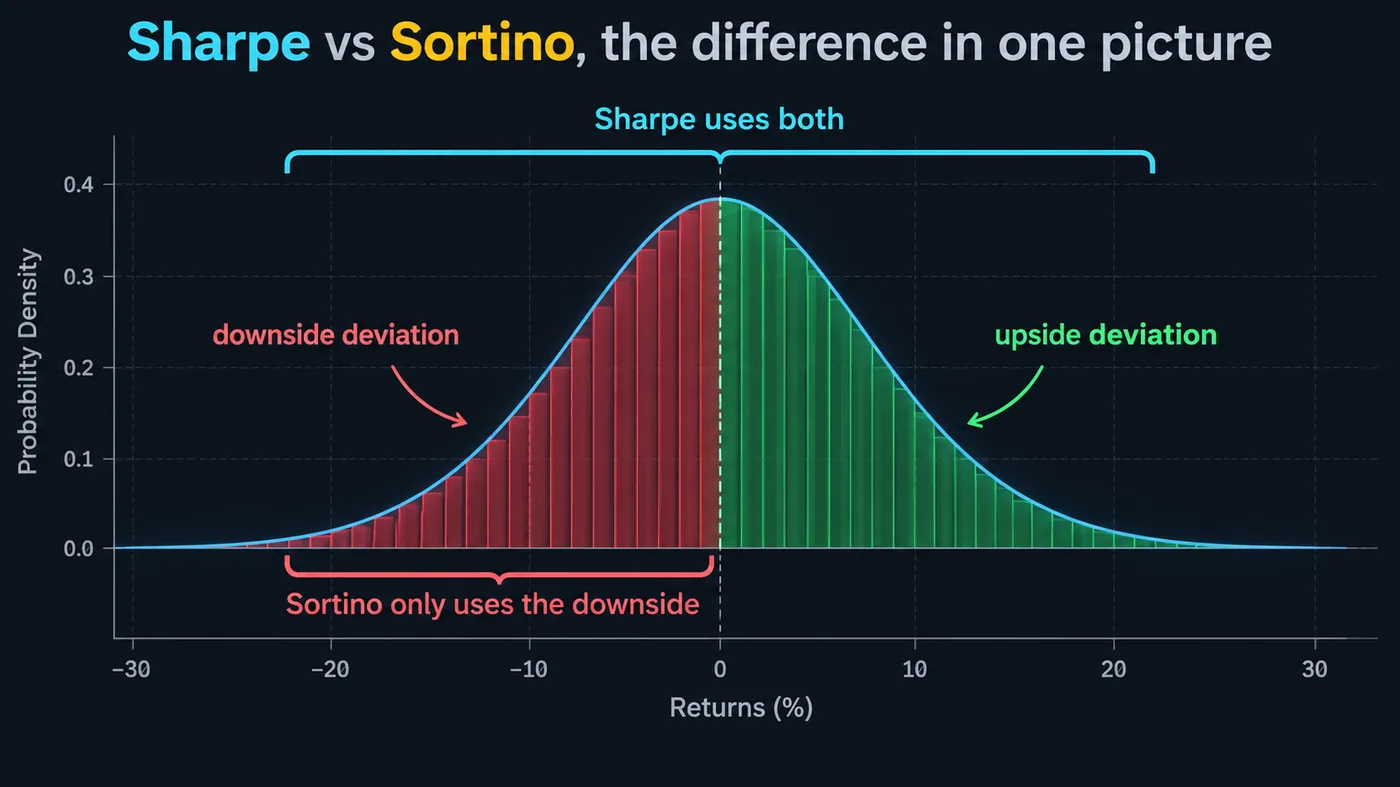
¿Cómo tratan Sharpe y Sortino la volatilidad de forma diferente?
La ilustración de distribución de esta guía muestra los retornos mensuales de una estrategia como una curva más o menos de campana, con las mitades alcista y bajista sombreadas de forma distinta. El denominador de Sharpe es toda la dispersión — la desviación estándar de cada retorno, incluidos los grandes positivos. El denominador de Sortino es solo la parte bajista sombreada — la desviación de los retornos por debajo del objetivo. Por eso, dos estrategias con el mismo retorno medio y la misma dispersión total pueden tener ratios de Sortino muy diferentes si una obtiene su dispersión de grandes ganadores y la otra de grandes perdedores.
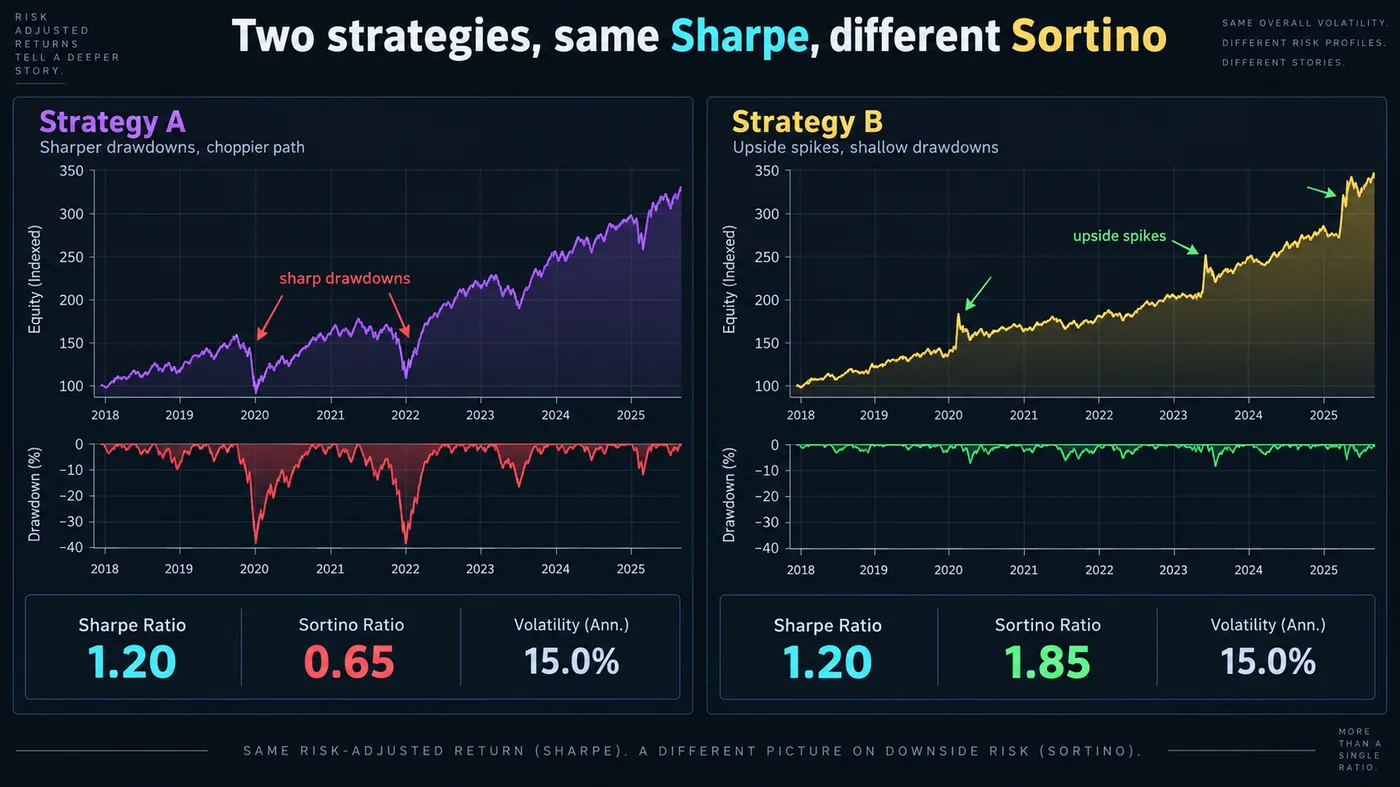
¿Pueden dos estrategias compartir un Sharpe pero diferir en Sortino?
La ilustración de dos curvas de esta guía hace el punto concreto. La estrategia A y la estrategia B tienen retornos medios idénticos y volatilidad total idéntica, así que ratios de Sharpe idénticos. Pero la volatilidad de A viene de drawdowns fuertes — unos pocos meses de −8% — mientras que la de B viene de picos alcistas fuertes — unos pocos meses de +12% — con pérdidas pequeñas y constantes el resto del tiempo. Cualquier inversor preferiría claramente B; Sharpe no puede distinguirlas; Sortino clasifica B muy por encima de A. Las estrategias de trend-following y basadas en estructura — muchas pérdidas pequeñas, grandes ganancias ocasionales — son exactamente el perfil B, por eso Sortino las describe de forma más justa que Sharpe.

Automatiza tus operaciones. Deja que Quantum Algo opere por ti.
Cada señal se ejecuta en tu propia cuenta: en tu cuenta, con el plan que tú defines.
¿Cuál es la fórmula del ratio de Sortino?
Sortino = (R − T) ÷ DD, donde R es el retorno medio de la estrategia durante el periodo, T es el retorno objetivo (la tasa libre de riesgo, o cero para una versión más simple), y DD es la desviación negativa — la raíz cuadrada de la media de los déficits al cuadrado por debajo de T, con los retornos por encima de T contados como déficit cero. Anualiza multiplicando un ratio mensual por √12 o uno diario por √252, igual que con Sharpe. La calculadora de esta página toma una lista de retornos periódicos y un objetivo, y devuelve Sortino, Sharpe y la desviación negativa juntos, porque leer los dos ratios lado a lado es la idea.
Tres detalles cambian el número: el objetivo — cero favorece a toda estrategia frente a la tasa libre de riesgo; el periodo — los retornos mensuales ocultan drawdowns intradía que los retornos diarios sí muestran; y la muestra — por debajo de cien periodos, la desviación negativa se estima a partir de un puñado de meses malos y oscila muchísimo.
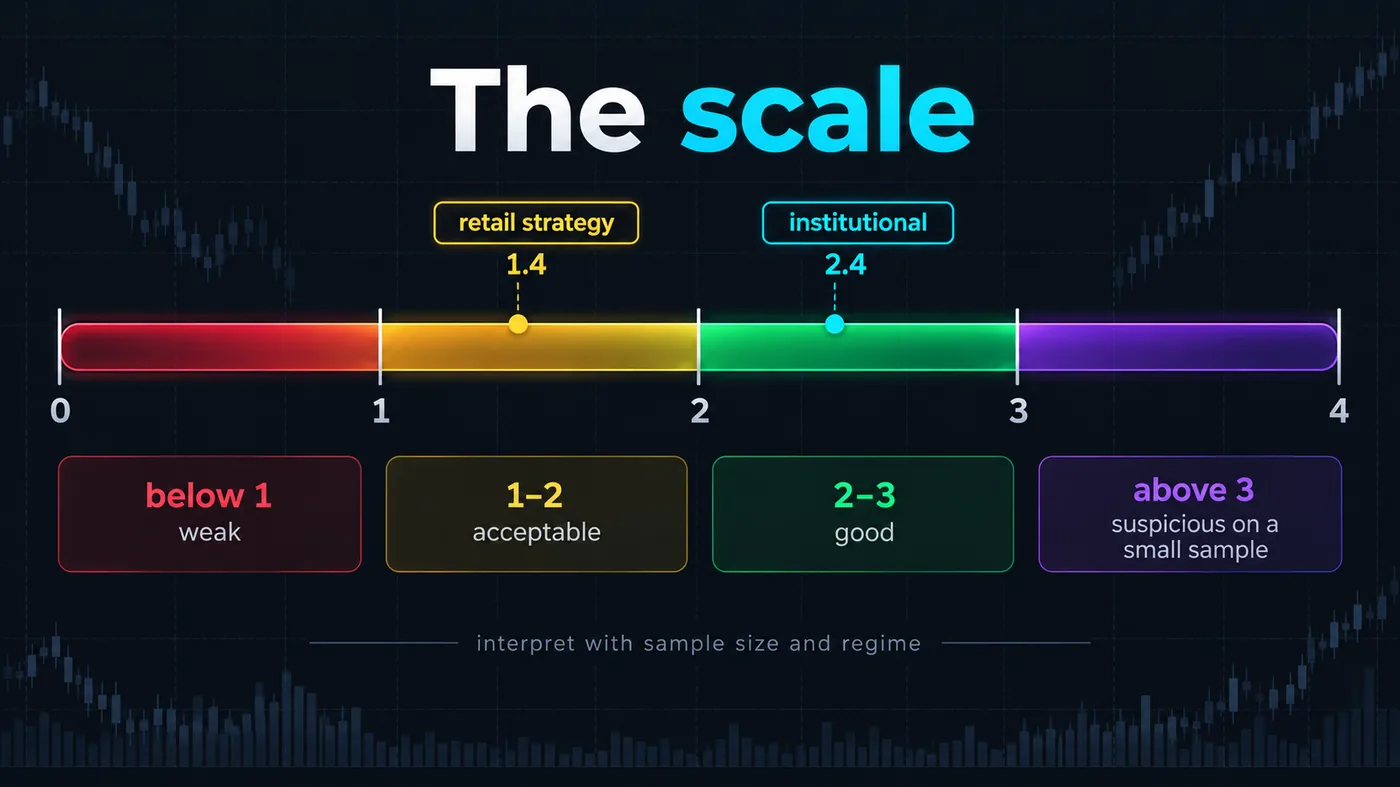
¿Qué es un buen ratio de Sortino?
La ilustración del medidor en esta guía es la escala honesta:
| Sortino (anualizado) | Lectura |
|---|---|
| Por debajo de 1 | Débil — la parte bajista es grande en relación con el retorno excedente |
| 1 – 2 | Aceptable para una estrategia retail; la mayoría de sistemas reales y sostenibles viven aquí |
| 2 – 3 | Bueno — retorno fuerte para el dolor asumido; de nivel institucional si la muestra es grande |
| Por encima de 3 | Sospechoso en una muestra pequeña; normalmente overfitting, una ventana corta de mercado alcista o una estrategia que todavía no ha encontrado su mal régimen |
La comparación de referencia: el Sortino de largo plazo del S&P 500 está aproximadamente en 1.0–1.3 según la ventana; una estrategia que no puede superar eso después de costes no merece tus horas. Y Sortino debe leerse junto al maximum drawdown y el número de trades — un 2.5 en cuarenta trades es una coincidencia; en cuatrocientos, un resultado. Nuestra guía de trading cuantitativo cubre cómo leer juntas las estadísticas de un backtest.
¿Cómo se compara Sortino con Sharpe, Calmar y profit factor?
| Ratio | Numerador | Denominador | Ideal para |
|---|---|---|---|
| Sharpe | Retorno excedente | Toda la volatilidad | Comparar estrategias suaves y simétricas |
| Sortino | Retorno excedente | Desviación negativa | Estrategias asimétricas (tendencia, estructura) — el ratio del trader |
| Calmar | Retorno anual | Maximum drawdown | La pregunta del peor caso: cuánto dolor por el retorno |
| Profit factor | Ganancia bruta | Pérdida bruta | Calidad por trade; 1.5–2 saludable |
Usa Sortino y Calmar juntos para una estrategia de trading: Sortino para el mes malo típico, Calmar para el peor tramo. Sharpe sigue siendo el número que citan las instituciones, así que conoce el tuyo, pero no optimices para él si los picos de tu estrategia están del lado correcto.
¿Cómo usas el ratio de Sortino en la práctica?
- Exporta retornos desde el journal o el backtest — mensuales para swing, diarios para intradía.
- Elige el objetivo — la tasa libre de riesgo para un número honesto, cero para una lectura rápida.
- Calcula Sortino y Sharpe juntos — la brecha entre ellos te dice de qué lado está tu volatilidad.
- Compara con el benchmark y con tu propio maximum drawdown.
- Vuelve a calcularlo cada trimestre — un Sortino en caída con un Sharpe estable significa que las pérdidas se están haciendo más grandes en relación con las ganancias, que es la primera señal estadística de que un edge se deteriora; la guía de Monte Carlo cubre cómo se ve la variación "normal".
¿Cómo calculas Sortino sobre retornos mensuales reales?
Una estrategia de estructura en oro, doce meses de retornos mensuales después de costes: +4.1, −1.8, +6.3, +0.9, −2.4, +3.7, −1.1, +8.2, +2.0, −2.9, +5.4, +1.6 (por ciento). Retorno mensual medio 2.0%; objetivo de tasa libre de riesgo en 0.4% al mes. Déficits por debajo del objetivo: los cinco meses negativos más ninguno de los positivos, elevados al cuadrado y promediados sobre los doce meses, con raíz cuadrada: desviación negativa ≈ 1.1%. Sortino = (2.0 − 0.4) ÷ 1.1 ≈ 1.45 mensual, ≈ 5.0 anualizado. Sharpe sobre la misma serie: desviación estándar total ≈ 3.4%, Sharpe ≈ 0.47 mensual, ≈ 1.6 anualizado. La brecha entre 5.0 y 1.6 es la asimetría de la estrategia — los meses de +8.2 y +6.3 inflan el denominador de Sharpe y dejan intacto el de Sortino. Y la nota honesta: doce meses son muy pocos; el 5.0 es un número para volver a calcular después de treinta y seis, no para citar.
¿Cómo calculas la desviación negativa?
- Elige el objetivo T (la tasa libre de riesgo por periodo, o cero).
- Para cada periodo, calcula el déficit: max(0, T − return). Los periodos por encima del objetivo aportan cero.
- Eleva cada déficit al cuadrado.
- Promedia los cuadrados sobre todos los periodos — incluidos los ceros — no solo los perdedores; esta es la convención que hace comparable Sortino entre estrategias.
- Toma la raíz cuadrada. Esa es la desviación negativa.
Promediar solo sobre los periodos perdedores, como hacen algunas hojas de cálculo, aproximadamente duplica la desviación y reduce el ratio a la mitad; indica qué convención usaste cuando cites un número.
La checklist de Sortino
- Retornos por periodo después de todos los costes — spread, comisión, funding, financiación.
- Un objetivo declarado, idealmente la tasa libre de riesgo.
- Al menos cien periodos, o varios cientos de trades.
- Sharpe junto a él — la brecha es la asimetría.
- Maximum drawdown y Calmar junto a ambos — el peor tramo, no solo el mes malo típico.
- Recalculado cada trimestre; un Sortino en caída con un Sharpe estable es la primera señal de deterioro.
Sortino es el ratio del trader porque hace la pregunta del trader: qué tan malos fueron los meses malos en relación con lo que ganaste. Calcúlalo junto a Sharpe — la brecha es tu asimetría — y junto a Calmar y el drawdown; usa la tasa libre de riesgo como objetivo, cien periodos como mínimo, y vuelve a calcularlo cada trimestre, porque un Sortino en caída es el primer número que nota que un edge se está deteriorando.
◆ Comprobación interactiva
¿Sabes por qué divide?
Preguntas que hacen los traders sobre el ratio de Sortino
Sí, dentro de lo razonable: por encima de 2 es bueno para una estrategia retail. Por encima de 3 en una muestra pequeña suele ser señal de que la estrategia todavía no ha encontrado su mal régimen, no señal de genialidad.
Sharpe divide el retorno excedente entre la volatilidad total; Sortino lo divide solo entre la desviación negativa. Sortino no penaliza la volatilidad alcista, así que describe las estrategias asimétricas de forma más justa.
La tasa libre de riesgo (un rendimiento de Treasury de corto plazo) para un número comparable con ratios publicados; cero para una lectura interna rápida. Indica cuál usaste.
Suficientes periodos para que la desviación negativa se estime a partir de más que un puñado de malos — cien periodos como mínimo; varios cientos de trades si lo calculas por trade.
Aproximadamente 1.0–1.3 anualizado en ventanas largas, variando con el periodo; es el benchmark que una estrategia tiene que superar después de costes.
El historial publica los trades y los múltiplos R; la calculadora de esta página calcula Sortino a partir de cualquier serie de retornos, incluida esa, para que puedas ejecutarlo tú en vez de aceptar un número citado.
Promedia los retornos (R), elige un objetivo (T), calcula el déficit de cada periodo como MAX(0, T − return), elévalos al cuadrado, promedia sobre todos los periodos, toma la raíz cuadrada (desviación negativa), luego (R − T) ÷ DD, multiplicado por la raíz cuadrada de periodos por año para anualizar.
Las cifras reportadas para fondos bien considerados se agrupan alrededor de 1.5–3 en ventanas largas; cualquier cosa mucho más alta en una ventana corta suele ser una estrategia que no ha encontrado su mal régimen.
Sí — cuando el retorno medio está por debajo del objetivo. Un Sortino negativo significa que la estrategia no ganó su objetivo, sea cual sea su parte bajista.
Porque la desviación negativa se estima a partir de los pocos periodos perdedores; con menos de cien periodos, un mes malo la mueve mucho. Repórtalo con el tamaño de la muestra.
Para estrategias asimétricas — tendencia, estructura, venta de opciones — es la medida más justa; para estrategias suaves y simétricas, ambos coinciden. Las instituciones todavía citan Sharpe, así que conoce ambos.
El historial publica los trades y los múltiplos R; la calculadora de aquí calcula Sortino a partir de cualquier serie de retornos, incluida esa, para que puedas ejecutarlo en vez de aceptar un número.
Referencias y guías relacionadas
Lee a continuación
- ¿Qué es el trading cuantitativo?
- Simulación de Monte Carlo para trading
- Backtesting de estrategias de trading
- Swing Trading vs Buy-and-Hold
- Position Sizing: la guía completa
- Trading Journal: guía completa
- ¿Vale la pena el day trading?
- Historial de Quantum Algo