Adaptive Lorentzian Classification [Quantum Algo]
Un clasificador de machine learning que compara la huella de seis features de esta barra con miles de barras pasadas, deja que las más parecidas voten con una puntuación de confianza y mide la similitud con la distancia Lorentziana para que los valores atípicos provocados por noticias no puedan secuestrar el vecindario: derivado de nuevo de forma independiente, alineado en el tiempo y sin importar librerías.
La respuesta corta
El Adaptive Lorentzian Classification —el Quantum ML Engine en el gráfico— es un clasificador de machine learning gratuito y de código abierto para TradingView que predice la dirección del precio en un horizonte configurable mediante una búsqueda de vecinos más cercanos aproximados (Approximate Nearest Neighbours) sobre vectores de features históricos. En lugar de un solo oscilador, compara la huella de la barra actual —hasta seis features normalizadas— con miles de barras pasadas, encuentra las condiciones de mercado más parecidas y deja que sus resultados voten sobre lo que probablemente vendrá después. Por defecto mide la similitud con la distancia Lorentziana, log(1 + |Δ|), que comprime los valores atípicos en torno a los datos del IPC, el FOMC y los cisnes negros para que una sola barra extrema no pueda dominar la selección de vecinos. Una implementación totalmente autónoma, sin importar ninguna librería.
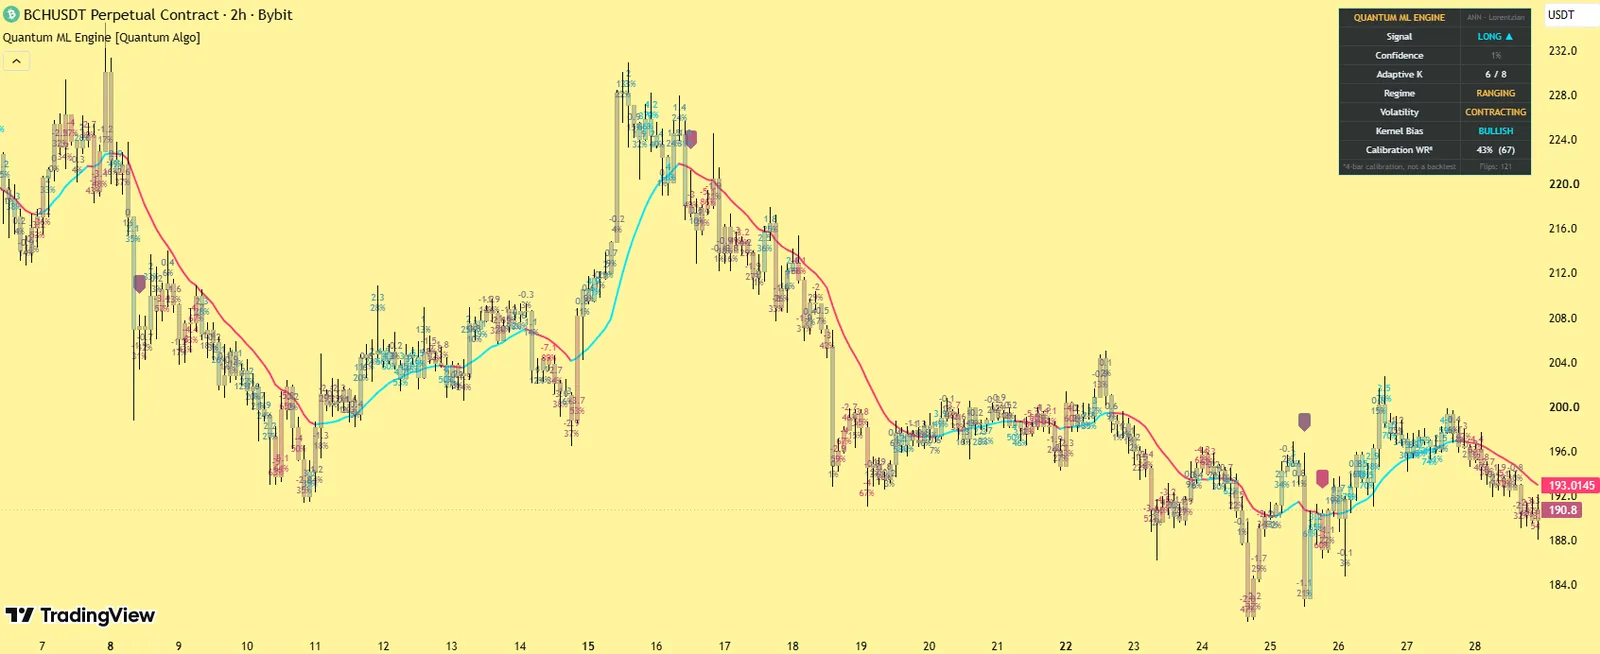
Colores de barra clasificados, etiquetas de predicción con confianza, la estimación del kernel, un trailing ATR opcional y un dashboard con K adaptativo y regímenes.
Entrenamiento alineado en el tiempo con etiquetas de zona neutral, features ponderadas, cuatro métricas, filtro de confianza y K adaptativo.
Evaluación al cierre de la barra; las muestras de entrenamiento solo entran cuando su resultado se ha realizado, sin lookahead.
La distancia Lorentziana y por qué
La distancia euclidiana eleva al cuadrado las diferencias entre features, así que una sola lectura extrema domina el vecindario. La distancia Lorentziana crece con el logaritmo de la diferencia —las grandes brechas se comprimen, de forma análoga a cómo la masa curva el espacio-tiempo—, de modo que los vecinos elegidos reflejan la huella completa y no el componente más extremo. La idea de aplicarla a la clasificación kNN en gráficos fue introducida por jdehorty, a partir de los estudios kNN de capissimo; este script vuelve a derivar el enfoque de forma independiente y lo amplía.
Qué dibuja
Colores de barra
Según la clasificación en vivo.
Etiquetas de predicción
Con el valor del voto y la confianza de 0–100%.
El trailing stop ATR opcional
Nivel cuando ese modo de salida está activado.
La estimación de regresión kernel
Cuando el filtro Nadaraya-Watson está activado.
El dashboard
Señal en vivo, confianza, K adaptativo actual, régimen de volatilidad y de tendencia, sesgo del kernel y una tasa de acierto de calibración que existe solo como referencia para el ajuste.
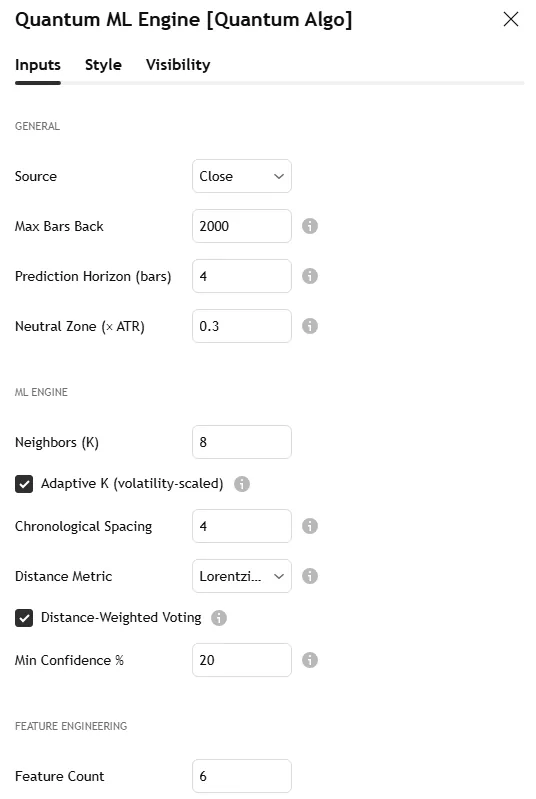
La captura de BCH/USDT en 2 horas de esta página muestra la clasificación con etiquetas de confianza y el dashboard; la captura de la configuración muestra la pestaña Inputs.
Qué cambia en esta implementación
Conjunto de entrenamiento alineado en el tiempo.
Cada muestra empareja el vector de features de una barra con el resultado realizado en las H barras siguientes; una muestra solo entra cuando su resultado se ha realizado, sin lookahead.
Etiquetado de zona neutral con ATR.
Los movimientos menores que un múltiplo del ATR se etiquetan como NEUTRAL, para que el ruido lateral nunca enseñe una lección direccional falsa.
Seis features diseñadas con pesos de importancia
RSI, WaveTrend, CCI, ADX, MFI y Fisher Transform, cada una normalizada a 0–1 y cada una con su propio peso.
Cuatro métricas de distancia
Lorentziana, Manhattan, euclidiana y un híbrido 50/50.
Votación ponderada por distancia con puntuación de confianza
Los vecinos más cercanos votan con más fuerza (1 / (1 + distancia)); un filtro de confianza mínima suprime las señales de baja convicción.
K adaptativo
El número de vecinos se reduce hasta un 40% cuando la volatilidad está en niveles altos y se amplía en regímenes tranquilos.
Ventana de entrenamiento deslizante
Siempre las N barras más recientes.
Horizonte configurable
(1–20 barras), tres modos de salida (horizonte fijo, pendiente del kernel y trailing ATR) y un filtro de confluencia con EMA de temporalidad superior.
Cómo funciona
En cada barra se calculan y normalizan seis features.
El vector se compara con las muestras de la ventana deslizante, con una separación cronológica mínima (4 barras por defecto) para que los vecinos procedan de episodios distintos.
Un umbral de distancia monótono mantiene un pool estable de vecinos más cercanos aproximados; cuando el pool supera K, el umbral se restablece a la distancia del percentil 75 para que entren muestras más cercanas.
Los vecinos votan long / short / neutral, ponderados por proximidad; la suma ponderada es la predicción y el grado de acuerdo, la confianza.
La señal en bruto pasa por filtros opcionales: régimen de volatilidad, régimen de tendencia, ADX, EMA/SMA, tendencia de temporalidad superior y un kernel racional-cuadrático de Nadaraya-Watson con un modo de cruce gaussiano.
Las entradas solo aparecen cuando la señal ML, el filtro de confianza y todos los filtros activados coinciden, al cierre de la barra.
Configuración
| Grupo | Input | Qué hace | Por dónde empezar |
|---|---|---|---|
| General | Fuente, ventana de entrenamiento, horizonte de predicción, anchura de la zona neutral | La definición del problema | close; 2000; 4 barras; 0.5 ATR |
| ML Engine | K, K adaptativo, separación cronológica, métrica de distancia, ponderación por distancia, confianza mínima | El clasificador | 8; activado; 4; Lorentziana; activado; 60% |
| Feature Engineering | Tipo, parámetros y peso de seis huecos | La huella | RSI 14, WT 10/11, CCI 20, ADX 20, MFI 14, Fisher 9; pesos 1.0 |
| Filters | Volatilidad, régimen, ADX, EMA/SMA, temporalidad superior | Filtros de paso | volatilidad activada; HTF activado para swing |
| Kernel | Lookback, ponderación relativa, nivel de regresión, retardo, suavizado | Nadaraya-Watson | 8 / 8 / 25 / 2 |
| Exits | Fija frente a dinámica, trailing stop ATR y multiplicador | Cómo se cierran las posiciones | horizonte fijo; trailing desactivado |
| Display | Colores de barra, etiquetas de predicción, dashboard, compresión de color | Apariencia | — |
Alertas
Condiciones de entrada long y short, evaluadas al cierre de la barra y filtradas por la confianza y por cada filtro activado; créalas desde la lista de alertas del indicador.
Cómo usarlo
Empieza con los valores por defecto en un gráfico de 1H–4H y deja que se llene la ventana de entrenamiento.
Sube la confianza mínima para obtener menos señales y más selectivas; sube la separación cronológica en temporalidades bajas para diversificar los vecinos.
Reajusta las features y la métrica para cada mercado: cripto, FX, índices y acciones se comportan de forma diferente.
Lee la tasa de acierto de calibración solo como referencia para el ajuste. No es un backtest, no incluye costes y no es una afirmación de rendimiento.
Úsalo como capa de confluencia dentro de un plan completo con tu propia gestión del riesgo, nunca como sistema independiente.
Tres formas de operarlo
El acuerdo de alta confianza.
Una clasificación long con 75%+ de confianza y el filtro HTF superado, en un regreso a un bloque de demanda: el voto ML confirma la entrada de estructura; stop por debajo del bloque.
La retirada por desacuerdo.
La estructura dice long y el clasificador dice short con alta confianza: reduce el tamaño o espera; rara vez discrepan durante mucho tiempo.
La salida por pendiente del kernel.
En un trade de tendencia, la salida dinámica por pendiente del kernel convierte el clasificador en una decisión de trailing en lugar de un horizonte fijo.
Configuración recomendada por mercado
Cripto, 1H–4H:
Lorentziana, K 8, confianza 60%, separación 4, filtro de volatilidad activado.
Forex, 15m–1H:
La métrica Manhattan o híbrida suele encontrar mejores vecinos en datos más suaves; separación 6; peso de MFI 0.5 (volumen de ticks).
Índices y acciones, 1H–diario:
Lorentziana, K 10, filtro HTF activado, horizonte 5.
Comparativa
Frente al Lorentzian Classification original: el mismo concepto, derivado de nuevo de forma independiente, con entrenamiento alineado en el tiempo, etiquetas de zona neutral, features ponderadas, cuatro métricas, filtro de confianza, K adaptativo, ventana deslizante, tres modos de salida y un filtro HTF. Frente al Neural Confluence Engine: aquel es un compuesto de pesos fijos de ocho factores; este aprende del propio historial del gráfico por similitud. Frente a Zeno: las señales de Zeno proceden de la estructura institucional; el clasificador es un voto de confluencia gratuito sobre la misma barra.
Limitaciones
El clasificador aprende solo de la ventana reciente; los cambios de régimen reducen la calidad de los vecinos hasta que la ventana se vuelve a llenar. Como cualquier lógica al cierre de barra, la barra en curso puede cambiar hasta que cierra. La estadística de calibración es una referencia, no rendimiento. Seis features normalizadas a 0–1 no pueden ver las noticias.
Créditos
Inspiración del concepto: jdehorty (Machine Learning: Lorentzian Classification) y capissimo (implementaciones kNN); todo el mérito para ambos por la investigación de base. Este script es una implementación independiente y original de Quantum Algo con las ampliaciones descritas arriba, publicada como código abierto; no se ha reutilizado ningún código.
Paso a paso: cómo añadirlo a tu gráfico de TradingView
Abre la página del script en TradingView (enlace arriba) y haz clic en Add to favorites y después en Use on chart; o, en cualquier gráfico, abre Indicators, busca "Adaptive Lorentzian Classification Quantum Algo" y añádelo. Gratis en todos los planes de TradingView.
Abre la configuración del indicador y ajusta los inputs para tu mercado y temporalidad según la tabla de arriba; los valores por defecto están ajustados para cripto en gráficos de 1 a 4 horas.
En la pestaña Style, adapta los colores al tema de tu gráfico; la posición del dashboard y el tamaño del texto están en Inputs.
Para configurar alertas, haz clic derecho en el gráfico → Add alert, elige el indicador como condición y selecciona el evento; usa "Once per bar close" para que las alertas coincidan con la lógica de barra cerrada.
Guarda el diseño y añádele las demás herramientas gratuitas de Quantum Algo: están pensadas para funcionar juntas.
Para leer o reutilizar el código, haz clic en Source code en la página del script; volver a publicarlo está sujeto a las normas de TradingView.
Dentro del código, para desarrolladores
Pine Script, código abierto. Vale la pena leerlo si quieres modificarlo: cada detección y señal está condicionada a barstate.isconfirmed; el estado se guarda en arrays limitados de objetos de dibujo con funciones explícitas de creación, actualización y retirada; donde se guardan estadísticas, arrays FIFO (primero en entrar, primero en salir) con shrinkage y un límite de Wilson calculado en línea; y llamadas alertcondition con nombre para que los webhooks reciban un payload coherente. Los tutoriales de Pine Script de la Academia y la guía de backtesting en TradingView cubren la conversión a estrategia.
Cómo usarlo con los demás indicadores gratuitos
Las herramientas gratuitas se combinan en un mismo gráfico: el Smart Money Concepts Engine para el sesgo y el Confluence Score; Order Blocks with Volume, Fair Value Gaps + Inversion e Institutional Key Levels para la zona; Liquidity Sweeps, Sessionscope y Liquidation Magnet para la liquidez y el disparador; OTE + Silver Bullet para la entrada dentro de la ventana horaria adecuada; y el Institutional Volume Profile y el Pressure Oscillator para comprobar si el volumen acompaña.
La familia de tendencia y volatilidad —el Adaptive Trend Sentinel, SuperTrend Engine, Golden Cross Engine, Anchored VWAP Engine, Trendline Architect, Keltner Rings y Volatility Storm Tracker— para el régimen, la dirección y el recorrido disponible; y la familia de momentum y estadística —MACD Matrix, el Multi-Oscillator Divergence Scanner, el Event Probability Engine, el Market Bottom Finder, el Neural Confluence Engine, el Adaptive Lorentzian Classification y el Directional Strength Index— para el momentum, la probabilidad y la fuerza. El hub de indicadores gratuitos recoge todas las herramientas; la guía SMC es el método detrás de la combinación.
Errores comunes con este indicador
- Fiarse de la barra en formación: cada evento espera al cierre.
- Operar cada marcador: la herramienta aporta momentum y contexto; la entrada necesita un nivel de estructura y un stop más allá de él.
- Longitudes por defecto en la temporalidad equivocada: ajusta los inputs como indica la tabla de configuración.
- Leer las estadísticas como promesas: describen el historial de este gráfico, reducidas a propósito hacia lo neutral.
- Apilar diez scripts al azar: las herramientas gratuitas se combinan porque se diseñaron para ello.
¿Quieres la señal, no solo la estructura?
Zeno lee la estructura Smart Money en varias temporalidades y marca en tu gráfico la entrada, el stop, el TP1 y el TP2, con un historial de 160 señales cerradas: 120 ganadoras y 40 perdedoras en los niveles indicados. QuantumBot las ejecuta en Bybit, Binance, OKX, Bitget y Kraken.

Glosario de este indicador
Preguntas frecuentes
¿Repinta el Adaptive Lorentzian Classification?
Las señales se evalúan al cierre de la barra; la barra en curso puede cambiar hasta que cierra, como ocurre con cualquier lógica al cierre de barra. Las muestras de entrenamiento solo entran cuando su resultado ya se ha realizado, así que no hay lookahead.
¿Qué es la distancia lorentziana?
log(1 + |Δ|) por característica: una distancia que comprime las diferencias grandes para que las barras atípicas en torno a noticias no dominen la selección de vecinos.
¿Qué significa el porcentaje de confianza?
El grado de acuerdo entre los votos ponderados de los vecinos más cercanos; el filtro de confianza mínima suprime las señales que quedan por debajo de tu umbral.
¿La tasa de acierto de calibración es un backtest?
No. Comprueba si el precio se movió en la dirección prevista dentro del horizonte después de cada señal, sin costes ni gestión del riesgo: es información para ajustar las características, nunca una afirmación de rendimiento.
¿Qué métrica de distancia debo usar?
Lorentziana por defecto; Manhattan o la híbrida en series más suaves; euclidiana cuando quieras que los valores atípicos cuenten. Cambiar de métrica es la palanca de ajuste más potente para cada clase de activo.
¿Qué relación tiene con Zeno?
Zeno marca señales de estructura con stop y objetivos; el clasificador es un voto de confluencia gratuito sobre la misma barra: si coinciden, ganas convicción; si discrepan, es un motivo para esperar.
¿Qué es el indicador Lorentzian Classification?
Un clasificador de vecinos más cercanos que mide la similitud entre barras con la distancia lorentziana; esta es la implementación independiente de Quantum Algo, con entrenamiento alineado en el tiempo, etiquetas neutrales, características ponderadas y un filtro de confianza.
¿Usa lookahead?
No. Una muestra de entrenamiento solo entra cuando su resultado dentro del horizonte ya se ha realizado, y los valores de temporalidades superiores se solicitan sin lookahead.
¿Qué características debo ponderar?
Empieza con 1.0 en las seis; baja el MFI en símbolos con volumen de ticks; sube el ADX en mercados de seguimiento de tendencia. Los pesos son las palancas de ajuste, no una caja negra.
¿Cuántas barras necesita?
La ventana de entrenamiento (2000 por defecto) debe estar completa; en un gráfico nuevo, espera a que cargue antes de leer la confianza.
¿Es un indicador de compra/venta con IA?
Es un clasificador kNN transparente con todos los inputs a la vista —sin ningún modelo oculto— y está diseñado como capa de confluencia, no como sistema independiente.
¿Por qué el dashboard muestra una tasa de acierto?
Es una estadística de calibración para el ajuste: ¿se movió el precio en la dirección prevista dentro del horizonte? Sin costes ni gestión del riesgo: nunca es una afirmación de rendimiento.
La familia de momentum y estadística
Momentum, probabilidad y fuerza: las lecturas que van por debajo de la capa Smart Money y junto a las herramientas de tendencia.
Añade Adaptive Lorentzian Classification a tu gráfico
Un clic en TradingView, gratis en todos los planes y con un código que puedes leer. Nada repinta.