McGinley Dynamic: fórmula, ajustes y cómo operarlo
El McGinley Dynamic es una línea de seguimiento adaptativa creada por John R. McGinley. En cada barra se acerca al precio en (Price − MD) / (k × N × (Price/MD)⁴), de modo que se acelera cuando el precio cae por debajo de ella y se frena cuando el precio corre por encima. La mayoría de las plataformas usan k = 1; fija N en torno al 60% de la longitud de la EMA que sueles usar.
En el gráfico, el McGinley Dynamic parece una media móvil, y ahí está el origen de la mayoría de los errores que se cometen con él. Su creador lo diseñó como una línea de seguimiento que cambia de velocidad según lo lejos que se haya alejado el precio, y además cambia de velocidad de forma distinta al subir que al bajar. En esta guía de Quantum Algo desmontamos la fórmula término a término, resolvemos la cuestión de k = 0.6, medimos exactamente cuánto más rápido reacciona a las caídas que a las subidas y te mostramos cómo convertir tu EMA favorita en un ajuste de McGinley que se comporte como esperas.
Indicadores que se demuestran en público.
Un motor, cuatro herramientas de precisión: el Gold (XAU) Scalper, la Gravity Zone institucional, el Zeno momentum Oscillator y Zeno Stocks para acciones.
¿Qué problema quería resolver John McGinley?
John R. McGinley era un Chartered Market Technician que editaba el Journal of Technical Analysis de la Market Technicians Association. Según el artículo de Brian Twomey de marzo de 2010 en Technical Analysis of Stocks & Commodities, McGinley publicó por primera vez el Dynamic como esbozo en esa revista en 1991 y lo completó con un estudio a fondo en 1997. Algunas fuentes secundarias lo fechan en 1990; el esbozo de 1991 y el estudio de 1997 son las fechas que recoge el artículo de S&C, que es lo más parecido a una fuente primaria disponible en internet.
Su queja sobre las medias móviles era muy concreta. Una media de longitud fija da por hecho que el mercado se mueve a una velocidad fija. Y no es así. En un movimiento rápido, la media se queda muy por detrás del precio; en una deriva lenta, se pega tanto al precio que da cruces falsos. Los traders reaccionan retocando la longitud, lo que no es más que adivinar la velocidad del mercado a posteriori.
McGinley's fix was a line that adjusts its own speed according to how far price has run away from it. He did not pitch it as a better crossover signal. The way he and later writers describe it, the Dynamic is a tracking mechanism: a smoothing line meant to follow price more faithfully than a moving average, with fewer separations and fewer whipsaws. That framing matters, because most of the ways people misuse the McGinley Dynamic come from treating it as just another EMA to cross.
La fórmula del McGinley Dynamic, término a término
El Dynamic es recursivo: cada nuevo valor parte del anterior y recorre una fracción del camino hacia el precio.
MD = MD₁ + (Price − MD₁) / ( k × N × (Price / MD₁)⁴ )
- MD₁ is the previous bar's value of the line.
- Price − MD₁ is the gap between price and the line. Every bar, the line closes part of that gap.
- N is the speed setting. With price sitting on the line, the line closes 1 / (k × N) of the gap per bar.
- (Price / MD₁)⁴ is the adaptive part. When price is above the line the ratio is above 1, the fourth power makes it bigger, the denominator grows, and the step shrinks. When price is below the line the ratio is under 1, the denominator shrinks, and the step grows.
- k is a constant. Here the sources disagree, and it is worth knowing why.
¿k = 0.6 o k = 1?
Some references write the formula with k = 0.6; the pandas-ta library, for example, exposes it as a multiplier that defaults to 1 and notes that it is "sometimes" set to 0.6. Capital.com, LuxAlgo, WealthCharts and StockSharp all publish the formula with no k at all, which is the same as k = 1, and TradingView's built-in exposes only a length input, so there is no k to set. The two versions are reconciled by McGinley's own guidance, quoted by LuxAlgo and repeated by script authors on TradingView: set N to roughly 60% of the moving average length you would otherwise use. Writing k = 0.6 into the formula simply bakes that 60% in. So:
- k = 1 con N = 12 es idéntico a k = 0.6 con N = 20.
- Si tu plataforma no tiene un parámetro k, estás en k = 1 y aplicas la regla del 60% a mano.
Cómo arranca la línea
Como es recursivo, el Dynamic necesita un valor inicial. Una idea publicada en TradingView por un usuario que estudió el indicador integrado señala que TradingView usa una EMA como base de la línea McGinley, y la mayoría de las implementaciones arrancan con una EMA, una SMA o el primer cierre. Tras unas cuantas decenas de barras, la influencia de ese valor inicial se diluye, pero con un historial corto, o en un gráfico donde las primeras barras están muy lejos del precio actual, una mala semilla puede dejar la línea atascada durante un tiempo. De ahí viene la queja del "McGinley plano" que verás en los scripts de la comunidad.
¿Por qué el McGinley Dynamic se acelera cuando el precio cae?
Sale directamente de la cuarta potencia. Toma N = 10, k = 1 y una línea situada en 100.
- El precio salta a 105. La ratio es 1.05, y 1.05⁴ = 1.2155. El paso es 5 / (10 × 1.2155) = 0.411. Nuevo MD: 100.41.
- El precio cae a 95. La ratio es 0.95, y 0.95⁴ = 0.8145. El paso es −5 / (10 × 0.8145) = −0.614. Nuevo MD: 99.39.
El mismo movimiento de 5 puntos, pero la línea reacciona un 49% más a la caída que a la subida. La tabla muestra qué parte de la distancia entre precio y línea cierra la línea en una sola barra, para distintas ratios entre precio y línea.
| Precio / MD₁ | Distancia cerrada por barra (N 10, k 1) | Distancia cerrada por barra (N 10, k 0.6) | Lectura |
|---|---|---|---|
| 0.70 (precio un 30% por debajo) | 41.6% | 69.4% | Desplome: la línea cae rápido |
| 0.80 | 24.4% | 40.7% | Venta brusca |
| 0.90 | 15.2% | 25.4% | Pullback |
| 1.00 (sobre la línea) | 10.0% | 16.7% | Se comporta como una EMA |
| 1.10 | 6.8% | 11.4% | Subida: la línea se frena |
| 1.20 | 4.8% | 8.0% | Subida fuerte |
| 1.30 (precio un 30% por encima) | 3.5% | 5.8% | Parabólico: la línea casi se congela |
La explicación habitual es que los mercados caen más rápido de lo que suben, así que una línea de seguimiento debería bajar deprisa para acompañar una venta masiva y subir con cautela para no perseguir un pico. Eso encaja razonablemente bien con los índices bursátiles. Encaja peor en mercados sin ese sesgo, como los pares de divisas, donde la "bajada" de EURUSD es la "subida" de USDEUR. Si inviertes el gráfico, el comportamiento del Dynamic se invierte con él. Solo eso ya te indica que la asimetría es una decisión de diseño, no una ley de los mercados.
La tabla deja clara una cosa más: el Dynamic se adapta a la distancia, no a la volatilidad. Un mercado tranquilo que se aleja un 10% por encima de la línea la frena exactamente igual que uno violento. Llamarlo "ajustado por volatilidad", como hacen muchos resúmenes, no es correcto.
Ejemplo práctico: nueve barras, tres líneas
Aquí tienes una breve subida seguida de una caída, con la línea inicializada en el primer cierre, 100. Comparamos el Dynamic con N = 10 a k = 1 (al estilo de TradingView), a k = 0.6, y una EMA de 10 periodos inicializada de la misma forma.
| Barra | Cierre | MD (N 10, k 1) | MD (N 10, k 0.6) | EMA 10 |
|---|---|---|---|---|
| 0 | 100 | 100.00 | 100.00 | 100.00 |
| 1 | 102 | 100.19 | 100.31 | 100.36 |
| 2 | 104 | 100.51 | 100.84 | 101.02 |
| 3 | 107 | 101.02 | 101.65 | 102.11 |
| 4 | 110 | 101.66 | 102.66 | 103.55 |
| 5 | 108 | 102.16 | 103.39 | 104.36 |
| 6 | 103 | 102.24 | 103.33 | 104.11 |
| 7 | 98 | 101.74 | 102.23 | 103.00 |
| 8 | 95 | 100.85 | 100.61 | 101.54 |
Dos barras calculadas a mano, con k = 1:
- Bar 1: ratio 102 / 100 = 1.02; 1.02⁴ = 1.0824; denominator 10 × 1.0824 = 10.824; step 2 / 10.824 = 0.185. MD = 100.185.
- Bar 7: previous MD 102.237, close 98. Ratio 0.9586; to the fourth power 0.8443; denominator 8.443; gap −4.237; step −0.502. MD = 101.735.
En qué fijarte:
- Durante la subida (barras 1 a 4), las dos líneas McGinley van por detrás de la EMA, y la de k = 1 se retrasa mucho. Cuando el precio está muy por encima, la línea se frena a propósito.
- Durante la caída (barras 6 a 8), la línea de k = 0.6 baja 2.71 puntos en dos barras, más que los 2.57 de la EMA, y termina por debajo de la línea de k = 1 después de haber estado por encima de ella durante toda la subida. Ahí ves la aceleración a la baja en acción.
- La línea de k = 1 con N = 10 es más lenta que la EMA 10 casi en todo momento. No es un error: sobre la línea, cierra el 10% de la distancia por barra, lo mismo que una EMA(19). Lo que nos lleva a cómo elegir N.
Pega tus propios cierres en la calculadora de abajo para ver el último valor, qué parte de la distancia cerró la última barra y la EMA que iguala su velocidad en un mercado plano.
¿Con qué rapidez alcanza un movimiento? Cifras de respuesta a un salto
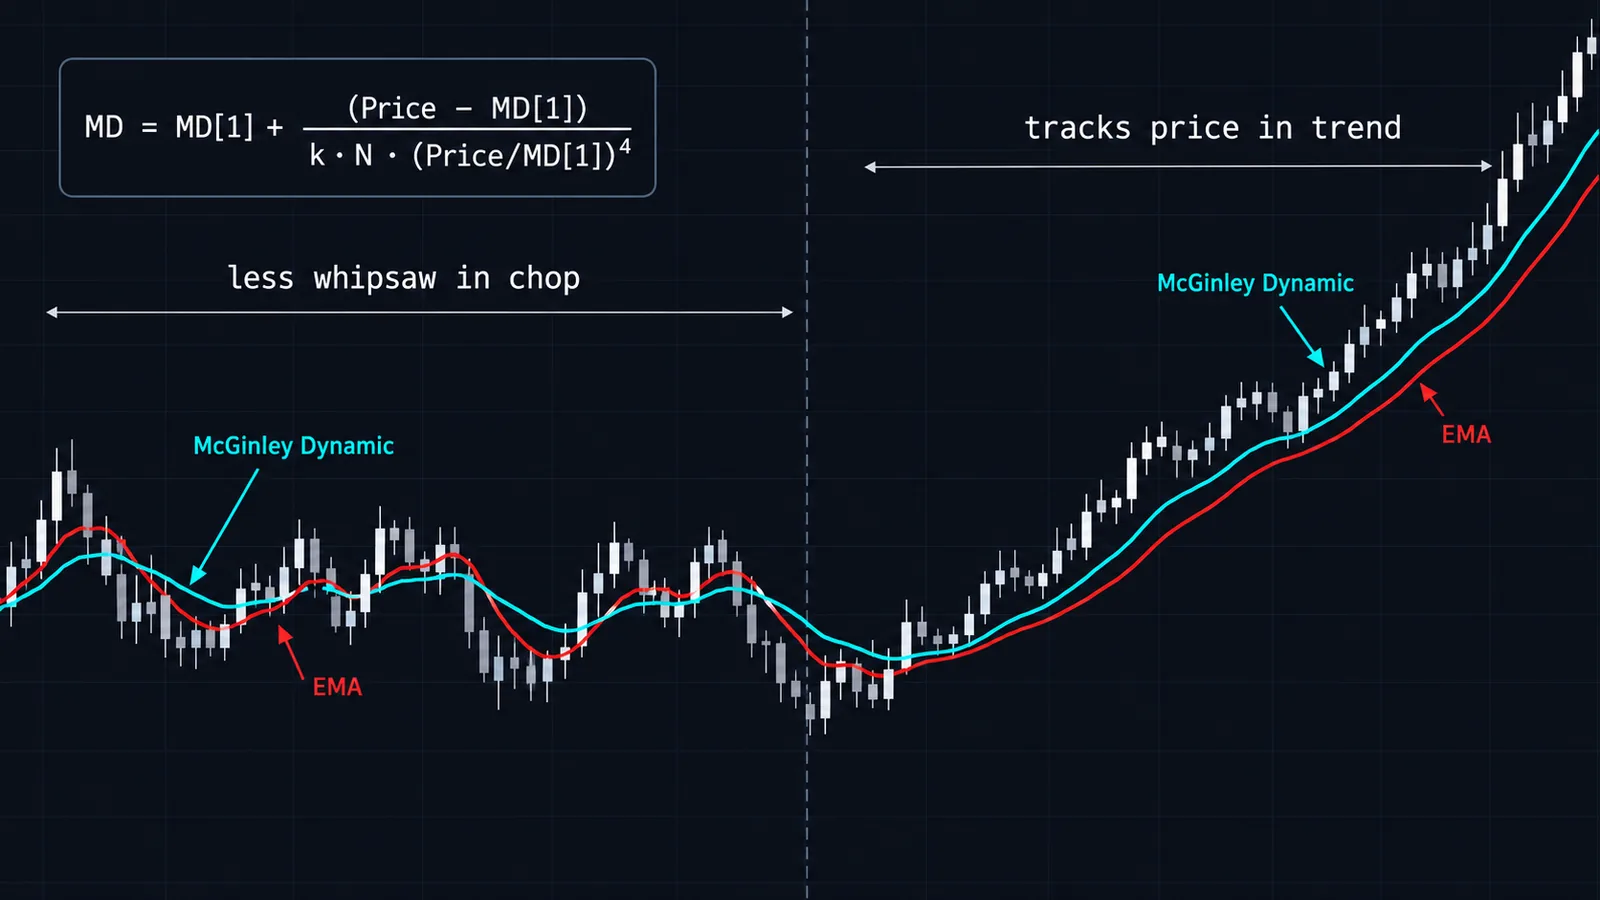
La forma más clara de ver la asimetría es someter cada línea a un salto instantáneo del precio y contar cuántas barras tarda en recorrer la mitad de la distancia. Empieza cada línea en 100, lleva el precio al nuevo nivel y mantenlo ahí.
| Salto de precio | MD N 10, k 0.6 | MD N 10, k 1 | EMA 10 | EMA 20 |
|---|---|---|---|---|
| +10% | 6 barras | 9 barras | 4 barras | 7 barras |
| −10% | 3 barras | 5 barras | 4 barras | 7 barras |
| +30% | 9 barras | 15 barras | 4 barras | 7 barras |
| −30% | 1 barra | 2 barras | 4 barras | 7 barras |
Una EMA tarda el mismo número de barras sea cual sea la dirección o el tamaño del movimiento; no tiene ni idea de lo lejos que está el precio. Con k = 0.6, el Dynamic tarda nueve veces más en cubrir la mitad de un hueco del 30% al alza que la mitad de un hueco del 30% a la baja. En una acción que abre con un gap del 30% al alza tras resultados, una EMA 10 habrá recorrido la mitad del camino en cuatro barras; la línea McGinley seguirá arrastrándose durante dos semanas de barras diarias. Que eso sea una virtud (se niega a perseguir un pico) o un defecto (te deja con un stop a kilómetros por debajo del precio) depende de para qué uses la línea.
Cómo elegir N: la regla del 60% y ajustes por timeframe
Como N en el Dynamic y N en una EMA significan cosas distintas, lo primero es traducir. Cuando el precio está sobre la línea, el Dynamic cierra 1 / (k × N) de la distancia por barra. Una EMA de longitud M cierra 2 / (M + 1). Si las igualas, obtienes:
Longitud de EMA equivalente ≈ 2 × k × N − 1
Así que un McGinley con N = 10 a k = 1 se comporta como una EMA(19) cerca de la línea, y a k = 0.6 como una EMA(11). Visto al revés: para sustituir una EMA que ya usas, fija N en torno al 60% de la longitud de esa EMA con k = 1 (o N igual a la longitud de la EMA con k = 0.6). Es exactamente la recomendación del 60% de McGinley, y los números demuestran que te acerca a la velocidad de la EMA en condiciones tranquilas y luego deja que la línea se adapte cuando el precio se dispara.
| Estilo / timeframe | EMA que quizá estés usando | N de McGinley con k = 1 | Uso típico |
|---|---|---|---|
| Scalping, 1–5 min | EMA 9–13 | 6–8 | Lado de la tendencia a corto plazo; mucho ruido por debajo de 6 |
| Day trading, 15 min–1 h | EMA 20–21 | 12–13 | Línea de pullback, referencia para el trailing |
| Swing, 4 h–diario | EMA 34–50 | 20–30 | Filtro de tendencia y soporte dinámico |
| Posicional, diario–semanal | EMA 100–200 / 40 semanas | 60–120 | Línea de régimen; cambia de dirección pocas veces |
Tómalos como puntos de partida, no como respuestas definitivas. El carácter del Dynamic depende de cuánto suele alejarse tu instrumento de su media, así que un ajuste que es tranquilo en EURUSD puede ser nervioso en una small cap. Evita valores muy pequeños de k × N. Por debajo de aproximadamente 3, una caída brusca puede hacer que el paso sea mayor que la propia distancia, y la línea se pasa por debajo del precio. La calculadora te avisa cuando ocurre.
Cómo configurar el McGinley Dynamic en TradingView
TradingView incluye el McGinley Dynamic como indicador integrado, documentado en su Help Center.
- Click Indicators on the top toolbar and search McGinley Dynamic. Add the built-in version (it overlays the price pane).
- Abre la configuración. Hay un único parámetro, Length. Introduce aproximadamente el 60% de la longitud de EMA que usarías normalmente, según la tabla anterior.
- Dale el estilo de una línea gruesa en un color que contraste con tus velas. Como se adapta, la línea a veces parecerá extrañamente plana durante las subidas; es lo esperado.
- For alerts, use Add alert with the condition "Crossing" between the close and the McGinley line, triggered once per bar close.
- Carga suficiente historial. La línea es recursiva, así que en un gráfico recién cargado con pocas barras el valor inicial todavía pesa. Desplázate hacia atrás o usa un rango temporal más largo antes de fiarte de los primeros valores visibles.
Si quieres la variante con k = 0.6 o una semilla distinta, basta con unas pocas líneas de Pine. La actualización central es md := md[1] + (src - md[1]) / (k * n * math.pow(src / md[1], 4)), con md inicializado a partir de ta.ema(src, n) en la primera barra en la que falta el valor anterior. Protégete frente a precios cero o negativos antes de la división. Para el diseño del gráfico, las alertas y lo básico de Pine, consulta nuestra guía de la plataforma TradingView.
¿Cómo usan realmente los traders el McGinley Dynamic?
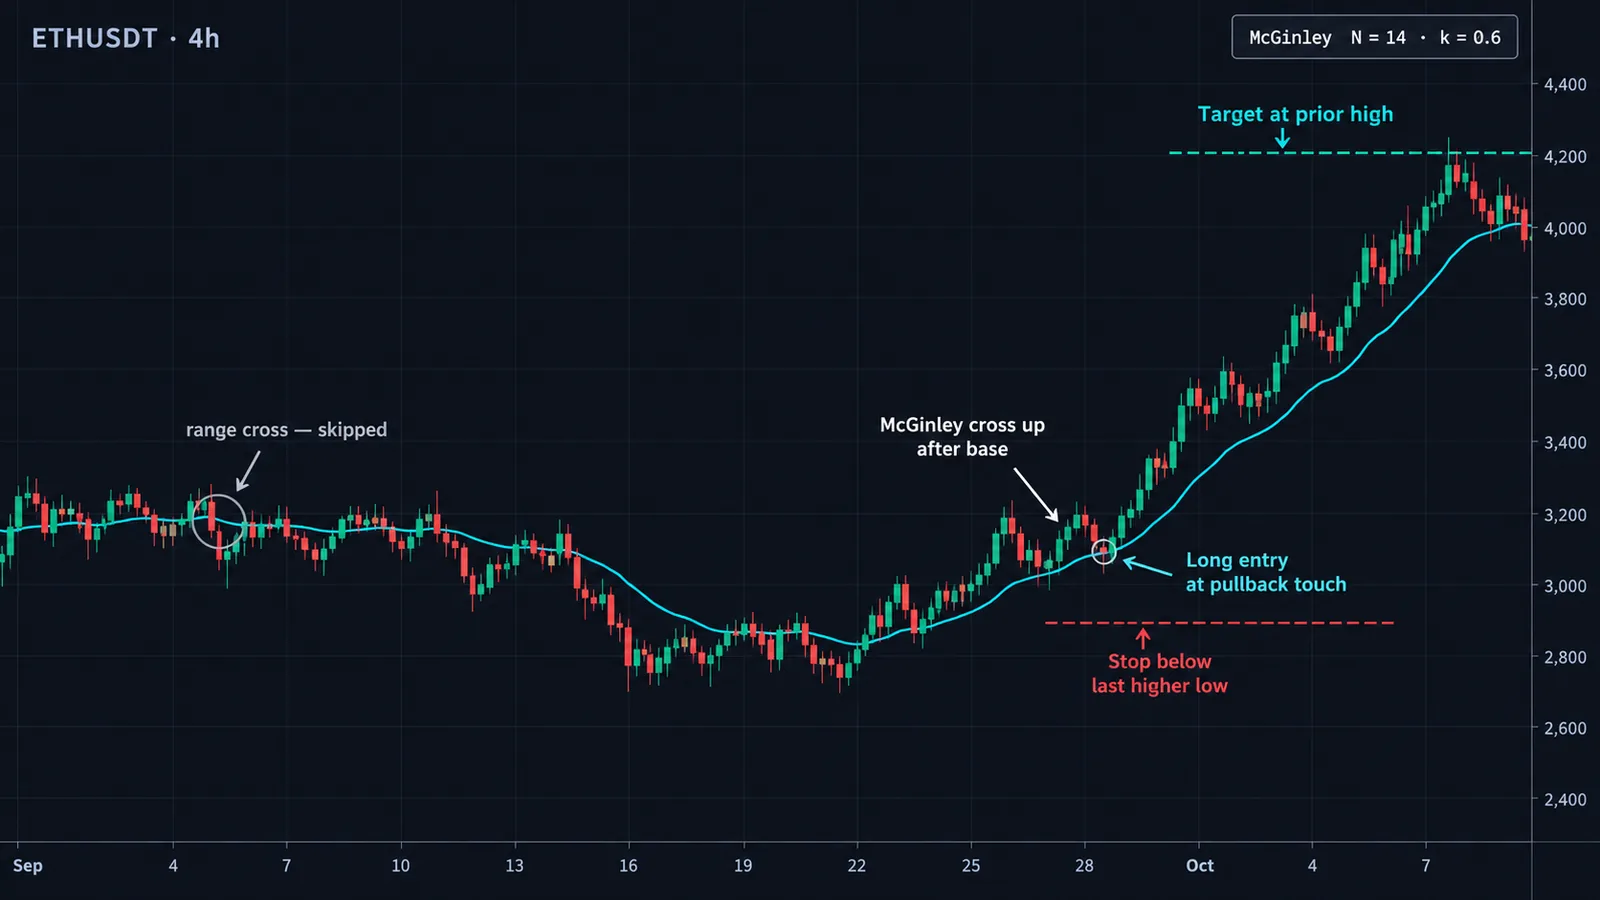
1. Como lado de la tendencia, no como gatillo
El uso más sencillo y más fácil de defender: por encima de una línea McGinley ascendente, busca solo largos; por debajo de una descendente, solo cortos. Como la línea baja rápido en las ventas, suele girar a bajista antes que una EMA de velocidad equivalente, algo que a algunos swing traders les gusta como alerta temprana en índices bursátiles.
2. Como zona de pullback
En una tendencia estable, la línea actúa como suelo (o techo) al que el precio vuelve. Una entrada práctica: el precio retrocede hasta quedar a menos de 0.5 ATR de una línea McGinley ascendente y luego marca un cierre alcista alejándose de ella. Stop por debajo del mínimo del pullback; objetivo en el swing high anterior y, después, trailing.
Ejemplo: una acción va en tendencia alcista con el McGinley (N 20) en 48.60 y el ATR en 1.10. El precio baja a 48.95, dentro de medio ATR, y después cierra en 49.70. Entrada en 49.70, stop por debajo del mínimo del pullback en 48.80, riesgo de 0.90 por acción. El máximo anterior en 51.50 da 1.80 de beneficio potencial, es decir, 2R. En una cuenta de $25,000 arriesgando un 0.5% ($125), eso son 138 acciones.
3. Como referencia para el trailing stop
Como se frena cuando el precio se escapa, la línea funciona como un trailing stop paciente en subidas fuertes: no te sacará en la primera sacudida. La otra cara es que, tras un tramo parabólico, la línea puede quedar tan por debajo del precio que un stop ahí devuelve la mayor parte del movimiento. Muchos traders pasan a un trailing más ajustado y basado en la volatilidad, como un Chandelier Exit o un Supertrend, en cuanto el precio está más de unos 3 ATR por encima de la línea.
4. Adaptarlo al mercado
El diseño de "bajar más rápido" encaja mejor con los índices bursátiles, porque sus caídas suelen ser más bruscas que sus subidas; en los futuros del S&P 500 o del Nasdaq, la línea tiende a girar antes que una EMA de velocidad equivalente cuando llega una sesión de fuertes caídas. En los principales pares de divisas la ventaja es menor, ya que la divisa base y la cotizada son intercambiables y la asimetría es arbitraria; ahí conviene un N algo más largo para que los picos en un solo sentido pesen menos. En cripto, donde se dan subidas del 30% o más, cuenta con que la línea se quede muy rezagada en los tramos alcistas y úsala más como línea de régimen en el gráfico diario que como stop en gráficos intradía. Para los futuros en general, nuestra guía de los mejores indicadores para operar futuros repasa qué suele combinar bien con una línea de seguimiento.
5. Cruces, con cuidado
Las señales de cruce del precio con la línea funcionan igual de bien que con cualquier media, es decir, bien en tendencia y mal en rango. El Dynamic reduce los whipsaws, pero no los elimina. Si operas cruces, añade un filtro de régimen: una lectura del ADX por encima de 20–25, o una prueba estadística de régimen como el exponente de Hurst.
McGinley Dynamic vs EMA, KAMA y ALMA
Hay otras tres líneas con las que se compara el Dynamic con más frecuencia. Cada una resuelve el problema del retraso de una forma distinta.
| Línea | Cómo se adapta | Memoria | ¿Simétrica según la dirección? | Su punto fuerte |
|---|---|---|---|---|
| EMA | No se adapta; suavizado fijo | Recursiva, infinita | Sí | Referencia simple y predecible |
| McGinley Dynamic | La velocidad cambia con la distancia entre precio y línea (cuarta potencia) | Recursiva, infinita | No: más rápida a la baja, más lenta al alza | Seguir al precio sin perseguir picos |
| KAMA | La velocidad cambia con el efficiency ratio (movimiento neto frente a recorrido total) | Recursiva, infinita | Sí | Se aplana en mercados laterales y despierta en tendencia |
| ALMA | No se adapta; ventana con ponderación gaussiana | Ventana fija | Sí | La línea más suave para un retraso dado |
El contraste más útil es con la Kaufman Adaptive Moving Average. La KAMA se pregunta "¿se mueve el mercado de forma eficiente?" y se frena en condiciones ruidosas, de ida y vuelta. El Dynamic se pregunta "¿a qué distancia está el precio de mí?" y se frena cuando el precio se escapa hacia arriba. En un rango lateral, la KAMA se aplana; el Dynamic sigue oscilando alrededor del precio porque la ratio entre precio y línea se mantiene cerca de 1, donde se comporta como una EMA normal. Si tu principal problema son los whipsaws en rango, la KAMA es la solución más directa.
Frente al indicador ALMA, la diferencia está en la memoria y la forma. La ALMA solo ve su ventana y nunca se adapta, pero es muy suave para cualquier retraso dado. El Dynamic lo recuerda todo y se adapta, pero su línea puede verse irregular a medida que cambia el tamaño del paso. Para una visión más amplia de toda la familia, nuestra guía de medias móviles y nuestra guía de la Hull Moving Average cubren el resto de opciones de bajo retraso. Si te interesa un filtro adaptativo más formal, el filtro de Kalman lleva más lejos la idea de "seguir el precio real" con un modelo de ruido explícito.
Errores comunes y dónde falla el McGinley Dynamic
- Copying EMA lengths. Typing 20 because you use a 20 EMA gives you a line that behaves like an EMA(39) at k = 1. Translate with the 60% rule.
- Parabolic rallies. With price 30% above the line, the step drops to 3.5% of the gap per bar at N = 10. During a blow-off move in a small cap or a cryptocurrency, the line can sit so far below price that it is useless as a stop or as support.
- Overshooting with tiny settings. When k × N is small and price collapses, the step can exceed the gap. At k × N = 2, a 40% one-bar drop overshoots: the formula moves the line almost four times the gap and below zero. Keep k × N above about 3 on anything that can gap.
- Zero and negative prices. The ratio Price / MD₁ breaks at zero and becomes meaningless below it. Spread charts, some synthetic instruments and, famously, front-month crude oil futures in April 2020 have printed negative values. Use another average there.
- Short history and seed effects. On a chart with little history, the line can sit flat or far from price until the seed washes out. Community scripts such as "McGinley Dynamic Fixed" exist purely to skip early bars for this reason.
- Treating it as volatility-adaptive. It adapts to distance and direction only. A slow, steady grind away from the line slows it exactly as much as a violent spike of the same size.
- Using it alone for entries. McGinley designed it as a tracking line. Signals need context: market structure, momentum, or a separate trigger. Our indicator combination guide shows how to pair a trend line with non-overlapping tools.
- Assuming the asymmetry suits every market. The faster-down behaviour reflects equity-style crash risk. On an inverted chart, or a market that squeezes higher violently, it works against you.
McGinley Dynamic y Quantum Algo
El McGinley Dynamic es una buena respuesta a una sola pregunta: ¿dónde está ahora mismo el precio de seguimiento "justo", sin que un único pico lo arrastre? No es un sistema completo y no dice nada sobre dónde colocar un stop o un objetivo. Úsalo como contexto y deja que otra herramienta gestione la operación.
Con la suite Zeno de QuantumAlgo, un reparto sensato es usar una línea McGinley en tu timeframe como lado de la tendencia y tomar solo las señales de compra o venta de Zeno que coincidan con ella; Zeno aporta la entrada, el stop y los objetivos. En futuros sobre índices, Zeno Stocks cubre NAS100 y SPX500, donde el comportamiento del Dynamic de bajar más rápido también encaja con el sesgo de esos mercados hacia los desplomes. Puedes revisar cómo han funcionado las señales en el historial verificado público y ver los planes en la página de precios.
En el lado gratuito, los indicadores open source Adaptive Trend Sentinel y Directional Strength Index son compañeros naturales: uno ofrece una lectura adaptativa de la tendencia y el otro te dice si la tendencia tiene fuerza suficiente para seguir a la línea. La Academy gratuita repasa los fundamentos del seguimiento de tendencia en los que se apoya todo esto.
◆ Comprobación interactiva
¿Cuánto sabes de el McGinley Dynamic?
Preguntas que hacen los traders sobre el McGinley Dynamic
Es una línea de seguimiento adaptativa creada por John R. McGinley que ajusta su velocidad según lo lejos que esté el precio de la línea. Se frena cuando el precio corre por encima y se acelera cuando el precio cae por debajo, con el objetivo de seguir al precio con menos separaciones que una media móvil.
MD = MD₁ + (Price − MD₁) / (k × N × (Price/MD₁)⁴), donde MD₁ es el valor anterior y N es la longitud. La mayoría de las plataformas, incluida TradingView, la usan sin k, lo que equivale a k = 1; algunas referencias usan k = 0.6.
John R. McGinley, Chartered Market Technician y antiguo editor del Journal of Technical Analysis de la MTA. Según Stocks & Commodities, lo presentó como esbozo en esa revista en 1991 y publicó el estudio completo en 1997; algunas fuentes lo fechan en 1990.
Parte de la longitud de EMA que ya usas y toma aproximadamente el 60% con k = 1. Por ejemplo, una EMA 20 pasa a N = 12, y una EMA 50 pasa a N = 30. Después compruébalo en tu instrumento y tu timeframe.
Es distinto más que mejor. Evita perseguir picos y baja más rápido en las ventas, pero se retrasa mucho en subidas fuertes y hay que traducir su longitud, ya que N = 10 se comporta como una EMA(19) con k = 1.
Sí. Es un indicador integrado; busca McGinley Dynamic en el cuadro de Indicadores. Tiene un único parámetro, Length, así que aplica la regla del 60% a mano.
No. Los valores de las barras cerradas no cambian. El valor de la barra en formación se mueve con el precio en tiempo real hasta que la barra cierra, y con historiales cortos el valor inicial puede afectar a los primeros valores.
Normalmente porque el precio se ha alejado mucho por encima, lo que reduce el paso a un pequeño porcentaje de la distancia por barra, o porque el gráfico tiene muy poco historial y el valor inicial todavía no se ha diluido.
La KAMA suele funcionar mejor en rangos porque se frena cuando el movimiento del precio es ineficiente. El McGinley Dynamic se comporta como una EMA normal cuando el precio oscila a su alrededor, así que sigue dando whipsaws.
Sí, como referencia paciente para el trailing stop en tendencia, ya que no persigue picos cortos. Tras un tramo parabólico puede quedar muy por debajo del precio, así que en ese punto muchos traders pasan a un trailing más ajustado basado en la volatilidad.
Referencias y guías relacionadas
Lee a continuación
- Kaufman Adaptive Moving Average (KAMA)
- Medias móviles
- Hull Moving Average
- Indicador Supertrend
- Chandelier Exit
- ¿Cuáles son los mejores indicadores para swing trading?
- Indicadores gratuitos de TradingView
- Zeno — el motor premium
Fuentes primarias
- Traders.com — Forex Focus: The McGinley Dynamic (Brian Twomey, S&C, March 2010)
- Stocks & Commodities Store — V. 28:3 The McGinley Dynamic by Brian Twomey
- TradingView Help Center — McGinley Dynamic
- LuxAlgo Library — McGinley Dynamic
- Capital.com — McGinley Dynamic indicator
- TradingView — Using delayed McGinley Dynamic seeding to chart parabolics