Mejores ajustes de UT Bot Alerts para el mercado indio: Nifty y Bank Nifty en el gráfico de 5 minutos
No existe un único ajuste “mejor” de UT Bot Alerts para el mercado indio. En el gráfico de 5 minutos, empieza con periodo ATR 14 y key value 2 con alertas solo al cierre, prueba key value 2.5–3 si Bank Nifty hace whipsaws dentro del rango de apertura, y conserva solo un ajuste que sobreviva a una prueba walk-forward en el instrumento exacto de NSE que ejecutas.
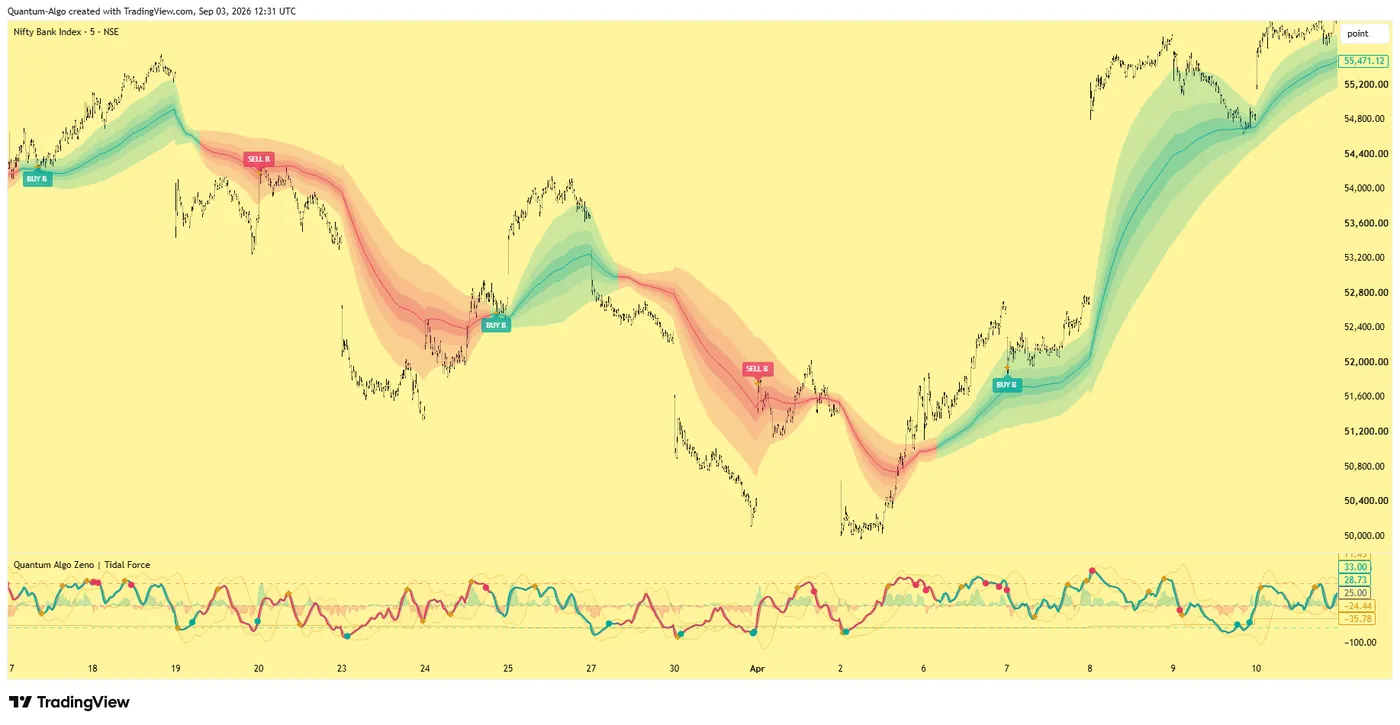
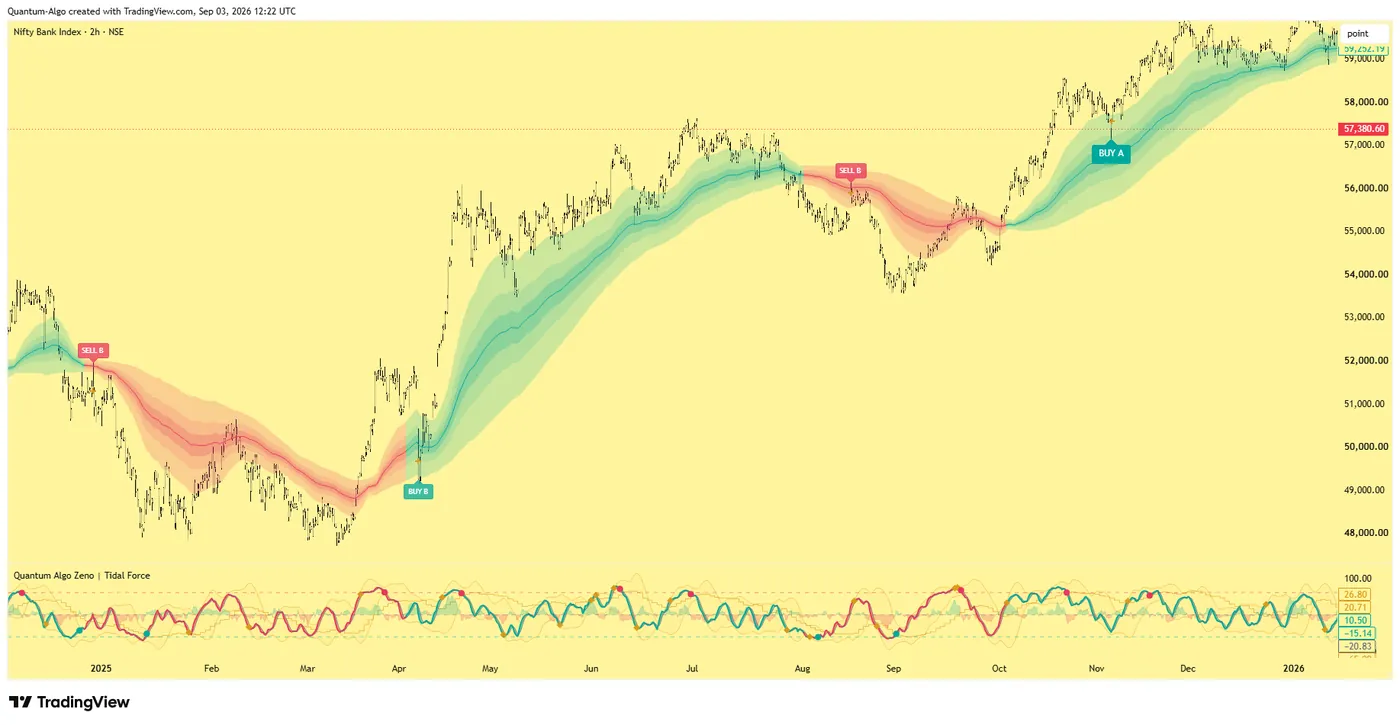
Me preguntan por “el” ajuste de UT Bot para Nifty más que por cualquier otro indicador, y la respuesta honesta es que el ajuste importa menos que la versión del script, el filtro de sesión y el modelo de costes que lo rodea. Esta guía te da una línea base transparente de 5 minutos para Nifty 50 y Bank Nifty, explica qué cambian realmente el periodo ATR y el key value, y recorre una prueba walk-forward para que el número que conserves sea uno que te hayas ganado. Los indicadores públicos gratuitos de Quantum Algo marcan la estructura alrededor de un giro de UT; Zeno es la capa separada de señales de pago con SL/TP y gestión del riesgo integrada.
Indicadores que se demuestran en público.
Un motor, cuatro herramientas de precisión: el Gold (XAU) Scalper, la Gravity Zone institucional, el Zeno momentum Oscillator y Zeno Stocks para acciones.
¿Qué calcula realmente UT Bot Alerts?
La mayoría de implementaciones de UT Bot calculan un nivel de trailing basado en ATR y cambian de estado cuando el precio cruza ese nivel. El key value controla a qué distancia queda el nivel de trailing respecto al precio. ATR mide volatilidad, no dirección: TradingView define el true range como el mayor entre el rango máximo-mínimo actual y los gaps absolutos respecto al cierre anterior, y luego suaviza el true range en ATR. Por eso, un trailing stop basado en ATR se expande cuando el mercado se vuelve más volátil y se contrae cuando se calma.
La alerta solo es tan fiable como la definición del evento. Un script puede activarse con un toque intrabar, con un cierre confirmado o con un cambio de estado distinto del color visual. La documentación de Pine de TradingView explica que el máximo, mínimo, cierre y volumen en tiempo real pueden cambiar hasta que la vela cierra; por eso, las alertas configuradas para activarse antes del cierre pueden producir señales que desaparecen después de la confirmación. Para una estrategia de cinco minutos, “once per bar close” suele ser la línea base más prudente.
¿Por qué Nifty y Bank Nifty necesitan ajustes distintos?
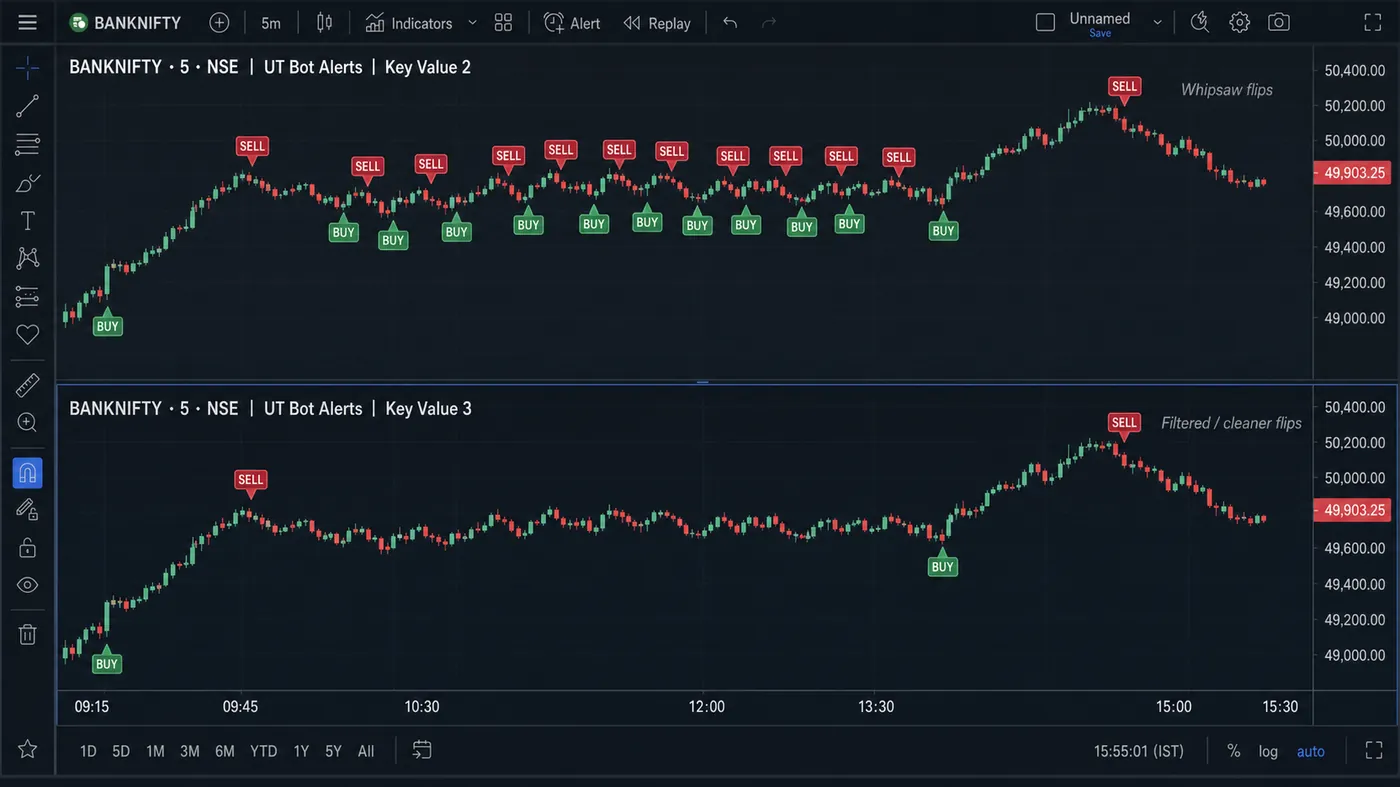
Nifty 50 y Nifty Bank no tienen una volatilidad ni un comportamiento intradía idénticos. Históricamente, Bank Nifty ha tenido oscilaciones intradía más grandes y movimientos bruscos impulsados por eventos, mientras que Nifty suele rotar por rangos más equilibrados. Por eso, el mismo multiplicador ATR puede crear una cantidad de giros muy distinta. Un ajuste que parece suave en Nifty puede ser demasiado lento en Bank Nifty; un ajuste que captura una tendencia de Bank Nifty puede sobreoperar Nifty durante un rango.
El gráfico del índice tampoco es lo mismo que el derivado que ejecutas. Una señal de índice puede generarse sobre datos spot o de futuros, mientras que la opción que compras incluye spread, volatilidad implícita, deterioro temporal y riesgo de gap. Haz backtest del instrumento que pretendes operar, o modela explícitamente la traducción de señal del índice a ejecución del derivado.
¿Qué ajustes de UT Bot deberías probar primero en el gráfico de 5 minutos?
Usa una cuadrícula de prueba pequeña en lugar de un barrido de optimización enorme. Los siguientes rangos son deliberadamente estrechos:
| Dimensión de prueba | Rango inicial conservador | Qué cambia |
|---|---|---|
| Periodo ATR | 10, 14, 20 | Más corto reacciona más rápido; más largo suaviza el ruido |
| Key value / sensibilidad | 1.5, 2, 2.5, 3 | Un valor más alto coloca el trail más lejos |
| Confirmación de señal | solo cierre | Reduce el riesgo de giro intrabar |
| Filtro de sesión | sesión regular de contado | Evita supuestos overnight accidentales |
| Filtro de tendencia | EMA 20/50 opcional o estructura | Elimina algunas señales contra tendencia |
No elijas automáticamente la fila con el mayor beneficio neto histórico. Prefiere una región de parámetros que se comporte de forma similar en varios años, instrumentos y regímenes de volatilidad.
¿Cómo ejecutas UT Bot en un gráfico de Nifty de 5 minutos, paso a paso?
Paso 1: define el mercado y la sesión
Elige un símbolo y un feed. Decide si estás analizando contado de NSE, futuros o un CFD de un broker. Registra la zona horaria y la sesión exacta. Si tus reglas operan solo durante el horario regular de India, excluye las velas fuera de esa ventana. Si operas futuros u opciones, documenta por separado el comportamiento del día de vencimiento.
Paso 2: añade el script exacto
Abre el código fuente o la descripción del script. Verifica la fórmula ATR, el tipo de suavizado, la fuente, el significado de key value y la lógica de alertas. No asumas que “UT Bot” significa el concepto original de QuantNomad ni que todos los scripts de la comunidad son idénticos. Algunas versiones añaden filtros EMA, periodos de cooldown, ATR dinámico o ajustes de sesión.
Paso 3: usa una línea base moderada
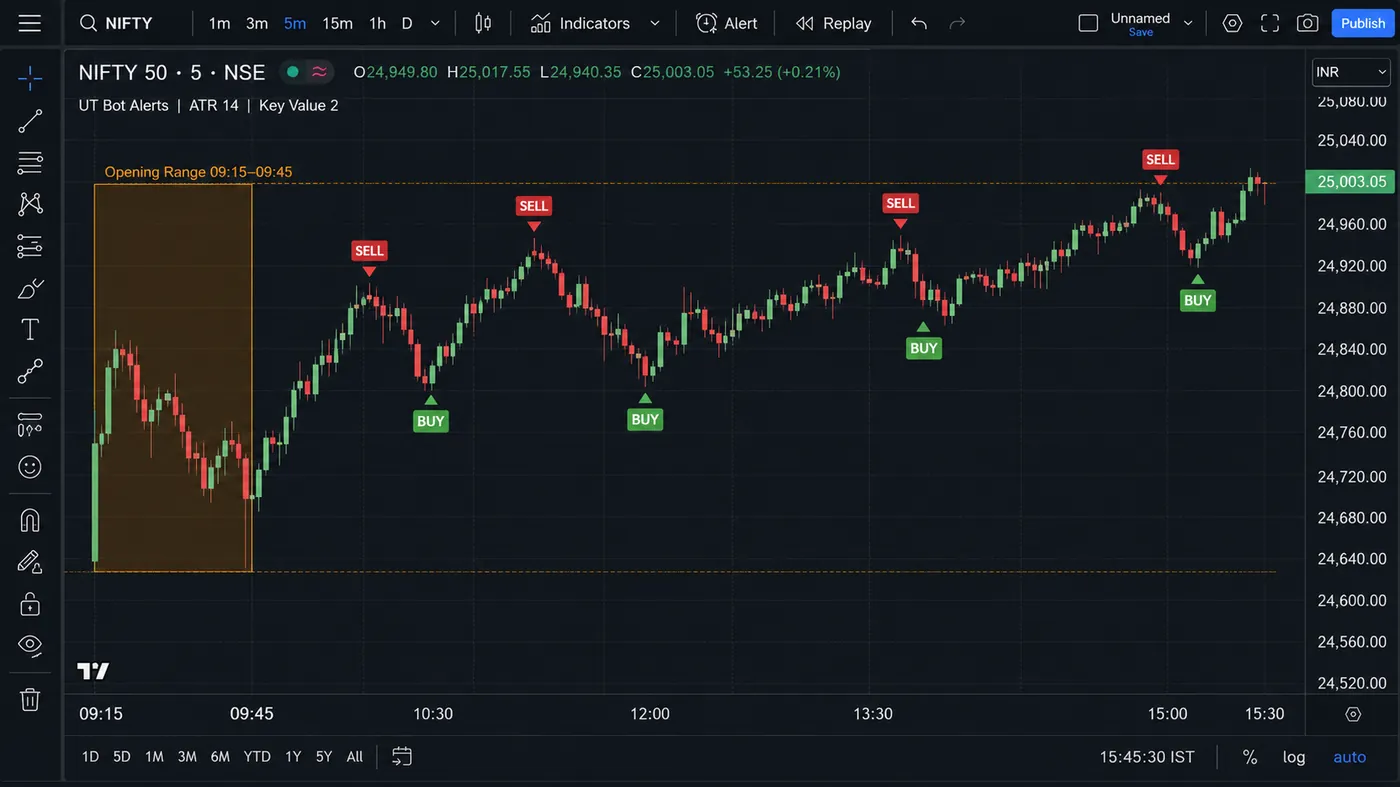
Empieza con ATR 14 y key value 2. Esto no es una recomendación para operar en vivo; es una línea base transparente. Si el gráfico de cinco minutos gira repetidamente durante un rango estrecho, prueba key value 2.5 o 3 y conserva ATR 14. Si las señales llegan demasiado tarde en una tendencia limpia, prueba ATR 10 antes de reducir agresivamente el multiplicador.
Paso 4: confirma con estructura de precio
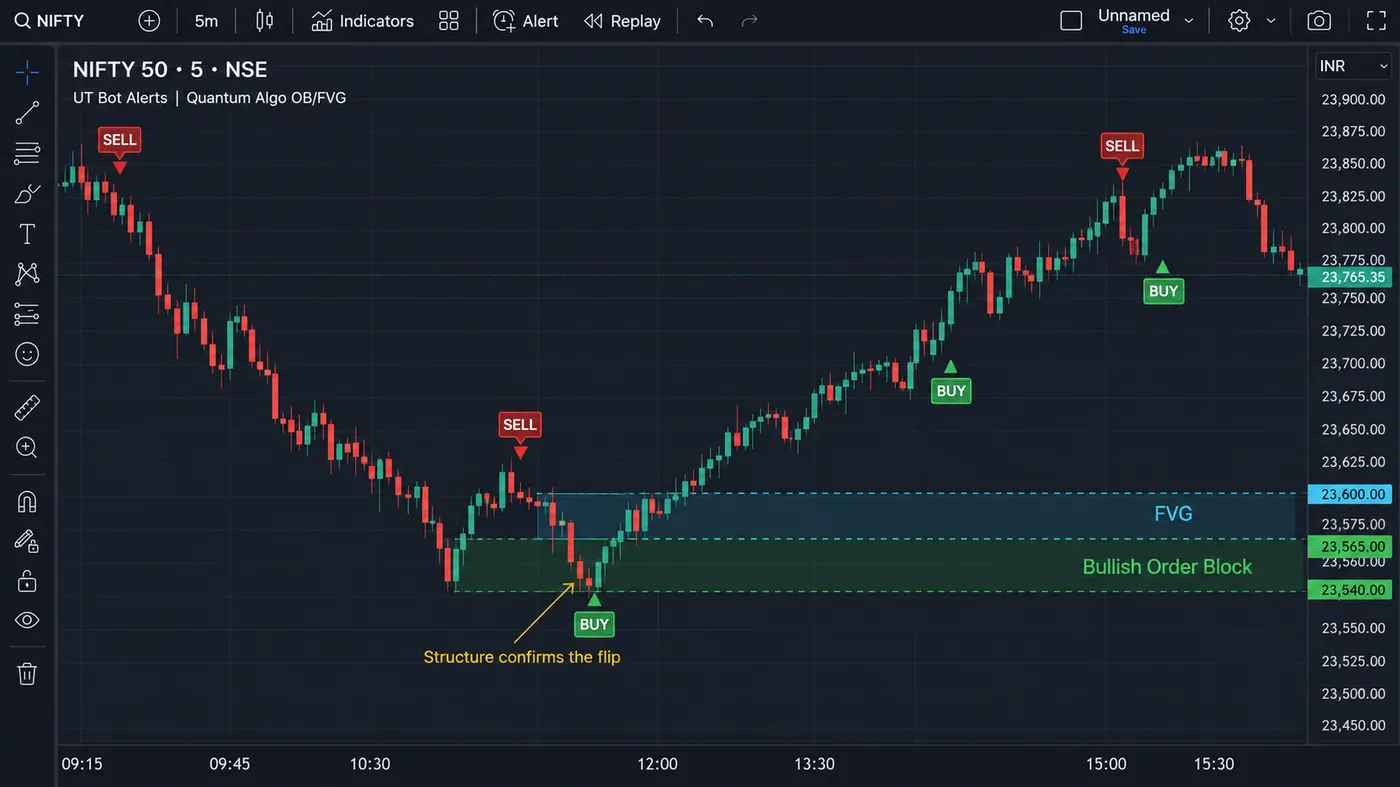
Un giro de UT es más fuerte cuando se alinea con una ruptura de un swing high/low, un opening-range breakout o una tendencia de timeframe superior. Una etiqueta verde en medio de un rango no es automáticamente un trade largo. El indicador debería decirte que el estado del trailing cambió; la estructura de precio te dice si la ubicación es atractiva.
Paso 5: define el stop y el tamaño antes de entrar
La línea de trailing de UT puede ser una referencia, pero no debería sustituir a un nivel de riesgo predefinido. Coloca la invalidación en un nivel de estructura de precio o a una distancia ATR probada. Arriesga una fracción fija del capital, calcula la cantidad e incluye corretaje, comisiones de exchange, impuestos, spread y slippage.
¿Cómo cambian las señales el periodo ATR, el key value y el filtro EMA?
Periodo ATR
El periodo ATR determina cuánta historia se usa para estimar la volatilidad. Un periodo más corto se adapta más rápido a una ráfaga de apertura o a un shock de noticias, pero puede sobrerreaccionar a una sola vela. Un periodo más largo es más estable, pero puede quedarse demasiado ancho después de que la volatilidad ya se ha desplomado. La documentación de ATR de TradingView señala que el valor predeterminado suele ser 14 y que el tipo de suavizado puede variar; igualar el suavizado entre pruebas importa.
Key value o sensibilidad
El key value suele ser un multiplicador aplicado al ATR. Aumentarlo generalmente hace que el stop quede más distante y la señal sea menos sensible. Disminuirlo acerca el stop y crea más reversiones. Como la relación no es perfectamente lineal una vez aplicada la lógica de trailing, inspecciona el conteo real de señales, el trade promedio, el drawdown y los grupos de whipsaw en lugar de confiar en la intuición.
Filtro EMA opcional
Algunos scripts incluyen un filtro EMA. Un filtro EMA puede eliminar trades contra una tendencia amplia, pero también puede retrasar las reversiones. Mantén el filtro separado en tu prueba para saber si la mejora viene de la lógica de UT o de la restricción de tendencia añadida.

Automatiza tus operaciones. Deja que Quantum Algo opere por ti.
Cada señal se ejecuta en tu propia cuenta: en tu cuenta, con el plan que tú defines.
¿Qué filtros de sesión importan para la apertura india?
La sesión india suele tener una apertura de alta energía, un periodo de digestión y una ventana de volatilidad posterior alrededor de los mercados globales. Un indicador de cinco minutos puede generar varios giros durante los primeros minutos. Una regla de investigación es esperar a que se complete un rango de apertura y permitir señales solo cuando el precio cierre fuera de él. Otra es operar la apertura pero usar un umbral de régimen ATR más amplio. Una tercera es saltarse una ventana de mediodía con baja liquidez.
Estas son hipótesis, no verdades universales. Define la ventana horaria en Indian Standard Time, pruébala a través de los años e incluye días con gaps y eventos importantes. Nunca elimines días perdedores después del hecho simplemente porque “parecen anormales”.
¿Cómo comparas justamente los ajustes de Nifty y Bank Nifty?
Usa comparaciones normalizadas por volatilidad. En lugar de decir que Bank Nifty necesita un key value de 3 porque “se mueve más”, compara el ATR como porcentaje del precio, la distancia media de señal en puntos y el slippage esperado en el producto operado. La misma volatilidad porcentual puede justificar una lógica similar aunque los valores en puntos difieran.
Para opciones, una señal de UT en gráfico spot puede ser difícil de ejecutar fielmente. Los precios de opciones pueden moverse por delta, gamma, volatilidad implícita y deterioro temporal. Si usas estas señales para comprar opciones, añade reglas de liquidez mínima, ancho de spread, selección de strike y riesgo máximo de prima. Si la guía se usa para futuros, modela directamente el margen y el valor por punto.
¿Cómo deberías configurar la alerta de TradingView?
Crea la alerta desde la condición exacta del indicador. Comprueba si el script expone “Buy”, “Sell” o un evento genérico alert(). Configura el timeframe en cinco minutos y verifica la frecuencia de la alerta. TradingView distingue condiciones, operadores y frecuencia de activación; cambiar los ajustes del indicador después de crear una alerta puede dejar la alerta ejecutándose con ajustes antiguos, así que recréala o verifícala después de cada cambio.
Para un comportamiento sin repintado, prefiere la confirmación al cierre de vela. Si operas intrabar de forma intencional, registra el supuesto exacto de ejecución y acepta que los gráficos históricos no mostrarán cada tick. Las alertas no deberían conectarse a un bot de ejecución hasta que hayas probado alertas duplicadas, webhooks perdidos, comportamiento con el mercado cerrado y apagados de emergencia.
¿Cómo haces backtest de UT Bot sin engañarte?
Las estrategias de Pine usan un emulador de broker. TradingView documenta que el timing de órdenes, el slippage, las comisiones y los gráficos no estándar pueden cambiar los resultados, y que el sesgo de anticipación o el sobreajuste pueden crear curvas de capital poco realistas. Usa velas estándar para pruebas de ejecución, especifica procesamiento en la siguiente vela o al cierre y modela el spread.
Usa al menos tres tramos: in-sample para el diseño inicial, out-of-sample para la selección y un periodo final forward o en paper. Prueba Nifty y Bank Nifty por separado, luego prueba un tercer mercado relacionado para ver si la idea generaliza. Mantén pequeña la cuadrícula de parámetros. Si el mejor resultado salta de key value 2 a 3 cada vez que cambia el rango de fechas, la estrategia no es lo bastante estable para llamarla “mejor”.
¿Cómo se ve un plan completo de trade con UT Bot de 5 minutos?
Considera una prueba de futuros de Nifty de cinco minutos con ATR 14 y key value 2.5. El timeframe superior está por encima de una EMA 50 ascendente. Después del rango de apertura, el precio cierra por encima del máximo del rango y el estado de UT gira a largo en la vela confirmada. El stop planificado está por debajo del swing low de la vela de ruptura, con una pérdida máxima del 0.5% del capital. El trade se omite si el stop es tan amplio que la cantidad redondea por debajo del tamaño mínimo tradeable, si el spread es anormal o si la distancia restante hasta la próxima resistencia es menor que el reward-to-risk requerido.
El ejemplo demuestra una secuencia, no una señal para copiar. En un mercado en vivo, el fill puede ser peor que el cierre del gráfico, y la siguiente vela puede hacer gap.
¿Cuándo falla UT Bot en índices indios?
- Whipsaw en rangos: el estado de trailing cambia repetidamente sin continuación direccional.
- Shock de noticias: una vela puede saltar a través del stop antes de que ocurra una alerta o un fill.
- Error de traducción a opciones: una señal de índice no equivale a una entrada en opción con el mismo riesgo.
- Repintado intrabar: un cruce temporal desaparece al cierre.
- Desajuste de feed: la vela o el volumen del broker difiere del gráfico usado para investigación.
- Sobreajuste de parámetros: un ajuste perfecto funciona solo en un periodo.
- Deriva de alerta: la alerta permanece con ajustes antiguos después de cambiar el gráfico.
¿Cómo ejecutas una prueba walk-forward que puedas reproducir?
Crea una hoja de cálculo o estrategia de Pine con columnas para fecha, símbolo, sesión, periodo ATR, key value, vela de señal, precio de entrada, stop, salida, cantidad, P&L bruto, costes, P&L neto y razón de salida. Divide la historia cronológicamente en lugar de al azar. Por ejemplo, usa el primer 60% para rechazar ideas obviamente pobres, el siguiente 20% para seleccionar entre algunos candidatos robustos y el 20% final solo una vez para una evaluación holdout. No muevas los límites después de ver el resultado.
Dentro de cada tramo, reporta más que el retorno total. Registra el número de trades, profit factor, expectancy por trade, maximum drawdown, excursión adversa media, excursión favorable media, porcentaje de días tradeados y la racha perdedora más larga. Un ajuste que gana más con la mitad de trades puede estar simplemente expuesto a más error de muestreo. Un ajuste con menor retorno pero drawdown más pequeño puede ser más utilizable, especialmente después de impuestos y slippage.
Ejecuta una comprobación de sensibilidad alrededor del valor seleccionado. Si ATR 14/key 2.5 es tu candidato, inspecciona ATR 10–20 y key 2–3 en incrementos pequeños. El objetivo es una meseta: los ajustes vecinos deberían seguir siendo aceptables. Un pico estrecho es una advertencia de que el modelo memorizó la muestra.
¿Qué detalles de ejecución son específicos de los productos de NSE?
Mantén alineadas la zona horaria del gráfico, la sesión del exchange y la sesión del broker. Una vela de cinco minutos construida con límites de sesión distintos puede desplazar la señal del rango de apertura. Verifica la especificación vigente del contrato de NSE, el tamaño de lote, el calendario de vencimientos y el horario de trading antes de confiar en un ejemplo numérico; las reglas del exchange pueden cambiar. Para opciones sobre índices, incluye spread bid/ask, liquidez, cambios de volatilidad implícita y la posibilidad de fills parciales. Para futuros, incluye margen inicial y de mantenimiento, mecánica de mark-to-market y riesgo de gap.
Evita presentar un backtest sobre Nifty spot como si fuera una curva de capital tradeable de opciones. Etiqueta cada prueba por instrumento. Si la estrategia genera una señal spot pero ejecuta futuros, modela la base y el roll. Si ejecuta opciones, modela la selección de strike y las griegas de opciones. Esta distinción es una gran señal de calidad para los lectores y protege la guía de hacer una comparación injusta.
Trata ATR 14 / key value 2 como una línea base transparente, no como una respuesta. El ajuste que conservas es el que sobrevive a una prueba walk-forward en el instrumento exacto de NSE, con alertas solo al cierre, un filtro de sesión para la apertura india y un modelo de costes que incluye corretaje, STT y slippage. La estructura decide si un giro merece riesgo.
◆ Comprobación interactiva
¿Puedes separar el ajuste del sistema?
Preguntas que hacen los traders sobre UT Bot en Nifty y Bank Nifty
Es más sensible y normalmente generará más señales, pero “más” no es lo mismo que “mejor”. Prueba la expectancy ajustada por spread y la tasa de whipsaw resultantes.
Empieza con la misma línea base para poder comparar, luego prueba por separado. Una volatilidad y unos productos de ejecución distintos pueden justificar ajustes distintos.
La respuesta depende del script. Una implementación al cierre de vela puede evitar muchos cambios intrabar, mientras que un script que usa valores no confirmados o solicitudes de timeframe superior puede repintar. Inspecciona el código y prueba el comportamiento en vivo frente al histórico.
Técnicamente, las alertas de TradingView pueden enviar webhooks, pero la automatización añade riesgo operativo y financiero. Prueba la ejecución en paper, eventos duplicados, órdenes rechazadas, timeouts y un kill switch antes de usar dinero real.
Empieza con periodo ATR 14 y key value 2, alertas solo al cierre, sesión regular de NSE. Consérvalo solo si sobrevive a una prueba walk-forward en el instrumento que ejecutas. Si Nifty gira repetidamente dentro de su rango, prueba key value 2.5 con el mismo ATR.
Bank Nifty mueve más puntos por vela, así que la mayoría de traders termina en key value 2.5–3 con ATR 14 en el gráfico de 5 minutos. Compara el ATR como porcentaje del precio, no puntos brutos, antes de concluir que Bank Nifty “necesita” un ajuste distinto.
Solo con reglas extra. Un giro de índice no es una entrada en opción: la prima se mueve con delta, volatilidad implícita y deterioro temporal. Añade liquidez mínima, una prima máxima, exclusiones de día de vencimiento y un stop definido en prima, y luego prueba ese plan por separado.
Pruébalo como una variable separada. Un filtro de dirección EMA 20/50 elimina giros contra tendencia, pero retrasa las reversiones. Mantén el filtro aislado en tu prueba para saber si la mejora viene de la lógica de UT o de la EMA.
Ignora los giros hasta que el rango de apertura 09:15–09:45 esté completo, evita la calma del almuerzo salvo que se rompa un rango y presta atención a la ventana de 14:30 cuando los mercados globales añaden volumen. Define las ventanas en IST y pruébalas a través de los años.
Tienen trabajos distintos. Los indicadores públicos gratuitos de Quantum Algo marcan order blocks, fair value gaps y liquidez para que un giro de UT caiga en un nivel defendible; Zeno es la capa de señales de pago con SL, TP1/TP2 y gestión del riesgo integrada. QuantumBot puede ejecutar un plan completamente especificado.
Referencias y guías relacionadas
Lee a continuación
- UT Bot Alerts: guía completa de trading
- ATR (Average True Range): guía completa
- Qué es ORB (Opening Range Breakout)
- Indicadores sin repintado: señales fiables
- Backtesting de estrategias de trading
- Guía del indicador Supertrend
- Mejores bots de trading
Fuentes de referencia
- TradingView: Average True Range (ATR)
- TradingView: cómo configurar alertas y frecuencia de activación
- TradingView Pine Script: estrategias, sesgo y costes
- NSE: información de contratos de derivados sobre acciones
- SEBI: estudio de traders individuales en derivados sobre acciones