¿Puedes usar VWAP en un gráfico diario?
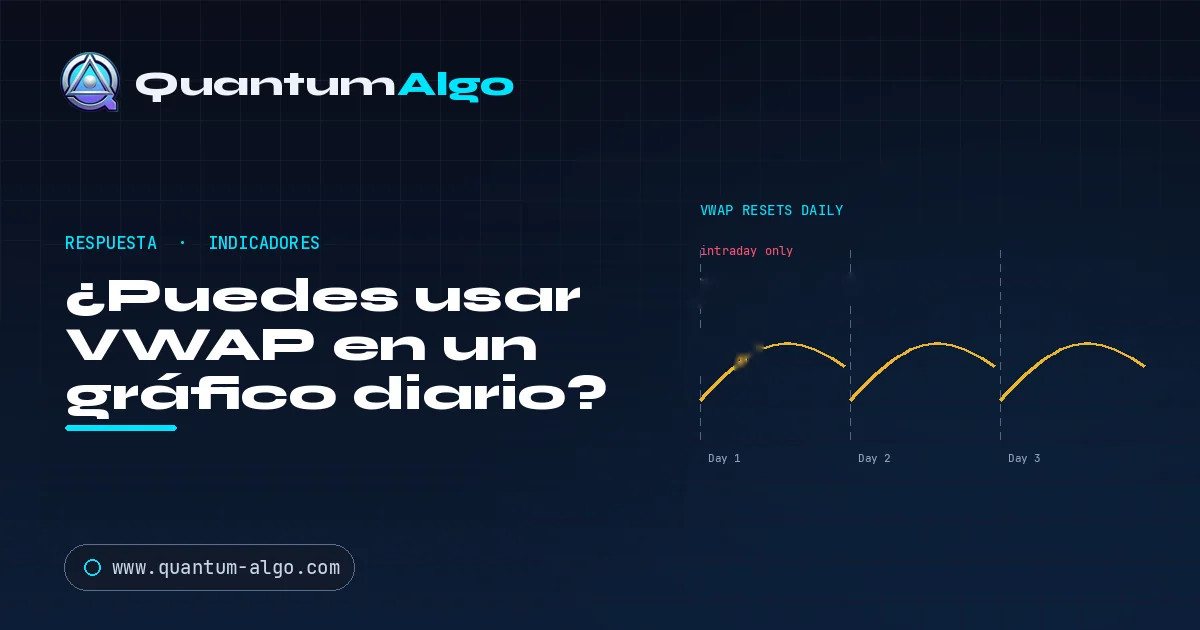
El VWAP estándar no se puede usar de forma significativa en un gráfico diario, porque se reinicia en cada sesión de trading y acumula el precio ponderado por volumen solo dentro de un único día, así que la mayoría de las plataformas se niegan a dibujarlo o muestran un valor sin sentido. VWAP todavía funciona más allá del day trading mediante Anchored VWAP, iniciado desde una fecha o evento que tú eliges, y VWAP rolling semanal o mensual.
La respuesta corta
El VWAP estándar no se puede usar de forma significativa en un gráfico diario. Por diseño, se reinicia al comienzo de cada sesión de trading y acumula el precio ponderado por volumen solo dentro de ese único día. En un timeframe diario o superior no hay una sesión intradía sobre la que pueda construirse, así que la mayoría de las plataformas se niegan a dibujarlo o muestran un único valor sin sentido.
Pero eso no significa que VWAP sea inútil más allá del day trading. Dos variantes extienden el concepto a cualquier timeframe: Anchored VWAP, que inicias desde una fecha o evento específico y dejas correr indefinidamente, y VWAP rolling o de periodo (semanal, mensual, trimestral, anual), que se reinicia en periodos más largos en vez de hacerlo a diario. Así que la respuesta honesta es: el VWAP estándar es solo intradía, pero VWAP como concepto funciona bien para swing trading y position trading mediante estas variantes.
¿Por qué el reinicio de sesión impide que VWAP funcione en un gráfico diario?
VWAP mide el precio medio ponderado por volumen de una sesión. Todo su propósito es responder “¿cuál es el valor razonable hoy?” — un benchmark frente al que se miden los traders intradía y las mesas de ejecución. Para hacer ese trabajo, debe empezar de cero en cada apertura de sesión; los precios de ayer son irrelevantes para el valor razonable intradía de hoy. Que una acción cierre por encima de su VWAP el martes no tiene ninguna relación con dónde empieza el VWAP del miércoles.
Este reinicio diario es exactamente la razón por la que el VWAP estándar deja de funcionar en timeframes más altos. En un gráfico diario, cada vela es una sesión completa, así que un indicador que se reinicia por sesión no tiene nada que acumular. El reinicio que vuelve a VWAP tan útil intradía es la misma función que lo hace inaplicable a un gráfico diario — y esa es la fuente de la mayor parte de la confusión alrededor de esta pregunta.
¿Cómo extiende Anchored VWAP el VWAP a cualquier timeframe?
Anchored VWAP resuelve la limitación de timeframe. En lugar de reiniciarse a diario, lo anclas a una vela específica — un swing high o low importante, una publicación de resultados, una noticia relevante o el inicio de una tendencia — y calcula el precio medio ponderado por volumen desde ese punto en adelante, de forma indefinida.
Esto lo vuelve realmente útil en gráficos diarios y semanales para traders de swing y de posición. Anclado a un mínimo importante, Anchored VWAP muestra el precio medio que ha pagado todo el mundo que compró desde ese mínimo — una referencia potente de soporte/resistencia y valor razonable que respeta el panorama más amplio. Se comporta como un nivel dinámico en el que puedes apoyarte, muy parecido a una zona de soporte o demanda bien testeada. Como tú eliges el punto de anclaje, se adapta al evento estructural que importe para tu trade.
¿Qué variante de VWAP encaja con tu periodo de mantenimiento?
VWAP rolling o de periodo es la otra opción para timeframes más altos. En lugar de reiniciarse a diario, se reinicia en un periodo más largo — semanal, mensual, trimestral o anual — y ofrece una línea de valor razonable apropiada para ese horizonte. Una combinación común es VWAP diario en gráficos intradía, VWAP mensual o trimestral en gráficos diarios, y VWAP trimestral o anual en gráficos semanales.
Así, al ajustar la variante a tu periodo de mantenimiento:
- Day trading: VWAP estándar (con reinicio diario) en gráficos de 1–15 minutos.
- Swing trading: Anchored VWAP desde un swing clave, o VWAP rolling semanal/mensual en el gráfico diario.
- Position trading: Anchored VWAP desde un punto estructural importante, o VWAP rolling trimestral/anual en el gráfico semanal.
Elijas lo que elijas, VWAP sigue siendo un benchmark de valor razonable, no una señal — combínalo con estructura y gestión del riesgo para convertirlo en trades.
¿Cómo se comparan el VWAP estándar, anchored y rolling?
| Variante | Reinicios | ¿Funciona en un gráfico diario? | Gráfico típico | Encaja con |
|---|---|---|---|---|
| VWAP estándar (de sesión) | Cada apertura de sesión | No, no hay nada que acumular | Gráficos de 1–15 minutos | Day trading |
| Anchored VWAP | Nunca; corre desde la vela que eliges | Sí | Diario o semanal | Swing trading y position trading |
| VWAP semanal o mensual | Cada nueva semana o mes | Sí | Gráfico diario | Swing trading |
| VWAP trimestral o anual | Cada nuevo trimestre o año | Sí | Gráfico semanal | Position trading |
◆Cada variante es un benchmark de valor razonable, no una señal por sí sola.

Automatiza tus operaciones. Deja que Quantum Algo opere por ti.
Cada señal se ejecuta en tu propia cuenta, 24/7 y sin intervención.
◆ Pon a prueba tus conocimientos
¿Puedes usar VWAP en un gráfico diario? con Quantum Algo
Las variantes de VWAP te dan contexto de valor razonable en cualquier timeframe, pero no los niveles estructurales que mueven el precio. Las herramientas de Smart Money Concepts de Quantum Algo mapean liquidez, order blocks y estructura de mercado en todos los timeframes, para que tus trades de swing y de posición combinen el benchmark de VWAP con entradas precisas respaldadas por estructura — todo con un historial público verificado.
Ver el indicador → Verificar el historial◇ Preguntas frecuentes
No el VWAP estándar — se reinicia en cada apertura de sesión y mide el valor razonable intradía, así que en un gráfico diario (donde cada vela es una sesión completa) no tiene nada que acumular y no tiene sentido o no se dibuja. Sin embargo, Anchored VWAP y VWAP rolling/de periodo (semanal, mensual, trimestral) sí funcionan en gráficos diarios, así que el concepto de VWAP se puede usar más allá del intradía mediante esas variantes.
El VWAP estándar sí, porque se reinicia a diario y está construido para el valor razonable intradía. Pero VWAP como concepto no se limita al day trading: Anchored VWAP corre desde una fecha o evento elegido en cualquier timeframe, y VWAP rolling se reinicia en periodos semanales, mensuales o trimestrales. Los traders de swing y de posición usan estas variantes de forma eficaz en gráficos diarios y semanales.
Porque su propósito es medir el valor razonable de la sesión — el precio que el mercado ha aceptado hoy, ponderado por volumen. Para responder eso, debe empezar de cero en cada sesión, ya que los precios de ayer son irrelevantes para el benchmark intradía de hoy. Este reinicio diario es lo que hace útil al VWAP estándar intradía y también lo que lo hace inaplicable en gráficos diarios.
Anchored VWAP es una variante en la que eliges la vela inicial — un swing high o low, una publicación de resultados, un evento importante o el comienzo de una tendencia — y calcula el precio medio ponderado por volumen desde ese punto en adelante sin reiniciarse. Esto permite que funcione en gráficos diarios y semanales, mostrando el precio medio pagado desde el punto de anclaje elegido, que actúa como referencia dinámica de soporte/resistencia y valor razonable.
El VWAP rolling o de periodo se reinicia en un periodo más largo que un solo día — semanal, mensual, trimestral o anual — en lugar de hacerlo en cada apertura de sesión. Esto da una línea de valor razonable adecuada para horizontes más largos. Un setup común combina VWAP diario en gráficos intradía, VWAP mensual o trimestral en gráficos diarios, y VWAP trimestral o anual en gráficos semanales, ajustando la herramienta al periodo de mantenimiento.
Para swing trading, usa Anchored VWAP iniciado desde un swing high o low significativo, o un VWAP rolling semanal/mensual en el gráfico diario. Estas variantes respetan el panorama de varios días que importa a los traders de swing, a diferencia del VWAP estándar con reinicio diario, que queda limitado a una sola sesión. Ancla al evento estructural más relevante para tu tesis de trade.
Sí. Como Anchored VWAP calcula de forma continua desde una vela inicial elegida sin reinicio de sesión, funciona en cualquier timeframe, incluido el semanal. Los traders de posición suelen anclarlo a un máximo, mínimo o evento macro de varios meses y leerlo en el gráfico semanal como referencia de valor razonable y soporte/resistencia de largo horizonte.
Porque la mayoría de las plataformas desactivan por diseño el VWAP estándar por encima de los timeframes intradía. El VWAP estándar necesita una sesión intradía para acumular; en un gráfico diario cada vela ya es una sesión completa, así que no hay nada que construir. Si quieres VWAP en un gráfico diario, cambia a un indicador Anchored VWAP o a un VWAP rolling/de periodo.
El VWAP estándar no, porque es intradía. Pero Anchored VWAP desde un mínimo importante o un VWAP rolling anual pueden ser realmente útiles para inversores de más largo plazo como referencia de valor razonable y soporte — por ejemplo, el precio medio pagado por todos los que compraron desde un suelo significativo. Como siempre, es un benchmark, no una señal de compra/venta por sí solo.
Depende de la variante y de tu estilo. El VWAP estándar funciona mejor en gráficos de 1–15 minutos para day trading. Anchored VWAP funciona en cualquier timeframe según dónde lo ancles. VWAP rolling debe coincidir con tu horizonte — mensual o trimestral en gráficos diarios para swing trading, trimestral o anual en gráficos semanales para position trading. Ajusta la variante de VWAP al tiempo que mantienes los trades.
Anchored VWAP y VWAP rolling no repintan una vez que las velas cierran — los valores históricos quedan fijos, y solo la vela actual en formación se actualiza en tiempo real, lo cual es normal. Como con cualquier indicador, si dependes de las señales deberías verificar la implementación específica observando cómo se forma en vivo y confirmando que los valores pasados no se desplazan al recargar.
Las variantes de VWAP dan contexto de valor razonable en cualquier timeframe, pero no los niveles estructurales que mueven el precio. Las herramientas Smart Money Concepts de Quantum Algo mapean liquidez, order blocks y estructura de mercado en todos los timeframes, permitiéndote combinar el benchmark de VWAP con entradas precisas respaldadas por estructura para trades de swing y de posición — respaldadas por un historial público verificado.
Referencias y guías relacionadas
Más sobre este tema
- Mejores ajustes de VWAP para trading intradía: por qué importan las 3 líneas y las bandas
- Los mejores indicadores de TradingView: guía completa
- Trading con divergencias: guía completa
- Teoría de Elliott Wave — Guía completa de trading
- Indicador Fisher Transform: guía completa
- Patrones armónicos: guía completa de trading
- Heikin Ashi — Guía completa de velas suavizadas
- Trading con inside bar: guía completa
- Trading con apalancamiento: la guía completa
- Indicadores de trading con machine learning (Lorentzian): guía completa
- Trading con pin bar: guía completa
- Pivot Points — Guía completa de soporte y resistencia intradía
- Position trading: guía completa
Lecturas esenciales
- BOS y CHoCH: guía completa de estructura de mercado
- Trading con Order Blocks: guía completa
- Gestión del riesgo en trading: guía completa
- Guía de patrones de velas: envolvente, pinbar y más
- Todas las Guías Premium
- Quantum Algo en TradingView
- Historial público