Meilleurs réglages UT Bot Alerts pour le marché indien : Nifty & Bank Nifty sur graphique 5 minutes
Il n'existe pas de réglage UT Bot Alerts : guide complet unique qui soit « le meilleur » pour le marché indien. Sur le graphique 5 minutes, commencez avec ATR period 14 et key value 2 avec des alertes uniquement à la clôture, testez key value 2.5–3 si Bank Nifty subit des whipsaws dans l'opening range, et ne conservez qu'un réglage qui survit à un test walk-forward sur l'instrument NSE exact que vous exécutez.
On me demande « le » réglage UT Bot pour Nifty plus que pour tout autre indicateur, et la réponse honnête est que le réglage compte moins que la version du script, le filtre de session et le modèle de coûts qui l'entourent. Ce guide vous donne une base 5 minutes transparente pour Nifty 50 et Bank Nifty, explique ce que modifient réellement l'ATR period et la key value, puis détaille un test walk-forward afin que le nombre que vous gardez soit un nombre que vous avez mérité. Les indicateurs publics gratuits de Quantum Algo marquent la structure autour d'un retournement UT ; Zeno est la couche de signaux payante séparée avec SL/TP et gestion du risque intégrée.
Des indicateurs qui font leurs preuves en public.
Un seul moteur, quatre outils de précision : le Gold (XAU) Scalper, l’institutional Gravity Zone, le Zeno momentum Oscillator et Zeno Stocks pour les actions.
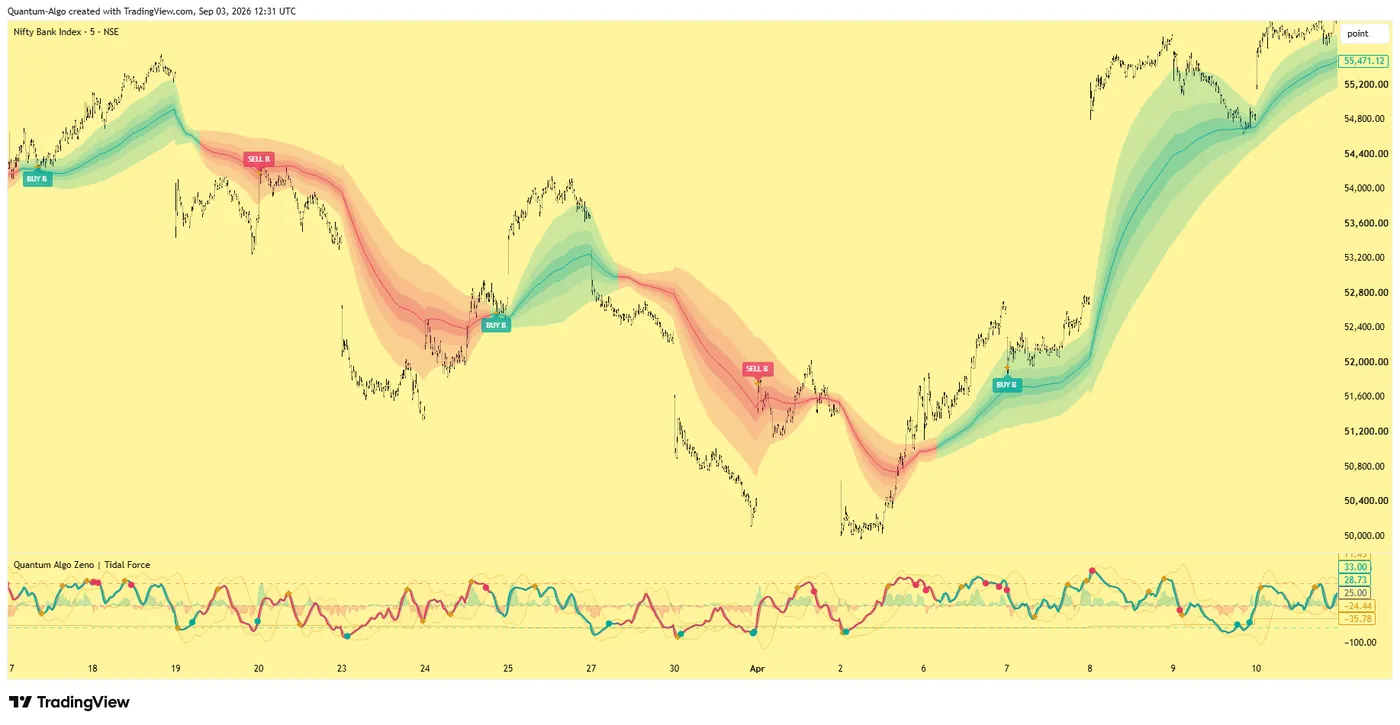
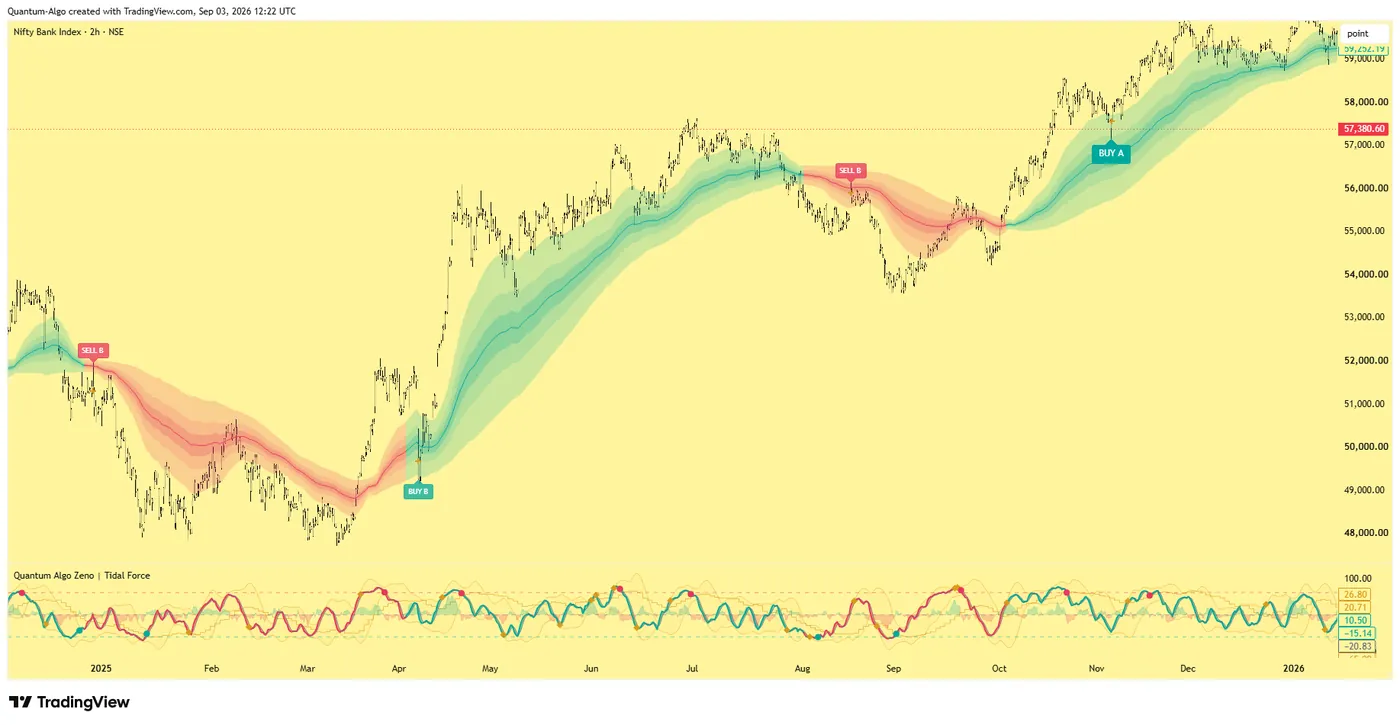
Que calcule réellement UT Bot Alerts ?
La plupart des implémentations UT Bot calculent un niveau de trailing fondé sur l'ATR et changent d'état lorsque le prix croise ce niveau. La key value contrôle la distance entre le niveau de trailing et le prix. ATR mesure la volatilité, pas la direction : TradingView définit la true range comme le plus grand élément entre le range plus haut-plus bas actuel et les écarts absolus par rapport à la clôture précédente, puis lisse la true range pour obtenir l'ATR. Un trailing stop fondé sur l'ATR s'élargit donc quand le marché devient plus volatil et se contracte quand il devient plus calme.
L'alerte n'est fiable que dans la mesure où la définition de l'événement l'est. Un script peut se déclencher sur un contact intrabar, sur une clôture confirmée, ou sur un changement d'état différent de la couleur visuelle. La documentation Pine de TradingView explique que le plus haut, le plus bas, la clôture et le volume en temps réel peuvent changer jusqu'à la clôture de la barre ; les alertes configurées pour se déclencher avant la clôture peuvent donc produire des signaux qui disparaissent après confirmation. Pour une stratégie en cinq minutes, « once per bar close » est généralement la base la plus sûre.
Pourquoi Nifty et Bank Nifty ont-ils besoin de réglages différents ?
Nifty 50 et Nifty Bank n'ont pas une volatilité ni un comportement intraday identiques. Bank Nifty a historiquement connu des amplitudes intraday plus larges et des mouvements brusques liés aux événements, tandis que Nifty alterne souvent dans des ranges plus équilibrés. Le même multiplicateur ATR peut donc créer un nombre de retournements très différent. Un réglage qui paraît fluide sur Nifty peut être trop lent sur Bank Nifty ; un réglage qui capte une tendance sur Bank Nifty peut faire surtrader Nifty pendant un range.
Le graphique de l'indice n'est pas non plus la même chose que le dérivé que vous exécutez. Un signal d'indice peut être généré sur des données spot ou futures, tandis que l'option que vous achetez intègre le spread, la volatilité implicite, la perte de valeur temps et le risque de gap. Backtestez l'instrument que vous comptez trader, ou modélisez explicitement la translation entre signal d'indice et exécution sur dérivé.
Quels réglages UT Bot tester d'abord sur le graphique 5 minutes ?
Utilisez une petite grille de test plutôt qu'un énorme balayage d'optimisation. Les plages suivantes sont volontairement étroites :
| Dimension de test | Plage de départ prudente | Ce qu'elle modifie |
|---|---|---|
| ATR period | 10, 14, 20 | Plus courte, elle réagit plus vite ; plus longue, elle lisse le bruit |
| Key value / sensibilité | 1.5, 2, 2.5, 3 | Une valeur plus élevée place le trail plus loin |
| Confirmation du signal | clôture uniquement | Réduit le risque de retournement intrabar |
| Filtre de session | session cash régulière | Évite les hypothèses overnight accidentelles |
| Filtre de tendance | EMA 20/50 optionnelle ou structure | Retire certains signaux à contre-tendance |
Ne choisissez pas automatiquement la ligne avec le profit net historique le plus élevé. Préférez une zone de paramètres qui se comporte de manière similaire sur plusieurs années, instruments et régimes de volatilité.
Comment utiliser UT Bot sur un graphique Nifty 5 minutes, étape par étape ?
Étape 1 : définir le marché et la session
Choisissez un seul symbole et un seul flux. Décidez si vous analysez le cash NSE, les futures ou le CFD d'un broker. Notez le fuseau horaire et la session exacte. Si vos règles ne fonctionnent que pendant les heures régulières indiennes, excluez les bougies en dehors de cette fenêtre. Si vous tradez des futures ou des options, documentez séparément le comportement des jours d'expiration.
Étape 2 : ajouter le script exact
Ouvrez la source ou la description du script. Vérifiez la formule ATR, le type de lissage, la source, le sens de la key value et la logique d'alerte. Ne supposez pas que « UT Bot » désigne le concept original de QuantNomad ni que tous les scripts communautaires sont identiques. Certaines versions ajoutent des filtres EMA, des périodes de cooldown, un ATR dynamique ou des ajustements de session.
Étape 3 : utiliser une base modérée
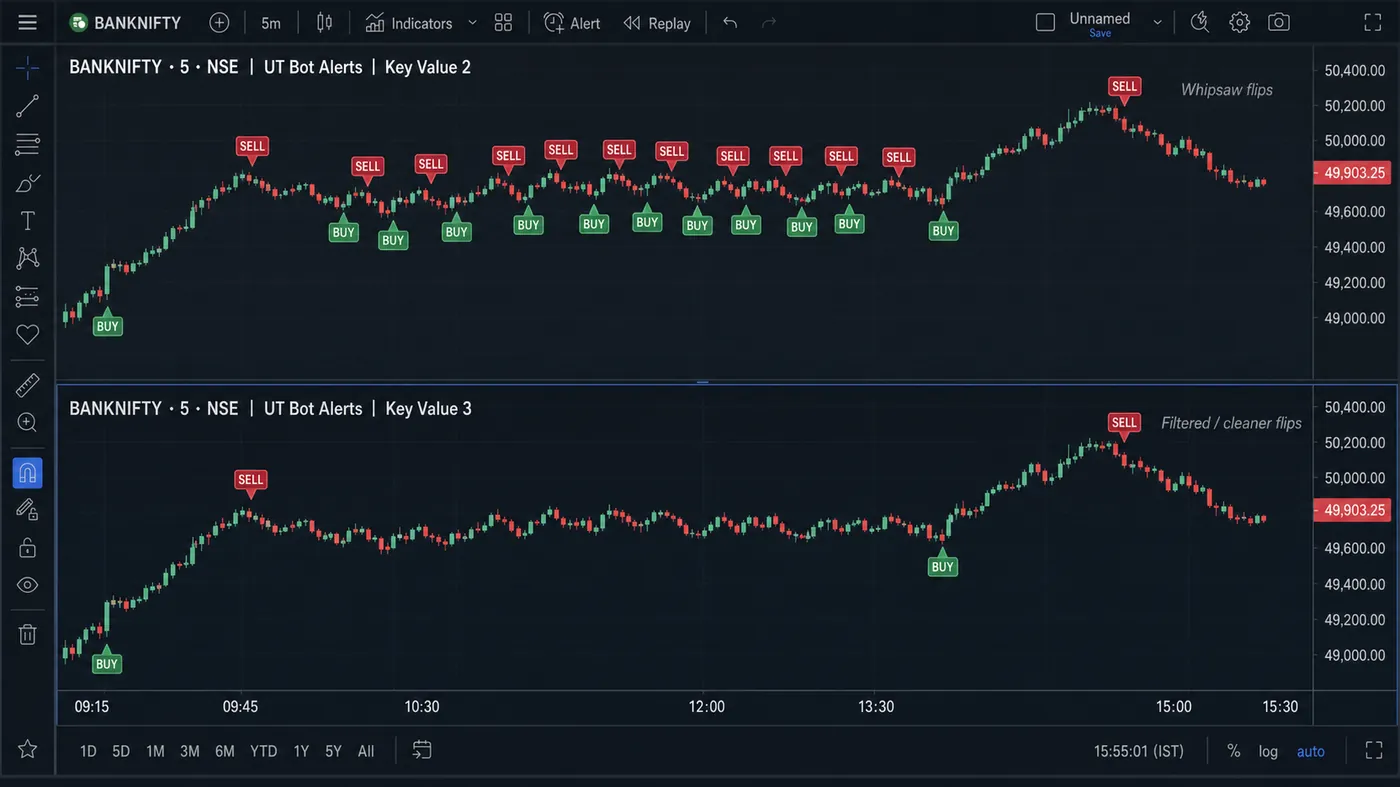
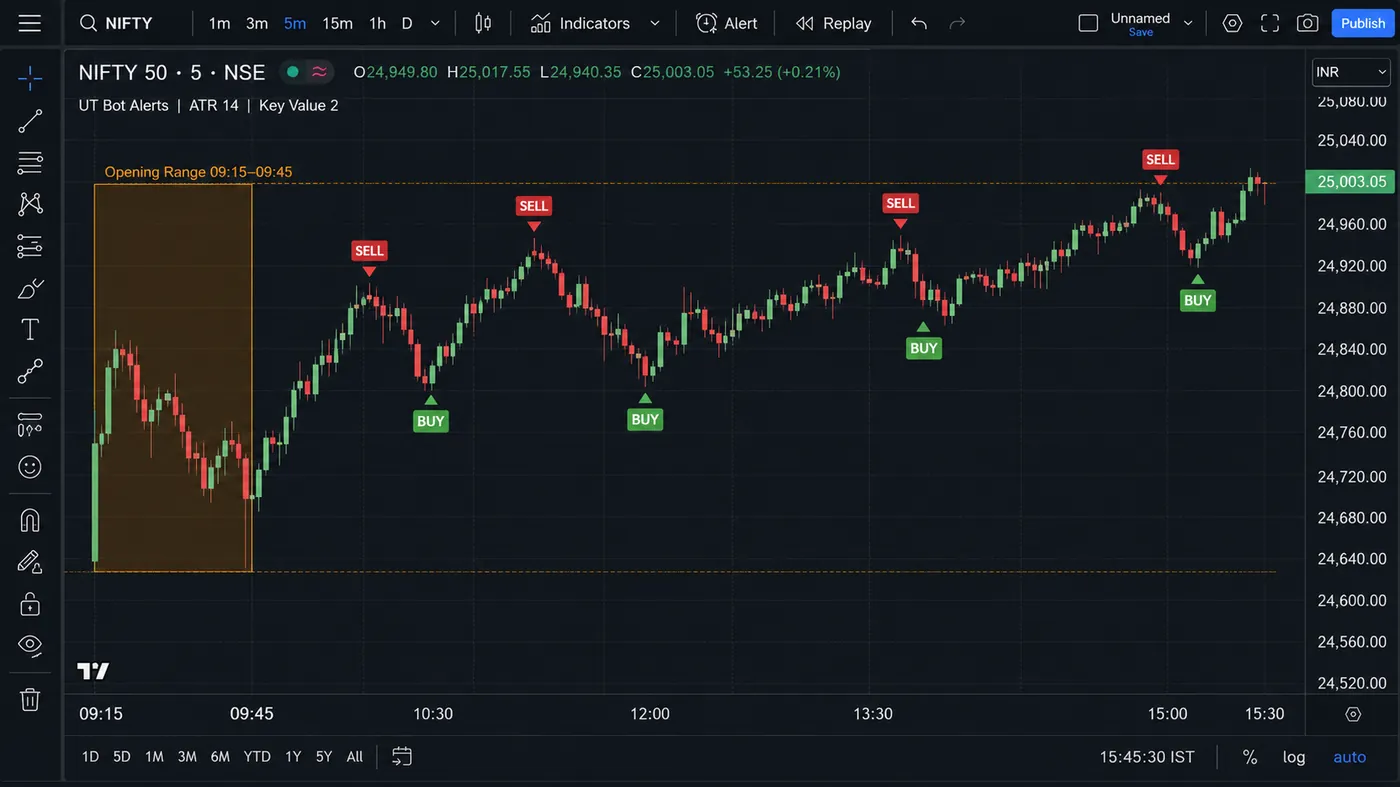
Commencez avec ATR 14 et key value 2. Ce n'est pas une recommandation de trader en réel ; c'est une base transparente. Si le graphique cinq minutes se retourne à répétition pendant un range étroit, testez key value 2.5 ou 3 et conservez ATR 14. Si les signaux arrivent trop tard dans une tendance propre, testez ATR 10 avant de réduire agressivement le multiplicateur.
Étape 4 : confirmer avec la structure du prix
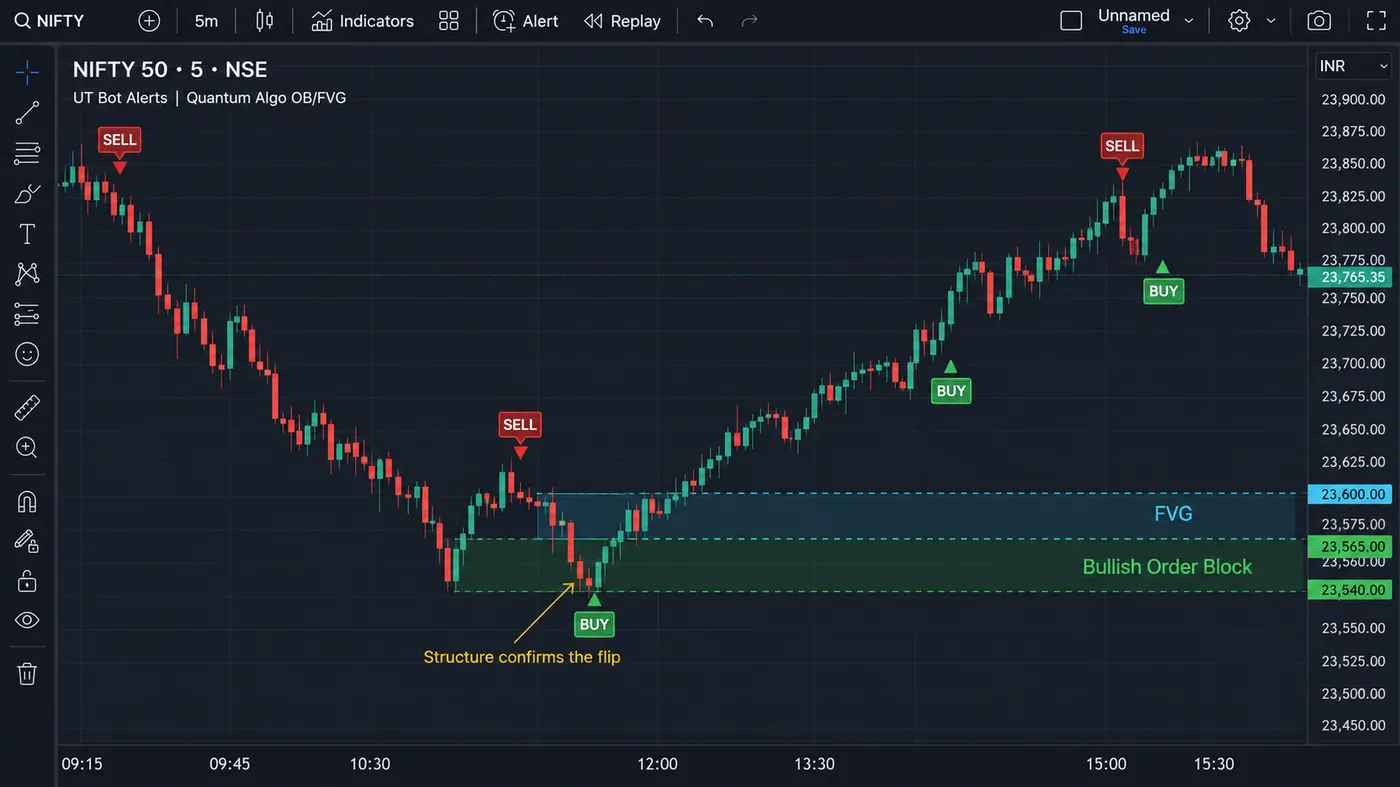
Un retournement UT est plus solide lorsqu'il s'aligne avec la cassure d'un swing high/low, un opening-range breakout ou une tendance de timeframe supérieur. Un label vert au milieu d'un range n'est pas automatiquement un trade long. L'indicateur doit vous dire que l'état de trailing a changé ; la structure du prix vous dit si l'emplacement est attractif.
Étape 5 : définir le stop et la taille avant l'entrée
La ligne de trailing UT peut servir de référence, mais elle ne doit pas remplacer un niveau de risque prédéfini. Placez l'invalidation sur un niveau de structure du prix ou à une distance ATR testée. Risquez une fraction fixe du capital, calculez la quantité, et incluez le courtage, les frais de bourse, les taxes, le spread et le slippage.
Comment l'ATR period, la key value et le filtre EMA changent-ils les signaux ?
ATR period
L'ATR period détermine la quantité d'historique utilisée pour estimer la volatilité. Une période plus courte s'adapte plus vite à une poussée d'ouverture ou à un choc d'actualité, mais elle peut sur-réagir à une seule bougie. Une période plus longue est plus stable, mais peut rester trop large après que la volatilité s'est déjà effondrée. La documentation ATR de TradingView note que la valeur par défaut est souvent 14 et que le type de lissage peut varier ; faire correspondre le lissage entre les tests compte.
Key value ou sensibilité
La key value est souvent un multiplicateur appliqué à l'ATR. L'augmenter rend généralement le stop plus distant et le signal moins sensible. La diminuer rapproche le stop et crée plus de retournements. Comme la relation n'est pas parfaitement linéaire une fois la logique de trailing appliquée, inspectez le nombre réel de signaux, le trade moyen, le drawdown et les grappes de whipsaws plutôt que de vous fier à l'intuition.
Filtre EMA optionnel
Certains scripts incluent un filtre EMA. Un filtre EMA peut retirer les trades contre une tendance large, mais il peut aussi retarder les retournements. Gardez le filtre séparé dans votre test afin de savoir si l'amélioration vient de la logique UT ou de la contrainte de tendance ajoutée.
Quels filtres de session comptent pour l'ouverture indienne ?
La session indienne présente souvent une ouverture très énergique, une période de digestion, puis une fenêtre de volatilité plus tardive autour des marchés mondiaux. Un indicateur cinq minutes peut générer plusieurs retournements pendant les premières minutes. Une règle de recherche consiste à attendre une opening range terminée et à n'autoriser les signaux que lorsque le prix clôture en dehors de celle-ci. Une autre consiste à trader l'ouverture, mais avec un seuil de régime ATR plus large. Une troisième consiste à ignorer une fenêtre de mi-journée à faible liquidité.
Ce sont des hypothèses, pas des vérités universelles. Définissez la fenêtre horaire en Indian Standard Time, testez-la sur plusieurs années, et incluez les jours avec gaps et événements majeurs. Ne retirez jamais des jours perdants après coup simplement parce qu'ils « semblent anormaux ».
Comment comparer équitablement les réglages Nifty et Bank Nifty ?
Utilisez des comparaisons normalisées par la volatilité. Au lieu de dire que Bank Nifty a besoin d'une key value de 3 parce qu'il « bouge plus », comparez l'ATR en pourcentage du prix, la distance moyenne des signaux en points et le slippage attendu sur le produit tradé. La même volatilité en pourcentage peut justifier une logique similaire même lorsque les valeurs en points diffèrent.
Pour les options, un signal UT sur graphique spot peut être difficile à exécuter fidèlement. Les prix des options peuvent bouger à cause du delta, du gamma, de la volatilité implicite et de la perte de valeur temps. Si vous utilisez ces signaux pour acheter des options, ajoutez des règles de liquidité minimale, de largeur de spread, de sélection du strike et de risque de prime maximal. Si le guide est utilisé pour les futures, modélisez directement la marge et la valeur du point.
Comment configurer l'alerte TradingView ?
Créez l'alerte à partir de la condition exacte de l'indicateur. Vérifiez si le script expose « Buy », « Sell » ou un événement générique alert(). Réglez le timeframe sur cinq minutes et vérifiez la fréquence de l'alerte. TradingView distingue les conditions, les opérateurs et la fréquence de déclenchement ; modifier les réglages de l'indicateur après avoir créé une alerte peut laisser l'alerte fonctionner sur d'anciens réglages, donc recréez-la ou vérifiez-la après chaque changement.
Pour un comportement non-repainting, préférez la confirmation à la clôture de la barre. Si vous tradez volontairement en intrabar, notez l'hypothèse d'exécution précise et acceptez que les tracés historiques ne montrent pas chaque tick. Les alertes ne doivent pas être connectées à un bot d'exécution tant que vous n'avez pas testé les alertes dupliquées, les webhooks manqués, le comportement lorsque le marché est fermé et les arrêts d'urgence.
Comment backtester UT Bot sans vous tromper vous-même ?
Les stratégies Pine utilisent un émulateur de broker. TradingView documente que le timing des ordres, le slippage, les commissions et les graphiques non standard peuvent modifier les résultats, et qu'un lookahead bias ou un surajustement peut créer des courbes de capital irréalistes. Utilisez des bougies standard pour les tests d'exécution, spécifiez un traitement à la barre suivante ou à la clôture, et modélisez le spread.
Utilisez au moins trois segments : in-sample pour la conception initiale, out-of-sample pour la sélection, et une période finale forward ou paper. Testez Nifty et Bank Nifty séparément, puis testez un troisième marché lié pour voir si l'idée se généralise. Gardez la grille de paramètres petite. Si le meilleur résultat saute de key value 2 à 3 chaque fois que la plage de dates change, la stratégie n'est pas assez stable pour être qualifiée de « meilleure ».
À quoi ressemble un plan de trade UT Bot complet en 5 minutes ?
Considérez un test sur futures Nifty en cinq minutes avec ATR 14 et key value 2.5. Le timeframe supérieur est au-dessus d'une EMA 50 ascendante. Après l'opening range, le prix clôture au-dessus du plus haut du range et l'état UT passe long sur la bougie confirmée. Le stop prévu est sous le swing low de la bougie de breakout, avec une perte maximale de 0.5% du capital. Le trade est ignoré si le stop est si large que la quantité s'arrondit sous la taille minimale tradable, si le spread est anormal ou si la distance restante jusqu'à la prochaine résistance est inférieure au ratio rendement/risque requis.
L'exemple démontre un enchaînement, pas un signal à copier. En marché réel, l'exécution peut être moins bonne que la clôture du graphique, et la bougie suivante peut ouvrir avec un gap.
Quand UT Bot échoue-t-il sur les indices indiens ?
- Whipsaw dans les ranges : l'état de trailing change à répétition sans suivi directionnel.
- Choc d'actualité : une bougie peut franchir le stop d'un bond avant qu'une alerte ou une exécution ne se produise.
- Erreur de translation vers les options : un signal d'indice ne correspond pas à une entrée sur option avec le même risque.
- Repainting intrabar : un croisement temporaire disparaît à la clôture.
- Décalage de flux : la bougie ou le volume du broker diffère du graphique utilisé pour la recherche.
- Surajustement des paramètres : un réglage parfait ne fonctionne que sur une seule période.
- Dérive de l'alerte : l'alerte reste sur d'anciens réglages après modification du graphique.
Comment exécuter un test walk-forward reproductible ?
Créez une feuille de calcul ou une stratégie Pine avec des colonnes pour la date, le symbole, la session, l'ATR period, la key value, la barre du signal, le prix d'entrée, le stop, la sortie, la quantité, le P&L brut, les coûts, le P&L net et la raison de sortie. Divisez l'historique chronologiquement plutôt qu'aléatoirement. Par exemple, utilisez les premiers 60% pour rejeter les idées manifestement faibles, les 20% suivants pour choisir entre quelques candidats robustes, et les derniers 20% une seule fois pour une évaluation holdout. Ne déplacez pas les limites après avoir vu le résultat.
Dans chaque segment, reportez plus que le rendement total. Notez le nombre de trades, le profit factor, l'expectancy par trade, le maximum drawdown, l'excursion défavorable moyenne, l'excursion favorable moyenne, le pourcentage de jours tradés et la plus longue série perdante. Un réglage qui gagne plus avec deux fois moins de trades peut simplement être exposé à davantage d'erreur d'échantillonnage. Un réglage au rendement plus faible mais au drawdown plus réduit peut être plus utilisable, surtout après taxes et slippage.
Effectuez un contrôle de sensibilité autour de la valeur sélectionnée. Si ATR 14/key 2.5 est votre candidat, inspectez ATR 10–20 et key 2–3 par petits incréments. L'objectif est un plateau : les réglages voisins doivent rester acceptables. Un pic étroit avertit que le modèle a mémorisé l'échantillon.
Quels détails d'exécution sont propres aux produits NSE ?
Gardez le fuseau horaire du graphique, la session de l'exchange et la session du broker alignés. Une bougie cinq minutes construite à partir de limites de session différentes peut déplacer le signal d'opening range. Vérifiez la spécification actuelle des contrats NSE, la taille du lot, le calendrier d'expiration et les horaires de trading avant de vous appuyer sur un exemple numérique ; les règles d'exchange peuvent changer. Pour les options sur indice, incluez le spread bid/ask, la liquidité, les changements de volatilité implicite et la possibilité d'exécutions partielles. Pour les futures, incluez la marge initiale et de maintenance, la mécanique mark-to-market et le risque de gap.
Évitez de présenter un backtest sur spot Nifty comme s'il s'agissait d'une courbe de capital d'options tradable. Libellez chaque test par instrument. Si la stratégie génère un signal spot mais exécute des futures, modélisez la base et le roll. Si elle exécute des options, modélisez la sélection du strike et les Greeks de l'option. Cette distinction est un signal de qualité majeur pour les lecteurs et protège le guide d'une comparaison qui mélangerait deux réalités différentes.
Considérez ATR 14 / key value 2 comme une base transparente, pas comme une réponse. Le réglage que vous gardez est celui qui survit à un test walk-forward sur l'instrument NSE exact, avec des alertes uniquement à la clôture, un filtre de session pour l'ouverture indienne et un modèle de coûts incluant courtage, STT et slippage. La structure décide si un retournement mérite du risque.
◆ Vérification interactive
Pouvez-vous séparer le réglage du système ?
Questions que les traders posent sur UT Bot sur Nifty et Bank Nifty
C'est plus sensible et cela générera généralement plus de signaux, mais « plus » n'est pas synonyme de « meilleur ». Testez l'expectancy ajustée du spread et le taux de whipsaw qui en résultent.
Commencez avec la même base pour pouvoir comparer, puis testez séparément. Une volatilité différente et des produits d'exécution différents peuvent justifier des réglages différents.
La réponse dépend du script. Une implémentation à la clôture de la barre peut éviter beaucoup de changements intrabar, tandis qu'un script utilisant des valeurs non confirmées ou des requêtes de timeframe supérieur peut repaint. Inspectez le code et testez le comportement en live par rapport à l'historique.
Techniquement, les alertes TradingView peuvent envoyer des webhooks, mais l'automatisation ajoute un risque opérationnel et financier. Testez l'exécution paper, les événements dupliqués, les ordres rejetés, les timeouts et un kill switch avant d'utiliser de l'argent réel.
Commencez avec ATR period 14 et key value 2, des alertes uniquement à la clôture et la session NSE régulière. Ne le gardez que s'il survit à un test walk-forward sur l'instrument que vous exécutez. Si Nifty se retourne à répétition dans son range, testez key value 2.5 avec le même ATR.
Bank Nifty parcourt plus de points par bougie, donc la plupart des traders finissent sur key value 2.5–3 avec ATR 14 sur le graphique 5 minutes. Comparez l'ATR en pourcentage du prix, pas en points bruts, avant de conclure que Bank Nifty « a besoin » d'un réglage différent.
Seulement avec des règles supplémentaires. Un retournement d'indice n'est pas une entrée sur option : la prime évolue avec le delta, la volatilité implicite et la perte de valeur temps. Ajoutez une liquidité minimale, une prime maximale, des exclusions les jours d'expiration et un stop défini sur la prime, puis testez ce plan séparément.
Testez-le comme une variable séparée. Un filtre directionnel EMA 20/50 retire les retournements à contre-tendance mais retarde les retournements. Gardez le filtre isolé dans votre test afin de savoir si l'amélioration vient de la logique UT ou de l'EMA.
Ignorez les retournements jusqu'à ce que l'opening range 09:15–09:45 soit terminée, évitez le creux du déjeuner sauf si un range casse, et surveillez la fenêtre 14:30 lorsque les marchés mondiaux ajoutent du volume. Définissez les fenêtres en IST et testez-les sur plusieurs années.
Mission différente. Les indicateurs publics gratuits de Quantum Algo marquent les order blocks, les fair value gaps et la liquidité afin qu'un retournement UT arrive sur un niveau défendable ; Zeno est la couche de signaux payante avec SL, TP1/TP2 et gestion du risque intégrée. QuantumBot peut exécuter un plan entièrement spécifié.
Références et guides associés
Lire ensuite
- UT Bot Alerts : guide complet de trading
- ATR (Average True Range) : guide complet
- Qu'est-ce que l'ORB (Opening Range Breakout) ?
- Indicateurs non-repaint : des signaux fiables
- Backtesting des stratégies de trading
- Guide de l'indicateur Supertrend
- Meilleurs bots de trading
Sources faisant autorité
- TradingView: Average True Range (ATR)
- TradingView: how to configure alerts and trigger frequency
- TradingView Pine Script: strategies, bias and costs
- NSE: equity derivatives contract information
- SEBI: study of individual traders in equity derivatives