TWAP: Time-Weighted Average Price — die Formel, der Algorithmus und wie du darum tradest
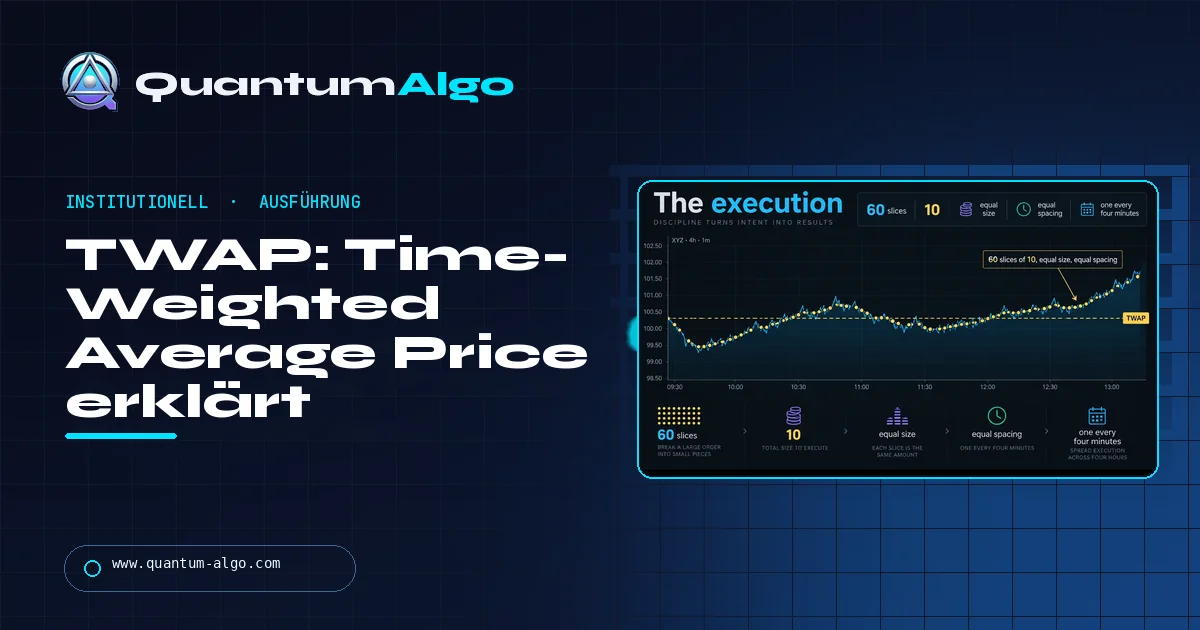
TWAP ist der Time-Weighted Average Price: der Mittelwert von Preisen, die in gleichen Intervallen gemessen werden, wobei jedes Intervall unabhängig vom Volumen gleich gewichtet wird, anders als beim VWAP. Der Algorithmus teilt eine große Order in gleiche Stücke zu gleichen Intervallen, damit die Fills dem Benchmark folgen. Auf dem Chart: ein Grind aus kleinen Bodies, flachen Pullbacks und flachem Volumen, mit VWAP als Boden, bis der Zeitplan endet.
Das erste Mal, dass ich einen TWAP live erkannt habe, war auf ES um 15:30, als ein zweistündiger Grind, der VWAP elfmal verteidigt hatte, einfach aufhörte und der Markt in drei Minuten vier Punkte fiel, um herauszufinden, was er ohne den Käufer wert war. Diese Seite erklärt die Formel, den Algorithmus und seine drei Parameter, den Vergleich mit VWAP und POV, die vier Dinge, die ein TWAP mit einem Chart macht, eine ETHUSDT-Desk-Execution Slice für Slice, wo der Algorithmus scheitert, und einen Rechner, der sowohl einen TWAP berechnet als auch einen Slicing-Zeitplan plant.
Indikatoren, die sich öffentlich beweisen.
Eine Engine, vier Präzisions-Tools — der Gold (XAU) Scalper, die institutionelle Gravity Zone, der Zeno Momentum Oscillator und Zeno Stocks für Aktien.



Was ist TWAP?
TWAP ist der Time-Weighted Average Price: der Durchschnitt der Preise eines Assets, die über einen Zeitraum in gleichen Intervallen gemessen werden. Nimm eine Stunde lang jede Minute den Preis, addiere die sechzig Zahlen und teile durch sechzig. Das ist der TWAP für die Stunde. Er gewichtet jede Minute gleich, egal ob darin zehn oder zehntausend Kontrakte gehandelt wurden, und genau das trennt ihn vom VWAP, bei dem die aktiven Minuten stärker zählen.
Das Wort bedeutet zwei Dinge, und Trader vermischen sie. Das erste ist der Benchmark — die Zahl oben, mit der beurteilt wird, ob eine Execution gut war. Das zweite ist der Algorithmus: eine Execution-Strategie, die eine große Order in gleiche Stücke teilt und in jedem Intervall eines sendet, sodass sich die Fills ungefähr zum Benchmark mitteln. Ein Desk, der einen 600-Lot über vier Stunden „TWAPt“, führt den Algorithmus aus; der Preis, den er am Ende meldet, ist der Benchmark, dem er nachgejagt ist.
Was TWAP nicht tut: Er reagiert nicht auf den Markt. Ein reiner TWAP sendet den nächsten Slice beim nächsten Ticken der Uhr, egal ob der Preis weggelaufen oder eingebrochen ist, egal ob Volumen dick oder nicht vorhanden ist. Das ist sein Vorteil — er ist unlesbar, wenn randomisiert, und berechenbar in den Kosten, wenn nicht — und seine Schwäche, nämlich dass er fröhlich das Top eines Spikes kauft, weil es 10:04 war.
Wie wird TWAP berechnet, und was bedeuten die Intervalle?
Für n Preise, die in gleichen Intervallen gemessen werden:
| Menge | Formel | Hinweis |
|---|---|---|
| TWAP über einen Zeitraum | (P1 + P2 + … + Pn) / n | Jedes Pi ist der Preis am Ende von Intervall i. Manche Plattformen nutzen statt des Closes den typischen Preis der Bar (H+L+C)/3 oder (O+H+L+C)/4. |
| TWAP einer Execution | Σ (Fill-Preisi) / Anzahl der Slices | Gleich große Slices, also ist das dasselbe wie der einfache Mittelwert der Fill-Preise. |
| Slices | Dauer ÷ Intervall | 240 Minuten bei 4-Minuten-Intervallen = 60 Slices. |
| Slice-Größe | Parent-Größe ÷ Slices | 600 ÷ 60 = 10 pro Slice. |
| Slippage vs. TWAP | (Execution-Durchschnitt − Benchmark-TWAP) ÷ Benchmark | Positiv für einen Käufer bedeutet, dass der Algorithmus über dem markteigenen Durchschnitt bezahlt hat — meist, weil die Slices den Preis bewegt haben. |
Das Intervall ist die einzige echte Entscheidung. Ein Ein-Minuten-TWAP über vier Stunden hat 240 Slices und wirkt wie ein stetiges Tropfen; ein Fünfzehn-Minuten-TWAP hat sechzehn Slices und wirkt wie eine Serie von Schüben. Kürzere Intervalle verstecken besser und folgen dem Benchmark besser; längere Intervalle kosten weniger Gebühren und sind sichtbarer. Desks, die nicht gelesen werden wollen, fügen Jitter hinzu — einen zufälligen Versatz von ein oder zwei Minuten und eine zufällige Größe innerhalb von ±20% — damit der Zeitplan nicht aus dem Tape rekonstruiert werden kann.
TWAP-Rechner und Slicing-Planer
Im Berechnungsmodus fügst du Preise ein, die in gleichen Intervallen gemessen wurden, und das Tool gibt den TWAP zurück sowie wo der aktuelle Preis im Verhältnis dazu liegt. Im Planungsmodus gibst du Größe, Horizont und Intervall ein, und es gibt den Slicing-Zeitplan mit den Vorbehalten zurück, die ein Desk dazuschreiben würde.

Automatisiere deine Trades. Lass Quantum Algo für dich handeln.
Jedes Signal wird auf deinem eigenen Konto ausgeführt — auf deinem Konto, mit dem Plan, den du definierst.
Warum nutzen Desks TWAP als Execution-Algorithmus?
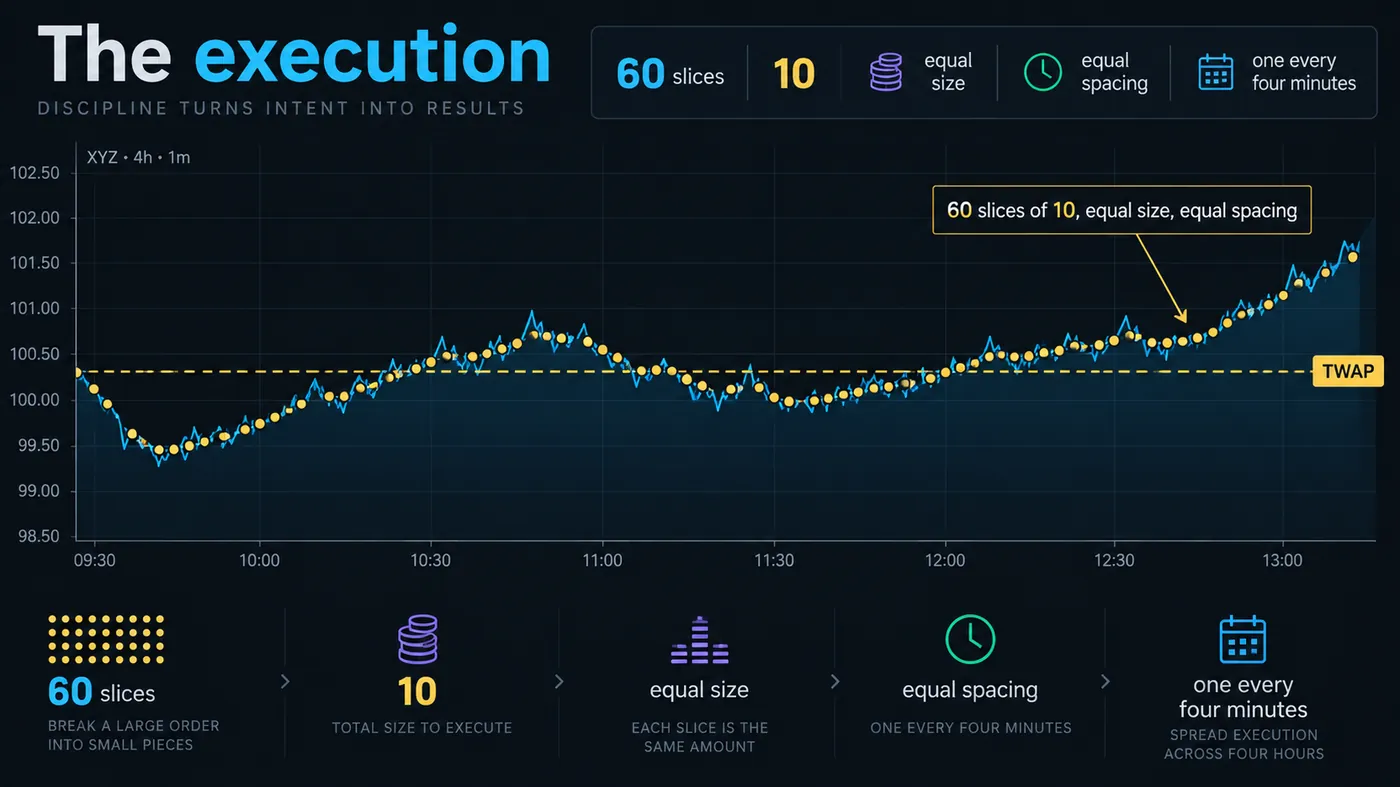
Der Algorithmus existiert, weil Größe den Preis bewegt. Ein Fonds, der 600 ES-Kontrakte kaufen muss, kann nicht das Offer für 600 anheben, ohne mehrere Ticks Impact zu bezahlen und jedem Order-Flow-Trader auf dem Tape zu zeigen, dass hier ein Käufer ist, also kauft er zehn auf einmal, alle vier Minuten, vier Stunden lang. Jeder Slice ist klein genug, um im normalen Flow des Marktes zu sitzen, und die Präsenz des Käufers zeigt sich nur als Bias — der Markt grindet ohne besonderen Grund nach oben.
Drei Parameter definieren ihn: der Horizont (wie lange), das Intervall (wie oft) und der Child-Order-Typ. Market-Order-Children garantieren Abschluss und zahlen sechzigmal den Spread; Limit-Order-Children am Bid sparen den Spread und riskieren, nicht fertig zu werden. Die meisten Implementierungen mischen sie — ein Limit für die erste Hälfte jedes Intervalls, ein Market Sweep, wenn bis zum Ende nichts gefüllt wurde. POV- und VWAP-Algorithmen fügen einen vierten Parameter hinzu, die Teilnahme am Volumen, die TWAP per Definition ignoriert.
Wer ihn nutzt: Fonds beim Rebalancing zu einer festen Zeit, Treasuries und Unternehmen beim Währungswechsel, Krypto-OTC-Desks, die eine Kundenorder über Binance und Bybit ausführen, und zunehmend Retail über den TWAP-Ordertyp, den Binance, Bybit und OKX in ihren Futures-Oberflächen anbieten. In Krypto taucht dieselbe Idee in der Funding Rate auf, die bei Binance ein zeitgewichteter Durchschnitt des Premium Index ist, gemessen alle paar Sekunden über acht Stunden — ein TWAP als Benchmark statt als Execution.
Wie unterscheiden sich TWAP-, VWAP- und POV-Algorithmen?
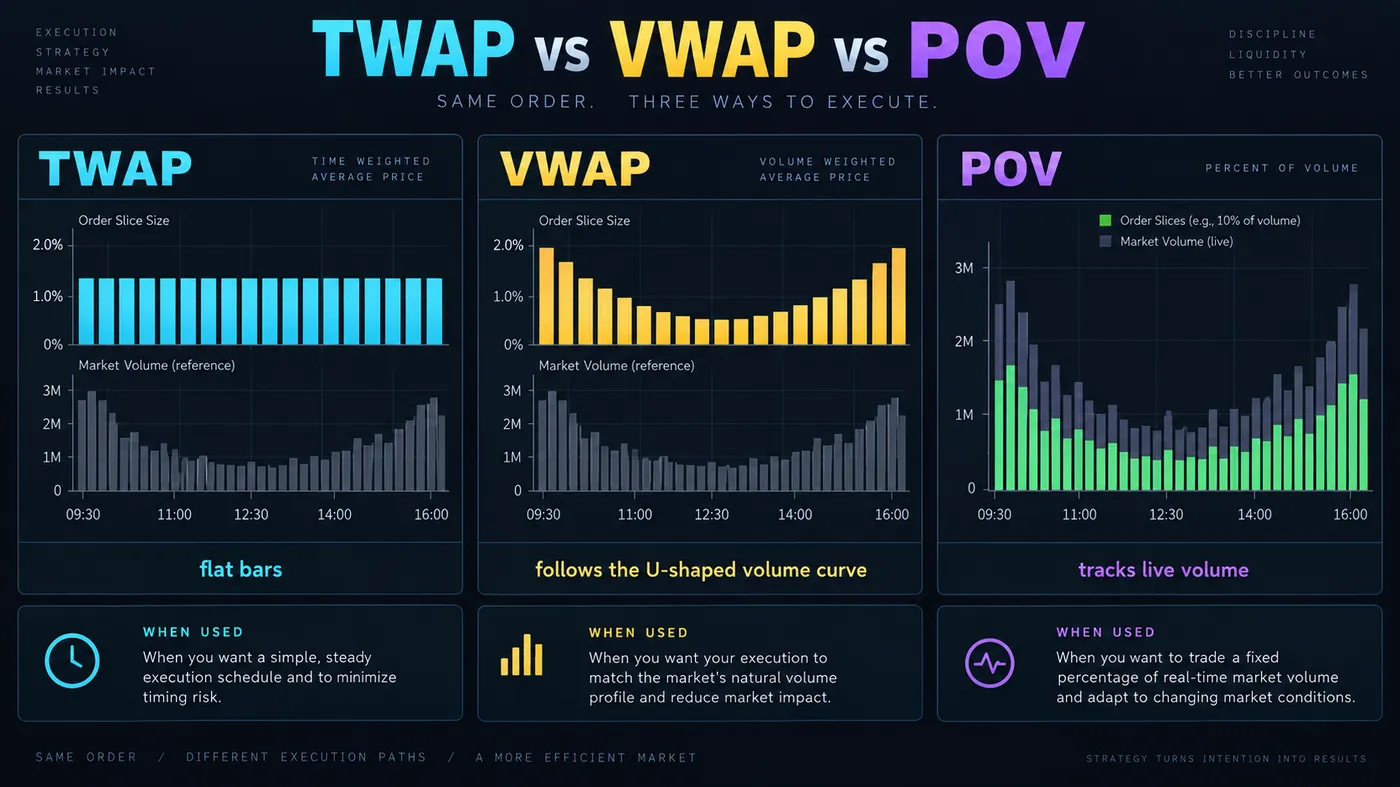
| Algorithmus | Gewichtet nach | Folgt | Am besten, wenn | Auf dem Tape lesbar? |
|---|---|---|---|---|
| TWAP | Zeit — jedes Intervall gleich | Dem Zeitdurchschnitt | Volumen ist unvorhersehbar, oder du willst unabhängig von Aktivität einen festen Zeitplan (overnight, illiquide Stunden, Krypto-Wochenenden) | Ja, außer mit Jitter — die Regelmäßigkeit ist der Tell |
| VWAP | Volumen — aktive Intervalle bekommen mehr | Dem volumengewichteten Durchschnitt | Volumen folgt einer bekannten Intraday-Kurve (Cash-Session-Aktien, Index-Futures) | Weniger — die Slices skalieren mit der Masse |
| POV | Einem festen Anteil am Live-Volumen | Nichts — er nimmt teil | Du musst fertig werden und bist bereit, dafür zu zahlen; oder du willst dich in einem aktiven Tape verstecken | Selten — er bewegt sich mit dem Markt |
| Iceberg | Angezeigte Größe, nicht Zeit | Einem Preislevel | Du willst einen Preis, keinen Zeitplan | Nur am Reload auf einem Level — siehe Iceberg Orders |
Die Faustregel auf einem Desk: VWAP, wenn du dem Volumenprofil des Tages traust, TWAP, wenn nicht, POV, wenn du fertig werden musst. Für einen Trader, der das Tape liest, statt den Algorithmus auszuführen, ist die Unterscheidung wichtig, weil jeder einen anderen Footprint hinterlässt, und der Footprint von TWAP ist am leichtesten zu erkennen.
Welche vier Tells hinterlässt ein TWAP auf dem Chart?
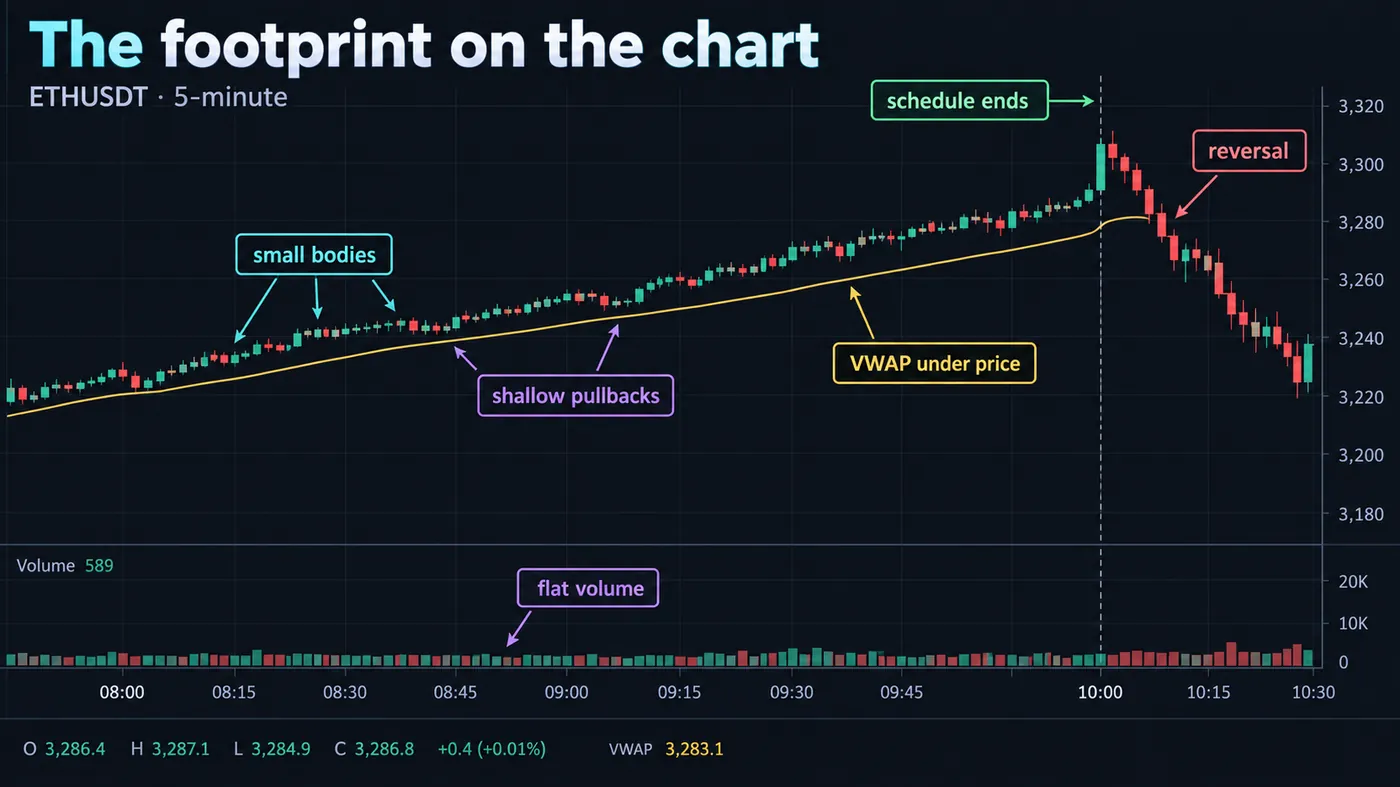
Du wirst den Algorithmus nicht sehen; du wirst seine Folgen sehen. Vier davon, in der Reihenfolge, in der du sie bemerkst.
Der Grind. Der Preis steigt (oder fällt) in kleinen Bodies mit flachen Pullbacks, die den letzten Swing nie ganz erreichen. Jeder Dip wird vom nächsten Slice gekauft, also sind die Pullbacks halb so groß, wie sie sein sollten. Auf einem 5-Minuten-Chart sind die Kerzen zwei Stunden lang gleich groß.
Flaches Volumen. Kein Climax, kein Spike, keine Exhaustion-Bar. Ein TWAP fügt in jedem Intervall dieselbe Menge hinzu, also sieht das Volumenhistogramm wie ein Zaun aus. Ein Breakout mit Zaun-Volumen ist meist ein TWAP, keine Crowd.
VWAP als Boden oder Decke. Weil der Käufer ein großer Anteil jedes Intervalls ist, konvergieren der Durchschnitt des Käufers und der Durchschnitt des Marktes, und der Preis kommt selten weit unter VWAP, ohne dass der nächste Slice auftaucht. Ein Markt, der VWAP an einem Morgen sechsmal berührt und jedes Mal bounct, hat einen geplanten Käufer.
Regelmäßige Prints. Auf dem Footprint oder Time-and-Sales: ähnliche Größen in ähnlichen Intervallen, 10 Lots um 10:04, 10 um 10:08, 10 um 10:12. TWAPs mit Jitter verwischen das, aber der durchschnittliche Abstand zeigt sich immer noch in einem Histogramm der Trade-Zeiten.
Der Trade darum ist nicht, ihn zu faden. Ein TWAP mit zwei Stunden Restlaufzeit wird zwei Stunden weiter kaufen. Der Trade ist, früh mitzuziehen — der erste saubere Pullback zu VWAP, nachdem der Grind erkannt wurde — und vor dem Ende auszusteigen, denn wenn der Zeitplan endet, verschwindet der Bid und der Markt entdeckt, was er ohne den Käufer wert war. Viele der scharfen Reversals um 11:30 oder 15:30 in Index-Futures sind TWAPs, die zur vollen Stunde enden.
Referenzdaten
| Punkt | Wert |
|---|---|
| Definition | Arithmetischer Mittelwert von Preisen, die in gleichen Zeitintervallen gemessen werden |
| Formel | (P₁ + P₂ + … + Pₙ) / n |
| Unterscheidet sich von VWAP durch | Ignorieren von Volumen; jedes Intervall wird gleich gewichtet |
| Als Algorithmus | Parent Order ÷ (Dauer ÷ Intervall) = Slice-Größe, ein Slice pro Intervall |
| Typische Intervalle | 1–15 Minuten; Jitter ±30% des Intervalls, um den Zeitplan zu verstecken |
| Typische Horizonte | 30 Minuten bis zu einer vollen Session; overnight und mehrtägig in Krypto-OTC |
| Child Orders | Market (sicher, zahlt Spread), Limit (günstiger, wird möglicherweise nicht fertig) oder Limit-dann-Market pro Intervall |
| Wo für Retail angeboten | Binance-, Bybit- und OKX-Futures (TWAP-Ordertyp); Interactive Brokers (TWAP-Algo); die meisten institutionellen EMS-Plattformen |
| Krypto-Benchmark-Nutzung | Funding Rates auf Binance und Bybit nutzen einen zeitgewichteten Premium Index über das Funding-Intervall |
| Chart-Footprint | Kleine Bodies, flache Pullbacks, flaches Volumen, VWAP wirkt als Boden oder Decke, regelmäßige Print-Größen |
Beispiel: ETHUSDT, ein Desk arbeitet einen Kauf über vier Stunden
Ein Krypto-OTC-Desk hat eine Kundenorder, 1,200 ETH auf Binance Perpetuals zwischen 08:00 und 12:00 UTC an einem Donnerstag zu kaufen. Das Buch zeigt nahe am Touch etwa 60 ETH pro Level; 1,200 auf einmal zu kaufen würde zwanzig Levels leeren und vielleicht 0.4% Impact kosten. Der Desk lässt einen TWAP laufen: 60 Slices à 20 ETH, einer alle vier Minuten, Limit am Bid für die ersten zwei Minuten jedes Intervalls und ein Market Sweep des Rests am Ende.
Die Preise um 08:00, 08:04, 08:08 und so weiter liefen in der ersten halben Stunde von 3,412.5 bis 3,423.9 — die acht oben im Rechner vorab geladenen Preise — und die ersten acht Fills mittelten sich auf 3,417.8. Bis 10:30 war ETH ohne eine Kerze größer als 6 Dollar auf 3,441 hochgegrindet, mit flachem Volumen um 900 ETH pro 5-Minuten-Bar, wovon der Desk 20 bis 25 war. Der Session-VWAP lag die ganze Zeit 4 bis 7 Dollar unter dem Preis. Um 11:58 wurde der letzte Slice bei 3,452.2 gefüllt. Der Execution-Durchschnitt lag bei 3,431.6 gegen einen Benchmark-TWAP von 3,430.9 für dieselben vier Stunden: 0.02% Slippage, also genau das, wie ein gut ausgeführter TWAP aussieht.
Um 12:00 war der Käufer weg. ETH handelte bis 12:40 auf 3,429 herunter — mehr oder weniger VWAP — bevor echte Bids auftauchten. Wer den 11:50-Breakout über 3,450 auf „Momentum“ gekauft hat, kaufte die letzten drei Slices der Order eines anderen. Wer den 12:40-Touch von VWAP gekauft hat, nachdem der Grind beendet war, kaufte den Preis des Marktes, nicht den des Desks.
Wo scheitert TWAP?
Trendende Märkte. Ein Käufer-TWAP in einem steigenden Markt kauft jeden Slice höher als den vorherigen und beendet weit über dem Start; der Benchmark steigt mit, also sieht die Slippage gut aus, aber der Kunde hat mehr bezahlt als bei einer frontgeladenen Execution. Das ist das Argument für POV, wenn die Richtung bekannt ist.
Dünne Intervalle. Auf einem ruhigen Tape ist ein 20-ETH-Slice das ganze Volumen des Intervalls, und der Algorithmus wird zum Markt. Der Impact pro Slice steigt, und der Footprint wird offensichtlich. TWAP ist genau dort am schlechtesten, wo Leute zu ihm greifen — in illiquiden Stunden — außer das Intervall wird gestreckt.
Lesbarkeit. Ein TWAP ohne Jitter ist ein Zeitplan, den jeder mit Time-and-Sales in zwanzig Minuten rückwärts rekonstruieren kann. Sobald er gelesen ist, wird er front-run: Der Markt hebt einen Tick vor jedem Slice. Die Lösung ist Jitter, und die Kosten von Jitter sind Tracking Error gegenüber dem Benchmark.
Das Ende. Ein TWAP endet auf der Uhr, nicht auf dem Chart. Der Support, den er geliefert hat, endet mit ihm, oft zu einer runden Zeit, und die folgende Reversal ist das zuverlässigste Element des ganzen Patterns. Trader, die einen TWAP erkennen und dann durch sein Ende halten, geben den Trade wieder ab.
Benchmark-Gaming. Ein Trader, der gegen einen TWAP-Benchmark bezahlt wird, kann die Execution gut aussehen lassen, indem er exakt zu den Sample-Zeiten handelt, was die Metrik ist und nicht das Ziel. Vergleiche zusätzlich gegen den Arrival Price.
Welche Fehler machen Trader mit TWAP?
- Ihn mit VWAP verwechseln. TWAP ignoriert Volumen. Wenn du einen „volumengewichteten“ Durchschnitt beschreibst, meinst du VWAP.
- Den Grind faden. Ein geplanter Käufer mit Restzeit absorbiert jeden Short, der gegen ihn eröffnet wird. Mitziehen oder warten.
- Die letzten Slices kaufen. Ein Breakout um 11:55 auf flachem Volumen nach einem zweistündigen Grind ist der Algorithmus, der fertig wird, keine ankommende Crowd.
- Selbst einen TWAP ohne Jitter laufen lassen. Retail-große TWAPs auf Binance und Bybit sind klein genug, um egal zu sein, aber auf einem illiquiden Altcoin ist der Zeitplan lesbar und wird gegen dich gehandelt.
- Einen TWAP-Benchmark für eine Execution mit direktionaler Meinung nutzen. Wenn du erwartet hast, dass der Preis steigt, ist Arrival Price der ehrliche Maßstab.
- Die TWAP-Linie als Support behandeln. Sie ist kein Level; sie ist ein Durchschnitt. Sie hält, weil jemand sie verteidigt, und hört auf zu halten, wenn er fertig ist.
TWAP und die kostenlosen Indikatoren
Es gibt kein TWAP-Skript in der Library, weil eine TWAP-Linie unter anderem Namen ein einfacher gleitender Durchschnitt des Closes ist — TradingViews eingebaute SMA auf einem 5-Minuten-Chart mit Länge 48 ist ein Vier-Stunden-TWAP. Die nützlichen Skripte sind die, die den Footprint zeigen: die Anchored VWAP Engine für den Boden, den der Algorithmus baut, und der Pressure Oscillator für den stetigen einseitigen Volumendruck, den ein Slicing-Käufer ohne Spike erzeugt. Die Premium-Engine Zeno gibt Buy- und Sell-Signale mit Stop und Zielen; an einem Grind-Tag feuern die Signale in Richtung des Zeitplans, und das Reversal-Signal druckt tendenziell nach dem Ende zur vollen Stunde.
TWAP ist der Zeitdurchschnitt und der Algorithmus, der ihm nachjagt, indem er eine Order gleichmäßig über die Uhr slicet. Er ignoriert Volumen, was ihn unlesbar macht, wenn er mit Jitter läuft, und berechenbar in den Kosten, wenn nicht. Sein Footprint ist ein Grind mit flachem Volumen und verteidigtem VWAP; zieh früh mit, geh raus, bevor der Zeitplan endet, und fade niemals einen Käufer mit Restzeit. Nutze VWAP, wenn du der Volumenkurve des Tages traust, TWAP, wenn nicht, POV, wenn du fertig werden musst.
◆ Interaktiver Check
Kennst du den Unterschied?
Fragen, die Trader zu TWAP stellen
Time-Weighted Average Price — der Mittelwert von Preisen, die über einen Zeitraum in gleichen Intervallen gemessen werden. Messe eine Stunde lang jede Minute, addiere die sechzig Preise und teile durch sechzig. Jedes Intervall zählt gleich, egal welches Volumen es hat.
VWAP gewichtet jedes Intervall nach seinem Volumen, also ziehen aktive Minuten den Durchschnitt stärker; TWAP gewichtet jedes Intervall gleich. An einem normalen Cash-Session-Tag liegen beide nah beieinander; sie driften auseinander, wenn Volumen klumpig ist — rund um News, am Open und Close sowie an Krypto-Wochenenden — und dann zählt die Wahl zwischen ihnen.
Er teilt eine Parent Order in gleiche Child Orders und sendet eine in jedem Intervall über einen gewählten Horizont: 600 Kontrakte über vier Stunden bei Vier-Minuten-Intervallen sind 60 Orders à 10. Children können Market Orders sein (sicher, zahlen den Spread) oder Limit Orders (günstiger, füllen eventuell nicht), und gute Implementierungen randomisieren Intervall und Größe leicht, damit der Zeitplan nicht gelesen werden kann.
Es ist eine Execution-Strategie, keine direktionale — sie entscheidet, wie eine Order gefüllt wird, nicht ob. Für einen Trader ist sie nützlicher als etwas, das man auf dem Tape erkennt, als etwas, das man selbst laufen lässt: Ein TWAP-Käufer erzeugt einen Grind, dem du früh folgen kannst und den du verlassen solltest, bevor der Zeitplan endet.
Kleine Kerzenbodies, die in eine Richtung grinden, Pullbacks, die den letzten Swing nie erreichen, ein Volumenhistogramm ohne Spikes, VWAP, der die ganze Zeit als Boden (Käufer) oder Decke (Verkäufer) wirkt, und auf Time-and-Sales ähnliche Größen in ähnlichen Intervallen. Die Reversal, wenn er endet, oft zu einer runden Zeit, ist die Bestätigung.
Ein Ordertyp in ihren Futures-Oberflächen, der den Algorithmus für dich laufen lässt: Du legst Gesamtgröße und Dauer fest, und die Börse sendet gleiche Slices in regelmäßigen Intervallen, optional mit Preislimit. Er ist für Größen gedacht, die sonst durch das Buch laufen würden; auf einem liquiden Paar ist ein Retail-großer TWAP unsichtbar.
Weil ein zeitgewichteter Premium Index über das Funding-Intervall nicht durch einen großen Trade zum Settlement-Zeitpunkt verschoben werden kann. Binance misst den Premium Index alle paar Sekunden über acht Stunden und bildet den Durchschnitt; ein einzelner Spike um 15:59 UTC bewegt ihn kaum.
VWAP, wenn das Tagesvolumen einer Form folgt, der du traust — Cash-Session-Aktien und Index-Futures — weil der Algorithmus sich in der Crowd versteckt. TWAP, wenn du der Volumenkurve nicht traust oder einen festen Zeitplan brauchst: overnight, illiquide Stunden, Krypto-Wochenenden oder eine Order, die unabhängig von Aktivität bis zu einer festen Zeit fertig sein muss.
Nicht, während er läuft — ein geplanter Käufer mit Restzeit absorbiert jeden Short. Die Trades sind, ihn beim ersten Pullback zu VWAP mitzunehmen, nachdem du ihn erkannt hast, und den Markt zu faden, wenn der Zeitplan endet und der Bid verschwindet.
Nein, weil eine TWAP-Linie unter anderem Namen ein einfacher gleitender Durchschnitt des Closes ist. Die Anchored VWAP Engine zeigt den Boden, den ein TWAP-Käufer baut, und der Pressure Oscillator zeigt den stetigen einseitigen Druck ohne Volumenspike. Zeno, die Premium-Engine, gibt Signale mit Stops und Zielen und labelt keine Execution-Algorithmen.
Quellen & verwandte Leitfäden
Als Nächstes lesen
- VWAP: kompletter Guide
- POV Trading Algorithm
- Beste VWAP Settings
- Iceberg Orders
- Order Flow Trading
- Was ist Institutional Trading?
- Was ist Slippage im Trading?
- Funding Rate Trading
- Cumulative Volume Delta (CVD)
- Anchored VWAP Engine (kostenloser Indikator)
- Institutional Order Flow — Glossar
- Zeno — die Premium-Engine
Primärquellen
- Interactive Brokers Campus: Was TWAP ist (Benchmark und Algo)
- Hummingbot: TWAP-Executor-Dokumentation (eine Open-Source-Implementierung mit ihren Parametern)
- TradingView: Anchored TWAP Open-Source-Skript
- Binance: Futures-Funding-Rate-Methodik (zeitgewichteter Premium Index)
- CME Group: Trading Hours (Session-Grenzen, an denen Zeitpläne enden)