نسبة Sortino: ما تقيسه، وكيف تختلف عن Sharpe، وما نسبة Sortino الجيدة
تقيس نسبة Sortino عائد الاستراتيجية لكل وحدة من مخاطر الهبوط: العائد الزائد فوق هدف مقسومًا على الانحراف المعياري للعوائد السلبية فقط. إنها نسبة Sharpe من دون معاقبة تقلب الصعود، فتُكافئ الخسائر الصغيرة الكثيرة والمكاسب الكبيرة العرضية. فوق 2 جيد؛ وفوق 3 في عينة صغيرة مثير للشك.
تسأل Sharpe عن مدى وعورة الرحلة؛ أما Sortino فتسأل عن مدى سوء الأشهر السيئة مقارنة بما كسبته، وهذا هو السؤال الذي يهم المتداول فعلًا. هذه الصفحة تعرض الفرق في صورة واحدة، واستراتيجيتين لهما Sharpe نفسها وSortino مختلفتان، والصيغة مع انحراف الهبوط خطوة بخطوة، ومقياس ما يُعد جيدًا، والمقارنة مع Calmar وعامل الربح، ومثالًا عمليًا لمدة اثني عشر شهرًا، وقائمة التحقق. تأخذ الحاسبة أدناه سلسلة عوائد وتعرض Sortino وSharpe جنبًا إلى جنب.
مؤشرات تثبت نفسها أمام الجميع.
محرك واحد، وأربع أدوات دقيقة: Gold (XAU) Scalper، وGravity Zone المؤسسي، ومذبذب الزخم Zeno، وZeno Stocks للأسهم.
ما هي نسبة Sortino؟
تقيس نسبة Sortino عائد الاستراتيجية لكل وحدة من مخاطر الهبوط: العائد الزائد فوق هدف (عادة معدل الخلو من المخاطر أو الصفر) مقسومًا على الانحراف المعياري للعوائد السلبية فقط. إنها نسبة Sharpe بعد إزالة عقوبة تقلب الصعود — تقسم Sharpe على كل التقلب، صعودًا وهبوطًا، لذلك تبدو الاستراتيجية ذات الأشهر الرابحة الكبيرة أخطر مما هي عليه؛ أما Sortino فتقسم على انحراف الهبوط فقط، ولذلك تكافئ الاستراتيجيات التي يأتي تقلبها من الجانب الجيد.
بالنسبة إلى المتداول، هذا هو السؤال الصحيح: ليس مدى وعورة الرحلة، بل مدى سوء الأشهر السيئة مقارنة بما كسبته. Sortino فوق 2 جيدة لاستراتيجية تجزئة، وفوق 3 في عينة صغيرة تحذير، ولا يعني الرقم شيئًا إلا إذا كان وراءه عدد كاف من الصفقات.
كيف تتعامل Sharpe وSortino مع التقلب بشكل مختلف؟
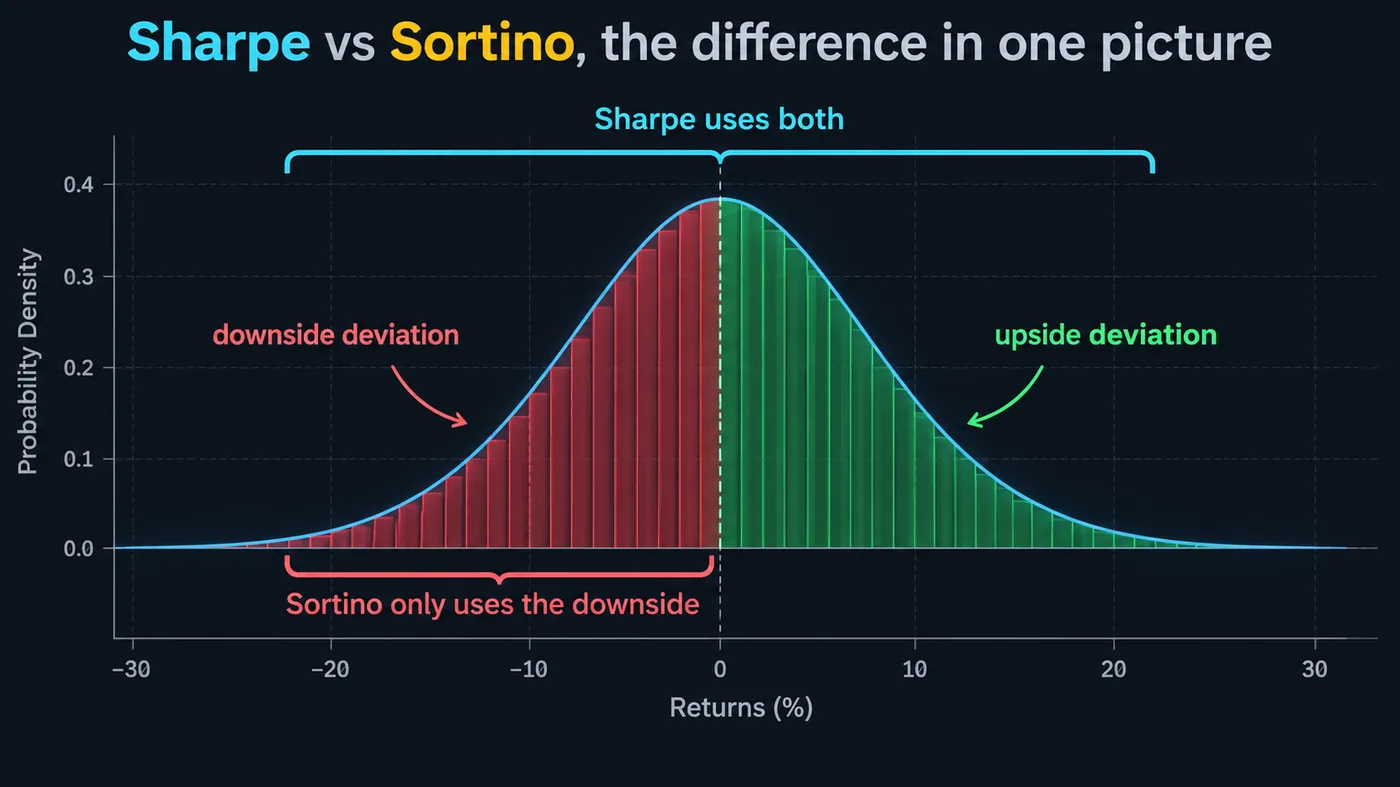
يعرض رسم التوزيع في هذا الدليل عوائد الاستراتيجية الشهرية كمنحنى يشبه الجرس مع تظليل نصفي الصعود والهبوط بشكل مختلف. مقام Sharpe هو الانتشار كله — الانحراف المعياري لكل عائد، بما في ذلك القيم الإيجابية الكبيرة. أما مقام Sortino فهو الهبوط المظلل فقط — انحراف العوائد دون الهدف. لذلك يمكن لاستراتيجيتين لهما متوسط العائد نفسه والانتشار الكلي نفسه أن تكون لهما نسبتا Sortino مختلفتان جدًا إذا كانت إحداهما تحصل على انتشارها من رابحين كبار والأخرى من خاسرين كبار.
هل يمكن لاستراتيجيتين أن تتشاركا Sharpe وتختلفا في Sortino؟
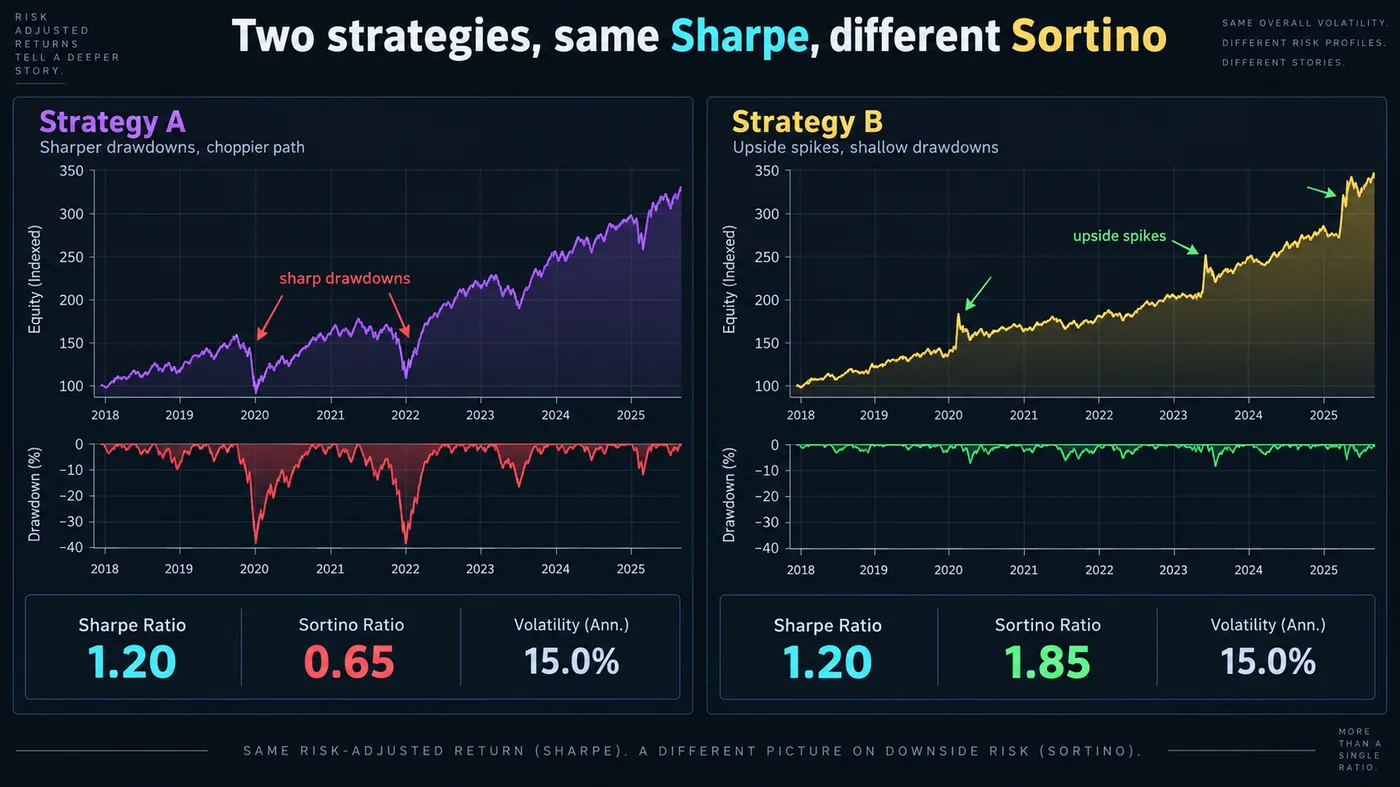
يجعل رسم المنحنيين في هذا الدليل النقطة ملموسة. لدى الاستراتيجية A والاستراتيجية B متوسط عوائد متطابق وتقلب إجمالي متطابق، ولذلك لديهما نسب Sharpe متطابقة. لكن تقلب A يأتي من تراجعات حادة — بضعة أشهر عند −8% — بينما يأتي تقلب B من اندفاعات صعود حادة — بضعة أشهر عند +12% — مع خسائر صغيرة ومتسقة بخلاف ذلك. من الواضح أن المستثمر سيفضل B؛ ولا تستطيع Sharpe التمييز بينهما؛ بينما ترتب Sortino الاستراتيجية B أعلى بكثير من A. استراتيجيات تتبع الاتجاه والاستراتيجيات المعتمدة على الهيكل — خسائر صغيرة كثيرة ومكاسب كبيرة عرضية — هي بالضبط ملف B، ولذلك تصفها Sortino بعدالة أكبر من Sharpe.
ما صيغة نسبة Sortino؟
Sortino = (R − T) ÷ DD، حيث R هو متوسط عائد الاستراتيجية خلال الفترة، وT هو العائد المستهدف (معدل الخلو من المخاطر، أو الصفر في نسخة أبسط)، وDD هو انحراف الهبوط — الجذر التربيعي لمتوسط مربعات النقص تحت T، مع احتساب العوائد فوق T كنقص صفري. حوّلها إلى سنوية بضرب النسبة الشهرية في √12 أو اليومية في √252، بالطريقة نفسها مثل Sharpe. تأخذ الحاسبة في هذه الصفحة قائمة عوائد دورية وهدفًا وتعرض Sortino وSharpe وانحراف الهبوط معًا، لأن قراءة النسبتين جنبًا إلى جنب هي المغزى.
ثلاثة تفاصيل تغير الرقم: الهدف — الصفر يجامل كل استراتيجية مقارنة بمعدل الخلو من المخاطر؛ الفترة — العوائد الشهرية تخفي تراجعات داخل اليوم تظهرها العوائد اليومية؛ والعينة — تحت مئة فترة، يُقدّر انحراف الهبوط من حفنة أشهر سيئة ويتأرجح بعنف.
ما نسبة Sortino الجيدة؟
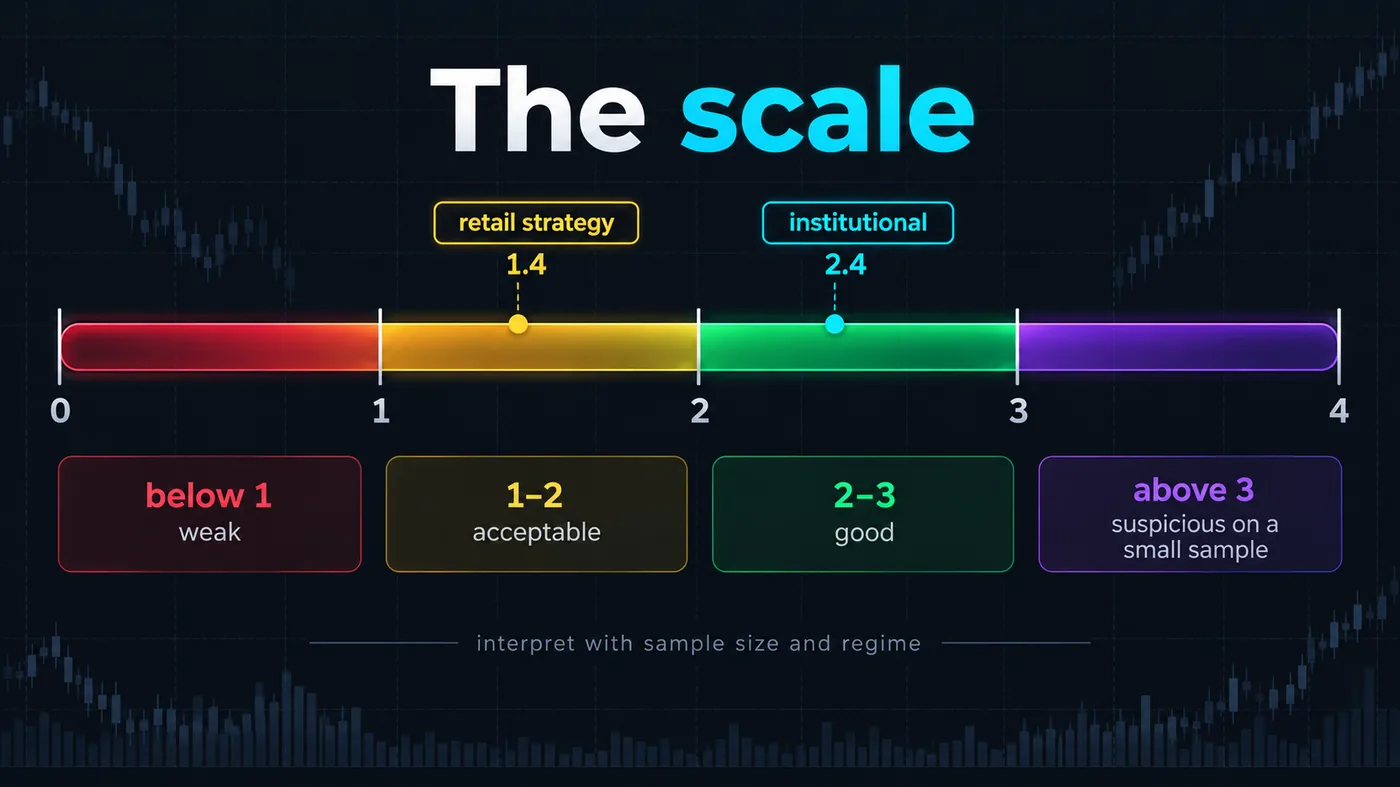
رسم المقياس في هذا الدليل هو المقياس الصادق:
| Sortino (سنوية) | القراءة |
|---|---|
| أقل من 1 | ضعيف — الهبوط كبير نسبة إلى العائد الزائد |
| 1 – 2 | مقبول لاستراتيجية تجزئة؛ معظم الأنظمة الحقيقية المستدامة تعيش هنا |
| 2 – 3 | جيد — عائد قوي مقابل الألم المتحمل؛ بمستوى مؤسسي إذا كانت العينة كبيرة |
| فوق 3 | مثير للشك في عينة صغيرة؛ غالبًا إفراط في الملاءمة، أو نافذة سوق صاعدة قصيرة، أو استراتيجية لم تواجه نظامها السيئ بعد |
مقارنة المعيار: تبلغ Sortino طويلة الأجل لـ S&P 500 تقريبًا 1.0–1.3 حسب النافذة؛ والاستراتيجية التي لا تستطيع تجاوز ذلك بعد التكاليف لا تستحق ساعاتك. وينبغي قراءة Sortino بجانب الحد الأقصى للتراجع وعدد الصفقات — 2.5 على أربعين صفقة مصادفة، وعلى أربعمئة نتيجة. يغطي دليل التداول الكمي لدينا قراءة إحصاءات الاختبار الرجعي معًا.
كيف تقارن Sortino مع Sharpe وCalmar وعامل الربح؟
| النسبة | البسط | المقام | الأفضل لـ |
|---|---|---|---|
| Sharpe | العائد الزائد | كل التقلب | مقارنة الاستراتيجيات السلسة والمتماثلة |
| Sortino | العائد الزائد | انحراف الهبوط | الاستراتيجيات غير المتماثلة (الاتجاه، الهيكل) — نسبة المتداول |
| Calmar | العائد السنوي | الحد الأقصى للتراجع | سؤال أسوأ الحالات: كم ألم مقابل العائد |
| عامل الربح | إجمالي الربح | إجمالي الخسارة | جودة كل صفقة؛ 1.5–2 صحي |
استخدم Sortino وCalmar معًا لاستراتيجية تداول: Sortino للشهر السيئ النموذجي، وCalmar لأسوأ امتداد. تبقى Sharpe الرقم الذي تقتبسه المؤسسات، لذلك اعرف رقمك، لكن لا تحسّنه إذا كانت اندفاعات استراتيجيتك على الجانب الصحيح.
كيف تستخدم نسبة Sortino عمليًا؟
- صدّر العوائد من دفتر التداول أو الاختبار الرجعي — شهرية للتأرجح، ويومية للتداول داخل اليوم.
- اختر الهدف — معدل الخلو من المخاطر لرقم صادق، أو الصفر لقراءة سريعة.
- احسب Sortino وSharpe معًا — الفجوة بينهما تخبرك من أي جانب يأتي تقلبك.
- قارن بالمعيار وبالحد الأقصى للتراجع لديك.
- أعد الحساب كل ربع سنة — انخفاض Sortino مع Sharpe مستقرة يعني أن الخسائر تكبر مقارنة بالمكاسب، وهذا أبكر علامة إحصائية على تآكل الأفضلية؛ ويغطي دليل Monte Carlo شكل التباين "الطبيعي".
كيف تحسب Sortino على عوائد شهرية حقيقية؟
استراتيجية هيكل على الذهب، اثنا عشر شهرًا من العوائد الشهرية بعد التكاليف: +4.1، −1.8، +6.3، +0.9، −2.4، +3.7، −1.1، +8.2، +2.0، −2.9، +5.4، +1.6 (بالمئة). متوسط العائد الشهري 2.0%؛ واستهدف معدل الخلو من المخاطر عند 0.4% شهريًا. النقص تحت الهدف: الأشهر السلبية الخمسة ولا شيء من الإيجابيات، ثم تربيعها ومتوسطها على كل الأشهر الاثني عشر، ثم أخذ الجذر التربيعي: انحراف الهبوط ≈ 1.1%. Sortino = (2.0 − 0.4) ÷ 1.1 ≈ 1.45 شهريًا، ≈ 5.0 سنويًا. Sharpe على السلسلة نفسها: الانحراف المعياري الإجمالي ≈ 3.4%، Sharpe ≈ 0.47 شهريًا، ≈ 1.6 سنويًا. الفجوة بين 5.0 و1.6 هي عدم تماثل الاستراتيجية — شهرا +8.2 و+6.3 يضخمان مقام Sharpe ويتركان مقام Sortino كما هو. والحاشية الصادقة: اثنا عشر شهرًا عدد قليل جدًا؛ 5.0 رقم يعاد حسابه بعد ستة وثلاثين، لا رقم يُقتبس.
كيف تحسب انحراف الهبوط؟
- اختر الهدف T (معدل الخلو من المخاطر لكل فترة، أو الصفر).
- لكل فترة، احسب النقص: max(0, T − return). الفترات فوق الهدف تسهم بصفر.
- ربّع كل نقص.
- خذ متوسط المربعات على كل الفترات — بما في ذلك الأصفار — لا على الفترات الخاسرة فقط؛ هذه هي القاعدة التي تجعل Sortino قابلة للمقارنة بين الاستراتيجيات.
- خذ الجذر التربيعي. هذا هو انحراف الهبوط.
أخذ المتوسط على الفترات الخاسرة فقط، وهو ما تفعله بعض الجداول، يضاعف الانحراف تقريبًا ويخفض النسبة إلى النصف؛ اذكر القاعدة التي استخدمتها عند اقتباس رقم.
قائمة تحقق Sortino
- العوائد لكل فترة بعد كل التكاليف — الفارق السعري (السبريد)، والعمولة، والتمويل، وتكاليف التمويل.
- هدف معلن، ويفضل أن يكون معدل الخلو من المخاطر.
- مئة فترة على الأقل، أو عدة مئات من الصفقات.
- Sharpe بجانبها — الفجوة هي عدم التماثل.
- الحد الأقصى للتراجع وCalmar بجانب الاثنين — أسوأ امتداد، لا الشهر السيئ النموذجي فقط.
- إعادة حساب ربع سنوية؛ انخفاض Sortino مع Sharpe مستقرة هو أبكر علامة على التآكل.
Sortino هي نسبة المتداول لأنها تطرح سؤال المتداول: ما مدى سوء الأشهر السيئة مقارنة بما كسبته. احسبها بجانب Sharpe — الفجوة هي عدم تماثلك — وبجانب Calmar والتراجع؛ استخدم معدل الخلو من المخاطر كهدف، ومئة فترة كحد أدنى، وأعد تشغيلها كل ربع سنة، لأن Sortino الهابطة هي أول رقم يلاحظ تآكل الأفضلية.
◆ اختبار تفاعلي
هل تعرف ما الذي تقسم عليه؟
أسئلة يطرحها المتداولون عن نسبة Sortino
نعم، ضمن المعقول: فوق 2 جيد لاستراتيجية تجزئة. فوق 3 في عينة صغيرة يكون عادة علامة على أن الاستراتيجية لم تواجه نظامها السيئ بعد، لا علامة عبقرية.
تقسم Sharpe العائد الزائد على التقلب الإجمالي؛ أما Sortino فتقسمه على انحراف الهبوط فقط. لا تعاقب Sortino تقلب الصعود، لذلك تصف الاستراتيجيات غير المتماثلة بعدالة أكبر.
معدل الخلو من المخاطر (عائد سندات Treasury قصيرة الأجل) لرقم قابل للمقارنة مع النسب المنشورة؛ أو الصفر لقراءة داخلية سريعة. اذكر ما استخدمته.
فترات كافية بحيث يُقدّر انحراف الهبوط من أكثر من حفنة فترات سيئة — مئة فترة كحد أدنى؛ وعدة مئات من الصفقات إذا حسبتها لكل صفقة.
تقريبًا 1.0–1.3 سنويًا على نوافذ طويلة، وتتغير حسب الفترة؛ وهي المعيار الذي يجب أن تتغلب عليه الاستراتيجية بعد التكاليف.
ينشر السجل العام الصفقات ومضاعفات R؛ وتحسب الحاسبة في هذه الصفحة Sortino من أي سلسلة عوائد، بما في ذلك تلك السلسلة، حتى تستطيع تشغيلها بنفسك بدلًا من قبول رقم مقتبس.
احسب متوسط العوائد (R)، واختر هدفًا (T)، واحسب نقص كل فترة بصيغة MAX(0, T − return)، ثم ربّع القيم، وخذ المتوسط على كل الفترات، وخذ الجذر التربيعي (انحراف الهبوط)، ثم (R − T) ÷ DD، مضروبًا في الجذر التربيعي لعدد الفترات في السنة للتحويل إلى سنوي.
تتجمع الأرقام المنشورة للصناديق المرموقة حول 1.5–3 على نوافذ طويلة؛ وأي رقم أعلى بكثير على نافذة قصيرة يكون عادة لاستراتيجية لم تواجه نظامها السيئ.
نعم — عندما يكون متوسط العائد دون الهدف. تعني Sortino السالبة أن الاستراتيجية لم تحقق هدفها، أيًا كان هبوطها.
لأن انحراف الهبوط يُقدّر من الفترات الخاسرة القليلة؛ ومع أقل من مئة فترة، يحركه شهر سيئ واحد كثيرًا. اذكرها مع حجم العينة.
للاستراتيجيات غير المتماثلة — الاتجاه، والهيكل، وبيع الخيارات — هي المقياس الأعدل؛ أما في الاستراتيجيات السلسة والمتماثلة فتتفق النسبتان. لا تزال المؤسسات تقتبس Sharpe، لذلك اعرف الاثنين.
ينشر السجل العام الصفقات ومضاعفات R؛ وتحسب الحاسبة هنا Sortino من أي سلسلة عوائد، بما في ذلك تلك السلسلة، حتى تستطيع تشغيلها بدلًا من قبول رقم.
المراجع والأدلة ذات الصلة
اقرأ التالي
- ما هو التداول الكمي؟
- محاكاة Monte Carlo للتداول
- الاختبار الرجعي لاستراتيجيات التداول
- تداول التأرجح مقابل الشراء والاحتفاظ
- حجم الصفقة: الدليل الشامل
- دفتر التداول: الدليل الشامل
- هل يستحق التداول اليومي العناء؟
- سجل Quantum Algo العام