Sortino Ratio: Was sie misst, wie sie sich von Sharpe unterscheidet und was eine gute Sortino Ratio ist
Die Sortino Ratio misst die Rendite einer Strategie pro Einheit Downside-Risiko: die Überschussrendite über einem Ziel geteilt durch die Standardabweichung nur der negativen Renditen. Sie ist die Sharpe Ratio ohne Strafe für Aufwärtsvolatilität und belohnt viele kleine Verluste mit gelegentlichen großen Gewinnen. Über 2 ist gut; über 3 bei kleiner Stichprobe ist verdächtig.
Sharpe fragt, wie holprig die Fahrt war; Sortino fragt, wie schlimm die schlechten Monate relativ zu dem waren, was du verdient hast — und das ist die Frage, die einen Trader wirklich interessiert. Diese Seite zeigt den Unterschied in einem Bild, zwei Strategien mit gleicher Sharpe und unterschiedlichen Sortinos, die Formel mit Downside Deviation Schritt für Schritt, die Skala dessen, was als gut gilt, den Vergleich mit Calmar und Profit Factor, ein durchgerechnetes Zwölf-Monats-Beispiel und die Checkliste. Der Rechner unten nimmt eine Renditereihe und gibt Sortino und Sharpe nebeneinander aus.
Indikatoren, die sich öffentlich beweisen.
Eine Engine, vier Präzisions-Tools — der Gold (XAU) Scalper, die institutionelle Gravity Zone, der Zeno Momentum Oscillator und Zeno Stocks für Aktien.



Was ist die Sortino Ratio?
Die Sortino Ratio misst die Rendite einer Strategie pro Einheit Downside-Risiko: die Überschussrendite über einem Ziel (meist der risikofreie Zins oder null) geteilt durch die Standardabweichung nur der negativen Renditen. Sie ist die Sharpe Ratio ohne die Strafe für Aufwärtsvolatilität — Sharpe teilt durch jede Volatilität, aufwärts wie abwärts, weshalb eine Strategie mit großen Gewinnmonaten riskanter aussieht, als sie ist; Sortino teilt nur durch Downside Deviation und belohnt damit Strategien, deren Volatilität von der guten Seite kommt.
Für einen Trader ist das die richtige Frage: nicht wie holprig die Fahrt war, sondern wie schlimm die schlechten Monate im Verhältnis zu dem waren, was du verdient hast. Eine Sortino über 2 ist gut für eine Retail-Strategie, über 3 bei kleiner Stichprobe ist eine Warnung, und die Zahl bedeutet nur etwas, wenn genug Trades dahinterstehen.
Wie behandeln Sharpe und Sortino Volatilität unterschiedlich?
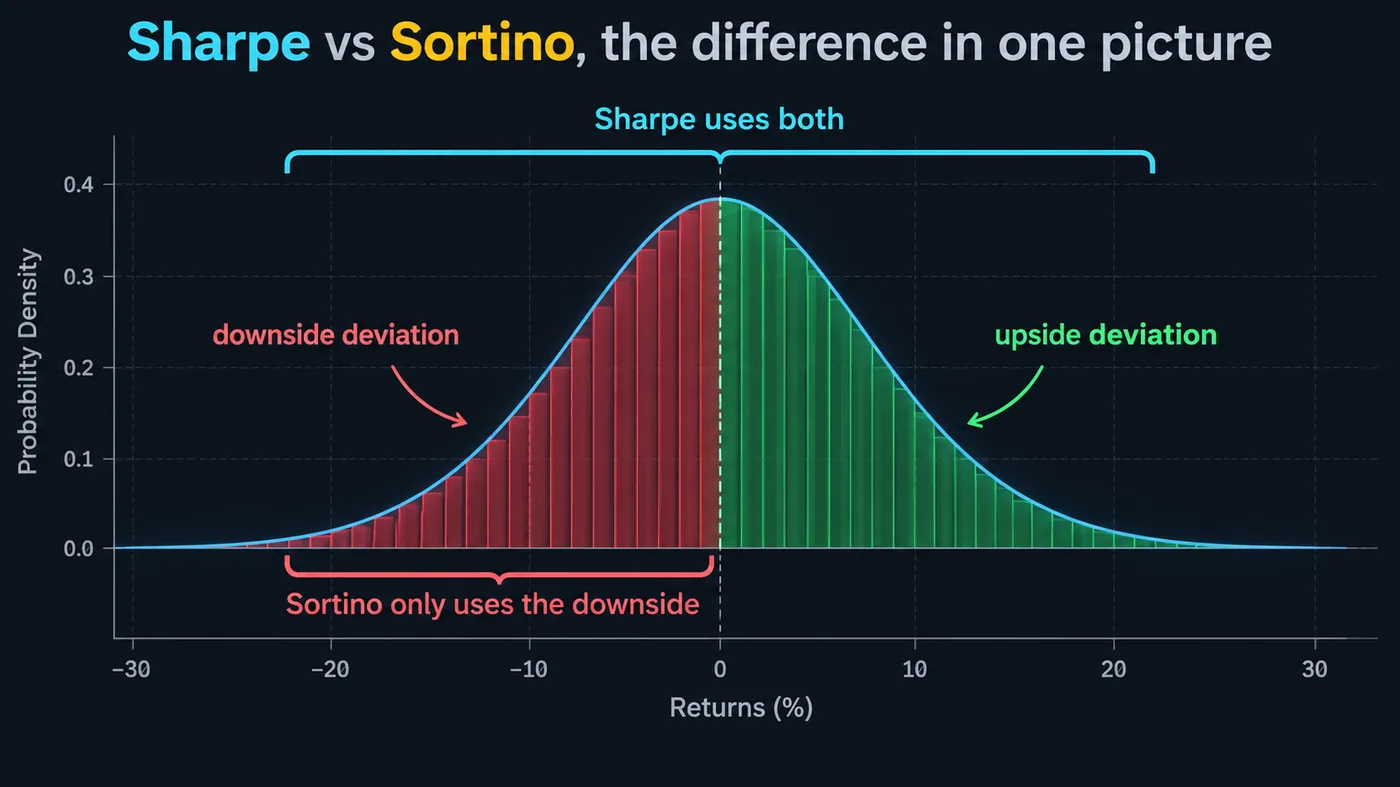
Die Verteilungsillustration in diesem Guide zeigt die monatlichen Renditen einer Strategie als glockenähnliche Kurve mit unterschiedlich schattierter Aufwärts- und Abwärtsseite. Sharpes Nenner ist die ganze Streuung — die Standardabweichung jeder Rendite, einschließlich der großen positiven. Sortinos Nenner ist nur die schattierte Downside — die Abweichung der Renditen unter dem Ziel. Zwei Strategien mit gleicher Durchschnittsrendite und gleicher Gesamtstreuung können deshalb sehr unterschiedliche Sortino Ratios haben, wenn die eine ihre Streuung aus großen Gewinnern bekommt und die andere aus großen Verlierern.
Können zwei Strategien dieselbe Sharpe, aber unterschiedliche Sortino haben?
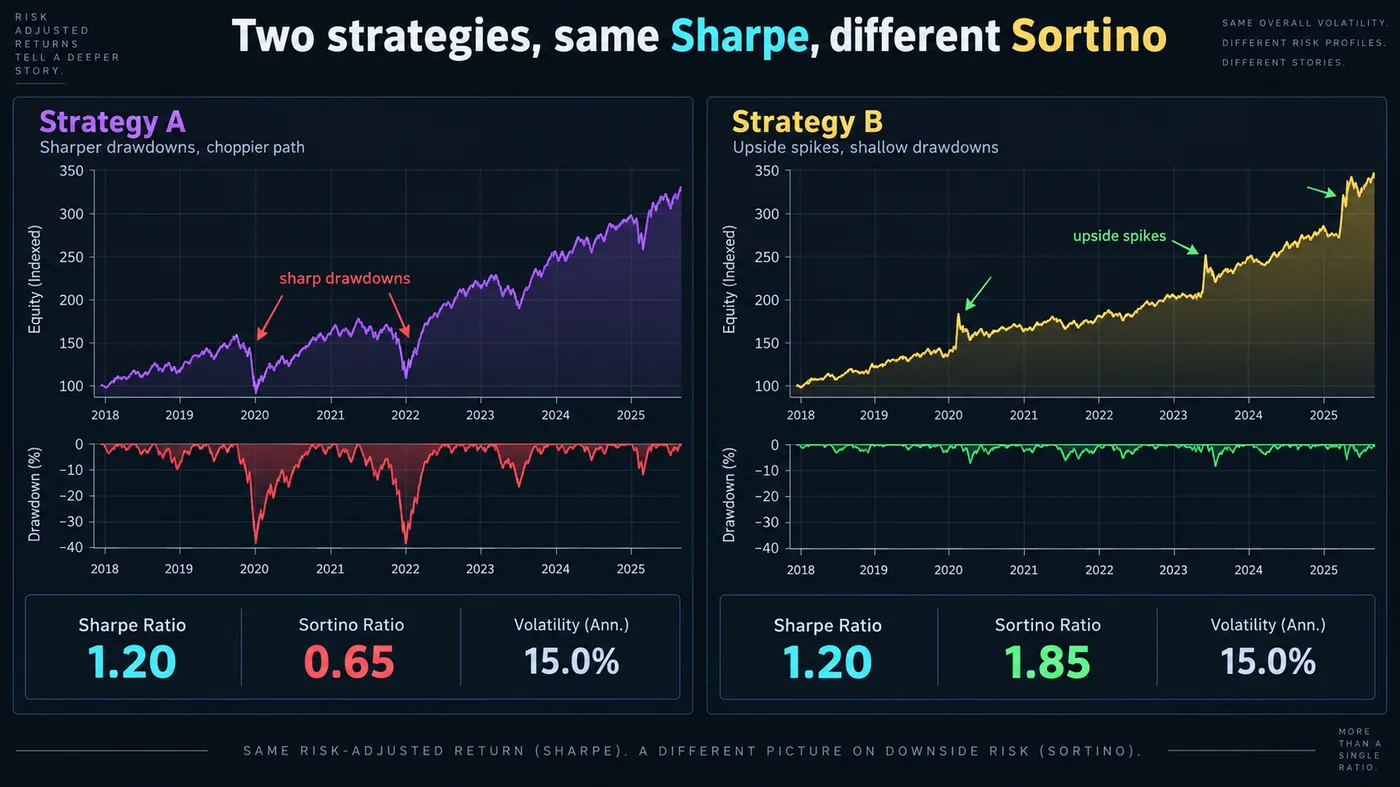
Die Zwei-Kurven-Illustration in diesem Guide macht den Punkt konkret. Strategie A und Strategie B haben identische Durchschnittsrenditen und identische Gesamtvolatilität, also identische Sharpe Ratios. Aber As Volatilität kommt von scharfen Drawdowns — ein paar Monate mit −8% — während Bs Volatilität von starken Upside-Spikes kommt — ein paar Monate mit +12% — und ansonsten kleinen, konstanten Verlusten. Ein Investor würde klar B bevorzugen; Sharpe kann sie nicht unterscheiden; Sortino rankt B weit über A. Trendfolge- und strukturbasierte Strategien — viele kleine Verluste, gelegentliche große Gewinne — sind genau das B-Profil, weshalb Sortino sie fairer beschreibt als Sharpe.

Automatisiere deine Trades. Lass Quantum Algo für dich handeln.
Jedes Signal wird auf deinem eigenen Konto ausgeführt — auf deinem Konto, mit dem Plan, den du definierst.
Wie lautet die Formel der Sortino Ratio?
Sortino = (R − T) ÷ DD, wobei R die durchschnittliche Rendite der Strategie über den Zeitraum ist, T die Zielrendite (der risikofreie Zins oder null für eine einfachere Version) und DD die Downside Deviation — die Quadratwurzel aus dem Mittel der quadrierten Unterschreitungen unter T, wobei Renditen über T als null Unterschreitung zählen. Annualisiere, indem du eine monatliche Ratio mit √12 oder eine tägliche mit √252 multiplizierst, genauso wie bei Sharpe. Der Rechner auf dieser Seite nimmt eine Liste periodischer Renditen und ein Ziel und gibt Sortino, Sharpe und Downside Deviation zusammen aus, weil das Nebeneinanderlesen der beiden Ratios der Punkt ist.
Drei Details verändern die Zahl: das Ziel — null schmeichelt jeder Strategie gegenüber dem risikofreien Zins; die Periode — Monatsrenditen verstecken Intraday-Drawdowns, die Tagesrenditen zeigen; und die Stichprobe — unter hundert Perioden wird die Downside Deviation aus einer Handvoll schlechter Monate geschätzt und schwankt wild.
Was ist eine gute Sortino Ratio?
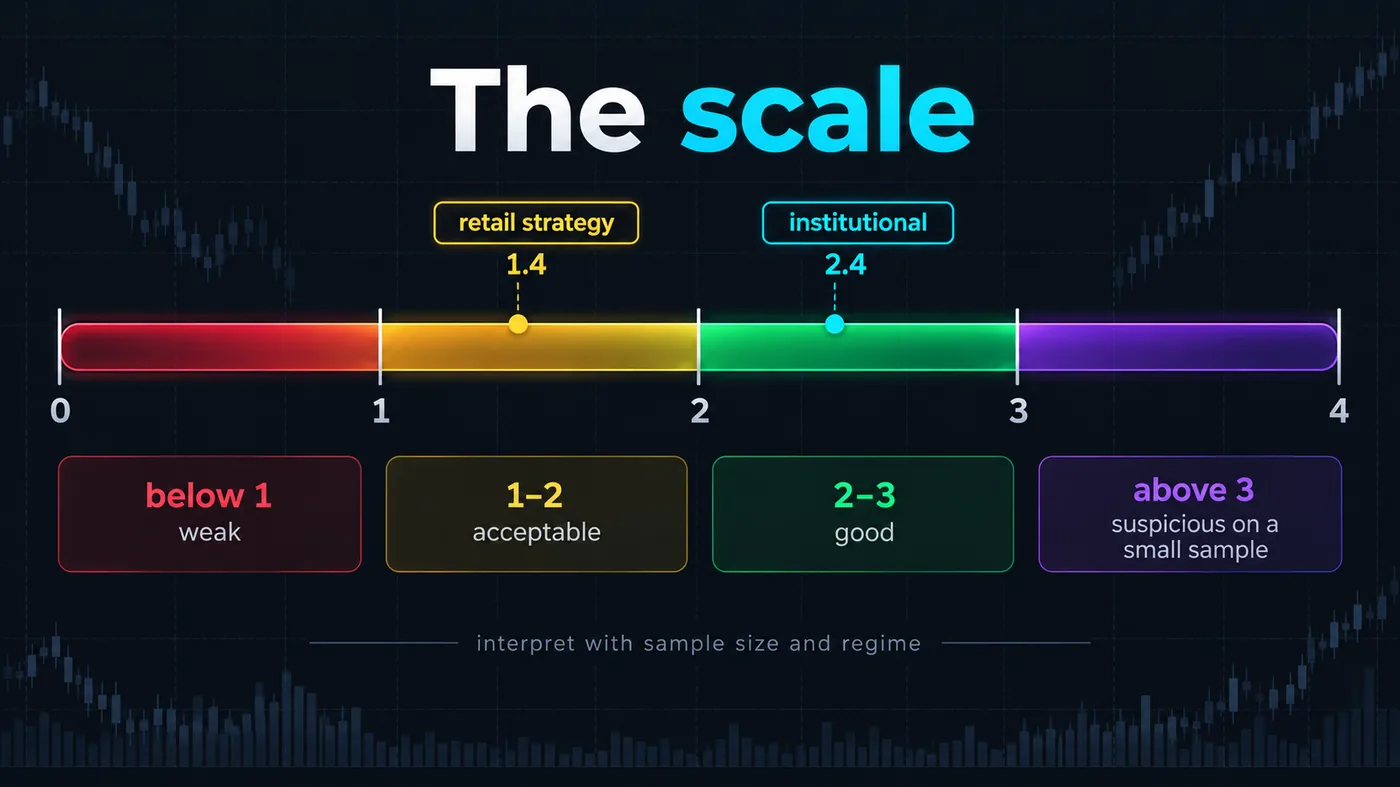
Die Skalenillustration in diesem Guide ist die ehrliche Skala:
| Sortino (annualisiert) | Lesart |
|---|---|
| Unter 1 | Schwach — die Downside ist groß relativ zur Überschussrendite |
| 1 – 2 | Akzeptabel für eine Retail-Strategie; die meisten echten, nachhaltigen Systeme leben hier |
| 2 – 3 | Gut — starke Rendite für den ertragenen Schmerz; institutionelles Niveau, wenn die Stichprobe groß ist |
| Über 3 | Verdächtig bei kleiner Stichprobe; meist Overfitting, ein kurzes Bullenmarktfenster oder eine Strategie, die ihr schlechtes Regime noch nicht getroffen hat |
Der Benchmark-Vergleich: Die langfristige Sortino des S&P 500 liegt je nach Fenster grob bei 1.0–1.3; eine Strategie, die das nach Kosten nicht schlägt, ist ihre Stunden nicht wert. Und Sortino sollte neben dem Maximum Drawdown und der Trade-Anzahl gelesen werden — 2.5 auf vierzig Trades ist Zufall, auf vierhundert ein Ergebnis. Unser Guide zu quantitativem Trading erklärt, wie du die Statistiken eines Backtests zusammen liest.
Wie vergleicht sich Sortino mit Sharpe, Calmar und Profit Factor?
| Ratio | Zähler | Nenner | Am besten für |
|---|---|---|---|
| Sharpe | Überschussrendite | Alle Volatilität | Glatte, symmetrische Strategien vergleichen |
| Sortino | Überschussrendite | Downside Deviation | Asymmetrische Strategien (Trend, Struktur) — die Trader-Ratio |
| Calmar | Jahresrendite | Maximum Drawdown | Die Worst-Case-Frage: wie viel Schmerz für die Rendite |
| Profit Factor | Bruttogewinn | Bruttoverlust | Qualität pro Trade; 1.5–2 gesund |
Nutze Sortino und Calmar zusammen für eine Trading-Strategie: Sortino für den typischen schlechten Monat, Calmar für die schlimmste Strecke. Sharpe bleibt die Zahl, die Institutionelle zitieren, also kenne deine, aber optimiere nicht darauf, wenn die Spikes deiner Strategie auf der rechten Seite liegen.
Wie nutzt du die Sortino Ratio in der Praxis?
- Renditen exportieren aus dem Journal oder Backtest — monatlich für Swing, täglich für Intraday.
- Ziel wählen — den risikofreien Zins für eine ehrliche Zahl, null für eine schnelle Lesung.
- Sortino und Sharpe zusammen berechnen — die Lücke zwischen ihnen sagt dir, auf welcher Seite deine Volatilität liegt.
- Mit dem Benchmark vergleichen und mit deinem eigenen Maximum Drawdown.
- Quartalsweise neu berechnen — eine fallende Sortino bei stabiler Sharpe bedeutet, dass die Verluste relativ zu den Gewinnen größer werden; das ist das früheste statistische Zeichen, dass ein Edge verfällt. Der Monte-Carlo-Guide erklärt, wie „normale“ Variation aussieht.
Wie berechnest du Sortino auf echten Monatsrenditen?
Eine Strukturstrategie auf Gold, zwölf Monate Monatsrenditen nach Kosten: +4.1, −1.8, +6.3, +0.9, −2.4, +3.7, −1.1, +8.2, +2.0, −2.9, +5.4, +1.6 (Prozent). Durchschnittliche Monatsrendite 2.0%; Ziel der risikofreie Zins bei 0.4% pro Monat. Unterschreitungen unter dem Ziel: die fünf negativen Monate plus keine der positiven, quadriert und über alle zwölf Monate gemittelt, daraus die Quadratwurzel: Downside Deviation ≈ 1.1%. Sortino = (2.0 − 0.4) ÷ 1.1 ≈ 1.45 monatlich, ≈ 5.0 annualisiert. Sharpe auf derselben Reihe: Gesamt-Standardabweichung ≈ 3.4%, Sharpe ≈ 0.47 monatlich, ≈ 1.6 annualisiert. Die Lücke zwischen 5.0 und 1.6 ist die Asymmetrie der Strategie — die +8.2- und +6.3-Monate blähen Sharpes Nenner auf und lassen Sortinos unberührt. Und die ehrliche Fußnote: zwölf Monate sind viel zu wenig; die 5.0 ist eine Zahl, die du nach sechsunddreißig neu berechnest, nicht zitierst.
Wie berechnest du Downside Deviation?
- Wähle das Ziel T (den risikofreien Zins pro Periode oder null).
- Berechne für jede Periode die Unterschreitung: max(0, T − Rendite). Perioden über dem Ziel tragen null bei.
- Quadriere jede Unterschreitung.
- Mittle die Quadrate über alle Perioden — einschließlich der Nullen — nicht nur über die Verlustperioden; das ist die Konvention, die Sortino über Strategien hinweg vergleichbar macht.
- Ziehe die Quadratwurzel. Das ist die Downside Deviation.
Nur über Verlustperioden zu mitteln, was manche Spreadsheets tun, verdoppelt grob die Abweichung und halbiert die Ratio; sag dazu, welche Konvention du verwendet hast, wenn du eine Zahl zitierst.
Die Sortino-Checkliste
- Renditen pro Periode nach allen Kosten — Spread, Kommission, Funding, Finanzierung.
- Ein genanntes Ziel, idealerweise der risikofreie Zins.
- Mindestens hundert Perioden oder mehrere hundert Trades.
- Sharpe daneben — die Lücke ist die Asymmetrie.
- Maximum Drawdown und Calmar neben beiden — die schlimmste Strecke, nicht nur der typische schlechte Monat.
- Quartalsweise neu berechnet; eine fallende Sortino bei stabiler Sharpe ist das früheste Verfallszeichen.
Sortino ist die Trader-Ratio, weil sie die Trader-Frage stellt: Wie schlimm waren die schlechten Monate relativ zu dem, was du verdient hast? Berechne sie neben Sharpe — die Lücke ist deine Asymmetrie — und neben Calmar und Drawdown; nutze den risikofreien Zins als Ziel, hundert Perioden als Minimum und berechne sie quartalsweise neu, weil eine fallende Sortino die erste Zahl ist, die einen verfallenden Edge bemerkt.
◆ Interaktiver Check
Weißt du, wodurch sie teilt?
Fragen von Tradern zur Sortino Ratio
Ja, in vernünftigen Grenzen: Über 2 ist gut für eine Retail-Strategie. Über 3 bei kleiner Stichprobe ist meist ein Zeichen, dass die Strategie ihr schlechtes Regime noch nicht getroffen hat, nicht ein Zeichen von Genialität.
Sharpe teilt die Überschussrendite durch Gesamtvolatilität; Sortino teilt sie nur durch Downside Deviation. Sortino bestraft Aufwärtsvolatilität nicht und beschreibt asymmetrische Strategien deshalb fairer.
Den risikofreien Zins (eine kurzfristige Treasury-Rendite) für eine Zahl, die mit veröffentlichten Ratios vergleichbar ist; null für eine schnelle interne Lesung. Sag dazu, was du genutzt hast.
Genug Perioden, damit die Downside Deviation aus mehr als einer Handvoll schlechter Perioden geschätzt wird — mindestens hundert Perioden; mehrere hundert Trades, wenn du sie pro Trade berechnest.
Grob 1.0–1.3 annualisiert über lange Fenster, je nach Zeitraum; sie ist der Benchmark, den eine Strategie nach Kosten schlagen muss.
Der Track Record veröffentlicht die Trades und R-Multiples; der Rechner auf dieser Seite berechnet Sortino aus jeder Renditereihe, auch aus dieser, sodass du sie selbst laufen lassen kannst, statt eine zitierte Zahl zu übernehmen.
Durchschnitt der Renditen (R) bilden, ein Ziel (T) wählen, jede periodische Unterschreitung als MAX(0, T − Rendite) berechnen, quadrieren, über alle Perioden mitteln, Quadratwurzel ziehen (Downside Deviation), dann (R − T) ÷ DD, mal Quadratwurzel der Perioden pro Jahr zur Annualisierung.
Gemeldete Zahlen angesehener Fonds häufen sich über lange Fenster etwa bei 1.5–3; alles deutlich Höhere über ein kurzes Fenster ist meist eine Strategie, die ihr schlechtes Regime noch nicht getroffen hat.
Ja — wenn die durchschnittliche Rendite unter dem Ziel liegt. Eine negative Sortino bedeutet, dass die Strategie ihr Ziel nicht verdient hat, egal wie ihre Downside aussah.
Weil die Downside Deviation aus den wenigen Verlustperioden geschätzt wird; bei unter hundert Perioden bewegt ein schlechter Monat sie stark. Berichte sie mit der Stichprobengröße.
Für asymmetrische Strategien — Trend, Struktur, Options-Selling — ist sie das fairere Maß; bei glatten, symmetrischen Strategien stimmen beide überein. Institutionelle zitieren weiterhin Sharpe, also kenne beide.
Der Track Record veröffentlicht die Trades und R-Multiples; der Rechner hier berechnet Sortino aus jeder Renditereihe, auch aus dieser, sodass du sie laufen lassen kannst, statt eine Zahl zu übernehmen.
Quellen & verwandte Leitfäden
Als Nächstes lesen
- Was ist quantitatives Trading?
- Monte-Carlo-Simulation im Trading
- Backtesting von Trading-Strategien
- Swing Trading vs Buy-and-Hold
- Positionsgröße: Der komplette Leitfaden
- Trading Journal: kompletter Leitfaden
- Lohnt sich Daytrading?
- Quantum Algo Track Record