Sortino 比率:衡量什么、与 Sharpe 有何不同,以及怎样算好
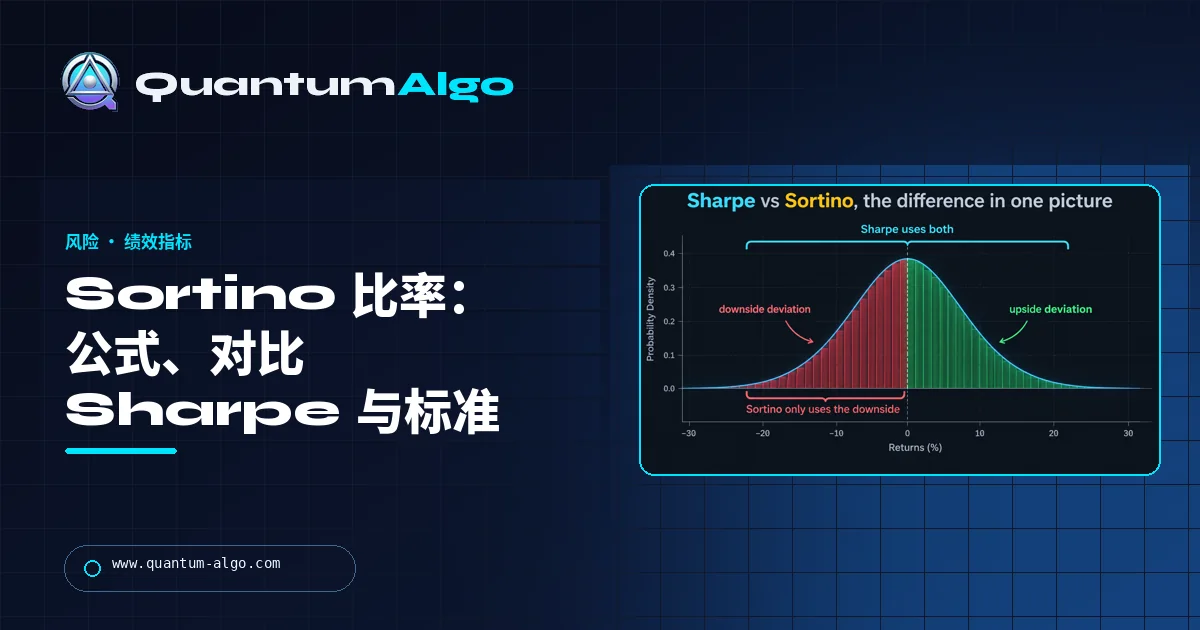
Sortino 比率衡量策略每单位下行风险获得的回报:超过目标的超额回报,除以仅针对负收益计算的标准差。它是不惩罚上行波动的 Sharpe 比率,会奖励“小亏多次、偶尔大赚”的策略。高于 2 算好;小样本中高于 3 则可疑。
Sharpe 问的是旅程有多颠簸;Sortino 问的是坏月份相对于您赚到的收益有多糟,这才是交易者真正关心的问题。本页会用一张图说明区别,展示 Sharpe 相同但 Sortino 不同的两种策略,逐步解释包含下行偏差的公式,给出什么算好的刻度,对比 Calmar 和 profit factor,提供一个十二个月示例和检查清单。下方计算器会接收一组收益序列,并并排返回 Sortino 和 Sharpe。
经得起公开验证的指标。
一个引擎,四款精准工具:Gold(XAU)Scalper、机构级 Gravity Zone、Zeno 动量振荡指标,以及面向股票的 Zeno Stocks。
什么是 Sortino 比率?
Sortino 比率衡量策略每单位下行风险获得的回报:超过目标(通常是无风险利率或 0)的超额回报,除以仅针对负收益计算的标准差。它是去掉上行波动惩罚的 Sharpe 比率 — Sharpe 会用全部波动做分母,包括上涨和下跌,因此大幅盈利月份会让策略看起来更有风险;Sortino 只除以下行偏差,因此会奖励波动来自有利一侧的策略。
对交易者来说,这才是正确问题:不是旅程有多颠簸,而是坏月份相对于您赚到的收益有多糟。零售策略的 Sortino 高于 2 算好,小样本中高于 3 是警告,而且只有背后有足够交易数量时,这个数字才有意义。
Sharpe 和 Sortino 如何不同地处理波动?
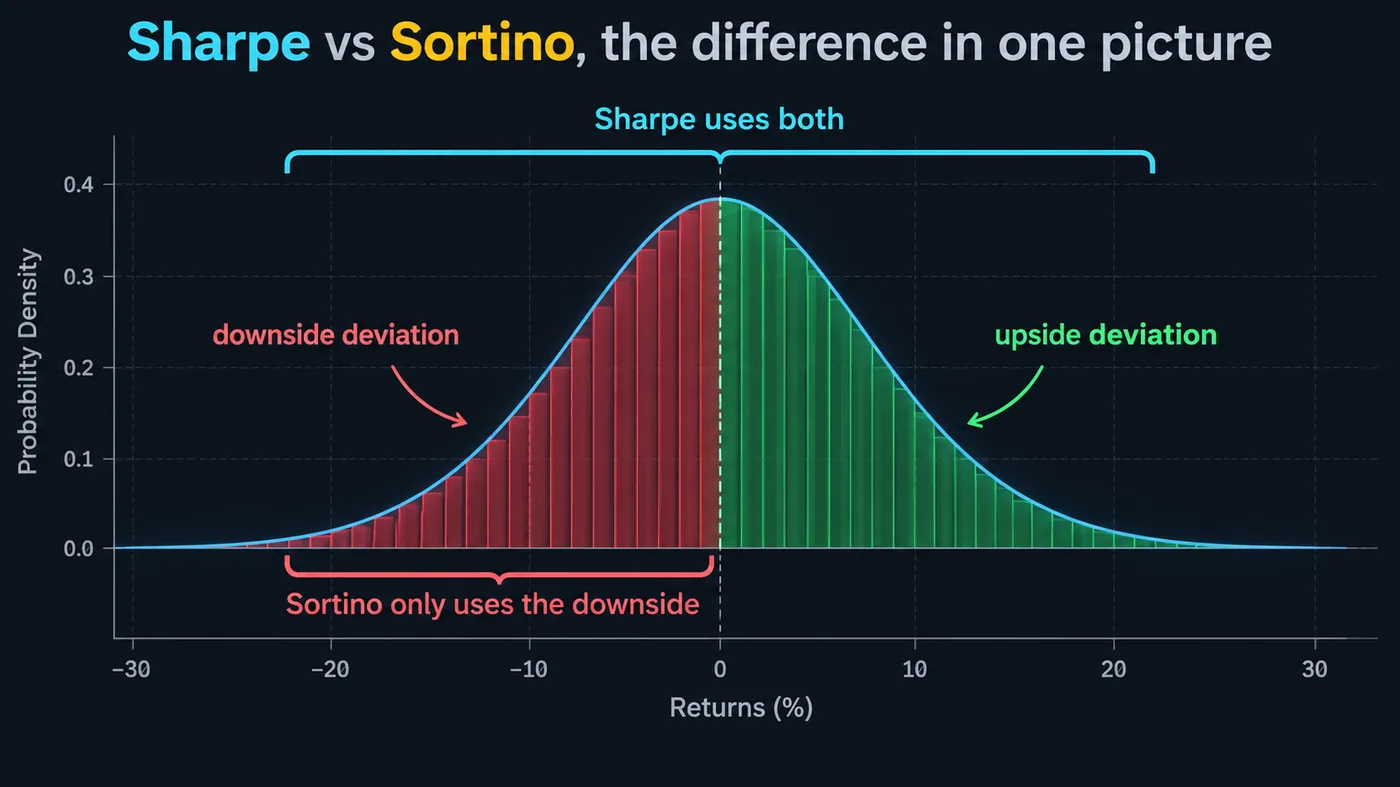
本指南中的分布示意图把策略月度收益画成一个近似钟形曲线,并用不同阴影标出上行和下行两半。Sharpe 的分母是整个离散范围 — 每个收益的标准差,包括大的正收益。Sortino 的分母只取阴影标出的下行部分 — 低于目标收益的偏差。因此,两种策略即使平均收益相同、总体离散程度相同,如果一种离散来自大盈利,另一种来自大亏损,它们的 Sortino 比率也可能非常不同。
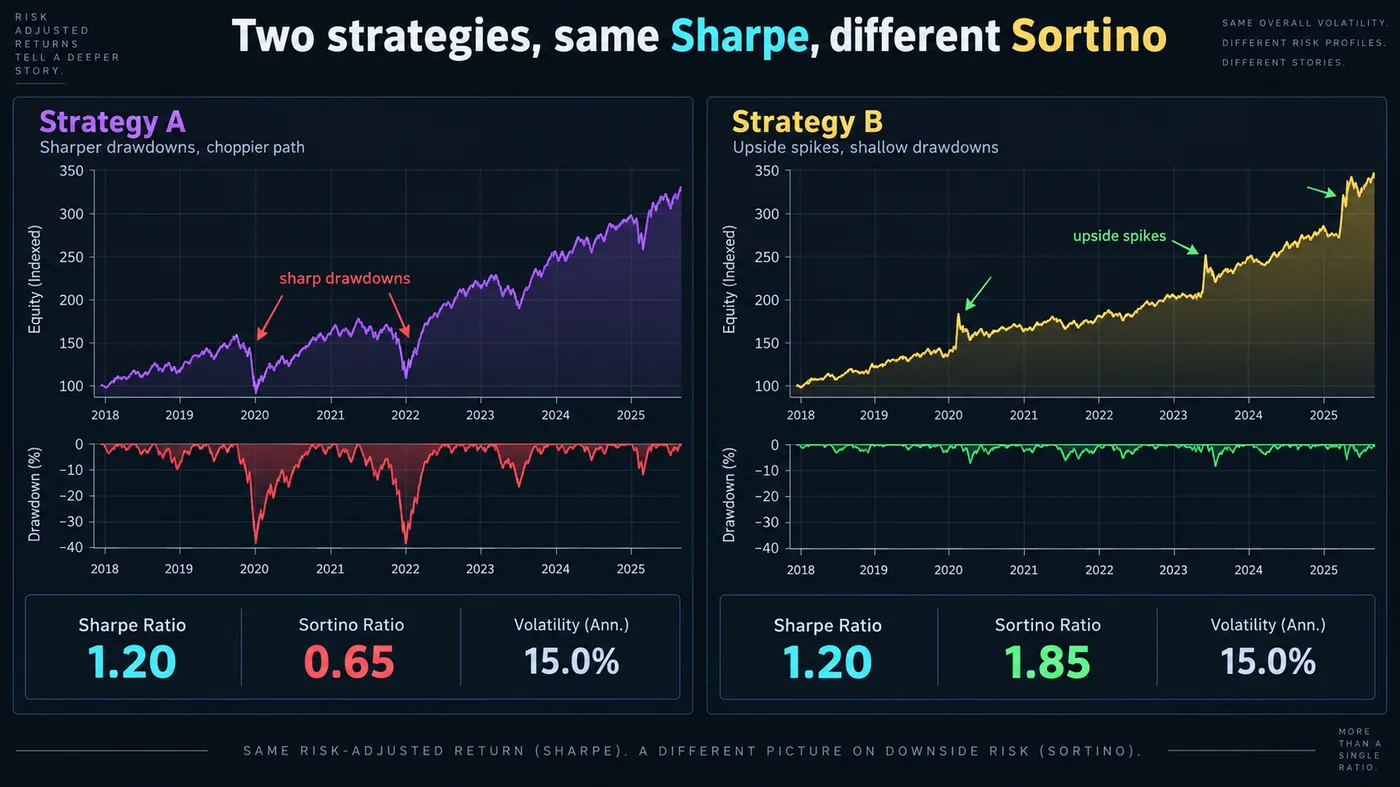
两种策略能否 Sharpe 相同但 Sortino 不同?
本指南中的双曲线示意图把这一点讲得很具体。Strategy A 和 Strategy B 的平均收益相同、总体波动相同,所以 Sharpe 比率相同。但 A 的波动来自剧烈回撤 — 几个月 −8%;而 B 的波动来自猛烈上行尖峰 — 几个月 +12%,其余时候亏损小且稳定。投资者显然会更偏好 B;Sharpe 无法区分它们;Sortino 会把 B 排在远高于 A 的位置。趋势跟随和结构型策略 — 多次小亏、偶尔大赚 — 正是 B 这种轮廓,因此 Sortino 比 Sharpe 更公平地描述它们。
Sortino 比率公式是什么?
Sortino = (R − T) ÷ DD,其中 R 是策略在该周期内的平均收益,T 是目标收益(无风险利率,或简化版本中的 0),DD 是下行偏差 — 低于 T 的短缺平方的平均值再开方,高于 T 的收益按 0 短缺计算。年化方式与 Sharpe 相同:月度比率乘以 √12,日度比率乘以 √252。本页计算器会接收一组周期收益和一个目标,同时返回 Sortino、Sharpe 和下行偏差,因为重点就是把两个比率并排阅读。
会改变数字的三个细节:目标 — 与无风险利率相比,使用 0 会美化每一种策略;周期 — 月度收益会隐藏日度收益能显示的日内回撤;以及 样本 — 少于一百个周期时,下行偏差只由少数几个坏月份估计,波动会非常大。
怎样才算好的 Sortino 比率?
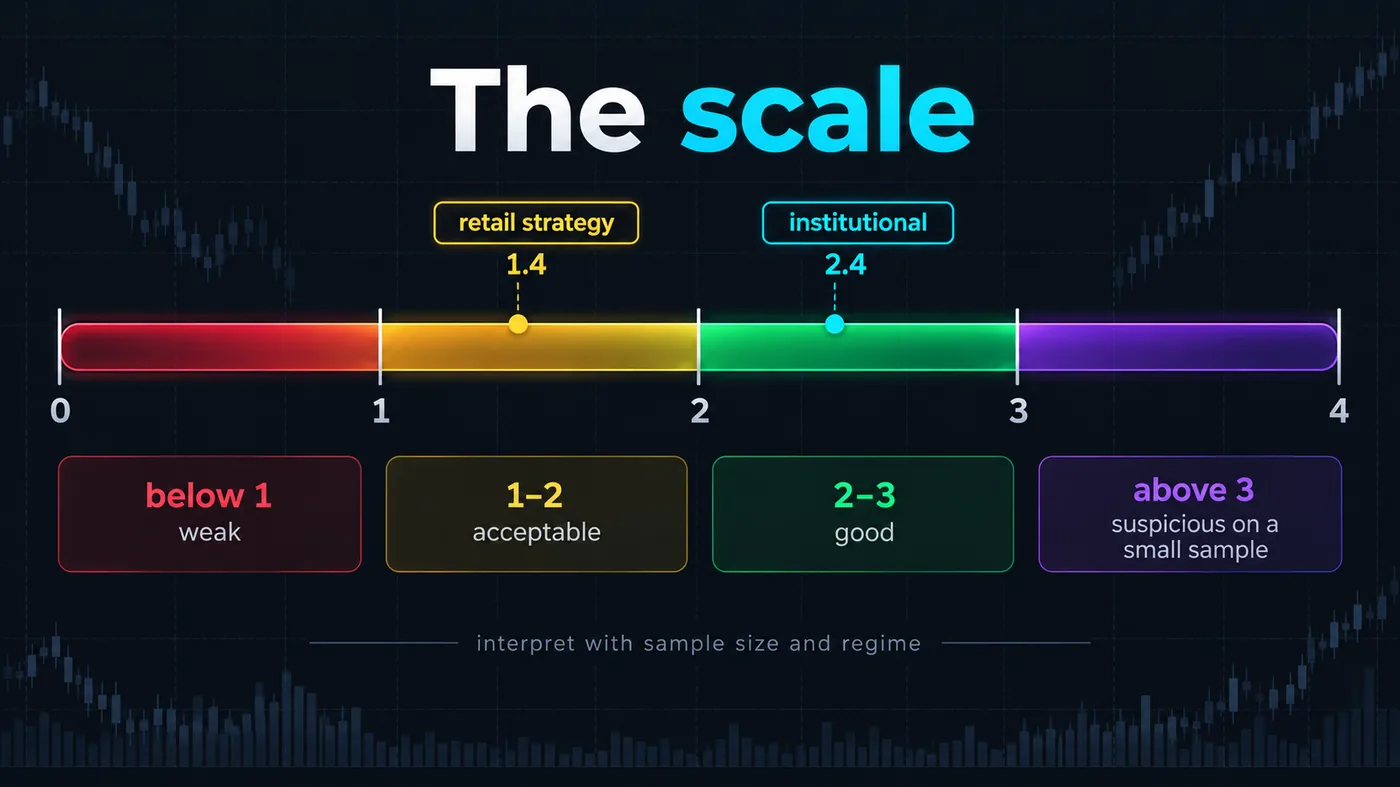
本指南中的仪表图给出了诚实刻度:
| Sortino(年化) | 解读 |
|---|---|
| 低于 1 | 弱 — 下行风险相对于超额回报过大 |
| 1 – 2 | 对零售策略可接受;大多数真实、可持续的系统位于这里 |
| 2 – 3 | 好 — 承受的痛苦对应强劲回报;如果样本足够大,则达到机构级 |
| 高于 3 | 小样本中可疑;通常是过拟合、短暂牛市窗口,或策略尚未遇到糟糕市场状态 |
基准对比:S&P 500 的长期 Sortino 约为 1.0–1.3,取决于窗口;扣除成本后无法超过它的策略,不值得花时间。而且 Sortino 应该与最大回撤和交易数量一起阅读 — 40 笔交易上的 2.5 是巧合,400 笔交易上的 2.5 才是结果。我们的量化交易指南讲解如何综合阅读回测统计。
Sortino 如何与 Sharpe、Calmar 和 profit factor 对比?
| 比率 | 分子 | 分母 | 最适合 |
|---|---|---|---|
| Sharpe | 超额回报 | 全部波动 | 比较平滑、对称的策略 |
| Sortino | 超额回报 | 下行偏差 | 非对称策略(趋势、结构)— 交易者的比率 |
| Calmar | 年收益 | 最大回撤 | 最坏情况问题:为了回报承受多少痛苦 |
| Profit factor | 总盈利 | 总亏损 | 单笔交易质量;1.5–2 健康 |
对于交易策略,请把 Sortino 和 Calmar 一起使用:Sortino 看典型坏月份,Calmar 看最糟糕的一段。Sharpe 仍然是机构引用的数字,所以您要知道自己的 Sharpe,但如果您的策略尖峰位于有利一侧,就不要为优化它而优化。
实战中如何使用 Sortino 比率?
- 导出收益,来自交易日志或回测 — 波段用月度,日内用日度。
- 选择目标 — 要诚实数字用无风险利率,快速阅读用 0。
- 同时计算 Sortino 和 Sharpe — 两者之间的差距会告诉您波动来自哪一侧。
- 与基准比较,并与您自己的最大回撤比较。
- 每季度重新运行 — Sortino 下滑而 Sharpe 稳定,意味着亏损相对于盈利正在变大,这是优势衰减最早的统计信号;Monte Carlo 指南说明“正常”变化是什么样。
如何用真实月度收益计算 Sortino?
一个黄金结构策略,扣除成本后的十二个月月度收益为:+4.1, −1.8, +6.3, +0.9, −2.4, +3.7, −1.1, +8.2, +2.0, −2.9, +5.4, +1.6(百分比)。平均月收益 2.0%;目标使用每月 0.4% 的无风险利率。低于目标的短缺:五个负收益月份,加上所有正收益均无短缺;平方后在全部十二个月上取平均,再开方:下行偏差 ≈ 1.1%。Sortino = (2.0 − 0.4) ÷ 1.1 ≈ 1.45(月度),≈ 5.0(年化)。同一序列的 Sharpe:总标准差 ≈ 3.4%,Sharpe ≈ 0.47(月度),≈ 1.6(年化)。5.0 和 1.6 之间的差距就是策略的非对称性 — +8.2 和 +6.3 月份抬高了 Sharpe 的分母,却不影响 Sortino 的分母。诚实脚注是:十二个月远远不够;5.0 是应在三十六个月后重新计算的数字,不是应该拿来引用的数字。
如何计算下行偏差?
- 选择目标 T(每期无风险利率,或 0)。
- 对每个周期计算短缺:max(0, T − return)。高于目标的周期贡献 0。
- 把每个短缺平方。
- 在所有周期上平均这些平方 — 包括 0 — 而不是只平均亏损周期;这个惯例让 Sortino 可以在策略之间比较。
- 取平方根。这就是下行偏差。
有些电子表格只在亏损周期上平均,这会大致让偏差翻倍、比率减半;引用数字时请说明您使用了哪种惯例。
Sortino 检查清单
- 扣除所有成本后的每期收益 — 点差、佣金、资金成本、融资成本。
- 明确写出的目标,最好是无风险利率。
- 至少一百个周期,或数百笔交易。
- 旁边放 Sharpe — 差距就是非对称性。
- 最大回撤和 Calmar 放在两者旁边 — 看最糟糕的一段,而不只是典型坏月份。
- 每季度重新计算;Sortino 下滑而 Sharpe 稳定,是衰减最早的迹象。
Sortino 是交易者的比率,因为它问的是交易者的问题:坏月份相对于您赚到的收益有多糟。把它与 Sharpe 一起计算 — 差距就是您的非对称性 — 也要与 Calmar 和回撤一起计算;用无风险利率作为目标,把一百个周期作为最低要求,并每季度重新运行,因为 Sortino 下滑是最先发现优势衰减的数字。
◆ 互动检查
您知道它除以什么吗?
交易者常问的 Sortino 比率问题
是的,但要在合理范围内:零售策略高于 2 算好。小样本中高于 3 通常意味着策略还没遇到糟糕市场状态,而不是天才证明。
Sharpe 用超额回报除以总波动;Sortino 只除以下行偏差。Sortino 不惩罚上行波动,因此能更公平地描述非对称策略。
若要与已发布比率可比,请使用无风险利率(短期 Treasury 收益率);若只是快速内部阅读,可使用 0。请说明您使用的是哪一个。
需要足够多的周期,让下行偏差不只是由少数几个坏周期估计 — 至少一百个周期;如果按单笔交易计算,则需要数百笔交易。
长期窗口的年化值约为 1.0–1.3,会随周期变化;这是策略扣除成本后必须超过的基准。
实盘记录会公布交易和 R 倍数;本页计算器可以根据任何收益序列计算 Sortino,包括那一组数据,因此您可以自己运行,而不是接受一个引用数字。
计算收益平均值(R),选择目标(T),把每个周期的短缺计算为 MAX(0, T − return),再平方,在全部周期上平均,取平方根(下行偏差),然后计算 (R − T) ÷ DD,并乘以每年期数的平方根来年化。
知名基金报告的数字在长窗口中通常集中在 1.5–3;短窗口中远高于这个范围的数字,通常意味着策略还没有遇到糟糕市场状态。
可以 — 当平均收益低于目标时。负 Sortino 表示策略没有赚到目标收益,无论它的下行如何。
因为下行偏差是用少数亏损周期估计的;少于一百个周期时,一个坏月份就会让它大幅变化。报告时请同时给出样本量。
对于非对称策略 — 趋势、结构、期权卖方 — 它是更公平的衡量方式;对于平滑、对称的策略,两者会一致。机构仍然引用 Sharpe,所以两者都要知道。
实盘记录会公布交易和 R 倍数;这里的计算器可以根据任何收益序列计算 Sortino,包括那一组数据,因此您可以自己运行,而不是接受一个数字。
参考资料与相关指南
接下来阅读
- 什么是量化交易?策略、流程与工具
- Monte Carlo Simulation for Trading
- Backtesting Trading Strategies
- 波段交易 vs 买入并持有
- 仓位大小完整指南
- 交易日志:AI 洞察完整指南
- 日内交易值得做吗?真实数字
- Quantum Algo Track Record